Ontwikkelingen op de huizenmarkt - Deel 7 Vorige deel Overzicht

Pagina: 1 ... 103 104 Laatste
Acties:

  • Sport_Life
  • Registratie: Mei 2002
  • Nu online

Sport_Life

Solvitur ambulando

Rubbergrover1 schreef op dinsdag 29 september 2026 @ 08:48:
[...]

Ben ik het niet mee eens. Het enige doel van een hypotheek aflossen is dat je nabestaanden een grotere zak geld erven ten koste van jouw levensvreugde.

Eigenlijk zit er ook een systematische weeffout in de gedachte dat een hypotheek volledig afgelost moet worden. Dat is gebaseerd op de klassieke gedachte van een lening voor een tijdelijk product. En in het geval van een bedrijfslening, een bedrijf dat je "oneindig" lang zou willen laten bestaan.

Maar er is totaal geen reden om bij een tijdelijk leven een lening die veel lager is dan de vrije verkoopwaarde van het onderpand, te moeten aflossen.

In tegendeel, aflossen leidt er juist toe dat iedereen die na een paar jaar wil verhuizen, een veel duurder huis kan kopen dan wat ze op basis van hun inkomen kunnen betalen. Als je die wens hebt, dan is het prima om die lening langzaam maar zeker af te lossen. Maar als je die wens niet heb, waarom zou je dat dan verplichten? Want als iedereen dat doet, leidt dat alleen maar tot het opblazen van de prijzen van de doorstroom woningen.
Ik zeg niet dat aflossen beter is, integendeel zelfs, ik los zelf ook nauwelijks af. Ben het ook helemaal eens met je post*. (thumps-up!)
Het probleem ontstaat wanneer mensen het geld dat bedoeld is om af te lossen niet sparen (of beleggen), maar uitgeven aan luxe artikelen, laten we zeggen 'boven de stand leven'.
Mes snijdt aan 2 kanten, enerzijds ontbreekt het vermogen om de lening af te lossen (kan in sommige gevallen worden opgelost door een eeuwigdurende aflossingsvrije lening uit het verleden) en daarnaast raakt men gewend aan de hogere uitgaven waardoor verhuizen niet gaat (lifestyle inflation). Ik reageerde op de tweede situatie.

*Waarbij ik ook weer niet zeg dat een aflossingsvrije hypotheek in het algemeen een goed idee is, ik denk eigenlijk van niet omdat het de huizenprijzen kunstmatig hoog houdt. Maarja, ik snap iedereen heel goed om een aflossingsvrije hypotheek met rente <2% bruto niet af te lossen :P.

Ik kan ongeveer de helft van mijn aflossingsvrije hypotheek aflossen, maar dat geeft mij geen rust ofzo, ik krijg wel rust van een lage hypotheek betaling (want aflossingsvrij) en een vermogen waar ik bij kan mocht dat nodig zijn (baan verliezen, sabbatical, weet ik veel).

[ Voor 12% gewijzigd door Sport_Life op 29-09-2026 22:11 ]

PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25

gambieter schreef op dinsdag 29 september 2026 @ 10:13:
[...]

Que??? Heb je ooit hypotheekvrij geleefd of gekocht? Ik wel, heerlijk gevoel, geen gezeik met een bank, niet meer gelijk een flink deel van je salaris kwijt zijn aan rente, etc.
Prima dat je die keus maakt natuurlijk. Maar ik vind het onzinnig dat je die keus aan iedereen verplicht oplegt. Wat assje ook aangeeft, veel mensen hebben meer aan een zak geld dan aan die zak geld vast in de stenen hebben zitten.

En wat het meest zinvol is hangt ook van de overige omstandigheden af. Als je bv 20 jaar bent en een huis koopt, dan is aflossen vaak wel een interessante optie, omdat je dan naar verwachting nog heel lang kunt genieten van een hypotheekvrije woning. Maar als je ouder dan pak 'm beet 40 jaar bent bij aanschaf van de (andere) woning, dan heb je vaak veel meer aan het geld apart houden dan aflossen. Los je af, dan ben je boven je 70ste hypotheekvrij en kun je naar verwachting misschien nog een jaar of 15 van dat hypotheekvrije huis genieten. Heb je een aflossingsvrije hypotheek en zet je dat geld apart, dan heb je waarschijnlijk meer vermogen dan nodig is om na die 30 jaar de hypotheek te kunnen blijven betalen.

Dat nog los van het gegeven dat na afloop van die 30 jaar de woonlasten vanwege inflatie nog maar de helft zo zwaar wegen. Als je je koopwoning met 50% aflossingsvrije hypotheek financiert, dan heb je na 30 jaar nog maar een schijntje aan woonlasten.
Sport_Life schreef op dinsdag 29 september 2026 @ 21:40:
[...]
Het probleem ontstaat wanneer mensen het geld dat bedoeld is om af te lossen niet sparen (of beleggen), maar uitgeven aan luxe artikelen, laten we zeggen 'boven de stand leven'.
Mes snijdt aan 2 kanten, enerzijds ontbreekt het vermogen om de lening af te lossen (kan in sommige gevallen worden opgelost door een eeuwigdurende aflossingsvrije lening uit het verleden) en daarnaast raakt men gewend aan de hogere uitgaven waardoor verhuizen niet gaat (lifestyle inflation). Ik reageerde op de tweede situatie.
Ook als mensen de keus willen maken om dat geld niet opzij te zetten, dan zie ik dat niet bij voorbaat als een probleem. Niet alleen omdat ik het onzinnig vind dat je die lening na 30 jaar zou moeten aflossen. Maar ook omdat als je begint met een halve aflossingsvrije hypotheek, na 30 jaar de rentelast door inflatie nog maar de helft zo zwaar 'voelt'. En je na het wegvallen van het verplichte deel boven de 50% ook nog eens ruim halveert in woonlasten.

Even versimpeld, je begint met bv 10.000 hypotheek bestaande uit 4000 rentelasten voor de helft aflossingsvrije hypotheek en 6000 voor de annuitaire lening. Na 30 jaar valt die annuitaire last weg en houd je nog een rentelast over van 4000 voor het aflossingsvrije deel, dat vanwege de inflatie 'voelt' als 2000 euro lasten. Terwijl je begon met 10.000 hypotheeklasten. Dat zal in veel gevallen niet bepaald als een bezwaarlijk hoge woonlast aanvoelen.
Tupolev schreef op dinsdag 29 september 2026 @ 20:33:
[...]


Leuk verzonnen, maar de eerste aflossingvrije hypotheek kwam in 1990. En deze werd flink gepusht door banken om duidelijke redenen.
Aflossingsvrije hypotheken bestaan wel een stuk langer hoor. Sterker nog, je kon in de jaren '70 zelfs al een doorlopend krediet nemen met je huis als onderpand.

Maar in de loop van de jaren '90 werd het wel steeds populairder, naarmate de rentes ook lager werden. Want hoe lager de rente, hoe minder noodzaak tot aflossen.

  • gambieter
  • Registratie: Oktober 2006
  • Niet online

gambieter

Just me & my cat

Rubbergrover1 schreef op woensdag 30 september 2026 @ 08:39:
Prima dat je die keus maakt natuurlijk. Maar ik vind het onzinnig dat je die keus aan iedereen verplicht oplegt. Wat assje ook aangeeft, veel mensen hebben meer aan een zak geld dan aan die zak geld vast in de stenen hebben zitten.
Nee, jij was degene die de binaire mening poneerde dat aflossen alleen maar nuttig is voor erfgenamen. Als je flexibiliteit wilt, doe dat dan ook de andere kant op en maak niet een algemene waarheid uit je eigen mening.

En zeker met een haperende economie is het hebben van een hypotheekschuld/verplichting ook een risico, want het betekent dat je inkomen niet naar beneden kan gaan. Ik heb een kleine hypotheek (16 jaar, 25% van de aankoopprijs, 10 jaar vast tot 2032) en kon daardoor recent teruggaan naar part-time, omdat de hypotheekafdrage kleiner is dan met een volwaarde hypotheek. Als ik op een 75-100% hypotheek had gezeten had dat niet mogelijk geweest.

I had a decent lunch, and I'm feeling quite amiable. That's why you're still alive.

gambieter schreef op woensdag 30 september 2026 @ 11:02:
[...]

Nee, jij was degene die de binaire mening poneerde dat aflossen alleen maar nuttig is voor erfgenamen. Als je flexibiliteit wilt, doe dat dan ook de andere kant op en maak niet een algemene waarheid uit je eigen mening.
Fair punt, mijn hyperbool was wat kort door de bocht.
En zeker met een haperende economie is het hebben van een hypotheekschuld/verplichting ook een risico, want het betekent dat je inkomen niet naar beneden kan gaan. Ik heb een kleine hypotheek (16 jaar, 25% van de aankoopprijs, 10 jaar vast tot 2032) en kon daardoor recent teruggaan naar part-time, omdat de hypotheekafdrage kleiner is dan met een volwaarde hypotheek. Als ik op een 75-100% hypotheek had gezeten had dat niet mogelijk geweest.
Als het een aflossingsvrije hypotheek was geweest, dan had je sowieso niet die hoge inflexibele maandelijkse hypohteeklast. Omdat dan dat stuk verplichte maandelijkse aflossing niet zat 'ingebakken'.

  • gambieter
  • Registratie: Oktober 2006
  • Niet online

gambieter

Just me & my cat

Rubbergrover1 schreef op woensdag 30 september 2026 @ 11:30:
Als het een aflossingsvrije hypotheek was geweest, dan had je sowieso niet die hoge inflexibele maandelijkse hypohteeklast. Omdat dan dat stuk verplichte maandelijkse aflossing niet zat 'ingebakken'.
Als overheid moet je ook mensen in bescherming nemen die niet doorhebben wat de consequenties zijn van keuzes. Met een aflossingsvrije hypotheek zonder enige aflossing bouw je niets op en wordt je nooit echt eigenaar van het pand. Je moet niet uitgaan van de personen die het allemaal doorhebben. Vanuit de zorgplicht kan ik verplicht (deels) aflossen goed billijken.

Toen ik mijn eerste huis in 1999 kocht had ik de consequenties ook lang niet allemaal door. Ik heb mazzel gehad met verkoopmomenten en heb gehuurd tussen eigendomperiodes in, maar dat had ook veel slechter uit kunnen pakken.

I had a decent lunch, and I'm feeling quite amiable. That's why you're still alive.


  • Knowzem
  • Registratie: November 2024
  • Laatst online: 16:05
Het opmerkelijke is dat redelijk wat mensen op school het vak economie krijgen. En daar geen woord gerept wordt over hoe een hypotheek werkt.

  • Harrie_
  • Registratie: Juli 2003
  • Niet online

Harrie_

⠀                  🔴 🔴 🔴 🔴 🔴

Knowzem schreef op woensdag 30 september 2026 @ 11:49:
Het opmerkelijke is dat redelijk wat mensen op school het vak economie krijgen. En daar geen woord gerept wordt over hoe een hypotheek werkt.
offtopic:
Zo opmerkelijk is dat niet, economie op de middelbare school wordt volgens mij niet benaderd vanuit de consument, kan me vaag herinneren dat we het bij macro-economie alleen maar hadden over het brute binnenlands product (y = c + i + o + e - m) en bij micro-economie ging het continu over vraag, aanbod, prijselasticiteit en dat soort zaken

Hoeder van het Noord-Meierijse dialect


  • Knowzem
  • Registratie: November 2024
  • Laatst online: 16:05
Harrie_ schreef op woensdag 30 september 2026 @ 16:50:
[...]
offtopic:
Zo opmerkelijk is dat niet, economie op de middelbare school wordt volgens mij niet benaderd vanuit de consument, kan me vaag herinneren dat we het bij macro-economie alleen maar hadden over het brute binnenlands product (y = c + i + o + e - m) en bij micro-economie ging het continu over vraag, aanbod, prijselasticiteit en dat soort zaken
Waarom wordt het niet benaderd vanuit de consument?

  • Harrie_
  • Registratie: Juli 2003
  • Niet online

Harrie_

⠀                  🔴 🔴 🔴 🔴 🔴

Knowzem schreef op woensdag 30 september 2026 @ 17:35:
[...]

Waarom wordt het niet benaderd vanuit de consument?
offtopic:
Al sla je me dood, geen idee. Ik heb op de middelbare school ook nooit geleerd dat ik belastingaangifte moet doen en hoe dat werkt, mensen in den Haag zullen er wel over nagedacht hebben :')

Hoeder van het Noord-Meierijse dialect


  • Gijsje22
  • Registratie: Augustus 2012
  • Niet online
gambieter schreef op woensdag 30 september 2026 @ 11:44:
[...]

Als overheid moet je ook mensen in bescherming nemen die niet doorhebben wat de consequenties zijn van keuzes. Met een aflossingsvrije hypotheek zonder enige aflossing bouw je niets op en wordt je nooit echt eigenaar van het pand. Je moet niet uitgaan van de personen die het allemaal doorhebben. Vanuit de zorgplicht kan ik verplicht (deels) aflossen goed billijken.

Toen ik mijn eerste huis in 1999 kocht had ik de consequenties ook lang niet allemaal door. Ik heb mazzel gehad met verkoopmomenten en heb gehuurd tussen eigendomperiodes in, maar dat had ook veel slechter uit kunnen pakken.
Deels kan ik dit volgen. Wmb is dan 50% aflossen een prima streven. Wat ik lastiger vind is het absolute maximum bij bijv. De Rabobank van €150.000. Als je een huis hebt van 1 mio+ dan is dat een schijntje en leidt dat dus bij verhuizen vaak tot veel hogere lasten dan nu, waardoor eerder wellicht de keuze gemaakt wordt om te blijven zitten.

  • Japsuh
  • Registratie: Januari 2009
  • Laatst online: 15:31
Harrie_ schreef op woensdag 30 september 2026 @ 18:00:
[...]
offtopic:
Al sla je me dood, geen idee. Ik heb op de middelbare school ook nooit geleerd dat ik belastingaangifte moet doen en hoe dat werkt, mensen in den Haag zullen er wel over nagedacht hebben :')
Lenen en hypotheken zitten zeker wel in het programma economie. Bij het vak bedrijfseconomie nog wat uitgebreider. Het systeem van (inkomsten)belastingen met aftrekposten en kortingen worden ook in beide vakken behandeld, maar specifieke regels veranderen natuurlijk jaarlijks.

  • Gropah
  • Registratie: December 2007
  • Niet online

Gropah

Oompa-Loompa 💩

Knowzem schreef op woensdag 30 september 2026 @ 11:49:
Het opmerkelijke is dat redelijk wat mensen op school het vak economie krijgen. En daar geen woord gerept wordt over hoe een hypotheek werkt.
Ik heb voor het vak Management&Organisatie (wat op HAVO/VWO werd gegeven) redelijk wat hypotheken moeten doorberekenen. En ook het opvolgende vak daarvan genaamd bedrijfseconomie, ondernemerschap en financiële zelfredzaamheid heeft dit als lesstof, ook op HAVO

[ Voor 8% gewijzigd door Gropah op 30-09-2026 19:58 ]


  • Knowzem
  • Registratie: November 2024
  • Laatst online: 16:05
Gropah schreef op woensdag 30 september 2026 @ 19:57:
[...]


Ik heb voor het vak Management&Organisatie (wat op HAVO/VWO werd gegeven) redelijk wat hypotheken moeten doorberekenen. En ook het opvolgende vak daarvan genaamd bedrijfseconomie, ondernemerschap en financiële zelfredzaamheid heeft dit als lesstof, ook op HAVO
Dan denk ik dat je geluk hebt gehad? Of van een andere generatie bent met andere lesstof.
gambieter schreef op woensdag 30 september 2026 @ 11:44:
[...]

Als overheid moet je ook mensen in bescherming nemen die niet doorhebben wat de consequenties zijn van keuzes. Met een aflossingsvrije hypotheek zonder enige aflossing bouw je niets op en wordt je nooit echt eigenaar van het pand. Je moet niet uitgaan van de personen die het allemaal doorhebben. Vanuit de zorgplicht kan ik verplicht (deels) aflossen goed billijken.
Als huurder bouw je ook niets op en word je ook nooit echt eigenaar van het pand. Moet je huren dan ook tegenwerken?

Met een grens aan de aflossingsvrije hypotheek van 150k hou je bv bij 6% rente 750 euro hypotheeklasten per maand over. Je zegt als overheid dus keihard: we verbieden het om langer dan 30 jaar meer dan 750 euro per maand aan hypotheek te betalen zonder dat je erop aflost. Onafhankelijk van hoe je verdere sinanciële situatie is. Of even simpel gezegd, als je de AOW-leeftijd hebt of nadert (na 30 jaar aflossen) mag je niet meer dan 750 euro per maand hypotheeklasten hebben. Onafhankelijk van hoeveel pensioen je hebt opgebouwd. Ga je die gepensioneerden dan ook verbieden om een woning boven een bepaald bedrag te huren? "Nee mevrouwtje, het is niet van belang dat je 10k per maand aan pensioen krijgt, regels zijn regels, je gaat maar in een goedkoop studiootje wonen waarvan de huur wél bij je leeftijd past."
Knowzem schreef op woensdag 30 september 2026 @ 20:52:
[...]

Dan denk ik dat je geluk hebt gehad? Of van een andere generatie bent met andere lesstof.
Dus de generalisering dat niemand bij economie te horen krijgt hoe een hypotheek werkt is onjuist. Dan kunnen we daar nu eindelijk eens over ophouden, want dat is een bewering die regelmatig terugkomt en dus nergens op slaat.

  • Sir_Lion
  • Registratie: Juli 2015
  • Laatst online: 16:06
Knowzem schreef op woensdag 30 september 2026 @ 20:52:
[...]

Dan denk ik dat je geluk hebt gehad? Of van een andere generatie bent met andere lesstof.
Ik heb het anders ook bij economie gehad. Op 3 middelbare scholen nota bene.

  • Knowzem
  • Registratie: November 2024
  • Laatst online: 16:05
Rubbergrover1 schreef op donderdag 1 oktober 2026 @ 08:55:
[...]

Dus de generalisering dat niemand bij economie te horen krijgt hoe een hypotheek werkt is onjuist. Dan kunnen we daar nu eindelijk eens over ophouden, want dat is een bewering die regelmatig terugkomt en dus nergens op slaat.
Sorry hoor, ik wist niet dat je kwaad werd.

Als de bewering regelmatig terugkomt valt af te vragen waarom dat dan is. Relatief gezien, ten opzichte van hypotheekverstrekkers, hebben mensen misschien het gevoel niets te weten.

Misschien ook niet zozeer wat betreft de constructie zelf maar dat hun vertrouwen in de hypotheekverstrekker achteraf onterecht bleek te zijn.
Knowzem schreef op donderdag 1 oktober 2026 @ 12:15:
[...]

Sorry hoor, ik wist niet dat je kwaad werd.

Als de bewering regelmatig terugkomt valt af te vragen waarom dat dan is. Relatief gezien, ten opzichte van hypotheekverstrekkers, hebben mensen misschien het gevoel niets te weten.
Lijkt me ook niet zo gek. Als ik met een loodgieter praat, dan heb ik ook het idee dat ik weinig weet van wat hij doet. Je hebt nou eenmaal niet voor niets specialisten op allerlei gebieden. Waarom zou iedere gemiddelde Nederlander van alles moeten weten over de wereld van de hypotheken, terwijl ze op andere gebieden waar je in het leven mee te maken kunt krijgen dat niet hoeven?

  • Knowzem
  • Registratie: November 2024
  • Laatst online: 16:05
Rubbergrover1 schreef op donderdag 1 oktober 2026 @ 13:02:
[...]

Lijkt me ook niet zo gek. Als ik met een loodgieter praat, dan heb ik ook het idee dat ik weinig weet van wat hij doet. Je hebt nou eenmaal niet voor niets specialisten op allerlei gebieden. Waarom zou iedere gemiddelde Nederlander van alles moeten weten over de wereld van de hypotheken, terwijl ze op andere gebieden waar je in het leven mee te maken kunt krijgen dat niet hoeven?
Zo’n scheve verhouding in kennis en invloed kan leiden tot financiële onderdrukking. Hoeft niet uit kwade zin te zijn, kan ook onbewust gebeuren.

De gevolgen zowel in omvang als in tijdsbestek zijn enorm. En daarmee van grote invloed op iemand z’n toekomst, en in bredere zin, de maatschappij.
Knowzem schreef op donderdag 1 oktober 2026 @ 15:28:
[...]

Zo’n scheve verhouding in kennis en invloed kan leiden tot financiële onderdrukking. Hoeft niet uit kwade zin te zijn, kan ook onbewust gebeuren.

De gevolgen zowel in omvang als in tijdsbestek zijn enorm. En daarmee van grote invloed op iemand z’n toekomst, en in bredere zin, de maatschappij.
Daarom zijn er ook behoorlijke eisen aan hypotheekadviseurs. Zowel wat betreft kennis als wat betreft belangen (verstrengeling). De loodgieter moet ik maar op zijn blauwe ogen geloven als hij zegt dat X vervangen moet worden en ik dan toch echt voor product Y zou moeten kiezen.

  • Harrie_
  • Registratie: Juli 2003
  • Niet online

Harrie_

⠀                  🔴 🔴 🔴 🔴 🔴

Rubbergrover1 schreef op donderdag 1 oktober 2026 @ 15:48:
[...]

Daarom zijn er ook behoorlijke eisen aan hypotheekadviseurs. Zowel wat betreft kennis als wat betreft belangen (verstrengeling). De loodgieter moet ik maar op zijn blauwe ogen geloven als hij zegt dat X vervangen moet worden en ik dan toch echt voor product Y zou moeten kiezen.
Ja en pre-2013 was er nog geen provisieverbod en werd je als consument dus ook gewoon door de hypotheekadviseur in het ootje genomen.

Nu nog even wachten tot de minister van volkshuisvesting ook even met de bezem door de makelaardij gaat en dan krijgen we hopelijk eindelijk een situatie waarin de huizen(ver)koper niet aan alle kanten maximaal genept en bedrogen wordt.

Hoeder van het Noord-Meierijse dialect

Harrie_ schreef op donderdag 1 oktober 2026 @ 15:55:
Nu nog even wachten tot de minister van volkshuisvesting ook even met de bezem door de makelaardij gaat en dan krijgen we hopelijk eindelijk een situatie waarin de huizen(ver)koper niet aan alle kanten maximaal genept en bedrogen wordt.
Gaan we weer terug naar hoe het tot 2001 was. Maar nee, we moesten het zo nodig liberaliseren en de markt zijn werk laten doen. Gefeliciteerd met dat grote succes van meer marktwerking.

  • kx22
  • Registratie: Juli 2009
  • Laatst online: 19-10 17:06
https://www.ad.nl/wonen/woonplatform-ziet-vraag-naar-huurwoningen-in-vrije-sector-hard-dalen-gemiddeld-nog-maar-23-reacties-per-woning~a20df224/

Dit is echter wel bijzonder. Ik dacht, als er minder huizen te huur zouden zijn, zou er een grotere run komen op de huizen die beschikbaar zijn. Maar mensen stoppen gewoon met zoeken (omdat het duurder is). Dus zet dit zich door dan sterft de vrije sector huur waarschijnlijk uit.

Een pandjesbaas heeft het ook weinig zin om een woning te verhuren tegen een vaste lage prijs + box3 belasting. Uitponden en het geld in een ETF steken is net zo rendabel als je kijkt naar de lange termjin. Minder moeite en minder gezeur.

Een goede zet als dit het achterliggende plan van Hugo de Jonge was.
kx22 schreef op woensdag 7 oktober 2026 @ 08:57:
Een pandjesbaas heeft het ook weinig zin om een woning te verhuren tegen een vaste lage prijs + box3 belasting. Uitponden en het geld in een ETF steken is net zo rendabel als je kijkt naar de lange termjin. Minder moeite en minder gezeur.
En een totaal andere risico en volatiliteit.

  • Draakje5
  • Registratie: November 2011
  • Laatst online: 12:03
Volkomen begrijpelijk dat de vraag naar huurwoningen afneemt vanwege de hoge prijs. Ik heb overigens al nooit begrepen waarom mensen gaan huren. Er zal altijd een groep zijn die geen risico wilt, flexibiliteit en vrijheid wilt behouden. Maar met een hypotheeklast van minder dan de helft van een gemiddelde vrije sector huurprijs (1900 euro) is huren toch echt gewoon weggegooid geld.

Daarnaast moet je meestal 3x de huurprijs verdienen.. Dus moet je tegen de 6000 euro verdienen (bruto p/m) om een gemiddelde woning te kunnen huren. Met een modaal inkomen in NL van 3700 euro, is zo'n vrije sector huurwoning voor het gros van de Nederlanders gewoon onbereikbaar geworden.

  • kx22
  • Registratie: Juli 2009
  • Laatst online: 19-10 17:06
Rubbergrover1 schreef op woensdag 7 oktober 2026 @ 09:00:
[...]

En een totaal andere risico en volatiliteit.
Niet als je kijkt naar lange termijn. Een pandjesbaas koopt vaak een huis met het idee voor een termijn van 20 jaar. Dan heeft de huur namelijk de woning terugverdient.

Desnoods stoppen ze het in goud of andere edelmetalen.

  • kx22
  • Registratie: Juli 2009
  • Laatst online: 19-10 17:06
Draakje5 schreef op woensdag 7 oktober 2026 @ 09:06:
Volkomen begrijpelijk dat de vraag naar huurwoningen afneemt vanwege de hoge prijs. Ik heb overigens al nooit begrepen waarom mensen gaan huren. Er zal altijd een groep zijn die geen risico wilt, flexibiliteit en vrijheid wilt behouden. Maar met een hypotheeklast van minder dan de helft van een gemiddelde vrije sector huurprijs (1900 euro) is huren toch echt gewoon weggegooid geld.

Daarnaast moet je meestal 3x de huurprijs verdienen.. Dus moet je tegen de 6000 euro verdienen (bruto p/m) om een gemiddelde woning te kunnen huren. Met een modaal inkomen in NL van 3700 euro, is zo'n vrije sector huurwoning voor het gros van de Nederlanders gewoon onbereikbaar geworden.
Ja begreep ik zelf ook nooit, tot een kennis van mij 7-8 jaar heeft gehuurd na een scheiding. Hij wist niet of hij nog in NL wilde blijven of dat hij nog in dezelfde stad wilde wonen. Achteraf heeft hij natuurlijk spijt.

  • rube
  • Registratie: Juni 2006
  • Laatst online: 14:27
Rubbergrover1 schreef op woensdag 7 oktober 2026 @ 09:00:
[...]
En een totaal andere risico en volatiliteit.
Er zitten zeker verschillen tussen, toch is dat wel wat ik zie om mij heen en wat ik zelf ook heb gedaan en nog aan het doen ben.

  • Zenomyscus
  • Registratie: September 2012
  • Laatst online: 12:09
Draakje5 schreef op woensdag 7 oktober 2026 @ 09:06:
Maar met een hypotheeklast van minder dan de helft van een gemiddelde vrije sector huurprijs (1900 euro) is huren toch echt gewoon weggegooid geld.

Daarnaast moet je meestal 3x de huurprijs verdienen.. Dus moet je tegen de 6000 euro verdienen (bruto p/m) om een gemiddelde woning te kunnen huren.
Inmiddels huur ik al een tijdje niet meer, mede omdat het voor mij ook als weggegooid geld voelde. Maar niet iedereen denkt daar hetzelfde over natuurlijk om verschillende redenen, maar ik vermoed dat een groot deel van de huurders moet huren omdat ze niet anders kunnen. Ik en mijn partner vielen beide een tijd lang in die categorie en hetzelfde geldt voor een vriend van mij. Wij hadden overigens allen niet genoeg inkomen om 3x de huurprijs te dekken, maar geen van ons heeft daar uiteindelijk last van gehad. Ik moet toegeven dat het inmiddels wat jaren geleden is, maar er waren destijds mogelijkheden als je wat langer zocht. Denk aan iemand garant laten staan. Of zoals een vriend van mij een jaar huur vooruit betalen. Hij spaart veel omdat hij eigenlijk niks uitgeeft, maar in combinatie met zijn redelijk laag inkomen kon hij geen woning kopen omdat de hypotheek niet voldoende was. Uiteindelijk draait het voor een hypotheek om inkomen en niet om hoeveel je kan sparen omdat je vrijwel niets doet in je leven (dat zegt hij zelf ook). De verhuurder durfde het wel aan nadat hij een jaar aan huur had overgeboekt. En natuurlijk zijn dat anekdotes uit mijn omgeving, maar ik vermoed dat er wel meer mensen zijn die via via toch ergens aan een huurwoning komen terwijl het inkomen eigenlijk onvoldoende zou zijn en kopen ook geen optie is. Ten opzichte van enkele jaren geleden zijn de regels en het speelveld veranderd.

Veel huurwoningen zijn verkocht en de verhoudingen zijn anders gaan liggen, ik weet niet of het nu nog zou lukken een huurwoning te krijgen zonder (3x) het inkomen te hebben. Maar wat ik wil aangeven is dat er genoeg mensen zijn geweest die uiteindelijk wel iets konden huren, onder modaal verdienen en geen dekkende hypotheek kunnen krijgen.

  • Paprika
  • Registratie: September 2007
  • Laatst online: 16:04
Draakje5 schreef op woensdag 7 oktober 2026 @ 09:06:
Ik heb overigens al nooit begrepen waarom mensen gaan huren.
Wel een beetje kortzichtig om dit zo hard te stellen. In stedelijk gebied is het heel normaal om eerst jaren met huisgenoten te huren en daarna met een potentiële partner (zal in weinig steden anders zijn). Na de bankencrisis wist niemand hoe de woningmarkt zich zou ontwikkelen, en de financiële markt evenmin. Of heb jij toen maximaal geleend en alles in Vanguard All World gestoken met een factor 5x winst? Zo ja, netjes hoor! Dat iemand zo'n 10–12 jaar geleden door geboortejaar, woonomgeving en privésituatie op het juiste moment kon kopen, betekent niet dat iedereen in die positie zat of zit.

Huurcontracten van vóór corona waren na de rentestijging (vanaf zomer 2022) qua maandlasten vaak goedkoper dan kopen, regelmatig zelfs met een factor 2. Voor €1400–1500 huurde je met een dergelijk contract een gezinswoning (100-140m²) in de stad, dus ±€750 p.p. Daarvoor kon je in datzelfde jaar niets kopen.

Uiteraard is je aflossing niet weg, en op de lange termijn win je het zeer waarschijnlijk (100% garantie hebben we nooit) wel als je €350–400K leent tegen 4%, plus je hebt je eigen plek. Maar in de eerste jaren betaal je vooral rente, dus het duurt even voordat kopen financieel gunstiger is. En je moet het in je eentje ook nog kunnen lenen, met ±€80.000–90.000 minimaal aan inkomen. Met een partner is het allemaal al snel een stuk makkelijker, maar een aardig aandeel huurders zal geen partner hebben en dan is een huisgenoot in een huurwoning toch echt realistischer.

Je alternatief (want huren zou dom zijn) is dan een huisgenoot moeten vinden om samen mee te kopen met de belofte aan elkaar dat je er een bepaalde tijd blijft zitten ongeacht wat er gebeurd en zeer goede afspraken moeten maken qua ontbinding. Dat gaat bij relaties niet altijd even soepeltjes bij het uit elkaar gaan, en dat zal bij een vriendschap wanneer het opeens over harde cijfers en grote bedragen gaat vast niet veel beter zijn.

[ Voor 49% gewijzigd door Paprika op 07-10-2026 12:11 ]


  • W1ck1e
  • Registratie: Februari 2008
  • Nu online
Draakje5 schreef op woensdag 7 oktober 2026 @ 09:06:
... Ik heb overigens al nooit begrepen waarom mensen gaan huren. ...
Het overkomt menigeen dat ze geen hypotheek kunnen krijgen terwijl ze wel meer dan benodigde bedrag dat ze kwijt zijn (en kunnen betalen) aan de huur van de huidige woning. Niet iedereen woont bij hun ouders tot dat ze een huis kopen.

  • Draakje5
  • Registratie: November 2011
  • Laatst online: 12:03
In onze omgeving ken ik één groep die een woning met huisgenoten gehuurd heeft in de private sector ( m.u.v. van studentenkamers ) en ik kom zelf uit een stedelijk gebied (Arnhem-Nijmegen). Dit doet er inderdaad niets aan af dat het voorkomt onder starters.

Maar om nou selectief te quoten en te stellen dat de denkwijze kortzichtig is en het de normaalste zaak van de wereld is van starters om eerst een woning te huren met huisgenoten is dan ook wel weer een vrij beperkte denkwijze die zich grotendeels concentreert tot de grotere steden, zoals Amsterdam en Utrecht.

Het gros van de starters kiest nog steeds voor een andere aanpak, die veel 'normaler' is, zoals zelfstandig of met partner een woning betrekken.

Toevoeging: Ik begrijp het huren wel: maar alleen als je flexibiliteit wilt , geen risico (onder water woning enz), of inderdaad een starter bent en het eerst wilt proberen/aankijken of geen hypotheek krijgt.

[ Voor 12% gewijzigd door Draakje5 op 07-10-2026 12:48 ]


  • Marcel a
  • Registratie: November 2025
  • Nu online
@Draakje5

Als je enkel naar de maandlasten kijkt inclusief onderhoud e.d. is huren nog zo dom niet. Het enige dat je natuurlijk misloopt is vermogensopbouw.

Veel mensen wonen in een nieuwbouwwoning met alles net nieuw, maar als je in een woning leeft van 1980 of ouder kan het onderhoud/updaten behoorlijk in de papieren lopen. Wijs iets aan dat onderhoud nodig heeft en de rekening is zomaar €10.000,-.

  • Paprika
  • Registratie: September 2007
  • Laatst online: 16:04
Draakje5 schreef op woensdag 7 oktober 2026 @ 12:42:
In onze omgeving ken ik één groep die een woning met huisgenoten gehuurd heeft in de private sector ( m.u.v. van studentenkamers ) en ik kom zelf uit een stedelijk gebied (Arnhem-Nijmegen). Dit doet er inderdaad niets aan af dat het voorkomt onder starters.
Schrik in dat geval niet. De grootste huurstijging vond plaats in Nijmegen met +18,11%, maar wel deels doordat de gemiddelde huurwoning er kleiner werd en dat zorgt weer op z'n beurt, over het hele aanbod, voor een hogere m2 prijs.

(verder eens met je reactie)

[ Voor 24% gewijzigd door Paprika op 07-10-2026 13:52 ]


  • Valorian
  • Registratie: Januari 2002
  • Laatst online: 16:36
Marcel a schreef op woensdag 7 oktober 2026 @ 13:01:
@Draakje5

Als je enkel naar de maandlasten kijkt inclusief onderhoud e.d. is huren nog zo dom niet. Het enige dat je natuurlijk misloopt is vermogensopbouw.

Veel mensen wonen in een nieuwbouwwoning met alles net nieuw, maar als je in een woning leeft van 1980 of ouder kan het onderhoud/updaten behoorlijk in de papieren lopen. Wijs iets aan dat onderhoud nodig heeft en de rekening is zomaar €10.000,-.
Dat "enige wat je misloopt" klinkt alsof het peanuts is. Maar juist dat geeft mensen die kopen een enorme boost. Vergeet niet dat het niet alleen gaat om het stijgen van de waarde van de woning, iets wat op enkele 'deukjes' in de grafieken na vrijwel een zekerheid was en is, zeker als je kijkt naar lange termijn. Als dat het geval was dan kon iemand die theoretische besparing op onderhoud e.d. apart investeren in vastgoed en zou dat stukje misgelopen vermogensopbouw ook gecompenseerd zijn.

Nee, waar de écht waarde in zit is in een soort vliegwieleffect van een enorm bedrag kunnen investeren in een laag-risico-markt met hoog rendement icm belastingvoordeel genieten. Iemand die koopt:

- Heeft in één keer de kans om een relatief groot bedrag (de hypotheek) te lenen en te investeren in vastgoed (in zijn eigen woning), tegen een relatief bescheiden rente (want huis als onderpand) en in een markt waar historisch gezien op lange termijn altijd enorme winst werd gemaakt.

- Krijg over die lening een belastingkorting (HRA).

Kortom, huren is inderdaad niet per se dom, en vaak ook noodzaak (door gebrek aan andere opties). Maar als je niet hoeft dan is instappen op de koopmarkt vrijwel altijd een betere keuze. Huren is overigens wel erg sociaal, want je betaalt dan wel mee aan de HRA van de kopers maar ziet er zelf niets voor terug ;)

  • Paprika
  • Registratie: September 2007
  • Laatst online: 16:04
Valorian schreef op woensdag 7 oktober 2026 @ 14:06:
[...]
Nee, waar de écht waarde in zit is in een soort vliegwieleffect van een enorm bedrag kunnen investeren in een laag-risico-markt met hoog rendement icm belastingvoordeel genieten. Iemand die koopt:

- Heeft in één keer de kans om een relatief groot bedrag (de hypotheek) te lenen en te investeren in vastgoed (in zijn eigen woning), tegen een relatief bescheiden rente (want huis als onderpand) en in een markt waar historisch gezien op lange termijn altijd enorme winst werd gemaakt.

- Krijg over die lening een belastingkorting (HRA).
Als we het als directe investering zien dan kun je vrij van box-3 belasting/plannen ook toevoegen aan dit rijtje.

[ Voor 3% gewijzigd door Paprika op 07-10-2026 14:22 ]


  • Marcel a
  • Registratie: November 2025
  • Nu online
@Valorian

Het enige dat je misloopt moet je niet lezen als dat het te verwaarlozen is. Dat is het niet.

  • Roenie
  • Registratie: Juli 2000
  • Niet online
Het valt mij op dat huren versus kopen een soort van tweestrijd wordt waarin het voornamelijk over de financiën gaan.

Zowel huren als kopen hebben voor- en nadelen en afhankelijk van iemand zijn-haar omstandigheden en wensen komt daar het een of het ander uit.
kx22 schreef op woensdag 7 oktober 2026 @ 09:07:
[...]

Niet als je kijkt naar lange termijn. Een pandjesbaas koopt vaak een huis met het idee voor een termijn van 20 jaar. Dan heeft de huur namelijk de woning terugverdient.
Een geldverstrekker kijkt niet naar de lange termijn als je geld wil lenen om een belegging te financieren. Voor een huurwoning kun (en zul) je een groot deel van de investering lenen. Zolang de huuropbrengst versus leenrente positief uitvalt, levert dit een flinke hefboom op je investering op. Waardoor een verhuurder na die 20 jaar onder de streep aan de verhuur meer kan overhouden dan iemand die alleen de hoofdsom in ETF's investeert.

  • Paprika
  • Registratie: September 2007
  • Laatst online: 16:04
NVM cijfers voor Q3 zijn er: https://www.nvm.nl/wonen/marktinformatie-wonen/

Zeeland, Leiden en Haarlem jaar op jaar in de min, met o.a. het befaamde Delfzijl nog ruim in de plus.

[ Voor 41% gewijzigd door Paprika op 08-10-2026 10:37 ]


  • gambieter
  • Registratie: Oktober 2006
  • Niet online

gambieter

Just me & my cat

Roenie schreef op woensdag 7 oktober 2026 @ 17:49:
Het valt mij op dat huren versus kopen een soort van tweestrijd wordt waarin het voornamelijk over de financiën gaan.

Zowel huren als kopen hebben voor- en nadelen en afhankelijk van iemand zijn-haar omstandigheden en wensen komt daar het een of het ander uit.
Dit. Ik heb gekocht in 1999, gehuurd van 2007-2013 (emigratie), koop 2013-2016, gehuurd 2016-2022 (verhuisd naar een andere stad ver weg en veel prijziger), en nu weer koop sinds 2022. Omstandigheden veranderen, ik was heel tevreden met mijn 2013-2016 huis maar forensen was geen optie. En nu ben ik als woningeigenaar flink aan het ruzieen met de watetmaatschappij, wat me als huurder niet was gebeurd. Je kunt er bijna Cruijffiaans over praten.

Dus zelfs die uitkomst is niet vaststaand voor altijd.

I had a decent lunch, and I'm feeling quite amiable. That's why you're still alive.


  • mitsumark
  • Registratie: Juni 2009
  • Laatst online: 14:20
Marcel a schreef op woensdag 7 oktober 2026 @ 13:01:
@Draakje5

Als je enkel naar de maandlasten kijkt inclusief onderhoud e.d. is huren nog zo dom niet. Het enige dat je natuurlijk misloopt is vermogensopbouw.
Het enige? Bij een "lage" rente is het deel aflossing 2/3e van het totaal, bij een "hoge" rente de helft.
Een deel daarvan ben je inderdaad kwijt aan onderhoud en andere bijkomende kosten, maar dat is peanuts vergeleken de tonnen aan vermogensopbouw.

Neem het stuk aflossing dan niet mee in de vergelijking, of voeg een "spaar"component toe bij huren, dat geeft een beter beeld.

Mijn hypotheek is bv 300 rente (bruto) en 700 aflossing. Die 700 zijn geen kosten, maar een "risicovolle" investering in vermogensopbouw.
Als je dit vergelijkt met een huur van 1000 kom je bedrogen uit.

[ Voor 24% gewijzigd door mitsumark op 08-10-2026 12:36 ]


  • assje
  • Registratie: Maart 2007
  • Laatst online: 16:50
Koop en huur vergelijken op maandlast raakt sowieso kant nog wal; erg hardnekkig wel. Sowieso is kijken naar hypotheeklast al niet doelmatig; de overwaarde vertegenwoordigt namelijk ook een opportunity cost.

Blijf je wonen in een woning van 700k met een hypotheek van 350k dan heb je hypotheeklasten over 350k en opportunity cost over de andere 350k. Daarnaast heb je dan nog de kosten van onderhoud, belastingen. Daar tegenover staat dan weer (kans op) waardestijging en risico.

Stel je rekent met een rentederving van 3% dan kost een hypotheekvrije woning van €700k al €1.750/maand.

[ Voor 16% gewijzigd door assje op 08-10-2026 12:49 ]

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • jeroenkb
  • Registratie: November 2020
  • Niet online
Rubbergrover1 schreef op donderdag 1 oktober 2026 @ 08:52:
[...]
Of even simpel gezegd, als je de AOW-leeftijd hebt of nadert (na 30 jaar aflossen) mag je niet meer dan 750 euro per maand hypotheeklasten hebben. Onafhankelijk van hoeveel pensioen je hebt opgebouwd. [/i]
Nu ga je te kort door de bocht. Je mag natuurlijk hogere hypotheeklasten hebben. Alleen niet met een aflossingsvrije hypotheek, maar natuurlijk wel met vorm waarbij je wel aflost.
Valorian schreef op woensdag 7 oktober 2026 @ 14:06:
Kortom, huren is inderdaad niet per se dom, en vaak ook noodzaak (door gebrek aan andere opties). Maar als je niet hoeft dan is instappen op de koopmarkt vrijwel altijd een betere keuze.
Dat geldt vooral als je uitgaat van de laatste jaren, waarin er nagenoeg altijd sprake was van waardestijging en meer vraag dan aanbod. Er is zeker een groep die het daar totaal niet mee eens is. Bijvoorbeeld de groep mensen die in het verleden hun woning niet hebben kunnen verkopen en daardoor vast bleven zitten ondanks dat ze wel zouden willen verhuizen (en soms zelfs al een andere koopwoning hadden, met alle ellende die daarmee gepaard gaat). Of de groep die met verlies heeft moeten verkopen en voor hun nieuwe woning in plaats van overwaarde juist een extra lening hebben moeten afsluiten. Of mensen die een jaar of langer hebben moeten wachten tot hun oude woning verkocht raakte.

En dan heb ik het nog niet eens over funderingsherstel, asbest, betonrot/kwaaitaal etc. die onverwacht kunnen leiden tot flinke extra kosten aan je koopwoning.

"In een ideale wereld", met voldoende koop- en huurwoningen, zal het verschil tussen koop en huur vooral zitten in het gemak van zo kunnen opzeggen en niet over onderhoud hoeven na te denken versus de vrijheid van je woning volledig naar je eigen hand kunnen zetten. En zullen de financiële verschillen ondergeschikt zijn aan die keuzes.

  • Marcel a
  • Registratie: November 2025
  • Nu online
mitsumark schreef op donderdag 8 oktober 2026 @ 12:17:
[...]
Het enige? Bij een "lage" rente is het deel aflossing 2/3e van het totaal, bij een "hoge" rente de helft.
Een deel daarvan ben je inderdaad kwijt aan onderhoud en andere bijkomende kosten, maar dat is peanuts vergeleken de tonnen aan vermogensopbouw.

Neem het stuk aflossing dan niet mee in de vergelijking, of voeg een "spaar"component toe bij huren, dat geeft een beter beeld.

Mijn hypotheek is bv 300 rente (bruto) en 700 aflossing. Die 700 zijn geen kosten, maar een "risicovolle" investering in vermogensopbouw.
Als je dit vergelijkt met een huur van 1000 kom je bedrogen uit.
Bedrogen uitkomen lijkt me hier niet de correctie toepassing van dit gezegde....

Hoe dan ook: leuke rekensom, maar doet totaal niet ter zake voor de gemiddelde starter of jong gezin. De annuïteit wordt gewoon ervaren als maandlast en is dat in de praktijk ook. En ik had het over maandlasten..... Niet over kosten.

Een huurder moet huur betalen en een koper de annuïteit + onderhoud. De beloning voor de koper is vermogensopbouw. De huurder heeft niets.

  • mitsumark
  • Registratie: Juni 2009
  • Laatst online: 14:20
Marcel a schreef op donderdag 8 oktober 2026 @ 15:20:
[...]

Bedrogen uitkomen lijkt me hier niet de correctie toepassing van dit gezegde....

Hoe dan ook: leuke rekensom, maar doet totaal niet ter zake voor de gemiddelde starter of jong gezin. De annuïteit wordt gewoon ervaren als maandlast en is dat in de praktijk ook. En ik had het over maandlasten..... Niet over kosten.

Een huurder moet huur betalen en een koper de annuïteit + onderhoud. De beloning voor de koper is vermogensopbouw. De huurder heeft niets.
Volgens mij is dit exact hoe/wanneer je dit gezegde gebruikt.

Als het volgens jou niet ter zake doet omdat het anders wordt ervaren hebben we een kennis/educatie probleem imo (zonder het dom te noemen), maar de getallen zijn wat ze zijn.

Dat staat natuurlijk wel los van welke financiele ruimte er is.
Waarschijnlijk zijn 1500 hypotheek en 1000 huur (+500 sparen) beter met elkaar te vergelijken (heb het rekensommetje even niet gemaakt), maar als je die 1500 niet kunt uitgeven heb je weinig keus natuurlijk.

  • Marcel a
  • Registratie: November 2025
  • Nu online
mitsumark schreef op donderdag 8 oktober 2026 @ 15:53:
[...]

Volgens mij is dit exact hoe/wanneer je dit gezegde gebruikt.

Als het volgens jou niet ter zake doet omdat het anders wordt ervaren hebben we een kennis/educatie probleem imo (zonder het dom te noemen), maar de getallen zijn wat ze zijn.

Dat staat natuurlijk wel los van welke financiele ruimte er is.
Waarschijnlijk zijn 1500 hypotheek en 1000 huur (+500 sparen) beter met elkaar te vergelijken (heb het rekensommetje even niet gemaakt), maar als je die 1500 niet kunt uitgeven heb je weinig keus natuurlijk.
Jij hebt in ieder geval een leesprobleem (zonder het dom te willen noemen). Ik heb het niet over 'ervaren'. Er is een verschil tussen maandlasten en kosten zoals je zelf al aangeeft. Een gezin met een inkomen van netto €3000 heeft er niets aan als de annuïteit van €2300 voor een groot deel uit een aflossing bestaat. Ze kunnen het bedrag gewoonweg niet opbrengen. Dus een dergelijk gezin vergelijkt maandlasten.

  • jmderonde
  • Registratie: December 2005
  • Laatst online: 15-10 11:06
assje schreef op donderdag 8 oktober 2026 @ 12:47:
Koop en huur vergelijken op maandlast raakt sowieso kant nog wal; erg hardnekkig wel. Sowieso is kijken naar hypotheeklast al niet doelmatig; de overwaarde vertegenwoordigt namelijk ook een opportunity cost.

Blijf je wonen in een woning van 700k met een hypotheek van 350k dan heb je hypotheeklasten over 350k en opportunity cost over de andere 350k. Daarnaast heb je dan nog de kosten van onderhoud, belastingen. Daar tegenover staat dan weer (kans op) waardestijging en risico.

Stel je rekent met een rentederving van 3% dan kost een hypotheekvrije woning van €700k al €1.750/maand.
Dat is een goed punt inderdaad. Die 350k zit 'vast' in stenen dus dat rendement loop je mis. Maar als je dat mee wil nemen, dan moet je het natuurlijk wel verrekenen met het langjarig gemiddelde van vastgoed rendement. Dat ligt tussen de 3-5%. Dat is overigens wel minder dan wat je langjarig gemiddeld krijgt op een breed gespreide ETF (7-9%)

Mijn vorige huis heb ik 20 jaar gehad en ik heb gekocht vlak voor de kredietcrisis. Als ik achteraf terug reken was de waardestijging inclusief jaren onder water gestaan te hebben, gemiddeld ruim 1000 euro per maand.

  • Paprika
  • Registratie: September 2007
  • Laatst online: 16:04
jmderonde schreef op donderdag 8 oktober 2026 @ 17:00:
[...]
Mijn vorige huis heb ik 20 jaar gehad en ik heb gekocht vlak voor de kredietcrisis. Als ik achteraf terug reken was de waardestijging inclusief jaren onder water gestaan te hebben, gemiddeld ruim 1000 euro per maand.
En als je dan ook nog het verschil in maandlasten/rente meeneemt t.o.v. kopen nu? :P

[ Voor 3% gewijzigd door Paprika op 08-10-2026 17:09 ]


  • jellybrah
  • Registratie: April 2019
  • Laatst online: 13:59
jmderonde schreef op donderdag 8 oktober 2026 @ 17:00:
[...]

Dat is een goed punt inderdaad. Die 350k zit 'vast' in stenen dus dat rendement loop je mis. Maar als je dat mee wil nemen, dan moet je het natuurlijk wel verrekenen met het langjarig gemiddelde van vastgoed rendement. Dat ligt tussen de 3-5%. Dat is overigens wel minder dan wat je langjarig gemiddeld krijgt op een breed gespreide ETF (7-9%)

Mijn vorige huis heb ik 20 jaar gehad en ik heb gekocht vlak voor de kredietcrisis. Als ik achteraf terug reken was de waardestijging inclusief jaren onder water gestaan te hebben, gemiddeld ruim 1000 euro per maand.
Ik heb vast een stuk gemist maar dat geld "vast" in stenen, opportunity cost en nog meer van dat jargon. Hoe ga je dat geld laten renderen als het.. vast zit. Je had het geld niet, het is overwaarde. Dus waarde, als in waardestijging. Het heeft al gerendeerd.

  • jmderonde
  • Registratie: December 2005
  • Laatst online: 15-10 11:06
jellybrah schreef op donderdag 8 oktober 2026 @ 20:28:
[...]

Ik heb vast een stuk gemist maar dat geld "vast" in stenen, opportunity cost en nog meer van dat jargon. Hoe ga je dat geld laten renderen als het.. vast zit. Je had het geld niet, het is overwaarde. Dus waarde, als in waardestijging. Het heeft al gerendeerd.
Assje geeft aan dat hij in zijn ogen voor de overwaarde rendement misloopt. Hij geeft aan 3%. Terwijl ik daar tegenover stel dat ik het zie dat ik dat geld 'geinvesteerd' heb in vastgoed wat op een langjarig gemiddelde 3-5% rendement geeft.
Je ziet vooral dat mensen die aan verhuizen denken, bijvoorbeeld de huidige hypotheeklasten vergelijken met bv de huur van een andere woning. Of de hoogte van de huidige hypotheek vergelijken met de koopprijs van een andere woning. Als zo iemand op dit moment woont met een hypotheek van 350k, maar eventuele andere woningen 7 ton kosten (of het equivalent in huur), dan hoor je soms mensen klagen dat ze 'dus' bij een verhuizing heel veel duurder uit zijn. Omdat ze dan kijken naar de woonlasten van die woning van 7 ton. En dan 'vergeten' dat ze op dit moment ook nog 350k in de stenen hebben zitten.

  • J_C_W
  • Registratie: December 2020
  • Niet online
Vandaag in het FD dat de vraag naar nieuwbouwwoningen daalt, vooral bij appartementen.

Honderdduizend nieuwe woningen per jaar, maar wie koopt ze? (paywall)

Nieuwbouw is nu minder aantrekkelijk dan bestaande bouw: veel aanbod van ex-huur, minder financiële en kwaliteitsvoordelen meer tov bestaande bouw. En het is simpelweg te duur (hoge rente, minder investeerders, hogere bouwkosten en doorlooptijden, krimpflatie), waardoor kopers uitstellen.

Wordt alweer gehint naar een nieuwe crisis: "‘Als de rente nog harder stijgt, kan er massaal een kopersstaking ontstaan’, denkt Peter Boelhouwer. De hoogleraar huisvestingssystemen aan de TU Delft wijst op de situatie rond de kredietcrisis bijna twintig jaar geleden."

  • hoevenpe
  • Registratie: Juni 2000
  • Laatst online: 13:42
J_C_W schreef op zaterdag 10 oktober 2026 @ 13:12:
Vandaag in het FD dat de vraag naar nieuwbouwwoningen daalt, vooral bij appartementen.
Vroeger was nieuwbouw goedkoper, mede door het ontbreken van 6% KK. Anno 2026 is het per m2 fors duurder dan bestaande huizen en zaken die vroeger vanzelfsprekend waren als genoeg parkeergelegenheid, een ruime tuin en/of berging, etc. extra of helemaal niet mogelijk.

Nieuwbouw appartementen zijn te duur voor starters en bieden tegelijkertijd te weinig meerwaarde voor doorstromers met forse overwaarde. Grondgebonden nieuwbouwhuizen lopen daarentegen nog wel erg goed.

[ Voor 6% gewijzigd door hoevenpe op 10-10-2026 13:47 ]

Regio Utrecht 1850Wp@79° 3700Wp@259°


  • J_C_W
  • Registratie: December 2020
  • Niet online
Inderdaad, wat ik nog vergeten was uit het artikel zijn de overheidseisen voor betaalbare bouw waardoor noodgedwongen veel kleine appartementen worden gebouwd waar weinig vraag naar is. Maar de minister wil het beleid nu niet aanpassen. Ik voorzie dat die kleine appartementen de nieuwe getto's van de toekomst worden over een jaar of 20-30. Of als de bevolking al eerder daalt een soort Pruitt-Igoe scenario. De middenklasse gaat vooral in de eengezinswoningen die de babyboomers achterlaten wonen.

[ Voor 8% gewijzigd door J_C_W op 10-10-2026 14:04 ]


  • Ypuh
  • Registratie: Oktober 2013
  • Laatst online: 14:43
Dat lijkt me wat simpel gesteld. Ik ben het eens dat die 45m2 appartementen in mijn ogen meer studentenwoningen zijn dan daadwerkelijke woonhuizen. Toch als je naar Hong Kong en Tokyo kijkt, dan is 45m2 gewoon een ruime gezinswoning.

In mijn beleving gaat de tweesplitsing tussen wie erft en voor wie niets te erven valt nog duidelijker worden. Als ouders een huis achter laten aan de kinderen, dan is de kans groot dat die kinderen (en kleinkinderen) óók al een koopwoning hebben kunnen bemachtigen. Voor wiens ouders hun hele leven gehuurd hebben, is het praktisch al een heel stuk lastiger om een voet tussen de deur op de woningmarkt te krijgen. Het is niet alsof die geerfde woningen weggegeven gaan worden voor een vriendenprijsje, dus die blijven ontoegankelijk voor de ~40% die nog geen koophuis bezit.

Voor starters blijft het moeilijker worden, die erfenissen drijven de koopprijzen alleen maar verder op. Je gaat straks situaties krijgen dat iemand met een dubbele master en 2x modaal op 45m2 woont en een kassiere van de Trekpleister in een vrijstaande nieuwbouwwoning. Ook denk ik dat je als sociale huurder straks beter af bent dan als koopstarter.

[ Voor 11% gewijzigd door Ypuh op 10-10-2026 14:14 ]


  • Magpie
  • Registratie: September 2013
  • Nu online
Eens, de tsunami aan erfenissen zorgt voor een tweedeling op de woningmarkt. Tegelijkertijd kan het aanbod op de langere termijn wel eens gaan stijgen door het verdwijnen van de babyboom generatie. Veel aanbod op de markt van erfgenamen. Dat kan dan weer gunstig uitpakken voor starters.
J_C_W schreef op zaterdag 10 oktober 2026 @ 13:12:
Vandaag in het FD dat de vraag naar nieuwbouwwoningen daalt, vooral bij appartementen.

Honderdduizend nieuwe woningen per jaar, maar wie koopt ze? (paywall)

Nieuwbouw is nu minder aantrekkelijk dan bestaande bouw: veel aanbod van ex-huur, minder financiële en kwaliteitsvoordelen meer tov bestaande bouw. En het is simpelweg te duur (hoge rente, minder investeerders, hogere bouwkosten en doorlooptijden, krimpflatie), waardoor kopers uitstellen.

Wordt alweer gehint naar een nieuwe crisis: "‘Als de rente nog harder stijgt, kan er massaal een kopersstaking ontstaan’, denkt Peter Boelhouwer. De hoogleraar huisvestingssystemen aan de TU Delft wijst op de situatie rond de kredietcrisis bijna twintig jaar geleden."
Belangrijke vraag lijkt mij of mensen de woningen niet kunnen kopen of niet willen kopen.

Even heel bot gezegd, als mensen het wel kunnen betalen, maar het te weinig waar voor je geld vinden, dan vind ik dat er niet echt sprake is van woningnood, maar eerder van een luxeprobleem. Maar als het gaat om woningen die niet te betalen zijn, dan is het een heel ander probleem.

Als ik zie wat je tegenwoordig voor een kleine eengezinswoning in de grote steden moet betalen, dan is dat gewoon heel veel geld. Dat gaat zo richting 6-7 ton. Kijk je naar de doelgroep, jonge gezinnen die hun appartementje ontgroeid zijn, dan zijn dat vaak mensen die dat qua hypotheek bij lange na niet kunnen betalen. En die dat alleen kunnen betalen dankzij enkele tonnen aan overwaarde.

Maar als door een stokkende markt dat kaartenhuis van overwaarde instort, dan zullen die woningen nooit meer 6-7 ton kunnen opbrengen. En juist omdat die woningen voor een groot deel uit overwaarde moeten worden betaald, zullen de potentiele kopers ook snel afhaken als de markt ook maar iets stagneert.

  • GoldenSample
  • Registratie: Januari 2005
  • Niet online

GoldenSample

Huub, Huub, Barbatruc!

J_C_W schreef op zaterdag 10 oktober 2026 @ 13:12:
Vandaag in het FD dat de vraag naar nieuwbouwwoningen daalt, vooral bij appartementen.

Honderdduizend nieuwe woningen per jaar, maar wie koopt ze? (paywall)

Nieuwbouw is nu minder aantrekkelijk dan bestaande bouw: veel aanbod van ex-huur, minder financiële en kwaliteitsvoordelen meer tov bestaande bouw. En het is simpelweg te duur (hoge rente, minder investeerders, hogere bouwkosten en doorlooptijden, krimpflatie), waardoor kopers uitstellen.

Wordt alweer gehint naar een nieuwe crisis: "‘Als de rente nog harder stijgt, kan er massaal een kopersstaking ontstaan’, denkt Peter Boelhouwer. De hoogleraar huisvestingssystemen aan de TU Delft wijst op de situatie rond de kredietcrisis bijna twintig jaar geleden."
Misschien nog maar wat extra 'marktwerking' en geld in de zeepbel blazen dus! Zou je toch mooi zijn als we over een jaar of 10 een gemiddelde woning'waarde' van 1 miljoen hebben!
Rubbergrover1 schreef op zaterdag 10 oktober 2026 @ 18:16:
[...]

Belangrijke vraag lijkt mij of mensen de woningen niet kunnen kopen of niet willen kopen.

Even heel bot gezegd, als mensen het wel kunnen betalen, maar het te weinig waar voor je geld vinden, dan vind ik dat er niet echt sprake is van woningnood, maar eerder van een luxeprobleem. Maar als het gaat om woningen die niet te betalen zijn, dan is het een heel ander probleem.

Als ik zie wat je tegenwoordig voor een kleine eengezinswoning in de grote steden moet betalen, dan is dat gewoon heel veel geld. Dat gaat zo richting 6-7 ton. Kijk je naar de doelgroep, jonge gezinnen die hun appartementje ontgroeid zijn, dan zijn dat vaak mensen die dat qua hypotheek bij lange na niet kunnen betalen. En die dat alleen kunnen betalen dankzij enkele tonnen aan overwaarde.

Maar als door een stokkende markt dat kaartenhuis van overwaarde instort, dan zullen die woningen nooit meer 6-7 ton kunnen opbrengen. En juist omdat die woningen voor een groot deel uit overwaarde moeten worden betaald, zullen de potentiele kopers ook snel afhaken als de markt ook maar iets stagneert.
Bingo. Het debiele navelstaren dat alles een (surrogaat) 'vrije'markt moet zijn waar heel selectieve regels heilig of juist niet zijn (HRA & belastingvoordelen voor koopwoningen, onbelaste waardestijging, gemeentes afhankelijk van dure bouwgrond als inkomsten, arbitraire keuzes in leennormen, de jubelton & het laag belasten van erfernissen, plotselinge extra belasting voor instanties die niet commercieel verhuren) is een gigantisch bord voor de kop een vereiste om überhaupt in de woning'markt' te kunnen geloven.

Probleem is dat dit zo ongelooflijk hard we in geramd zit en er aan allekant totale ideeën armoede is. Buiten meer 'markt' en deze 'aanjagen' (met subsidies aan alle kanten) is er geen enkel idee.

Volkshuisvesting hebben we nodig, gold-old woningbouwcorporaties die gewoon er grootschalig oplos kunnen bouwen in lange termijn plannen. Dat zet zoden aan de dijk.

Bikemounts.nl Zelf ontworpen & op maat gemaakte houders voor bikeradars & fietscomputers.


  • kdekker
  • Registratie: Januari 2005
  • Niet online
hoevenpe schreef op zaterdag 10 oktober 2026 @ 13:38:
[...]

Vroeger was nieuwbouw goedkoper, mede door het ontbreken van 6% KK. Anno 2026 is het per m2 fors duurder dan bestaande huizen en zaken die vroeger vanzelfsprekend waren als genoeg parkeergelegenheid, een ruime tuin en/of berging, etc. extra of helemaal niet mogelijk.

Nieuwbouw appartementen zijn te duur voor starters en bieden tegelijkertijd te weinig meerwaarde voor doorstromers met forse overwaarde. Grondgebonden nieuwbouwhuizen lopen daarentegen nog wel erg goed.
Bij nieuwbouw betaal je BTW. Dat is aanzienlijk hoger dan kk (vroeger ook al). Bij een v.o.n. huis is dat in prijs verrekend.

Ik weet niet hoever weg vroeger voor je is. Er was idd een periode dat de woz waarde in het jaar nadat de woning op de peildatum af was hoger was dan de nieuwbouwprijs. Maar dan wordt vergeten dat verhuizen/inrichten van een kaal nieuwbouw huis ook een smak geld kost, wat je wel bij je v.o.n. moet optellen, maar niet perse zichtbaar is in de woz waarde. Los daarvan: zelf bouwen kost een bak tijd, maar is wel erg leuk.

  • J_C_W
  • Registratie: December 2020
  • Niet online
Rubbergrover1 schreef op zaterdag 10 oktober 2026 @ 18:16:
[...]

Belangrijke vraag lijkt mij of mensen de woningen niet kunnen kopen of niet willen kopen.

Even heel bot gezegd, als mensen het wel kunnen betalen, maar het te weinig waar voor je geld vinden, dan vind ik dat er niet echt sprake is van woningnood, maar eerder van een luxeprobleem. Maar als het gaat om woningen die niet te betalen zijn, dan is het een heel ander probleem.

Als ik zie wat je tegenwoordig voor een kleine eengezinswoning in de grote steden moet betalen, dan is dat gewoon heel veel geld. Dat gaat zo richting 6-7 ton. Kijk je naar de doelgroep, jonge gezinnen die hun appartementje ontgroeid zijn, dan zijn dat vaak mensen die dat qua hypotheek bij lange na niet kunnen betalen. En die dat alleen kunnen betalen dankzij enkele tonnen aan overwaarde.

Maar als door een stokkende markt dat kaartenhuis van overwaarde instort, dan zullen die woningen nooit meer 6-7 ton kunnen opbrengen. En juist omdat die woningen voor een groot deel uit overwaarde moeten worden betaald, zullen de potentiele kopers ook snel afhaken als de markt ook maar iets stagneert.
Het antwoord is denk ik dat de mensen die kunnen kopen nu te weinig kunnen vinden dat ze willen kopen en de mensen die het huidige aanbod willen kopen niet genoeg middelen hebben om te kunnen kopen.

De meeste koopstarters in mijn bubbel zijn hoogopgeleide stellen van rond de dertig die ruim een half miljoen hypotheek kunnen krijgen en een ton aan spaargeld te besteden hebben aan hun eerste woning. Zij zoeken vaak een ruitjeshuis in een stad dat ze kunnen opknappen. Deze huizen worden vaak bewoond door oudere mensen die een appartement zoeken of gezinnen die willen doorstromen naar een grotere woning. Maar die vinden het (nieuwbouw)aanbod te schraal. Deze groepen kunnen dus wel kopen, maar toch loopt het vast door het beperkte aanbod. Terwijl veel alleenstaanden wel zo'n klein nieuwbouwappartement zouden willen kopen, maar die kunnen dat niet betalen.

Vroeger was de modale huizenkoper een middelbaar opgeleide eenverdiener en tegenwoordig zijn het hoogopgeleide tweeverdieners. En in de toekomst worden het vrees ik tweeverdieners met een dikke erfenis.

  • Laapo
  • Registratie: Juni 2020
  • Laatst online: 19-10 08:31
Honderden mensen protesteren in Amsterdam voor betaalbare huur

Opnieuw een woonprotest in de binnenstad vanmiddag. De eerste was in 2021, maar in die vijf jaar tijd is het nog niet veel opgeschoten, zeggen de organisatoren. Het motto luidt: 'Huizen voor mensen, niet voor winst'.

Op het protest zijn honderden mensen afgekomen. De demonstratie begon om 14.00 uur op de Dam met sprekers en muziek. Daarna volgde een mars door de binnenstad en eindigde de actie rond 15.45 uur weer op de Dam.
https://www.at5.nl/artike...rdam-voor-betaalbare-huur

Liep er toevallig langs, even blijven hangen ook. Mix van jong en oud. Mocht dit een maandelijks dingetje worden dan kan het best aanzwellen tot iets serieus. Voor nu oogde het toch net eventjes te magertjes.

  • dimi_v
  • Registratie: December 2005
  • Laatst online: 15:13
Magpie schreef op zaterdag 10 oktober 2026 @ 14:26:
Eens, de tsunami aan erfenissen zorgt voor een tweedeling op de woningmarkt.
Een heilig huisje (leuke woordspeling in dit topic) voor velen, maar ik ben niet tegen veel hogere erfbelasting. Zeker als dit in vastgoed zit, wat mij betreft kan er best bv naar de winst gekeken worden. Huis ooit voor 100k gulden gekocht, gat nu voor 5+ ton in euro's van de hand. Waarom zou je daar geen IB tarief over heffen, als ik zoveel geld moet verdienen met werken betaal ik mij ook blauw.

Erfenissen zijn toch vaak vooral gratis geld, je kunt natuurlijk nog steeds met drempels werken zodat mensen die een paar centen erven niet meteen belasting betalen. De tweedeling gaat heel groot worden, er zijn nu al gen Z-ers die niet meer hoeven (en ook niet meer willen) werken omdat ze al een miljoenenerfenis op jonge leefijd ontvingen.

https://www.ad.nl/economie/grootste-vermogensoverdracht-ooit-boomers-laten-1000-miljard-na-en-dat-kan-land-op-zn-kop-zetten~ac1b6c0f/
Iemand als econoom Jona van Loenen, bezig met een boek over dit onderwerp, denkt zelfs dat de boomerbiljoenen de maatschappij op zijn kop kunnen zetten.

„Je loopt het risico dat er opnieuw een ‘feodale’ maatschappij ontstaat, waarin bepalend is in welke familie je geboren bent en hoeveel geld die familie heeft. Terwijl we nu nog in een meritocratie leven, een samenleving waarin je verdienste, je merite, telt. Dat je geld verdient met hard werken, met studeren, met ondernemen.’’

In die ‘feodale’ samenleving nemen de klassenverschillen toe. Zo kunnen mensen met een dikke erfenis makkelijk vroeg met pensioen, waar anderen tot hoge leeftijd door moeten ploegen. Dat heeft bijvoorbeeld tot gevolg dat nog minder werkenden de oplopende rijkskosten voor bijvoorbeeld de zorg op moeten hoesten’’, vult econoom Simon Toussaint (Universiteit Leiden) aan. En misschien zal het rijkste deel van de bevolking, die de miljoenen al vroeg op zich af ziet komen, wel nooit aan het werk gaan. Van Loenen: „Dat zie ik al om mij heen, in mijn eigen kring.’’
Simpel zal de oplossing wel weer niet zijn, maar er mag best wat veranderen.

  • hoevenpe
  • Registratie: Juni 2000
  • Laatst online: 13:42
Laapo schreef op zaterdag 10 oktober 2026 @ 22:57:
Mocht dit een maandelijks dingetje worden dan kan het best aanzwellen tot iets serieus.
Waar komt dat idee vandaan dat al die projectontwikkelaars en woningbouwverenigingen niet bouwen omdat ze er nog meer aan willen verdienen? Was het maar zo simpel...

Stel een sociale huurwoning kost 300k om te realiseren: bij 4% rente is dat alleen al 1000 euro per maand, meer dan de maximale verhuurprijs van 932 euro. Tel daar reservering onderhoud, loon- en overige kosten van de WBV, risico op wanbetaling, extra eisen vanuit de lokale politiek, etc. etc. bij op en zo'n woning zal ongeveer 1500 per maand moeten opleveren om quitte te spelen.

Het is niet voor niets dat bij nieuwbouw deze huizen zwaar gesubsidieerd worden door 30% koop in hetzelfde project, anders moet er fors geld bij.

Regio Utrecht 1850Wp@79° 3700Wp@259°


  • Marcel a
  • Registratie: November 2025
  • Nu online
Ik word altijd wat simpel van dat rekenen met opportuniteitskosten. Als je altijd en eeuwig eerst de misgelopen rente van je investering rekent als geen winst maar ook geen verlies.... Je investeert €300.000 in een woning en die levert vervolgens huur op. Die huur moet de kosten dekken. Als je dat geld niet hebt geleend heb je geen rentekosten.

  • TvanW
  • Registratie: Augustus 2017
  • Niet online
Marcel a schreef op zondag 11 oktober 2026 @ 11:07:
Ik word altijd wat simpel van dat rekenen met opportuniteitskosten. Als je altijd en eeuwig eerst de misgelopen rente van je investering rekent als geen winst maar ook geen verlies.... Je investeert €300.000 in een woning en die levert vervolgens huur op. Die huur moet de kosten dekken. Als je dat geld niet hebt geleend heb je geen rentekosten.
Maar ook geen renteinkomsten als je die 300.000 bij een bank laat staan.

  • hoevenpe
  • Registratie: Juni 2000
  • Laatst online: 13:42
Marcel a schreef op zondag 11 oktober 2026 @ 11:07:
Ik word altijd wat simpel van dat rekenen met opportuniteitskosten.
Zelfs de Staat der Nederlanden betaald momenteel 3,6% rente voor een 10 jarige lening, gratis geld bestaat niet.

Stel dat een WBV miljarden op een rekening heeft staan dan levert dat ook geld op om elders financiële gaten te dichten. Linksom of rechtsom komt verhuren niet meer uit, het is niet voor niets dat commerciële en particuliere verhuurders massaal hun panden in de verkoop doen.

Regio Utrecht 1850Wp@79° 3700Wp@259°


  • Marcel a
  • Registratie: November 2025
  • Nu online
TvanW schreef op zondag 11 oktober 2026 @ 11:12:
[...]

Maar ook geen renteinkomsten als je die 300.000 bij een bank laat staan.
Klopt, je hebt huurinkomsten. Ik ga morgen naar mijn werk. Dan kan ik dus niet uitslapen. Als je investeert in een project wil je dat de opbrengst in ieder geval hoger is dan de misgelopen rente. Begrijp ik best op de lange termijn, maar het onderwerp was sociale woningbouw.

  • belmonde
  • Registratie: December 2018
  • Laatst online: 13:52
De regering moet paal en perk aan grondprijzen voor woningbouw stellen.. Ik bedoel de handel in grond die warm liggen.. Handel in warme grond moet compleet verboden worden. De regering moet het recht hebben om grond aan te kopen van de boer/eigenaar voor redelijke prijs. Gewone prijs. Voor algemeen belang mag daar niet mee gespeculeerd worden. Dat de grond voor 10 x de landbouwwaarde gekocht word of nog erger dan nog door en doorverkocht wordt. Nee, als provincie/gemeente een goed noodzakelijk plan voor woningbouw heeft mag ze de grond innemen en betaald een maximumprijs.. Wonen is een recht ! En dus moeten er regels voor zijn. EN geen vrije markt.

  • Marcel a
  • Registratie: November 2025
  • Nu online
@belmonde

Maar iemand gaat die winst pakken. Is het niet de boer of de overheid dan is het wel de nieuwe eigenaar van de woning die tot aankoop overgaat. Of woningen er goedkoper door worden betwijfel ik. Grond geschikt voor woningbouw is schaars.

Als de overheid de winst pakt kan ze die in ieder geval gebruiken voor het algemeen nut. In die zin begrijp ik je oproep. De overheid gaat dan wel speculeren. Dat maakt het natuurlijk spannend.

[ Voor 9% gewijzigd door Marcel a op 11-10-2026 12:24 ]


  • Ypuh
  • Registratie: Oktober 2013
  • Laatst online: 14:43
Marcel a schreef op zondag 11 oktober 2026 @ 11:07:
Ik word altijd wat simpel van dat rekenen met opportuniteitskosten. Als je altijd en eeuwig eerst de misgelopen rente van je investering rekent als geen winst maar ook geen verlies.... Je investeert €300.000 in een woning en die levert vervolgens huur op. Die huur moet de kosten dekken. Als je dat geld niet hebt geleend heb je geen rentekosten.
Volgens mij is dit de hele essentie van investeren. Waarom geld investeren als je meer verdiend en minder risico loopt met niets doen (i.e. staatsleningen)?

Sociale huur wordt gesubsidieerd, maar ook woningbouwverenigingen kunnen niet oneindig verlies lopen lijkt mij.

  • Knowzem
  • Registratie: November 2024
  • Laatst online: 16:05
dimi_v schreef op zaterdag 10 oktober 2026 @ 23:38:
Erfenissen zijn toch vaak vooral gratis geld, je kunt natuurlijk nog steeds met drempels werken zodat mensen die een paar centen erven niet meteen belasting betalen. De tweedeling gaat heel groot worden, er zijn nu al gen Z-ers die niet meer hoeven (en ook niet meer willen) werken omdat ze al een miljoenenerfenis op jonge leefijd ontvingen.
Wat ik denk te zien is dat sommige mensen zijn opgegroeid bij ouders die altijd hard gewerkt hebben. Waardoor het ontbrak aan het meenemen van de kinderen in het ontwikkelen van die zelfstandigheid. De ouders waren te druk met het verder ontwikkelen van hun succes. Waren zich vermoedelijk niet bewust van de kinderlijke afhankelijkheid die ze in stand hielden.

Ondertussen zijn er waarschijnlijk veel mensen die van een afstandje kijken naar die rijkdom en denken “die mensen hebben alles”. Gras groener bij de buren. Terwijl ze zelf zelfstandiger zijn en misschien meer sturing hebben gehad en meer rust en voldoening halen uit wat ze doen. Meer plezier halen uit hun relatief betaalbare luxe dan rijk volk uit hun decadente spullen.

  • Marcel a
  • Registratie: November 2025
  • Nu online
Ypuh schreef op zondag 11 oktober 2026 @ 14:20:
[...]

Volgens mij is dit de hele essentie van investeren. Waarom geld investeren als je meer verdiend en minder risico loopt met niets doen (i.e. staatsleningen)?

Sociale huur wordt gesubsidieerd, maar ook woningbouwverenigingen kunnen niet oneindig verlies lopen lijkt mij.
Maar dat is het dus. Zolang de opbrengsten hoger zijn dan de kosten is er niets aan de hand. Je hoeft niet de misgelopen rente te rekenen. Dat is meer iets voor een professionele investeerder of iemand die tweakers te vaak bezoekt. De gemiddelde zzp’er denkt daar echt niet over na als hij nieuwe apparatuur koopt.

[ Voor 15% gewijzigd door Marcel a op 11-10-2026 14:27 ]


  • TvanW
  • Registratie: Augustus 2017
  • Niet online
Marcel a schreef op zondag 11 oktober 2026 @ 14:24:
[...]

Maar dat is het dus. Zolang de opbrengsten hoger zijn dan de kosten is er niets aan de hand. Je hoeft niet de misgelopen rente te rekenen. Dat is meer iets voor een professionele investeerder of iemand die tweakers te vaak bezoekt. De gemiddelde zzp’er denkt daar echt niet over na als hij nieuwe apparatuur koopt.
8)7

  • hoevenpe
  • Registratie: Juni 2000
  • Laatst online: 13:42
Marcel a schreef op zondag 11 oktober 2026 @ 14:24:
De gemiddelde zzp’er denkt daar echt niet over na als hij nieuwe apparatuur koopt.
Als jij geld leent voor die apparatuur kijk je vooraf ook of de extra opbrengst de investering zinvol maakt.

Regio Utrecht 1850Wp@79° 3700Wp@259°


  • Marcel a
  • Registratie: November 2025
  • Nu online
Maar we hebben het niet over lenen….

  • Marcel a
  • Registratie: November 2025
  • Nu online
Maar we hebben het niet over lenen….

Je hebt gereserveerd om apparatuur te vervangen en dat ga je dan doen. Dan reken je geen ‘misgelopen rente’ als kostenpost.

  • W1ck1e
  • Registratie: Februari 2008
  • Nu online
Marcel a schreef op zondag 11 oktober 2026 @ 15:47:
Maar we hebben het niet over lenen….
Correct. Lenen voor een investering is wel wat anders dan daarvoor spaargeld gebruiken.

  • Fr33z
  • Registratie: December 2003
  • Laatst online: 15:06
Marcel a schreef op zondag 11 oktober 2026 @ 12:21:
@belmonde

Maar iemand gaat die winst pakken. Is het niet de boer of de overheid dan is het wel de nieuwe eigenaar van de woning die tot aankoop overgaat. Of woningen er goedkoper door worden betwijfel ik. Grond geschikt voor woningbouw is schaars.

Als de overheid de winst pakt kan ze die in ieder geval gebruiken voor het algemeen nut. In die zin begrijp ik je oproep. De overheid gaat dan wel speculeren. Dat maakt het natuurlijk spannend.
niet per se. Had jij het niet over ideeenarmoe? dit is er ook 1. Je kunt best een systeem inrichten met erfpacht of grondbelasting waardoor de 'winst' beschikbaar kan worden voor het algemeen belang.

als je eens flink verdrietig wilt worden moet je je eens inlezen in de grootste grondbezitter in NL van bouwgrond: BPD. Dit was een tijd geleden 'gewoon' van de overheid maar dat is in een vlaag van marktoptimisme en liberalisatie dus mooi verkocht. inmiddels is de ABN Amro de grootste aandeelhouder van BPD. Stel je eens voor wat een invloed de overheid had kunnen uitoefenen als ze dir niet hadden verkocht voor een eenmalige cash-injectie... :-(

  • Fr33z
  • Registratie: December 2003
  • Laatst online: 15:06
Marcel a schreef op zondag 11 oktober 2026 @ 14:24:
[...]

Maar dat is het dus. Zolang de opbrengsten hoger zijn dan de kosten is er niets aan de hand. Je hoeft niet de misgelopen rente te rekenen. Dat is meer iets voor een professionele investeerder of iemand die tweakers te vaak bezoekt. De gemiddelde zzp’er denkt daar echt niet over na als hij nieuwe apparatuur koopt.
waarom ineens een zzp'er? wat gaat die nou doen met het bouwen van huizen? woco's zijn clubs met honderden miljoenen op de balans, die hebben heus controllers/financials etc in dienst die keurig kunnen rekenen aan dit soort dingen. de aircoboer op de hoek zal dit niet doen nee maar dat hoeft ook niet, er staat immers minder op het spel.

  • Laapo
  • Registratie: Juni 2020
  • Laatst online: 19-10 08:31
hoevenpe schreef op zondag 11 oktober 2026 @ 10:17:
[...]

Waar komt dat idee vandaan dat al die projectontwikkelaars en woningbouwverenigingen niet bouwen omdat ze er nog meer aan willen verdienen? Was het maar zo simpel...

Stel een sociale huurwoning kost 300k om te realiseren: bij 4% rente is dat alleen al 1000 euro per maand, meer dan de maximale verhuurprijs van 932 euro. Tel daar reservering onderhoud, loon- en overige kosten van de WBV, risico op wanbetaling, extra eisen vanuit de lokale politiek, etc. etc. bij op en zo'n woning zal ongeveer 1500 per maand moeten opleveren om quitte te spelen.

Het is niet voor niets dat bij nieuwbouw deze huizen zwaar gesubsidieerd worden door 30% koop in hetzelfde project, anders moet er fors geld bij.
Er zal hier en daar zeker wel wat grond voor speculatieve doeleinden onbebouwd worden gelaten. Verder lenen corporaties relatief goedkoop, de kapitaalmarktrente + een klein beetje. Nu is dat vandaag de dag idd tegen de 4% maar dat was het jaren achtereen niet.

Ik ben verder niet helemaal bekend met wat nu 'de' boodschap was van het woonprotest. Er waren verschillende uitingen te vinden zoals

'Een koophuis is een vloek' en
'stop de uitverkoop'

Beide zaken waar ik héél anders over denk. De '(uit)verkoop' kan namelijk juist heel veel geld opleveren voor nieuwbouw etc.

Maar goed, naast jongvolwassenen die blijkbaar moeite hebben met het vinden van een woning, was de krakers beweging en een opvallende groep senioren aanwezig. Allen zullen hun eigen redenen hebben.

De Woonbond was er ook. Volgens mij is het issue op dat vlak meer dat bestaande regels niet voldoende worden nageleefd.

  • Laapo
  • Registratie: Juni 2020
  • Laatst online: 19-10 08:31
Fr33z schreef op zondag 11 oktober 2026 @ 15:59:
[...]

niet per se. Had jij het niet over ideeenarmoe? dit is er ook 1. Je kunt best een systeem inrichten met erfpacht of grondbelasting waardoor de 'winst' beschikbaar kan worden voor het algemeen belang.

als je eens flink verdrietig wilt worden moet je je eens inlezen in de grootste grondbezitter in NL van bouwgrond: BPD. Dit was een tijd geleden 'gewoon' van de overheid maar dat is in een vlaag van marktoptimisme en liberalisatie dus mooi verkocht. inmiddels is de ABN Amro de grootste aandeelhouder van BPD. Stel je eens voor wat een invloed de overheid had kunnen uitoefenen als ze dir niet hadden verkocht voor een eenmalige cash-injectie... :-(
Van de Rabobank.

Die zitten echt in alles wat lokaal is.

  • Marcel a
  • Registratie: November 2025
  • Nu online
Fr33z schreef op zondag 11 oktober 2026 @ 16:02:
[...]

waarom ineens een zzp'er? wat gaat die nou doen met het bouwen van huizen? woco's zijn clubs met honderden miljoenen op de balans, die hebben heus controllers/financials etc in dienst die keurig kunnen rekenen aan dit soort dingen. de aircoboer op de hoek zal dit niet doen nee maar dat hoeft ook niet, er staat immers minder op het spel.
Omdat ik naast een woningbouwvereniging een voorbeeld zocht. Een woningbouwvereniging zal gewoon bouwen of onderhoud plegen met reserves die daarvoor bedoeld zijn ook al lopen ze rente mis. Die misgelopen rente zal in de besluitvorming hoegenaamd geen rol spelen.

  • Sport_Life
  • Registratie: Mei 2002
  • Nu online

Sport_Life

Solvitur ambulando

Bijzonder ook wel dat ze de 18.555 extra kennelijk nog niet genoeg vonden.
Ken de details natuurlijk niet.
De verkoper had de woning uiteindelijk kort na de ontbinding voor € 398.555 opnieuw verkocht. Dat was € 18.555 meer dan de oorspronkelijke koopprijs.

PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25


  • gambieter
  • Registratie: Oktober 2006
  • Niet online

gambieter

Just me & my cat

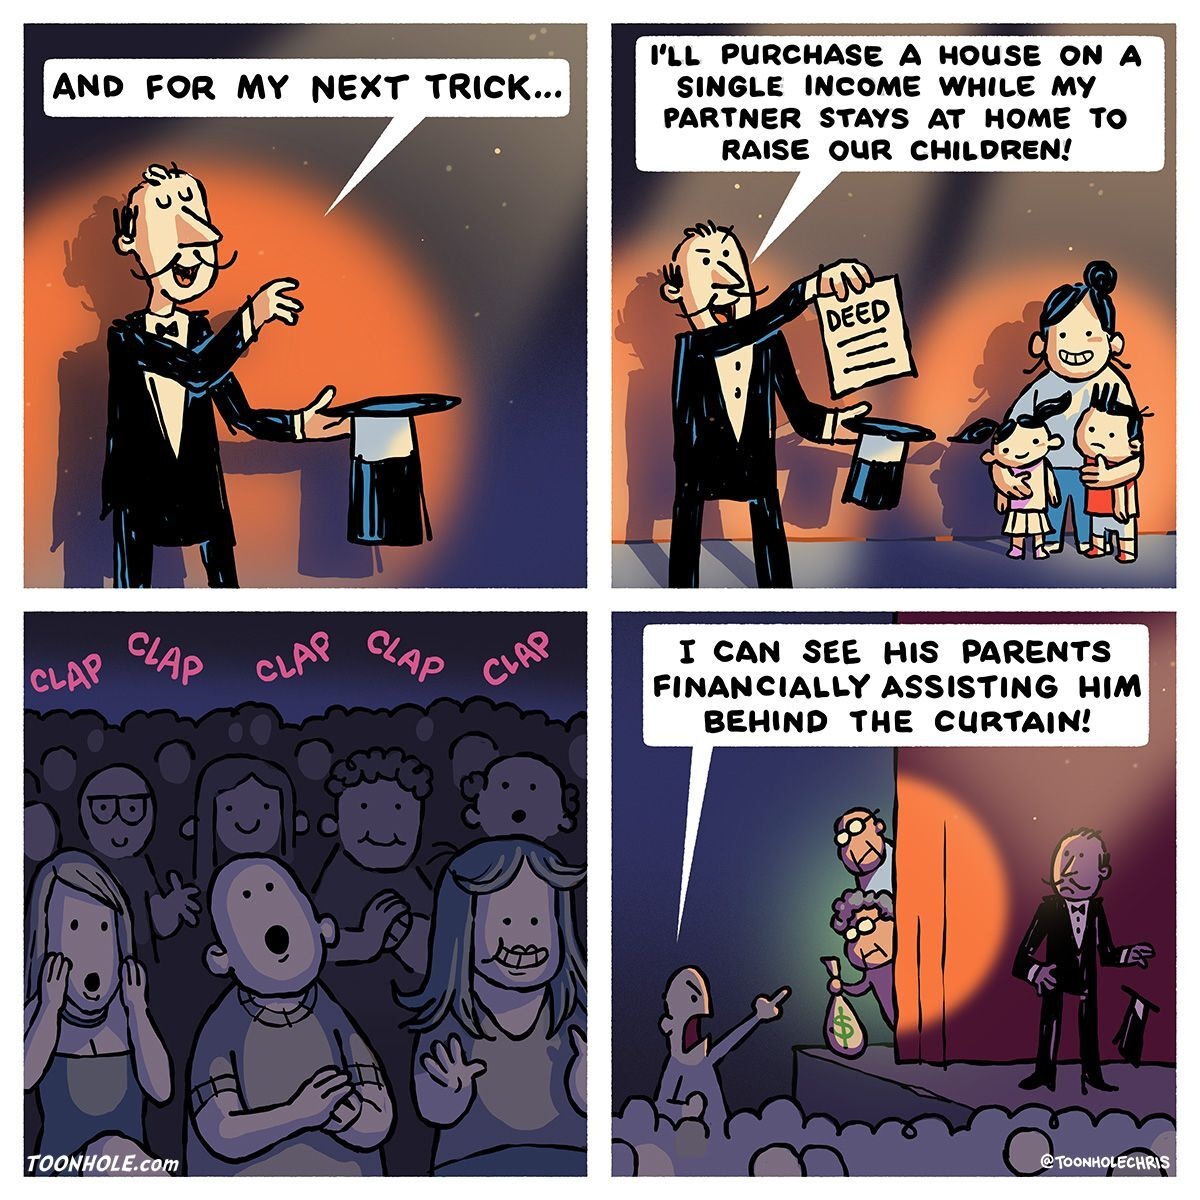
Het is een spotprent, maar ergens ook wel schrijnend:
Afbeeldingslocatie: https://tweakers.net/i/2FxhGb4R3O7IG9d3ka6ZulL1ubc=/fit-in/4920x3264/filters:max_bytes(3145728):no_upscale():strip_icc():strip_exif()/f/image/gDrQRDiPUfWOCChEvC1P6Wtu.jpg?f=user_large

I had a decent lunch, and I'm feeling quite amiable. That's why you're still alive.

gambieter schreef op vrijdag 16 oktober 2026 @ 21:44:
Het is een spotprent, maar ergens ook wel schrijnend:
[Afbeelding]
Het schrijnende is vooral dat dit, zonder enige verdere context, tegenwoordig als een geweldig positieve prestatie geldt. Terwijl je je ten eerste ook kunt afvragen waarom je als gewone modale eenverdiener geen betaalbare huurwoning kunt krijgen en ten tweede, waarom het bezit van een koopwoning tot extreme (belastingvrije) vermogenswinst zou moeten leiden. En het daarom zo veel voordeliger is geworden om een koopwoning te bezitten dan dat niet te (kunnen) bezitten.

  • Ypuh
  • Registratie: Oktober 2013
  • Laatst online: 14:43
Het eerste wat ik denk is; welke vrouw wil anno 2026 nog alleen thuis zitten en op de kinderen passen, maar dat is geen discussie voor een huizenmarkt topic.

  • Knowzem
  • Registratie: November 2024
  • Laatst online: 16:05
Hoe worden mensen uberhaupt nog voorbereid op het groot brengen van kinderen. Vroeger speelden kinderen nog met poppen en keukentjes..

Er zijn veel alleenstaanden in ons land. Of dat meer is dan vroeger, geen idee. Zouden er meer gaan samenwonen dan komen er ontzettend veel huizen vrij.

Verder lijkt het erop dat in veel nieuwe wijken van de afgelopen decennia bijna alles 2 onder 1 kap is of vrijstaand. Relatief eenvoudige en bescheiden, nieuwe rijtjeshuizen zijn er (hier) nauwelijks.

  • Roenie
  • Registratie: Juli 2000
  • Niet online
Knowzem schreef op zaterdag 17 oktober 2026 @ 12:57:
Hoe worden mensen uberhaupt nog voorbereid op het groot brengen van kinderen. Vroeger speelden kinderen nog met poppen en keukentjes..

Er zijn veel alleenstaanden in ons land. Of dat meer is dan vroeger, geen idee. Zouden er meer gaan samenwonen dan komen er ontzettend veel huizen vrij.

Verder lijkt het erop dat in veel nieuwe wijken van de afgelopen decennia bijna alles 2 onder 1 kap is of vrijstaand. Relatief eenvoudige en bescheiden, nieuwe rijtjeshuizen zijn er (hier) nauwelijks.
Het is ook onmogelijk om het woningtekort los te zien van allerlei andere sociaal maatschappelijke thema’s, waaronder gezinssamenstelling en dergelijke.

  • Knowzem
  • Registratie: November 2024
  • Laatst online: 16:05
Roenie schreef op zaterdag 17 oktober 2026 @ 13:59:
[...]
Het is ook onmogelijk om het woningtekort los te zien van allerlei andere sociaal maatschappelijke thema’s, waaronder gezinssamenstelling en dergelijke.
Daar zijn we het dan eens met elkaar. Alleen hoe vaak komt dat ter sprake in de media enzo.. voor m’n gevoel niet zo vaak?

  • Knowzem
  • Registratie: November 2024
  • Laatst online: 16:05
gambieter schreef op vrijdag 16 oktober 2026 @ 21:44:
Het is een spotprent, maar ergens ook wel schrijnend:
[Afbeelding]
Een andere manier om er naar te kijken is dat ouders vroeger misschien minder geld meegaven aan hun kinderen, maar misschien meer skills. Een bepaalde zelfstandigheid en (klus)handigheid. Zelfstandig iets kopen en/of opknappen is in die zin misschien altijd een beetje een illusie. Omdat geen enkel kind zichzelf opvoed.

  • Roenie
  • Registratie: Juli 2000
  • Niet online
Knowzem schreef op zaterdag 17 oktober 2026 @ 14:13:
[...]

Daar zijn we het dan eens met elkaar. Alleen hoe vaak komt dat ter sprake in de media enzo.. voor m’n gevoel niet zo vaak?
Het denk ik niet één op één aan elkaar te linken. Te complex. En veel knoppen om aan te draaien.

  • Knowzem
  • Registratie: November 2024
  • Laatst online: 16:05
Roenie schreef op zaterdag 17 oktober 2026 @ 14:22:
[...]
Het denk ik niet één op één aan elkaar te linken. Te complex. En veel knoppen om aan te draaien.
Hoe bedoel je precies? Als ik me goed herinner zijn er iets van 800 of 900k alleenstaanden. De invloed van dat gegeven op de woningschaarste lijkt me vrij direct?

Of bedoel je dat “het systeem” daar moeilijk op korte termijn iets aan kan doen..
Knowzem schreef op zaterdag 17 oktober 2026 @ 14:13:
[...]

Daar zijn we het dan eens met elkaar. Alleen hoe vaak komt dat ter sprake in de media enzo.. voor m’n gevoel niet zo vaak?
Klopt. de laatste 30 jaar is het totaal aantal huishoudens met ongeveer 2 miljoen gestegen, waarvan ongeveer 1,5 miljoen eenpersoonshuishoudens. Of procentueel, van minder dan 1/3 van de huishoudens naar 40%. Dat groeiend aandeel is een belangrijke factor in het tekort aan woonruimte. Maar dat is niet zo'n aansprekend verhaal. Het is veel leuker om bv de migranten te bashen.

  • gambieter
  • Registratie: Oktober 2006
  • Niet online

gambieter

Just me & my cat

Het plaatje is duidelijk een mooie Rorschach Test (inktvlek) met de posts hierboven ;)

Het is een commentaar dat onze ouders of grootouders een huis op 1 salaris konden kopen en een gezin hebben, terwinl dat nu onmogelijk is zonder directe of indirecte (erfenis) steun van ouders.

I had a decent lunch, and I'm feeling quite amiable. That's why you're still alive.


  • grimselman
  • Registratie: Juni 2023
  • Nu online
Goede zaak. Het doel van de boete is m.i. het schadelloos stellen van de verkoper. De verkoper hoeft er niet aan te ‘verdienen’
Pagina: 1 ... 103 104 Laatste

Let op:
Let erop dat je in het juiste topic post. Persoonlijke ervaringen en individuele vragen rondom het kopen en verkopen van huizen, of ervaringen betreffende het zelf bouwen van huizen kunnen in de desbetreffende topics worden geplaatst.

Puur beweren dat immigratie de oorzaak is van de problemen op de woningmarkt willen we hier dus ook niet zien en is off-topic. De algemene migratieproblematiek mag in: Migrantenproblematiek: Migratie in Nederland: problemen, oplossingen en achtergrond

Overige onderwerpen die wel raakvlak hebben met de woningmarkt, maar een eigen topic hebben voor verdieping:
Stikstofproblematiek: De stikstofproblematiek: oorzaak, gevolgen en oplossingen
Ruimtelijke ordening: Ruimtelijke ordening in NL: problemen en achtergronden
WOZ discussie: Ervaringen met de WOZ waarde
Overige discussies mogen in: De wonen kroeg