

Op zich klopt dat, maar ook toen was al bekend dat er ook heel veel jaren 60 en 70 panden gesloopt moest gaan worden. Dus een overschot had ook aangegrepen kunnen worden om de gemiddelde woningkwaliteit te verbeteren.hoevenpe schreef op donderdag 10 september 2026 @ 09:45:
[...]
Precies dit was de reden dat Stef Blok zei dat de woningmarkt 'af' was, men van grote Vinexwijken zich meer op open plekken en kleine projecten ging richten.
Besef dat toen veel huizen onverkocht leeg stonden en de huizenprijzen fors daalden. Zo gek waren deze scenario's niet, je moet als overheid ergens op plannen.
- hoevenpe
- Registratie: Juni 2000
- Laatst online: 15:01

Maar dat is toch precies wat gebeurd: kantoorpanden en oude sociale huurflats worden gesloopt en vervangen door moderne kleinere appartementen.tajigox schreef op donderdag 10 september 2026 @ 09:51:
Op zich klopt dat, maar ook toen was al bekend dat er ook heel veel jaren 60 en 70 panden gesloopt moest gaan worden. Dus een overschot had ook aangegrepen kunnen worden om de gemiddelde woningkwaliteit te verbeteren.
Regio Utrecht 1850Wp@79° 3700Wp@259°
- FijneKnul
- Registratie: Mei 2017
- Laatst online: 30-09 15:07
Wat klagen jullie veel.

Volgens mij refereer je naar het rapport van het CPB. Nuance is dan wel dat dat rapport gaat over arbeidsmigratie - niet over immigratie in het algemeen.tajigox schreef op donderdag 10 september 2026 @ 09:27:
[...]De rekenmodellen bleken helaas de fout en heeft de immigratie vanuit met name van binnen de EU sterk onderschat en die immigratie wordt niet minder natuurlijk met de slechte omstandigheden voor jongeren in Zuid-Europa.

Het zal zeker kloppen wat je schrijft, maar migratie bestaat voor het overgrote deel uit arbeidsmigranten. Dus....FijneKnul schreef op donderdag 10 september 2026 @ 10:17:
[...]
Volgens mij refereer je naar het rapport over het CPB. Nuance is dan wel dat dat rapport gaat over arbeidsmigratie - niet over immigratie in het algemeen.
[ Voor 6% gewijzigd door W1ck1e op 10-09-2026 10:24 ]
- Paprika
- Registratie: September 2007
- Laatst online: 15:29

kx22 schreef op donderdag 10 september 2026 @ 06:53:
[...]
Alle boomers bezitten momenteel ongeveer 30% van de koopwoningen.
Er zijn 4,7m koopwoningen in NL. Dat zijn 1,4 miljoen boomer koopwoningen die binnen nu en 20 jaar te koop worden (ik ga vanuit dat de boomers 100 jaar max worden).
We komen nu 400k woningen tekort. De rijksoverheid wilt in aankomende 15 jaar ongeveer 900k woningen erbij bouwen.
Dan zitten we straks met een overschot en dat zal ervoor zorgen dat het aanbod groter is dan de vraag.
Tenzij we naar 20m inwoners gaan (Iets wat ik niet erg zou vinden).
-----------
een ander iets waar ik over nadenk:
We hebben ook een schreeuwend tekort omdat er in NL enorm veel eenpersoonshuishoudens zijn. zo een 40% hiervan heeft een woning. De trend is dat dit zich doorzet naar 72%. Dus ik snap wel dat er veel kleine woningen worden gemaakt voor 1 persoon.
Maar of dit goed is voor de mens...
We raken zo steeds meer geïsoleerd en op onszelf.
Ironisch genoeg worden door oudere generaties zo goed als al deze problemen met regelmaat verweten aan jongeren. Lees gerust even de reacties bij de woningmarkt gerelateerde artikelen van deze week op nu.nl maar eens. De altijd terugkomende lijst:tajigox schreef op donderdag 10 september 2026 @ 09:27:
[...]
Het hele idee dat 'we straks met een overschot' zitten is de hoofdreden waarom we in deze situatie zitten. De rekenmodellen lieten zien dat de bevolking zou krimpen rond 2030 en daarom is er vanaf 2000 niet volop op nieuwe woningen bouwen ingezet.
De rekenmodellen bleken helaas de fout en heeft de immigratie vanuit met name van binnen de EU sterk onderschat en die immigratie wordt niet minder natuurlijk met de slechte omstandigheden voor jongeren in Zuid-Europa.
- “Ze moeten gewoon wat harder werken / fulltime gaan werken”, terwijl het CBS laat zien dat de arbeidsparticipatie en gewerkte uren voor die leeftijdsgroep nog nooit zo hoog is geweest en voor 25 tot 35 jarigen ligt de arbeidsparticipatie zelfs op 87,7%, hoger dan iedere andere leeftijdscategorie.
- Ze houden miljoenen huizen bezet als alleenstaande, terwijl juist niet-jongeren er gezamenlijk veel meer bezet houden dan jongeren.
- “Ze moeten gewoon meer sparen en minder geld uitgeven aan vakanties, festivals, iPhones, koffie, enz”, in jaren waarbij woningen met dubbele cijfers in procenten groeien, waardoor de woningmarkt in jaren tot 50,000 euro voor een gemiddelde woning steeg en daarbij ook de goedkoopste woningen stegen met 5 cijfers in 1 jaar, en dat meerdere jaren op rij.~~
- “Wij hadden vroeger ook hypotheekrentes van 8, 10 of 12%, dus jongeren moeten niet zeuren" zonder te kijken naar de effectieve maandlasten, en daarbij eveneens te negeren dat bij hogere rentes eigen geld nog iets van waarde had.
- “Jongeren stellen te hoge eisen, vroeger begonnen we ook klein", terwijl je daar mensen van de jongere generaties eigenlijk gewoonweg nooit over hoort. Sterker nog, zij die wel 100m2 of meer bezetten krijgen eerder de vraag waarom ze die ruimte nodig hebben, want zelf zouden ze niet weten wat ze ermee moeten.
| Categorie | Leeftijd | Alleenwonenden | Aandeel |
| Jeugd / jongvolwassenen | 15-39 | 1.180.016 | 34,9% |
| Middengroep | 40-59 | 778.041 | 23,0% |
| Ouderen | 60+ | 1.422.843 | 42,1% |
| Totaal | 15+ | 3.380.900 | 100% |
| Leeftijd | Mannen | Vrouwen | Totaal |
| 70+ | 285.277 | 623.654 | 908.931 |
| 60-69 | 232.385 | 281.527 | 513.912 |
| 50-59 | 250.322 | 189.677 | 439.999 |
| 40-49 | 227.987 | 110.055 | 338.042 |
| 30-39 | 307.428 | 174.621 | 482.049 |
| 20-29 | 326.370 | 312.182 | 638.552 |
| 15-19 | 28.215 | 31.200 | 59.415 |
| Totaal | 1.657.984 | 1.722.916 | 3.380.900 |
@Paprika Bedoelde je met
??
Al met al is de situatie van de jongere generatie (en zeker ±25 nu) gewoonweg het gevolg van een samenloop van een heleboel omstandigheden,Al met al is de jongere generatie (en zeker ±25 nu) gewoonweg de schuld van een samenloop van een heleboel omstandigheden,
??
Helemaal mee eens dat de omstandigheden voor de jongeren momenteel anders zijn dan voor de boomers 60 jaar geleden betreft huis kopen, maar ze hebben niet overal ongelijk.
NL heeft met gemiddeld 32 urige werkweek gewoon de kortste werkweek van heel Europa. De boomers deden dit 60 jaar terug met 45 uur. Dus vanuit hun oogpunt snap ik dit argument echt wel.
Vroeger was sparen leuker dan nu. Nu krijg je er 1,25% rente voor, vroeger was dat gewoon 8-10%. Dus hier hebben de boomers geen gelijk.
Elk generatie heeft zijn eigen problemen.
- spijkerhoofd
- Registratie: December 2015
- Laatst online: 12:18

Dan mag je er ook bij melden dat de arbeidsparticipatie anno nu fors hoger is, en dat sinds 1961 de 40 urige werkweek geld, boomers hebben amper 45 uur gewerkt. Kijkend naar gezinnen werkt de huidige generatie meer uren, want 2x 32 is 64 uur, 24 uur meer dan dat het boomergezin werkte hierin vind ik het geen probleem dat we gemiddeld 32 uur werken, ik zie zelfs het liefst dat de 32 urige werkweek vast komt te staan in de CAO's...kx22 schreef op donderdag 10 september 2026 @ 16:12:
NL heeft met gemiddeld 32 urige werkweek gewoon de kortste werkweek van heel Europa. De boomers deden dit 60 jaar terug met 45 uur. Dus vanuit hun oogpunt snap ik dit argument echt wel.
- Paprika
- Registratie: September 2007
- Laatst online: 15:29
https://www.cpb.nl/de-ned...aanbod-en-werkgelegenheidspijkerhoofd schreef op donderdag 10 september 2026 @ 16:23:
[...]
Dan mag je er ook bij melden dat de arbeidsparticipatie anno nu fors hoger is, en dat sinds 1961 de 40 urige werkweek geld, boomers hebben amper 45 uur gewerkt. Kijkend naar gezinnen werkt de huidige generatie meer uren, want 2x 32 is 64 uur, 24 uur meer dan dat het boomergezin werkte hierin vind ik het geen probleem dat we gemiddeld 32 uur werken, ik zie zelfs het liefst dat de 32 urige werkweek vast komt te staan in de CAO's...
Goede pagina voor een volledig overzicht.
- tajigox
- Registratie: Augustus 2026
- Laatst online: 10-09 20:59
Waarbij trouwens meteen te verklaren is hoe de huizenprijzen zo snel hebben kunnen stijgen. Van 40 uur naar 64 uur is 1,6x zo hoog dus de eerste 60% stijging is al vrij simpel te verklaren.
Je kunt trouwens ook direct een parallel trekken met de stijging van de huizenprijzen en hoeveel het tweede inkomen meegenomen mocht worden. Vanaf dat moment werd de sprint ingezet.
Vervolgens waren er grote salarisstijgingen de afgelopen jaren en nu dat klaar is lijkt de rek in de stijging er wel een beetje uit.
Je kunt trouwens ook direct een parallel trekken met de stijging van de huizenprijzen en hoeveel het tweede inkomen meegenomen mocht worden. Vanaf dat moment werd de sprint ingezet.
| t/m 2015 | 33% |
| 2016 | 50% |
| 2017 | 60% |
| 2018 | 70% |
| 2019 | 70% |
| 2020 | 80% |
| 2021 | 90% |
| 2022 | 90% |
| 2023 | 100% |
[ Voor 10% gewijzigd door tajigox op 10-09-2026 18:42 ]
verwacht je hier nou echt wat van? want een best groot deel van de woningen die nu te koop komen zijn ook van mensen die overlijden en als ze oud genoeg zijn dan kun je dat Boomers noemen. in jouw voorbeeld 70.000 mensen per jaar. Heel leuk maar op dit moment overlijden er bijv ook al 50.000 'ouderen' met een koophuis elk jaar. jouw 'Boomerbijdrage' zal dus echt geen grote verschuiving geven, hooguit bijv 5 tot 10% meer aanbod (en dan gaat het al hard).kx22 schreef op donderdag 10 september 2026 @ 06:53:
[...]
Alle boomers bezitten momenteel ongeveer 30% van de koopwoningen.
Er zijn 4,7m koopwoningen in NL. Dat zijn 1,4 miljoen boomer koopwoningen die binnen nu en 20 jaar te koop worden (ik ga vanuit dat de boomers 100 jaar max worden).
We komen nu 400k woningen tekort. De rijksoverheid wilt in aankomende 15 jaar ongeveer 900k woningen erbij bouwen.
Dan zitten we straks met een overschot en dat zal ervoor zorgen dat het aanbod groter is dan de vraag.
Tenzij we naar 20m inwoners gaan (Iets wat ik niet erg zou vinden).
-----------
een ander iets waar ik over nadenk:
We hebben ook een schreeuwend tekort omdat er in NL enorm veel eenpersoonshuishoudens zijn. zo een 40% hiervan heeft een woning. De trend is dat dit zich doorzet naar 72%. Dus ik snap wel dat er veel kleine woningen worden gemaakt voor 1 persoon.
Maar of dit goed is voor de mens...
We raken zo steeds meer geïsoleerd en op onszelf.
zoals anderen al aanstipten is er ook aanwas van onderop van jonge mensen die huizen willen. geboortes zijn al heel lang rond de 85000-90000 per jaar. stel de helft van die mensen wil op hun 28e ineens een koophuis--> Boomerbonus is op.
dan heb je nog het tekort/mate van meer vraag nu dan er aanbod is EN er is nog extra vraag vanuit arbeidsmigratie.
- Sport_Life
- Registratie: Mei 2002
- Laatst online: 10:33
Zou dat niet te snel zeggen. Ecb verhoogd juist de rente vanwege de hoge inflatie.tajigox schreef op donderdag 10 september 2026 @ 18:41:
Waarbij trouwens meteen te verklaren is hoe de huizenprijzen zo snel hebben kunnen stijgen. Van 40 uur naar 64 uur is 1,6x zo hoog dus de eerste 60% stijging is al vrij simpel te verklaren.
Je kunt trouwens ook direct een parallel trekken met de stijging van de huizenprijzen en hoeveel het tweede inkomen meegenomen mocht worden. Vanaf dat moment werd de sprint ingezet.Vervolgens waren er grote salarisstijgingen de afgelopen jaren en nu dat klaar is lijkt de rek in de stijging er wel een beetje uit.
t/m 2015 33% 2016 50% 2017 60% 2018 70% 2019 70% 2020 80% 2021 90% 2022 90% 2023 100%
De lonen volgen altijd op de inflatie dus ik ga ervan uit dat we in 2027-2028 weer mooie CAO stijgingen krijgen bovenop de reguliere stijgingen.
 .
PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25

Nou ben ik geen specialist maar geld voor wonen lijkt me zo ongeveer de definitie van de reeele economie.....Immutable schreef op woensdag 9 september 2026 @ 18:23:
[...]
Niet zo heel gek.
Je rentes blijven gelijk of gaan iets omhoog. Salarissen blijven gelijk of gaan ietsje omhoog.
Maar het grootste punt waarom huizen steeds duurder worden is, omdat er afgelost word ELKE MAAND. En dan mensen SPAREN voor een huis ELKE maand. (Helemaal nu steeds minder mensen aflossingsvrije hypotheken hebben gaat aflossing dus harder en pusht de prijzen omhoog.)
En dat dat opgebouwde geld weer de stenen en gaat, en daardoor weer meer kunnen lenen en de huizenprijzen weer verder omhoog gaat.
Dit kan dus zelfs als de rentes omhoog gaan, en de salarissen niet stijgen. PUUR door SPAREN & AFLOSSEN.
Dit in combinatie natuurlijk extreem lage elasticiteit in de huizenprijzen.(Elke Euro pusht de huizenprijzen omhoog.)
Probleem is alleen dat onze economie hieronder gebukt gaat, want dat betekend dat mensen minder uitgeven aan de reële economie. En al het geld in dode bakstenen gaat zitten.
En dat geld had ook geïnvesteerd kunnen worden of uitgegeven worden aan goederen.
Leuke video ook hierover:
[YouTube: Netherlands Housing Crisis Explained | The Rentier Black Hole]
En daar is het antwoord van de snel duurder wordende huizenprijzen.spijkerhoofd schreef op donderdag 10 september 2026 @ 16:23:
[...]
Dan mag je er ook bij melden dat de arbeidsparticipatie anno nu fors hoger is, en dat sinds 1961 de 40 urige werkweek geld, boomers hebben amper 45 uur gewerkt. Kijkend naar gezinnen werkt de huidige generatie meer uren, want 2x 32 is 64 uur, 24 uur meer dan dat het boomergezin werkte hierin vind ik het geen probleem dat we gemiddeld 32 uur werken, ik zie zelfs het liefst dat de 32 urige werkweek vast komt te staan in de CAO's...
In de jaren 60-70 telde alleen salaris van de man mee. Nu telt van beiden mee dus is er meer geld in het gezin.
Veranderd verder niks aan het verhaal dat mensen nu minder werken.
Als ex-ondernemer zie ik het liefst dan we weer naar 40 urige werkweek gaan.
de wens hebben is leuk maar dat gaat nooit meer gebeuren. Die geest is uit de fles en gaat niet terug.kx22 schreef op vrijdag 11 september 2026 @ 07:45:
[...]
En daar is het antwoord van de snel duurder wordende huizenprijzen.
In de jaren 60-70 telde alleen salaris van de man mee. Nu telt van beiden mee dus is er meer geld in het gezin.
Veranderd verder niks aan het verhaal dat mensen nu minder werken.
Als ex-ondernemer zie ik het liefst dan we weer naar 40 urige werkweek gaan.
maar jij bedoelt dan dat je liever wilt dat er per huishouden 1 persoon 40u werkt voor 'de baas/ondernemer' en de andere persoon thuisblijft en alle andere dingen regelt?
- eamelink
- Registratie: Juni 2001
- Niet online
Droptikkels

Volgens mij zijn er voldoende banen van 40 uur. Lukt het jou of je partner niet om 40 uur te werken?kx22 schreef op vrijdag 11 september 2026 @ 07:45:
Als ex-ondernemer zie ik het liefst dan we weer naar 40 urige werkweek gaan.
Hier geen enkel probleem mee ondervonden.
Of begrijp ik je verkeerd en bedoel je met ‘we’ eigenlijk ‘andere mensen’?
Gaat idd nooit meer gebeuren.Fr33z schreef op vrijdag 11 september 2026 @ 07:49:
[...]
de wens hebben is leuk maar dat gaat nooit meer gebeuren. Die geest is uit de fles en gaat niet terug.
maar jij bedoelt dan dat je liever wilt dat er per huishouden 1 persoon 40u werkt voor 'de baas/ondernemer' en de andere persoom thuisblijft en alle andere dingen regelt?
Nee per persoon.
Als je een 40 urige werkweek hebt heb je minder tijd om geld te besteden (meer werk is minder vrije tijd)
Nu denk je, maar vrije tijd = meer besteding = goed voor de economie.
Ja maar als je meer geld opmaakt, ga je weer meer salaris vragen = inflatie
we = in algemeeneamelink schreef op vrijdag 11 september 2026 @ 07:56:
[...]
Volgens mij zijn er voldoende banen van 40 uur. Lukt het jou of je partner niet om 40 uur te werken?
Hier geen enkel probleem mee ondervonden.
Of begrijp ik je verkeerd en bedoel je met ‘we’ eigenlijk ‘andere mensen’?
Was heirboven iemand die opperde dat hij het liefst 32 urige werkweek zag in CAO's
- spijkerhoofd
- Registratie: December 2015
- Laatst online: 12:18
De mensen zelf zijn minder gaan werken, maar de arbeidsparticipatie is fors gestegen en ja we werken per persoon minder maar te totaal aantal gewerkte uren zijn verdubbeld sinds de jaren 60 - 70, onder aan de streep zie ik daarom niet in waarom de boomer gezin 40 uur mocht werken en huidige werkende generatie niet 62 uur in totaal, wellicht zouden we zelfs naar 2x24 uur kunnen, want alsnog is dat 8 uur meer dan de boomer generatie.kx22 schreef op vrijdag 11 september 2026 @ 07:45:
[...]
En daar is het antwoord van de snel duurder wordende huizenprijzen.
In de jaren 60-70 telde alleen salaris van de man mee. Nu telt van beiden mee dus is er meer geld in het gezin.
Veranderd verder niks aan het verhaal dat mensen nu minder werken.
Als ex-ondernemer zie ik het liefst dan we weer naar 40 urige werkweek gaan.
- Rubbergrover1
- Registratie: Maart 2020
- Nu online
Dan zou de leencapaciteit nog weer eens met een kwart toenemen. Lijkt me niet de beste manier om de huizenmarkt in bedwang te houden. Ik zie liever de huidige situatie, dat starters vaak meer uren werken dan doorstromers en op die manier, ondanks een lagere tree op de carriereladder (en gebrek aan overwaarde), toch nog enigszins kunnen concurreren met die doorstromers.kx22 schreef op vrijdag 11 september 2026 @ 07:45:
[...]
En daar is het antwoord van de snel duurder wordende huizenprijzen.
In de jaren 60-70 telde alleen salaris van de man mee. Nu telt van beiden mee dus is er meer geld in het gezin.
Veranderd verder niks aan het verhaal dat mensen nu minder werken.
Als ex-ondernemer zie ik het liefst dan we weer naar 40 urige werkweek gaan.
(Overigens wel nobel dat je graag mensen voor meer uren betaalt, ondanks dat uit verschillende onderzoeken blijkt dat in de praktijk de productiviteit niet of nauwelijks hoger is dan bij 32 uur.)
nee maar denk aan de ondernemer! /s ik vind het ook onzin, alsof het hoofddoel in het leven productie draaien is. En volgens @kx22 moet iedereen dan blijkbaar gewoon nog meer werken want 32u is te min.spijkerhoofd schreef op vrijdag 11 september 2026 @ 08:10:
[...]
De mensen zelf zijn minder gaan werken, maar de arbeidsparticipatie is fors gestegen en ja we werken per persoon minder maar te totaal aantal gewerkte uren zijn verdubbeld sinds de jaren 60 - 70, onder aan de streep zie ik daarom niet in waarom de boomer gezin 40 uur mocht werken en huidige werkende generatie niet 62 uur in totaal, wellicht zouden we zelfs naar 2x24 uur kunnen, want alsnog is dat 8 uur meer dan de boomer generatie.
hoe iemand denkt dat dat een goed idee is snap ik geen hout van. We zitten al aan epidemische burnout-cijfers, druk/stress etc. Want we werken per gezin meer, alles is duurder etc. Om dan te zeggen 'ja ga maar gewoon meer werken want dan heb je minder tijd om.geld uit te geven' getuigd van een bijzonder wereldbeeld. Ik mis ook een stuk begrip en empathie.
- Paprika
- Registratie: September 2007
- Laatst online: 15:29
Veel parttime gezinnen hebben het sowieso niet zo heel zwaar, toch? Veelal werken ze allebei al een tijd, wonen ze samen en hebben ze dat mogelijk gecombineerd met een relatief gezien erg lage hypotheek. Daarnaast houden ze veel meer netto over dan een alleenstaande die 40 uur werkt voor hetzelfde bruto salaris als hun gecombineerde inkomen. €140.000 bruto (€80.768 netto) tegenover 2 × €70.000 bruto (2 × €49.056 = €98.112 netto) laat wel mooi zien hoe snel het kan gaan in Nederland.
[ Voor 24% gewijzigd door Paprika op 11-09-2026 10:38 ]
- The.Terminator
- Registratie: November 2002
- Laatst online: 14:51
Un boer met bier

En ondertusesn maar klagen dat er geen vrijwilligers zijn bij verenigingen en men niet aan mantalzorg wil doen ... kx22 is niet toevallig de nickname van BrekelmansFr33z schreef op vrijdag 11 september 2026 @ 10:11:
[...]
nee maar denk aan de ondernemer! /s ik vind het ook onzin, alsof het hoofddoel in het leven productie draaien is. En volgens @kx22 moet iedereen dan blijkbaar gewoon nog meer werken want 32u is te min.
hoe iemand denkt dat dat een goed idee is snap ik geen hout van. We zitten al aan epidemische burnout-cijfers, druk/stress etc. Want we werken per gezin meer, alles is duurder etc. Om dan te zeggen 'ja ga maar gewoon meer werken want dan heb je minder tijd om.geld uit te geven' getuigd van een bijzonder wereldbeeld. Ik mis ook een stuk begrip en empathie.
 ?
nee maar als.je meer werkt.heb je ook minder behoefte aan mantelzorg, blijf je gezonder, heb je minder verenigingen nodig want je hebt toch geen tijd om te voetballen. Alleen maar winst! /sThe.Terminator schreef op vrijdag 11 september 2026 @ 10:46:
[...]
En ondertusesn maar klagen dat er geen vrijwilligers zijn bij verenigingen en men niet aan mantalzorg wil doen ... kx22 is niet toevallig de nickname van Brekelmans
(wat een dramatisch wereldbeeld lijkt me dit om te hebben. en dat van een ex-ondernemer...)
Eigenlijk staat hier best een simpele oplossing die kan bijdragen aan het binnen de perken houden van de huizenprijzen. Als we voortaan het 2e inkomen weer voor maximaal 50% laten meetellen neemt de vraag naar dure huizen af, en maakt een alleenstaande ook weer meer kans op een huis in plaats van met 2 volle salarissen moeten concurreren. Het wordt dan voor stellen ook makkelijker om de eindjes aan elkaar te knopen omdat het percentage van hun inkomen dat naar de hypotheek gaat afneemt. Daarnaast is de kans groter dat een van de twee in het huis kan blijven wonen bij een scheiding.tajigox schreef op donderdag 10 september 2026 @ 18:41:
Waarbij trouwens meteen te verklaren is hoe de huizenprijzen zo snel hebben kunnen stijgen. Van 40 uur naar 64 uur is 1,6x zo hoog dus de eerste 60% stijging is al vrij simpel te verklaren.
Je kunt trouwens ook direct een parallel trekken met de stijging van de huizenprijzen en hoeveel het tweede inkomen meegenomen mocht worden. Vanaf dat moment werd de sprint ingezet.Vervolgens waren er grote salarisstijgingen de afgelopen jaren en nu dat klaar is lijkt de rek in de stijging er wel een beetje uit.
t/m 2015 33% 2016 50% 2017 60% 2018 70% 2019 70% 2020 80% 2021 90% 2022 90% 2023 100%
- Paprika
- Registratie: September 2007
- Laatst online: 15:29
Ik weet niet of dat maatschappelijk gezien wenselijk is zolang er grote tekorten zijn.Qoine schreef op vrijdag 11 september 2026 @ 12:39:
[...]
Als we voortaan het 2e inkomen weer voor maximaal 50% laten meetellen neemt de vraag naar dure huizen af, en maakt een alleenstaande ook weer meer kans op een huis in plaats van met 2 volle salarissen moeten concurreren.
Qua voorraad huizen bedoel je? Of dat mensen dan misschien andere keuzes maken qua aantal uren werken?Paprika schreef op vrijdag 11 september 2026 @ 12:43:
[...]
Ik weet niet of dat maatschappelijk gezien wenselijk is zolang er grote tekorten zijn.
- Paprika
- Registratie: September 2007
- Laatst online: 15:29
Aantal huizen doelde ik op. Puur even gekeken vanuit de gedachte dat de huidige maatschappij vooral behoefte heeft aan meer kinderen om de vergrijzing te verlichten icm een woningtekort.Qoine schreef op vrijdag 11 september 2026 @ 12:48:
[...]
Qua voorraad huizen bedoel je? Of dat mensen dan misschien andere keuzes maken qua aantal uren werken?
meer kinderen gaat helaas ook niet gebeuren en.is zeer slecht stuurbaar.Paprika schreef op vrijdag 11 september 2026 @ 13:00:
[...]
Aantal huizen doelde ik op. Puur even gekeken vanuit de gedachte dat de huidige maatschappij vooral behoefte heeft aan meer kinderen om de vergrijzing te verlichten icm een woningtekort.
- Zebby
- Registratie: Maart 2009
- Laatst online: 30-09 16:34

Wezen kijken bij het huis. Gebouwd in 1990, en alle isolatie is dus van toen. 2004 de huidige bewoner(s), dus de rest is van 2004. Goed onderhouden, niet bijgewerkt.
Ga ik dan van bierviltjes rekenen naar meer echt rekenen, dan zou ik eigenlijk moeten onderbieden wil ik geld overhouden voor wat werkzaamheden. Alles is nog functioneel, maar gewoon niet zoals ik het zou willen. Ik merk dat we aanzienlijk minder hypotheek kunnen krijgen dan ik had verwacht. De max voor ons, wat je natuurlijk nooit wilt, is rond de ~650k. Met bieden op de vraagprijs zou ik een hypotheek van 525k moeten nemen, met hoge eigen inleg tot mijn noodpotje alleen overblijft (~50k) en daar komen we niet aan. Ik wil geen hogere hypotheek voor de verbouwing. Pff wat een keuze is dat om te maken. Zaterdag nog maar een keer kijken met het hele gezin. Het is wel een van de zeer beperkte plekken waar ik zou willen wonen, daar komt bijster weinig vrij, en het meeste is nog veel duurder.
Ik snap wel extra goed waarom het voor starters moeilijk is wat te kopen zonder al een woning met overwaarde te hebben...
Heeft helemaal niks met denken aan mij te maken, maar meer aan het totale economische plaatje.Fr33z schreef op vrijdag 11 september 2026 @ 10:11:
[...]
nee maar denk aan de ondernemer! /s ik vind het ook onzin, alsof het hoofddoel in het leven productie draaien is. En volgens @kx22 moet iedereen dan blijkbaar gewoon nog meer werken want 32u is te min.
hoe iemand denkt dat dat een goed idee is snap ik geen hout van. We zitten al aan epidemische burnout-cijfers, druk/stress etc. Want we werken per gezin meer, alles is duurder etc. Om dan te zeggen 'ja ga maar gewoon meer werken want dan heb je minder tijd om.geld uit te geven' getuigd van een bijzonder wereldbeeld. Ik mis ook een stuk begrip en empathie.
Als we een arbeidsmarkt hebben waar tekorten zijn en mensen meer geld nodig hebben (voor oa een huis), dan is de logische gedachte: Meer werken.
En burnout is juist een combinatie van te hoge werkdruk in te korte tijd. Als jij alles in 32 uur wilt doen terwijl het in 40 moet heb je te hoge werkdruk ja.
Maar hier kom je dus op 2 verschillende meningen uit:
Werknemer denkt dan: ja moet je maar minder productie verwachten
Ondernemer denkt: je mag minder uren werken, maar de opdracht moet wel af
En kan je zeggen dat niet alleen de werknemers hiervan burnout krijgen, ook ondernemers. Ik ben niet geheel toevallig alleen gestopt. Vele kennissen en vrienden lopen met dezelfde gedachtes of zijn ook al gestopt.
- Rubbergrover1
- Registratie: Maart 2020
- Nu online
Maar dat zijn grotendeels twee verschillende groepen mensen. De mensen die niet de huizenmarkt op kunnen omdat de woningen te duur zijn, zijn in veel gevallen mensen aan het begin van de carriere die 40 uur werken. De mensen die samen anderhalve baan hebben, zijn vaak de wat meer gesettelde mensen met kinderen die niet meteen veel geld tekort komen. Die mogelijk wel een verhuiswens hebben, maar waarbij dat vaak niet heel noodzakelijk is.kx22 schreef op vrijdag 11 september 2026 @ 14:01:
[...]
Heeft helemaal niks met denken aan mij te maken, maar meer aan het totale economische plaatje.
Als we een arbeidsmarkt hebben waar tekorten zijn en mensen meer geld nodig hebben (voor oa een huis), dan is de logische gedachte: Meer werken.
Ok, ik dacht dat het juist om de starters ging, maar 11-12 jaar geleden toen ik mijn eerste huis kocht was ik ook al bijna 6-7 jaar aan het werk voordat ik iets kon kopen (met mijn vrouw). Dus ja begin van carriere, vind ik ook logisch dat je niet direct kan kopen (nu kunnen ze ook uiteraard nergens huren, maar dat is een andere discussie)Rubbergrover1 schreef op vrijdag 11 september 2026 @ 14:07:
[...]
Maar dat zijn grotendeels twee verschillende groepen mensen. De mensen die niet de huizenmarkt op kunnen omdat de woningen te duur zijn, zijn in veel gevallen mensen aan het begin van de carriere die 40 uur werken. De mensen die samen anderhalve baan hebben, zijn vaak de wat meer gesettelde mensen met kinderen die niet meteen veel geld tekort komen. Die mogelijk wel een verhuiswens hebben, maar waarbij dat vaak niet heel noodzakelijk is.
- Paprika
- Registratie: September 2007
- Laatst online: 15:29
kx22 schreef op vrijdag 11 september 2026 @ 16:39:
[...]
Ok, ik dacht dat het juist om de starters ging, maar 11-12 jaar geleden toen ik mijn eerste huis kocht was ik ook al bijna 6-7 jaar aan het werk voordat ik iets kon kopen (met mijn vrouw). Dus ja begin van carriere, vind ik ook logisch dat je niet direct kan kopen (nu kunnen ze ook uiteraard nergens huren, maar dat is een andere discussie)
| Periode | Gemiddelde verkoopprijs | Absolute stijging | Stijging |
|---|---|---|---|
| Q4 2019 | €312.871 | - | - |
| Q4 2020 | €341.892 | +€29.021 | +9,3% |
| Q4 2021 | €402.726 | +€60.834 | +17,8% |
| Q4 2022 | €415.546 | +€12.820 | +3,2% |
| Q4 2023 | €422.712 | +€7.166 | +1,7% |
| Q4 2024 | €461.797 | +€39.085 | +9,2% |
| Q4 2025 | €485.525 | +€23.728 | +5,1% |
| Juli 2026 | €500.988 | +€15.463 | +3,2% |
Uiteraard zullen de meeste starters niet beginnen met een gemiddelde woning van vijf ton, maar dat verandert niet heel veel aan het probleem. Juist in het goedkopere segment concurreert een grote groep starters en andere kopers om hetzelfde beperkte aanbod. Ook bij een woning die ruim onder het landelijk gemiddelde zit, gaat een stijging van tientallen procenten dus gewoon om enorme bedragen.
Dan is er ook nog eens het verschil in periode waarin jou 6-7 jaar werkervaring werd opgebouwd. Als je 11-12 jaar geleden kocht, hebben we het over ongeveer 2014-2015. Als je toen al 6-7 jaar werkte, ben je dus ergens rond 2007-2009 begonnen met werken.
Ter vergelijking:
| Periode | Gemiddelde verkoopprijs |
|---|---|
| Q4 2008 | €252.950 |
| Q4 2009 | €237.755 |
| Q4 2013 | €213.784 |
| Q4 2014 | €224.660 |
| Q4 2015 | €235.039 |
[ Voor 205% gewijzigd door Paprika op 11-09-2026 17:45 ]
Ik ontken ook niet dat ik in een hele goede periode een huis kocht (met alle spanning en onzekerheid van toen).Paprika schreef op vrijdag 11 september 2026 @ 16:58:
[...]Dus iemand die eind 2019 begon met werken zag de gemiddelde verkoopprijs stijgen van €312.871 naar €500.988 in juli 2026. Dat is een verschil van €188.117, oftewel ruim 60%.
Periode Gemiddelde verkoopprijs Absolute stijging Stijging Q4 2019 €312.871 - - Q4 2020 €341.892 +€29.021 +9,3% Q4 2021 €402.726 +€60.834 +17,8% Q4 2022 €415.546 +€12.820 +3,2% Q4 2023 €422.712 +€7.166 +1,7% Q4 2024 €461.797 +€39.085 +9,2% Q4 2025 €485.525 +€23.728 +5,1% Juli 2026 €500.988 +€15.463 +3,2%
Uiteraard zullen de meeste starters niet beginnen met een gemiddelde woning van vijf ton, maar dat verandert niet heel veel aan het probleem. Juist in het goedkopere segment concurreert een grote groep starters en andere kopers om hetzelfde beperkte aanbod. Ook bij een woning die ruim onder het landelijk gemiddelde zit, gaat een stijging van tientallen procenten dus gewoon om enorme bedragen.
Dan is er ook nog eens het verschil in periode waarin jou 6-7 jaar werkervaring werd opgebouwd. Als je 11-12 jaar geleden kocht, hebben we het over ongeveer 2014-2015. Als je toen al 6-7 jaar werkte, ben je dus ergens rond 2007-2009 begonnen met werken.
Ter vergelijking:Iemand die bijvoorbeeld in 2008 begon met werken en in 2014 kocht, zag de gemiddelde verkoopprijs tijdens die zes jaar dus eerder dalen en zeker niet verder uit het zicht raken met jaren.
Periode Gemiddelde verkoopprijs Q4 2008 €252.950 Q4 2009 €237.755 Q4 2013 €213.784 Q4 2014 €224.660 Q4 2015 €235.039
- Ypuh
- Registratie: Oktober 2013
- Laatst online: 30-09 20:05

Dit zegt natuurlijk allemaal niets over het huis, maar over jouw persoonlijke situatie. Een €50k noodbuffer aanhouden lijkt me ook wel wat overdreven, maar ik ken je situatie niet (mogelijk zzp'er). Met 2 mensen in loondienst, geen kinderen en geen bijzonderheden, zou het prima zijn om wat spaargeld in te leggen en tijdelijk een lagere buffer te accepteren. Een keertje vakantie overslaan en verbouwen is waarschijnlijk geen noodzaak, maar kan vast wel 1-2 jaar uitgesteld worden, dan is je buffer in no-time weer op het gewenste niveau.Zebby schreef op vrijdag 11 september 2026 @ 13:11:
Wezen kijken bij het huis. Gebouwd in 1990, en alle isolatie is dus van toen. 2004 de huidige bewoner(s), dus de rest is van 2004. Goed onderhouden, niet bijgewerkt.
Ga ik dan van bierviltjes rekenen naar meer echt rekenen, dan zou ik eigenlijk moeten onderbieden wil ik geld overhouden voor wat werkzaamheden. Alles is nog functioneel, maar gewoon niet zoals ik het zou willen. Ik merk dat we aanzienlijk minder hypotheek kunnen krijgen dan ik had verwacht. De max voor ons, wat je natuurlijk nooit wilt, is rond de ~650k. Met bieden op de vraagprijs zou ik een hypotheek van 525k moeten nemen, met hoge eigen inleg tot mijn noodpotje alleen overblijft (~50k) en daar komen we niet aan. Ik wil geen hogere hypotheek voor de verbouwing. Pff wat een keuze is dat om te maken. Zaterdag nog maar een keer kijken met het hele gezin. Het is wel een van de zeer beperkte plekken waar ik zou willen wonen, daar komt bijster weinig vrij, en het meeste is nog veel duurder.
Ik snap wel extra goed waarom het voor starters moeilijk is wat te kopen zonder al een woning met overwaarde te hebben...
Qua concurrentie; 525-650k lijkt me niet overdreven veel voor een gemiddeld stel. Zelf lees ik het een beetje als een zeer rationeel en risico-avers persoon die alles te duur vindt het al als één van de weinige plekken ziet waar die wel wonen wil, dan zijn er 10+ anderen te vinden die daar makkelijker over denken, no offense
 .
Onderbieden en winnen zal vast bestaan, maar ken persoonlijk niemand die daar de afgelopen jaren in geslaagd is.
- spijkerhoofd
- Registratie: December 2015
- Laatst online: 12:18
Maar hebben we een personeelstekort of een overschot aan banen? Gezien we feitelijk gezien velen malen meer uren werken met zijn allen dan 10, 20 en 30 jaar geleden kan ik niet anders concluderen dat we overschot aan banen hebben. In de hoogtij dagen van de babyboomergeneratie in de jaren 70 en 80 werkte we fors minder uren, zelfs nu werken we meer uren dan de jaren 90 toen massaal vrouwen de arbeidsmarkt op kwamen. Economisch gezien zijn we nu over de grens wat economisch mogelijk is qua arbeid.kx22 schreef op vrijdag 11 september 2026 @ 14:01:
[...]
Heeft helemaal niks met denken aan mij te maken, maar meer aan het totale economische plaatje.
Als we een arbeidsmarkt hebben waar tekorten zijn en mensen meer geld nodig hebben (voor oa een huis), dan is de logische gedachte: Meer werken.
En burnout is juist een combinatie van te hoge werkdruk in te korte tijd. Als jij alles in 32 uur wilt doen terwijl het in 40 moet heb je te hoge werkdruk ja.
Maar hier kom je dus op 2 verschillende meningen uit:
Werknemer denkt dan: ja moet je maar minder productie verwachten
Ondernemer denkt: je mag minder uren werken, maar de opdracht moet wel af
En kan je zeggen dat niet alleen de werknemers hiervan burnout krijgen, ook ondernemers. Ik ben niet geheel toevallig alleen gestopt. Vele kennissen en vrienden lopen met dezelfde gedachtes of zijn ook al gestopt.
- Zebby
- Registratie: Maart 2009
- Laatst online: 30-09 16:34
Ik ben waarschijnlijk te vaag gebleven. Het gaat om een woning van 1.125mio, die vijver is (gelukkig?) kleiner. Van wat de makelaar zelf zei, was er niet de verwachting dat er overgeboden ging worden. Of dat ruimte biedt voor onderbieden is natuurlijk wel de vraag - er zal wel interesse zijn. Er staan in dezelfde wijk nog twee woningen van 1.1mio, en dan nog een paar van 1.5-1.8. Deze staan al langere tijd te koop.Ypuh schreef op vrijdag 11 september 2026 @ 19:04:
[...]
Dit zegt natuurlijk allemaal niets over het huis, maar over jouw persoonlijke situatie. Een €50k noodbuffer aanhouden lijkt me ook wel wat overdreven, maar ik ken je situatie niet (mogelijk zzp'er). Met 2 mensen in loondienst, geen kinderen en geen bijzonderheden, zou het prima zijn om wat spaargeld in te leggen en tijdelijk een lagere buffer te accepteren. Een keertje vakantie overslaan en verbouwen is waarschijnlijk geen noodzaak, maar kan vast wel 1-2 jaar uitgesteld worden, dan is je buffer in no-time weer op het gewenste niveau.
Qua concurrentie; 525-650k lijkt me niet overdreven veel voor een gemiddeld stel. Zelf lees ik het een beetje al, als een zeer rationeel en risico-avers persoon die alles te duur vindt het al als één van de weinige plekken ziet waar die wel wonen wil, dan zijn er 10+ anderen te vinden die daar makkelijker over denken, no offense
Onderbieden en winnen zal vast bestaan, maar ken persoonlijk niemand die daar de afgelopen jaren in geslaagd is.
Waarschijnlijk heb je gelijk. We hebben het dan over een hypotheek van ~2600 euro per maand. Dat is gewoon veel voor iemand die nooit meer dan 900 heeft betaald :x
Economisch gezien is dat juist wat je wilt creëren. Meer werkgelegenheden zodat er meer keus en concurrentie is. Als we alle onnodige banen zouden wegstrepen zouden we teveel arbeiders hebben tov wat echt nodig is. Daarnaast hebben we nu ook wel een miljoen of 5 meer mensen dan 60-70 jaar geleden. Dat is 1/3e meer mensen die je moet/kan bedienen.spijkerhoofd schreef op vrijdag 11 september 2026 @ 19:47:
[...]
Maar hebben we een personeelstekort of een overschot aan banen? Gezien we feitelijk gezien velen malen meer uren werken met zijn allen dan 10, 20 en 30 jaar geleden kan ik niet anders concluderen dat we overschot aan banen hebben. In de hoogtij dagen van de babyboomergeneratie in de jaren 70 en 80 werkte we fors minder uren, zelfs nu werken we meer uren dan de jaren 90 toen massaal vrouwen de arbeidsmarkt op kwamen. Economisch gezien zijn we nu over de grens wat economisch mogelijk is qua arbeid.
Maar alles met alles moeten we concluderen dat we in een welvarend land leven waar veel niet perfect is, maar er zijn genoeg andere landen die graag in onze schoenen zouden staan. Dan maar meer moeite om een huis te kopen, maar banen voor het oprapen tegen een goed salaris. En als je een huis hebt...dan word je langzaamaan gewoon automatisch miljonair.
- Ypuh
- Registratie: Oktober 2013
- Laatst online: 30-09 20:05
Ah, veranderd de situatie zeker. My bad.Zebby schreef op vrijdag 11 september 2026 @ 19:59:
[...]
Ik ben waarschijnlijk te vaag gebleven. Het gaat om een woning van 1.125mio, die vijver is (gelukkig?) kleiner. Van wat de makelaar zelf zei, was er niet de verwachting dat er overgeboden ging worden. Of dat ruimte biedt voor onderbieden is natuurlijk wel de vraag - er zal wel interesse zijn. Er staan in dezelfde wijk nog twee woningen van 1.1mio, en dan nog een paar van 1.5-1.8. Deze staan al langere tijd te koop.
Waarschijnlijk heb je gelijk. We hebben het dan over een hypotheek van ~2600 euro per maand. Dat is gewoon veel voor iemand die nooit meer dan 900 heeft betaald :x
Onderbieden in de prijs categorie 525k omdat je een 50k buffer aanhouden wilt lijkt me een utopie. Een ruime buffer aan willen houden kan en mag uiteraard, maar ik denk dat het in de prijscategorie ~500k lastig wordt om (ruim) onder de vraagprijs uit te komen.
Van de markt die jij noemt heb ik geen weet. De pool met mogelijke bieders lijkt me kleiner, en er is meer ruimte om een woning 100k boven de markt te prijzen. Kan me ook voorstellen dat je een hogere buffer aanhouden wilt omdat andere vaste lasten ook hoger zijn, ook al staat je huis niet snel onder water.
- Sport_Life
- Registratie: Mei 2002
- Laatst online: 10:33
Met de cijfers die jij geeft zit je wel behoorlijk tegen de max van je capaciteiten aan, dus voor verbouwing heb je geen of weinig geld begrijp ik.Zebby schreef op vrijdag 11 september 2026 @ 19:59:
[...]
Ik ben waarschijnlijk te vaag gebleven. Het gaat om een woning van 1.125mio, die vijver is (gelukkig?) kleiner. Van wat de makelaar zelf zei, was er niet de verwachting dat er overgeboden ging worden. Of dat ruimte biedt voor onderbieden is natuurlijk wel de vraag - er zal wel interesse zijn. Er staan in dezelfde wijk nog twee woningen van 1.1mio, en dan nog een paar van 1.5-1.8. Deze staan al langere tijd te koop.
Waarschijnlijk heb je gelijk. We hebben het dan over een hypotheek van ~2600 euro per maand. Dat is gewoon veel voor iemand die nooit meer dan 900 heeft betaald :x
Zo'n huis zal ook wel iets groter zijn dan gemiddeld dus behalve je hogere hypotheek lasten kun je ook ongeveer 1,5-2x de overige lasten krijgen.
Ik zou het niet doen in jouw geval.
Of de vraagprijs hoog of laag is kan niemand hier iets zinnigs over zeggen, in Utrecht (Leidsche Rijn bijvoorbeeld) worden de woningen van 1m+ nog flink overboden.
[ Voor 37% gewijzigd door Sport_Life op 11-09-2026 22:48 ]
PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25
- Strider
- Registratie: November 2001
- Laatst online: 30-09 12:32

Je geeft te weinig informatie. Het is helemaal niet vreemd dat je bij dit soort huizen veel overwaarde & eigen geld moet gaan inleggen. Je weet zelf het beste hoe je er financieel voor staat. Nu komt het over dat je een hypotheek van 525k wilt nemen, en de rest wilt financieren met eigen middelen, onder aan de streep hou je dan nog 50k over.Zebby schreef op vrijdag 11 september 2026 @ 13:11:
Wezen kijken bij het huis. Gebouwd in 1990, en alle isolatie is dus van toen. 2004 de huidige bewoner(s), dus de rest is van 2004. Goed onderhouden, niet bijgewerkt.
Ga ik dan van bierviltjes rekenen naar meer echt rekenen, dan zou ik eigenlijk moeten onderbieden wil ik geld overhouden voor wat werkzaamheden. Alles is nog functioneel, maar gewoon niet zoals ik het zou willen. Ik merk dat we aanzienlijk minder hypotheek kunnen krijgen dan ik had verwacht. De max voor ons, wat je natuurlijk nooit wilt, is rond de ~650k. Met bieden op de vraagprijs zou ik een hypotheek van 525k moeten nemen, met hoge eigen inleg tot mijn noodpotje alleen overblijft (~50k) en daar komen we niet aan. Ik wil geen hogere hypotheek voor de verbouwing. Pff wat een keuze is dat om te maken. Zaterdag nog maar een keer kijken met het hele gezin. Het is wel een van de zeer beperkte plekken waar ik zou willen wonen, daar komt bijster weinig vrij, en het meeste is nog veel duurder.
Ik snap wel extra goed waarom het voor starters moeilijk is wat te kopen zonder al een woning met overwaarde te hebben...
Dan zou mijn advies ook zijn om het niet te doen. Met een een hypotheek van 2.6k gaat het sparen ook ineens een stuk minder.
BlaBlaBla
- Zebby
- Registratie: Maart 2009
- Laatst online: 30-09 16:34
Nee dat geloof ik, als je een woning van >1mio kan kopen zonder overwaarde doe je het goedStrider schreef op vrijdag 11 september 2026 @ 23:34:
[...]
Je geeft te weinig informatie. Het is helemaal niet vreemd dat je bij dit soort huizen veel overwaarde & eigen geld moet gaan inleggen. Je weet zelf het beste hoe je er financieel voor staat. Nu komt het over dat je een hypotheek van 525k wilt nemen, en de rest wilt financieren met eigen middelen, onder aan de streep hou je dan nog 50k over.
Dan zou mijn advies ook zijn om het niet te doen. Met een een hypotheek van 2.6k gaat het sparen ook ineens een stuk minder.
Met wat meer rekenen komt het neer op: woning verkoop is overwaarde ~400-450k. Eigen vermogen dat ik beschikbaar kan maken, 280k. Kosten koper + kosten verkoop ~40k. Maximale hypotheek ~660k. Dus het ligt gedeeltelijk aan wat onze woning oplevert, maar ik heb liever een lage hypotheek dan eerder te verbouwen. Dus met een "slechte" verkoop komt dat uit op 400+200 eigen inleg. 40k kosten koper. Dan resteert met bieden op vraagprijs 525. Tegen die tijd potje van 50k-70k nood.
Is dat ruim? Geen idee. Dat is een hypotheek voor het gemiddelde huis in NL. Het voelt heel dubbel.
- Rubbergrover1
- Registratie: Maart 2020
- Nu online
Dat is niet de hypotheek voor het gemiddelde huis in NL, maar de prijs van het gemiddelde huis in NL. Dat is een belangrijk verschil. Dat gemiddelde huis in NL is niet de startwoning waar mensen zonder overwaarde in beginnen, maar is ook al een doorstroomwoning. Om je een beeld te geven, doorstromers gebruiken gemiddeld meer dan 2 ton aan overwaarde voor de volgende woning. En dat is dus een gemiddelde, er zullen veel mensen onder zitten, maar een behoorlijke groep zit er ook ver boven.Zebby schreef op zaterdag 12 september 2026 @ 01:15:
[...]
Nee dat geloof ik, als je een woning van >1mio kan kopen zonder overwaarde doe je het goed
Met wat meer rekenen komt het neer op: woning verkoop is overwaarde ~400-450k. Eigen vermogen dat ik beschikbaar kan maken, 280k. Kosten koper + kosten verkoop ~40k. Maximale hypotheek ~660k. Dus het ligt gedeeltelijk aan wat onze woning oplevert, maar ik heb liever een lage hypotheek dan eerder te verbouwen. Dus met een "slechte" verkoop komt dat uit op 400+200 eigen inleg. 40k kosten koper. Dan resteert met bieden op vraagprijs 525. Tegen die tijd potje van 50k-70k nood.
Is dat ruim? Geen idee. Dat is een hypotheek voor het gemiddelde huis in NL. Het voelt heel dubbel.
Een stel met elk een modaal inkomen kan ongeveer 450k lenen. Als je wat hoger zit (ik ken je/jullie inkomens niet), dan is een hypotheek van een half miljoen dus niet heel gek. Maar tegelijk moet je dat wel willen betalen. En het moet passen in je uitgavenpatroon. Als je gewend bent aan 900 per maand, dan is het wel slikken en aanpassen als dat naar bv 2500 gaat. Vind je deze woning het waard om er dit bedrag per maand extra voor te moeten betalen?
Een belangrijke vraag lijkt mij ook of de woning goed bij je past. Ik heb een vermoeden om welke woning het gaat. Het lijkt mij op het eerste gezicht een verzorgde woning waar je in principe zo in zou kunnen, als het je smaak is en je bv ook geen structurele aanpassingen wil (zoals verduurzaming, label B volgens mij). Maar tegelijk is het een woning waar je financieel op leeg kunt lopen als het niet je smaak is en je het allemaal wil aanpakken om naar je eigen smaak te maken. (En verduurzaming zal ook een prijskaartje hebben.) De vraag is dan dus wat je wensen zijn. Wil je het volledig maken hoe je het zou doen als je een leeg canvas had (als het bv nieuwbouw zou zijn geweest)? Dan heb je een flinke zak geld nodig. Maar vind je het acceptabel hoe het nu is en kun je het ook stapje voor stapje aanpassen aan je wensen, dan lijkt het mij een prima woning. Want als je aangeeft dat het wel een van de zeer beperkte plekken is waar je zou willen wonen en er komt weinig vrij, dan zul je misschien sowieso water bij de wijn moeten doen voor het huis zelf. Een huis kun je nog verbouwen, de locatie ligt vast.

Ik zou ook naar de toekomst kijken. Wat doet je salaris en andere vaste lasten.
Wij zijn bijv. Netto 1100 euro per maand kwijt aan kinderopvang.. tja, als dat bijv. Over 2 jaar al halveert en over 5 jaar bijv. 0 is, dan durf ik daar zelf best rekening mee te houden en nu wat 'krapper' te gaan zitten.
Maar boven water staat dat ik 2.6k een (belachelijk) hoge hypotheek vind en dat alleen in onze leefstijl zou passen bij een gezamelijk inkomen van 140k/y+.
Er waren toen ook allemaal situaties die niet prettig waren. Huis kopen op de top van de markt (augustus 2008) daarna voor jaren vast in je huis zitten, scheiding etc..kx22 schreef op vrijdag 11 september 2026 @ 17:37:
[...]
Ik ontken ook niet dat ik in een hele goede periode een huis kocht (met alle spanning en onzekerheid van toen).
En als je in bent om een huis te kopen, en je ziet elke maand de huizenprijzen dalen, dan wacht je toch nog een paar maanden?
Als je het kan betalen en je houdt nog een noodfonds over van 50-70k (wat behoorlijk veel is).Zebby schreef op zaterdag 12 september 2026 @ 01:15:
[...]
Nee dat geloof ik, als je een woning van >1mio kan kopen zonder overwaarde doe je het goed
Met wat meer rekenen komt het neer op: woning verkoop is overwaarde ~400-450k. Eigen vermogen dat ik beschikbaar kan maken, 280k. Kosten koper + kosten verkoop ~40k. Maximale hypotheek ~660k. Dus het ligt gedeeltelijk aan wat onze woning oplevert, maar ik heb liever een lage hypotheek dan eerder te verbouwen. Dus met een "slechte" verkoop komt dat uit op 400+200 eigen inleg. 40k kosten koper. Dan resteert met bieden op vraagprijs 525. Tegen die tijd potje van 50k-70k nood.
Is dat ruim? Geen idee. Dat is een hypotheek voor het gemiddelde huis in NL. Het voelt heel dubbel.
Ja waarom het niet serieus overwegen. Waarschijnlijk zie je het als je eindwoning.
De lasten zullen op termijn door inflatie altijd "minder" gaan worden.
Wel vanuit gaande dat je dezelfde salaris of meer gaat verdienen.
Met 50k aan verbouwing kan je een badkamer en een keuken doen. Dat was het dan wel.
- Ypuh
- Registratie: Oktober 2013
- Laatst online: 30-09 20:05
Als je nog 150k ruimte op je hypotheek hebt, dan is dit een keuze en niet zozeer een probleem toch?
Of €2600 aan hypotheek veel is kan ik niet voor je bepalen. Het is bruto neem ik aan, dus netto ergens rond de €2000/mnd. Dat zijn geen bedragen waar ik anno 2026 van schrik en ik ben alleenstaande. Als ik me niet vergis ligt dat tegenwoordig rond de gemiddelde huur voor een vrije sector woning.
Op één inkomen durfde ik dat niet aan. Bij WW of AO val je terug op een gemaximeerd jaarsalaris van 60-70k en daar X% van, maar als je partner ook een redelijke baan heeft dan lijkt het me prima (samen ~140k zoals hierboven genoemd lijkt me een goede richtlijn).
[ Voor 12% gewijzigd door Ypuh op 12-09-2026 09:07 ]
- Sport_Life
- Registratie: Mei 2002
- Laatst online: 10:33
Daar verschilen de meningen dan over, het is uiteindelijk ook iets persoonlijks.
Ons gezamenlijke inkomen is 140k+ en vind 2600 bruto toch behoorlijk impact, daar komt waarschijnlijk nog zo'n 200-250 euro belasting bij en als je geen budget hebt voor een warmtepomp ed hetzelfde bedrag aan gas en elektra. En dan nog onderhoud.
Maar zoals gezegd is dat mijn mening .
Ons gezamenlijke inkomen is 140k+ en vind 2600 bruto toch behoorlijk impact, daar komt waarschijnlijk nog zo'n 200-250 euro belasting bij en als je geen budget hebt voor een warmtepomp ed hetzelfde bedrag aan gas en elektra. En dan nog onderhoud.
Maar zoals gezegd is dat mijn mening
.Members only:
Alleen zichtbaar voor ingelogde gebruikers.
Inloggen
[ Voor 33% gewijzigd door Sport_Life op 12-09-2026 09:21 ]
PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25
- Paprika
- Registratie: September 2007
- Laatst online: 15:29
Hier iets onder de drieduizend euro per maand met een rente die hoog is voor mensen met een rente beneden de 2% en hoog voor mensen met een rente boven de 3% , eerste woning (getekend 2022) en in m’n eentje zonder hulp van ouders of iets, maar wel ~120.000 ernaast aan eigen inleg. Dezelfde woning op maximale hypotheek nu zal zo’n 5000 euro bruto zijn met de enkele jaren aan stijging meegenomen. De recente verkoop van een vergelijkbaar huis zou dit zelfs richting de 5,500 euro brengen als ik de verschillen tussen die woning en de mijne uit de prijs haal (iets andere afbouw en mijn inziens hebben ze teveel betaald), maar goed dat zal met de huidige ~4% zo’n 3860 netto tot 4200 netto zijn geweest afhankelijk van welke van de twee berekeningen je neemt.
Uiteindelijk is het ook wel makkelijk om te stellen dat iemand iets het niet waard zou vinden omdat ze zelf xxx tot laag xxxx kwijt zijn op een mogelijk zelfs ruim binnenrennend groot huis nu, terwijl als ze het zelf nu zouden kopen met de hypotheek die men toen nodig had (dus bestaande overwaarde meegerekend) sowieso al de maandelijkse lasten waarschijnlijk met een duizend of meer zouden toenemen iedere maand en als die vorige overwaarde er niet was geweest dat bedrag waarschijnlijk nog eens een veelvoud zou worden van datzelfde bedrag.
Vanuit die positie heeft het alleen nog zin om te kijken waar je zelf nu dan terecht zou zijn gekomen in de huidige markt met het bedrag dat je wél voor een huis over hebt en of je dan met de huizenkopers waar je dan op uit was gekomen daar dan ook genoegen mee zou hebben genomen. Er worden veelal huizen hier op het forum weggezet als klein, onhandig etc etc terwijl zelfs die huizen al ruim boven de “zoveel zou ik niet over hebben voor een huis” bedragen zouden vallen voor diezelfde mensen als ze niet in een luxe positie zaten. Dat maakt het wel een beetje een niet heel waardevolle input voor zij die niet in die gelukkige positie zitten.
Bovenstaande is zeker niet specifiek op jou gericht @Sport_Life, maar gezien je een bedrag noemt is het wel even goed om erbij te vermelden dat 1400 euro bruto vandaag de dag een hypotheek van 300,000 zou zijn. Dat is echt de onderzijde van de markt dus.
, eerste woning (getekend 2022) en in m’n eentje zonder hulp van ouders of iets, maar wel ~120.000 ernaast aan eigen inleg. Dezelfde woning op maximale hypotheek nu zal zo’n 5000 euro bruto zijn met de enkele jaren aan stijging meegenomen. De recente verkoop van een vergelijkbaar huis zou dit zelfs richting de 5,500 euro brengen als ik de verschillen tussen die woning en de mijne uit de prijs haal (iets andere afbouw en mijn inziens hebben ze teveel betaald), maar goed dat zal met de huidige ~4% zo’n 3860 netto tot 4200 netto zijn geweest afhankelijk van welke van de twee berekeningen je neemt.Uiteindelijk is het ook wel makkelijk om te stellen dat iemand iets het niet waard zou vinden omdat ze zelf xxx tot laag xxxx kwijt zijn op een mogelijk zelfs ruim binnenrennend groot huis nu, terwijl als ze het zelf nu zouden kopen met de hypotheek die men toen nodig had (dus bestaande overwaarde meegerekend) sowieso al de maandelijkse lasten waarschijnlijk met een duizend of meer zouden toenemen iedere maand en als die vorige overwaarde er niet was geweest dat bedrag waarschijnlijk nog eens een veelvoud zou worden van datzelfde bedrag.
Vanuit die positie heeft het alleen nog zin om te kijken waar je zelf nu dan terecht zou zijn gekomen in de huidige markt met het bedrag dat je wél voor een huis over hebt en of je dan met de huizenkopers waar je dan op uit was gekomen daar dan ook genoegen mee zou hebben genomen. Er worden veelal huizen hier op het forum weggezet als klein, onhandig etc etc terwijl zelfs die huizen al ruim boven de “zoveel zou ik niet over hebben voor een huis” bedragen zouden vallen voor diezelfde mensen als ze niet in een luxe positie zaten. Dat maakt het wel een beetje een niet heel waardevolle input voor zij die niet in die gelukkige positie zitten.
Bovenstaande is zeker niet specifiek op jou gericht @Sport_Life, maar gezien je een bedrag noemt is het wel even goed om erbij te vermelden dat 1400 euro bruto vandaag de dag een hypotheek van 300,000 zou zijn. Dat is echt de onderzijde van de markt dus.
Oftewel van deze twee in Houten haal je alleen de onderste als er niet wordt overboden en dan ook echt maar net…gambieter schreef op woensdag 9 september 2026 @ 11:25:
[...]
In Houten hebben ze dit: https://www.funda.nl/deta...onderdoor-5-201/44411250/ en dit: https://www.funda.nl/detail/17216246 (bovenwoning)
Gericht op yuppies, prijs ongeveer €300k+. Maar Houten is duur.
Zie de tweede, de bovenwoning:
[Afbeelding]
Met uitklaptafel en uitklapbed
[Afbeelding]
[Afbeelding]
[ Voor 28% gewijzigd door Paprika op 12-09-2026 11:24 ]
- Zebby
- Registratie: Maart 2009
- Laatst online: 30-09 16:34
Ik vermoed dat je de juiste woning hebt gevonden jaRubbergrover1 schreef op zaterdag 12 september 2026 @ 07:27:
[...]
Een belangrijke vraag lijkt mij ook of de woning goed bij je past. Ik heb een vermoeden om welke woning het gaat. Het lijkt mij op het eerste gezicht een verzorgde woning waar je in principe zo in zou kunnen, als het je smaak is en je bv ook geen structurele aanpassingen wil (zoals verduurzaming, label B volgens mij). Maar tegelijk is het een woning waar je financieel op leeg kunt lopen als het niet je smaak is en je het allemaal wil aanpakken om naar je eigen smaak te maken. (En verduurzaming zal ook een prijskaartje hebben.) De vraag is dan dus wat je wensen zijn. Wil je het volledig maken hoe je het zou doen als je een leeg canvas had (als het bv nieuwbouw zou zijn geweest)? Dan heb je een flinke zak geld nodig. Maar vind je het acceptabel hoe het nu is en kun je het ook stapje voor stapje aanpassen aan je wensen, dan lijkt het mij een prima woning. Want als je aangeeft dat het wel een van de zeer beperkte plekken is waar je zou willen wonen en er komt weinig vrij, dan zul je misschien sowieso water bij de wijn moeten doen voor het huis zelf. Een huis kun je nog verbouwen, de locatie ligt vast.

Het zal inderdaad een geval zijn van 'koop de locatie', als eindwoning. We gaan vanmiddag nog een keer kijken met het idee van "we stappen in as-is, doen alleen de muren en vloer boven, hooguit de keuken". Of het dan nog steeds goed voelt. De rest kan dan altijd nog, voordeel van vrijstaand is dat je veel makkelijker uitbouwt of nog een verdieping op de garage zet.
Nou ja, ik ben altijd iemand die van de daken schreeuwt 'leen niet maximaal', dus dat is sowieso niet iets dat ik ga doen. Het zal mentaal vooral zijn dat we nu gewoon geen enkel besef hoeven te hebben over geld qua onkosten, en straks met die afschrijving wel wat meer. We zitten samen inderdaad op de 140k. Zij echter in een overname, en ik bezig met een overname (van waar ik werk). Maar goed, voor de onzekerheid hebben we dat noodpotje natuurlijk, zelfs met de hoge hypotheek kunnen we daar een jaar mee door.Ypuh schreef op zaterdag 12 september 2026 @ 08:58:
Als je nog 150k ruimte op je hypotheek hebt, dan is dit een keuze en niet zozeer een probleem toch?
Of €2600 aan hypotheek veel is kan ik niet voor je bepalen. Het is bruto neem ik aan, dus netto ergens rond de €2000/mnd. Dat zijn geen bedragen waar ik anno 2026 van schrik en ik ben alleenstaande. Als ik me niet vergis ligt dat tegenwoordig rond de gemiddelde huur voor een vrije sector woning.
Op één inkomen durfde ik dat niet aan. Bij WW of AO val je terug op een gemaximeerd jaarsalaris van 60-70k en daar X% van, maar als je partner ook een redelijke baan heeft dan lijkt het me prima (samen ~140k zoals hierboven genoemd lijkt me een goede richtlijn).
Dank voor alle inzichten allemaal. Leuk om te zien dat ik niet alleen ben in beide kanten te zien. Vooralsnog gaan we ons laten leiden door 'hoe voelt het'. En Huispedia zegt dat we moeten onderbieden dus dat nemen we gewoon als keiharde waarheid
- Sport_Life
- Registratie: Mei 2002
- Laatst online: 10:33
Deze persoon heeft al een woning met ruime overwaarde en wil nu een (grote) stap maken waarbij de hypotheek alleen al van 900 naar 2600 gaat, totale lasten >3x zo hoog incl belastingen en gwe. En dan zit je nog met keuken badkamer enz die komende jaren mogelijk aan vervanging toe zijn .Paprika schreef op zaterdag 12 september 2026 @ 11:11:
Hier iets onder de drieduizend euro per maand met een rente die hoog is voor mensen met een rente beneden de 2% en hoog voor mensen met een rente boven de 3%
Uiteindelijk is het ook wel makkelijk om te stellen dat iemand iets het niet waard zou vinden omdat ze zelf xxx tot laag xxxx kwijt zijn op een mogelijk zelfs ruim binnenrennend groot huis nu, terwijl als ze het zelf nu zouden kopen met de hypotheek die men toen nodig had (dus bestaande overwaarde meegerekend) sowieso al de maandelijkse lasten waarschijnlijk met een duizend of meer zouden toenemen iedere maand en als die vorige overwaarde er niet was geweest dat bedrag waarschijnlijk nog eens een veelvoud zou worden van datzelfde bedrag.
Vanuit die positie heeft het alleen nog zin om te kijken waar je zelf nu dan terecht zou zijn gekomen in de huidige markt met het bedrag dat je wél voor een huis over hebt en of je dan met de huizenkopers waar je dan op uit was gekomen daar dan ook genoegen mee zou hebben genomen. Er worden veelal huizen hier op het forum weggezet als klein, onhandig etc etc terwijl zelfs die huizen al ruim boven de “zoveel zou ik niet over hebben voor een huis” bedragen zouden vallen voor diezelfde mensen als ze niet in een luxe positie zaten. Dat maakt het wel een beetje een niet heel waardevolle input voor zij die niet in die gelukkige positie zitten.
Bovenstaande is zeker niet specifiek op jou gericht @Sport_Life, maar gezien je een bedrag noemt is het wel even goed om erbij te vermelden dat 1400 euro bruto vandaag de dag een hypotheek van 300,000 zou zijn. Dat is echt de onderzijde van de markt dus.
[...]
Oftewel van deze twee in Houten haal je alleen de onderste als er niet wordt overboden en dan ook echt maar net…
Hij zit met ruime overwaarde en waarschijnlijk lage rente die mee mag al in een ontzettend luxe positie
..
Wellicht is er nog een tussenweg van 1500-2000 of zo voor een huis dat 'af' is in de zin van gasloos en recente badkamer, keuken (hoeft niet nieuw) , dat is mijn advies een beetje
 .
Members only:
Alleen zichtbaar voor ingelogde gebruikers.
Inloggen
[ Voor 5% gewijzigd door Sport_Life op 12-09-2026 14:07 ]
PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25
- Ypuh
- Registratie: Oktober 2013
- Laatst online: 30-09 20:05
De rentes schieten momenteel toch wel hard omhoog. Waar ik in maart mijn hypotheek nog vast kon leggen voor 3.44% (met NHG), zit je inmiddels boven de 4%: https://www.vanbruggen.nl...hting-hypotheekrente-2027
Als ik de 10 jaar staatslening +0.85% marge als referentie neem, kan het bijna ook niet anders dan dat de rentes nog verder gaan stijgen.

Wat ik niet begrijp is dat dit nog geen invloed lijkt te hebben op de huizenprijzen. Betekent dit dat als de oorlogen in Iran en Oekraine voorbij zouden zijn en de rentes dalen, dat we weer een huisprijzen boom gaan krijgen?
- Sport_Life
- Registratie: Mei 2002
- Laatst online: 10:33
Nvm en cbs kijken per kwartaal achteraf, er zit een zekere vertraging in. Zeker bij het cbs want die gaan uit van de kadaster data, dus vaak 6-9 maanden na de offerte van de bank. Dus een offerte van de bank die in juli wordt getekend en in november wordt overgedragen, zit pas in de cbs data van medio januari 2027.Ypuh schreef op maandag 14 september 2026 @ 09:29:
De rentes schieten momenteel toch wel hard omhoog. Waar ik in maart mijn hypotheek nog vast kon leggen voor 3.44% (met NHG), zit je inmiddels boven de 4%: https://www.vanbruggen.nl...hting-hypotheekrente-2027
Als ik de 10 jaar staatslening +0.85% marge als referentie neem, kan het bijna ook niet anders dan dat de rentes nog verder gaan stijgen.
~~~[Afbeelding]
Wat ik niet begrijp is dat dit nog geen invloed lijkt te hebben op de huizenprijzen. Betekent dit dat als de oorlogen in Iran en Oekraine voorbij zouden zijn en de rentes dalen, dat we weer een huisprijzen boom gaan krijgen?
Nvm gaat uit van koopcontracten, dus dezelfde offerte van juli zie je medio oktober in de nvm cijfers.
Vervolgens gaat de Media weer een heel circus optuigen omtrent die data, maar dat is eigenlijk allang achterhaald.
Als je actuele data wil zul je een selectie woningen op funda moeten volgen.
[ Voor 7% gewijzigd door Sport_Life op 14-09-2026 09:44 ]
PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25
- Laapo
- Registratie: Juni 2020
- Laatst online: 30-09 00:00
Er gaat een rente schok door de markt momenteel. Maar dit moet aan de koopzijde nog goed verteerd worden. Kopers van nu zitten misschien nog wel met de tarieven van maart in gedachten.Ypuh schreef op maandag 14 september 2026 @ 09:29:
De rentes schieten momenteel toch wel hard omhoog. Waar ik in maart mijn hypotheek nog vast kon leggen voor 3.44% (met NHG), zit je inmiddels boven de 4%: https://www.vanbruggen.nl...hting-hypotheekrente-2027
Als ik de 10 jaar staatslening +0.85% marge als referentie neem, kan het bijna ook niet anders dan dat de rentes nog verder gaan stijgen.
[Afbeelding]
Wat ik niet begrijp is dat dit nog geen invloed lijkt te hebben op de huizenprijzen. Betekent dit dat als de oorlogen in Iran en Oekraine voorbij zouden zijn en de rentes dalen, dat we weer een huisprijzen boom gaan krijgen?
Denk dat Oekraïene en Iran hier maar een deel van het verhaal zijn. Er gebeurt nog meer achter de schermen. De VS zijn compleet instabiel, Japan kraakt, populisme in serieuze opkomst.(veel spenderen of te weinig belasting ophalen of beiden)
Ook bij rente herziening pittig, hoor. Dit jaar hebben meerdere geldverstrekkers flinke opslagen op aflosvrije hypotheken ingevoerd. De goedkoopste NHG op 10 jaar is nu bij Florius (volgens hypotheekrente.nl), maar als je daar een aflosvrij deel hebt zonder NHG dan kan dat nu zelfs niet langer onder de 5% voor 10 jaar bij energielabel C of slechter. Dat gaan mensen nog wel merken in de portomonnee.
- Shadow_Agent
- Registratie: Oktober 2012
- Laatst online: 11:21
Do { Ping } while ( LOL )

@Ypuh ik denk dat dit wel degelijk effect heeft..kijk in het ervaring met verkopen van je woning topic. Minder animo, minder biedingen. Collega's die hun woning minder snel verkocht krijgen. Andere collega die geen huis meer kan kopen. Het effect is er wel maar inderdaad nog niet erg zichtbaar. Algemene daling is niet aan de orde (nog). Hier in de buurt toch ook wel huizen die langer te koop blijven staan.
Do { Ping } while ( LOL )
Eind 2015 hypotheek voor 10 jaar vastgezet. Dat was nu dan inderdaad een verdubbeling van de lasten geweest. Nooit bij stilgestaan maar 10 jaar is zo voorbij.
3 jaar geleden verhuisd. Eigenlijk raar dat verhuizen naar een duurdere woning uiteindelijk lagere lasten heeft gegeven.
Ik denk ook wel dat makelaars nu proberen de markt rooskleuriger in te laten schatten dan wat het is. Al hebben we nog steeds kijkdagen waar gewoon 15 man op één dag op afkomt bij woningen van 950k+.
- CryptoNL
- Registratie: December 2017
- Laatst online: 11:46
Daarentegen NU goedkoper willen wonen als in de zin van verhuizen en dan lagere maandlasten is schier onmogelijk. Wij 150k overwaarde zouden dan iets terug moeten kopen wat goedkoper is als onze woning, zeg 400k. Probleem is dat die overwaarde als sneeuw voor de zon verdwijnt door renovatie, verbouwen etc en je dus niks overhoudt om de maandlasten te drukken. Want geen enkel huis is instapklaar in dit voorbeeld.Draakje5 schreef op dinsdag 15 september 2026 @ 22:54:
Eind 2015 hypotheek voor 10 jaar vastgezet. Dat was nu dan inderdaad een verdubbeling van de lasten geweest. Nooit bij stilgestaan maar 10 jaar is zo voorbij.
3 jaar geleden verhuisd. Eigenlijk raar dat verhuizen naar een duurdere woning uiteindelijk lagere lasten heeft gegeven.
Ik denk ook wel dat makelaars nu proberen de markt rooskleuriger in te laten schatten dan wat het is. Al hebben we nog steeds kijkdagen waar gewoon 15 man op één dag op afkomt bij woningen van 950k+.
- Sport_Life
- Registratie: Mei 2002
- Laatst online: 10:33
Hier idem , nabij Utrecht. Terwijl het in 2023 nog best mee viel met de daling zie ik nu wel veel huizen die lang te koop staan en het aanbod van met name eengezinswoning en appartementen neemt toe. Aanbod van grotere woningen blijft beperkt. (60 plussers zitten ook muurvast).Shadow_Agent schreef op dinsdag 15 september 2026 @ 22:40:
@Ypuh ik denk dat dit wel degelijk effect heeft..kijk in het ervaring met verkopen van je woning topic. Minder animo, minder biedingen. Collega's die hun woning minder snel verkocht krijgen. Andere collega die geen huis meer kan kopen. Het effect is er wel maar inderdaad nog niet erg zichtbaar. Algemene daling is niet aan de orde (nog). Hier in de buurt toch ook wel huizen die langer te koop blijven staan.
PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25
- alexbl69
- Registratie: Maart 2001
- Laatst online: 15:18

Kabinet presenteert ambitieus woningplan, maar 100.000 woningen blijft zware opgave
De 'nieuwe' plannen van minister Boekholt-O'Sullivan zijn lauw ontvangen. Logisch, want het is niet veel meer dan een opgewarmde prak.
Sommige punten in het plan zijn niet minder dan lachwekkend.
Punt: Meer investeringsruimte in de woningbouw
Misschien is het handig om een en ander even af te stemmen met je collega's van Financiën en Volkshuisvesting? De gewijzigde vermogensbelasting en de wet betaalbare huur hebben immers alle rendement weg geblazen, waardoor investeerders en masse gevlucht zijn.
Punt: Vergunningstraject verkorten en regels verminderen
Tja, moet iemand daar nog woorden aan vuil maken? Dit is nog nooit gelukt en zal nu ook niet lukken. Het hele traject van plan tot oplevering duurt meer dan 10 jaar, grofweg verdeeld in 90% ambtelijk geneuzel en 10% bouwactiviteit.
Punt: De helft van de woningen wordt vooraf gebouwd in fabrieken
Zie het vorige punt. Het probleem zit hem niet in die laatste 10%. Dat wordt hierdoor misschien een paar procent (geen procentpunten!) korter, maar daarvoor in ruil krijg je uniforme blokkendozen.
Ander idee hierachter is dat met prefab woningen de vergunningsaanvraag centraal zou kunnen worden gedaan en dat deze dan voor alle gemeenten zou gelden. Nou, vergeet het maar. Elke aannemer heeft al 'standaard' woningen, maar zelfs bij bouw in dezelfde gemeente, in dezelfde wijk, dezelfde straat moeten al deze identieke woningen afzonderlijk door de ambtelijke vergunningsmolen. De wetgeving op dit vlak is (ook bij oplevering van installaties) de laatste jaren alleen nog maar stroperiger geworden.
Alonso over het inhalen in 2026: "it’s more of an evasive manoeuvre than an overtake.”
- Freakie1NL
- Registratie: Februari 2012
- Laatst online: 06:54
Grote Baas
Nu kennen wij elkaar natuurlijk niet persoonlijk maar afgelopen jaar hebben wij onderboden op een huis en gewonnen circa 5~6%. Enorme kanttekening; mensen wilde snel verhuizen, en wij waren tot dan de enige die een bod hadden gedaan (+1 mil categorie), en alle makelaars die wij langs lieten komen om vervolgens onze woning te koop zetten gaven aan dat hetgeen wij gekocht hadden hen is opgevallen als veel te hoog in de markt gezet.Ypuh schreef op vrijdag 11 september 2026 @ 19:04:
[...]
Onderbieden en winnen zal vast bestaan, maar ken persoonlijk niemand die daar de afgelopen jaren in geslaagd is.
10*290 WP (2900) op ZW & 9*450 WP (4050).
- hoevenpe
- Registratie: Juni 2000
- Laatst online: 15:01
@alexbl69
Tegenover mijn huis wordt nu gebouwd: 11 jaar praten, 6 maanden bouwrijp maken en de huizen moeten in 8 maanden klaar zijn. Bijna alles komt al uit de fabriek: van de fundering, bodemplaten tot volledige meterkasten. Efficiënter kan imo amper.
Soms vraag ik me af of Den Haag denkt dat 'wij' zo dom zijn of dat ze er zelf echt in geloven. Weet niet wat beter is, bij sommige ministers verlang ik inmiddels stiekem terug naar kabinet Schoof of Rutte...
Regio Utrecht 1850Wp@79° 3700Wp@259°
- alexbl69
- Registratie: Maart 2001
- Laatst online: 15:18
Het gaat ze er niet om of wij ze geloven, als ze het politiek maar kunnen verkopen. De buitenwereld is slechts ruis. Geldt overigens ook voor de parlementaire pers, die imho ook veel teveel in die bubbel zit.hoevenpe schreef op woensdag 23 september 2026 @ 08:16:
Soms vraag ik me af of Den Haag denkt dat 'wij' zo dom zijn of dat ze er zelf echt in geloven. Weet niet wat beter is eigenlijk, bij sommige ministers verlang ik inmiddels stiekem terug naar kabinet Schoof of Rutte...
Verlang ook nog wel eens naar Rutte (niet naar Schoof overigens). Heb hem vaak genoeg verketterd, maar die zorgde er wel voor dat er beslissingen werden genomen. En dan geldt altijd nog: beter een slechte beslissing dan geen beslissing.
Begrijp niet waar Jetten mee bezig is, die is zo op het oog veel te soft. Die had de partijleiders van de regeringspartijen voor Prinsjesdag in een kamer moeten zetten met de boodschap dat ze er pas uit mogen als ze tot een akkoord waren gekomen. Deze week idem dito; in plaats van mooi weer spelen in New York: met de (oppositie-) partijen bij elkaar gaan zitten en niet stoppen tot er een akkoord is.
Elke vorm van urgentie is nu verdwenen.
OT: Die prefabwoningen gaan echt een ramp worden. Er zijn nu al veel problemen (lekkages met name). Maar op termijn zal het op gaan vallen dat al die wijken er hetzelfde uit zien. Oersaaie woningen opgebouwd uit prefab containers.
Alonso over het inhalen in 2026: "it’s more of an evasive manoeuvre than an overtake.”

+1Freakie1NL schreef op woensdag 23 september 2026 @ 06:27:
[...]
Nu kennen wij elkaar natuurlijk niet persoonlijk maar afgelopen jaar hebben wij onderboden op een huis en gewonnen circa 5~6%. Enorme kanttekening; mensen wilde snel verhuizen, en wij waren tot dan de enige die een bod hadden gedaan (+1 mil categorie), en alle makelaars die wij langs lieten komen om vervolgens onze woning te koop zetten gaven aan dat hetgeen wij gekocht hadden hen is opgevallen als veel te hoog in de markt gezet.
Wij hebben afgelopen jaar ook onderboden (3,5%) en 'gewonnen'. Categorie €900k
11.455 Wp PV | 48 kWh thuisbatterij | VW ID.7 Tourer Pro LE '25
- hoevenpe
- Registratie: Juni 2000
- Laatst online: 15:01
alexbl69 schreef op woensdag 23 september 2026 @ 08:32:
Verlang ook nog wel eens naar Rutte (niet naar Schoof overigens).
offtopic:
Onder Schoof waren de gasvoorraden redelijk op orde, dat moeten we komende winter nog maar zien...
Onder Schoof waren de gasvoorraden redelijk op orde, dat moeten we komende winter nog maar zien...
Regio Utrecht 1850Wp@79° 3700Wp@259°
- Rubbergrover1
- Registratie: Maart 2020
- Nu online
Die n=1 ervaringen zeggen niet zo veel als je wil kijken naar de woningmarkt in zijn geheel. Dan kun je beter kijken naar de cijfers die NVM ieder kwartaal verzamelt. Dan zie je dat afgelopen kwartaal bij 71% van de woningen is overboden. Maar dat dit percentage ook sterk afhangt van soort woning, prijscategorie en locatie. Juist vrijstaande woningen en woningen boven 1 miljoen worden relatief vaak niet overboden. Bij vrijstaande woningen wordt bv. in meerderheid juist niet overboden.Freakie1NL schreef op woensdag 23 september 2026 @ 06:27:
[...]
Nu kennen wij elkaar natuurlijk niet persoonlijk maar afgelopen jaar hebben wij onderboden op een huis en gewonnen circa 5~6%. Enorme kanttekening; mensen wilde snel verhuizen, en wij waren tot dan de enige die een bod hadden gedaan (+1 mil categorie), en alle makelaars die wij langs lieten komen om vervolgens onze woning te koop zetten gaven aan dat hetgeen wij gekocht hadden hen is opgevallen als veel te hoog in de markt gezet.
- Rubbergrover1
- Registratie: Maart 2020
- Nu online
Huh? In welk parallel universum heb jij geleefd? De kabinetten Rutte staan nu juist bekend om het doorschuiven van problemen. Wat nou net de belangrijkste reden is dat we nu met de gebakken peren zitten en het ontzettend veel moeite kost om de boel weer op de rails te krijgen en verder te komen. Woningmarkt, stikstof, migratie: als er geen akkoord komt, dan nemen we simpelweg geen grote beslissingen en schuiven we het door naar de volgende kabinetten.alexbl69 schreef op woensdag 23 september 2026 @ 08:32:
[...]
Verlang ook nog wel eens naar Rutte (niet naar Schoof overigens). Heb hem vaak genoeg verketterd, maar die zorgde er wel voor dat er beslissingen werden genomen. En dan geldt altijd nog: beter een slechte beslissing dan geen beslissing.
Rutte was zeker een goed politicus. Niet door zijn daadkracht, maar juist doordat hij er in slaagde om heikele punten jarenlang vooruit te schuiven. En zo dus jarenlang tussen de problemen door te laveren. Dat vergt een hoop politieke kwaliteiten.
- Richh
- Registratie: Augustus 2009
- Laatst online: 14:05


hoevenpe schreef op woensdag 23 september 2026 @ 08:35:
[...]offtopic:
Onder Schoof waren de gasvoorraden redelijk op orde, dat moeten we komende winter nog maar zien...
offtopic:
Hadden we werk gemaakt van de energietransitie, dan zou ons gasverbruik slechts 20%-30% zijn tov wat het oorspronkelijk was (een warmtepomp heeft een efficiency van 300-500% tov een CV met een efficiency van 97%). En hadden we dus fors minder gas nodig gehad - en hadden we nu ruim voldoende gehad. Nu geven we alsnog gigantisch veel geld uit, maar ipv dat we ons er in de toekomst onafhankelijk van maken, geven we het aan Qatar en de VS.
Maar goed, lang leve Schoof en Rutte en hun toekomstvisie, right
- Onder Schoof was er uberhaupt geen issue rondom LNG, dus dat is ook niet zo gek. De straat van Hormuz was toen gewoon open, bijvoorbeeld.
- De politieke invloed op dit onderwerp is sowieso tamelijk klein. Schoof heeft daar echt nul invloed op gehad en/of besluiten gemaakt.
- Er zijn gewoon contracten voor LNG-levering in de loop van de winter. Dat is goedkoper dan nu al een levering opeisen en het vervolgens opslaan en af te wachten of we het uberhaupt gaan gebruiken. De combinatie van geplande leveringen + aanwezige gasvoorraad is nul indicatie dat we de winter niet door zouden komen.
Hadden we werk gemaakt van de energietransitie, dan zou ons gasverbruik slechts 20%-30% zijn tov wat het oorspronkelijk was (een warmtepomp heeft een efficiency van 300-500% tov een CV met een efficiency van 97%). En hadden we dus fors minder gas nodig gehad - en hadden we nu ruim voldoende gehad. Nu geven we alsnog gigantisch veel geld uit, maar ipv dat we ons er in de toekomst onafhankelijk van maken, geven we het aan Qatar en de VS.
Maar goed, lang leve Schoof en Rutte en hun toekomstvisie, right
[ Voor 8% gewijzigd door Richh op 23-09-2026 11:09 ]
☀️ 4500wp zuid | 🔋MT Venus 5kW | 🚗 Tesla Model Y '26 | ❄️ Daikin 3MXM 4kW
- Richh
- Registratie: Augustus 2009
- Laatst online: 14:05
Iets meer ontopic dan; de cijfers van het CBS zijn gisteren gepubliceerd: https://www.cbs.nl/nl-nl/...akt-in-augustus-verder-af
Tov 1 maand eerder is er sprake van een kleine daling. Sluit ook aan bij de dalende verkopen en dat is ook iets wat ik in mijn omgeving zie: meer huizen die langer dan 2-3 weken te koop staan. Op een iets groter timeframe lijkt het erop dat we een plafond hebben bereikt.
Allemaal niet heel gek met stijgende rentes, want zoals we allemaal weten worden huizenprijzen bepaald door wat mensen kunnen/mogen betalen.
☀️ 4500wp zuid | 🔋MT Venus 5kW | 🚗 Tesla Model Y '26 | ❄️ Daikin 3MXM 4kW
- alexbl69
- Registratie: Maart 2001
- Laatst online: 15:18
Fair point.Rubbergrover1 schreef op woensdag 23 september 2026 @ 09:30:
[...]
Huh? In welk parallel universum heb jij geleefd? De kabinetten Rutte staan nu juist bekend om het doorschuiven van problemen. Wat nou net de belangrijkste reden is dat we nu met de gebakken peren zitten en het ontzettend veel moeite kost om de boel weer op de rails te krijgen en verder te komen. Woningmarkt, stikstof, migratie: als er geen akkoord komt, dan nemen we simpelweg geen grote beslissingen en schuiven we het door naar de volgende kabinetten.
Rutte was zeker een goed politicus. Niet door zijn daadkracht, maar juist doordat hij er in slaagde om heikele punten jarenlang vooruit te schuiven. En zo dus jarenlang tussen de problemen door te laveren. Dat vergt een hoop politieke kwaliteiten.
Alonso over het inhalen in 2026: "it’s more of an evasive manoeuvre than an overtake.”
- Ypuh
- Registratie: Oktober 2013
- Laatst online: 30-09 20:05
Heb recent ook een appartement gekocht. Komende week gaat de eerste paal de grond in.hoevenpe schreef op woensdag 23 september 2026 @ 08:16:
@alexbl69
Tegenover mijn huis wordt nu gebouwd: 11 jaar praten, 6 maanden bouwrijp maken en de huizen moeten in 8 maanden klaar zijn. Bijna alles komt al uit de fabriek: van de fundering, bodemplaten tot volledige meterkasten. Efficiënter kan imo amper.
Soms vraag ik me af of Den Haag denkt dat 'wij' zo dom zijn of dat ze er zelf echt in geloven. Weet niet wat beter is, bij sommige ministers verlang ik inmiddels stiekem terug naar kabinet Schoof of Rutte...
Tijdlijn:
2016 - Plan ingediend
2017 - Aanpassing bestemmingsplan goedgekeurd door gemeenteraad
2020 - Bouwvergunningen verleend
2021 - Bestaande bouw gesloopt
2022-2024 - Allemaal gedoe met gemeentebegroting, corona etc.
2025 - Start verkoop
2026 - Start bouw
2027 - Verwachte oplevering
Er zullen ongetwijfeld meerdere redenen zijn dat het zo lang duurt, maar het probleem zit hem volgens mij niet in de daadwerkelijke bouw. Ik ben pas een klein jaar betrokken bij dit project, maar alles verloopt tot nu toe redelijk soepel.
- Sport_Life
- Registratie: Mei 2002
- Laatst online: 10:33
Zo hebben wij eind 2021 (ja toen de rente 1% was) de vraagprijs betaald midden in de Randstad, eveneens voor een woning boven de 1m. Wel buiten funda om. (Makelaarsland en verkoper deed zelf de rondleiding........).Freakie1NL schreef op woensdag 23 september 2026 @ 06:27:
[...]
Nu kennen wij elkaar natuurlijk niet persoonlijk maar afgelopen jaar hebben wij onderboden op een huis en gewonnen circa 5~6%. Enorme kanttekening; mensen wilde snel verhuizen, en wij waren tot dan de enige die een bod hadden gedaan (+1 mil categorie), en alle makelaars die wij langs lieten komen om vervolgens onze woning te koop zetten gaven aan dat hetgeen wij gekocht hadden hen is opgevallen als veel te hoog in de markt gezet.
Maar dit is/was niet de norm + prijsklasse scheelt ook veel (al is de 1m+ voor vrijstaand tegenwoordig niet bijzonder meer).
Het kan wél zou Jetten zeggen
.Daarom zou ik me als koper nooit zo blindstaren op de media die doen geloven dat iedere woning met 10% wordt overboden.
[ Voor 8% gewijzigd door Sport_Life op 23-09-2026 19:03 ]
PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25
Bijzonder dat prefab woningen meer lekkages hebben dan niet-prefab woningen. Hoe komt dat?alexbl69 schreef op woensdag 23 september 2026 @ 08:32:
OT: Die prefabwoningen gaan echt een ramp worden. Er zijn nu al veel problemen (lekkages met name). Maar op termijn zal het op gaan vallen dat al die wijken er hetzelfde uit zien. Oersaaie woningen opgebouwd uit prefab containers.
Als je veel huizen moet bouwen lijkt het me bijzonder inefficiënt als alle huizen individueel ontworpen en gebouwd worden. Prefab is wat dat betreft een stuk handiger. Overigens zien de meeste woonwijken er al vrij eentonig uit. Vinex, maar ook de gewilde jaren 30 woningen zijn gewoon massaproductie.
- Ypuh
- Registratie: Oktober 2013
- Laatst online: 30-09 20:05
Vanuit de consument gezien zijn er inderdaad wel redenen om het aan te houden. Ik denk dat @Immutable er vooral op doelt dat het voor de huizenmarkt als geheel beter is als er een verbod komt op aflossingsvrije hypotheken. Het heeft een ontzettend groot prijs-opdrijvend effect (gehad). In zekere zin hebben mensen (ver) boven hun stand kunnen bieden en kopen.Harrie_ schreef op vrijdag 25 september 2026 @ 11:56:
[...]
Dat is ook weer makkelijk gezegd, maar aflossingsvrij zorgt er vaak wel voor dat bij een echtscheiding een van beide ouders 'achter kan blijven', dat gooi je dan ook op de schop. Daarnaast vreet inflatie een hypotheek ook gewoon op. Een hele grote groep boomers heeft woningen aflossingsvrij gekocht van rond een ton in Guldens; die zitten nu met een restschuld van 50k in euro's, ik denk dat het wel te overzien is...
De bankspaarhypotheek producten waarbij je volledige HRA over een aflossingsvrije lening kreeg en vervolgens ook nog eens rente opbouwde over het spaar-gedeelte, was een extreem oneerlijk product dat daar bovenop kwam. Ik begrijp de mensen die hier van profiteren volledig, maar het heeft er mede voor gezorgd dat huizen 2x zo duur zijn voor de starters van nu, en die starters niet meer van dezelfde subsidies en producten gebruik kunnen maken.
In mijn ogen is de vermogensongelijkheid in ons land gecreeerd door dit soort overheidsbesluiten, en wordt dit in stand gehouden omdat je consumenten met gigantische problemen opzadelt als je het terug probeert te draaien. Gevolg is wel dat die vermogensongelijkheid nog een paar generaties doorwerkt, maar de meeste jongeren begrijpen er toch geen snars van, en eerlijk gezegd, de meeste profiteurs ook niet, maar het is politieke zelfmoord om tegen die groep in beleid te voeren. In plaats daarvan laten ze die gunstige subsidies/producten gewoon de volledige looptijd doorlopen zodat het probleem over 30 jaar niet meer bestaat en de achterban gewoon trouw blijft.
- sdk1985
- Registratie: Januari 2005
- Laatst online: 15:40
Herfinancieren lijkt mij ook een prima optie. Zeker voor wie een looptijd van 15/20/30 jaar heeft gekozen komt in een fiscale andere realiteit terecht. Die euro van nu is hoogst waarschijnlijk over 15, laat staan 30 jaar, een stuk makkelijker te verdienen. Het wordt dankzij inflatie vanzelf een non-issue. Sterker nog in veel kortere termijn is de wereld al op zijn kop gegaan. Ik heb in 2016 een appartement van 120.000 gekocht. Als je dat volledig aflossing vrij had geleend dan had je nu 10 jaar later niet heel gek hoeven te verdienen om alsnog een normale hypotheek van 120.000 aan te vragen (31k bij 1 persoon). Waarde is ondertussen minimaal 240.000, dus ook dat gaat enorm in je voordeel werken wat betreft financiering. Lukt die herfinanciering echt niet dan moet je verkopen en los je vanuit die 240.000 euro die geleende 120.000 euro af en heb je 120.000 euro zakgeld overgehouden aan je aflossingsvrije avontuur.Smartbikers schreef op dinsdag 15 september 2026 @ 08:27:
[...]
Het is sowieso goed om daar even over na te denken. Als het alleen goed te realiseren is met een flinke aflossingsvrije hypotheek. Wat doe je dan na einde looptijd ? Heb je dan het vermogen om gelijk te betalen ? Ik ervaar het alsof je op het randje zit met je financiële mogelijkheden als je deze stap zet. Ik kan er naast zitten maar denk er maar goed over na
Vergelijk dit met een normale hypotheek (30 jaar annuïtair). Dan heb je na 10 jaar 33.800,72 afgelost en heb je nog 86.199,28 aan openstaande schuld. Stel je komt dan op het punt dat je die hypotheek niet meer kunt betalen. Dan ga je verkopen voor 240K en gaat daar restschuld van 86K vanaf, heb je netto 154K. Dat is natuurlijk precies die 34K die je hebt afgelost. Had je alsnog kunnen doen want je mag meestal 10 tot 20% per jaar aflossen zonder boete. Verschil is dat die aflossing bij een annuïtaire hypotheek verplicht is terwijl het bij aflossingsvrij naar eigen inzicht gaat. Dus van annuïtair ondervind je dus vooral nadelen want minder flexibel en kom je afhankelijk van de looptijd dus veel sneller in de problemen. Immers de verplichte maandlasten liggen veel hoger.
[ Voor 23% gewijzigd door sdk1985 op 25-09-2026 15:43 ]
Hostdeko webhosting: Sneller dan de concurrentie, CO2 neutraal en klantgericht.
- sdk1985
- Registratie: Januari 2005
- Laatst online: 15:40
Omdat er een énorme mismatch is tussen vraag en aanbod zijn huizen simpelweg zo duur als mensen zich kunnen veroorloven. Door die mismatch volgt bij ons dat bedrag uit wat iemand maximaal mag lenen. Dat bedrag is gekoppeld aan o.a. de rente stand en wat randvoorwaarden die de overheid heeft bedacht. Het heeft geen zin om mensen die huizen bezitten als profiteurs af te schilderen, daar zit je probleem niet.Ypuh schreef op vrijdag 25 september 2026 @ 13:13:
[...]
De bankspaarhypotheek producten waarbij je volledige HRA over een aflossingsvrije lening kreeg en vervolgens ook nog eens rente opbouwde over het spaar-gedeelte, was een extreem oneerlijk product dat daar bovenop kwam. Ik begrijp de mensen die hier van profiteren volledig, maar het heeft er mede voor gezorgd dat huizen 2x zo duur zijn voor de starters van nu, en die starters niet meer van dezelfde subsidies en producten gebruik kunnen maken.
In de jaren 80 was de hypotheekrente 13%. Dan betaal je op 1 miljoen euro dus 10833 euro per maand aan rente. In 2021 zaten we op 1% en dan betaal je voor 1 miljoen 833 euro per maand. Wie is dan de profiteur? Iemand die in de jaren 80 voor een habbekrats (naar moderne maatstaven) een woning kocht maar enorme maandlasten had, of iemand die nu vrijwel gratis geld heeft gekregen? Verandert dit überhaupt de situatie? Je kunt het zo goedkoop of duur maken als je wilt, maar in de kern zijn er fysiek te weinig woningen om aan de vraag te voldoen. Mensen blijven concurreren om een schaars goed en door de manier waarop de maximale lening wordt bepaald betekenen de getallen eerlijk gezegd erg weinig. Relevant is het percentage maandlasten ten aanzien van het inkomen. Dat maakt huizen duur of betaalbaar. Het niet kunnen verkrijgen van een woning zit niet in de betaalbaarheid maar in het aanbod.
[ Voor 20% gewijzigd door sdk1985 op 25-09-2026 15:54 ]
Hostdeko webhosting: Sneller dan de concurrentie, CO2 neutraal en klantgericht.
- Ypuh
- Registratie: Oktober 2013
- Laatst online: 30-09 20:05
Ik ben het maar beperkt eens met wat je schrijft. Volgens mij draait alles om betaalbaarheid. Een mens moet wonen, dus die huizen worden gebouwd en bewoond. Er is een (vaste) hoeveelheid geld in omloop en dat kan aan consumptie uitgegeven worden of in kapitaal worden gestopt (huizen + aandelen).sdk1985 schreef op vrijdag 25 september 2026 @ 15:48:
Het niet kunnen verkrijgen van een woning zit niet in de betaalbaarheid maar in het aanbod.
Consumptie zal niet snel verdubbelen of verdrievoudigen; ja, je kunt een Ferrari kopen in plaats van een Golf, en je kunt 3x op vakantie naar Australie i.p.v. een weekje naar Terschelling, maar consumptie is redelijk voorspelbaar en niet echt schaalbaar, er zitten gewoon limieten aan.
Het geld dat overblijft wordt dus in kapitaal gestopt, en verdwijnt daar in principe nooit weer uit. Het kan van persoon A naar B naar C, maar de hoeveelheid blijft hetzelfde. Hoe meer geld je in kapitaal stopt, hoe duurder het wordt. Goedkope leningen, subsidies, aflossingsvrije leningen hebben allemaal een prijsopdrijvend effect. Er komt simpelweg steeds meer geld in omloop wat men niet kwijt kan in consumptie, en aandelen hebben niet altijd het gewenste rendement of risico, dan beland het veelal in stenen. En mens moet wonen dus geld gaat sowieso die kant op (huur of koop), je krijgt alleen steeds minder kapitaal terug.
Het voorbeeld van 13% rente komt nog veel te vaak terug voor de hoeveelheid mensen die er daadwerkelijk hinder van hebben ondervonden, dus is een beetje een non-discussie. De term miljonair is inmiddels ook flink aan inflatie onderhevig. Iemand kan op papier een vermogen van 1M hebben, maar dat maakt diegene in mijn ogen niet automatisch 'rijk'. Comfortabel zeker, maar geen Dagobert Duck. Eerder iemand met een tussenwoning in Amsterdam die toevallig kocht in een gunstige tijd en pre-gentrificatie.
De overheid zoekt steeds weer lapmiddelen hoe er méér geld de woningmarkt ingepompt kan worden (startersleningen, single-toeslagen, waardering 2e inkomen, mogelijk 40-jarige hypotheken etc.) terwijl ander kapitaal om je geld te parkeren zoals aandelen minder interessant gemaakt worden. Het zijn dus vooral politieke keuzes die woningprijzen opdrijven.
[ Voor 11% gewijzigd door Ypuh op 25-09-2026 18:42 ]
- Sport_Life
- Registratie: Mei 2002
- Laatst online: 10:33
Ik weet niet hoe dat bij Florius zit, maar bij de Rabobank geldt dat ook als je gaat verhuizen.ColeJ schreef op maandag 14 september 2026 @ 15:59:
Wij zijn in de markt voor een stap op de woningmarkt. Wonen nu in een 2/1kap met marktwaarde van 700k en kijken naar vrijstaande woningen tot 1.3m. Wij hebben nog een stuk aflossingsvrije hypotheek (300k bij Florius tegen 1,4%). Voor nieuwe hypotheken mag je nog (maar) 30% van de woningwaarde aflossingsvrij met een maximum van 150k.
Is deze nieuwe regel ook van toepassing als je gaat verhuizen? Ik wil eigenlijk niet mijn aflossingsvrije deel aflossen vanwege de lage rente.
Afgelopen 15 jaar zijn de regels behoorlijk aangescherpt, helaas heeft dat toch nu toe nog niet geleid tot lagere prijzen.
Mijn eerste hypotheek in 2011 was 100% aflossingsvrij zonder einddatum (!) met 30 jaar hra, dat kun je je nu niet meer voorstellen. Natuurlijk moest ik wel voldoen aan de inkomenseis (vast contract + voldoende inkomen). Je kon niet zomaar 3 ton lenen met modaal inkomen.
PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25

Heel veel banken zitten daar nu idd op in de 1 of andere variant, soms hard 150.000 en soms nog enigzins gekoppeld aan de woningwaarde (ook maar beperkt). Bij verhuizen val je bijna altijd (ook met verhuis regelingen) onder deze nieuwe voorwaarden en het zal mij niets verbazen als dat niet helpt om enige doorstroming op gang te brengen.Sport_Life schreef op vrijdag 25 september 2026 @ 16:51:
[...]
Ik weet niet hoe dat bij Florius zit, maar bij de Rabobank geldt dat ook als je gaat verhuizen.
Afgelopen 15 jaar zijn de regels behoorlijk aangescherpt, helaas heeft dat toch nu toe nog niet geleid tot lagere prijzen.
Mijn eerste hypotheek in 2011 was 100% aflossingsvrij zonder einddatum (!) met 30 jaar hra, dat kun je je nu niet meer voorstellen. Natuurlijk moest ik wel voldoen aan de inkomenseis (vast contract + voldoende inkomen). Je kon niet zomaar 3 ton lenen met modaal inkomen.
Als ik naar mijn ouders kijk (n=1) met nog best een behoorlijke aflossingsvrije hypotheek, huis is ondertussen meer waard dus geen probleem, maar daardoor komen ze niet weg. Ze willen best kleiner gaan wonen, maar als ze dat doen leveren ze flink in en de maandlasten blijven gelijk of worden zelfs hoger doordat ze nu dan alles tot die 150.000 verplicht moeten gaan aflossen. Dat wringt daar en dus blijven ze toch maar zitten.
- sdk1985
- Registratie: Januari 2005
- Laatst online: 15:40
Dat klopt, dat is ook deel van wat ik probeerde te delen. Echter is de (ver)koop prijs van een woning redelijk nietszeggend. De betaalbaarheid volgt uit de verhouding tussen de lasten en het inkomen. Kijk je naar modaal inkomen vs hypothecaire lasten dan kun je zien hoeveel % van iemand zijn inkomen naar wonen gaat en dus hoe betaalbaar een woning is.Ypuh schreef op vrijdag 25 september 2026 @ 16:26:
[...]
Ik ben het maar beperkt eens met wat je schrijft. Volgens mij draait alles om betaalbaarheid. Een mens moet wonen, dus die huizen worden gebouwd en bewoond.
Stel volgend jaar verlaagd de ECB de rente naar 0.01% dan kun je dus voor 833 euro per maand 10 miljoen lenen. Huizen prijzen schieten dan omhoog. Immers kun je met gelijk inkomen dan een veel hogere lening veroorloven, aanbod blijft gelijk, iedereen profiteert van die lage rente, dus iedereen zijn maximale lening gaat omhoog. Logisch economisch gevolg is dat het prijskaartje omhoog gaat. Echter voor de betaalbaarheid hoeft dat helemaal geen negatieve gevolgen te hebben, zou zelfs positief kunnen werken. Klint absurd maar dat is dus exact wat er is gebeurd als gevolg van het recente ECB beleid van negatieve rente. Lang verhaal kort is dus de betaalbaarheid belangrijk, maar niet af te lezen aan de daadwerkelijke verkoopprijs/woz van een woning.
Hier raak je me even kwijt. Er is geen vaste hoeveelheid geld in omloog, zoals je zelf aangeeft komt er steeds meer geld bij. Dit wordt bewust gedaan omdat men als de dood is voor deflatie. De ECB draait aan de knoppen. Zodra de inflatie daalt dan zakt de rente.Er is een (vaste) hoeveelheid geld in omloop en dat kan aan consumptie uitgegeven worden of in kapitaal worden gestopt (huizen + aandelen).
Consumptie zal niet snel verdubbelen of verdrievoudigen; ja, je kunt een Ferrari kopen in plaats van een Golf, en je kunt 3x op vakantie naar Australie i.p.v. een weekje naar Terschelling, maar consumptie is redelijk voorspelbaar en niet echt schaalbaar, er zitten gewoon limieten aan.
Het geld dat overblijft wordt dus in kapitaal gestopt, en verdwijnt daar in principe nooit weer uit. Het kan van persoon A naar B naar C, maar de hoeveelheid blijft hetzelfde. Hoe meer geld je in kapitaal stopt, hoe duurder het wordt. Goedkope leningen, subsidies, aflossingsvrije leningen hebben allemaal een prijsopdrijvend effect. Er komt simpelweg steeds meer geld in omloop wat men niet kwijt kan in consumptie, en aandelen hebben niet altijd het gewenste rendement of risico, dan beland het veelal in stenen. En mens moet wonen dus geld gaat sowieso die kant op (huur of koop), je krijgt alleen steeds minder kapitaal terug.
Ik denk dat je hier een historische realiteit te makkelijk plat slaat. Dat een huis vroeger 40.000 gulden was betekent niet dat je dat toen makkelijk kon kopen en die mensen nu enorme profiteurs zijn. Die 13% is niet de uitschieter waarvan jij beweert dat het is; historische context:Het voorbeeld van 13% rente komt nog veel te vaak terug voor de hoeveelheid mensen die er daadwerkelijk hinder van hebben ondervonden, dus is een beetje een non-discussie.

De afwijkende periode is juist die lage rente van onder de 4%. Dat was nu precies mijn punt, als je iemand al profiteurs wil noemen (van mij hoeft dat niet) dan zijn het de mensen die een hypotheek afsloten/oversloten tegen extreem lage rente als gevolg van bijzonder ECB beleid wat tot hyperinflatie heeft geleid. Zeker wie aflossingsvrij heeft geleend zit in een luxe positie waarbij de rente op het geleende bedrag ver onder de rente bij de bank ligt. Simpelweg sparen op een deposito rekening in plaats van aflossen levert alweer een extra voordeel op.
Zeker waar, hier gaat het wat mij betreft opnieuw om betaalbaarheid cq koopkracht, niet om papieren waarde van iemand zijn vermogen. Dat was eigenlijk ook mijn eerdere punt; die papieren woz betekent niet zo veel. (Tenzij je verkoopt en nooit meer een huis in Nederland wil huren/kopen)De term miljonair is inmiddels ook flink aan inflatie onderhevig. Iemand kan op papier een vermogen van 1M hebben, maar dat maakt diegene in mijn ogen niet automatisch 'rijk'. Comfortabel zeker, maar geen Dagobert Duck. Eerder iemand met een tussenwoning in Amsterdam die toevallig kocht in een gunstige tijd en pre-gentrificatie.
Maar die verkoopprijs is dus niet relevant, het gaat om betaalbaarheid. Dat is wat ze proberen te verbeteren met die maatregelen, niet het prijskaartje verlagen maar het percentage starters dat een woning kan aanschaffen (los van de discussie hoe effectief dat is gelukt).De overheid zoekt steeds weer lapmiddelen hoe er méér geld de woningmarkt ingepompt kan worden (startersleningen, single-toeslagen, waardering 2e inkomen, mogelijk 40-jarige hypotheken etc.) terwijl ander kapitaal om je geld te parkeren zoals aandelen minder interessant gemaakt worden. Het zijn dus vooral politieke keuzes die woningprijzen opdrijven.
Het politieke probleem zit hem in de aanwijzing van bouwgrond. Is verder niks nieuws; zie deze aflevering van zembla van 21 (!) jaar geleden over de woningnood;
Mirror.Woningnood
Economie 24-02-2005
Een half miljoen mensen staat op een wachtlijst voor een huurwoning. De gemiddelde wachttijd bedraagt in grote delen van het land al zes à acht jaar. Nog eens twee miljoen mensen willen verhuizen omdat de huidige woning niet bevalt.
Maar de huizenprijzen zijn de pan uitgerezen. Zembla over de rol van grondspeculanten, projectontwikkelaars, woningcorporaties en het overheidsbeleid dat averechts werkt
Hostdeko webhosting: Sneller dan de concurrentie, CO2 neutraal en klantgericht.
- Sport_Life
- Registratie: Mei 2002
- Laatst online: 10:33
Tja eigenlijk worden de maandlasten dan gewoon zoals het oorspronkelijk bedoeld was, tenzij ze minder inkomen hebben (wat mogelijk is bij pensioen).Gijsje22 schreef op vrijdag 25 september 2026 @ 17:12:
[...]
Als ik naar mijn ouders kijk (n=1) met nog best een behoorlijke aflossingsvrije hypotheek, huis is ondertussen meer waard dus geen probleem, maar daardoor komen ze niet weg. Ze willen best kleiner gaan wonen, maar als ze dat doen leveren ze flink in en de maandlasten blijven gelijk of worden zelfs hoger doordat ze nu dan alles tot die 150.000 verplicht moeten gaan aflossen. Dat wringt daar en dus blijven ze toch maar zitten.
Zelf leggen we het bedrag dat we anders zouden aflossen apart (wordt belegd), zo is er altijd een optie om af te lossen bij hoge rente of verhuizing.
Eigenlijk zou iedereen dat met een aflossingsvrije hypotheek moeten doen, maar ik snap dat het voor veel mensen verleidelijk is om luxer te gaan leven (eigenlijk boven de stand..
). Voor veel mensen is een grotere auto belangrijker dan een grote bankrekening die niemand ziet.
[ Voor 4% gewijzigd door Sport_Life op 26-09-2026 22:16 ]
PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25
- Marcel a
- Registratie: November 2025
- Laatst online: 11:32

@sdk1985 Ik zou een inflatie van ruim 10% geen hyperinflatie noemen. En je kan je ook afvragen of die hoge inflatie veroorzaakt werd door het beleid van de ECB. De beleidsrente was 10 jaar lang rond de 0%. De lage inflatie kwam jaren lang niet echt in beweging. De ECB kocht enorme hoeveelheden waardepapier op. Zelfde resultaat.
Maar goed, onder hyperinflatie verstaan we het type percentages dat we een paar terug hadden, maar dan dagelijks.
Maar goed, onder hyperinflatie verstaan we het type percentages dat we een paar terug hadden, maar dan dagelijks.
- Rubbergrover1
- Registratie: Maart 2020
- Nu online
Ben ik het niet mee eens. Het enige doel van een hypotheek aflossen is dat je nabestaanden een grotere zak geld erven ten koste van jouw levensvreugde.Sport_Life schreef op zaterdag 26 september 2026 @ 22:13:
[...]
Tja eigenlijk worden de maandlasten dan gewoon zoals het oorspronkelijk bedoeld was, tenzij ze minder inkomen hebben (wat mogelijk is bij pensioen).
Zelf leggen we het bedrag dat we anders zouden aflossen apart (wordt belegd), zo is er altijd een optie om af te lossen bij hoge rente of verhuizing.
Eigenlijk zou iedereen dat met een aflossingsvrije hypotheek moeten doen, maar ik snap dat het voor veel mensen verleidelijk is om luxer te gaan leven (eigenlijk boven de stand..
Eigenlijk zit er ook een systematische weeffout in de gedachte dat een hypotheek volledig afgelost moet worden. Dat is gebaseerd op de klassieke gedachte van een lening voor een tijdelijk product. En in het geval van een bedrijfslening, een bedrijf dat je "oneindig" lang zou willen laten bestaan.
Maar er is totaal geen reden om bij een tijdelijk leven een lening die veel lager is dan de vrije verkoopwaarde van het onderpand, te moeten aflossen.
In tegendeel, aflossen leidt er juist toe dat iedereen die na een paar jaar wil verhuizen, een veel duurder huis kan kopen dan wat ze op basis van hun inkomen kunnen betalen. Als je die wens hebt, dan is het prima om die lening langzaam maar zeker af te lossen. Maar als je die wens niet heb, waarom zou je dat dan verplichten? Want als iedereen dat doet, leidt dat alleen maar tot het opblazen van de prijzen van de doorstroom woningen.
- Tupolev
- Registratie: Maart 2001
- Laatst online: 29-09 23:37

Wonen in een huis met een afgeloste hypotheek geeft juist veel rust en ruimte voor leuke dingen. Het geeft je de mogelijkheid om eerder te stoppen met werken en bij veel ouderen zonder pensioen geeft het genoeg ruimte om van de AOW rond te kunnen komen. Een financieel gezonde oude dag is ook altijd de gedachte geweest totdat de aflossingsvrije hypotheek er kwam. Door de aflossingsvrije hypotheek nam men sneller een hogere hypotheek en kwam er dus weer een extra opwaartse druk op de woningmarkt.Rubbergrover1 schreef op dinsdag 29 september 2026 @ 08:48:
[...]
Ben ik het niet mee eens. Het enige doel van een hypotheek aflossen is dat je nabestaanden een grotere zak geld erven ten koste van jouw levensvreugde.
Engineering
- Harrie_
- Registratie: Juli 2003
- Niet online
⠀ 🔴 🔴 🔴 🔴 🔴

Wat je zegt klopt in grote lijnen maar ik zou dat toch niet volledig willen toeschrijven aan de aflossingsvrije hypotheek. Uiteindelijk hangt veel samen met de keuzes die mensen maken zoals verhuizen naar een grotere (duurdere woning), de woning flink verbouwen met een extra hypotheek en vroeger (toen dat nog kon) extra hypotheek afsluiten voor een nieuwe auto of droomvakantie.Tupolev schreef op dinsdag 29 september 2026 @ 09:36:
[...]
Wonen in een huis met een afgeloste hypotheek geeft juist veel rust en ruimte voor leuke dingen. Het geeft je de mogelijkheid om eerder te stoppen met werken en bij veel ouderen zonder pensioen geeft het genoeg ruimte om van de AOW rond te kunnen komen. Een financieel gezonde oude dag is ook altijd de gedachte geweest totdat de aflossingsvrije hypotheek er kwam. Door de aflossingsvrije hypotheek nam men sneller een hogere hypotheek en kwam er dus weer een extra opwaartse druk op de woningmarkt.
Ik heb het laatst al eens aangehaald in een van de andere woontopics; de boomers die een tussenwoning hebben gekocht voor pak hem beet 100k in guldens en deze volledig aflossingsvrij hebben gefinancierd, hebben de afgelopen 40 jaar hun hypotheek op laten eten door inflatie. Als die mensen nu de volledige hypotheekschuld nog open hebben staan zitten ze tegen een restschuld aan te kijken van zo'n 50k in euro's. Als ze ook nog op het juiste moment de rente hebben vastgeprikt op 1% hebben ze een maandlast van €40

Ik ga ervanuit dat de meeste mensen niet zo verstandig zijn geweest, ik wil alleen maar zeggen dat het heel kort door de bocht is om alle negatieve effecten af te wuiven op enkel het bestaan van aflossingsvrije hypotheken. De meeste miserie komt toch van keuzes die mensen zelf hebben gemaakt en natuurlijk malafide adviezen van allerlei banken en kantoren door de jaren heen.
Hoeder van het Noord-Meierijse dialect
- gambieter
- Registratie: Oktober 2006
- Niet online
Just me & my cat

Que??? Heb je ooit hypotheekvrij geleefd of gekocht? Ik wel, heerlijk gevoel, geen gezeik met een bank, niet meer gelijk een flink deel van je salaris kwijt zijn aan rente, etc.Rubbergrover1 schreef op dinsdag 29 september 2026 @ 08:48:
Ben ik het niet mee eens. Het enige doel van een hypotheek aflossen is dat je nabestaanden een grotere zak geld erven ten koste van jouw levensvreugde.
I had a decent lunch, and I'm feeling quite amiable. That's why you're still alive.

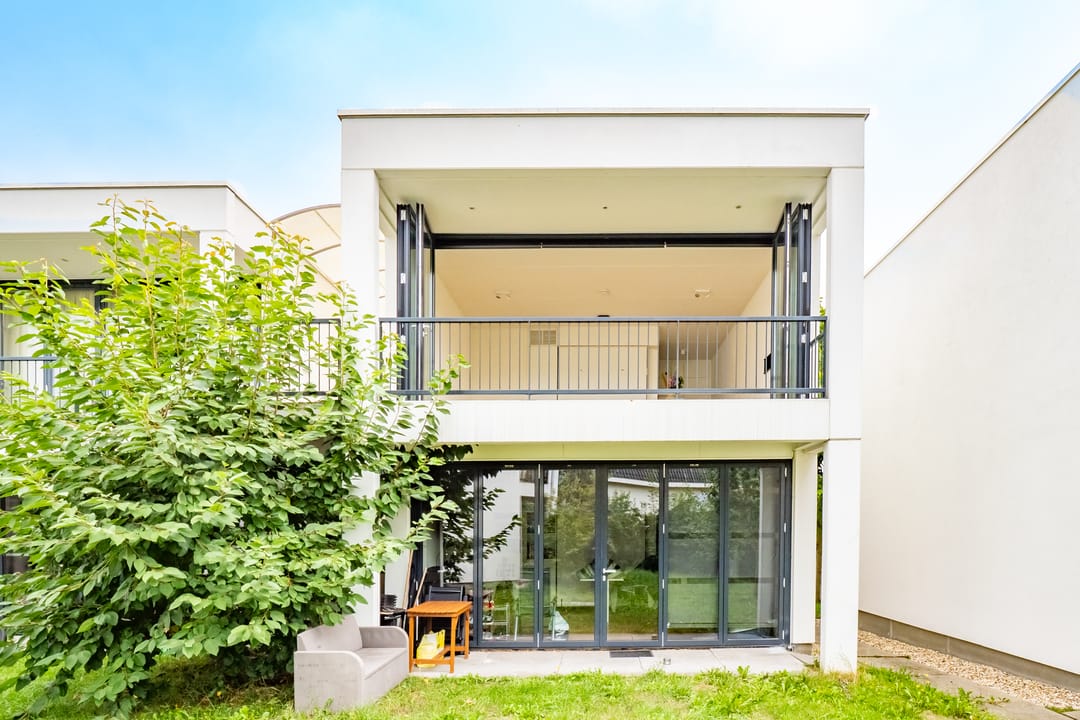
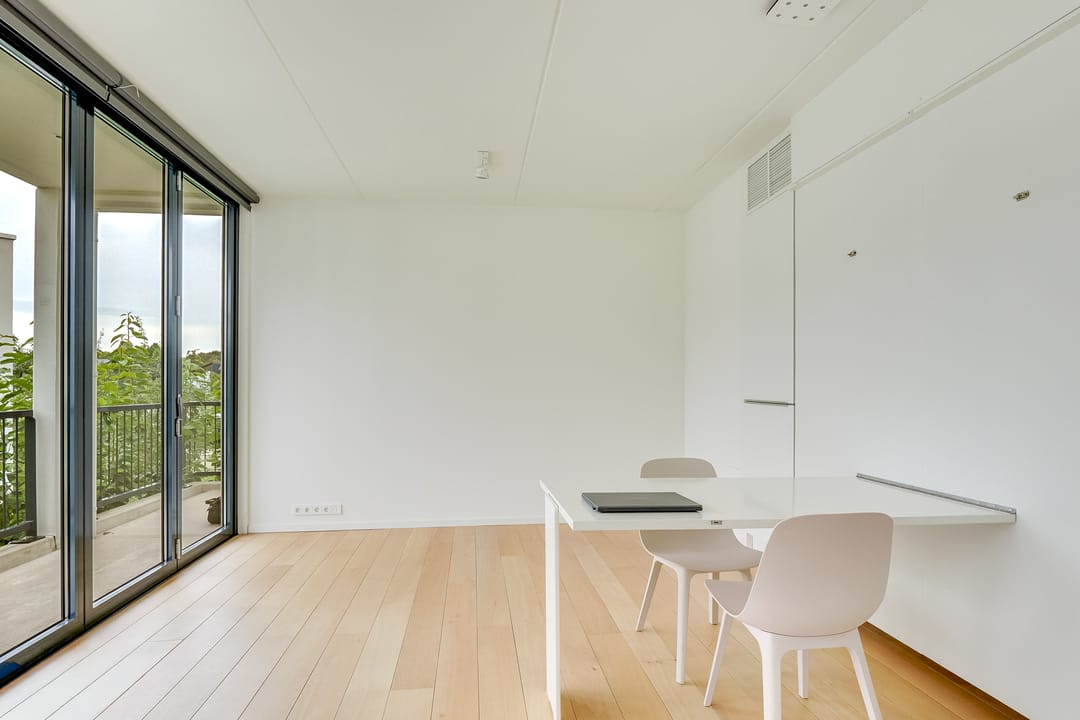
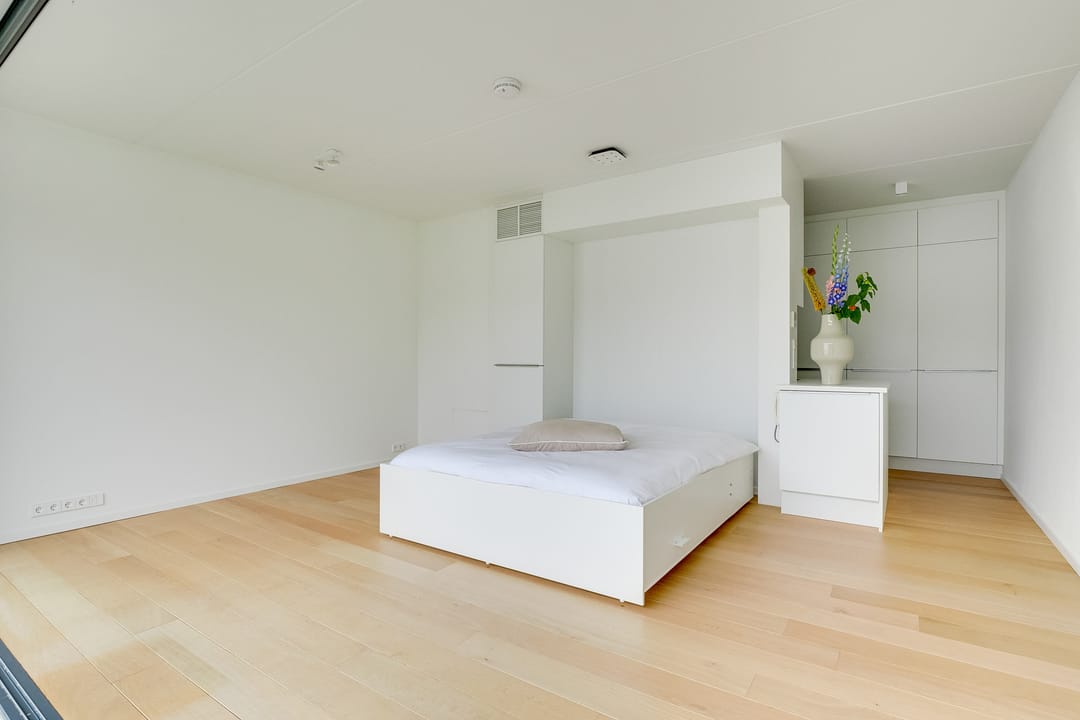
Maar je vergelijkt hier in een vacuum; afgelost versus niet afgelost. Het wordt anders als je het als volgt beschouwd:Tupolev schreef op dinsdag 29 september 2026 @ 09:36:
Wonen in een huis met een afgeloste hypotheek geeft juist veel rust en ruimte voor leuke dingen.
- A: Afgeloste woning en €50k eigen vermogen
- B: €500k hypotheek en €550k eigen vermogen
“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]
Maar meer geld aan rentederving maar dat is inderdaad niet zo zichtbaar.gambieter schreef op dinsdag 29 september 2026 @ 10:13:
Que??? Heb je ooit hypotheekvrij geleefd of gekocht? Ik wel, heerlijk gevoel, geen gezeik met een bank, niet meer gelijk een flink deel van je salaris kwijt zijn aan rente, etc.
“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]
- bvbal79
- Registratie: Februari 2005
- Laatst online: 30-09 23:39
Ik heb daarom ook voor optie B gekozen en zelfs met de overwaarde mijn woning verbouwd. Nu geniet ik jaren van een heerlijke uitbouw etc ipv dat ik 200k had moeten sparen. Dus ik geniet met een hypotheek en dat gezeur over banken etc en rentes betalen, tja dat calculeer je in. Als aan het eind van de maand nog genoeg geld over is om rond te komen dan ben je een gezegend persoon zeg ik altijd maarassje schreef op dinsdag 29 september 2026 @ 10:13:
[...]
Maar je vergelijkt hier in een vacuum; afgelost versus niet afgelost. Het wordt anders als je het als volgt beschouwd:Uitgaande van een rendement hoger dan rentekosten heeft situatie B ook een hogere cashflow. Ofwel, meer flexibiliteit en opties. In sommige gevallen is dit zelfs mogelijk via sparen en dan is het extra risico nihil. Het enige wat dan resteert zijn emotionele argumenten.
- A: Afgeloste woning en €50k eigen vermogen
- B: €500k hypotheek en €550k eigen vermogen
Wat ik me ook afvraag is hoeveel mensen hebben nog een volledig aflosvrije hypotheek. Ik mocht 10 jaar geleden maar een klein gedeelte overnemen als aflosvrij, de rest moest wel afgelost worden in 30 jaar. Kan me voorstellen dat er een kleine groep is die nog kijkt tegen forse aflosvrije hyoptheek?
- bvbal79
- Registratie: Februari 2005
- Laatst online: 30-09 23:39
Ik heb een extra hypotheek genomen, heb gekeken wat ik kon missen en heb een heerlijk gevoel (mooi uitbouw, meer woongenot), geen gezeik met een bank (weet niet waar je op doelt namelijk), hou nog flink deel van mijn salaris over...etc etcgambieter schreef op dinsdag 29 september 2026 @ 10:13:
[...]
Que??? Heb je ooit hypotheekvrij geleefd of gekocht? Ik wel, heerlijk gevoel, geen gezeik met een bank, niet meer gelijk een flink deel van je salaris kwijt zijn aan rente, etc.
Het is denk ik dus gewoon persoonlijk wat je wil en kan.
- Geoslogos
- Registratie: Maart 2025
- Laatst online: 14:27
Heb een flink deel van mijn hypotheek voor 20 jaar aflossingsvrij staan tegen 1,3% ofzo... Mijn rendement op dat bedrag is vele malen hoger dan de rente die ik betaal. Ondertussen inflateert de hypotheek lekker weg en stijgt het huis nog steeds flink in waarde. Dus hier geen zorgen...bvbal79 schreef op dinsdag 29 september 2026 @ 10:23:
[...]
Ik heb een extra hypotheek genomen, heb gekeken wat ik kon missen en heb een heerlijk gevoel (mooi uitbouw, meer woongenot), geen gezeik met een bank (weet niet waar je op doelt namelijk), hou nog flink deel van mijn salaris over...etc etc
Het is denk ik dus gewoon persoonlijk wat je wil en kan.
Uiteraard wel een compleet pervers systeem dat aanmoedigt om je maar zoveel mogelijk in de schulden te steken. Helemaal nu ook de wet Hillen op de schop lijkt te gaan.
- Helma67
- Registratie: September 2026
- Laatst online: 29-09 21:01
Dit snap ik even niet. Als je alleen AOW hebt, heb je ofwel nooit gewerkt en van de bijstand een huis gekocht? Ofwel ben je zelfstandig ondernemer geweest en heb je niets gespaard/belegd (zelf pensioen opgebouwd) anders dan in stenen? Ook zonder hypotheek/huur kom je als AOW'er niet ver. Als echtpaar 2280,- bruto, als alleenstaande 1150,- inclusief vakantiegeld. Dan liever niet in stenenTupolev schreef op dinsdag 29 september 2026 @ 09:36:
[...]
Wonen in een huis met een afgeloste hypotheek geeft juist veel rust en ruimte voor leuke dingen. Het geeft je de mogelijkheid om eerder te stoppen met werken en bij veel ouderen zonder pensioen geeft het genoeg ruimte om van de AOW rond te kunnen komen. Een financieel gezonde oude dag is ook altijd de gedachte geweest totdat de aflossingsvrije hypotheek er kwam. Door de aflossingsvrije hypotheek nam men sneller een hogere hypotheek en kwam er dus weer een extra opwaartse druk op de woningmarkt.
bruto 1660 en netto 1580 met de meest gebruikelijke heffingskortingen. Bedragen vallen erg mee dus https://www.svb.nl/nl/aow/bedragen-aow/aow-bedragenHelma67 schreef op dinsdag 29 september 2026 @ 11:42:
[...]
Dit snap ik even niet. Als je alleen AOW hebt, heb je ofwel nooit gewerkt en van de bijstand een huis gekocht? Ofwel ben je zelfstandig ondernemer geweest en heb je niets gespaard/belegd (zelf pensioen opgebouwd) anders dan in stenen? Ook zonder hypotheek/huur kom je als AOW'er niet ver. Als echtpaar 2280,- bruto, als alleenstaande 1150,- inclusief vakantiegeld. Dan liever niet in stenen
- Tupolev
- Registratie: Maart 2001
- Laatst online: 29-09 23:37
Leuk verzonnen, maar de eerste aflossingvrije hypotheek kwam in 1990. En deze werd flink gepusht door banken om duidelijke redenen.Harrie_ schreef op dinsdag 29 september 2026 @ 10:12:
[...]
Wat je zegt klopt in grote lijnen maar ik zou dat toch niet volledig willen toeschrijven aan de aflossingsvrije hypotheek. Uiteindelijk hangt veel samen met de keuzes die mensen maken zoals verhuizen naar een grotere (duurdere woning), de woning flink verbouwen met een extra hypotheek en vroeger (toen dat nog kon) extra hypotheek afsluiten voor een nieuwe auto of droomvakantie.
Ik heb het laatst al eens aangehaald in een van de andere woontopics; de boomers die een tussenwoning hebben gekocht voor pak hem beet 100k in guldens en deze volledig aflossingsvrij hebben gefinancierd, hebben de afgelopen 40 jaar hun hypotheek op laten eten door inflatie. Als die mensen nu de volledige hypotheekschuld nog open hebben staan zitten ze tegen een restschuld aan te kijken van zo'n 50k in euro's. Als ze ook nog op het juiste moment de rente hebben vastgeprikt op 1% hebben ze een maandlast van €40
Ik ga ervanuit dat de meeste mensen niet zo verstandig zijn geweest, ik wil alleen maar zeggen dat het heel kort door de bocht is om alle negatieve effecten af te wuiven op enkel het bestaan van aflossingsvrije hypotheken. De meeste miserie komt toch van keuzes die mensen zelf hebben gemaakt en natuurlijk malafide adviezen van allerlei banken en kantoren door de jaren heen.
Engineering
- Tupolev
- Registratie: Maart 2001
- Laatst online: 29-09 23:37
Als je niet weet waar je over praat….Helma67 schreef op dinsdag 29 september 2026 @ 11:42:
[...]
Dit snap ik even niet. Als je alleen AOW hebt, heb je ofwel nooit gewerkt en van de bijstand een huis gekocht? Ofwel ben je zelfstandig ondernemer geweest en heb je niets gespaard/belegd (zelf pensioen opgebouwd) anders dan in stenen? Ook zonder hypotheek/huur kom je als AOW'er niet ver. Als echtpaar 2280,- bruto, als alleenstaande 1150,- inclusief vakantiegeld. Dan liever niet in stenen
Engineering
- Harrie_
- Registratie: Juli 2003
- Niet online
⠀ 🔴 🔴 🔴 🔴 🔴
Ja en hoeveel mensen hebben begin jaren 90 overgesloten met een 'kleine' hypotheek?Tupolev schreef op dinsdag 29 september 2026 @ 20:33:
[...]
Leuk verzonnen, maar de eerste aflossingvrije hypotheek kwam in 1990. En deze werd flink gepusht door banken om duidelijke redenen.
Hoeder van het Noord-Meierijse dialect
Ook lekker voor starters dan..
Vanaf 30K mag je dankzij Pro en consorten vanaf 2027 belasting gaan betalen.
Wil je lekker sparen als starter voor een nieuwe woning, word je nog eens tegengewerkt ook nog.
Vanaf 30K mag je dankzij Pro en consorten vanaf 2027 belasting gaan betalen.
Wil je lekker sparen als starter voor een nieuwe woning, word je nog eens tegengewerkt ook nog.
- Ypuh
- Registratie: Oktober 2013
- Laatst online: 30-09 20:05
Dat is zo ontzettend weinig dat het het klagen nauwelijks waard is.Draakje5 schreef op dinsdag 29 september 2026 @ 20:41:
Ook lekker voor starters dan..
Vanaf 30K mag je dankzij Pro en consorten vanaf 2027 belasting gaan betalen.
Wil je lekker sparen als starter voor een nieuwe woning, word je nog eens tegengewerkt ook nog.
- DutchCommando
- Registratie: November 2000
- Laatst online: 30-09 21:37
Het is het voorstel van het kabinet. Dus wellicht is het beter om over die partijen te klagen.Draakje5 schreef op dinsdag 29 september 2026 @ 20:41:
Ook lekker voor starters dan..
Vanaf 30K mag je dankzij Pro en consorten vanaf 2027 belasting gaan betalen.
Wil je lekker sparen als starter voor een nieuwe woning, word je nog eens tegengewerkt ook nog.
Let op:
Let erop dat je in het juiste topic post. Persoonlijke ervaringen en individuele vragen rondom het kopen en verkopen van huizen, of ervaringen betreffende het zelf bouwen van huizen kunnen in de desbetreffende topics worden geplaatst.
Puur beweren dat immigratie de oorzaak is van de problemen op de woningmarkt willen we hier dus ook niet zien en is off-topic. De algemene migratieproblematiek mag in: Migrantenproblematiek: Migratie in Nederland: problemen, oplossingen en achtergrond
Overige onderwerpen die wel raakvlak hebben met de woningmarkt, maar een eigen topic hebben voor verdieping:
Stikstofproblematiek: De stikstofproblematiek: oorzaak, gevolgen en oplossingen
Ruimtelijke ordening: Ruimtelijke ordening in NL: problemen en achtergronden
WOZ discussie: Ervaringen met de WOZ waarde
Overige discussies mogen in: De wonen kroeg