Ontwikkelingen op de huizenmarkt - Deel 7 Vorige deel Overzicht

Pagina: 1 ... 101 102 Laatste
Acties:

  • Ypuh
  • Registratie: Oktober 2013
  • Laatst online: 14:21
Ons nieuwbouwproject (3-kamer appartementen van 80-100m2, dorp provincie Utrecht) is na bijna een jaar ook nog steeds niet uitverkocht. De projectontwikkelaar heeft alle resterende woningen opgekocht zodat de bouw kan starten, maar het is mij ook nog onduidelijk waarom precies.

Uiteraard zal het een combinatie zijn van prijs, locatie, ruimte (prima voor een stel, lastiger met kinderen) en huidige rentes. Daar komen de dubbele lasten en dure afbouw dan nog bij. Voor meeste 50-60'ers van wie de kinderen uit huis zijn zal er mogelijk nog steeds geld bij moeten als je je oude gezinswoning inruilt, terwijl je kleiner gaat wonen. Voor starters is het te duur, en voor gezinnen te weinig (slaap)kamers.

  • mathy_
  • Registratie: Oktober 2010
  • Laatst online: 15-09 23:15
Fraggert schreef op woensdag 9 september 2026 @ 09:13:
[...]


Steenwijk....ik had google nodig :P

Allicht toch een gevalletje "Location, location, location"......met als resultaat van het optelsommetje om mensen die huizen te laten kopen er teveel gevraagd wordt voor die woningen?

Daarbij los je met een gratis uitbouw niet veel op, in elk geval niet de aankoopprijs. Die daalt daar niet mee.

Enige puntje is dat je hypotheeksom t.o.v. de woningwaaarde wat gunstiger kan uitvallen, met een beetje mazzel (spargeld of overwaarde erin) kom je uit op wat korting op je maandlasten ( lagere risico-categorie vanuit de verstrekker) en in de toekomst kan je woning nóg meer waard worden door die uitbouw maar het is niet zo dat die woning direct hiermee zoveel betaalbaarder wordt. Veel zoden aan de dijk zal het niet zetten.

De kopers die hiermee nu over de streep getrokken worden, konden de investering waarschijnlijk eerder ook wel maken maar wilden dit niet omdat ze te weinig waar voor hun geld kregen.

maar goed.....IMHO and all that ;)
Misschien heeft het hier mee te maken.

Een mix van koopwoningen en 70 sociale huurwoningen.

En je betaald hem deels zelf.

Wel geïnteresseerd in een bouwnummer van woningmodel Saffier of Dioriet, maar geen behoefte aan de 1,20 meter verlenging? Dan bieden we je € 10.000,- korting op de koopsom V.O.N. aan. Bij zowel de korting als de verlening komt de keukencheque te vervallen.

[ Voor 12% gewijzigd door mathy_ op 09-09-2026 09:41 ]


  • Fraggert
  • Registratie: September 2009
  • Laatst online: 17:38

Fraggert

Whiskey Tango Foxtrot

mathy_ schreef op woensdag 9 september 2026 @ 09:31:
[...]

Misschien heeft het hier mee te maken.

Een mix van koopwoningen en 70 sociale huurwoningen.

En je betaald hem deels zelf.

Wel geïnteresseerd in een bouwnummer van woningmodel Saffier of Dioriet, maar geen behoefte aan de 1,20 meter verlenging? Dan bieden we je € 10.000,- korting op de koopsom V.O.N. aan. Bij zowel de korting als de verlening komt de keukencheque te vervallen.
Ah, goede deepdive d:)b

En ook zo'n verlenging is natuurlijk leuk maar als die bijv 30K*. waard is, kost het de aannemer allicht nog niet eens de helft.

*ik kan niet in dat AD-bericht, premium-wall

10K korting lijkt leuk, maar zet amper zoden aan de dijk of wel dan? :)

“I have not failed. I’ve just found many ways that won’t work” - Thomas Edison


  • Rubbergrover1
  • Registratie: Maart 2020
  • Laatst online: 17:53
hoevenpe schreef op woensdag 9 september 2026 @ 08:21:
[...]

De reeds verkochte tweekappers gingen voor max 520k over de toonbank, wat aangeeft dat het weldegelijk mogelijk is om leuke huizen te kunnen bouwen voor dat soort bedragen.

Als RoosdomTijhuis dat in Steenwijk voor die bedragen kan dan zijn bouwkosten imo niet echt het probleem, 100km extra rijden gaat geen tonnen verschil maken. Zelfs als de grond een ton meer kost zou zo'n 'onverkoopbare' tussenwoning met gratis uitbouw in de randstad maximaal 500k hoeven te kosten.

Het kan wel... ;)
Het gaat er niet om wat de woning in bouwkosten kost, maar tegen welke prijs de woning verkocht kan worden. Als die woning 100 km verderop voor bijvoorbeeld 8 ton verkocht kan worden, dan komen ze voor 8 ton op de markt. Dat is de marktwerking waarvan "we" willen dat die ook voor de koopwoningmarkt geldt.

Sterker nog, als die woning voor 8 ton verkocht zou kunnen worden, dan zal vanwege de residuele grondwaardeberekening de bouwgrond ook tegen een zodanig hoge prijs worden verkocht, dat het voor de bouwer weinig uitmaakt of hij de woningen in Steenwijk bouwt of 100 km verderop.

Grootste verschil zal dan komen doordat de extra's die de bouwer toevoegt op een dure locatie de woningwaarde meer verhoogt dan op een goedkope locatie. Als elke 10k extra bouwkosten leidt tot 20k meer woningwaarde, dan is het voor die bouwer interessanter om vooral duurdere woningen te bouwen. Zodat het voor die bouwer aantrekkelijk wordt om op een dure locatie die uitbouw, dakkapel, extra badkamer etc. al in de standaardwoning mee te nemen. Wat maakt dat je niet alleen vanwege de locatie meer betaalt, maar ook vanwege de 'luxere' uitvoering van de woning.

  • hoevenpe
  • Registratie: Juni 2000
  • Laatst online: 18:09
Rubbergrover1 schreef op woensdag 9 september 2026 @ 09:56:
Sterker nog, als die woning voor 8 ton verkocht zou kunnen worden, dan zal vanwege de residuele grondwaardeberekening de bouwgrond ook tegen een zodanig hoge prijs worden verkocht, dat het voor de bouwer weinig uitmaakt of hij de woningen in Steenwijk bouwt of 100 km verderop.
Maar dat is dus een politieke keuze, daar kan die projectontwikkelaar niets aan doen. Die houdt onder de streep ruwweg evenveel over aan dat huis in Steenwijk als aan hetzelfde huis rond Utrecht. Marktwerking betreft hier alleen de bouw zelf, wat men kan bieden voor welk bedrag (de 'gratis' uitbouw is daar een mooi voorbeeld van).

Bouwrijp maken zal in Steenwijk niet 3x zo duur zijn, voor grond die in bezit is van een gemeente is het dus gewoon een politieke keuze om het onderste uit de kan te willen als mensen dat ervoor willen betalen.

Regio Utrecht 1850Wp@79° 3700Wp@259°


  • Rubbergrover1
  • Registratie: Maart 2020
  • Laatst online: 17:53
hoevenpe schreef op woensdag 9 september 2026 @ 10:05:
[...]

Maar dat is dus een politieke keuze, daar kan die projectontwikkelaar niets aan doen. Die houdt onder de streep ruwweg evenveel over aan dat huis in Steenwijk als aan hetzelfde huis rond Utrecht. Marktwerking betreft hier alleen de bouw zelf, wat men kan bieden voor welk bedrag (de 'gratis' uitbouw is daar een mooi voorbeeld van).

Bouwrijp maken zal in Steenwijk niet 3x zo duur zijn, voor grond die in bezit is van een gemeente is het dus gewoon een politieke keuze om het onderste uit de kan te willen als mensen dat ervoor willen betalen.
Het is niet het onderste uit de kan halen, maar simpelweg ervoor zorgen dat niet de eerste koper er met de buit vandoor gaat. Ik heb liever dat de overheid een paar ton meer verdient op die woning dan dat de eerste kopers op het moment dat ze de sleutel krijgen een paar ton extra overwaarde hebben.

  • hoevenpe
  • Registratie: Juni 2000
  • Laatst online: 18:09
Rubbergrover1 schreef op woensdag 9 september 2026 @ 10:08:
Het is niet het onderste uit de kan halen, maar simpelweg ervoor zorgen dat niet de eerste koper er met de buit vandoor gaat.
Welke 'buit', als je genoeg betaalbaar aanbod aan de woningvoorraad toevoegd zullen de prijzen eromheen ook dalen. Als iedereen die dat wil voor zeg 450k een leuke tussenwoning en voor 700k een tweekapper kan kopen zal bestaande bouw fors in vraagprijs moeten zakken. Dat willen 'we' toch?

Het kan blijkbaar wel: die paar ton gaat nu naar de lokale en regionale overheid, niet naar projectontwikkelaars of grondspeculanten.

Regio Utrecht 1850Wp@79° 3700Wp@259°


  • Sport_Life
  • Registratie: Mei 2002
  • Laatst online: 17:41

Sport_Life

Solvitur ambulando

aljooge schreef op woensdag 9 september 2026 @ 09:17:
[...]

ik begrijp deze redenatie niet. Als de babyboom generatie weg valt komt er toch een woning vrij? Degene die erft heeft al een huis, dus staat er eentje leeg en kan er 1 de markt op.
Ik doelde op de geldstroom.

Als de rente komende jaren gaat dalen dan is het een perfect storm voor ongekende prijsstijgingen.

Toen ik in 2019 een appartement verkocht dacht ik dat we de grootste stijging al gehad hadden (30% in 5 jaar tijd), maar dit viel in het niets bij de stijging die daarna volgde.
Datzelfde effect verwacht ik komende decennia.

Iedereen die nu een huis heeft mag zich gelukkig prijzen :).

[ Voor 38% gewijzigd door Sport_Life op 09-09-2026 10:23 ]

PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25


  • Sport_Life
  • Registratie: Mei 2002
  • Laatst online: 17:41

Sport_Life

Solvitur ambulando

Ypuh schreef op woensdag 9 september 2026 @ 09:22:
Ons nieuwbouwproject (3-kamer appartementen van 80-100m2, dorp provincie Utrecht) is na bijna een jaar ook nog steeds niet uitverkocht. De projectontwikkelaar heeft alle resterende woningen opgekocht zodat de bouw kan starten, maar het is mij ook nog onduidelijk waarom precies.
Wellicht voor de verhuur?
Voor particulieren is het niet zo interessant meer vanwege box 3, voor grote partijen die ergens hun geld moeten stallen wel.

In onze wijk worden appartementen gebouwd van 15-30m2, ik weet ook niet of dat nou een goede oplossing is.

[ Voor 9% gewijzigd door Sport_Life op 09-09-2026 10:29 ]

PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25


  • Rubbergrover1
  • Registratie: Maart 2020
  • Laatst online: 17:53
Ypuh schreef op woensdag 9 september 2026 @ 09:22:
Ons nieuwbouwproject (3-kamer appartementen van 80-100m2, dorp provincie Utrecht) is na bijna een jaar ook nog steeds niet uitverkocht. De projectontwikkelaar heeft alle resterende woningen opgekocht zodat de bouw kan starten, maar het is mij ook nog onduidelijk waarom precies.
Dat is een toch wel vaak onderschatte reden waarom de bouw van woningen veel tijd kost. En de hoeveelheid nieuwbouw tegenvalt. Ontwikkelaars willen en kunnen niet beginnen met bouwen voordat bv 70% van de woningen verkocht is. Omdat ze niet het (financiële) risico kunnen nemen dat ze met te veel woningen blijven zitten en ze die met te veel verlies moeten verkopen. En die ontwikkelaars gaan niet te veel andere, vergelijkbare, projecten te koop zetten voordat in dat eerste project voldoende verkocht is. Omdat je niet je eigen glazen in moet gooien en niets hebt aan twee half verkochte projecten.

Dat betekent dat zelfs als je als overheid vandaag besluit om op locatie X 50.000 woningen te bouwen, de bouw en verkoop alsnog maar mondjesmaat zal gebeuren. Tenzij je als overheid zou besluiten om bv die woningen zelf als tussenpersoon 'op te kopen' of anderszins het financiële risico voor de verkoop van die woningen zou willen nemen. Daarmee zou je écht de bouw op gang kunnen helpen.

  • Paprika
  • Registratie: September 2007
  • Laatst online: 16:17
hoevenpe schreef op woensdag 9 september 2026 @ 10:13:
[...]

Welke 'buit', als je genoeg betaalbaar aanbod aan de woningvoorraad toevoegd zullen de prijzen eromheen ook dalen. Als iedereen die dat wil voor zeg 450k een leuke tussenwoning en voor 700k een tweekapper kan kopen zal bestaande bouw fors in vraagprijs moeten zakken. Dat willen 'we' toch?

Het kan blijkbaar wel: die paar ton gaat nu naar de lokale en regionale overheid, niet naar projectontwikkelaars of grondspeculanten.
Dat kan niet overal natuurlijk. Dat ze ergens in het noord oosten een project niet verkocht krijgen met in totaal 33 huizen is natuurlijk niet zo relevant voor de steden in de randstad (waar dus hoofdzakelijk appartementen worden gebouwd) waar men inmiddels op schaal van wijken bouwt, gezien de steden nou eenmaal al lang vol zijn. Neem bijvoorbeeld Merwedekanaalzone waar men schaalt met 10,000 woningen en zo’n 24,000 inwoners. Zet daar huizen als deze neer en je haalt de 1,000 woningen niet eens, terwijl de vraag nog ruim boven die 10,000 zit.

En daarnaast, stedelijke gemeenten hebben ook nog altijd de grootste schulden en gaten in de begroting (voor Utrecht zijn de uitgaven 2,1 miljard voor 2025, zo’n 5,600 per inwoner). Utrecht zit na meevallers alsnog op -28 miljoen verlies in 1 jaar. Amsterdam zal per 2029 een schuld van 10 miljard hebben en een jaarlijkse rente op deze schuld van alleen al 242 miljoen. Laat deze locaties alstublieft deze problemen nog maar iets dempen door de grondprijzen hoog te houden zolang men dat er wel voor overheeft. Als dat geld naar de winner van de loting gaat (zie @Rubbergrover1), gaan we ook nog cadeautjes weggeven op rekening van de gemeente - en indirect - alle andere bewoners.

  • Paprika
  • Registratie: September 2007
  • Laatst online: 16:17
Sport_Life schreef op woensdag 9 september 2026 @ 10:25:
[...]

In onze wijk worden appartementen gebouwd van 15-30m2, ik weet ook niet of dat nou een goede oplossing is.
Noemen ze het daadwerkelijk appartementen? Dit verdient toch niet meer dan de benaming studio (of kamer)…

  • Sport_Life
  • Registratie: Mei 2002
  • Laatst online: 17:41

Sport_Life

Solvitur ambulando

Paprika schreef op woensdag 9 september 2026 @ 10:46:
[...]

Noemen ze het daadwerkelijk appartementen? Dit verdient toch niet meer dan de benaming studio (of kamer)…
Tot 40m2 inderdaad studio, vanaf 40m2 zijn het appartementen. 7.514 euro per m2 VON.

PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25


  • Shadow_Agent
  • Registratie: Oktober 2012
  • Laatst online: 11:27

Shadow_Agent

Do { Ping } while ( LOL )

Paprika schreef op woensdag 9 september 2026 @ 10:46:
[...]

Noemen ze het daadwerkelijk appartementen? Dit verdient toch niet meer dan de benaming studio (of kamer)…
Bezemkast zou ik willen zeggen 8)7
Wat kost zoiets vraag ik mij dan af? @Sport_Life

Do { Ping } while ( LOL )


  • kx22
  • Registratie: Juli 2009
  • Laatst online: 16:33
hoevenpe schreef op woensdag 9 september 2026 @ 08:21:
[...]

De reeds verkochte tweekappers gingen voor max 520k over de toonbank, wat aangeeft dat het weldegelijk mogelijk is om leuke huizen te kunnen bouwen voor dat soort bedragen.

Als RoosdomTijhuis dat in Steenwijk voor die bedragen kan dan zijn bouwkosten imo niet echt het probleem, 100km extra rijden gaat geen tonnen verschil maken. Zelfs als de grond een ton meer kost zou zo'n 'onverkoopbare' tussenwoning met gratis uitbouw in de randstad maximaal 500k hoeven te kosten.

Het kan wel... ;)
Voor max een ton verschil zou ik niet in een tussenwoning gaan zitten tov 2kapper

  • gambieter
  • Registratie: Oktober 2006
  • Niet online

gambieter

Just me & my cat

Shadow_Agent schreef op woensdag 9 september 2026 @ 10:57:
Bezemkast zou ik willen zeggen 8)7
Wat kost zoiets vraag ik mij dan af? @Sport_Life
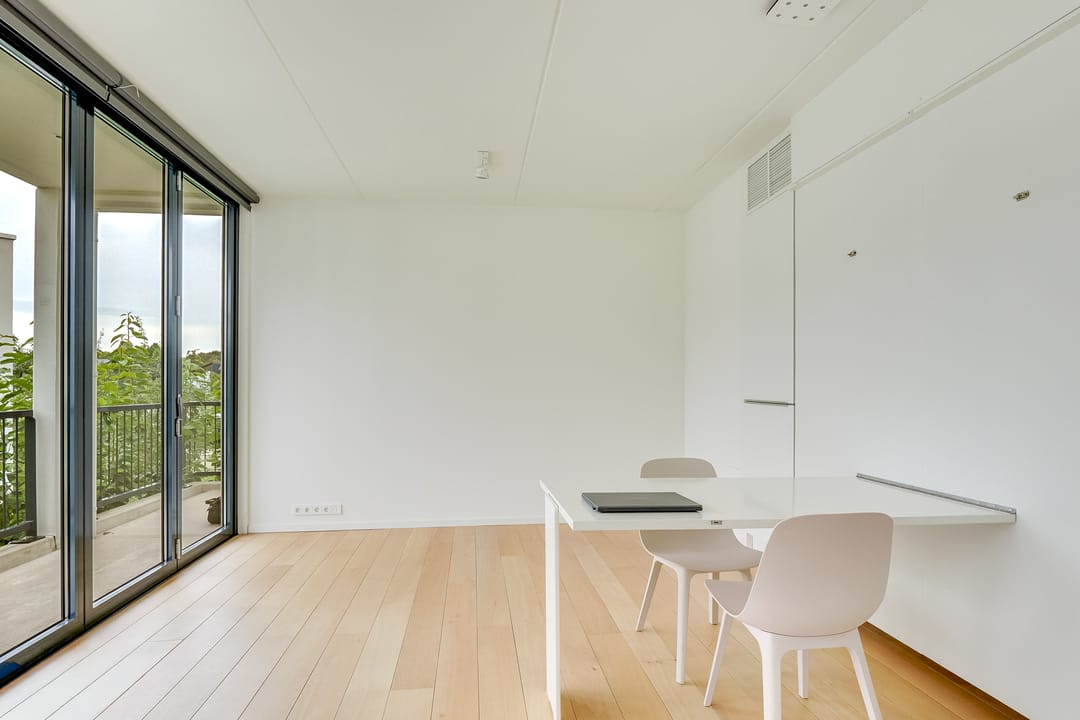
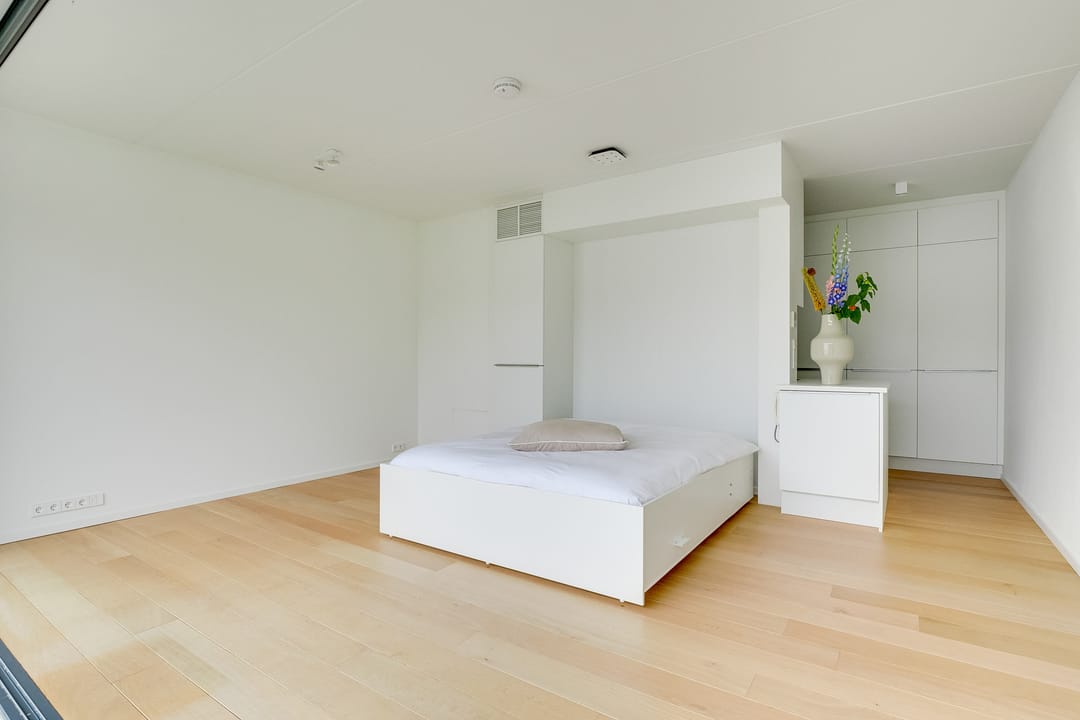
In Houten hebben ze dit: https://www.funda.nl/deta...onderdoor-5-201/44411250/ en dit: https://www.funda.nl/detail/17216246 (bovenwoning)

Gericht op yuppies, prijs ongeveer €300k+. Maar Houten is duur.

Zie de tweede, de bovenwoning:
Afbeeldingslocatie: https://cloud.funda.nl/valentina_media/234/063/615.jpg?options=width=800
Met uitklaptafel en uitklapbed
Afbeeldingslocatie: https://cloud.funda.nl/valentina_media/234/063/681.jpg?options=width=800
Afbeeldingslocatie: https://cloud.funda.nl/valentina_media/234/063/626.jpg?options=width=800

[ Voor 20% gewijzigd door gambieter op 09-09-2026 11:31 ]

I had a decent lunch, and I'm feeling quite amiable. That's why you're still alive.


  • kx22
  • Registratie: Juli 2009
  • Laatst online: 16:33
Sport_Life schreef op woensdag 9 september 2026 @ 10:19:
[...]

Ik doelde op de geldstroom.

Als de rente komende jaren gaat dalen dan is het een perfect storm voor ongekende prijsstijgingen.

Toen ik in 2019 een appartement verkocht dacht ik dat we de grootste stijging al gehad hadden (30% in 5 jaar tijd), maar dit viel in het niets bij de stijging die daarna volgde.
Datzelfde effect verwacht ik komende decennia.

Iedereen die nu een huis heeft mag zich gelukkig prijzen :).
Anderzijds komt er tegen die tijd juist veel huizen vrij.
De Babyboomers bezitten volgens Gemini ongeveer 30% van alle woningen.
Dus ja er komt veel geld vrij, maar ook veel huizen.
Grote aanbod = lagere prijzen.

  • hoevenpe
  • Registratie: Juni 2000
  • Laatst online: 18:09
Voor de duidelijkheid: boven en beneden zijn twee aparte 'huizen'... 8)7

Regio Utrecht 1850Wp@79° 3700Wp@259°


  • gambieter
  • Registratie: Oktober 2006
  • Niet online

gambieter

Just me & my cat

hoevenpe schreef op woensdag 9 september 2026 @ 11:29:
Voor de duidelijkheid: boven en beneden zijn twee aparte 'huizen'... 8)7
Ja, dat had erbij gemoeten :p . Heb het erbij gezet.

Valt me nog mee dat ze het geen penthouse noemen :+

[ Voor 16% gewijzigd door gambieter op 09-09-2026 11:41 ]

I had a decent lunch, and I'm feeling quite amiable. That's why you're still alive.


  • aljooge
  • Registratie: Januari 2016
  • Laatst online: 18:03
gambieter schreef op woensdag 9 september 2026 @ 11:25:
[...]

In Houten hebben ze dit: https://www.funda.nl/deta...onderdoor-5-201/44411250/ en dit: https://www.funda.nl/detail/17216246 (bovenwoning)

Gericht op yuppies, prijs ongeveer €300k+. Maar Houten is duur.

Zie de tweede, de bovenwoning:
[Afbeelding]
Met uitklaptafel en uitklapbed
[Afbeelding]
[Afbeelding]
Hier kan je onmogelijk je was doen. Laat staan een gezin stichten. Dat voor 325k. :-(

  • Paprika
  • Registratie: September 2007
  • Laatst online: 16:17
aljooge schreef op woensdag 9 september 2026 @ 11:45:
[...]

Hier kan je onmogelijk je was doen. Laat staan een gezin stichten. Dat voor 325k. :-(
Eentje heeft een kelderruimte van 15m2. Daar kun je prima je was doen en de andere heeft een gedeelde wasruimte (zie foto's). Overigens spreken beide een individu aan in de tekst en niet een gezin, dus dat zal het probleem niet zijn. Startersinkomen en een zakgeld van de familie erbij (of helemaal door de familie betaald) zal sowieso wel de doelgroep zijn.

Afbeeldingslocatie: https://cloud.funda.nl/valentina_media/231/441/367.jpg
Afbeeldingslocatie: https://cloud.funda.nl/valentina_media/231/441/325.jpg
Afbeeldingslocatie: https://cloud.funda.nl/valentina_media/234/063/650.jpg

Je mag bij deze wel dagelijks je spiegel schoonmaken na het douchen gok ik zo, maar dat is meer iets voor Wat er nou weer voor een pand te koop staat... Jaargang 2026.

Afbeeldingslocatie: https://cloud.funda.nl/valentina_media/234/063/616.jpg

[ Voor 41% gewijzigd door Paprika op 09-09-2026 11:52 ]


  • Paprika
  • Registratie: September 2007
  • Laatst online: 16:17
Hoewel de woningmarkt afkoelt doordat er meer huizen worden aangeboden, blijven de prijzen dit en volgend jaar stijgen. Er komen wel meer woningen op de markt, maar het aanbod is niet groot genoeg om aan de vraag te voldoen. Wel neemt de prijsstijging geleidelijk af.

De woningmarkt blijkt "robuuster" dan gedacht, schrijft de Rabobank woensdag op basis van nieuw onderzoek.
https://www.nu.nl/economi...ndanks-groter-aanbod.html
https://www.rabobank.nl/k...prijzen-stijgen-wel-licht

Afbeeldingslocatie: https://media.rabobank.com/asset/f1adf73b-a757-4790-b281-eb7c1f9c8b46/KwaWo_26Q3_fig18.jpg
Afbeeldingslocatie: https://media.rabobank.com/asset/47d6948b-6f7a-469a-8994-82b7f79830ab/KwaWo_26Q3_fig19.jpg

[ Voor 14% gewijzigd door Paprika op 09-09-2026 12:10 ]


  • tajigox
  • Registratie: Augustus 2026
  • Laatst online: 10-09 20:59
Die woningen in Steenwijk hebben een heel ander probleem dat niet gemeld wordt in de media. Ook daar zouden woningen in dit prijssegment direct verkocht moeten zijn. Echter wordt dit gebouwd op een terrein met serieuze bodemverontreiniging en daar zijn al best was lokale nieuwsberichten over te vinden.

Daarbij vind ik huizen gebouwd Roosdom Tijhuis vaak erg onaantrekkelijk. Tenminste hier in de regio.

  • alexbl69
  • Registratie: Maart 2001
  • Nu online
tajigox schreef op woensdag 9 september 2026 @ 12:47:
Die woningen in Steenwijk hebben een heel ander probleem dat niet gemeld wordt in de media. Ook daar zouden woningen in dit prijssegment direct verkocht moeten zijn. Echter wordt dit gebouwd op een terrein met serieuze bodemverontreiniging en daar zijn al best was lokale nieuwsberichten over te vinden.

Daarbij vind ik huizen gebouwd Roosdom Tijhuis vaak erg onaantrekkelijk. Tenminste hier in de regio.
Toch wel bijzonder dat dit nergens gemeld wordt. Zegt ook wel iets over de staat van onze journalistiek. Lekker overtikken zonder ook maar één belletje te plegen of er misschien een andere oorzaak is.

Alonso over het inhalen in 2026: "it’s more of an evasive manoeuvre than an overtake.”


  • Shadow_Agent
  • Registratie: Oktober 2012
  • Laatst online: 11:27

Shadow_Agent

Do { Ping } while ( LOL )

tajigox schreef op woensdag 9 september 2026 @ 12:47:
Die woningen in Steenwijk hebben een heel ander probleem dat niet gemeld wordt in de media. Ook daar zouden woningen in dit prijssegment direct verkocht moeten zijn. Echter wordt dit gebouwd op een terrein met serieuze bodemverontreiniging en daar zijn al best was lokale nieuwsberichten over te vinden.

Daarbij vind ik huizen gebouwd Roosdom Tijhuis vaak erg onaantrekkelijk. Tenminste hier in de regio.
Dat verklaart niet alles want schijnbaar verkopen de andere woningen in dit project wel. Dus valt het niet af te schuiven op grondvervuiling. Heb je het dan trouwens over het IceBear terrein?

Do { Ping } while ( LOL )


  • Kalentum
  • Registratie: Juni 2004
  • Nu online
alexbl69 schreef op woensdag 9 september 2026 @ 13:28:
[...]

Toch wel bijzonder dat dit nergens gemeld wordt. Zegt ook wel iets over de staat van onze journalistiek. Lekker overtikken zonder ook maar één belletje te plegen of er misschien een andere oorzaak is.
En hier ook vervuiling? https://roosdomtijhuis.nl...de-noordzyde-te-dirksland
En hier? https://roosdomtijhuis.nl...erakker-te-assen/agricola

Het artikel gaat over stagnerende nieuwbouwmarkt in het algemeen en zoekt de oorzaken dus niet in 1 specifiek woningbouwproject.

[ Voor 5% gewijzigd door Kalentum op 09-09-2026 13:57 ]


  • Ypuh
  • Registratie: Oktober 2013
  • Laatst online: 14:21
Sport_Life schreef op woensdag 9 september 2026 @ 10:19:
Als de rente komende jaren gaat dalen dan is het een perfect storm voor ongekende prijsstijgingen.
Ik vind het ook een bizarre gedachte dat de gemiddelde woningprijs nog steeds stijgende is, ondanks de gestegen rente.

Sites als Nu.nl publiceren dat prijsstijgen afvlakken en nu nog maar 4% bedragen, maar diezelfde woning is alleen al 30k duurder geworden door de hogere rente. Voor starters zijn woningen nu alweer 10% duurder om aan te schaffen een jaar geleden.

Met nieuwbouw die stroef loopt en daarmee oplopend woningtekort, ben ik ook bang voor een perfect storm als de rentes zouden dalen. Tegelijkertijd ben ik er niet gerust op dat rentes dalen. Geopolitiek is zijn het onzekere tijden.

[ Voor 14% gewijzigd door Ypuh op 09-09-2026 17:08 ]


  • Draakje5
  • Registratie: November 2011
  • Laatst online: 14:20
gambieter schreef op woensdag 9 september 2026 @ 11:25:
[...]

In Houten hebben ze dit: https://www.funda.nl/deta...onderdoor-5-201/44411250/ en dit: https://www.funda.nl/detail/17216246 (bovenwoning)

Gericht op yuppies, prijs ongeveer €300k+. Maar Houten is duur.

Zie de tweede, de bovenwoning:
[Afbeelding]
Met uitklaptafel en uitklapbed
[Afbeelding]
[Afbeelding]
Hoe kom je de woning binnen, via je balkon?

Wat een belachelijke prijs voor 33m2. En dan ook nog 5 meter naast het treinspoor.

  • Shadow_Agent
  • Registratie: Oktober 2012
  • Laatst online: 11:27

Shadow_Agent

Do { Ping } while ( LOL )

Ypuh schreef op woensdag 9 september 2026 @ 17:04:
[...]

Ik vind het ook een bizarre gedachte dat de gemiddelde woningprijs nog steeds stijgende is, ondanks de gestegen rente. Sites als Nu.nl publiceren dat prijsstijgen afvlakken en nu nog maar 4% bedragen, maar diezelfde woning is alleen al 30k duurder geworden door de hogere rente. Voor starters zijn woningen nu alweer 10% duurder om aan te schaffen een jaar geleden.
in het ervaringen met het verkopen van je woning topic staan voorbeelden van enkele (2 of 3) biedingen die dan alsnog x% boven de vraagprijs zijn. Zelfs iemand die schrijft 1 bieding te hebben ontvangen maar wel boven de vraagprijs. Zolang er nog steeds boven de vp geboden wordt zal er nog geen kentering plaatsvinden. Echter, het tij lijkt mij wel iets te keren en mensen zullen toch door gaan hebben dat je niet meer standaard 20 of 30% hoeft te overbieden en zelfs kunt gaan onderbieden als een woning (vaak de duurdere segmenten) al langer te koop staan. Hier in de buurt ook een woning, staat al maanden te koop voor veel geld. Als die eigenaar er echt vanaf wil/moet zal die moeten zakken in prijs. Ik vermoed dat je dus over enkele maanden mogelijk wel een bericht kunt verwachten dat de afvlakking is omgedraaid in dalende prijzen in bepaalde segmenten.

Zeker gezien de geopolitieke situatie is er geen reden om aan te nemen dat de rentes de komende tijd gaan dalen en eerder zullen stijgen. Daarbij komt aanbod van nieuwbouw en op wat langere termijn oudere generatie die komt te overlijden waardoor ook huizen gaan vrijkomen.

Hoe dan ook: voor starters is de markt vrijwel onmogelijk te betreden. Zeker als je de voorbeelden hierboven ziet van die "woningen" van 30m2 voor 3 ton 8)7....

Do { Ping } while ( LOL )


  • Shadow_Agent
  • Registratie: Oktober 2012
  • Laatst online: 11:27

Shadow_Agent

Do { Ping } while ( LOL )

Draakje5 schreef op woensdag 9 september 2026 @ 17:09:
[...]

Hoe kom je de woning binnen, via je balkon?

Wat een belachelijke prijs voor 33m2. En dan ook nog 5 meter naast het treinspoor.
"Ideale ligging nabij openbaar vervoer!"

/makelaar

Do { Ping } while ( LOL )


  • gambieter
  • Registratie: Oktober 2006
  • Niet online

gambieter

Just me & my cat

Draakje5 schreef op woensdag 9 september 2026 @ 17:09:
Hoe kom je de woning binnen, via je balkon?
https://www.funda.nl/deta...-c/17216246/media/foto/33

Via het balkon inderdaad.

I had a decent lunch, and I'm feeling quite amiable. That's why you're still alive.


  • Immutable
  • Registratie: April 2019
  • Laatst online: 09-09 18:26
Ypuh schreef op woensdag 9 september 2026 @ 17:04:
[...]

Ik vind het ook een bizarre gedachte dat de gemiddelde woningprijs nog steeds stijgende is, ondanks de gestegen rente.

Sites als Nu.nl publiceren dat prijsstijgen afvlakken en nu nog maar 4% bedragen, maar diezelfde woning is alleen al 30k duurder geworden door de hogere rente. Voor starters zijn woningen nu alweer 10% duurder om aan te schaffen een jaar geleden.

Met nieuwbouw die stroef loopt en daarmee oplopend woningtekort, ben ik ook bang voor een perfect storm als de rentes zouden dalen. Tegelijkertijd ben ik er niet gerust op dat rentes dalen. Geopolitiek is zijn het onzekere tijden.
Niet zo heel gek.
Je rentes blijven gelijk of gaan iets omhoog. Salarissen blijven gelijk of gaan ietsje omhoog.
Maar het grootste punt waarom huizen steeds duurder worden is, omdat er afgelost word ELKE MAAND. En dan mensen SPAREN voor een huis ELKE maand. (Helemaal nu steeds minder mensen aflossingsvrije hypotheken hebben gaat aflossing dus harder en pusht de prijzen omhoog.)

En dat dat opgebouwde geld weer de stenen en gaat, en daardoor weer meer kunnen lenen en de huizenprijzen weer verder omhoog gaat.

Dit kan dus zelfs als de rentes omhoog gaan, en de salarissen niet stijgen. PUUR door SPAREN & AFLOSSEN.
Dit in combinatie natuurlijk extreem lage elasticiteit in de huizenprijzen.(Elke Euro pusht de huizenprijzen omhoog.)

Probleem is alleen dat onze economie hieronder gebukt gaat, want dat betekend dat mensen minder uitgeven aan de reële economie. En al het geld in dode bakstenen gaat zitten.
En dat geld had ook geïnvesteerd kunnen worden of uitgegeven worden aan goederen.

Leuke video ook hierover:

[ Voor 9% gewijzigd door Immutable op 09-09-2026 18:26 ]


  • kx22
  • Registratie: Juli 2009
  • Laatst online: 16:33
Immutable schreef op woensdag 9 september 2026 @ 18:23:
[...]


Probleem is alleen dat onze economie hieronder gebukt gaat, want dat betekend dat mensen minder uitgeven aan de reële economie. En al het geld in dode bakstenen gaat zitten.
En dat geld had ook geïnvesteerd kunnen worden of uitgegeven worden aan goederen.
Volgens CBS besteden we juist meer dan 10 en 20 jaar geleden (incl inflatie meegenomen) en investeren we ook meer (omdat het makkelijker is)

Ik ben ook niet mee eens betreft aflossen. Er zijn genoeg landen waar mensen hun best doen om hun woning zsm af te lossen. In NL loont het niet, maar toch stijgen hier de huizenprijzen het hardst.

We zijn gewoon een populair land om te wonen en hebben in algemeen veel geld.

  • Sport_Life
  • Registratie: Mei 2002
  • Laatst online: 17:41

Sport_Life

Solvitur ambulando

Aflossen? :P

PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25


  • GoldenSample
  • Registratie: Januari 2005
  • Niet online

GoldenSample

Huub, Huub, Barbatruc!

Immutable schreef op woensdag 9 september 2026 @ 18:23:
[...]

Niet zo heel gek.
Je rentes blijven gelijk of gaan iets omhoog. Salarissen blijven gelijk of gaan ietsje omhoog.
Maar het grootste punt waarom huizen steeds duurder worden is, omdat er afgelost word ELKE MAAND. En dan mensen SPAREN voor een huis ELKE maand. (Helemaal nu steeds minder mensen aflossingsvrije hypotheken hebben gaat aflossing dus harder en pusht de prijzen omhoog.)

En dat dat opgebouwde geld weer de stenen en gaat, en daardoor weer meer kunnen lenen en de huizenprijzen weer verder omhoog gaat.

Dit kan dus zelfs als de rentes omhoog gaan, en de salarissen niet stijgen. PUUR door SPAREN & AFLOSSEN.
Dit in combinatie natuurlijk extreem lage elasticiteit in de huizenprijzen.(Elke Euro pusht de huizenprijzen omhoog.)

Probleem is alleen dat onze economie hieronder gebukt gaat, want dat betekend dat mensen minder uitgeven aan de reële economie. En al het geld in dode bakstenen gaat zitten.
En dat geld had ook geïnvesteerd kunnen worden of uitgegeven worden aan goederen.

Leuke video ook hierover:

[YouTube: Netherlands Housing Crisis Explained | The Rentier Black Hole]
Jup. Blijf dit altijd zo verbazingwekkend vinden, het is toch al jaar en dag bekend dat elke vorm van meer geld dat mensen hebben voor een woning (of het nu een jubelton is, erfenis, gedaalde rente, verhoogde leenruimte of salarisverhoging is) de prijzen omhoog stuwt?

Aangzien de politiek nogsteeds niet los komt van het heilige markt geloof en überhaupt nog dogmatisch geloven dat een tekort van 2% aan woningen ideaal is, blijft de volkshuisvesting crisis bestaan. Op landelijk niveau is het enige waar je naar hoeft te kijken op korte en middellange termijn de hoeveelheid geld die mensen beschikbaar hebben voor huisvesting.
kx22 schreef op woensdag 9 september 2026 @ 18:42:
[...]

Volgens CBS besteden we juist meer dan 10 en 20 jaar geleden (incl inflatie meegenomen) en investeren we ook meer (omdat het makkelijker is)

Ik ben ook niet mee eens betreft aflossen. Er zijn genoeg landen waar mensen hun best doen om hun woning zsm af te lossen. In NL loont het niet, maar toch stijgen hier de huizenprijzen het hardst.

We zijn gewoon een populair land om te wonen en hebben in algemeen veel geld.
Veel mensen lossen (semi verplicht) alsnog wel delen af hè. Echt volledig aflossingsvrij zie je weinig meer. Verder is die overwaarde voor huizenbezitters natuurlijk een vliegwiel. Door de lagere loan to value neemt de leenruimte nog wat extra toe.

We zijn gewoon een land waar we op partijen stemmen die het een top idee vinden om een permanente volkshuisvestingscrisis te hebben en banken omzet te garanderen. Soms neemt de ernst van die crisis wat af en soms neemt deze toe.

[ Voor 27% gewijzigd door GoldenSample op 09-09-2026 18:57 ]

Bikemounts.nl Zelf ontworpen & op maat gemaakte houders voor bikeradars & fietscomputers.


  • Fr33z
  • Registratie: December 2003
  • Laatst online: 15:50
kx22 schreef op woensdag 9 september 2026 @ 11:27:
[...]

Anderzijds komt er tegen die tijd juist veel huizen vrij.
De Babyboomers bezitten volgens Gemini ongeveer 30% van alle woningen.
Dus ja er komt veel geld vrij, maar ook veel huizen.
Grote aanbod = lagere prijzen.
waarom.denk.je dat? er zijn niet ineens een miljoen minder inwoners in NL toch? die huizen staan er al en worden nu door 1 persoon bewoond en als die overlijdt komt het te koop en wordt het door 1 of max 2 personen gekocht. Netto effect qua beschikbaarheid van huizen zie ik niet, jij wel?

we zitten nu op jaarlijks ~170.000 overlijdens ( https://allecijfers.nl/sterfte/ ) in NL en circa 240.000 verkochtte woningen. Stel dat het ineens echt HARD gaat en er overlijden 20% meer mensen dan heb je het over 34000 mensen. Stel.die hebben allemaal een koophuis (is niet zo) dan heb je mogelijk 10-15% meer huizen te koop dat jaar. Gaat dat echt de prijzen beinvloeden denk.je?

  • kx22
  • Registratie: Juli 2009
  • Laatst online: 16:33
Fr33z schreef op woensdag 9 september 2026 @ 21:31:
[...]

waarom.denk.je dat? er zijn niet ineens een miljoen minder inwoners in NL toch? die huizen staan er al en worden nu door 1 persoon bewoond en als die overlijdt komt het te koop en wordt het door 1 of max 2 personen gekocht. Netto effect qua beschikbaarheid van huizen zie ik niet, jij wel?

we zitten nu op jaarlijks ~170.000 overlijdens ( https://allecijfers.nl/sterfte/ ) in NL en circa 240.000 verkochtte woningen. Stel dat het ineens echt HARD gaat en er overlijden 20% meer mensen dan heb je het over 34000 mensen. Stel.die hebben allemaal een koophuis (is niet zo) dan heb je mogelijk 10-15% meer huizen te koop dat jaar. Gaat dat echt de prijzen beinvloeden denk.je?
Alle boomers bezitten momenteel ongeveer 30% van de koopwoningen.
Er zijn 4,7m koopwoningen in NL. Dat zijn 1,4 miljoen boomer koopwoningen die binnen nu en 20 jaar te koop worden (ik ga vanuit dat de boomers 100 jaar max worden).

We komen nu 400k woningen tekort. De rijksoverheid wilt in aankomende 15 jaar ongeveer 900k woningen erbij bouwen.
Dan zitten we straks met een overschot en dat zal ervoor zorgen dat het aanbod groter is dan de vraag.
Tenzij we naar 20m inwoners gaan (Iets wat ik niet erg zou vinden).

-----------
een ander iets waar ik over nadenk:
We hebben ook een schreeuwend tekort omdat er in NL enorm veel eenpersoonshuishoudens zijn. zo een 40% hiervan heeft een woning. De trend is dat dit zich doorzet naar 72%. Dus ik snap wel dat er veel kleine woningen worden gemaakt voor 1 persoon.

Maar of dit goed is voor de mens...
We raken zo steeds meer geïsoleerd en op onszelf.

[ Voor 12% gewijzigd door kx22 op 10-09-2026 06:59 ]


  • Kalentum
  • Registratie: Juni 2004
  • Nu online
kx22 schreef op donderdag 10 september 2026 @ 06:53:
[...]

een ander iets waar ik over nadenk:
We hebben ook een schreeuwend tekort omdat er in NL enorm veel eenpersoonshuishoudens zijn. zo een 40% hiervan heeft een woning. De trend is dat dit zich doorzet naar 72%. Dus ik snap wel dat er veel kleine woningen worden gemaakt voor 1 persoon.

Maar of dit goed is voor de mens...
We raken zo steeds meer geïsoleerd en op onszelf.
72% van de huishoudens eenpersoons? Prognose van CBS is minder dramatisch: 42% in 2035

De groei komt ook door ouderen. Als de partner sterft wordt meerpersoonshuishouden opeens een eenpersoonshuishouden.

  • Rubbergrover1
  • Registratie: Maart 2020
  • Laatst online: 17:53
kx22 schreef op donderdag 10 september 2026 @ 06:53:
[...]

Alle boomers bezitten momenteel ongeveer 30% van de koopwoningen.
Er zijn 4,7m koopwoningen in NL. Dat zijn 1,4 miljoen boomer koopwoningen die binnen nu en 20 jaar te koop worden (ik ga vanuit dat de boomers 100 jaar max worden).

We komen nu 400k woningen tekort. De rijksoverheid wilt in aankomende 15 jaar ongeveer 900k woningen erbij bouwen.
Dan zitten we straks met een overschot en dat zal ervoor zorgen dat het aanbod groter is dan de vraag.
Tenzij we naar 20m inwoners gaan (Iets wat ik niet erg zou vinden).
Dat sommetje klopt alleen als er geen nieuwe huishoudens bij komen. En alle jongeren dus nog 15-20 jaar thuis blijven wonen. Dat is niet het geval. Ieder jaar gaan rond de 200.000 jongeren het huis verlaten (zoveel jongeren zitten er ongeveer in iedere jaarlaag). Waarvan een aantal jaar later grofweg de helft samenwoont(*). Als we dan voor het gemak uitgaan van 150.000 nieuwe huishoudens vanuit de jongeren, zit je na 15 jaar aan een instroom die ruim boven de 2 miljoen huishoudens ligt. En na 20 jaar op 3 miljoen huishoudens. Daar kunnen die 1,4 miljoen Boomer-woningen niet tegenop.

(*) Van 18-25 jaar gaat het om 8% van de mensen, tussen 25-35 woont iets meer dan de helft samen. Voor het gemak ga ik uit van 50% samenwonen voor de hele groep, wat dus een kwart minder huishoudens dan jongeren betekent. In de praktijk zal het totale percentage samenwoners dus lager zal zijn.

  • tajigox
  • Registratie: Augustus 2026
  • Laatst online: 10-09 20:59
kx22 schreef op donderdag 10 september 2026 @ 06:53:
[...]

Alle boomers bezitten momenteel ongeveer 30% van de koopwoningen.
Er zijn 4,7m koopwoningen in NL. Dat zijn 1,4 miljoen boomer koopwoningen die binnen nu en 20 jaar te koop worden (ik ga vanuit dat de boomers 100 jaar max worden).

We komen nu 400k woningen tekort. De rijksoverheid wilt in aankomende 15 jaar ongeveer 900k woningen erbij bouwen.
Dan zitten we straks met een overschot en dat zal ervoor zorgen dat het aanbod groter is dan de vraag.
Tenzij we naar 20m inwoners gaan (Iets wat ik niet erg zou vinden).

-----------
een ander iets waar ik over nadenk:
We hebben ook een schreeuwend tekort omdat er in NL enorm veel eenpersoonshuishoudens zijn. zo een 40% hiervan heeft een woning. De trend is dat dit zich doorzet naar 72%. Dus ik snap wel dat er veel kleine woningen worden gemaakt voor 1 persoon.

Maar of dit goed is voor de mens...
We raken zo steeds meer geïsoleerd en op onszelf.
Het hele idee dat 'we straks met een overschot' zitten is de hoofdreden waarom we in deze situatie zitten. De rekenmodellen lieten zien dat de bevolking zou krimpen rond 2030 en daarom is er vanaf 2000 niet volop op nieuwe woningen bouwen ingezet.

De rekenmodellen bleken helaas de fout en heeft de immigratie vanuit met name van binnen de EU sterk onderschat en die immigratie wordt niet minder natuurlijk met de slechte omstandigheden voor jongeren in Zuid-Europa.

  • hoevenpe
  • Registratie: Juni 2000
  • Laatst online: 18:09
tajigox schreef op donderdag 10 september 2026 @ 09:27:
Het hele idee dat 'we straks met een overschot' zitten is de hoofdreden waarom we in deze situatie zitten. De rekenmodellen lieten zien dat de bevolking zou krimpen rond 2030 en daarom is er vanaf 2000 niet volop op nieuwe woningen bouwen ingezet.
Precies dit was de reden dat Stef Blok zei dat de woningmarkt 'af' was, men van grote Vinexwijken zich meer op open plekken en kleine projecten ging richten.

Besef dat toen veel huizen onverkocht leeg stonden en de huizenprijzen fors daalden. Zo gek waren deze scenario's niet, je moet als overheid ergens op plannen.

Regio Utrecht 1850Wp@79° 3700Wp@259°


  • tajigox
  • Registratie: Augustus 2026
  • Laatst online: 10-09 20:59
hoevenpe schreef op donderdag 10 september 2026 @ 09:45:
[...]

Precies dit was de reden dat Stef Blok zei dat de woningmarkt 'af' was, men van grote Vinexwijken zich meer op open plekken en kleine projecten ging richten.

Besef dat toen veel huizen onverkocht leeg stonden en de huizenprijzen fors daalden. Zo gek waren deze scenario's niet, je moet als overheid ergens op plannen.
Op zich klopt dat, maar ook toen was al bekend dat er ook heel veel jaren 60 en 70 panden gesloopt moest gaan worden. Dus een overschot had ook aangegrepen kunnen worden om de gemiddelde woningkwaliteit te verbeteren.

  • hoevenpe
  • Registratie: Juni 2000
  • Laatst online: 18:09
tajigox schreef op donderdag 10 september 2026 @ 09:51:
Op zich klopt dat, maar ook toen was al bekend dat er ook heel veel jaren 60 en 70 panden gesloopt moest gaan worden. Dus een overschot had ook aangegrepen kunnen worden om de gemiddelde woningkwaliteit te verbeteren.
Maar dat is toch precies wat gebeurd: kantoorpanden en oude sociale huurflats worden gesloopt en vervangen door moderne kleinere appartementen.

Regio Utrecht 1850Wp@79° 3700Wp@259°


  • FijneKnul
  • Registratie: Mei 2017
  • Laatst online: 16:56

FijneKnul

Wat klagen jullie veel.

tajigox schreef op donderdag 10 september 2026 @ 09:27:
[...]De rekenmodellen bleken helaas de fout en heeft de immigratie vanuit met name van binnen de EU sterk onderschat en die immigratie wordt niet minder natuurlijk met de slechte omstandigheden voor jongeren in Zuid-Europa.
Volgens mij refereer je naar het rapport van het CPB. Nuance is dan wel dat dat rapport gaat over arbeidsmigratie - niet over immigratie in het algemeen.

  • W1ck1e
  • Registratie: Februari 2008
  • Nu online
FijneKnul schreef op donderdag 10 september 2026 @ 10:17:
[...]

Volgens mij refereer je naar het rapport over het CPB. Nuance is dan wel dat dat rapport gaat over arbeidsmigratie - niet over immigratie in het algemeen.
Het zal zeker kloppen wat je schrijft, maar migratie bestaat voor het overgrote deel uit arbeidsmigranten. Dus....

[ Voor 6% gewijzigd door W1ck1e op 10-09-2026 10:24 ]


  • Paprika
  • Registratie: September 2007
  • Laatst online: 16:17
kx22 schreef op donderdag 10 september 2026 @ 06:53:
[...]

Alle boomers bezitten momenteel ongeveer 30% van de koopwoningen.
Er zijn 4,7m koopwoningen in NL. Dat zijn 1,4 miljoen boomer koopwoningen die binnen nu en 20 jaar te koop worden (ik ga vanuit dat de boomers 100 jaar max worden).

We komen nu 400k woningen tekort. De rijksoverheid wilt in aankomende 15 jaar ongeveer 900k woningen erbij bouwen.

Dan zitten we straks met een overschot en dat zal ervoor zorgen dat het aanbod groter is dan de vraag.
Tenzij we naar 20m inwoners gaan (Iets wat ik niet erg zou vinden).

-----------
een ander iets waar ik over nadenk:
We hebben ook een schreeuwend tekort omdat er in NL enorm veel eenpersoonshuishoudens zijn. zo een 40% hiervan heeft een woning. De trend is dat dit zich doorzet naar 72%. Dus ik snap wel dat er veel kleine woningen worden gemaakt voor 1 persoon.

Maar of dit goed is voor de mens...
We raken zo steeds meer geïsoleerd en op onszelf.
tajigox schreef op donderdag 10 september 2026 @ 09:27:
[...]

Het hele idee dat 'we straks met een overschot' zitten is de hoofdreden waarom we in deze situatie zitten. De rekenmodellen lieten zien dat de bevolking zou krimpen rond 2030 en daarom is er vanaf 2000 niet volop op nieuwe woningen bouwen ingezet.

De rekenmodellen bleken helaas de fout en heeft de immigratie vanuit met name van binnen de EU sterk onderschat en die immigratie wordt niet minder natuurlijk met de slechte omstandigheden voor jongeren in Zuid-Europa.
Ironisch genoeg worden door oudere generaties zo goed als al deze problemen met regelmaat verweten aan jongeren. Lees gerust even de reacties bij de woningmarkt gerelateerde artikelen van deze week op nu.nl maar eens. De altijd terugkomende lijst:
  • “Ze moeten gewoon wat harder werken / fulltime gaan werken”, terwijl het CBS laat zien dat de arbeidsparticipatie en gewerkte uren voor die leeftijdsgroep nog nooit zo hoog is geweest en voor 25 tot 35 jarigen ligt de arbeidsparticipatie zelfs op 87,7%, hoger dan iedere andere leeftijdscategorie.
  • Ze houden miljoenen huizen bezet als alleenstaande, terwijl juist niet-jongeren er gezamenlijk veel meer bezet houden dan jongeren.
  • “Ze moeten gewoon meer sparen en minder geld uitgeven aan vakanties, festivals, iPhones, koffie, enz”, in jaren waarbij woningen met dubbele cijfers in procenten groeien, waardoor de woningmarkt in jaren tot 50,000 euro voor een gemiddelde woning steeg en daarbij ook de goedkoopste woningen stegen met 5 cijfers in 1 jaar, en dat meerdere jaren op rij.~~
  • “Wij hadden vroeger ook hypotheekrentes van 8, 10 of 12%, dus jongeren moeten niet zeuren" zonder te kijken naar de effectieve maandlasten, en daarbij eveneens te negeren dat bij hogere rentes eigen geld nog iets van waarde had.
  • “Jongeren stellen te hoge eisen, vroeger begonnen we ook klein", terwijl je daar mensen van de jongere generaties eigenlijk gewoonweg nooit over hoort. Sterker nog, zij die wel 100m2 of meer bezetten krijgen eerder de vraag waarom ze die ruimte nodig hebben, want zelf zouden ze niet weten wat ze ermee moeten.
CategorieLeeftijdAlleenwonendenAandeel
Jeugd / jongvolwassenen15-391.180.01634,9%
Middengroep40-59778.04123,0%
Ouderen60+1.422.84342,1%
Totaal15+3.380.900100%
LeeftijdMannenVrouwenTotaal
70+285.277623.654908.931
60-69232.385281.527513.912
50-59250.322189.677439.999
40-49227.987110.055338.042
30-39307.428174.621482.049
20-29326.370312.182638.552
15-1928.21531.20059.415
Totaal1.657.9841.722.9163.380.900
Al met al is de jongere generatie (en zeker ±25 nu) gewoonweg de dupe van een samenloop van een heleboel omstandigheden, met voor een groot deel veel politieke keuzes gemaakt de na de tweede wereldoorlog en de financiële markt waar zij allemaal nul invloed op hebben gehad. Helaas behoud je eeuwig je stemrecht vanaf de 18 jaar, dus zolang andere generaties niet daar doorheen kunnen kijken, zal de jeugd het zwarte schaap blijven.

  • W1ck1e
  • Registratie: Februari 2008
  • Nu online
@Paprika Bedoelde je met
Al met al is de jongere generatie (en zeker ±25 nu) gewoonweg de schuld van een samenloop van een heleboel omstandigheden,
Al met al is de situatie van de jongere generatie (en zeker ±25 nu) gewoonweg het gevolg van een samenloop van een heleboel omstandigheden,

??

  • Paprika
  • Registratie: September 2007
  • Laatst online: 16:17
Had hem al aangepast ;). Was foutje!

  • kx22
  • Registratie: Juli 2009
  • Laatst online: 16:33
Helemaal mee eens dat de omstandigheden voor de jongeren momenteel anders zijn dan voor de boomers 60 jaar geleden betreft huis kopen, maar ze hebben niet overal ongelijk.

NL heeft met gemiddeld 32 urige werkweek gewoon de kortste werkweek van heel Europa. De boomers deden dit 60 jaar terug met 45 uur. Dus vanuit hun oogpunt snap ik dit argument echt wel.

Vroeger was sparen leuker dan nu. Nu krijg je er 1,25% rente voor, vroeger was dat gewoon 8-10%. Dus hier hebben de boomers geen gelijk.

Elk generatie heeft zijn eigen problemen.

  • spijkerhoofd
  • Registratie: December 2015
  • Laatst online: 18:06
kx22 schreef op donderdag 10 september 2026 @ 16:12:
NL heeft met gemiddeld 32 urige werkweek gewoon de kortste werkweek van heel Europa. De boomers deden dit 60 jaar terug met 45 uur. Dus vanuit hun oogpunt snap ik dit argument echt wel.
Dan mag je er ook bij melden dat de arbeidsparticipatie anno nu fors hoger is, en dat sinds 1961 de 40 urige werkweek geld, boomers hebben amper 45 uur gewerkt. Kijkend naar gezinnen werkt de huidige generatie meer uren, want 2x 32 is 64 uur, 24 uur meer dan dat het boomergezin werkte hierin vind ik het geen probleem dat we gemiddeld 32 uur werken, ik zie zelfs het liefst dat de 32 urige werkweek vast komt te staan in de CAO's...

  • Paprika
  • Registratie: September 2007
  • Laatst online: 16:17
spijkerhoofd schreef op donderdag 10 september 2026 @ 16:23:
[...]

Dan mag je er ook bij melden dat de arbeidsparticipatie anno nu fors hoger is, en dat sinds 1961 de 40 urige werkweek geld, boomers hebben amper 45 uur gewerkt. Kijkend naar gezinnen werkt de huidige generatie meer uren, want 2x 32 is 64 uur, 24 uur meer dan dat het boomergezin werkte hierin vind ik het geen probleem dat we gemiddeld 32 uur werken, ik zie zelfs het liefst dat de 32 urige werkweek vast komt te staan in de CAO's...
https://www.cpb.nl/de-ned...aanbod-en-werkgelegenheid
Goede pagina voor een volledig overzicht.

  • tajigox
  • Registratie: Augustus 2026
  • Laatst online: 10-09 20:59
Waarbij trouwens meteen te verklaren is hoe de huizenprijzen zo snel hebben kunnen stijgen. Van 40 uur naar 64 uur is 1,6x zo hoog dus de eerste 60% stijging is al vrij simpel te verklaren.

Je kunt trouwens ook direct een parallel trekken met de stijging van de huizenprijzen en hoeveel het tweede inkomen meegenomen mocht worden. Vanaf dat moment werd de sprint ingezet.
t/m 201533%
201650%
201760%
201870%
201970%
202080%
202190%
202290%
2023100%
Vervolgens waren er grote salarisstijgingen de afgelopen jaren en nu dat klaar is lijkt de rek in de stijging er wel een beetje uit.

[ Voor 10% gewijzigd door tajigox op 10-09-2026 18:42 ]


  • Fr33z
  • Registratie: December 2003
  • Laatst online: 15:50
kx22 schreef op donderdag 10 september 2026 @ 06:53:
[...]

Alle boomers bezitten momenteel ongeveer 30% van de koopwoningen.
Er zijn 4,7m koopwoningen in NL. Dat zijn 1,4 miljoen boomer koopwoningen die binnen nu en 20 jaar te koop worden (ik ga vanuit dat de boomers 100 jaar max worden).

We komen nu 400k woningen tekort. De rijksoverheid wilt in aankomende 15 jaar ongeveer 900k woningen erbij bouwen.
Dan zitten we straks met een overschot en dat zal ervoor zorgen dat het aanbod groter is dan de vraag.
Tenzij we naar 20m inwoners gaan (Iets wat ik niet erg zou vinden).

-----------
een ander iets waar ik over nadenk:
We hebben ook een schreeuwend tekort omdat er in NL enorm veel eenpersoonshuishoudens zijn. zo een 40% hiervan heeft een woning. De trend is dat dit zich doorzet naar 72%. Dus ik snap wel dat er veel kleine woningen worden gemaakt voor 1 persoon.

Maar of dit goed is voor de mens...
We raken zo steeds meer geïsoleerd en op onszelf.
verwacht je hier nou echt wat van? want een best groot deel van de woningen die nu te koop komen zijn ook van mensen die overlijden en als ze oud genoeg zijn dan kun je dat Boomers noemen. in jouw voorbeeld 70.000 mensen per jaar. Heel leuk maar op dit moment overlijden er bijv ook al 50.000 'ouderen' met een koophuis elk jaar. jouw 'Boomerbijdrage' zal dus echt geen grote verschuiving geven, hooguit bijv 5 tot 10% meer aanbod (en dan gaat het al hard).

zoals anderen al aanstipten is er ook aanwas van onderop van jonge mensen die huizen willen. geboortes zijn al heel lang rond de 85000-90000 per jaar. stel de helft van die mensen wil op hun 28e ineens een koophuis--> Boomerbonus is op.

dan heb je nog het tekort/mate van meer vraag nu dan er aanbod is EN er is nog extra vraag vanuit arbeidsmigratie.

  • Sport_Life
  • Registratie: Mei 2002
  • Laatst online: 17:41

Sport_Life

Solvitur ambulando

tajigox schreef op donderdag 10 september 2026 @ 18:41:
Waarbij trouwens meteen te verklaren is hoe de huizenprijzen zo snel hebben kunnen stijgen. Van 40 uur naar 64 uur is 1,6x zo hoog dus de eerste 60% stijging is al vrij simpel te verklaren.

Je kunt trouwens ook direct een parallel trekken met de stijging van de huizenprijzen en hoeveel het tweede inkomen meegenomen mocht worden. Vanaf dat moment werd de sprint ingezet.
t/m 201533%
201650%
201760%
201870%
201970%
202080%
202190%
202290%
2023100%
Vervolgens waren er grote salarisstijgingen de afgelopen jaren en nu dat klaar is lijkt de rek in de stijging er wel een beetje uit.
Zou dat niet te snel zeggen. Ecb verhoogd juist de rente vanwege de hoge inflatie.

De lonen volgen altijd op de inflatie dus ik ga ervan uit dat we in 2027-2028 weer mooie CAO stijgingen krijgen bovenop de reguliere stijgingen. :9.

PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25


  • hhj
  • Registratie: December 2013
  • Laatst online: 14-09 21:44

hhj

Immutable schreef op woensdag 9 september 2026 @ 18:23:
[...]

Niet zo heel gek.
Je rentes blijven gelijk of gaan iets omhoog. Salarissen blijven gelijk of gaan ietsje omhoog.
Maar het grootste punt waarom huizen steeds duurder worden is, omdat er afgelost word ELKE MAAND. En dan mensen SPAREN voor een huis ELKE maand. (Helemaal nu steeds minder mensen aflossingsvrije hypotheken hebben gaat aflossing dus harder en pusht de prijzen omhoog.)

En dat dat opgebouwde geld weer de stenen en gaat, en daardoor weer meer kunnen lenen en de huizenprijzen weer verder omhoog gaat.

Dit kan dus zelfs als de rentes omhoog gaan, en de salarissen niet stijgen. PUUR door SPAREN & AFLOSSEN.
Dit in combinatie natuurlijk extreem lage elasticiteit in de huizenprijzen.(Elke Euro pusht de huizenprijzen omhoog.)

Probleem is alleen dat onze economie hieronder gebukt gaat, want dat betekend dat mensen minder uitgeven aan de reële economie. En al het geld in dode bakstenen gaat zitten.
En dat geld had ook geïnvesteerd kunnen worden of uitgegeven worden aan goederen.

Leuke video ook hierover:

[YouTube: Netherlands Housing Crisis Explained | The Rentier Black Hole]
Nou ben ik geen specialist maar geld voor wonen lijkt me zo ongeveer de definitie van de reeele economie.....

  • kx22
  • Registratie: Juli 2009
  • Laatst online: 16:33
spijkerhoofd schreef op donderdag 10 september 2026 @ 16:23:
[...]

Dan mag je er ook bij melden dat de arbeidsparticipatie anno nu fors hoger is, en dat sinds 1961 de 40 urige werkweek geld, boomers hebben amper 45 uur gewerkt. Kijkend naar gezinnen werkt de huidige generatie meer uren, want 2x 32 is 64 uur, 24 uur meer dan dat het boomergezin werkte hierin vind ik het geen probleem dat we gemiddeld 32 uur werken, ik zie zelfs het liefst dat de 32 urige werkweek vast komt te staan in de CAO's...
En daar is het antwoord van de snel duurder wordende huizenprijzen.
In de jaren 60-70 telde alleen salaris van de man mee. Nu telt van beiden mee dus is er meer geld in het gezin.
Veranderd verder niks aan het verhaal dat mensen nu minder werken.

Als ex-ondernemer zie ik het liefst dan we weer naar 40 urige werkweek gaan.

  • Fr33z
  • Registratie: December 2003
  • Laatst online: 15:50
kx22 schreef op vrijdag 11 september 2026 @ 07:45:
[...]

En daar is het antwoord van de snel duurder wordende huizenprijzen.
In de jaren 60-70 telde alleen salaris van de man mee. Nu telt van beiden mee dus is er meer geld in het gezin.
Veranderd verder niks aan het verhaal dat mensen nu minder werken.

Als ex-ondernemer zie ik het liefst dan we weer naar 40 urige werkweek gaan.
de wens hebben is leuk maar dat gaat nooit meer gebeuren. Die geest is uit de fles en gaat niet terug.

maar jij bedoelt dan dat je liever wilt dat er per huishouden 1 persoon 40u werkt voor 'de baas/ondernemer' en de andere persoon thuisblijft en alle andere dingen regelt?

  • eamelink
  • Registratie: Juni 2001
  • Niet online

eamelink

Droptikkels

kx22 schreef op vrijdag 11 september 2026 @ 07:45:
Als ex-ondernemer zie ik het liefst dan we weer naar 40 urige werkweek gaan.
Volgens mij zijn er voldoende banen van 40 uur. Lukt het jou of je partner niet om 40 uur te werken?

Hier geen enkel probleem mee ondervonden.

Of begrijp ik je verkeerd en bedoel je met ‘we’ eigenlijk ‘andere mensen’?

  • kx22
  • Registratie: Juli 2009
  • Laatst online: 16:33
Fr33z schreef op vrijdag 11 september 2026 @ 07:49:
[...]

de wens hebben is leuk maar dat gaat nooit meer gebeuren. Die geest is uit de fles en gaat niet terug.

maar jij bedoelt dan dat je liever wilt dat er per huishouden 1 persoon 40u werkt voor 'de baas/ondernemer' en de andere persoom thuisblijft en alle andere dingen regelt?
Gaat idd nooit meer gebeuren.
Nee per persoon.
Als je een 40 urige werkweek hebt heb je minder tijd om geld te besteden (meer werk is minder vrije tijd)
Nu denk je, maar vrije tijd = meer besteding = goed voor de economie.
Ja maar als je meer geld opmaakt, ga je weer meer salaris vragen = inflatie

  • kx22
  • Registratie: Juli 2009
  • Laatst online: 16:33
eamelink schreef op vrijdag 11 september 2026 @ 07:56:
[...]

Volgens mij zijn er voldoende banen van 40 uur. Lukt het jou of je partner niet om 40 uur te werken?

Hier geen enkel probleem mee ondervonden.

Of begrijp ik je verkeerd en bedoel je met ‘we’ eigenlijk ‘andere mensen’?
we = in algemeen
Was heirboven iemand die opperde dat hij het liefst 32 urige werkweek zag in CAO's

  • spijkerhoofd
  • Registratie: December 2015
  • Laatst online: 18:06
kx22 schreef op vrijdag 11 september 2026 @ 07:45:
[...]

En daar is het antwoord van de snel duurder wordende huizenprijzen.
In de jaren 60-70 telde alleen salaris van de man mee. Nu telt van beiden mee dus is er meer geld in het gezin.
Veranderd verder niks aan het verhaal dat mensen nu minder werken.

Als ex-ondernemer zie ik het liefst dan we weer naar 40 urige werkweek gaan.
De mensen zelf zijn minder gaan werken, maar de arbeidsparticipatie is fors gestegen en ja we werken per persoon minder maar te totaal aantal gewerkte uren zijn verdubbeld sinds de jaren 60 - 70, onder aan de streep zie ik daarom niet in waarom de boomer gezin 40 uur mocht werken en huidige werkende generatie niet 62 uur in totaal, wellicht zouden we zelfs naar 2x24 uur kunnen, want alsnog is dat 8 uur meer dan de boomer generatie.

  • Rubbergrover1
  • Registratie: Maart 2020
  • Laatst online: 17:53
kx22 schreef op vrijdag 11 september 2026 @ 07:45:
[...]

En daar is het antwoord van de snel duurder wordende huizenprijzen.
In de jaren 60-70 telde alleen salaris van de man mee. Nu telt van beiden mee dus is er meer geld in het gezin.
Veranderd verder niks aan het verhaal dat mensen nu minder werken.

Als ex-ondernemer zie ik het liefst dan we weer naar 40 urige werkweek gaan.
Dan zou de leencapaciteit nog weer eens met een kwart toenemen. Lijkt me niet de beste manier om de huizenmarkt in bedwang te houden. Ik zie liever de huidige situatie, dat starters vaak meer uren werken dan doorstromers en op die manier, ondanks een lagere tree op de carriereladder (en gebrek aan overwaarde), toch nog enigszins kunnen concurreren met die doorstromers.

(Overigens wel nobel dat je graag mensen voor meer uren betaalt, ondanks dat uit verschillende onderzoeken blijkt dat in de praktijk de productiviteit niet of nauwelijks hoger is dan bij 32 uur.)

  • Fr33z
  • Registratie: December 2003
  • Laatst online: 15:50
spijkerhoofd schreef op vrijdag 11 september 2026 @ 08:10:
[...]

De mensen zelf zijn minder gaan werken, maar de arbeidsparticipatie is fors gestegen en ja we werken per persoon minder maar te totaal aantal gewerkte uren zijn verdubbeld sinds de jaren 60 - 70, onder aan de streep zie ik daarom niet in waarom de boomer gezin 40 uur mocht werken en huidige werkende generatie niet 62 uur in totaal, wellicht zouden we zelfs naar 2x24 uur kunnen, want alsnog is dat 8 uur meer dan de boomer generatie.
nee maar denk aan de ondernemer! /s ik vind het ook onzin, alsof het hoofddoel in het leven productie draaien is. En volgens @kx22 moet iedereen dan blijkbaar gewoon nog meer werken want 32u is te min.
hoe iemand denkt dat dat een goed idee is snap ik geen hout van. We zitten al aan epidemische burnout-cijfers, druk/stress etc. Want we werken per gezin meer, alles is duurder etc. Om dan te zeggen 'ja ga maar gewoon meer werken want dan heb je minder tijd om.geld uit te geven' getuigd van een bijzonder wereldbeeld. Ik mis ook een stuk begrip en empathie.

  • Paprika
  • Registratie: September 2007
  • Laatst online: 16:17
Veel parttime gezinnen hebben het sowieso niet zo heel zwaar, toch? Veelal werken ze allebei al een tijd, wonen ze samen en hebben ze dat mogelijk gecombineerd met een relatief gezien erg lage hypotheek. Daarnaast houden ze veel meer netto over dan een alleenstaande die 40 uur werkt voor hetzelfde bruto salaris als hun gecombineerde inkomen. €140.000 bruto (€80.768 netto) tegenover 2 × €70.000 bruto (2 × €49.056 = €98.112 netto) laat wel mooi zien hoe snel het kan gaan in Nederland.

[ Voor 24% gewijzigd door Paprika op 11-09-2026 10:38 ]


  • The.Terminator
  • Registratie: November 2002
  • Laatst online: 15:22

The.Terminator

Un boer met bier

Fr33z schreef op vrijdag 11 september 2026 @ 10:11:
[...]

nee maar denk aan de ondernemer! /s ik vind het ook onzin, alsof het hoofddoel in het leven productie draaien is. En volgens @kx22 moet iedereen dan blijkbaar gewoon nog meer werken want 32u is te min.
hoe iemand denkt dat dat een goed idee is snap ik geen hout van. We zitten al aan epidemische burnout-cijfers, druk/stress etc. Want we werken per gezin meer, alles is duurder etc. Om dan te zeggen 'ja ga maar gewoon meer werken want dan heb je minder tijd om.geld uit te geven' getuigd van een bijzonder wereldbeeld. Ik mis ook een stuk begrip en empathie.
En ondertusesn maar klagen dat er geen vrijwilligers zijn bij verenigingen en men niet aan mantalzorg wil doen ... kx22 is niet toevallig de nickname van Brekelmans :D ?

  • Fr33z
  • Registratie: December 2003
  • Laatst online: 15:50
The.Terminator schreef op vrijdag 11 september 2026 @ 10:46:
[...]

En ondertusesn maar klagen dat er geen vrijwilligers zijn bij verenigingen en men niet aan mantalzorg wil doen ... kx22 is niet toevallig de nickname van Brekelmans :D ?
nee maar als.je meer werkt.heb je ook minder behoefte aan mantelzorg, blijf je gezonder, heb je minder verenigingen nodig want je hebt toch geen tijd om te voetballen. Alleen maar winst! /s

(wat een dramatisch wereldbeeld lijkt me dit om te hebben. en dat van een ex-ondernemer...)

  • Qoine
  • Registratie: Juni 2020
  • Laatst online: 17:36
tajigox schreef op donderdag 10 september 2026 @ 18:41:
Waarbij trouwens meteen te verklaren is hoe de huizenprijzen zo snel hebben kunnen stijgen. Van 40 uur naar 64 uur is 1,6x zo hoog dus de eerste 60% stijging is al vrij simpel te verklaren.

Je kunt trouwens ook direct een parallel trekken met de stijging van de huizenprijzen en hoeveel het tweede inkomen meegenomen mocht worden. Vanaf dat moment werd de sprint ingezet.
t/m 201533%
201650%
201760%
201870%
201970%
202080%
202190%
202290%
2023100%
Vervolgens waren er grote salarisstijgingen de afgelopen jaren en nu dat klaar is lijkt de rek in de stijging er wel een beetje uit.
Eigenlijk staat hier best een simpele oplossing die kan bijdragen aan het binnen de perken houden van de huizenprijzen. Als we voortaan het 2e inkomen weer voor maximaal 50% laten meetellen neemt de vraag naar dure huizen af, en maakt een alleenstaande ook weer meer kans op een huis in plaats van met 2 volle salarissen moeten concurreren. Het wordt dan voor stellen ook makkelijker om de eindjes aan elkaar te knopen omdat het percentage van hun inkomen dat naar de hypotheek gaat afneemt. Daarnaast is de kans groter dat een van de twee in het huis kan blijven wonen bij een scheiding.

  • Paprika
  • Registratie: September 2007
  • Laatst online: 16:17
Qoine schreef op vrijdag 11 september 2026 @ 12:39:
[...]
Als we voortaan het 2e inkomen weer voor maximaal 50% laten meetellen neemt de vraag naar dure huizen af, en maakt een alleenstaande ook weer meer kans op een huis in plaats van met 2 volle salarissen moeten concurreren.
Ik weet niet of dat maatschappelijk gezien wenselijk is zolang er grote tekorten zijn.

  • Qoine
  • Registratie: Juni 2020
  • Laatst online: 17:36
Paprika schreef op vrijdag 11 september 2026 @ 12:43:
[...]

Ik weet niet of dat maatschappelijk gezien wenselijk is zolang er grote tekorten zijn.
Qua voorraad huizen bedoel je? Of dat mensen dan misschien andere keuzes maken qua aantal uren werken?

  • Paprika
  • Registratie: September 2007
  • Laatst online: 16:17
Qoine schreef op vrijdag 11 september 2026 @ 12:48:
[...]

Qua voorraad huizen bedoel je? Of dat mensen dan misschien andere keuzes maken qua aantal uren werken?
Aantal huizen doelde ik op. Puur even gekeken vanuit de gedachte dat de huidige maatschappij vooral behoefte heeft aan meer kinderen om de vergrijzing te verlichten icm een woningtekort.

  • Fr33z
  • Registratie: December 2003
  • Laatst online: 15:50
Paprika schreef op vrijdag 11 september 2026 @ 13:00:
[...]

Aantal huizen doelde ik op. Puur even gekeken vanuit de gedachte dat de huidige maatschappij vooral behoefte heeft aan meer kinderen om de vergrijzing te verlichten icm een woningtekort.
meer kinderen gaat helaas ook niet gebeuren en.is zeer slecht stuurbaar.

  • Zebby
  • Registratie: Maart 2009
  • Laatst online: 15:59
Wezen kijken bij het huis. Gebouwd in 1990, en alle isolatie is dus van toen. 2004 de huidige bewoner(s), dus de rest is van 2004. Goed onderhouden, niet bijgewerkt.

Ga ik dan van bierviltjes rekenen naar meer echt rekenen, dan zou ik eigenlijk moeten onderbieden wil ik geld overhouden voor wat werkzaamheden. Alles is nog functioneel, maar gewoon niet zoals ik het zou willen. Ik merk dat we aanzienlijk minder hypotheek kunnen krijgen dan ik had verwacht. De max voor ons, wat je natuurlijk nooit wilt, is rond de ~650k. Met bieden op de vraagprijs zou ik een hypotheek van 525k moeten nemen, met hoge eigen inleg tot mijn noodpotje alleen overblijft (~50k) en daar komen we niet aan. Ik wil geen hogere hypotheek voor de verbouwing. Pff wat een keuze is dat om te maken. Zaterdag nog maar een keer kijken met het hele gezin. Het is wel een van de zeer beperkte plekken waar ik zou willen wonen, daar komt bijster weinig vrij, en het meeste is nog veel duurder.

Ik snap wel extra goed waarom het voor starters moeilijk is wat te kopen zonder al een woning met overwaarde te hebben...

  • kx22
  • Registratie: Juli 2009
  • Laatst online: 16:33
Fr33z schreef op vrijdag 11 september 2026 @ 10:11:
[...]

nee maar denk aan de ondernemer! /s ik vind het ook onzin, alsof het hoofddoel in het leven productie draaien is. En volgens @kx22 moet iedereen dan blijkbaar gewoon nog meer werken want 32u is te min.
hoe iemand denkt dat dat een goed idee is snap ik geen hout van. We zitten al aan epidemische burnout-cijfers, druk/stress etc. Want we werken per gezin meer, alles is duurder etc. Om dan te zeggen 'ja ga maar gewoon meer werken want dan heb je minder tijd om.geld uit te geven' getuigd van een bijzonder wereldbeeld. Ik mis ook een stuk begrip en empathie.
Heeft helemaal niks met denken aan mij te maken, maar meer aan het totale economische plaatje.
Als we een arbeidsmarkt hebben waar tekorten zijn en mensen meer geld nodig hebben (voor oa een huis), dan is de logische gedachte: Meer werken.

En burnout is juist een combinatie van te hoge werkdruk in te korte tijd. Als jij alles in 32 uur wilt doen terwijl het in 40 moet heb je te hoge werkdruk ja.

Maar hier kom je dus op 2 verschillende meningen uit:
Werknemer denkt dan: ja moet je maar minder productie verwachten
Ondernemer denkt: je mag minder uren werken, maar de opdracht moet wel af

En kan je zeggen dat niet alleen de werknemers hiervan burnout krijgen, ook ondernemers. Ik ben niet geheel toevallig alleen gestopt. Vele kennissen en vrienden lopen met dezelfde gedachtes of zijn ook al gestopt.

  • Rubbergrover1
  • Registratie: Maart 2020
  • Laatst online: 17:53
kx22 schreef op vrijdag 11 september 2026 @ 14:01:
[...]

Heeft helemaal niks met denken aan mij te maken, maar meer aan het totale economische plaatje.
Als we een arbeidsmarkt hebben waar tekorten zijn en mensen meer geld nodig hebben (voor oa een huis), dan is de logische gedachte: Meer werken.
Maar dat zijn grotendeels twee verschillende groepen mensen. De mensen die niet de huizenmarkt op kunnen omdat de woningen te duur zijn, zijn in veel gevallen mensen aan het begin van de carriere die 40 uur werken. De mensen die samen anderhalve baan hebben, zijn vaak de wat meer gesettelde mensen met kinderen die niet meteen veel geld tekort komen. Die mogelijk wel een verhuiswens hebben, maar waarbij dat vaak niet heel noodzakelijk is.

  • kx22
  • Registratie: Juli 2009
  • Laatst online: 16:33
Rubbergrover1 schreef op vrijdag 11 september 2026 @ 14:07:
[...]

Maar dat zijn grotendeels twee verschillende groepen mensen. De mensen die niet de huizenmarkt op kunnen omdat de woningen te duur zijn, zijn in veel gevallen mensen aan het begin van de carriere die 40 uur werken. De mensen die samen anderhalve baan hebben, zijn vaak de wat meer gesettelde mensen met kinderen die niet meteen veel geld tekort komen. Die mogelijk wel een verhuiswens hebben, maar waarbij dat vaak niet heel noodzakelijk is.
Ok, ik dacht dat het juist om de starters ging, maar 11-12 jaar geleden toen ik mijn eerste huis kocht was ik ook al bijna 6-7 jaar aan het werk voordat ik iets kon kopen (met mijn vrouw). Dus ja begin van carriere, vind ik ook logisch dat je niet direct kan kopen (nu kunnen ze ook uiteraard nergens huren, maar dat is een andere discussie)

  • Paprika
  • Registratie: September 2007
  • Laatst online: 16:17
kx22 schreef op vrijdag 11 september 2026 @ 16:39:
[...]

Ok, ik dacht dat het juist om de starters ging, maar 11-12 jaar geleden toen ik mijn eerste huis kocht was ik ook al bijna 6-7 jaar aan het werk voordat ik iets kon kopen (met mijn vrouw). Dus ja begin van carriere, vind ik ook logisch dat je niet direct kan kopen (nu kunnen ze ook uiteraard nergens huren, maar dat is een andere discussie)
PeriodeGemiddelde verkoopprijsAbsolute stijgingStijging
Q4 2019€312.871--
Q4 2020€341.892+€29.021+9,3%
Q4 2021€402.726+€60.834+17,8%
Q4 2022€415.546+€12.820+3,2%
Q4 2023€422.712+€7.166+1,7%
Q4 2024€461.797+€39.085+9,2%
Q4 2025€485.525+€23.728+5,1%
Juli 2026€500.988+€15.463+3,2%
Dus iemand die eind 2019 begon met werken zag de gemiddelde verkoopprijs stijgen van €312.871 naar €500.988 in juli 2026. Dat is een verschil van €188.117, oftewel een stijging van 60%.

Uiteraard zullen de meeste starters niet beginnen met een gemiddelde woning van vijf ton, maar dat verandert niet heel veel aan het probleem. Juist in het goedkopere segment concurreert een grote groep starters en andere kopers om hetzelfde beperkte aanbod. Ook bij een woning die ruim onder het landelijk gemiddelde zit, gaat een stijging van tientallen procenten dus gewoon om enorme bedragen.

Dan is er ook nog eens het verschil in periode waarin jou 6-7 jaar werkervaring werd opgebouwd. Als je 11-12 jaar geleden kocht, hebben we het over ongeveer 2014-2015. Als je toen al 6-7 jaar werkte, ben je dus ergens rond 2007-2009 begonnen met werken.

Ter vergelijking:
PeriodeGemiddelde verkoopprijs
Q4 2008€252.950
Q4 2009€237.755
Q4 2013€213.784
Q4 2014€224.660
Q4 2015€235.039
Iemand die bijvoorbeeld in 2008 begon met werken en in 2014 kocht, zag de gemiddelde verkoopprijs tijdens die zes jaar dus eerder dalen en zeker niet verder uit het zicht raken met jaren.

[ Voor 205% gewijzigd door Paprika op 11-09-2026 17:45 ]


  • kx22
  • Registratie: Juli 2009
  • Laatst online: 16:33
Paprika schreef op vrijdag 11 september 2026 @ 16:58:
[...]
PeriodeGemiddelde verkoopprijsAbsolute stijgingStijging
Q4 2019€312.871--
Q4 2020€341.892+€29.021+9,3%
Q4 2021€402.726+€60.834+17,8%
Q4 2022€415.546+€12.820+3,2%
Q4 2023€422.712+€7.166+1,7%
Q4 2024€461.797+€39.085+9,2%
Q4 2025€485.525+€23.728+5,1%
Juli 2026€500.988+€15.463+3,2%
Dus iemand die eind 2019 begon met werken zag de gemiddelde verkoopprijs stijgen van €312.871 naar €500.988 in juli 2026. Dat is een verschil van €188.117, oftewel ruim 60%.

Uiteraard zullen de meeste starters niet beginnen met een gemiddelde woning van vijf ton, maar dat verandert niet heel veel aan het probleem. Juist in het goedkopere segment concurreert een grote groep starters en andere kopers om hetzelfde beperkte aanbod. Ook bij een woning die ruim onder het landelijk gemiddelde zit, gaat een stijging van tientallen procenten dus gewoon om enorme bedragen.

Dan is er ook nog eens het verschil in periode waarin jou 6-7 jaar werkervaring werd opgebouwd. Als je 11-12 jaar geleden kocht, hebben we het over ongeveer 2014-2015. Als je toen al 6-7 jaar werkte, ben je dus ergens rond 2007-2009 begonnen met werken.

Ter vergelijking:
PeriodeGemiddelde verkoopprijs
Q4 2008€252.950
Q4 2009€237.755
Q4 2013€213.784
Q4 2014€224.660
Q4 2015€235.039
Iemand die bijvoorbeeld in 2008 begon met werken en in 2014 kocht, zag de gemiddelde verkoopprijs tijdens die zes jaar dus eerder dalen en zeker niet verder uit het zicht raken met jaren.
Ik ontken ook niet dat ik in een hele goede periode een huis kocht (met alle spanning en onzekerheid van toen).

  • Ypuh
  • Registratie: Oktober 2013
  • Laatst online: 14:21
Zebby schreef op vrijdag 11 september 2026 @ 13:11:
Wezen kijken bij het huis. Gebouwd in 1990, en alle isolatie is dus van toen. 2004 de huidige bewoner(s), dus de rest is van 2004. Goed onderhouden, niet bijgewerkt.

Ga ik dan van bierviltjes rekenen naar meer echt rekenen, dan zou ik eigenlijk moeten onderbieden wil ik geld overhouden voor wat werkzaamheden. Alles is nog functioneel, maar gewoon niet zoals ik het zou willen. Ik merk dat we aanzienlijk minder hypotheek kunnen krijgen dan ik had verwacht. De max voor ons, wat je natuurlijk nooit wilt, is rond de ~650k. Met bieden op de vraagprijs zou ik een hypotheek van 525k moeten nemen, met hoge eigen inleg tot mijn noodpotje alleen overblijft (~50k) en daar komen we niet aan. Ik wil geen hogere hypotheek voor de verbouwing. Pff wat een keuze is dat om te maken. Zaterdag nog maar een keer kijken met het hele gezin. Het is wel een van de zeer beperkte plekken waar ik zou willen wonen, daar komt bijster weinig vrij, en het meeste is nog veel duurder.

Ik snap wel extra goed waarom het voor starters moeilijk is wat te kopen zonder al een woning met overwaarde te hebben...
Dit zegt natuurlijk allemaal niets over het huis, maar over jouw persoonlijke situatie. Een €50k noodbuffer aanhouden lijkt me ook wel wat overdreven, maar ik ken je situatie niet (mogelijk zzp'er). Met 2 mensen in loondienst, geen kinderen en geen bijzonderheden, zou het prima zijn om wat spaargeld in te leggen en tijdelijk een lagere buffer te accepteren. Een keertje vakantie overslaan en verbouwen is waarschijnlijk geen noodzaak, maar kan vast wel 1-2 jaar uitgesteld worden, dan is je buffer in no-time weer op het gewenste niveau.

Qua concurrentie; 525-650k lijkt me niet overdreven veel voor een gemiddeld stel. Zelf lees ik het een beetje als een zeer rationeel en risico-avers persoon die alles te duur vindt het al als één van de weinige plekken ziet waar die wel wonen wil, dan zijn er 10+ anderen te vinden die daar makkelijker over denken, no offense :+.

Onderbieden en winnen zal vast bestaan, maar ken persoonlijk niemand die daar de afgelopen jaren in geslaagd is.

  • spijkerhoofd
  • Registratie: December 2015
  • Laatst online: 18:06
kx22 schreef op vrijdag 11 september 2026 @ 14:01:
[...]

Heeft helemaal niks met denken aan mij te maken, maar meer aan het totale economische plaatje.
Als we een arbeidsmarkt hebben waar tekorten zijn en mensen meer geld nodig hebben (voor oa een huis), dan is de logische gedachte: Meer werken.

En burnout is juist een combinatie van te hoge werkdruk in te korte tijd. Als jij alles in 32 uur wilt doen terwijl het in 40 moet heb je te hoge werkdruk ja.

Maar hier kom je dus op 2 verschillende meningen uit:
Werknemer denkt dan: ja moet je maar minder productie verwachten
Ondernemer denkt: je mag minder uren werken, maar de opdracht moet wel af

En kan je zeggen dat niet alleen de werknemers hiervan burnout krijgen, ook ondernemers. Ik ben niet geheel toevallig alleen gestopt. Vele kennissen en vrienden lopen met dezelfde gedachtes of zijn ook al gestopt.
Maar hebben we een personeelstekort of een overschot aan banen? Gezien we feitelijk gezien velen malen meer uren werken met zijn allen dan 10, 20 en 30 jaar geleden kan ik niet anders concluderen dat we overschot aan banen hebben. In de hoogtij dagen van de babyboomergeneratie in de jaren 70 en 80 werkte we fors minder uren, zelfs nu werken we meer uren dan de jaren 90 toen massaal vrouwen de arbeidsmarkt op kwamen. Economisch gezien zijn we nu over de grens wat economisch mogelijk is qua arbeid.

  • Zebby
  • Registratie: Maart 2009
  • Laatst online: 15:59
Ypuh schreef op vrijdag 11 september 2026 @ 19:04:
[...]

Dit zegt natuurlijk allemaal niets over het huis, maar over jouw persoonlijke situatie. Een €50k noodbuffer aanhouden lijkt me ook wel wat overdreven, maar ik ken je situatie niet (mogelijk zzp'er). Met 2 mensen in loondienst, geen kinderen en geen bijzonderheden, zou het prima zijn om wat spaargeld in te leggen en tijdelijk een lagere buffer te accepteren. Een keertje vakantie overslaan en verbouwen is waarschijnlijk geen noodzaak, maar kan vast wel 1-2 jaar uitgesteld worden, dan is je buffer in no-time weer op het gewenste niveau.

Qua concurrentie; 525-650k lijkt me niet overdreven veel voor een gemiddeld stel. Zelf lees ik het een beetje al, als een zeer rationeel en risico-avers persoon die alles te duur vindt het al als één van de weinige plekken ziet waar die wel wonen wil, dan zijn er 10+ anderen te vinden die daar makkelijker over denken, no offense :+.

Onderbieden en winnen zal vast bestaan, maar ken persoonlijk niemand die daar de afgelopen jaren in geslaagd is.
Ik ben waarschijnlijk te vaag gebleven. Het gaat om een woning van 1.125mio, die vijver is (gelukkig?) kleiner. Van wat de makelaar zelf zei, was er niet de verwachting dat er overgeboden ging worden. Of dat ruimte biedt voor onderbieden is natuurlijk wel de vraag - er zal wel interesse zijn. Er staan in dezelfde wijk nog twee woningen van 1.1mio, en dan nog een paar van 1.5-1.8. Deze staan al langere tijd te koop.

Waarschijnlijk heb je gelijk. We hebben het dan over een hypotheek van ~2600 euro per maand. Dat is gewoon veel voor iemand die nooit meer dan 900 heeft betaald :x

  • kx22
  • Registratie: Juli 2009
  • Laatst online: 16:33
spijkerhoofd schreef op vrijdag 11 september 2026 @ 19:47:
[...]

Maar hebben we een personeelstekort of een overschot aan banen? Gezien we feitelijk gezien velen malen meer uren werken met zijn allen dan 10, 20 en 30 jaar geleden kan ik niet anders concluderen dat we overschot aan banen hebben. In de hoogtij dagen van de babyboomergeneratie in de jaren 70 en 80 werkte we fors minder uren, zelfs nu werken we meer uren dan de jaren 90 toen massaal vrouwen de arbeidsmarkt op kwamen. Economisch gezien zijn we nu over de grens wat economisch mogelijk is qua arbeid.
Economisch gezien is dat juist wat je wilt creëren. Meer werkgelegenheden zodat er meer keus en concurrentie is. Als we alle onnodige banen zouden wegstrepen zouden we teveel arbeiders hebben tov wat echt nodig is. Daarnaast hebben we nu ook wel een miljoen of 5 meer mensen dan 60-70 jaar geleden. Dat is 1/3e meer mensen die je moet/kan bedienen.

Maar alles met alles moeten we concluderen dat we in een welvarend land leven waar veel niet perfect is, maar er zijn genoeg andere landen die graag in onze schoenen zouden staan. Dan maar meer moeite om een huis te kopen, maar banen voor het oprapen tegen een goed salaris. En als je een huis hebt...dan word je langzaamaan gewoon automatisch miljonair.

  • Ypuh
  • Registratie: Oktober 2013
  • Laatst online: 14:21
Zebby schreef op vrijdag 11 september 2026 @ 19:59:
[...]

Ik ben waarschijnlijk te vaag gebleven. Het gaat om een woning van 1.125mio, die vijver is (gelukkig?) kleiner. Van wat de makelaar zelf zei, was er niet de verwachting dat er overgeboden ging worden. Of dat ruimte biedt voor onderbieden is natuurlijk wel de vraag - er zal wel interesse zijn. Er staan in dezelfde wijk nog twee woningen van 1.1mio, en dan nog een paar van 1.5-1.8. Deze staan al langere tijd te koop.

Waarschijnlijk heb je gelijk. We hebben het dan over een hypotheek van ~2600 euro per maand. Dat is gewoon veel voor iemand die nooit meer dan 900 heeft betaald :x
Ah, veranderd de situatie zeker. My bad.

Onderbieden in de prijs categorie 525k omdat je een 50k buffer aanhouden wilt lijkt me een utopie. Een ruime buffer aan willen houden kan en mag uiteraard, maar ik denk dat het in de prijscategorie ~500k lastig wordt om (ruim) onder de vraagprijs uit te komen.

Van de markt die jij noemt heb ik geen weet. De pool met mogelijke bieders lijkt me kleiner, en er is meer ruimte om een woning 100k boven de markt te prijzen. Kan me ook voorstellen dat je een hogere buffer aanhouden wilt omdat andere vaste lasten ook hoger zijn, ook al staat je huis niet snel onder water.

  • Sport_Life
  • Registratie: Mei 2002
  • Laatst online: 17:41

Sport_Life

Solvitur ambulando

Zebby schreef op vrijdag 11 september 2026 @ 19:59:
[...]

Ik ben waarschijnlijk te vaag gebleven. Het gaat om een woning van 1.125mio, die vijver is (gelukkig?) kleiner. Van wat de makelaar zelf zei, was er niet de verwachting dat er overgeboden ging worden. Of dat ruimte biedt voor onderbieden is natuurlijk wel de vraag - er zal wel interesse zijn. Er staan in dezelfde wijk nog twee woningen van 1.1mio, en dan nog een paar van 1.5-1.8. Deze staan al langere tijd te koop.

Waarschijnlijk heb je gelijk. We hebben het dan over een hypotheek van ~2600 euro per maand. Dat is gewoon veel voor iemand die nooit meer dan 900 heeft betaald :x
Met de cijfers die jij geeft zit je wel behoorlijk tegen de max van je capaciteiten aan, dus voor verbouwing heb je geen of weinig geld begrijp ik.

Zo'n huis zal ook wel iets groter zijn dan gemiddeld dus behalve je hogere hypotheek lasten kun je ook ongeveer 1,5-2x de overige lasten krijgen.

Ik zou het niet doen in jouw geval.

Of de vraagprijs hoog of laag is kan niemand hier iets zinnigs over zeggen, in Utrecht (Leidsche Rijn bijvoorbeeld) worden de woningen van 1m+ nog flink overboden.

[ Voor 37% gewijzigd door Sport_Life op 11-09-2026 22:48 ]

PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25


  • Strider
  • Registratie: November 2001
  • Laatst online: 13:47
Zebby schreef op vrijdag 11 september 2026 @ 13:11:
Wezen kijken bij het huis. Gebouwd in 1990, en alle isolatie is dus van toen. 2004 de huidige bewoner(s), dus de rest is van 2004. Goed onderhouden, niet bijgewerkt.

Ga ik dan van bierviltjes rekenen naar meer echt rekenen, dan zou ik eigenlijk moeten onderbieden wil ik geld overhouden voor wat werkzaamheden. Alles is nog functioneel, maar gewoon niet zoals ik het zou willen. Ik merk dat we aanzienlijk minder hypotheek kunnen krijgen dan ik had verwacht. De max voor ons, wat je natuurlijk nooit wilt, is rond de ~650k. Met bieden op de vraagprijs zou ik een hypotheek van 525k moeten nemen, met hoge eigen inleg tot mijn noodpotje alleen overblijft (~50k) en daar komen we niet aan. Ik wil geen hogere hypotheek voor de verbouwing. Pff wat een keuze is dat om te maken. Zaterdag nog maar een keer kijken met het hele gezin. Het is wel een van de zeer beperkte plekken waar ik zou willen wonen, daar komt bijster weinig vrij, en het meeste is nog veel duurder.

Ik snap wel extra goed waarom het voor starters moeilijk is wat te kopen zonder al een woning met overwaarde te hebben...
Je geeft te weinig informatie. Het is helemaal niet vreemd dat je bij dit soort huizen veel overwaarde & eigen geld moet gaan inleggen. Je weet zelf het beste hoe je er financieel voor staat. Nu komt het over dat je een hypotheek van 525k wilt nemen, en de rest wilt financieren met eigen middelen, onder aan de streep hou je dan nog 50k over.

Dan zou mijn advies ook zijn om het niet te doen. Met een een hypotheek van 2.6k gaat het sparen ook ineens een stuk minder.

BlaBlaBla


  • Zebby
  • Registratie: Maart 2009
  • Laatst online: 15:59
Strider schreef op vrijdag 11 september 2026 @ 23:34:
[...]

Je geeft te weinig informatie. Het is helemaal niet vreemd dat je bij dit soort huizen veel overwaarde & eigen geld moet gaan inleggen. Je weet zelf het beste hoe je er financieel voor staat. Nu komt het over dat je een hypotheek van 525k wilt nemen, en de rest wilt financieren met eigen middelen, onder aan de streep hou je dan nog 50k over.

Dan zou mijn advies ook zijn om het niet te doen. Met een een hypotheek van 2.6k gaat het sparen ook ineens een stuk minder.
Nee dat geloof ik, als je een woning van >1mio kan kopen zonder overwaarde doe je het goed :D

Met wat meer rekenen komt het neer op: woning verkoop is overwaarde ~400-450k. Eigen vermogen dat ik beschikbaar kan maken, 280k. Kosten koper + kosten verkoop ~40k. Maximale hypotheek ~660k. Dus het ligt gedeeltelijk aan wat onze woning oplevert, maar ik heb liever een lage hypotheek dan eerder te verbouwen. Dus met een "slechte" verkoop komt dat uit op 400+200 eigen inleg. 40k kosten koper. Dan resteert met bieden op vraagprijs 525. Tegen die tijd potje van 50k-70k nood.

Is dat ruim? Geen idee. Dat is een hypotheek voor het gemiddelde huis in NL. Het voelt heel dubbel.

  • Rubbergrover1
  • Registratie: Maart 2020
  • Laatst online: 17:53
Zebby schreef op zaterdag 12 september 2026 @ 01:15:
[...]

Nee dat geloof ik, als je een woning van >1mio kan kopen zonder overwaarde doe je het goed :D

Met wat meer rekenen komt het neer op: woning verkoop is overwaarde ~400-450k. Eigen vermogen dat ik beschikbaar kan maken, 280k. Kosten koper + kosten verkoop ~40k. Maximale hypotheek ~660k. Dus het ligt gedeeltelijk aan wat onze woning oplevert, maar ik heb liever een lage hypotheek dan eerder te verbouwen. Dus met een "slechte" verkoop komt dat uit op 400+200 eigen inleg. 40k kosten koper. Dan resteert met bieden op vraagprijs 525. Tegen die tijd potje van 50k-70k nood.

Is dat ruim? Geen idee. Dat is een hypotheek voor het gemiddelde huis in NL. Het voelt heel dubbel.
Dat is niet de hypotheek voor het gemiddelde huis in NL, maar de prijs van het gemiddelde huis in NL. Dat is een belangrijk verschil. Dat gemiddelde huis in NL is niet de startwoning waar mensen zonder overwaarde in beginnen, maar is ook al een doorstroomwoning. Om je een beeld te geven, doorstromers gebruiken gemiddeld meer dan 2 ton aan overwaarde voor de volgende woning. En dat is dus een gemiddelde, er zullen veel mensen onder zitten, maar een behoorlijke groep zit er ook ver boven.

Een stel met elk een modaal inkomen kan ongeveer 450k lenen. Als je wat hoger zit (ik ken je/jullie inkomens niet), dan is een hypotheek van een half miljoen dus niet heel gek. Maar tegelijk moet je dat wel willen betalen. En het moet passen in je uitgavenpatroon. Als je gewend bent aan 900 per maand, dan is het wel slikken en aanpassen als dat naar bv 2500 gaat. Vind je deze woning het waard om er dit bedrag per maand extra voor te moeten betalen?

Een belangrijke vraag lijkt mij ook of de woning goed bij je past. Ik heb een vermoeden om welke woning het gaat. Het lijkt mij op het eerste gezicht een verzorgde woning waar je in principe zo in zou kunnen, als het je smaak is en je bv ook geen structurele aanpassingen wil (zoals verduurzaming, label B volgens mij). Maar tegelijk is het een woning waar je financieel op leeg kunt lopen als het niet je smaak is en je het allemaal wil aanpakken om naar je eigen smaak te maken. (En verduurzaming zal ook een prijskaartje hebben.) De vraag is dan dus wat je wensen zijn. Wil je het volledig maken hoe je het zou doen als je een leeg canvas had (als het bv nieuwbouw zou zijn geweest)? Dan heb je een flinke zak geld nodig. Maar vind je het acceptabel hoe het nu is en kun je het ook stapje voor stapje aanpassen aan je wensen, dan lijkt het mij een prima woning. Want als je aangeeft dat het wel een van de zeer beperkte plekken is waar je zou willen wonen en er komt weinig vrij, dan zul je misschien sowieso water bij de wijn moeten doen voor het huis zelf. Een huis kun je nog verbouwen, de locatie ligt vast.

  • Draakje5
  • Registratie: November 2011
  • Laatst online: 14:20
Ik zou ook naar de toekomst kijken. Wat doet je salaris en andere vaste lasten.

Wij zijn bijv. Netto 1100 euro per maand kwijt aan kinderopvang.. tja, als dat bijv. Over 2 jaar al halveert en over 5 jaar bijv. 0 is, dan durf ik daar zelf best rekening mee te houden en nu wat 'krapper' te gaan zitten.


Maar boven water staat dat ik 2.6k een (belachelijk) hoge hypotheek vind en dat alleen in onze leefstijl zou passen bij een gezamelijk inkomen van 140k/y+.

  • Dacuuu
  • Registratie: Maart 2009
  • Laatst online: 18:05
kx22 schreef op vrijdag 11 september 2026 @ 17:37:
[...]

Ik ontken ook niet dat ik in een hele goede periode een huis kocht (met alle spanning en onzekerheid van toen).
Er waren toen ook allemaal situaties die niet prettig waren. Huis kopen op de top van de markt (augustus 2008) daarna voor jaren vast in je huis zitten, scheiding etc..

En als je in bent om een huis te kopen, en je ziet elke maand de huizenprijzen dalen, dan wacht je toch nog een paar maanden?

  • kx22
  • Registratie: Juli 2009
  • Laatst online: 16:33
Zebby schreef op zaterdag 12 september 2026 @ 01:15:
[...]

Nee dat geloof ik, als je een woning van >1mio kan kopen zonder overwaarde doe je het goed :D

Met wat meer rekenen komt het neer op: woning verkoop is overwaarde ~400-450k. Eigen vermogen dat ik beschikbaar kan maken, 280k. Kosten koper + kosten verkoop ~40k. Maximale hypotheek ~660k. Dus het ligt gedeeltelijk aan wat onze woning oplevert, maar ik heb liever een lage hypotheek dan eerder te verbouwen. Dus met een "slechte" verkoop komt dat uit op 400+200 eigen inleg. 40k kosten koper. Dan resteert met bieden op vraagprijs 525. Tegen die tijd potje van 50k-70k nood.

Is dat ruim? Geen idee. Dat is een hypotheek voor het gemiddelde huis in NL. Het voelt heel dubbel.
Als je het kan betalen en je houdt nog een noodfonds over van 50-70k (wat behoorlijk veel is).
Ja waarom het niet serieus overwegen. Waarschijnlijk zie je het als je eindwoning.
De lasten zullen op termijn door inflatie altijd "minder" gaan worden.
Wel vanuit gaande dat je dezelfde salaris of meer gaat verdienen.

Met 50k aan verbouwing kan je een badkamer en een keuken doen. Dat was het dan wel.

  • Ypuh
  • Registratie: Oktober 2013
  • Laatst online: 14:21
Als je nog 150k ruimte op je hypotheek hebt, dan is dit een keuze en niet zozeer een probleem toch?

Of €2600 aan hypotheek veel is kan ik niet voor je bepalen. Het is bruto neem ik aan, dus netto ergens rond de €2000/mnd. Dat zijn geen bedragen waar ik anno 2026 van schrik en ik ben alleenstaande. Als ik me niet vergis ligt dat tegenwoordig rond de gemiddelde huur voor een vrije sector woning.

Op één inkomen durfde ik dat niet aan. Bij WW of AO val je terug op een gemaximeerd jaarsalaris van 60-70k en daar X% van, maar als je partner ook een redelijke baan heeft dan lijkt het me prima (samen ~140k zoals hierboven genoemd lijkt me een goede richtlijn).

[ Voor 12% gewijzigd door Ypuh op 12-09-2026 09:07 ]


  • Sport_Life
  • Registratie: Mei 2002
  • Laatst online: 17:41

Sport_Life

Solvitur ambulando

Daar verschilen de meningen dan over, het is uiteindelijk ook iets persoonlijks.

Ons gezamenlijke inkomen is 140k+ en vind 2600 bruto toch behoorlijk impact, daar komt waarschijnlijk nog zo'n 200-250 euro belasting bij en als je geen budget hebt voor een warmtepomp ed hetzelfde bedrag aan gas en elektra. En dan nog onderhoud.

Maar zoals gezegd is dat mijn mening :).
Members only:
Alleen zichtbaar voor ingelogde gebruikers. Inloggen

[ Voor 33% gewijzigd door Sport_Life op 12-09-2026 09:21 ]

PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25


  • Paprika
  • Registratie: September 2007
  • Laatst online: 16:17
Hier iets onder de drieduizend euro per maand met een rente die hoog is voor mensen met een rente beneden de 2% en hoog voor mensen met een rente boven de 3% :+, eerste woning (getekend 2022) en in m’n eentje zonder hulp van ouders of iets, maar wel ~120.000 ernaast aan eigen inleg. Dezelfde woning op maximale hypotheek nu zal zo’n 5000 euro bruto zijn met de enkele jaren aan stijging meegenomen. De recente verkoop van een vergelijkbaar huis zou dit zelfs richting de 5,500 euro brengen als ik de verschillen tussen die woning en de mijne uit de prijs haal (iets andere afbouw en mijn inziens hebben ze teveel betaald), maar goed dat zal met de huidige ~4% zo’n 3860 netto tot 4200 netto zijn geweest afhankelijk van welke van de twee berekeningen je neemt.

Uiteindelijk is het ook wel makkelijk om te stellen dat iemand iets het niet waard zou vinden omdat ze zelf xxx tot laag xxxx kwijt zijn op een mogelijk zelfs ruim binnenrennend groot huis nu, terwijl als ze het zelf nu zouden kopen met de hypotheek die men toen nodig had (dus bestaande overwaarde meegerekend) sowieso al de maandelijkse lasten waarschijnlijk met een duizend of meer zouden toenemen iedere maand en als die vorige overwaarde er niet was geweest dat bedrag waarschijnlijk nog eens een veelvoud zou worden van datzelfde bedrag.

Vanuit die positie heeft het alleen nog zin om te kijken waar je zelf nu dan terecht zou zijn gekomen in de huidige markt met het bedrag dat je wél voor een huis over hebt en of je dan met de huizenkopers waar je dan op uit was gekomen daar dan ook genoegen mee zou hebben genomen. Er worden veelal huizen hier op het forum weggezet als klein, onhandig etc etc terwijl zelfs die huizen al ruim boven de “zoveel zou ik niet over hebben voor een huis” bedragen zouden vallen voor diezelfde mensen als ze niet in een luxe positie zaten. Dat maakt het wel een beetje een niet heel waardevolle input voor zij die niet in die gelukkige positie zitten.

Bovenstaande is zeker niet specifiek op jou gericht @Sport_Life, maar gezien je een bedrag noemt is het wel even goed om erbij te vermelden dat 1400 euro bruto vandaag de dag een hypotheek van 300,000 zou zijn. Dat is echt de onderzijde van de markt dus.
gambieter schreef op woensdag 9 september 2026 @ 11:25:
[...]

In Houten hebben ze dit: https://www.funda.nl/deta...onderdoor-5-201/44411250/ en dit: https://www.funda.nl/detail/17216246 (bovenwoning)

Gericht op yuppies, prijs ongeveer €300k+. Maar Houten is duur.

Zie de tweede, de bovenwoning:
[Afbeelding]
Met uitklaptafel en uitklapbed
[Afbeelding]
[Afbeelding]
Oftewel van deze twee in Houten haal je alleen de onderste als er niet wordt overboden en dan ook echt maar net… :X

[ Voor 28% gewijzigd door Paprika op 12-09-2026 11:24 ]


  • Zebby
  • Registratie: Maart 2009
  • Laatst online: 15:59
Rubbergrover1 schreef op zaterdag 12 september 2026 @ 07:27:
[...]

Een belangrijke vraag lijkt mij ook of de woning goed bij je past. Ik heb een vermoeden om welke woning het gaat. Het lijkt mij op het eerste gezicht een verzorgde woning waar je in principe zo in zou kunnen, als het je smaak is en je bv ook geen structurele aanpassingen wil (zoals verduurzaming, label B volgens mij). Maar tegelijk is het een woning waar je financieel op leeg kunt lopen als het niet je smaak is en je het allemaal wil aanpakken om naar je eigen smaak te maken. (En verduurzaming zal ook een prijskaartje hebben.) De vraag is dan dus wat je wensen zijn. Wil je het volledig maken hoe je het zou doen als je een leeg canvas had (als het bv nieuwbouw zou zijn geweest)? Dan heb je een flinke zak geld nodig. Maar vind je het acceptabel hoe het nu is en kun je het ook stapje voor stapje aanpassen aan je wensen, dan lijkt het mij een prima woning. Want als je aangeeft dat het wel een van de zeer beperkte plekken is waar je zou willen wonen en er komt weinig vrij, dan zul je misschien sowieso water bij de wijn moeten doen voor het huis zelf. Een huis kun je nog verbouwen, de locatie ligt vast.
Ik vermoed dat je de juiste woning hebt gevonden ja 8)

Het zal inderdaad een geval zijn van 'koop de locatie', als eindwoning. We gaan vanmiddag nog een keer kijken met het idee van "we stappen in as-is, doen alleen de muren en vloer boven, hooguit de keuken". Of het dan nog steeds goed voelt. De rest kan dan altijd nog, voordeel van vrijstaand is dat je veel makkelijker uitbouwt of nog een verdieping op de garage zet.
Ypuh schreef op zaterdag 12 september 2026 @ 08:58:
Als je nog 150k ruimte op je hypotheek hebt, dan is dit een keuze en niet zozeer een probleem toch?

Of €2600 aan hypotheek veel is kan ik niet voor je bepalen. Het is bruto neem ik aan, dus netto ergens rond de €2000/mnd. Dat zijn geen bedragen waar ik anno 2026 van schrik en ik ben alleenstaande. Als ik me niet vergis ligt dat tegenwoordig rond de gemiddelde huur voor een vrije sector woning.

Op één inkomen durfde ik dat niet aan. Bij WW of AO val je terug op een gemaximeerd jaarsalaris van 60-70k en daar X% van, maar als je partner ook een redelijke baan heeft dan lijkt het me prima (samen ~140k zoals hierboven genoemd lijkt me een goede richtlijn).
Nou ja, ik ben altijd iemand die van de daken schreeuwt 'leen niet maximaal', dus dat is sowieso niet iets dat ik ga doen. Het zal mentaal vooral zijn dat we nu gewoon geen enkel besef hoeven te hebben over geld qua onkosten, en straks met die afschrijving wel wat meer. We zitten samen inderdaad op de 140k. Zij echter in een overname, en ik bezig met een overname (van waar ik werk). Maar goed, voor de onzekerheid hebben we dat noodpotje natuurlijk, zelfs met de hoge hypotheek kunnen we daar een jaar mee door.

Dank voor alle inzichten allemaal. Leuk om te zien dat ik niet alleen ben in beide kanten te zien. Vooralsnog gaan we ons laten leiden door 'hoe voelt het'. En Huispedia zegt dat we moeten onderbieden dus dat nemen we gewoon als keiharde waarheid :+

  • Sport_Life
  • Registratie: Mei 2002
  • Laatst online: 17:41

Sport_Life

Solvitur ambulando

Paprika schreef op zaterdag 12 september 2026 @ 11:11:
Hier iets onder de drieduizend euro per maand met een rente die hoog is voor mensen met een rente beneden de 2% en hoog voor mensen met een rente boven de 3% :+, eerste woning (getekend 2022) en in m’n eentje zonder hulp van ouders of iets, maar wel ~120.000 ernaast aan eigen inleg. Dezelfde woning op maximale hypotheek nu zal zo’n 5000 euro bruto zijn met de enkele jaren aan stijging meegenomen. De recente verkoop van een vergelijkbaar huis zou dit zelfs richting de 5,500 euro brengen als ik de verschillen tussen die woning en de mijne uit de prijs haal (iets andere afbouw en mijn inziens hebben ze teveel betaald), maar goed dat zal met de huidige ~4% zo’n 3860 netto tot 4200 netto zijn geweest afhankelijk van welke van de twee berekeningen je neemt.

Uiteindelijk is het ook wel makkelijk om te stellen dat iemand iets het niet waard zou vinden omdat ze zelf xxx tot laag xxxx kwijt zijn op een mogelijk zelfs ruim binnenrennend groot huis nu, terwijl als ze het zelf nu zouden kopen met de hypotheek die men toen nodig had (dus bestaande overwaarde meegerekend) sowieso al de maandelijkse lasten waarschijnlijk met een duizend of meer zouden toenemen iedere maand en als die vorige overwaarde er niet was geweest dat bedrag waarschijnlijk nog eens een veelvoud zou worden van datzelfde bedrag.

Vanuit die positie heeft het alleen nog zin om te kijken waar je zelf nu dan terecht zou zijn gekomen in de huidige markt met het bedrag dat je wél voor een huis over hebt en of je dan met de huizenkopers waar je dan op uit was gekomen daar dan ook genoegen mee zou hebben genomen. Er worden veelal huizen hier op het forum weggezet als klein, onhandig etc etc terwijl zelfs die huizen al ruim boven de “zoveel zou ik niet over hebben voor een huis” bedragen zouden vallen voor diezelfde mensen als ze niet in een luxe positie zaten. Dat maakt het wel een beetje een niet heel waardevolle input voor zij die niet in die gelukkige positie zitten.

Bovenstaande is zeker niet specifiek op jou gericht @Sport_Life, maar gezien je een bedrag noemt is het wel even goed om erbij te vermelden dat 1400 euro bruto vandaag de dag een hypotheek van 300,000 zou zijn. Dat is echt de onderzijde van de markt dus.


[...]

Oftewel van deze twee in Houten haal je alleen de onderste als er niet wordt overboden en dan ook echt maar net… :X
Deze persoon heeft al een woning met ruime overwaarde en wil nu een (grote) stap maken waarbij de hypotheek alleen al van 900 naar 2600 gaat, totale lasten >3x zo hoog incl belastingen en gwe. En dan zit je nog met keuken badkamer enz die komende jaren mogelijk aan vervanging toe zijn .

Hij zit met ruime overwaarde en waarschijnlijk lage rente die mee mag al in een ontzettend luxe positie
..
Wellicht is er nog een tussenweg van 1500-2000 of zo voor een huis dat 'af' is in de zin van gasloos en recente badkamer, keuken (hoeft niet nieuw) , dat is mijn advies een beetje ;).
Members only:
Alleen zichtbaar voor ingelogde gebruikers. Inloggen

[ Voor 5% gewijzigd door Sport_Life op 12-09-2026 14:07 ]

PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25


  • Ypuh
  • Registratie: Oktober 2013
  • Laatst online: 14:21
De rentes schieten momenteel toch wel hard omhoog. Waar ik in maart mijn hypotheek nog vast kon leggen voor 3.44% (met NHG), zit je inmiddels boven de 4%: https://www.vanbruggen.nl...hting-hypotheekrente-2027

Als ik de 10 jaar staatslening +0.85% marge als referentie neem, kan het bijna ook niet anders dan dat de rentes nog verder gaan stijgen.
Afbeeldingslocatie: https://tweakers.net/i/8Ro5hbyGSSHYVNWZ1wN0FUlPzRo=/800x/filters:strip_exif()/f/image/1AJFBRlZ624WhBBIkUFMiE0X.png?f=fotoalbum_large
Wat ik niet begrijp is dat dit nog geen invloed lijkt te hebben op de huizenprijzen. Betekent dit dat als de oorlogen in Iran en Oekraine voorbij zouden zijn en de rentes dalen, dat we weer een huisprijzen boom gaan krijgen?

  • Sport_Life
  • Registratie: Mei 2002
  • Laatst online: 17:41

Sport_Life

Solvitur ambulando

Ypuh schreef op maandag 14 september 2026 @ 09:29:
De rentes schieten momenteel toch wel hard omhoog. Waar ik in maart mijn hypotheek nog vast kon leggen voor 3.44% (met NHG), zit je inmiddels boven de 4%: https://www.vanbruggen.nl...hting-hypotheekrente-2027

Als ik de 10 jaar staatslening +0.85% marge als referentie neem, kan het bijna ook niet anders dan dat de rentes nog verder gaan stijgen.
~~~[Afbeelding]
Wat ik niet begrijp is dat dit nog geen invloed lijkt te hebben op de huizenprijzen. Betekent dit dat als de oorlogen in Iran en Oekraine voorbij zouden zijn en de rentes dalen, dat we weer een huisprijzen boom gaan krijgen?
Nvm en cbs kijken per kwartaal achteraf, er zit een zekere vertraging in. Zeker bij het cbs want die gaan uit van de kadaster data, dus vaak 6-9 maanden na de offerte van de bank. Dus een offerte van de bank die in juli wordt getekend en in november wordt overgedragen, zit pas in de cbs data van medio januari 2027.
Nvm gaat uit van koopcontracten, dus dezelfde offerte van juli zie je medio oktober in de nvm cijfers.

Vervolgens gaat de Media weer een heel circus optuigen omtrent die data, maar dat is eigenlijk allang achterhaald.

Als je actuele data wil zul je een selectie woningen op funda moeten volgen.

[ Voor 7% gewijzigd door Sport_Life op 14-09-2026 09:44 ]

PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25


  • Laapo
  • Registratie: Juni 2020
  • Laatst online: 16:45
Ypuh schreef op maandag 14 september 2026 @ 09:29:
De rentes schieten momenteel toch wel hard omhoog. Waar ik in maart mijn hypotheek nog vast kon leggen voor 3.44% (met NHG), zit je inmiddels boven de 4%: https://www.vanbruggen.nl...hting-hypotheekrente-2027

Als ik de 10 jaar staatslening +0.85% marge als referentie neem, kan het bijna ook niet anders dan dat de rentes nog verder gaan stijgen.
[Afbeelding]
Wat ik niet begrijp is dat dit nog geen invloed lijkt te hebben op de huizenprijzen. Betekent dit dat als de oorlogen in Iran en Oekraine voorbij zouden zijn en de rentes dalen, dat we weer een huisprijzen boom gaan krijgen?
Er gaat een rente schok door de markt momenteel. Maar dit moet aan de koopzijde nog goed verteerd worden. Kopers van nu zitten misschien nog wel met de tarieven van maart in gedachten.

Denk dat Oekraïene en Iran hier maar een deel van het verhaal zijn. Er gebeurt nog meer achter de schermen. De VS zijn compleet instabiel, Japan kraakt, populisme in serieuze opkomst.(veel spenderen of te weinig belasting ophalen of beiden)

Ook bij rente herziening pittig, hoor. Dit jaar hebben meerdere geldverstrekkers flinke opslagen op aflosvrije hypotheken ingevoerd. De goedkoopste NHG op 10 jaar is nu bij Florius (volgens hypotheekrente.nl), maar als je daar een aflosvrij deel hebt zonder NHG dan kan dat nu zelfs niet langer onder de 5% voor 10 jaar bij energielabel C of slechter. Dat gaan mensen nog wel merken in de portomonnee.

  • Shadow_Agent
  • Registratie: Oktober 2012
  • Laatst online: 11:27

Shadow_Agent

Do { Ping } while ( LOL )

@Ypuh ik denk dat dit wel degelijk effect heeft..kijk in het ervaring met verkopen van je woning topic. Minder animo, minder biedingen. Collega's die hun woning minder snel verkocht krijgen. Andere collega die geen huis meer kan kopen. Het effect is er wel maar inderdaad nog niet erg zichtbaar. Algemene daling is niet aan de orde (nog). Hier in de buurt toch ook wel huizen die langer te koop blijven staan.

Do { Ping } while ( LOL )


  • Draakje5
  • Registratie: November 2011
  • Laatst online: 14:20
Eind 2015 hypotheek voor 10 jaar vastgezet. Dat was nu dan inderdaad een verdubbeling van de lasten geweest. Nooit bij stilgestaan maar 10 jaar is zo voorbij.

3 jaar geleden verhuisd. Eigenlijk raar dat verhuizen naar een duurdere woning uiteindelijk lagere lasten heeft gegeven.


Ik denk ook wel dat makelaars nu proberen de markt rooskleuriger in te laten schatten dan wat het is. Al hebben we nog steeds kijkdagen waar gewoon 15 man op één dag op afkomt bij woningen van 950k+.

  • CryptoNL
  • Registratie: December 2017
  • Laatst online: 12:21
Draakje5 schreef op dinsdag 15 september 2026 @ 22:54:
Eind 2015 hypotheek voor 10 jaar vastgezet. Dat was nu dan inderdaad een verdubbeling van de lasten geweest. Nooit bij stilgestaan maar 10 jaar is zo voorbij.

3 jaar geleden verhuisd. Eigenlijk raar dat verhuizen naar een duurdere woning uiteindelijk lagere lasten heeft gegeven.


Ik denk ook wel dat makelaars nu proberen de markt rooskleuriger in te laten schatten dan wat het is. Al hebben we nog steeds kijkdagen waar gewoon 15 man op één dag op afkomt bij woningen van 950k+.
Daarentegen NU goedkoper willen wonen als in de zin van verhuizen en dan lagere maandlasten is schier onmogelijk. Wij 150k overwaarde zouden dan iets terug moeten kopen wat goedkoper is als onze woning, zeg 400k. Probleem is dat die overwaarde als sneeuw voor de zon verdwijnt door renovatie, verbouwen etc en je dus niks overhoudt om de maandlasten te drukken. Want geen enkel huis is instapklaar in dit voorbeeld.
Pagina: 1 ... 101 102 Laatste

Let op:
Let erop dat je in het juiste topic post. Persoonlijke ervaringen en individuele vragen rondom het kopen en verkopen van huizen, of ervaringen betreffende het zelf bouwen van huizen kunnen in de desbetreffende topics worden geplaatst.

Puur beweren dat immigratie de oorzaak is van de problemen op de woningmarkt willen we hier dus ook niet zien en is off-topic. De algemene migratieproblematiek mag in: Migrantenproblematiek: Migratie in Nederland: problemen, oplossingen en achtergrond

Overige onderwerpen die wel raakvlak hebben met de woningmarkt, maar een eigen topic hebben voor verdieping:
Stikstofproblematiek: De stikstofproblematiek: oorzaak, gevolgen en oplossingen
Ruimtelijke ordening: Ruimtelijke ordening in NL: problemen en achtergronden
WOZ discussie: Ervaringen met de WOZ waarde
Overige discussies mogen in: De wonen kroeg