2008 is natuurlijk niet per definitie het beste startpunt om aan te halen als voorbeeld van waarom het voor een starter die op zoek is naar een woning zwaar zou zijn.
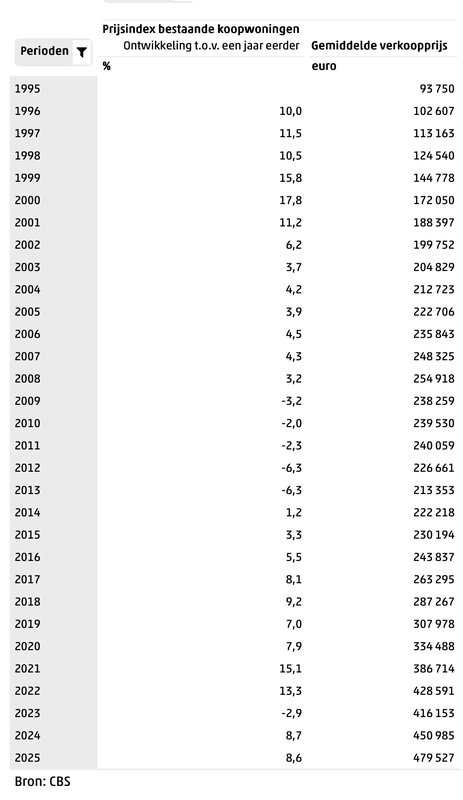
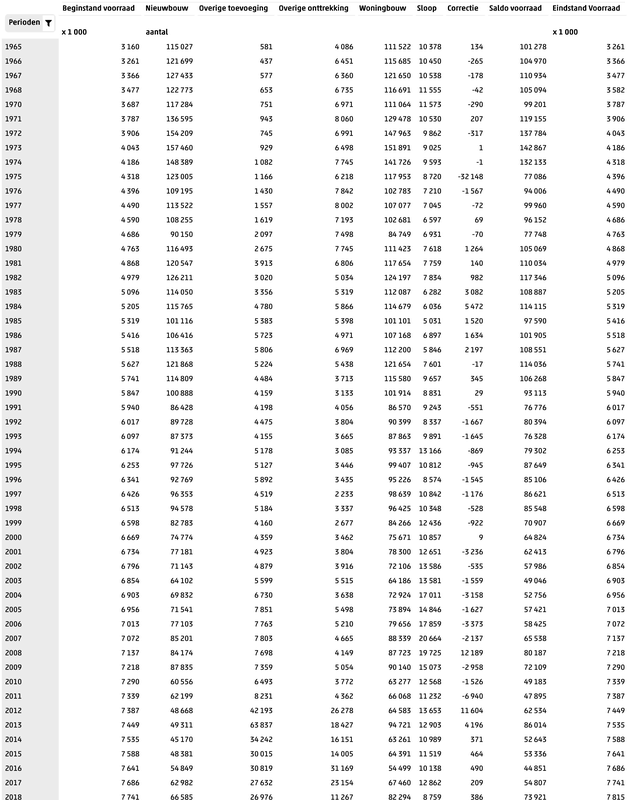
Dit gecombineerd met groeiende welvaart, het toenemende gebruik van twee inkomens voor de hypotheek en een afnemende groei van het woningaanbod (zie overzicht hieronder) heeft eerder ook tot zeer forse prijsstijgingen geleid. De CBS-prijsindex steeg van 1996 t/m 2001 zelfs zes jaar achter elkaar met dubbele cijfers. Zowel qua CBS-prijsindex als qua gemiddelde verkoopprijs was de totale stijging over 1995-2002 bovendien aanzienlijk groter dan over een even lange recente periode, 2018-2025.
Uiteindelijk zijn die markten allemaal met elkaar verbonden, tenzij je als overheid expliciet maar één van de drie segmenten, sociale huur, particuliere huur of koop, laat groeien en via wetgeving voorkomt dat woningen tussen die segmenten verschuiven.
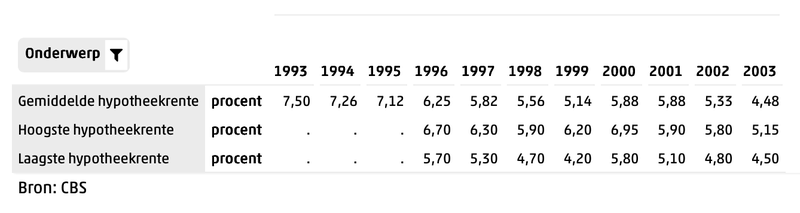
In 1995 lag de gemiddelde verkoopprijs volgens bovenstaande cijfers op €93.750, bij een gemiddelde hypotheekrente van iets boven de 7%. Met de huidige manier van rekenen, op één inkomen, kom je dan op ongeveer €636 bruto en €440 netto per maand.
De liberalisatiegrens lag dat jaar op ƒ1.007,50, oftewel €457,18. Na HRA kwam de maandlast van een hypotheek op een gemiddelde woning dus ongeveer overeen met de bovengrens van de sociale huur. Zelfs zonder HRA was ongeveer 1,5 keer die sociale huurgrens natuurlijk geen uitzonderlijk verschil. Ter vergelijking, 1,5 keer de huidige bovengrens zou grofweg €1.400 bruto per maand zijn als bruto hypotheek voor een gemiddelde woning in 2026 i.p.v. de €2400 euro die nu van toepassing is.
In zo'n situatie zullen veel mensen, zeker op de particuliere huurmarkt, huren met plezier overslaan zodra kopen een reële optie wordt.
Tegelijkertijd werkt het ook de andere kant op. Als huren financieel niet enorm wordt afgestraft ten opzichte van kopen, hebben mensen minder haast om direct een woning te kopen. Je kunt eerst een relatie een tijdje testen door samen te huren, flexibiliteit houden, tijdelijk met een huisgenoot wonen, enzovoort.
Alleen is zo'n keuze achteraf gezien in bijvoorbeeld de periode 2016-2022 een buitengewoon dure geweest. Wie toen een paar jaar langer huurde om het rustig aan te doen, zag de koopprijzen ondertussen hard weglopen. Dat wist natuurlijk niemand aan het begin van die periode.
En dit blijft helaas de bittere waarheid. Waar je geboren wordt, zowel wereldwijd als binnen welke familie in Nederland, bepaalt enorm veel van je uitgangspositie.
Het verschil is misschien vooral dat die ongelijkheid nu zichtbaarder wordt. Het gaat niet meer alleen om het feit dat sommige gezinnen of families het uitzonderlijk goed hebben. Je ziet inmiddels over een veel breder deel van de inkomens- en vermogensverdeling dat toegang tot iets basaals als een normale woning onder druk staat.
Daardoor voelt het minder als simpelweg "de één heeft meer dan de ander" en meer alsof voor een steeds grotere groep iets wat vroeger tamelijk normaal was moeilijk bereikbaar wordt. Daarbij kunnen twee mensen die verder praktisch identiek zijn, alleen doordat de één bijvoorbeeld in 2019 kocht en de ander pas in 2026, inmiddels maandelijks een verschil in woonlasten hebben dat in de buurt komt van een half modaal maandsalaris.


 .

 . Dit is wel een beetje kortzichtig activisme.