• Hielko
  • Registratie: Januari 2000
  • Nu online
JURIST schreef op zaterdag 29 augustus 2026 @ 18:27:
[...]

Behalve dan dat je niet jaarlijks box 3 belasting betaalt en dat telt ook wel op. Verder terecht punt.
En dat de jaarlijkse box 3 belasting - afhankelijk van je leeftijd! - waarschijnlijk VEEL EN VEEL meer is dan een mogelijk verschil van tarief in box 1. Reken maar eens uit hoeveel van je vermogen verdwijnt in box 3 als je 10, 20 of 30 jaar lang daar moet aftikken met huidige tarief, of werkelijk rendement in 2028.

Ik leg in ieder geval zonder na te denken gewoon maximaal in een lijfrente waar ik zelf kan besluiten waar ik het in kan beleggen (DeGiro), is een absolute no-brainer zolang je box 3 vermogen significant meer is dan wat je al hebt opgebouwd qua pensioenvoorziening.

  • assje
  • Registratie: Maart 2007
  • Nu online
Hielko schreef op zaterdag 29 augustus 2026 @ 19:42:
Ik leg in ieder geval zonder na te denken gewoon maximaal in een lijfrente
Ook met de 30% ruimte?

Tot een paar jaar geleden alles benut maar afgelopen jaren nog niet. Onze gezamelijke pijler 2/3 is bruto ook nog vergelijkbaar met box 3.

Ik heb nog even om er over na te denken maar ben nog niet helemaal uit over de juiste balans.

[ Voor 18% gewijzigd door assje op 29-08-2026 21:15 ]

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • JURIST
  • Registratie: September 2014
  • Laatst online: 13:53
assje schreef op zaterdag 29 augustus 2026 @ 21:15:
[...]


Ook met de 30% ruimte?

Tot een paar jaar geleden alles benut maar afgelopen jaren nog niet. Onze gezamelijke pijler 2/3 is bruto ook nog vergelijkbaar met box 3.

Ik heb nog even om er over na te denken maar ben nog niet helemaal uit over de juiste balans.
Elk jaar 30% is veel. In combinatie met werknemerspensioen en AOW kan je toekomstige pensioenuitkering op een gegeven moment hoger worden dan je toekomstige uitgaven.

Maar het heeft fiscale voordelen en wat je zou kunnen doen bij RE is eerst interen op je box 3 vermogen en de pensioenrekening dan eerst laten doorlopen.

  • Jake
  • Registratie: September 1999
  • Niet online
Dat je zoveel kan/mag inleggen is tijdelijk. Zodra je pensioen fonds over is naar nieuwe stelsel moet je (voor vanaf dat jaar) de jaarruimte anders berekenen (en komt er vaak wel iets lagers uit, en bij sommige pensioenen iets veel lagers)

  • Torgo
  • Registratie: Oktober 2003
  • Laatst online: 15:06
JURIST schreef op zaterdag 29 augustus 2026 @ 21:52:
[...]

Elk jaar 30% is veel. In combinatie met werknemerspensioen en AOW kan je toekomstige pensioenuitkering op een gegeven moment hoger worden dan je toekomstige uitgaven.

Maar het heeft fiscale voordelen en wat je zou kunnen doen bij RE is eerst interen op je box 3 vermogen en de pensioenrekening dan eerst laten doorlopen.
Zolang ik nog 49.5% terug kan krijgen is het echt een no brainer. Ondertussen wel heel veel opgebouwd door al vanaf 2010 maximaal in te leggen. Uiteindelijk als de pot teveel is kan je eerder beginnen met uitkeren. Of emigreren naar een land met lagere inkomstenbelasting :)

  • President
  • Registratie: Februari 2015
  • Laatst online: 15:00
Jake schreef op zaterdag 29 augustus 2026 @ 22:02:
Dat je zoveel kan/mag inleggen is tijdelijk. Zodra je pensioen fonds over is naar nieuwe stelsel moet je (voor vanaf dat jaar) de jaarruimte anders berekenen (en komt er vaak wel iets lagers uit, en bij sommige pensioenen iets veel lagers)
Ik mag bij ABP bijna niks inleggen:

Fiscale ruimte. € 1.129

Jaar: 2026

U kunt dit bedrag maximaal inleggen in ABP ExtraPensioen


Mjaa, levert 52-219 bruto per jaar op dus dat gaat niet echt veel opschieten

  • Rukapul
  • Registratie: Februari 2000
  • Laatst online: 12:40
Getriggerd door hierboven ook eens de gegevens van de pensioenregelingen over 2025 ingevuld op berekenhet.nl

Daar komt een jaarruimte uit van van 0. (Ik heb de factor A van de 3 regelingen opgeteld.)
Ik vermoed dat het pensioenfonds met een premie van bijna 28% de oorzaak is?

  • R.van.M
  • Registratie: December 2009
  • Laatst online: 13:16
Torgo schreef op zaterdag 29 augustus 2026 @ 22:04:
[...]
. Of emigreren naar een land met lagere inkomstenbelasting :)
Hierbij moet het wel een verdragsland zijn anders heft NL gewoon belasting

  • Hielko
  • Registratie: Januari 2000
  • Nu online
assje schreef op zaterdag 29 augustus 2026 @ 21:15:
[...]


Ook met de 30% ruimte?

Tot een paar jaar geleden alles benut maar afgelopen jaren nog niet. Onze gezamelijke pijler 2/3 is bruto ook nog vergelijkbaar met box 3.

Ik heb nog even om er over na te denken maar ben nog niet helemaal uit over de juiste balans.
Juist met de 30% ruimte. Daarvoor zette het weinig zoden aan de dijk. Moet wel bij vermelden dat ik DGA ben en niet direct een super hoog salaris aan mezelf betaal.

  • Krisp
  • Registratie: Oktober 2004
  • Niet online
Ik zou in deze context altijd de tool van de belastingdienst zelf hanteren. Die mag je ook gebruiken als bewijs.

Verder helpt het als je een leaseauto, niet pensioengevend salaris, bonussen of diensten hebt. Maar voor zover ik weet is er ruimte voor vrijwel iedereen in een pensioenfonds, omdat de A(angroei)-factor doorgaans laag is.

Life is what happens to you, while you're busy making other plans (John Lennon)


  • assje
  • Registratie: Maart 2007
  • Nu online
Snelle indicatie zou ik 25k per jaar resterende vrije ruimte hebben, ik zie weinig scenarios waarin ik dat (consequent) volledig zou willen benutten (op het moment zelfs niet eens kunnen).

[ Voor 3% gewijzigd door assje op 30-08-2026 00:43 ]

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • Zenix
  • Registratie: Maart 2004
  • Laatst online: 12:25

Zenix

BOE!

President schreef op zaterdag 29 augustus 2026 @ 22:07:
[...]

Ik mag bij ABP bijna niks inleggen:

Fiscale ruimte. € 1.129

Jaar: 2026

U kunt dit bedrag maximaal inleggen in ABP ExtraPensioen


Mjaa, levert 52-219 bruto per jaar op dus dat gaat niet echt veel opschieten
Probeer het zelf maar eens te berekenen, ik kon bij ABP ExtraPensioen helemaal niks extra inleggen, maar had 6k fiscale ruimte. Gewoon UPO erbij pakken, jaaropgaaf en even invullen bij de belastingdienst tool.

Voor de 30% ruimte had ik maar 500 ruimte. Je kan tot 10 jaar terug gaan met de reserveringsruimte, dus dan kan het weleens een leuk bedrag zijn. Als je eventueel recht op toeslagen hebt, dan kan het ook fiscaal nog aantrekkelijker zijn, of bij het aftrekken van medische kosten (drempel gaat dan omlaag)

[ Voor 30% gewijzigd door Zenix op 30-08-2026 00:43 ]


  • assje
  • Registratie: Maart 2007
  • Nu online
Krisp schreef op zaterdag 29 augustus 2026 @ 22:56:
Verder helpt het als je een leaseauto,
Of als je een mobiliteitsvergoeding laat uitbetalen.

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • JURIST
  • Registratie: September 2014
  • Laatst online: 13:53
Rukapul schreef op zaterdag 29 augustus 2026 @ 22:15:
Getriggerd door hierboven ook eens de gegevens van de pensioenregelingen over 2025 ingevuld op berekenhet.nl

Daar komt een jaarruimte uit van van 0. (Ik heb de factor A van de 3 regelingen opgeteld.)
Ik vermoed dat het pensioenfonds met een premie van bijna 28% de oorzaak is?
Ik zou het nog een keer doen via de belastingdienst. 28% is hoog, maar dan zou er nog steeds iets uit moeten komen, tenzij het PF geen of een andere lagere AOW franchise berekent. Vanwaar 3 regelingen, of zijn dat drie werkgevers?
superkoex9 schreef op zaterdag 29 augustus 2026 @ 16:39:
[...]

Dat is het nadeel aan fire, in plaats van werken kan je eindeloos discussie voeren (of je mening blijven herhalen) over alles :+
Is dat een nadeel? Ik vind het juist wel leuk als er vanuit verschillende standpunten wordt gediscussieerd. Daar kun je namelijk wat van opsteken en het kan je buiten je eigen bubbel laten kijken.
President schreef op zaterdag 29 augustus 2026 @ 22:07:
[...]

Ik mag bij ABP bijna niks inleggen:

Fiscale ruimte. € 1.129

Jaar: 2026

U kunt dit bedrag maximaal inleggen in ABP ExtraPensioen


Mjaa, levert 52-219 bruto per jaar op dus dat gaat niet echt veel opschieten
Ruimte in de tweede pijler wordt anders berekend dan ruimte in de derde pijler. Geen ruimte bij je pensioenfonds betekent niet dat er geen ruimte is voor banksparen.
JURIST schreef op zaterdag 29 augustus 2026 @ 15:43:
Iets anders: ik heb nav UPO net mijn jaarruimte over vorig jaar berekend en het valt me iedere keer op wat eruit komt. Het heeft natuurlijk te maken met de pensioenhervorming van enkele jaren geleden en het maximum 30%, maar het gaat om forse bedragen, terwijl ik geen slechte pensioenopbouw heb.
We weten nog niet hoe box 3 in de begroting voor 2027 en daarna komt te staan, heel benieuwd, maar ik weet wel dat ik dit voor fiscale optimalisatie eigenlijk wel moet gebruiken (volgens mij is dit hier wel breed bekend, anders: de moeite waard om te checken, ook als je volledige pensioen opbouw als werknemer hebt).
Wij leggen niets extra in. Even heel simpel, als je jong bent is je vermogen vaak nog niet zo hoog en heb je vaak ook minder financiële ruimte om zomaar een fiks bedrag vast te zetten. (Al hebben we wel iets gedaan toen we nog kinderopvangtoeslag kregen, dan is het echt erg gunstig.) En val je mogelijk ook nog in een laag belastingtarief. Als je ouder bent, is de periode waarin je box 3 fiscaal voordeel hebt relatief kort en kan het zijn dat dit niet opweegt tegen het gebrek aan vrijheid dat je hebt.

Daar komt bij, wat voor ons eigenlijk veel belangrijker is, is dat je het geld dat je in zo'n regeling vast zet niet eenvoudig voor iets anders kunt gebruiken. Wij wilden in het verleden bijvoorbeeld de mogelijkheid wil openhouden om 'later', bijvoorbeeld als de kinderen gaan studeren, een woning voor ze te kunnen kopen. Dan is het handig als je voldoende liquide vermogen hebt. De (fiscale) regels en woningprijzen zijn in de jaren wel zodanig verslechterd dat dit toch op een laag pitje is gekomen. Maar de woningmarkt is tegelijk ook zo krap geworden dat ik het vrij reeel acht dat ze zonder extra steun straks geen woning kunnen krijgen. Dan is het fijn dat het vermogen gewoon beschikbaar is in plaats van dat je het tegen revisierente en (momenteel hoge) inkomstenbelasting uit een derde pijler product moet halen.
Sport_Life schreef op zaterdag 29 augustus 2026 @ 14:50:
[...]

Ik kijk (bij Europese vluchten) altijd naar de totale prijs en dan is klm vrijwel altijd het duurste en Ryanair het goedkoopste. Daartussen zit dan EasyJet, Transavia etc. Uitzondering is bij de werelddeal weken 2x per jaar.

Ik vlieg bijvoorbeeld in januari voor 125 euro retour naar van Amsterdam naar Valencia met Transavia.
Hangt dan misschien ook van de bestemming af. De laatste keer dat ik moest vliegen (ik probeer dat zo veel mogelijk te vermijden) was het niet naar een standaard vakantiebestemming en was KLM net zo duur als budget plus de kosten van handbagage. En dan had je bij KLM wel meer keus uit zaken als (gunstige) vliegtijden en gewenste tarief-flexibiliteit.
JURIST schreef op zaterdag 29 augustus 2026 @ 14:38:
Vliegschaamte is overigens een beetje weg, maar met intercontinentaal business class vliegen is je jaarlijkse carbonbudget wel weg. Goed om dat in elk geval te beprijzen als het er wel vanaf kan.
Dat is voor mij in elk geval een belangrijke reden om ook als ik 10m zou hebben geen business class te willen vliegen. En binnen Europa ook op andere manieren te reizen. Een voordeel van (de reis naar) FO is dat je makkelijker die keus kunt maken, ook als het veel duurder is of langer duurt.

  • IvoB2
  • Registratie: April 2019
  • Niet online
Rubbergrover1 schreef op zondag 30 augustus 2026 @ 08:36:
Een voordeel van (de reis naar) FO is dat je makkelijker die keus kunt maken, ook als het veel duurder is of langer duurt.
Voordeel van niet meer gebonden te zijn aan opgelegde arbeidsschema's (FIR(E) ) is nu net dat je meer de rustige/goedkopere periodes kan kiezen om te reizen. Alleen maar voordelen (voor wie niet uit is om en masse dezelfde richting uit te reizen).
De doorgaans betere service en meer aangename bediening krijg je er gratis bij.

Wonend in Vlaanderen (BE)


  • Sport_Life
  • Registratie: Mei 2002
  • Laatst online: 15:02

Sport_Life

Solvitur ambulando

Rubbergrover1 schreef op zondag 30 augustus 2026 @ 08:27:
[...]

Wij leggen niets extra in. Even heel simpel, als je jong bent is je vermogen vaak nog niet zo hoog en heb je vaak ook minder financiële ruimte om zomaar een fiks bedrag vast te zetten. (Al hebben we wel iets gedaan toen we nog kinderopvangtoeslag kregen, dan is het echt erg gunstig.) En val je mogelijk ook nog in een laag belastingtarief. Als je ouder bent, is de periode waarin je box 3 fiscaal voordeel hebt relatief kort en kan het zijn dat dit niet opweegt tegen het gebrek aan vrijheid dat je hebt.

Daar komt bij, wat voor ons eigenlijk veel belangrijker is, is dat je het geld dat je in zo'n regeling vast zet niet eenvoudig voor iets anders kunt gebruiken. Wij wilden in het verleden bijvoorbeeld de mogelijkheid wil openhouden om 'later', bijvoorbeeld als de kinderen gaan studeren, een woning voor ze te kunnen kopen. Dan is het handig als je voldoende liquide vermogen hebt. De (fiscale) regels en woningprijzen zijn in de jaren wel zodanig verslechterd dat dit toch op een laag pitje is gekomen. Maar de woningmarkt is tegelijk ook zo krap geworden dat ik het vrij reeel acht dat ze zonder extra steun straks geen woning kunnen krijgen. Dan is het fijn dat het vermogen gewoon beschikbaar is in plaats van dat je het tegen revisierente en (momenteel hoge) inkomstenbelasting uit een derde pijler product moet halen.
Ik leg ook niets extra in vanwege nu relatief hoge lasten tov straks en dan reken ik erfenissen en wellicht vrijgekomen overwaarde nog niet mee. We hebben best goed pensioen.

Ik heb het eens berekent voor de kinderopvang, maar het scheelde erg weinig, vanaf een bepaald inkomen is de toeslag een redelijk vast percentage. Het scheelde misschien 1 of 2%.

PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25

Sport_Life schreef op zondag 30 augustus 2026 @ 08:45:
[...]
Ik heb het eens berekent voor de kinderopvang, maar het scheelde erg weinig, vanaf een bepaald inkomen is de toeslag een redelijk vast percentage. Het scheelde misschien 1 of 2%.
Dat hangt uiteraard sterk af van je inkomen. Vanaf ongeveer anderhalf ton gezinsinkomen (na aftrekposten) maakt het inderdaad niet meer zo veel uit. Maar veel jongeren (leeftijdscategorie met kleine kinderen) zitten onder die grens vanwege begin van carriere en de hoge hypotheeklasten van nog niet zo lang een koopwoning hebben.

Overigens, als je wel in de hogere categorie zit, dan kan het hogere belastingtarief en daarmee het directe belastingvoordeel, het wel weer interessant maken. Zeker als je uitgavenpatroon (nog) niet te veel is meegegroeid met je inkomen.

  • Accountant
  • Registratie: September 2012
  • Laatst online: 07:06

Accountant

Mindset+goal= Succes

President schreef op zaterdag 29 augustus 2026 @ 22:07:
[...]

Ik mag bij ABP bijna niks inleggen:

Fiscale ruimte. € 1.129

Jaar: 2026

U kunt dit bedrag maximaal inleggen in ABP ExtraPensioen


Mjaa, levert 52-219 bruto per jaar op dus dat gaat niet echt veel opschieten
Zenix had je ook al antwoord gegeven en hij heeft gelijk. Je moet dit niet op het abp invullen maar bij een broker of belastingsienst die je jaarruimte en reserveringsruimte laat berekenen. Wij vallen ook onder abp in een schaal lb en Ld schaal onze jaarruimte is 7.500 en 13.000. Dat schiet wel op omdat potje te vullen en ons ons geval kan het nog 25 jaar renderen.

  • assje
  • Registratie: Maart 2007
  • Nu online
Rubbergrover1 schreef op zondag 30 augustus 2026 @ 08:27:
Daar komt bij, wat voor ons eigenlijk veel belangrijker is, is dat je het geld dat je in zo'n regeling vast zet niet eenvoudig voor iets anders kunt gebruiken.
Ik ga er bij het maken van de overweging wel vanuit dat box 3 boven de vrijstelling zit, dan is er dus hoe dan ook al 120k voor dergelijke zaken.

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • GG85
  • Registratie: Januari 2002
  • Laatst online: 26-10 14:16

GG85

.......

assje schreef op zondag 30 augustus 2026 @ 00:28:
Snelle indicatie zou ik 25k per jaar resterende vrije ruimte hebben, ik zie weinig scenarios waarin ik dat (consequent) volledig zou willen benutten (op het moment zelfs niet eens kunnen).
Heb zelf geen werkgeverspensioen (helemaal prima, lekker zelf regelen) en kan dus de max van ~38k inleggen.

Vergeet niet dat dit je alleen het eerste jaar 35k kost, daarna kan je de 49% teruggaaf weer storten en kost je je netto nog slechts 17k om hem volledig vol te storten.

Leg zelf 1650 euro per maand in, deels bij Meesman en deels bij DeGiro en incl teruggaaf krijg ik daarvoor 35k aan belegd vermogen wat ik zelf kan verdelen en investeren.

Voor mij beter dan een PME of PMT (mijn branche) met hun lage opbouw voor 'jongeren'.

Inderdaad interessanter voor hogere inkomens maar ik leg just nu ik relatief jong ben (begin 40) meer in pensioen in doordat het nog zo lang kan renderen. Plan is om de Box3 FO pot alleen voor de periode 5x-6x jaar te gebruiken en tijdens de wettelijke pensioenperiode alles uit lijfrente te doen.

Ik leg nu per jaar meer in lijftente in dan mijn hele PMT opgebouwde pensioenvermogen van 27-35 jaar waard is

[ Voor 21% gewijzigd door GG85 op 30-08-2026 10:30 ]


  • Torgo
  • Registratie: Oktober 2003
  • Laatst online: 15:06
GG85 schreef op zondag 30 augustus 2026 @ 09:33:
[...]

Heb zelf geen werkgeverspensioen (helemaal prima, lekker zelf regelen) en kan dus de max van ~38k inleggen.

Vergeet niet dat dit je alleen het eerste jaar 38k kost, daarna kan je de 49% teruggaaf weer storten en kost je je netto nog slechts 19k om hem volledig vol te storten.

Leg zelf 1650 euro per maand in, deels bij Meesman en deels bij DeGiro en incl teruggaaf krijg ik daarvoor 38k aan belegd vermogen wat ik zelf kan verdelen en investeren.

Voor mij beter dan een PME of PMT (mijn branche) met hun rendementen van niets
(bijna) same here. Mijn werkgeverspensioen is heel karig, maar gelukkig wel een PPI. Het is volledig belegd en een eigen potje. Eerst was de werkgeversbijdrage maar zo’n 5K en inmiddels 8K maar dan blijft er nog zo’n (eerst 31k) 28K over om zelf te pensioenbeleggen en dat doe ik dan ook.

Ik snap de ‘we hebben genoeg pensioen dus we doen het niet’ insteek niet zo. Je kan toch nooit teveel hebben als je doel is zo vroeg mogelijk stoppen met werken? Als je genoeg hebt stop je en start je de uitkering, dan kan wanneer je wil.

En zelfs als je het voor iets anders wil gebruiken en ineens wil laten uitkeren dan betaal je de inkomsten belasting (49.5) plus een boete rente van 20%. Dus eigenlijk een capital gains tax van 20% want die 49.5 had je toch wel betaald. Onder de nieuwe box drie regels heb je die 20% na een paar jaar al betaald dus zelfs met dit scenario ben je onder de streek niet meer kwijt op de lange termijn.

  • assje
  • Registratie: Maart 2007
  • Nu online
Torgo schreef op zondag 30 augustus 2026 @ 09:40:
Ik snap de ‘we hebben genoeg pensioen dus we doen het niet’ insteek niet zo. Je kan toch nooit teveel hebben als je doel is zo vroeg mogelijk stoppen met werken. Als je genoeg hebt stop je en start je de uitkering, dan kap wanneer je wil.
Maar je hebt wel rekening te houden met de beperkingen/opties qua uitkering.

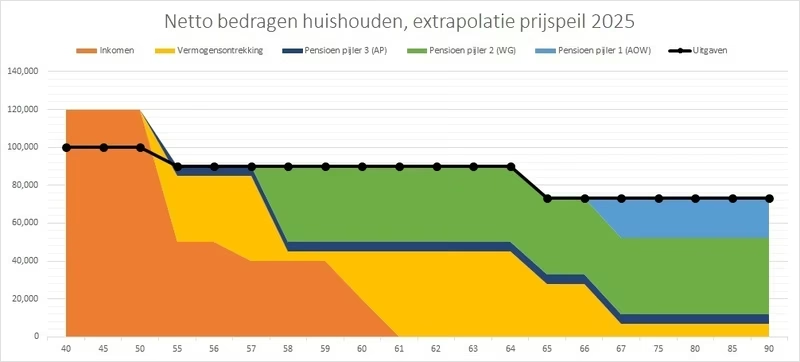
In mijn eerder gemaakte concept was de rol voor pijler 3 heel beperkt. Ik ga dit nog een keer updaten en in meer detail afwegen.
Afbeeldingslocatie: https://tweakers.net/i/zRh6Fx5TDMSNtmFpwi05jZyjyg0=/fit-in/4920x3264/filters:max_bytes(3145728):no_upscale():strip_exif()/f/image/OSfQOW3Z5pUGHyRVnk4XKDeL.avif?f=user_large

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • Torgo
  • Registratie: Oktober 2003
  • Laatst online: 15:06
assje schreef op zondag 30 augustus 2026 @ 09:43:
[...]


Maar je hebt wel rekening te houden met de beperkingen/opties qua uitkering.

In mijn eerder gemaakte concept was de rol voor pijler 3 heel beperkt. Ik ga dit nog een keer updaten en in meer detail afwegen.
[Afbeelding]
Ik snap wat je zegt. Ik zit/zat daar ook nog een beetje mee te stoeien en voor mij werkt het volgende.

Situatie:

2 pijler twee pensioenen. (van dezelfde werkgever maar doordat de regeling is veranderd zijn het twee potjes) Het tweede potje is heel klein.
2 pijler drie pensioenen. (Ik heb nog een pensioenbelegrekening) onder oude voorwaarden die je mag uitkeren vanaf 65 jaar en de andere is vanaf AOW leeftijd)

Onder de huidige regelgeving mag je uitkeren vanaf AOW + 5 jaar of voor AOW + 20 jaar. En in mijn geval dus ééntje die ik kan uitkeren vanaf 65 + 5 jaar.

Ik ga er ook nog vanuit dat er nog wel producten en regels bij komen, bijvoorbeeld de optie om meer uit te keren in de eerste jaren en daarna minder. Of het belegd te kunnen laten en een variabele uitkering te krijgen.

Maar voor nu als ik het zou moeten plannen dan lijkt het volgende goed uit te komen:

Pensioenpijler 3 nieuwe regels: van 55 tot 87
Pensioenpijler 3 oude regels: van 65 tot 70
Pensioenpijler 2 (grote pot): van 70 tot 90 (mijn pensioen laat ik dus iets later ingaan)
Pensioenpijler 2 (klein potje): maakt niet zoveel uit, 70-85?

Hiermee heb ik een klein inkomen vanaf 55 (lage belastingdruk) en hoger vanaf 65 en loopt het uiteindelijk door tot 90.

Ik hoef daarmee in box 3 een veel lager vermogen te creëren.
Torgo schreef op zondag 30 augustus 2026 @ 09:40:
[...]


(bijna) same here. Mijn werkgeverspensioen is heel karig, maar gelukkig wel een PPI. Het is volledig belegd en een eigen potje. Eerst was de werkgeversbijdrage maar zo’n 5K en inmiddels 8K maar dan blijft er nog zo’n (eerst 31k) 28K over om zelf te pensioenbeleggen en dat doe ik dan ook.

Ik snap de ‘we hebben genoeg pensioen dus we doen het niet’ insteek niet zo. Je kan toch nooit teveel hebben als je doel is zo vroeg mogelijk stoppen met werken? Als je genoeg hebt stop je en start je de uitkering, dan kap wanneer je wil.
Bij vervroegen tot voor je AOW leeftijd betaal je dan alsnog forse lasten. Niet alleen het schijventarief van ong. 36%, maar ook ong. 5% ZVW premie en als het tegenzit (of meezit) 6% afbouw algemene heffingskorting. Best veel en een stuk meer dan mijn huidige marginale schijventarief.
En zelfs als je het voor iets anders wil gebruiken en ineens wil laten uitkeren dan betaal je de inkomsten belasting (49.5) plus een boete rente van 20%. Dus eigenlijk een capital gains tax van 20% want die 49.5 had je toch wel betaald. Onder de nieuwe box drie regels heb je die 20% na een paar jaar al betaald dus zelfs met dit scenario ben je onder de streek niet meer kwijt op de lange termijn.
Dan ga je er vanuit dat iedereen bij de opbouw in de 49,5% IB schijf valt. Wat niet het geval is.

  • eamelink
  • Registratie: Juni 2001
  • Niet online

eamelink

Droptikkels

Torgo schreef op zondag 30 augustus 2026 @ 09:40:
Onder de nieuwe box drie regels heb je die 20% na een paar jaar al betaald dus zelfs met dit scenario ben je onder de streek niet meer kwijt op de lange termijn.
Hier denk je te luchtig over. Na een paar jaar heb je in box 3 echt nog niet zoveel betaald om de revisierente goed te kunnen maken. Vergeet niet dat de revisierente van 20% bovenop de belastingheffing komt en dus effectief 40% van je netto bedrag opeet.
GG85 schreef op zondag 30 augustus 2026 @ 09:33:
[...]

Heb zelf geen werkgeverspensioen (helemaal prima, lekker zelf regelen) en kan dus de max van ~38k inleggen.
Als je geen ander pensioen opbouwt, dan is een derde pijler product uiteraard heel verstandig (en handig). Maar als je juist wel een goede pensioenregeling hebt, kan je opgebouwde pensioen al (ver) boven je jaarlijkse uitgaven liggen. En is het niet evident dat je nog extra wil storten.

  • GG85
  • Registratie: Januari 2002
  • Laatst online: 26-10 14:16

GG85

.......

Rubbergrover1 schreef op zondag 30 augustus 2026 @ 10:15:
[...]

Als je geen ander pensioen opbouwt, dan is een derde pijler product uiteraard heel verstandig (en handig). Maar als je juist wel een goede pensioenregeling hebt, kan je opgebouwde pensioen al (ver) boven je jaarlijkse uitgaven liggen. En is het niet evident dat je nog extra wil storten.
Is dat zo? Je moet wel een heel goed pensioen hebben (of een heel stabiel salaris) om met een middelloonregeling echt goed uit te komen tov je laatstverdiende loon?

Ja, de meesten zullen mikken op geen hypotheek meer bij pensionering maar toch, een inkomensval is bijna gegarandeerd.

En juist nu met alle perikelen rondom Box3 leg ik zoveel mogelijk in lijfrente in: minder Box3 belasting en langer opbouw.

Mocht Box3 weer aantrekkelijker worden dan schuif ik over een paar jaar wel weer als de lijfrente te groot begint te worden.

  • Krisp
  • Registratie: Oktober 2004
  • Niet online
Rubbergrover1 schreef op zondag 30 augustus 2026 @ 10:15:
[...]

Als je geen ander pensioen opbouwt, dan is een derde pijler product uiteraard heel verstandig (en handig). Maar als je juist wel een goede pensioenregeling hebt, kan je opgebouwde pensioen al (ver) boven je jaarlijkse uitgaven liggen. En is het niet evident dat je nog extra wil storten.
Maar het is ook niet evident dat het opgebouwde pensioen (ver) boven je jaarlijkse uitgaven ligt. Immers; met FIRE is het aannemelijk dat je veel eerder stopt dan op de AOW-leeftijd, waardoor je geen volledig pensioen opbouwt. Bovendien heb je de mogelijkheid om het pensioen veel eerder in te laten gaan. Vaak tot 10 jaar eerder (volgens de pensioenregeling), maar dat is niet wettelijk gelimiteerd.

Een ander voordeel is dat dit geld buiten box 3 blijft. Wanneer je een significant bedrag over 30 jaar laat uitkeren (10 jaar voor, 20 jaar na de AOW-datum), is er ook 30 jaar lang een voordeel. Er komen ook steeds meer producten waarbij je doorbelegt, waardoor je ook daar (grofweg) dezelfde rendementen haalt.

Life is what happens to you, while you're busy making other plans (John Lennon)


  • GG85
  • Registratie: Januari 2002
  • Laatst online: 26-10 14:16

GG85

.......

Krisp schreef op zondag 30 augustus 2026 @ 10:30:
[...]

Er komen ook steeds meer producten waarbij je doorbelegt
Heb je voorbeelden? Ik heb me hier nog totaal niet in verdiept

  • edozat1
  • Registratie: September 2017
  • Laatst online: 14:55
GG85 schreef op zondag 30 augustus 2026 @ 10:29:
Is dat zo? Je moet wel een heel goed pensioen hebben (of een heel stabiel salaris) om met een middelloonregeling echt goed uit te komen tov je laatstverdiende loon?

Ja, de meesten zullen mikken op geen hypotheek meer bij pensionering maar toch, een inkomensval is bijna gegarandeerd.
Maar het gaat om hoeveel je nodig hebt, niet om hoeveel je verdient.
GG85 schreef op zondag 30 augustus 2026 @ 10:29:
[...]

Is dat zo? Je moet wel een heel goed pensioen hebben (of een heel stabiel salaris) om met een middelloonregeling echt goed uit te komen tov je laatstverdiende loon?
Het laatst verdiende loon is niet relevant. Het gaat om de uitgaven. En juist omdat de opbouw van een pensioenregeling niet gerelateerd is aan je uitgaven, maar aan je inkomen, kan de jaarlijkse opbouw behoorlijk hoog zijn in verhouding tot je uitgaven. En kun je ook na een beperkt aantal opvouwjaren al een relatief hoog pensioen hebben opgebouwd.

  • Torgo
  • Registratie: Oktober 2003
  • Laatst online: 15:06
Rubbergrover1 schreef op zondag 30 augustus 2026 @ 10:08:
[...]

Bij vervroegen tot voor je AOW leeftijd betaal je dan alsnog forse lasten. Niet alleen het schijventarief van ong. 36%, maar ook ong. 5% ZVW premie en als het tegenzit (of meezit) 6% afbouw algemene heffingskorting. Best veel en een stuk meer dan mijn huidige marginale schijventarief.


[...]

Dan ga je er vanuit dat iedereen bij de opbouw in de 49,5% IB schijf valt. Wat niet het geval is.
Ik begon de discussie ook met:
Torgo schreef op zaterdag 29 augustus 2026 @ 22:04:
[...]
Zolang ik nog 49.5% terug kan krijgen is het echt een no brainer. Ondertussen wel heel veel opgebouwd door al vanaf 2010 maximaal in te leggen. Uiteindelijk als de pot teveel is kan je eerder beginnen met uitkeren. Of emigreren naar een land met lagere inkomstenbelasting :)
Als je het niet tegen 49.5% kan doen is het een ander verhaal, dat snap ik ook wel. En je andere punt is ook waar als je nu geen 49.5% betaald en het hebt over marginale belastingdruk. Ik heb het simpelweg over de use case bij een inkomen waarbij de 30K extra inleg volledig aftrekbaar is tegen 49.5%

  • assje
  • Registratie: Maart 2007
  • Nu online
Rubbergrover1 schreef op zondag 30 augustus 2026 @ 10:08:
Dan ga je er vanuit dat iedereen bij de opbouw in de 49,5% IB schijf valt. Wat niet het geval is.
Dat geldt al wel vanaf modaal. Ik denk dat er in dit topic meer mensen in het hogere tarief (56,1%) zitten dan lager dan 49,5% 50,6%

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • jeroenkb
  • Registratie: November 2020
  • Niet online
GG85 schreef op zondag 30 augustus 2026 @ 10:29:
[...]

Is dat zo? Je moet wel een heel goed pensioen hebben (of een heel stabiel salaris) om met een middelloonregeling echt goed uit te komen tov je laatstverdiende loon?
Deze opmerking intrigeerde me.

Op dit moment heb ik volgens Mijnpensioenoverzicht een te verwachten netto pensioen (voor wat het waard is gezien alle onzekerheden) dat maar 7% onder mijn huidige salaris ligt

Vind ik heel erg meevallen

  • assje
  • Registratie: Maart 2007
  • Nu online
jeroenkb schreef op zondag 30 augustus 2026 @ 10:50:
Op dit moment heb ik volgens Mijnpensioenoverzicht een te verwachten netto pensioen (voor wat het waard is gezien alle onzekerheden) dat maar 7% onder mijn huidige salaris ligt

Vind ik heel erg meevallen
Bij mij ongeveer 40% lager maar dat zegt nog niet alles, netto is het verschil al veel kleiner.

Edit; ah jij noemde netto.

[ Voor 4% gewijzigd door assje op 30-08-2026 10:55 ]

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • VidaR-9
  • Registratie: Februari 2012
  • Laatst online: 14:01
jeroenkb schreef op zondag 30 augustus 2026 @ 10:50:
[...]

Deze opmerking intrigeerde me.

Op dit moment heb ik volgens Mijnpensioenoverzicht een te verwachten netto pensioen (voor wat het waard is gezien alle onzekerheden) dat maar 7% onder mijn huidige salaris ligt

Vind ik heel erg meevallen
Maar 100 euro netto nu is "meer waard" dan 100 euro over X jaar?

  • GG85
  • Registratie: Januari 2002
  • Laatst online: 26-10 14:16

GG85

.......

Rubbergrover1 schreef op zondag 30 augustus 2026 @ 10:38:
[...]

Het laatst verdiende loon is niet relevant. Het gaat om de uitgaven. En juist omdat de opbouw van een pensioenregeling niet gerelateerd is aan je uitgaven, maar aan je inkomen, kan de jaarlijkse opbouw behoorlijk hoog zijn in verhouding tot je uitgaven. En kun je ook na een beperkt aantal opvouwjaren al een relatief hoog pensioen hebben opgebouwd.
Ok, in een ideale wereld zonder elke vorm van lifestyle inflatie etc.

Maar als ik zie hoe mijn leven veranderd is de afgelopen 10 jaar dan ben ik veel meer gaan verdienen (x 2,75) en zijn mijn uitgaven x 1,5 gegaan (normale inflatie en een beetje lifestyle inflatie).

Dus hoewel mijn inkomsten harder gaan dan mijn lifestyle inflatie vermoed ik dat mijn leven er over 10 jaar weer totaal anders uit ziet.

Een middelloon pensioen kan dan voor mij niet uit vermoed ik dus is het laatst verdiende loon tzt waarschijnlijk belangrijker dan de theorie doet vermoeden.

  • assje
  • Registratie: Maart 2007
  • Nu online
VidaR-9 schreef op zondag 30 augustus 2026 @ 10:55:
Maar 100 euro netto nu is "meer waard" dan 100 euro over X jaar?
Het hangt er vanaf waar je kijkt maar in de basis zijn deze bedragen geacht geindexeerd te zijn.

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • Torgo
  • Registratie: Oktober 2003
  • Laatst online: 15:06
jeroenkb schreef op zondag 30 augustus 2026 @ 10:50:
[...]

Deze opmerking intrigeerde me.

Op dit moment heb ik volgens Mijnpensioenoverzicht een te verwachten netto pensioen (voor wat het waard is gezien alle onzekerheden) dat maar 7% onder mijn huidige salaris ligt

Vind ik heel erg meevallen
Dit is toch niet relevant voor FIRE want dit gaat er vanuit dat je tot AOW doorwerkt en tot die tijd pensioen inleg blijft doen. Bereken het eens hoeveel pensioen je tekort komt als je wél FIRE’d. In mijn geval is de FIRE plan datum AOW - 17 jaar dus dan is het een ander verhaal.

Of bedoel je dat als je nu niets meer inlegt je pensioen (netto) maar 7% onder je huidige salaris ligt? Als dat het geval is heb je echt veel pensioen verzamelt of zit je al redelijk dicht tegen AOW leeftijd aan. 🙂

[ Voor 14% gewijzigd door Torgo op 30-08-2026 11:00 ]


  • GG85
  • Registratie: Januari 2002
  • Laatst online: 26-10 14:16

GG85

.......

jeroenkb schreef op zondag 30 augustus 2026 @ 10:50:
[...]

Deze opmerking intrigeerde me.

Op dit moment heb ik volgens Mijnpensioenoverzicht een te verwachten netto pensioen (voor wat het waard is gezien alle onzekerheden) dat maar 7% onder mijn huidige salaris ligt

Vind ik heel erg meevallen
Klopt, maar je salaris gaat waarschijnlijk nog best veel stijgen (zeker als je een paar x van werkgever wisselt). Je pensioen stijgt veel minder hard mee.

Zelf 10 jaar werkzaam leven bij PMT en PME gezeten (volgens mij heel gemiddelde regeling) en mijn opbouw daar nu (al tijdje gestopt) incl AOW is een stuk lager dan wat ik indertijd verdiende.

Met een stijgend salaris door de jaren heen gaat dat alleen maar verder uit de pas lopen. Heel goed als je dan je lifestyle inflatie beperkt weet te houden maar toch.

[ Voor 26% gewijzigd door GG85 op 30-08-2026 11:01 ]


  • VidaR-9
  • Registratie: Februari 2012
  • Laatst online: 14:01
assje schreef op zondag 30 augustus 2026 @ 10:56:
[...]


Het hangt er vanaf waar je kijkt maar in de basis zijn deze bedragen geacht geindexeerd te zijn.
In de zin van dat het overzicht is terugkerend naar netto vandaag de dag? Dat wist ik niet. Zou wel logisch zijn voor de begrijpelijkheid.
assje schreef op zondag 30 augustus 2026 @ 10:49:
[...]


Dat geldt al wel vanaf modaal. Ik denk dat er in dit topic meer mensen in het hogere tarief (56,1%) zitten dan lager dan 49,5% 50,6%
Dat is niet zo. De marginale heffing voor aftrek van lijfrenteptemies is namelijk lager dan de gewone marginale druk. Met een modaal inkomen is het voordeel van lijfrente aftrek dus een stuk lager dan 49,5%.
GG85 schreef op zondag 30 augustus 2026 @ 10:56:
[...]

Ok, in een ideale wereld zonder elke vorm van lifestyle inflatie etc.

Maar als ik zie hoe mijn leven veranderd is de afgelopen 10 jaar dan ben ik veel meer gaan verdienen (x 2,75) en zijn mijn uitgaven x 1,5 gegaan (normale inflatie en een beetje lifestyle inflatie).

Dus hoewel mijn inkomsten harder gaan dan mijn lifestyle inflatie vermoed ik dat mijn leven er over 10 jaar weer totaal anders uit ziet.

Een middelloon pensioen kan dan voor mij niet uit vermoed ik dus is het laatst verdiende loon tzt waarschijnlijk belangrijker dan de theorie doet vermoeden.
Volgens mij is bij veel mensen in dit topic juist de insteek dat de uitgaven niet blind meestijgen met de inkomsten. En dat het gat tussen uitgaven en inkomsten in de loop van de tijd flink kan groeien.

Maar los daarvan, uiteraard verschillen de uitgaven van persoon tot persoon. Kern is dat je voor je latere pensioen, of je latere gewenste inkomen, niet naar je huidige inkomen moet kijken, maar naar de uitgaven.

  • Torgo
  • Registratie: Oktober 2003
  • Laatst online: 15:06
Er is ook nog een andere wat meer bijzondere use case. De middelingsregeling is jammer genoeg afgeschaft. Door wat reserveringsruimte op te sparen (De maximale reserveringsruimte is € 42.753 in 2026) kan je dit gebruiken als je salaris door een eenmalige uitkering hoger uitvalt.

Voorbeeld: Mijn vrouw verdiend modaal maar wordt binnenkort ontslagen. Ze krijgt een royale vertrekvergoeding in 2027 waardoor haar salaris dat jaar veel hoger zal zijn dan gemiddeld. Een deel van de ontslagvergoeding zal worden gebruikt om haar jaarruimte+reserveringsruimte zoveel mogelijk te benutten.

  • assje
  • Registratie: Maart 2007
  • Nu online
Rubbergrover1 schreef op zondag 30 augustus 2026 @ 11:03:
Dat is niet zo. De marginale heffing voor aftrek van lijfrenteptemies is namelijk lager dan de gewone marginale druk. Met een modaal inkomen is het voordeel van lijfrente aftrek dus een stuk lager dan 49,5%.
Ah ja, hier hadden we het al eerder over gehad. Algemene heffingskorting doet mee maar de arbeidskorting niet.

Pas vanaf € 78.427 kom je op 49,5%

[ Voor 4% gewijzigd door assje op 30-08-2026 11:13 ]

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • stefxx
  • Registratie: Februari 2016
  • Laatst online: 15:08
Torgo schreef op zondag 30 augustus 2026 @ 09:40:
En zelfs als je het voor iets anders wil gebruiken en ineens wil laten uitkeren dan betaal je de inkomsten belasting (49.5) plus een boete rente van 20%.
Iedereen moet voor zichzelf maar uitrekenen wat het beste is. Maar denk wel dat het goed is om de regels volledig te begrijpen. Volgens mij dus:
  • Afkoop kan alleen bij 3de pijler. Afkoop 2de pijler is verboden.
  • Je moet de normale inkomstenbelasting betalen over het gehele bedrag
  • Je moet 20% revisierente betalen, wederom over het gehele bruto bedrag
  • Het is volgens de groene tabel, dus geen arbeidskorting en je moet er ook nog de zvw bijdrage over afdragen. Eventuele arbeidskorting over ander inkomen dat jaar zal ook snel verdampen.
  • Iedere andere korting of toeslag kun je dat jaar waarschijnlijk ook wel vergeten.
Als ik nog wat ben vergeten hoor ik het graag.
Torgo schreef op zondag 30 augustus 2026 @ 11:11:
Er is ook nog een andere wat meer bijzondere use case. De middelingsregeling is jammer genoeg afgeschaft. Door wat reserveringsruimte op te sparen (De maximale reserveringsruimte is € 42.753 in 2026) kan je dit gebruiken als je salaris door een eenmalige uitkering hoger uitvalt.

Voorbeeld: Mijn vrouw verdiend modaal maar wordt binnenkort ontslagen. Ze krijgt een royale vertrekvergoeding in 2027 waardoor haar salaris dat jaar veel hoger zal zijn dan gemiddeld. Een deel van de ontslagvergoeding zal worden gebruikt om jaarruimte+reserveringsruimte zoveel mogelijk te benutten.
Dat is zeker een goede tip.
(Uiteraard blijft het zaak om de voordelen en nadelen te bekijken en niet blind vol te storten.)

  • GG85
  • Registratie: Januari 2002
  • Laatst online: 26-10 14:16

GG85

.......

Rubbergrover1 schreef op zondag 30 augustus 2026 @ 11:09:
[...]

Volgens mij is bij veel mensen in dit topic juist de insteek dat de uitgaven niet blind meestijgen met de inkomsten. En dat het gat tussen uitgaven en inkomsten in de loop van de tijd flink kan groeien.
Klopt, dat is het verschil tussen de 2,75x inkomen en 1,7x uitgavensgroei in 10 jaar.

Mijn punt is dat, in mijn geval, ik me voorneem om niet teveel lifestyle inflatie te hebben maar in de praktijk dat in beperkte mate toch gebeurd bij een stijgend inkomen.

Ik probeer realistisch te zijn en mijn conclusie is dat ik met een middelloonpensioen waarschijnlijk niet uit zou komen.

Geef toch procentueel wat meer uit aan vakanties, een auto, uit eten, etc dan 10 jaar geleden en vermoed dat dit het geval zal blijven. Juist omdat mijn inkomen nog harder stijgt dan mijn persoonlijke (lifestyle) inflatie.

10 jaar geleden zette ik ~20% opzij voor FO. Nu is dat ~35% en daardoor is het (voor mij) juist lastiger om de lifestyle inflatie te beteugelen.

  • JURIST
  • Registratie: September 2014
  • Laatst online: 13:53
Torgo schreef op zondag 30 augustus 2026 @ 09:40:
[...]


(bijna) same here. Mijn werkgeverspensioen is heel karig, maar gelukkig wel een PPI. Het is volledig belegd en een eigen potje. Eerst was de werkgeversbijdrage maar zo’n 5K en inmiddels 8K maar dan blijft er nog zo’n (eerst 31k) 28K over om zelf te pensioenbeleggen en dat doe ik dan ook.

Ik snap de ‘we hebben genoeg pensioen dus we doen het niet’ insteek niet zo. Je kan toch nooit teveel hebben als je doel is zo vroeg mogelijk stoppen met werken? Als je genoeg hebt stop je en start je de uitkering, dan kan wanneer je wil.

En zelfs als je het voor iets anders wil gebruiken en ineens wil laten uitkeren dan betaal je de inkomsten belasting (49.5) plus een boete rente van 20%. Dus eigenlijk een capital gains tax van 20% want die 49.5 had je toch wel betaald. Onder de nieuwe box drie regels heb je die 20% na een paar jaar al betaald dus zelfs met dit scenario ben je onder de streek niet meer kwijt op de lange termijn.
Het scenario met revisierente is een noodoptie. Het kan als het echt nodig is, maar je probeert het te vermijden. Volgens mij kan dat vaak ook.

Het ene WG pensioenfonds waar ik zit kan gaan uitkeren vanaf 55, het andere vanaf 60. Maar als ik over enkele jaren stop met werken, kan ik ook eerst vrij box 3 vermogen gebruiken om van te leven en extra uitgaven te doen. En dat mag ook teruglopen, ik weet namelijk al dat er genoeg pensioenuitkering komt, het lang leven risico is dus al afgedekt.

Ik zie het probleem niet helemaal, tenzij ik echt heel veel wil gaan uitgeven in korte tijd. De box 3 vrijstelling die accumuleert is een belangrijke reden om substantieel in te leggen.

Verder wordt er trouwens ook nog gesproken over een bedrag ineens vanuit WG-pensioen om je vermogen mee aan te vullen (al zal dat vast pas vanaf de wettelijke pensioenleeftijd kunnen)

[ Voor 5% gewijzigd door JURIST op 30-08-2026 11:19 ]


  • Andrehj
  • Registratie: Juni 2002
  • Niet online
GG85 schreef op zondag 30 augustus 2026 @ 10:29:
Is dat zo? Je moet wel een heel goed pensioen hebben (of een heel stabiel salaris) om met een middelloonregeling echt goed uit te komen tov je laatstverdiende loon?

Ja, de meesten zullen mikken op geen hypotheek meer bij pensionering maar toch, een inkomensval is bijna gegarandeerd.
Wat nog meer helpt: Geen studerende kinderen meer tegen die tijd. Dat scheelt hier nog meer dan de hypotheek...

WP: ME PUHZ-SW75YAA + ERSD-VM2D + EV-WP-TWS-1W 300; AC: ME MXZ-2F42VF + 2x MSZ-LN25VGV; PV: 14.08 kWp O/W + SMA STP 8.0; Vent: Zehnder Q600 ERV + Ubbink AirExcellent.


  • GG85
  • Registratie: Januari 2002
  • Laatst online: 26-10 14:16

GG85

.......

snip: offtopic

[ Voor 127% gewijzigd door We Are Borg op 30-08-2026 19:18 ]


  • Corrit
  • Registratie: Januari 2007
  • Laatst online: 08:43
rube schreef op zaterdag 29 augustus 2026 @ 16:21:
[...]

Ook als je stopt met werken, kan je vermogen nog flink doorgroeien. Dat hangt natuurlijk af van de grootte van je portefeuille en hoe de markt zich ontwikkelt. De bekende 3-4% SWR-berekeningen zijn namelijk gebaseerd op een zeer kleine kans dat je vermogen opraakt. Daardoor is er juist ook een aanzienlijke kans dat je vermogen niet alleen in stand blijft, maar uiteindelijk veel groter wordt.
Ik zei het als grapje, maar ik zal er toch wat serieuzer op ingaan. :p

Ik heb absoluut geen 10 miljoen nodig. Met een kwart daarvan zou ik al meer geld hebben dan ik op een zinvolle wijze kan uitgeven (zonder dingen te doen die ik persoonlijk geldverspilling/onnodig vind).

Daarom zal ik ook absoluut niet langer doorsparen om te proberen om ooit zo’n bedrag te vergaren. Als ik nu 2,5 miljoen zou hebben zou ik morgen mijn baan opzeggen. Bij anderhalf miljoen waarschijnlijk ook al. De kans dat het dan ooit zou doorgroeien tot 10 miljoen terwijl je ook een deel uitkeert om van te leven is vrij klein.

En het realistische scenario is dat ik lekker doorspaar/beleg tot ik genoeg heb om rond mijn 60ste (of hopelijk nog wat eerder) te stoppen met werken en daarmee de periode tot de aow-leeftijd en pensioenuitkering ga overbruggen.

Tldr: de kans dat ik ooit op 10 miljoen vermogen uit ga komen schat ik op ongeveer 0%. :)

  • Hielko
  • Registratie: Januari 2000
  • Nu online
Corrit schreef op zondag 30 augustus 2026 @ 11:53:
[...]

Ik zei het als grapje, maar ik zal er toch wat serieuzer op ingaan. :p

Ik heb absoluut geen 10 miljoen nodig. Met een kwart daarvan zou ik al meer geld hebben dan ik op een zinvolle wijze kan uitgeven (zonder dingen te doen die ik persoonlijk geldverspilling/onnodig vind).

Daarom zal ik ook absoluut niet langer doorsparen om te proberen om ooit zo’n bedrag te vergaren. Als ik nu 2,5 miljoen zou hebben zou ik morgen mijn baan opzeggen. Bij anderhalf miljoen waarschijnlijk ook al. De kans dat het dan ooit zou doorgroeien tot 10 miljoen terwijl je ook een deel uitkeert om van te leven is vrij klein.

En het realistische scenario is dat ik lekker doorspaar/beleg tot ik genoeg heb om rond mijn 60ste (of hopelijk nog wat eerder) te stoppen met werken en daarmee de periode tot de aow-leeftijd en pensioenuitkering ga overbruggen.

Tldr: de kans dat ik ooit op 10 miljoen vermogen uit ga komen schat ik op ongeveer 0%. :)
Lange text, maar je gaat eigenlijk helemaal niet in op het punt dat @rube maakt. Wiskundig gezien is die kans namelijk helemaal niet ongeveer 0% als je uitgaven onder de SWR blijven...

  • jeroenkb
  • Registratie: November 2020
  • Niet online
Hielko schreef op zondag 30 augustus 2026 @ 12:05:
[...]

Lange text, maar je gaat eigenlijk helemaal niet in op het punt dat @rube maakt. Wiskundig gezien is die kans namelijk helemaal niet ongeveer 0% als je uitgaven onder de SWR blijven...
Wiskundig gezien is de kans van 30 keer rood in het casino achter elkaar ook niet 0.

In de praktische wereld is het defacto wel nul

  • Hielko
  • Registratie: Januari 2000
  • Nu online
jeroenkb schreef op zondag 30 augustus 2026 @ 12:07:
[...]

Wiskundig gezien is de kans van 30 keer rood in het casino achter elkaar ook niet 0.

In de praktische wereld is het defacto wel nul
Sorry hoor, maar het punt is juist dat die kans in de praktijk totaal niet in de buurt van de nul zit.

Even een hele snelle visualisatie voor je, als je start met 2.5 miljoen en 100K per jaar (geindexeerd) uitgeeft:

Afbeeldingslocatie: https://tweakers.net/i/QLPAtH4p2e26kBp2fbQiI4Ccirg=/800x/filters:strip_exif()/f/image/82Zd60GPaycQHfsXnjEeY0jK.png?f=fotoalbum_large

En dat is dus een 4% withdrawal rate, niet bepaald conservatief aangezien je een 5% failure rate hebt. Bij een daadwerkelijke SWR wordt die kans op 10 miljoen+ alleen maar groter...

  • jeroenkb
  • Registratie: November 2020
  • Niet online
Hielko schreef op zondag 30 augustus 2026 @ 12:21:
[...]

Sorry hoor, maar het punt is juist dat die kans in de praktijk totaal niet in de buurt van de nul zit.

Even een hele snelle visualisatie voor je, als je start met 2.5 miljoen en 100K per jaar (geindexeerd) uitgeeft:

[Afbeelding]

En dat is dus een 4% withdrawal rate, niet bepaald conservatief aangezien je een 5% failure rate hebt. Bij een daadwerkelijke SWR wordt die kans op 10 miljoen+ alleen maar groter...
Leuk, maar geef dan eens het percentage van de scenario's dat de 10 miljoen raakt. Dat zegt namelijk veel meer dan een hoop lijntjes

  • JURIST
  • Registratie: September 2014
  • Laatst online: 13:53
jeroenkb schreef op zondag 30 augustus 2026 @ 12:27:
[...]

Leuk, maar geef dan eens het percentage van de scenario's dat de 10 miljoen raakt. Dat zegt namelijk veel meer dan een hoop lijntjes
Even in het algemeen: de SWR is zo laag omdat die altijd moet werken zonder naar 0 te gaan, althans met 95%-100% zekerheid. De kans is daarmee gewoon groot dat je een minder groot bedrag opneemt dan eigenlijk zou kunnen en je portefeuille doorgroeit.

  • Corrit
  • Registratie: Januari 2007
  • Laatst online: 08:43
Hielko schreef op zondag 30 augustus 2026 @ 12:05:
[...]

Lange text, maar je gaat eigenlijk helemaal niet in op het punt dat @rube maakt. Wiskundig gezien is die kans namelijk helemaal niet ongeveer 0% als je uitgaven onder de SWR blijven...
Iets met spijkers en laag water...

Als ik nu 2,5 miljoen zou hebben dan zou het vermogen ná uitkeren leefgeld 6-7k/mnd en ná aftrek vermogensbelasting ongeveer 29 jaar lang 5% per jaar moeten groeien om op 10 miljoen uit te komen. En mocht m’n vermogen zo veel groter worden dan kan die leuke porsche er eigenlijk ook wel komen, of dat droomhuis. Dan heb ik liever het materiële goed dan die dikke bankrekening.

Er zijn best wat uitgaven die ik echt wel zou doen als ik een semi-onbeperkt vermogen had, maar waar ik ook echt prima zonder kan leven.

Anyway, aangezien ik nog lang niet op 2,5 miljoen zit is al het bovenstaande vrij irrelevant. :+

  • Delay
  • Registratie: Juli 2007
  • Laatst online: 13:56
assje schreef op zondag 30 augustus 2026 @ 09:43:
In mijn eerder gemaakte concept was de rol voor pijler 3 heel beperkt. Ik ga dit nog een keer updaten en in meer detail afwegen.
[Afbeelding]
Hoe komt het dat de uitkering uit peiler 2 zo constant is? Deze neemt toch door inflatie jaarlijks af?

  • mitsumark
  • Registratie: Juni 2009
  • Laatst online: 12:46
Hielko schreef op zondag 30 augustus 2026 @ 12:21:
[...]

Sorry hoor, maar het punt is juist dat die kans in de praktijk totaal niet in de buurt van de nul zit.

Even een hele snelle visualisatie voor je, als je start met 2.5 miljoen en 100K per jaar (geindexeerd) uitgeeft:

[Afbeelding]

En dat is dus een 4% withdrawal rate, niet bepaald conservatief aangezien je een 5% failure rate hebt. Bij een daadwerkelijke SWR wordt die kans op 10 miljoen+ alleen maar groter...
Op basis van welke aannames zijn deze lijntjes?
Ik heb het idee dat als je niet meer inlegt en van je vermogen moet leven, je defensief omgaat met je vermogen, wat mijn part 100% deposito's. Dan is de kans op 10M natuurlijk 0, maar de kans op negatief ook: de bandbreedte wordt veel kleiner.
Tenzij je natuurlijk wilt blijven dromen van een mogelijk scenario met een eigen eiland enzo. Als je je huidige lifestyle prima vindt, waarom dan (veel) risico nemen?

  • rube
  • Registratie: Juni 2006
  • Laatst online: 14:30
mitsumark schreef op zondag 30 augustus 2026 @ 12:53:
[...]
Op basis van welke aannames zijn deze lijntjes?
Ik heb het idee dat als je niet meer inlegt en van je vermogen moet leven, je defensief omgaat met je vermogen, wat mijn part 100% deposito's. Dan is de kans op 10M natuurlijk 0, maar de kans op negatief ook: de bandbreedte wordt veel kleiner.
Tenzij je natuurlijk wilt blijven dromen van een mogelijk scenario met een eigen eiland enzo. Als je je huidige lifestyle prima vindt, waarom dan (veel) risico nemen?
Het ligt aan je persoonlijke situatie, hoe lang je moet overbruggen e.d., maar 100% deposito's kan meer risico vormen dan 100% aandelen (bij eenzelfde swr).

  • IvoB2
  • Registratie: April 2019
  • Niet online
Corrit schreef op zondag 30 augustus 2026 @ 12:39:
Er zijn best wat uitgaven die ik echt wel zou doen als ik een semi-onbeperkt vermogen had, maar waar ik ook echt prima zonder kan leven.
Zal wel weer aan mij liggen maar van zo'n uitgangspunt begrijp ik maar weinig.
Wanneer je nu prima kan leven zonder een veel te duur huis (afhankelijk van je eigen wensen kan een "droomhuis" uiteraard ook heel betaalbaar zijn) of een Porsche uit de duurdere klasse (er zijn betere en goedkopere auto's te vinden dan dat) waarom zou je dat dan plots wel nodig hebben alleen maar omdat je budget het toelaat?
Het lijkt er dan alleen maar op dat je dat stiekem wel nodig vindt maar het (nog) niet kan veroorloven.

Wonend in Vlaanderen (BE)


  • rube
  • Registratie: Juni 2006
  • Laatst online: 14:30
IvoB2 schreef op zondag 30 augustus 2026 @ 13:00:
[...]

Zal wel weer aan mij liggen maar van zo'n uitgangspunt begrijp ik maar weinig.
Wanneer je nu prima kan leven zonder een veel te duur huis (afhankelijk van je eigen wensen kan een "droomhuis" uiteraard ook heel betaalbaar zijn) of een Porsche uit de duurdere klasse (er zijn betere en goedkopere auto's te vinden dan dat) waarom zou je dat dan plots wel nodig hebben alleen maar omdat je budget het toelaat?
Het lijkt er dan alleen maar op dat je dat stiekem wel nodig vindt maar het (nog) niet kan veroorloven.
Meer een verschil tussen eisen en (latente) wensen?

  • GG85
  • Registratie: Januari 2002
  • Laatst online: 26-10 14:16

GG85

.......

Hielko schreef op zondag 30 augustus 2026 @ 12:21:
[...]

Sorry hoor, maar het punt is juist dat die kans in de praktijk totaal niet in de buurt van de nul zit.

Even een hele snelle visualisatie voor je, als je start met 2.5 miljoen en 100K per jaar (geindexeerd) uitgeeft:

[Afbeelding]

En dat is dus een 4% withdrawal rate, niet bepaald conservatief aangezien je een 5% failure rate hebt. Bij een daadwerkelijke SWR wordt die kans op 10 miljoen+ alleen maar groter...
Heb je een linkje?

  • Hielko
  • Registratie: Januari 2000
  • Nu online
jeroenkb schreef op zondag 30 augustus 2026 @ 12:27:
[...]

Leuk, maar geef dan eens het percentage van de scenario's dat de 10 miljoen raakt. Dat zegt namelijk veel meer dan een hoop lijntjes
Misschien moet je zelf gewoon eens wat moeite doen. Jij komt met een absolute stelling zonder onderbouwing... je mag blij zijn dat ik je überhaupt op wijst dat je er faliekant naast zit.
Dit komt van firecalc.com, kan je allerlei verschillende aannames ingooien. Helaas wel vooral geschikt voor de US situatie, maar geloof niet dat iemand ergens een dergelijke gratis tool online heeft staan die helemaal geschikt is voor de Nederlandse situatie. Maar het gaat om het concept.

  • mitsumark
  • Registratie: Juni 2009
  • Laatst online: 12:46
IvoB2 schreef op zondag 30 augustus 2026 @ 13:00:
[...]

Zal wel weer aan mij liggen maar van zo'n uitgangspunt begrijp ik maar weinig.
Wanneer je nu prima kan leven zonder een veel te duur huis (afhankelijk van je eigen wensen kan een "droomhuis" uiteraard ook heel betaalbaar zijn) of een Porsche uit de duurdere klasse (er zijn betere en goedkopere auto's te vinden dan dat) waarom zou je dat dan plots wel nodig hebben alleen maar omdat je budget het toelaat?
Het lijkt er dan alleen maar op dat je dat stiekem wel nodig vindt maar het (nog) niet kan veroorloven.
Ik snap jouw uitgangspunt dan weer niet, je kunt toch altijd dromen hebben die buiten bereik liggen, ook met 10M en zelfs met 100M.
Het heeft dan ook niks te maken met "nodig", maar met een "what if".
Op een gegeven moment kun je gelukkig zijn met wat je hebt, maar dat abstracte getal dat alsmaar groter wordt op de bankrekening geeft je minder dan iets wat je kunt kopen.
Lean fire kan met een meevaller zomaar fat fire worden.
Of zoals de vaak gestelde vraag bij het winnen van grote bedragen: wat ga je met het geld doen? (als het opeens meezit)

  • Corrit
  • Registratie: Januari 2007
  • Laatst online: 08:43
IvoB2 schreef op zondag 30 augustus 2026 @ 13:00:
[...]

Zal wel weer aan mij liggen maar van zo'n uitgangspunt begrijp ik maar weinig.
Wanneer je nu prima kan leven zonder een veel te duur huis (afhankelijk van je eigen wensen kan een "droomhuis" uiteraard ook heel betaalbaar zijn) of een Porsche uit de duurdere klasse (er zijn betere en goedkopere auto's te vinden dan dat) waarom zou je dat dan plots wel nodig hebben alleen maar omdat je budget het toelaat?
Het lijkt er dan alleen maar op dat je dat stiekem wel nodig vindt maar het (nog) niet kan veroorloven.
Ik heb het ook zeker niet nodig! Het is dan letterlijk in de categorie “omdat het kan”. Toen we een nieuw huis kochten hebben we heel expliciet gekeken naar woningen in een prijsklasse waarbij we enigszins acceptabele maandlasten hebben. We hadden nog meer kunnen uitgeven aan een nóg duurdere woning maar de maandelijkse lasten die daar dan bij horen zijn het ons simpelweg niet waard. De keuzes die je maakt zijn afhankelijk van de (financiële) situatie waar je op dat moment in zit.

Ik neem toch ook aan dat jij nu andere beslissingen neemt dan 30 jaar geleden toen je wellicht wat minder te besteden had? En je hopelijk tevreden was met iets waar je nu misschien niet meer tevreden mee zou zijn?

Stel ik kom ooit wel in een situatie waarin er geld in overvloed is dan zijn er echt wel een paar zaken waar ik iets meer aan uit zou gaan geven. Ik zou er dan ook echt wel plezier aan beleven, maar het is niet alsof ik nu iets tekort kom.

  • Krisp
  • Registratie: Oktober 2004
  • Niet online
assje schreef op zondag 30 augustus 2026 @ 09:43:
[...]


Maar je hebt wel rekening te houden met de beperkingen/opties qua uitkering.

In mijn eerder gemaakte concept was de rol voor pijler 3 heel beperkt. Ik ga dit nog een keer updaten en in meer detail afwegen.
[Afbeelding]
Dank voor deze visualisatie, want het maakt voor mij heel inzichtelijk dat er in dit scenario ruimte is voor extra inleg in box 3. Die wordt ten minste gedefinieerd door de ruimte die je na 67 invult met vermogensonttrekking. Afgaande op deze uitgangspunten heb je 15 jaar + (0,5 * 35) = gemiddeld 32,5 jaar waarin je box 3 ontwijkt. Door box 3 (VAB) te ontwijken heb je daarmee grofweg een twee keer zo hoge uitkering, op voorwaarde dat je blijft doorbeleggen.
GG85 schreef op zondag 30 augustus 2026 @ 10:34:
[...]

Heb je voorbeelden? Ik heb me hier nog totaal niet in verdiept
O.a. OAKK en doelbeleggen (.nl) bieden deze producten aan.

Life is what happens to you, while you're busy making other plans (John Lennon)


  • IvoB2
  • Registratie: April 2019
  • Niet online
mitsumark schreef op zondag 30 augustus 2026 @ 13:15:
[...]
Ik snap jouw uitgangspunt dan weer niet, je kunt toch altijd dromen hebben die buiten bereik liggen, ook met 10M en zelfs met 100M.
Het heeft dan ook niks te maken met "nodig", maar met een "what if".
Op een gegeven moment kun je gelukkig zijn met wat je hebt, maar dat abstracte getal dat alsmaar groter wordt op de bankrekening geeft je minder dan iets wat je kunt kopen.
Lean fire kan met een meevaller zomaar fat fire worden.
Of zoals de vaak gestelde vraag bij het winnen van grote bedragen: wat ga je met het geld doen? (als het opeens meezit)
Dromen naar steeds meer mag maar moet niet.

Ik sta toch liever met de twee voeten op de grond dan liggen te dromen van "what if".
Om in het voorbeeld te blijven, het zou financieel voor mijn situatie geen enkel probleem zijn om een Porsche te kopen maar behoort gewoon niet tot mijn wensen.
En in mijn droomhuis woon ik sowieso al (waarschijnlijk omdat het komt dat een kast van een huis met tig personeel om het een beetje leefbaar te houden me ook totaal niets zegt).
Dat "abstracte" getal op je bankrekening kan je ook op een bepaald punt onder controle houden zonder steeds maar meer te kopen. Geef het bv. weg aan wie jij (en niet de overheid) denkt dat het (in je omgeving) beter kan gebruiken. Een heel eenvoudige methode om vanuit leanfire nooit fatfire te worden.
Geeft mij dan weer meer voldoening dan een nog groter huis of een Porsche om de status naar buiten toe te vergroten.

Echt geluk - mijn mening - is juist tevreden zijn met wat je al hebt en met wat er dan nog overblijft anderen die het meer nodig hebben een zetje te kunnen geven.

Geen idee wat ik zou doen met een winnend lot want ik speel nooit op de lotto.
Dan moet ik er ook geen onrealistische dromen aan gaan koppelen.

En ook niet meer nodig dan lean FIR (zie voorgaande).
(De ontbrekende "E" is geen typo maar eveneens een doelbewuste keuze).

Maar zoals eerder gesteld, dat uitgangspunt zal wel aan mij liggen.

[ Voor 3% gewijzigd door IvoB2 op 30-08-2026 13:42 ]

Wonend in Vlaanderen (BE)


  • Tazzios
  • Registratie: November 2001
  • Laatst online: 12:03

Tazzios

..

snip: nee dus

[ Voor 88% gewijzigd door We Are Borg op 30-08-2026 19:19 ]


  • IvoB2
  • Registratie: April 2019
  • Niet online
Corrit schreef op zondag 30 augustus 2026 @ 13:20:
Stel ik kom ooit wel in een situatie waarin er geld in overvloed is dan zijn er echt wel een paar zaken waar ik iets meer aan uit zou gaan geven. Ik zou er dan ook echt wel plezier aan beleven, maar het is niet alsof ik nu iets tekort kom.
Het punt is niet dat dit niet mag en ik begrijp best dat heel veel mensen zo redeneren.
Misschien ook een reden dat veel mensen er tegenwoordig - ondanks alle luxe in ons deel van de wereld - nog altijd zo ontevreden bijlopen? Dromen van steeds maar meer?

Maar dat is iets anders dat dit een uitgangspunt is voor iedereen (met genoeg geld).
Mijn inkomsten zijn nu al tig keer hoger dan mijn uitgaven (die de laatste vijftien jaar - gecorrigeerd door de inflatie maar dat doen de inkomsten ook - eigenlijk nauwelijks gestegen zijn) maar dat betekent niet dat ik daarom moet toegeven aan lifestyle inflation.
Ik kan dus echt niets bedenken waar ik nu voor mezelf significant meer aan zou uitgeven dan toen mijn spaarquota kleiner was.
De nieuwe flat die ik nu pas heb aangekocht (nog in aanbouw) is bv. grotendeels een fiscale successierechten constructie.
Een eigen auto heb ik al niet meer sinds 2018 en wanneer de salarisauto van mijn huidige partner uit beeld verdwijnt zal het een kleintje worden of als het meezit een deelauto. Al zeker geen eigen Porsche.

Wonend in Vlaanderen (BE)

Andrehj schreef op zondag 30 augustus 2026 @ 11:23:
[...]

Wat nog meer helpt: Geen studerende kinderen meer tegen die tijd. Dat scheelt hier nog meer dan de hypotheek...
Herkenbaar. Wij stoppen pas als de kinderen niet meer studeren en de hypotheek ook gestopt is. Als ik de kosten van de studerende kinderen en hypotheek niet meetel, zijn onze netto inkomsten ongeveer drie keer zo hoog als de uitgaven. We zouden dus toekunnen met een netto pensioen + AOW dat 1/3 van ons huidige inkomen is, maar gaan er vanuit dat we wel iets meer willen, dat we toch wat duurdere wensen hebben. Toch zit ons opgebouwd pensioen + AOW nu al ruim boven dat bedrag. Vandaar: kijk naar wat je uitgaven zijn, wat nodig is, en niet naar wat je inkomsten zijn.

  • assje
  • Registratie: Maart 2007
  • Nu online
Delay schreef op zondag 30 augustus 2026 @ 12:48:
Hoe komt het dat de uitkering uit peiler 2 zo constant is? Deze neemt toch door inflatie jaarlijks af?
Terecht punt, zeker voor pijler 3 maar ook voor pijler 2. Maar, ik weet ook nog niet wat voor product ik tegen die tijd aan ga kopen. Misschien wordt het wel een optie die deels belegd blijft.

Het is ook maar een versimpelde visualisatie hoog over.

Het maakt de pijler 3 overweging ook lastig, een beslissing maken over iets wat bepaald wordt door variabelen waarvan sommige nog decennia weg zijn.

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • assje
  • Registratie: Maart 2007
  • Nu online
Krisp schreef op zondag 30 augustus 2026 @ 13:26:
Dank voor deze visualisatie, want het maakt voor mij heel inzichtelijk dat er in dit scenario ruimte is voor extra inleg in box 3.
Inderdaad, in het plaatje met deze variabelen kan er nog wat meer in pijler 3. Was ook wel bewust zo gekozen om de verschillende componenten zichtbaar te houden.

Maar, het berust op allerlei aannames en onbekenden. Hoe lang door werken, hoe lang pensioen op blijven bouwen, ontwikkeling pensioenwaarde, rendement box 1 en het niveau uitgaven allemaal onbekend en aangenomen.

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]

Delay schreef op zondag 30 augustus 2026 @ 12:48:
[...]

Hoe komt het dat de uitkering uit peiler 2 zo constant is? Deze neemt toch door inflatie jaarlijks af?
Tenzij de pijler 2 uitkering geïndexeerd wordt.
Wat in het kader van wel of niet in een derde pijler product inleggen ook iets is om te bedenken, is dat als je geen ander inkomen hebt, je de hele algemene heffingskorting ook in mindering kunt brengen op de te betalen vermogensrendementsheffing. Dus in de RE fase kun je als stel zo een paar ton in box 3 hebben zonder dat je belasting hoeft te betalen (tot grofweg 20k inkomen uit vermogen).

  • Krisp
  • Registratie: Oktober 2004
  • Niet online
Rubbergrover1 schreef op zondag 30 augustus 2026 @ 15:53:
Wat in het kader van wel of niet in een derde pijler product inleggen ook iets is om te bedenken, is dat als je geen ander inkomen hebt, je de hele algemene heffingskorting ook in mindering kunt brengen op de te betalen vermogensrendementsheffing. Dus in de RE fase kun je als stel zo een paar ton in box 3 hebben zonder dat je belasting hoeft te betalen (tot grofweg 20k inkomen uit vermogen).
Dat zijn mooie oplossingen, maar er zijn hier niet veel mensen die maar met een paar ton aan vermogen stoppen met werken. Dat maakt daardoor weinig/geen verschil.

De nuance die sommigen in dit topic lijken te vergeten is dat je de derde pijler niet als enige oplossing in wilt zetten. Zoals @assje mooi laat zien is het een onderdeel in een grotere oplossing, waarbij alle pensioenpijlers een plek hebben. Als je dat inzicht hebt, kun je nadenken over de verhouding tussen de verschillende pijlers.

Op basis van mijn huidige inzichten is straks ±25% van ons benodigde inkomen gebaseerd op pijler 3 als wij de komende jaren blijven inleggen, de rest komt uit de overige pijlers (1, 2 en 4). Zijn de rendementen heel goed, houden we iets over. Zijn de rendementen slechter dan verwacht, werken we wat langer door en gebruiken we pijler 4 wat meer.

Life is what happens to you, while you're busy making other plans (John Lennon)


  • Torgo
  • Registratie: Oktober 2003
  • Laatst online: 15:06
@assje, Hoe heb jij in dit model de box 3 belasting gemodelleerd? Valt dit onder uitgaven?

  • R.van.M
  • Registratie: December 2009
  • Laatst online: 13:16
jeroenkb schreef op zondag 30 augustus 2026 @ 12:27:
[...]

Leuk, maar geef dan eens het percentage van de scenario's dat de 10 miljoen raakt. Dat zegt namelijk veel meer dan een hoop lijntjes
Het is natuurlijk geheel afhankelijk van je startkapitaal en WR. Als ik mijn situatie neem waarbij ik met een WR van 3,5% reken bij een 80/20 allocatie dan heb ik op basis van de historische gegevens in ruim 80% van de gevallen op t einde (als ik 100 ben) meer dan het dubbele (inflatie gecorrigeerd) en in ongeveer 12% van de gevallen het tienvoudige.

  • R.van.M
  • Registratie: December 2009
  • Laatst online: 13:16
Hielko schreef op zondag 30 augustus 2026 @ 13:13:
[...]

Misschien moet je zelf gewoon eens wat moeite doen. Jij komt met een absolute stelling zonder onderbouwing... je mag blij zijn dat ik je überhaupt op wijst dat je er faliekant naast zit.


[...]

Dit komt van firecalc.com, kan je allerlei verschillende aannames ingooien. Helaas wel vooral geschikt voor de US situatie, maar geloof niet dat iemand ergens een dergelijke gratis tool online heeft staan die helemaal geschikt is voor de Nederlandse situatie. Maar het gaat om het concept.
Ik gebruik https://ficalc.app/

Door met de kostenpercentages te spelen kun je de nederlandse VRH erin verrekenen. Ook AOW en pensioen moet je even omrekenen naar netto en dan kun je deze erin zetten.

Wat ik vooral goed vind aan deze tool dat je ook andere withdrawal strategien erin kan testen buiten de standaard 4% vast percentage

  • G83
  • Registratie: Januari 2021
  • Laatst online: 13:41

G83

Een andere heel goede tool is earlyretirementcalc.com


Daar heb je de huidige box 3 wetgeving en de voorlopig verwacht box3 per 2028(?) in zitten en kan je ook een variabele WR aangeven.

  • We Are Borg
  • Registratie: April 2000
  • Laatst online: 14:53

We Are Borg

Moderator Wonen & Mobiliteit / General Chat
Modbreak:Verzoek om vriendelijk en ontopic te reageren. Gooi geen olie op het vuur: maak dan een TR aan :)

  • Potatoman
  • Registratie: September 2000
  • Laatst online: 09:10

Potatoman

koniwa

Hielko schreef op zondag 30 augustus 2026 @ 12:21:
[...]

Sorry hoor, maar het punt is juist dat die kans in de praktijk totaal niet in de buurt van de nul zit.

Even een hele snelle visualisatie voor je, als je start met 2.5 miljoen en 100K per jaar (geindexeerd) uitgeeft:

[Afbeelding]

En dat is dus een 4% withdrawal rate, niet bepaald conservatief aangezien je een 5% failure rate hebt. Bij een daadwerkelijke SWR wordt die kans op 10 miljoen+ alleen maar groter...
Leuk om te zien dat wij ons nog steeds met dezelfde dingen bezighouden, want deze grafiek (of een zelfgetweakte variant ervan voor mijn omstandigheden) is precies waar ik mijn toekomstige met pensioen gaan op baseer :) (maar ws niet in Nederland, vermogensbelasting is niet te doen vergeleken met Engeland..)

The cyclographing developer


  • jerh
  • Registratie: Mei 2015
  • Laatst online: 26-10 23:30
IvoB2 schreef op zondag 30 augustus 2026 @ 13:39:
[...]

Het punt is niet dat dit niet mag en ik begrijp best dat heel veel mensen zo redeneren.
Misschien ook een reden dat veel mensen er tegenwoordig - ondanks alle luxe in ons deel van de wereld - nog altijd zo ontevreden bijlopen? Dromen van steeds maar meer?

Maar dat is iets anders dat dit een uitgangspunt is voor iedereen (met genoeg geld).
Mijn inkomsten zijn nu al tig keer hoger dan mijn uitgaven (die de laatste vijftien jaar - gecorrigeerd door de inflatie maar dat doen de inkomsten ook - eigenlijk nauwelijks gestegen zijn) maar dat betekent niet dat ik daarom moet toegeven aan lifestyle inflation.
Ik kan dus echt niets bedenken waar ik nu voor mezelf significant meer aan zou uitgeven dan toen mijn spaarquota kleiner was.
De nieuwe flat die ik nu pas heb aangekocht (nog in aanbouw) is bv. grotendeels een fiscale successierechten constructie.
Een eigen auto heb ik al niet meer sinds 2018 en wanneer de salarisauto van mijn huidige partner uit beeld verdwijnt zal het een kleintje worden of als het meezit een deelauto. Al zeker geen eigen Porsche.
komt wellicht omdat jij continue er mee bezig bent. Ik zie je het elke keer maar weer schrijven.

Mij interesseerd geld en fire niks meer. Ik ga het nooit meer opkrijgen en als ik dan iets wil kopen, maak ik me er ook niet druk over, ik koop het gewoon. En vaak datgene waar ik het beste gevoel bij heb. En dat is lang niet altijd prijsafhankelijk, maar in de praktijk betaal je voor kwaliteit meer.

  • IvoB2
  • Registratie: April 2019
  • Niet online
jerh schreef op zondag 30 augustus 2026 @ 22:16:
[...]

komt wellicht omdat jij continue er mee bezig bent. Ik zie je het elke keer maar weer schrijven.

Mij interesseerd geld en fire niks meer. Ik ga het nooit meer opkrijgen en als ik dan iets wil kopen, maak ik me er ook niet druk over, ik koop het gewoon. En vaak datgene waar ik het beste gevoel bij heb. En dat is lang niet altijd prijsafhankelijk, maar in de praktijk betaal je voor kwaliteit meer.
Kwaliteit verkiezen boven goedkopere non-kwaliteit is iets heel anders dan kopen om te kopen omdat het geld niet meer opgeraakt.
Minder kopen doch dan wel nog kwalitatief is geen tegenstelling maar kan even goed samengaan.
Mij heeft FIRE zelfs nooit geïnteresseerd omdat ik gewoon geen hekel had aan mijn werk en er dus ook nooit mee wou stoppen ook al was dat financieel geen enkel probleem.
Integendeel zelfs na de wettelijke pensioenleeftijd nog gewoon jaren mee doorgegaan.

Dit is een topic over financiële onafhankelijkheid wat betekent dat je niet meer hoeft te werken niet dat je dan zonodig moet stoppen met werken.

[ Voor 7% gewijzigd door IvoB2 op 31-08-2026 07:19 ]

Wonend in Vlaanderen (BE)


  • Tommie12
  • Registratie: Juni 2011
  • Laatst online: 06:37
IvoB2 schreef op maandag 31 augustus 2026 @ 07:18:
[...]

Kwaliteit verkiezen boven goedkopere non-kwaliteit is iets heel anders dan kopen om te kopen omdat het geld niet meer opgeraakt.
Minder kopen doch dan wel nog kwalitatief is geen tegenstelling maar kan even goed samengaan.
Mij heeft FIRE zelfs nooit geïnteresseerd omdat ik gewoon geen hekel had aan mijn werk en er dus ook nooit mee wou stoppen ook al was dat financieel geen enkel probleem.
Integendeel zelfs na de wettelijke pensioenleeftijd nog gewoon jaren mee doorgegaan.

Dit is een topic over financiële onafhankelijkheid wat betekent dat je niet meer hoeft te werken niet dat je dan zonodig moet stoppen met werken.
Dat hebben we nog al eens gelezen...

Sony A7 iv en wat recycled glas


  • Pr088
  • Registratie: Mei 2010
  • Nu online
IvoB2 schreef op woensdag 26 augustus 2026 @ 15:49:
[...]

Nou, ik hou ook niemand tegen wat dan ook tegen welke waarde mee te nemen in de beoordeling van de totale financiële positie.
Ik zal je raad in acht nemen.
Heb ik dan eensklaps een betere financiële positie (buiten de spreadsheet) en meer mogelijkheden?
En met welke waarde hou ik dan rekening? De bank schat het tussen de 480K en 800K.
Poeh! 480 of 800 is wel een groot verschil. In Nederland kun je voor enkele honderden euro's wel een marktwaardetaxatie laten doen door een onafhankelijke taxateur/makelaar. Kan dat in België ook? Die moet toch een betere schatting kunnen geven? Of heb jij bijzondere woning die weinig vergelijkingsmateriaal kent?

Jaren '30 woning | ZP: 16x 300Wp zuid, 8x 450Wp oost, 6x 450Wp west SolarEdge | Gasloos sinds 31 okt 2025 | WeHeat Blackbird P80 | EV: Corsa-E (2020) & ID.3 (2020)


  • Tommie12
  • Registratie: Juni 2011
  • Laatst online: 06:37
Pr088 schreef op maandag 31 augustus 2026 @ 08:42:
[...]

Poeh! 480 of 800 is wel een groot verschil. In Nederland kun je voor enkele honderden euro's wel een marktwaardetaxatie laten doen door een onafhankelijke taxateur/makelaar. Kan dat in België ook? Die moet toch een betere schatting kunnen geven? Of heb jij bijzondere woning die weinig vergelijkingsmateriaal kent?
Natuurlijk zijn er in België ook schatters, maar idd, dat kost een paar honderd euro.

Dus zo lang je geen concrete plannen hebt om iets te kopen of te verkopen doe je dat niet hé. Waarom ook.

Als verkoper laat je gewoon 2-3 makelaars eens langs komen en die vertellen dan wel voor welke prijs ze het zouden adverteren.

En als je koopt met hypotheek, dan eist de bank doorgaans een schatting om de quotiteit te bepalen. Als je 70% van de waarde leent of 90%, dan scheelt dat nogal in de interestvoet.

Maar een jaarlijke gecorrigeerde WOZ waarde, dat hebben we in België niet.

Sony A7 iv en wat recycled glas


  • IvoB2
  • Registratie: April 2019
  • Niet online
Pr088 schreef op maandag 31 augustus 2026 @ 08:42:
[...]

Poeh! 480 of 800 is wel een groot verschil. In Nederland kun je voor enkele honderden euro's wel een marktwaardetaxatie laten doen door een onafhankelijke taxateur/makelaar. Kan dat in België ook? Die moet toch een betere schatting kunnen geven? Of heb jij bijzondere woning die weinig vergelijkingsmateriaal kent?
Inderdaad groot verschil, ik hou er dan ook totaal geen rekening mee.
Waarschijnlijk is dat verschil te verklaren door de waarde bij "gedwongen verkoop door de bank" tot "wat een gek er toevallig voor wil geven".
Het is dan ook slechts een taxatie op "schriftelijke" parameters.
Je kan daarna een taxatie on site laten doen door makelaars je goed te laten schatten (en dat is gratis). Voor die volgende stap moet je immers ook je GSM nummer doorgeven. :henk
Maar gezien ik (nog) niet van plan ben te verkopen ga ik uiteraard me daar niet mee opzadelen om de lezers van dit topic te plezieren. :)

Maar zoals eerder aangegeven kan ik wat mijn situatie betreft beter rekening houden met alleen de grondwaarde (op basis van recente verkopen in de onmiddellijke omgeving) ipv de waarde van de verkoop van de woning. Je kan de bestaande woning beter afbreken en dan verkopen als twee bouwpercelen. Dan zit je al vlug in de range 800 tot 1000K.
Bouwgrond gaat uitsluitend over locatie en niet of de reeds bestaande woning aan de smaak en verwachtingen van de kopers voldoet.
En de grond (1ha30are, waarvan 30 are bouwgrond) heeft in Vlaanderen een relatieve toplocatie die voor die omvang steeds zeldzamer wordt.
Voorlopig dan ook geen incentive om te verkopen want ik kan zelf ook nergens beter zitten.

[ Voor 31% gewijzigd door IvoB2 op 31-08-2026 09:06 ]

Wonend in Vlaanderen (BE)

Krisp schreef op zondag 30 augustus 2026 @ 16:44:
[...]

Dat zijn mooie oplossingen, maar er zijn hier niet veel mensen die maar met een paar ton aan vermogen stoppen met werken. Dat maakt daardoor weinig/geen verschil.
Volgens mij zijn er best veel mensen met een zodanig pensioen dat het FO kapitaal niet nodig is voor de periode na de AOW leeftijd. Juist ook in de groep waarbij wel of niet extra in de derde pijler storten meer een optimalisatie-vraagstuk is in plaats van het opvullen van een pensioentekort. Een belangrijk deel van die groep zal het (overige) FO kapitaal daarom grotendeels gebruiken voor het "opeten" tot de AOW leeftijd. Waarbij het kapitaal tussen de RE-datum en de AOW datum vaak langzaam maar zeker zal slinken.

In die context is het goed om er rekening mee te houden dat:
1. Als inkomen uit vermogen je enige inkomen is, de totale belasting in verhouding tot je vermogen misschien kleiner is dan je denkt;
2. Als je je vermogen grotendeels wil 'opeten' tot je AOW datum, je op een gegeven moment, een paar jaar voor de AOW leeftijd (hoeveel hangt af van je eigen situatie en wensen), waarschijnlijk in de situatie komt dat je na aftrek van vrijstelling en heffingskortingen helemaal geen belasting meer hoeft te betalen.

Met dat in het achterhoofd kun je wellicht ook de lijfrente/pensioenuitkeringen zodanig tweaken, met eerder laten ingaan, dat de berekende belasting over die uitkering ook nog (grotendeels) binnen de heffingskortingen vallen. En je niet of nauwelijks belasting hoeft te betalen.

Anders gezegd, is je plan om tussen RE datum en AOW datum je vermogen grotendeels op te eten, denk dan vooral ook na over de mogelijkheid om je pensioeningang (deels) te vervroegen. Omdat dat misschien financieel flink gunstiger kan uitvallen.

  • Menesis
  • Registratie: April 2004
  • Laatst online: 25-10 19:48
Zeg dat je prima woont en geen leningen/hypotheek meer hebt. Nu heb ik 100k, en kan tot 500k geld lenen. Uitgaven zijn zo'n 2000-2500 euro per maand.

Hoe slim/dom zou het zijn om dat met, zeg de helft te doen en dat 250k in een indexfonds te steken en dan zo te zien hoe het verloopt?

  • Tommie12
  • Registratie: Juni 2011
  • Laatst online: 06:37
Menesis schreef op maandag 31 augustus 2026 @ 10:26:
Zeg dat je prima woont en geen leningen/hypotheek meer hebt. Nu heb ik 100k, en kan tot 500k geld lenen. Uitgaven zijn zo'n 2000-2500 euro per maand.

Hoe slim/dom zou het zijn om dat met, zeg de helft te doen en dat in een indexfonds te steken en dan zo te zien hoe het verloopt?
Ik snap hem niet... Wat wil je halveren? Wat wil je lenen en investeren?

Sony A7 iv en wat recycled glas


  • Menesis
  • Registratie: April 2004
  • Laatst online: 25-10 19:48
Tommie12 schreef op maandag 31 augustus 2026 @ 10:27:
[...]

Ik snap hem niet... Wat wil je halveren? Wat wil je lenen en investeren?
250k lenen en investeren, en dan evt 250k als een backup om te investeren als de beurs onderuit gaat.

  • assje
  • Registratie: Maart 2007
  • Nu online
Torgo schreef op zondag 30 augustus 2026 @ 17:49:
@assje, Hoe heb jij in dit model de box 3 belasting gemodelleerd? Valt dit onder uitgaven?
Het is geen model, alleen een visualisatie. Input is uitgaven per jaar, aanvang en niveau uitkering van de pijlers. Resterende gap wordt gevuld met ontrekking uit vermogen; output dus totaal benodigde ontrekking.

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • Tommie12
  • Registratie: Juni 2011
  • Laatst online: 06:37
Menesis schreef op maandag 31 augustus 2026 @ 10:28:
[...]

250k lenen en investeren, en dan evt 250k als een backup om te investeren als de beurs onderuit gaat.
Ben daar geen fan van, interesten zijn hoog, en je wil duidelijk de markt timen... Meestal lukt dat niet. Ik zou gewoon sparen en elke maand inleggen en blijven inleggen.

Er kan ook een effect komen van de VRH op je belegd geld, dat legt de drempel om er echt winst uit te halen een stukje hoger.

Sony A7 iv en wat recycled glas

Pagina: 1 ... 350 ... 357 Laatste

Let op:
Zie Vermogensrendementsheffing 2.0 - 1 jan 2022 voor de discussie over vrh

Dit is niet het topic voor inhoudelijke bespreking van specifieke beleggingen/investeringen, beleggingsstrategieën, en behaalde rendementen.

Daarnaast: let er aub op dat er niet teveel afgedwaald wordt.