

Dat denk ik ook en precies zoals je omschrijft kan het ook. Zo zou je toch prima maximaal gebruik kunnen maken van je jaarruimte en Box 3 vrijstelling, ook als daarna je in 49,5% valt?Rubbergrover1 schreef op maandag 31 augustus 2026 @ 09:59:
[...]
Volgens mij zijn er best veel mensen met een zodanig pensioen dat het FO kapitaal niet nodig is voor de periode na de AOW leeftijd. Juist ook in de groep waarbij wel of niet extra in de derde pijler storten meer een optimalisatie-vraagstuk is in plaats van het opvullen van een pensioentekort. Een belangrijk deel van die groep zal het (overige) FO kapitaal daarom grotendeels gebruiken voor het "opeten" tot de AOW leeftijd. Waarbij het kapitaal tussen de RE-datum en de AOW datum vaak langzaam maar zeker zal slinken.
In die context is het goed om er rekening mee te houden dat:
1. Als inkomen uit vermogen je enige inkomen is, de totale belasting in verhouding tot je vermogen misschien kleiner is dan je denkt;
2. Als je je vermogen grotendeels wil 'opeten' tot je AOW datum, je op een gegeven moment, een paar jaar voor de AOW leeftijd (hoeveel hangt af van je eigen situatie en wensen), waarschijnlijk in de situatie komt dat je na aftrek van vrijstelling en heffingskortingen helemaal geen belasting meer hoeft te betalen.
Met dat in het achterhoofd kun je wellicht ook de lijfrente/pensioenuitkeringen zodanig tweaken, met eerder laten ingaan, dat de berekende belasting over die uitkering ook nog (grotendeels) binnen de heffingskortingen vallen. En je niet of nauwelijks belasting hoeft te betalen.
Anders gezegd, is je plan om tussen RE datum en AOW datum je vermogen grotendeels op te eten, denk dan vooral ook na over de mogelijkheid om je pensioeningang (deels) te vervroegen. Omdat dat misschien financieel flink gunstiger kan uitvallen.
- rube
- Registratie: Juni 2006
- Laatst online: 07:22
Je hebt het over je spaargeld en uitgaven, maar wat zijn je inkomsten? Dat zegt meer over hoe snel/langzaam je een eventueel verlies weer kunt "repareren".Menesis schreef op maandag 31 augustus 2026 @ 10:26:
Zeg dat je prima woont en geen leningen/hypotheek meer hebt. Nu heb ik 100k, en kan tot 500k geld lenen. Uitgaven zijn zo'n 2000-2500 euro per maand.
Slim als het goed gaat, dom als het niet goed gaatHoe slim/dom zou het zijn om dat met, zeg de helft te doen en dat 250k in een indexfonds te steken en dan zo te zien hoe het verloopt?

Wat @Tommie12 ook aanhaalt: wat is de rente die je gaat betaald? ~4%? Belegging en lening vallen in box 3, netto ca 1,2% VRH (als je 6% of meer rendement maakt).
Hou je bij 8% rendement van de ETF uiteindelijk 2,8% netto aan over.
Dat zou mij persoonlijk te weinig zijn voor het risico, de volatiliteit, dat je de komende 10 jaar geen 8% en wellicht wel helemaal geen rendement maakt.
Bovendien, als je nog nooit met zulke grote bedragen heb belegd, dan weet je nog niet hoe je gaat reageren als het een keer 30% naar beneden gaat en je na 4 jaar nog steeds op verlies staat.

Let er op dat dit mogelijk gaan veranderen. Onder de nieuwe Wet toekomst pensioenen (Wtp) mag je ouderdomspensioen op zijn vroegst 10 jaar voor je AOW-leeftijd ingaan.JURIST schreef op zondag 30 augustus 2026 @ 11:17:
[...]
Het ene WG pensioenfonds waar ik zit kan gaan uitkeren vanaf 55, het andere vanaf 60.
Zijn spaties in de aanbieding ofzo? www.spatiegebruik.nl

De reden dat ik het vroeg is dat je je uitgaven alleen aanpast op basis van weg vallen van BSO en hypotheek maar als de VRH onderdeel is van de uitgaven en je inteert op je vermogen zou ik verwachten dat je uitgaven jaar op jaar dalen als je op je vermogen inteert. (of omgekeerd als je vermogen groeit)assje schreef op maandag 31 augustus 2026 @ 10:30:
[...]
Het is geen model, alleen een visualisatie. Input is uitgaven per jaar, aanvang en niveau uitkering van de pijlers. Resterende gap wordt gevuld met ontrekking uit vermogen; output dus totaal benodigde ontrekking.
Stel op jaar 1 heb je 1M vermogen met een rendement van 6% is 60.000 winst maal 0.38 VRH belasting is een uitgave van 22.800 EUR. Zit dat bij je uitgaven of niet?
[ Voor 11% gewijzigd door Torgo op 31-08-2026 13:20 ]
- Tommie12
- Registratie: Juni 2011
- Laatst online: 21:47

Ofwel maak je het inkomen lager, ofwel tel je het bij je uitgaven, maar verwaarloosbaar is het niet.Torgo schreef op maandag 31 augustus 2026 @ 13:17:
[...]
De reden dat ik het vroeg is dat je je uitgaven alleen aanpast op basis van weg vallen van BSO en hypotheek maar als de VRH onderdeel is van de uitgaven en je inteert op je vermogen zou ik verwachten dat je uitgaven jaar op jaar dalen als je op je vermogen inteert. (of omgekeerd als je vermogen groeit)
Stel op jaar 1 heb je 1M vermogen met een rendement van 6% is 60.000 winst maal 0.38 VRH belasting is een uitgave van 22.800 EUR. Zit dat bij je uitgaven of niet?
En als je niet wil interen op je vermogen, dan moet je de inflatie bij houden, en de eerste 2-3% van je inkomsten bij je kapitaal tellen.
Sony A7 iv en wat recycled glas
- JURIST
- Registratie: September 2014
- Laatst online: 25-10 11:21
Geen heropening van de box 3 discussie, maar wel relevant hier: een jaartje uitstel (2029?) lijkt met nieuw vooruitschuiven bijna onvermijdelijk: https://nos.nl/artikel/2629305-onduidelijkheid-over-box-3-blijft-coalitie-wil-wetsvoorstel-vooruitschuiven
- psychodude
- Registratie: Maart 2008
- Laatst online: 07:22

Ik verwacht eigenlijk nog wel verder weg, gezien de coalitie te kennen heeft gegeven direct voor een definitieve oplossing te willen gaan. Waarbij dit niet enkel door wetgeving bepaald wordt, maar de techniek ook ontwikkeld dient te worden.JURIST schreef op dinsdag 1 september 2026 @ 21:14:
Geen heropening van de box 3 discussie, maar wel relevant hier: een jaartje uitstel (2029?) lijkt met nieuw vooruitschuiven bijna onvermijdelijk: https://nos.nl/artikel/2629305-onduidelijkheid-over-box-3-blijft-coalitie-wil-wetsvoorstel-vooruitschuiven

Dan blijven we nog de huidige systematiek houden met tegenbewijsregeling? Dat zou prima zijn de komende jaren. Ben blij dat ik niet direct ben gaan kijken naar box 2.JURIST schreef op dinsdag 1 september 2026 @ 21:14:
Geen heropening van de box 3 discussie, maar wel relevant hier: een jaartje uitstel (2029?) lijkt met nieuw vooruitschuiven bijna onvermijdelijk: https://nos.nl/artikel/2629305-onduidelijkheid-over-box-3-blijft-coalitie-wil-wetsvoorstel-vooruitschuiven

Dit sheetje deed niets meer dan berekenen hoeveel er uit vermogen ontrokken moest worden per periode en totaal.Tommie12 schreef op maandag 31 augustus 2026 @ 14:30:
Ofwel maak je het inkomen lager, ofwel tel je het bij je uitgaven, maar verwaarloosbaar is het niet.
En als je niet wil interen op je vermogen, dan moet je de inflatie bij houden, en de eerste 2-3% van je inkomsten bij je kapitaal tellen.
Hoeveel vermogen er ingelegd en opgebouwd moet worden is dan weer een vraagstuk op zich. Ik reken VRH niet als kosten maar reken gewoon met netto rendement (na VRH en inflatie).
“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]
Goed nieuws maar ook een verhoging van de inkomsten belasting voor de hogere inkomens. Nog even kijken dus hoe het totaalplaatje uitpakt. 🙂JURIST schreef op dinsdag 1 september 2026 @ 21:14:
Geen heropening van de box 3 discussie, maar wel relevant hier: een jaartje uitstel (2029?) lijkt met nieuw vooruitschuiven bijna onvermijdelijk: https://nos.nl/artikel/2629305-onduidelijkheid-over-box-3-blijft-coalitie-wil-wetsvoorstel-vooruitschuiven
- Rubbergrover1
- Registratie: Maart 2020
- Nu online
Dan zullen ze nog een paar jaar extra naar oplossingen moeten zoeken voor de ontbrekende miljarden. Of dat nou goed nieuws is, is de vraag.Torgo schreef op woensdag 2 september 2026 @ 08:30:
[...]
Goed nieuws maar ook een verhoging van de inkomsten belasting voor de hogere inkomens. Nog even kijken dus hoe het totaalplaatje uitpakt. 🙂
- rube
- Registratie: Juni 2006
- Laatst online: 07:22
Tja, het zal op individueel niveau verschillen of dat goed nieuws is. Voor meeste Nederlanders in dit topic denk ik wel, voor de samenleving als geheel is een dergelijk zwabberend beleid natuurlijk dramatisch. Dat afgezien van de discussie wat goed en/of eerlijk zou zijn.Rubbergrover1 schreef op woensdag 2 september 2026 @ 09:02:
[...]
...Of dat nou goed nieuws is, is de vraag.
- Tommie12
- Registratie: Juni 2011
- Laatst online: 21:47
Is het voorstel al gestemd? Met dit minderheidskabinet is het toch hoogst onzeker of de voorstellen het halen?rube schreef op woensdag 2 september 2026 @ 09:26:
[...]
Tja, het zal op individueel niveau verschillen of dat goed nieuws is. Voor meeste Nederlanders in dit topic denk ik wel, voor de samenleving als geheel is een dergelijk zwabberend beleid natuurlijk dramatisch. Dat afgezien van de discussie wat goed en/of eerlijk zou zijn.
In België beginnen ze nu aan een besparingsronde van 10 miljard... dat is bijna 1000€ voor elke belg, dus de kans dat je daar niks van gaat voelen is klein. Maar met een overheidsbeslag van 50% zal de hoofdmoot toch moeten komen van besparen ipv extra belasten... Nu ja, die besparingen gaan we ook voelen hé.
Ik ga een tax voorstellen van 1000€ op elke caravan die het land door rijdt. Dat gaat mij niet raken
.
Sony A7 iv en wat recycled glas
- rube
- Registratie: Juni 2006
- Laatst online: 07:22
Het wetsvoorstel dat in eerste instantie door de 2de kamer was goedgekeurd, moest nog door de 1ste kamer. Daar was niet voldoende steun voor en uit aanpassingen zijn ze niet gekomen.Tommie12 schreef op woensdag 2 september 2026 @ 09:34:
[...]
Is het voorstel al gestemd? Met dit minderheidskabinet is het toch hoogst onzeker of de voorstellen het halen?
De situatie is nu dat het wetsvoorstel teruggetrokken gaat worden. Op dit moment is er dus geen nieuw voorstel en blijft de huidige situatie dus voortduren tot er overeenstemming is over een nieuw voorstel. Dat betekend dus uitstel, minimaal 1 jaar, wellicht langer, denkend aan hoe lang dit dossier al loopt.
- rube
- Registratie: Juni 2006
- Laatst online: 07:22
Misschien bezuinigen op de wegen?Tommie12 schreef op woensdag 2 september 2026 @ 09:34:
[...]
Nu ja, die besparingen gaan we ook voelen hé.
Dan kun "ze" mooi zeggen dat ze dat geld gaan gebruiken om toch iets aan de wegen te doenIk ga een tax voorstellen van 1000€ op elke caravan die het land door rijdt. Dat gaat mij niet raken

- Rubbergrover1
- Registratie: Maart 2020
- Nu online
Dat is dus het punt, lagere belastingen klinkt misschien fijn, maar als dat betekent bezuinigen op bijvoorbeeld zorg, dan kan het zijn dat dat toch wel pijn doet. Het gaat wat off-topic om hier een politieke discussie van te maken, maar ik zou het daarom niet zomaar als 'goed nieuws' bestempelen.Tommie12 schreef op woensdag 2 september 2026 @ 09:34:
[...]
In België beginnen ze nu aan een besparingsronde van 10 miljard... dat is bijna 1000€ voor elke belg, dus de kans dat je daar niks van gaat voelen is klein. Maar met een overheidsbeslag van 50% zal de hoofdmoot toch moeten komen van besparen ipv extra belasten... Nu ja, die besparingen gaan we ook voelen hé.
- tajigox
- Registratie: Augustus 2026
- Laatst online: 10-09 20:59
Hier in Nederland zijn er straks vanzelf ook strenge bezuinigingen nodig. De rente op de staatsschuld is gestegen van 5 miljard naar 10 miljard en gaat voor de komende 10 jaar richting de 30 miljard. Dat is 20 miljard dat ergens vandaan moet komen. Dus zo 1200 per inwoner per jaar.
Het lijkt erop dat we de komende 10 jaar de rekening gepresenteerd krijgen van de kredietcrisis met de daaropvolgende euro-crisis en daarboven nog de corona-rekening.
Het lijkt erop dat we de komende 10 jaar de rekening gepresenteerd krijgen van de kredietcrisis met de daaropvolgende euro-crisis en daarboven nog de corona-rekening.
[ Voor 22% gewijzigd door tajigox op 02-09-2026 13:26 ]
- Tommie12
- Registratie: Juni 2011
- Laatst online: 21:47
En daar komt nu een 'gascrisis' bij. Er wordt al geroepen dat de BTW op gas zeker niet omhoog mag, en dat accijnzen naar beneden moeten om de brandstoffen voor de hardwerkenden betaalbaar te houden.tajigox schreef op woensdag 2 september 2026 @ 13:22:
Hier in Nederland zijn er straks vanzelf ook strenge bezuinigingen nodig. De rente op de staatsschuld is gestegen van 5 miljard naar 10 miljard en gaat voor de komende 10 jaar richting de 30 miljard. Dat is 20 miljard dat ergens vandaan moet komen. Dus zo 1200 per inwoner per jaar.
Het lijkt erop dat we de komende 10 jaar de rekening gepresenteerd krijgen van de kredietcrisis met de daaropvolgende euro-crisis en daarboven nog de corona-rekening.
Maar in NL is er toch nog gas in Groningen dacht ik....
Maar even serieus: door de oplopende rentes en energieprijzen zie ik de inflatie ook weer stijgen, en dat moet je mee nemen in je berekeningen. Oudere obligaties (met nog wat jaren looptijd) worden gedumpt en staan nu onder pari. Het toont nog eens aan dat aandelen (al dan niet via ETF's) zowat de enigste beleggingen zijn die je een kans geven om de inflatie bij te houden. Vastgoed is een andere mogelijkheid, maar dat is werk en wordt ook zwaarder belast.
[ Voor 22% gewijzigd door Tommie12 op 02-09-2026 13:59 ]
Sony A7 iv en wat recycled glas
- Oilman
- Registratie: December 2012
- Laatst online: 06:58
Ik snap je redenatie niet echt. De relatieve staatsschuld is de laatste 10 jaar alleen maar kleiner geworden. Natuurlijk kost het geld met een oplopende rente, maar elders is die pijn er al veel eerder:tajigox schreef op woensdag 2 september 2026 @ 13:22:
Hier in Nederland zijn er straks vanzelf ook strenge bezuinigingen nodig. De rente op de staatsschuld is gestegen van 5 miljard naar 10 miljard en gaat voor de komende 10 jaar richting de 30 miljard. Dat is 20 miljard dat ergens vandaan moet komen. Dus zo 1200 per inwoner per jaar.
Het lijkt erop dat we de komende 10 jaar de rekening gepresenteerd krijgen van de kredietcrisis met de daaropvolgende euro-crisis en daarboven nog de corona-rekening.
| Land | Staatsschuld (% van bbp) | Binnen EU-norm (≤ 60%)? |
|---|---|---|
| Estland | 24,1% | Ja |
| Luxemburg | 26,5% | Ja |
| Denemarken | 27,9% | Ja |
| Bulgarije | 29,9% | Ja |
| Ierland | 32,9% | Ja |
| Zweden | 35,1% | Ja |
| Litouwen | 39,5% | Ja |
| Tsjechië | 44,3% | Ja |
| Nederland | 44,4% | Ja |
| Malta | 46,4% | Ja |
| Letland | 46,9% | Ja |
| Cyprus | 55,0% | Ja |
| Kroatië | 56,3% | Ja |
| Roemenië | 59,3% | Ja |
| Polen | 59,7% | Ja |
| Slowakije | 61,4% | Nee |
| Duitsland | 63,5% | Nee |
| Slovenië | 65,7% | Nee |
| Hongarije | 74,6% | Nee |
| Oostenrijk | 81,5% | Nee |
| Finland | 88,5% | Nee |
| Portugal | 89,7% | Nee |
| Spanje | 100,7% | Nee |
| België | 107,9% | Nee |
| Frankrijk | 115,6% | Nee |
| Italië | 137,1% | Nee |
| Griekenland | 146,1% | Nee |
En dan staat de US inmiddels al boven de 120% incl door AI opgeblazen BBP. En ook de UK doet stevig mee met 94% en rente percentages die fors hoger zijn dan wat de Nederlandse staat betaald.
- Rubbergrover1
- Registratie: Maart 2020
- Nu online
Die 20 miljard is ongeveer 5% van de totale overheidsinkomsten aan belastingen en premies. Dat is met gemak te betalen vanuit de groei in inkomsten als gevolg van inflatie en economische groei.tajigox schreef op woensdag 2 september 2026 @ 13:22:
Hier in Nederland zijn er straks vanzelf ook strenge bezuinigingen nodig. De rente op de staatsschuld is gestegen van 5 miljard naar 10 miljard en gaat voor de komende 10 jaar richting de 30 miljard. Dat is 20 miljard dat ergens vandaan moet komen. Dus zo 1200 per inwoner per jaar.
Het lijkt erop dat we de komende 10 jaar de rekening gepresenteerd krijgen van de kredietcrisis met de daaropvolgende euro-crisis en daarboven nog de corona-rekening.
Uiteraard groeien de kosten voor andere uitgaven ook mee, maar het is niet dat we nu ineens geen cent meer te makken hebben.
- Rubbergrover1
- Registratie: Maart 2020
- Nu online
Misschien een gekke vraag, maar kun je de premie voor een lijfrente/banksparen eigenlijk ook van het box 3 inkomen aftrekken?
Als je niet in de hoogste schijf van box 1 valt, dan verschillen die belastingtarieven niet zo veel. Ik kan mij voorstellen dat, ook als je je FO vermogen tot je aow datum wil 'opeten', je de eerste jaren van RE nog wel eens een hoog inkomen uit vermogen kunt hebben, als de rendementen meezitten. Als dat inkomen boven de ongeveer 30k p.p. komt, dan gaat het ten koste van je algemene heffingskorting. Dat kost bovenop het schijventarief nog eens ruim 6%. Ik kan me voorstellen dat het dan gunstig zou kunnen uitpakken als je dat inkomen kunt verlagen met een storting in een derde pijler product en het voordeel op die manier relatief groot kan zijn.
Maar dat werkt dus alleen als je die storingen mag aftrekken van het box 3 inkomen.
Dat kan niet. En als je geen box 1 inkomen hebt, heb je ook geen jaarruimte dus het kan dubbel niet 🙂Rubbergrover1 schreef op woensdag 2 september 2026 @ 17:31:
Misschien een gekke vraag, maar kun je de premie voor een lijfrente/banksparen eigenlijk ook van het box 3 inkomen aftrekken?
- Sport_Life
- Registratie: Mei 2002
- Nu online
Solvitur ambulando
Dan blijft er geen weg meer over in België.
PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25
- rube
- Registratie: Juni 2006
- Laatst online: 07:22
Damn, de /s vergeten.Sport_Life schreef op woensdag 2 september 2026 @ 18:14:
[...]
Dan blijft er geen weg meer over in België.
- ewrz
- Registratie: September 2025
- Laatst online: 25-10 19:41
Nederland doet het best goed maar omdat we in de Euro zitten gaat de hoge staatsschuld van andere landen ook in Nederland merkbaar zijn, zij het door hogere belastingen of hogere inflatie.Oilman schreef op woensdag 2 september 2026 @ 15:01:
[...]
Ik snap je redenatie niet echt. De relatieve staatsschuld is de laatste 10 jaar alleen maar kleiner geworden. Natuurlijk kost het geld met een oplopende rente, maar elders is die pijn er al veel eerder:Bron: https://www.raisin.com/nl-nl/economie/staatsschuld/
Land Staatsschuld (% van bbp) Binnen EU-norm (≤ 60%)? Estland 24,1% Ja Luxemburg 26,5% Ja Denemarken 27,9% Ja Bulgarije 29,9% Ja Ierland 32,9% Ja Zweden 35,1% Ja Litouwen 39,5% Ja Tsjechië 44,3% Ja Nederland 44,4% Ja Malta 46,4% Ja Letland 46,9% Ja Cyprus 55,0% Ja Kroatië 56,3% Ja Roemenië 59,3% Ja Polen 59,7% Ja Slowakije 61,4% Nee Duitsland 63,5% Nee Slovenië 65,7% Nee Hongarije 74,6% Nee Oostenrijk 81,5% Nee Finland 88,5% Nee Portugal 89,7% Nee Spanje 100,7% Nee België 107,9% Nee Frankrijk 115,6% Nee Italië 137,1% Nee Griekenland 146,1% Nee
En dan staat de US inmiddels al boven de 120% incl door AI opgeblazen BBP. En ook de UK doet stevig mee met 94% en rente percentages die fors hoger zijn dan wat de Nederlandse staat betaald.
We zitten inmiddels weer op het niveau van de Griekse Eurocrisis.
3,4570 | De koers van Nederland 10 jaar
En er zijn op Europees niveau aardig wat grote fondsen opgetuigd met gezamenlijke schuld.
Ik zou het plaatje van schuldenniveaus van verschillende landen wel willen zien als die schuld naar rato wordt opgeteld bij de landen zelf.
En wat betekent het voor Nederland als Frankrijk, Italië en/of andere landen de schuld niet meer kunnen betalen? Dan komt dat ook bij de prudentere landen terecht.
- Tommie12
- Registratie: Juni 2011
- Laatst online: 21:47
Dat betekent vooral dat er inflatie komt, dan smelt die schuld weg. Of maw, er wordt geld bijgedrukt.G83 schreef op woensdag 2 september 2026 @ 21:16:
En er zijn op Europees niveau aardig wat grote fondsen opgetuigd met gezamenlijke schuld.
Ik zou het plaatje van schuldenniveaus van verschillende landen wel willen zien als die schuld naar rato wordt opgeteld bij de landen zelf.
En wat betekent het voor Nederland als Frankrijk, Italië en/of andere landen de schuld niet meer kunnen betalen? Dan komt dat ook bij de prudentere landen terecht.
Sony A7 iv en wat recycled glas
ik hoor het al weer: hypotheek niet aflossen maar mooi open laten staan, door inflatie icm met loonstijgingen verdwijnt dat ding als.sneeuw voor de zonTommie12 schreef op woensdag 2 september 2026 @ 22:20:
[...]
Dat betekent vooral dat er inflatie komt, dan smelt die schuld weg. Of maw, er wordt geld bijgedrukt.
- Tommie12
- Registratie: Juni 2011
- Laatst online: 21:47
Alleen kan je in België geen aflossingsvrije hypotheek krijgen. Max termijn is 30jaar.Fr33z schreef op woensdag 2 september 2026 @ 22:23:
[...]
ik hoor het al weer: hypotheek niet aflossen maar mooi open laten staan, door inflatie icm met loonstijgingen verdwijnt dat ding als.sneeuw voor de zon
Sony A7 iv en wat recycled glas
- Rubbergrover1
- Registratie: Maart 2020
- Nu online
Je reserveringsruimte gaat tot 10 jaar terug, dus ook zonder jaarruimte kun je wel flink wat reserveringsruimte over het verleden hebben. Vandaar mijn vraag.Torgo schreef op woensdag 2 september 2026 @ 17:51:
[...]
Dat kan niet. En als je geen box 1 inkomen hebt, heb je ook geen jaarruimte dus het kan dubbel niet 🙂
- Rubbergrover1
- Registratie: Maart 2020
- Nu online
Dat zou ook zonder hoge staatsschulden zo zijn, als de verwachting is dat de rentelasten de komende jaren flink hoger worden. Dan kun je beter je huidige lening voor langere tijd tegen de huidige, waarschijnlijk lagere, rente vastzetten.Fr33z schreef op woensdag 2 september 2026 @ 22:23:
[...]
ik hoor het al weer: hypotheek niet aflossen maar mooi open laten staan, door inflatie icm met loonstijgingen verdwijnt dat ding als.sneeuw voor de zon
- TheDudez
- Registratie: Mei 2013
- Nu online
Usenet stofzuiger!

Vastgoed in het buitenland niet.Tommie12 schreef op woensdag 2 september 2026 @ 13:55:
[...]
En daar komt nu een 'gascrisis' bij. Er wordt al geroepen dat de BTW op gas zeker niet omhoog mag, en dat accijnzen naar beneden moeten om de brandstoffen voor de hardwerkenden betaalbaar te houden.
Maar in NL is er toch nog gas in Groningen dacht ik....
Maar even serieus: door de oplopende rentes en energieprijzen zie ik de inflatie ook weer stijgen, en dat moet je mee nemen in je berekeningen. Oudere obligaties (met nog wat jaren looptijd) worden gedumpt en staan nu onder pari. Het toont nog eens aan dat aandelen (al dan niet via ETF's) zowat de enigste beleggingen zijn die je een kans geven om de inflatie bij te houden. Vastgoed is een andere mogelijkheid, maar dat is werk en wordt ook zwaarder belast.
- Tommie12
- Registratie: Juni 2011
- Laatst online: 21:47
Dat hangt nogal af van het land.
Als een belg een vakantiehuis koopt in Nederland moet die ook box 3 belasting betalen, en dat valt niet mee. Een appartement van 500k in Cadzand kost je makkelijk 8-10k per jaar aan belasting.
Sony A7 iv en wat recycled glas
- TheDudez
- Registratie: Mei 2013
- Nu online
Usenet stofzuiger!
Klopt in Nederland zou ik zo ie zo niets kopen. Andere landen met lage belastingen prima. Nederland is echt te duur met alles. Uit eten gaan tripjes benzine. Plus nog hoge btw.Tommie12 schreef op donderdag 3 september 2026 @ 08:07:
[...]
Dat hangt nogal af van het land.
Als een belg een vakantiehuis koopt in Nederland moet die ook box 3 belasting betalen, en dat valt niet mee. Een appartement van 500k in Cadzand kost je makkelijk 8-10k per jaar aan belasting.
[ Voor 9% gewijzigd door TheDudez op 03-09-2026 08:30 ]
Oh ja dat is waar. Wel een grappig idee. Maar volgens mij kan het dus niet omdat je over je box 3 vermogen een bepaald tarief aan belasting betaald (38%) en dat is apart van de inkomstenbelasting (box 1). En je kan voor zover ik weet alleen de inkomstenbelasting (box 1) verlagen door pensioenbeleggen.Rubbergrover1 schreef op donderdag 3 september 2026 @ 06:50:
[...]
Je reserveringsruimte gaat tot 10 jaar terug, dus ook zonder jaarruimte kun je wel flink wat reserveringsruimte over het verleden hebben. Vandaar mijn vraag.
- Immutable
- Registratie: April 2019
- Laatst online: 25-10 15:42

Kwam hier zelf te laat achter. Ik werk nogal veel over of heb dat gedaan. Dat overwerk zat allemaal in de 49,50% inkomstenbelasting tarief. Wat ik vorig jaar in december had moeten doen, is gewoon mijn volledige jaar ruimte moeten benutten daar geld in stoppen. En dan krijg ik die 49.50% ervan weer terug. Dus had wel 20K of meer erin kunnen stoppen.(Betreft de vorige jaren die ruimte ook had) Krijg dan 10K bij de belastingaangifte terug.(Dit als voorbeeld)Torgo schreef op donderdag 3 september 2026 @ 08:55:
[...]
Oh ja dat is waar. Wel een grappig idee. Maar volgens mij kan het dus niet omdat je over je box 3 vermogen een bepaald tarief aan belasting betaald (38%) en dat is apart van de inkomstenbelasting (box 1). En je kan voor zover ik weet alleen de inkomstenbelasting (box 1) verlagen door pensioenbeleggen.
Die 20K stop ik dan op DeGiro pensioenbelegging in een ETF(of whatever). Het mooie is ook als het geld daar maar op staat... kan je ook nog leuk vrij handelen.
 En dan later met pensioen met een lager tarief laten uitsmeren. Hiermee gaat je rendement aardig omhoog.
Dit jaar maar ff doen in december. Kan aanzienlijk mooi extra pensioen potje opbouwen terwijl ik normaal anders nu er 49.5% belasting op zou moeten betalen.
- Jebus4life
- Registratie: Juni 2012
- Laatst online: 25-10 18:38
BE User

Zeker in België ligt het probleem toch echt aan de uitgavenkant.Rubbergrover1 schreef op woensdag 2 september 2026 @ 11:02:
[...]
Dat is dus het punt, lagere belastingen klinkt misschien fijn, maar als dat betekent bezuinigen op bijvoorbeeld zorg, dan kan het zijn dat dat toch wel pijn doet. Het gaat wat off-topic om hier een politieke discussie van te maken, maar ik zou het daarom niet zomaar als 'goed nieuws' bestempelen.
Hoogste belastingsdruk van alle OESO landen (52,7%) maar toch 1 van de grootste staatsschulden van Europa én het op (dacht ik) 1 na grootste begrotingstekort.
Er moet gewoon zeer fors bespaard worden. Já, dat zal pijn doen, maar de belastingen nóg verhogen is toch toegeven dat je als politiek niet capabel bent?
Dan moet je natuurlijk het volledige plaatje nemen - behalve de schuld op Europees en federaal niveau, zijn er ook nog schulden op de verschillende lokale niveaus van de politiek. Denk dat we niet willen weten wat een puinhoop het eigenlijk isG83 schreef op woensdag 2 september 2026 @ 21:16:
En er zijn op Europees niveau aardig wat grote fondsen opgetuigd met gezamenlijke schuld.
Ik zou het plaatje van schuldenniveaus van verschillende landen wel willen zien als die schuld naar rato wordt opgeteld bij de landen zelf.
En wat betekent het voor Nederland als Frankrijk, Italië en/of andere landen de schuld niet meer kunnen betalen? Dan komt dat ook bij de prudentere landen terecht.

Jullie vriendelijkste zuiderbuur
- Immutable
- Registratie: April 2019
- Laatst online: 25-10 15:42
Toch apart dat Nederlanders toch vanwege de gunstige belastingregels soms verhuizen net over de grens en in België. Kun jij mij vertellen wat hier fout gaat?Jebus4life schreef op donderdag 3 september 2026 @ 09:55:
[...]
Zeker in België ligt het probleem toch echt aan de uitgavenkant.
Hoogste belastingsdruk van alle OESO landen (52,7%) maar toch 1 van de grootste staatsschulden van Europa én het op (dacht ik) 1 na grootste begrotingstekort.
Er moet gewoon zeer fors bespaard worden. Já, dat zal pijn doen, maar de belastingen nóg verhogen is toch toegeven dat je als politiek niet capabel bent?
[...]
Dan moet je natuurlijk het volledige plaatje nemen - behalve de schuld op Europees en federaal niveau, zijn er ook nog schulden op de verschillende lokale niveaus van de politiek. Denk dat we niet willen weten wat een puinhoop het eigenlijk is

Afhankelijk aan welke kant van het belastingstelsel je staat gaat het voor de individuele burgers dan ook niet altijd fout.
België is een kampioen om belastingen te herverdelen naar zij die al niets tekort komen (en ja daar behoor ik gelukkig ook toe).
België is als Staat een armlastig land maar een groot deel van de inwoners zijn - zelfs naar Westerse maatstaven - relatief rijk.
Wanneer de burgers meer dan 300 miljard euro kunnen laten niksen op bankrekeningen die minder opbrengen dan de inflatie kan je je al voorstellen wat een vermogen er zit onder de inwoners die hun geld wel laten renderen.
En hoeveel schulden de gemeente heeft waar je je woonplaats koos (daar ben je in België gelukkig ook nog volstrekt vrij in) is transparant en gewoon in te kijken voor wie dat wil.
En je moet hier met je vermogen ook niet zitten schipperen tussen box 1, 2 en 3.
[ Voor 17% gewijzigd door IvoB2 op 03-09-2026 10:28 ]
Wonend in Vlaanderen (BE)
- Tommie12
- Registratie: Juni 2011
- Laatst online: 21:47
Veel belasting op werk, veel minder op kapitaal.Immutable schreef op donderdag 3 september 2026 @ 10:05:
[...]
Toch apart dat Nederlanders toch vanwege de gunstige belastingregels soms verhuizen net over de grens en in België. Kun jij mij vertellen wat hier fout gaat?
De nederlanders die verhuizen naar België zijn wel eens ondernemers die hun bedrijf verkopen en met een stevig vermogen de grens over steken.
Wat natuurlijk ook een feit is: in België zit je basis ziekteverzekering in je loonbelasting/sociale zekerheid, in Nederland komt dat nadien van het nettoloon via een zorgverzekering. (als ik het goed begrepen heb)
Sony A7 iv en wat recycled glas

In Nederland is het beide.Tommie12 schreef op donderdag 3 september 2026 @ 10:26:
[...]
Veel belasting op werk, veel minder op kapitaal.
De nederlanders die verhuizen naar België zijn wel eens ondernemers die hun bedrijf verkopen en met een stevig vermogen de grens over steken.
Wat natuurlijk ook een feit is: in België zit je basis ziekteverzekering in je loonbelasting/sociale zekerheid, in Nederland komt dat nadien van het nettoloon via een zorgverzekering. (als ik het goed begrepen heb)
- rube
- Registratie: Juni 2006
- Laatst online: 07:22
Bedoel je dat je door het overwerk met die inkomsten precies in de schijf van 49.5% terecht kwam? Of is het de verkeerde misvatting dat overwerk is 49.5%? Want dat trek je bij de I.B. aangifte natuurlijk gewoon recht.Immutable schreef op donderdag 3 september 2026 @ 09:27:
[...]
Kwam hier zelf te laat achter. Ik werk nogal veel over of heb dat gedaan. Dat overwerk zat allemaal in de 49,50% inkomstenbelasting tarief.
- Thompson
- Registratie: Juli 2009
- Laatst online: 22:41
Beeromaniac
Sociale zekerheid (werkloosheid) zit er in bij de loonbelasting. Voor zorg krijg je inderdaad nog een aparte rekening. Dat is doorgaans ~150 euro p.p.p.m. voor een basispakket en dan heb je nog eens dat jaarlijks de eerste 385€ voor eigen rekening zijn.Tommie12 schreef op donderdag 3 september 2026 @ 10:26:
[...]
Veel belasting op werk, veel minder op kapitaal.
De nederlanders die verhuizen naar België zijn wel eens ondernemers die hun bedrijf verkopen en met een stevig vermogen de grens over steken.
Wat natuurlijk ook een feit is: in België zit je basis ziekteverzekering in je loonbelasting/sociale zekerheid, in Nederland komt dat nadien van het nettoloon via een zorgverzekering. (als ik het goed begrepen heb)
Beeromaniac
- Bobmeister
- Registratie: Augustus 2008
- Laatst online: 01:13
Vroeger misschien. Tegenwoordig is er weinig verschil en houd je aan het einde evenveel over.Immutable schreef op donderdag 3 september 2026 @ 10:05:
[...]
Toch apart dat Nederlanders toch vanwege de gunstige belastingregels soms verhuizen net over de grens en in België. Kun jij mij vertellen wat hier fout gaat?
In Nederland is je nettoloon hoger maar heb je hoge zorgkosten, in België zijn zaken als huizen en auto's aanzienlijk goedkoper maar kun je elk moment in een gat op de (snel)weg verdwijnen.
Net over de grens verhuizen en als grensarbeider gaan werken is ook geen heilige graal.
Er valt wel het een en ander op te merken over de staat van sommige Belgische wegen maar dat je elk moment in een gat op de weg kan verdwijnen is ook weer niet waar.Bobmeister schreef op donderdag 3 september 2026 @ 10:55:
Vroeger misschien. Tegenwoordig is er weinig verschil en houd je aan het einde evenveel over.
In Nederland is je nettoloon hoger maar heb je hoge zorgkosten, in België zijn zaken als huizen en auto's aanzienlijk goedkoper maar kun je elk moment in een gat op de (snel)weg verdwijnen.
Net over de grens verhuizen en als grensarbeider gaan werken is ook geen heilige graal.
En de staat van de wegen laat nogal eens te wensen over omdat België een transitland is waar wel meer verkeer heen en weer gaat dan dit van zijn inwoners. Gelukkig zijn er nu al plannen om de kostprijs van het onderhoud van die wegen ook richting privé gebruikers woonachtig in andere landen te verschuiven.
Of je netto inkomen hoger is dan op plaats x of y doet er ook niet echt toe.
Wat er finaal toe doet is hoeveel netto je jaarlijks kan besteden aan uitgaven die voor jou belangrijk/noodzakelijk zijn en wat er nadien netto aan kapitaal overblijft om te sparen/beleggen en hoeveel je dan weer op het rendement van dat kapitaal dient af te dragen.
En dat kan van persoon tot persoon en van land tot land dan nogal eens verschillen.
[ Voor 18% gewijzigd door IvoB2 op 03-09-2026 11:07 ]
Wonend in Vlaanderen (BE)
- Bobmeister
- Registratie: Augustus 2008
- Laatst online: 01:13
Het gat in de weg is een tikkeltje overdreven beeldspraak.IvoB2 schreef op donderdag 3 september 2026 @ 11:01:
[...]
Er valt wel het een en ander op te merken over de staat van sommige Belgische wegen maar dat je elk moment in een gat op de weg kan verdwijnen is ook weer niet waar.
Of je netto inkomen hoger is dan op plaats x of y doet er ook niet echt toe.
Wat er finaal toe doet is hoeveel netto je jaarlijks kan besteden aan uitgaven die voor jou belangrijk zijn. En dat kan van persoon tot persoon en van land tot land dan nogal eens verschillen.
Je netto inkomen doet er wel toe want dat is de start van de som hoeveel geld je aan het einde van de rit (na aftrek zorg/woon/belasting/...-kosten) overhoudt. In het geval van grensarbeid - bijvoorbeeld wonen in België en werken in Nederland - kan dat netto inkomen een groot verschil maken.
Ja uiteraard is dat netto inkomen één van de onderdelen van de berekening.
Mijn punt was dat je weinig aan alleen een hoger netto inkomen hebt wanneer je dat hoger deel dan volledig kwijt bent aan allerlei uitgaven die je elders bij een eventueel lager netto inkomen niet hebt.
Om het concreet te maken, ik heb bv. weinig aan maandelijks netto 500 € meer inkomen uit arbeid wanneer ik vervolgens maandelijks meer dan 500€ kwijt ben aan woon- en autokosten dan elders.
Grensarbeid is dan weer een heel specifieke regeling waar je de voordelen van beide landen zou kunnen combineren (en hopelijk niet de nadelen van beide landen zou ondervinden).
Wonend in Vlaanderen (BE)
Een deel van de zorgkosten ook, hoor (al betwijfel ik of veel Nederlanders dat weten)Thompson schreef op donderdag 3 september 2026 @ 10:52:
[...]
Sociale zekerheid (werkloosheid) zit er in bij de loonbelasting. Voor zorg krijg je inderdaad nog een aparte rekening. Dat is doorgaans ~150 euro p.p.p.m. voor een basispakket en dan heb je nog eens dat jaarlijks de eerste 385€ voor eigen rekening zijn.
De inkomensafhankelijke bijdrage Zorgverzekeringswet (Zvw). 6,10% van het bruto salaris tot het maximale bijdrage-inkomen van € 79.409.
- Bobmeister
- Registratie: Augustus 2008
- Laatst online: 01:13
Dat is ook mijn punt in mijn eerste post!IvoB2 schreef op donderdag 3 september 2026 @ 11:18:
Ja uiteraard is dat netto inkomen één van de onderdelen van de berekening.
Mijn punt was dat je weinig aan alleen een hoger netto inkomen hebt wanneer je dat hoger deel dan volledig kwijt bent aan allerlei uitgaven die je elders bij een eventueel lager netto inkomen niet hebt.
Om het concreet te maken, ik heb bv. weinig aan maandelijks netto 500 € meer inkomen uit arbeid wanneer ik vervolgens maandelijks meer dan 500€ kwijt ben aan woon- en autokosten dan elders.
Het is vooral ook een ingewikkelde regeling waarbij het echt op persoonsniveau uitmaakt of je er voordeel of nadeel van hebt. Hypotheekrente aftrek in NL op een woning in BE, verplichte zorgverzekering in NL als je in NL werkt maar in BE woont, thuiswerken is niet zomaar mogelijk, en zo kun je nog even door gaan.Grensarbeid is dan weer een heel specifieke regeling waar je de voordelen van beide landen zou kunnen combineren (en hopelijk niet de nadelen van beide landen zou ondervinden).

- Immutable
- Registratie: April 2019
- Laatst online: 25-10 15:42
Het overwerk gedeelte komt dus in de 49.5% schijf ja. Dus de helft van mijn overwerk gaat naar de staat. En zonder dat overwerk heb ik geen jaarruimte via pensioen van mijn werk.rube schreef op donderdag 3 september 2026 @ 10:33:
[...]
Bedoel je dat je door het overwerk met die inkomsten precies in de schijf van 49.5% terecht kwam? Of is het de verkeerde misvatting dat overwerk is 49.5%? Want dat trek je bij de I.B. aangifte natuurlijk gewoon recht.
Dus heeft puur met het overwerk voornamelijk te maken.(Dat toevallig in die hogere tarief valt.)
Reguliere salaris hikt daar tegen aan maar zit er nog wel onder.
[ Voor 9% gewijzigd door Immutable op 03-09-2026 11:43 ]
- Tommie12
- Registratie: Juni 2011
- Laatst online: 21:47
Bij ons betaal je op je bruto loon 13,07% (maar daar zit meer in dan alleen zorg), en dat heeft geen plafond. Dus voor hogere inkomens maakt dat nogal een verschil...jeroenkb schreef op donderdag 3 september 2026 @ 11:21:
[...]
Een deel van de zorgkosten ook, hoor (al betwijfel ik of veel Nederlanders dat weten)
De inkomensafhankelijke bijdrage Zorgverzekeringswet (Zvw). 6,10% van het bruto salaris tot het maximale bijdrage-inkomen van € 79.409.
Sony A7 iv en wat recycled glas
Maakt niet uit: bij aangifte IB wordt berekend wat je had moeten betalen/krijgen op basis van je totale bruto loon. De vraag is dus of het totaal in de hoogste schijf van 49.5% komt.Immutable schreef op donderdag 3 september 2026 @ 11:40:
[...]
Het overwerk gedeelte komt dus in de 49.5% schijf ja. Dus de helft van mijn overwerk gaat naar de staat. En zonder dat overwerk heb ik geen jaarruimte via pensioen van mijn werk.
Dus heeft puur met het overwerk voornamelijk te maken.(Dat toevallig in die hogere tarief valt.)
Reguliere salaris hikt daar tegen aan maar zit er nog wel onder.
Dat je werkgever je overuren al tegen 49.5% voorbelast voorkomt dat je later moet terugbetalen bij aangifte IB.
[ Voor 8% gewijzigd door pvg op 03-09-2026 12:39 ]
- Requiem19
- Registratie: Februari 2004
- Laatst online: 07:20

Precies... overwerk is niet het probleem, simpelweg meer salaris is hier het probleem.
Bij een loonsverhoging zou precies hetzelfde gebeuren.
Bij een loonsverhoging zou precies hetzelfde gebeuren.
- Immutable
- Registratie: April 2019
- Laatst online: 25-10 15:42
Nee, want bij een loonsverhoging gaat ook je bijdrage bij je pensioen omhoog. Bij overwerk niet.Requiem19 schreef op donderdag 3 september 2026 @ 13:22:
Precies... overwerk is niet het probleem, simpelweg meer salaris is hier het probleem.
Bij een loonsverhoging zou precies hetzelfde gebeuren.
Vandaar die "extra ruimte" die er dus is.
[ Voor 6% gewijzigd door Immutable op 03-09-2026 14:53 ]
- Requiem19
- Registratie: Februari 2004
- Laatst online: 07:20
Er spelen twee dingen door elkaar.Immutable schreef op donderdag 3 september 2026 @ 14:53:
[...]
Nee, want bij een loonsverhoging gaat ook je bijdrage bij je pensioen omhoog. Bij overwerk niet.
Vandaar die "extra ruimte" die er dus is.
1) Overwerk wordt niet anders belast dan welke vorm van loon dan ook. Dit is universeel en staat los van jouw casus.
Dit wordt nogal vaak verkeerd begrepen (overwerk en vakantiegeld hoger belast!), dus daarom staan verschillende mensen er even specifiek bij stil.
2) Kennelijk geldt bij jouw werk (of de CAO waaronder je valt) dat overwerk geen pensioengevend loon is, waardoor er geen pensioenopbouw plaatsvindt over het salaris mbt overwerk en je dáárom dus ruimte krijgt voor pensioensparen. Wat extra interessant is in jouw geval is dat overwerk je over de 49.5% grens duwt, waardoor aftrek in box 1 over je (extra) pensioensparen tegen een hoger tarief gaat.
Nu we het toch weer even over pensioensparen, jaarruimte en reserveringsruimte hebben… Aangezien het kabinet voornemens is om de inkomstenbelasting te verhogen kan het slim zijn om wat reserveringsruimte op te bouwen die je in de toekomst kan gebruiken om dan tegen een hoger percentage van de inkomstenbelasting af te trekken.
[ Voor 4% gewijzigd door Torgo op 03-09-2026 17:54 ]
- Blauwborstje
- Registratie: Januari 2025
- Laatst online: 25-10 08:34
Als je graag wil opbouwen, zit je dan minder lang in de markt. Dat zou ik persoonlijk niet willen. Gewoon elk jaar inleggen, lijkt me toch slimmer.Torgo schreef op donderdag 3 september 2026 @ 17:53:
Nu we het toch weer even over pensioensparen, jaarruimte en reserveringsruimte hebben… Aangezien het kabinet voornemens is om de inkomstenbelasting te verhogen kan het slim zijn om wat reserveringsruimte op te bouwen die je in de toekomst kan gebruiken om dan tegen een hoger percentage van de inkomstenbelasting af te trekken.
Precies, tenzij je een grote dip kan voorspellen is een jaar gemiddeld rendement vermoedelijk veel meer waard dan een procentje meer belastingteruggave.Blauwborstje schreef op donderdag 3 september 2026 @ 17:58:
[...]
Als je graag wil opbouwen, zit je dan minder lang in de markt. Dat zou ik persoonlijk niet willen. Gewoon elk jaar inleggen, lijkt me toch slimmer.
- Immutable
- Registratie: April 2019
- Laatst online: 25-10 15:42
Juist ja, en ik had dat dus niet door. Nu wel....Requiem19 schreef op donderdag 3 september 2026 @ 15:00:
[...]
Er spelen twee dingen door elkaar.
1) Overwerk wordt niet anders belast dan welke vorm van loon dan ook. Dit is universeel en staat los van jouw casus.
Dit wordt nogal vaak verkeerd begrepen (overwerk en vakantiegeld hoger belast!), dus daarom staan verschillende mensen er even specifiek bij stil.
2) Kennelijk geldt bij jouw werk (of de CAO waaronder je valt) dat overwerk geen pensioengevend loon is, waardoor er geen pensioenopbouw plaatsvindt over het salaris mbt overwerk en je dáárom dus ruimte krijgt voor pensioensparen. Wat extra interessant is in jouw geval is dat overwerk je over de 49.5% grens duwt, waardoor aftrek in box 1 over je (extra) pensioensparen tegen een hoger tarief gaat.
En nog leuker is dat ik dat deel dan in een DeGiro pensioenrekening kan stoppen.(En zelf ook kan beleggen of iig de keuzes heb.) En dus daar belasting technisch korting op krijg. En dus ook die extra groei over al die jaren krijg over dat bruto deel. Dus het is juist dan heel dom om het niet te doen.
- de Peer
- Registratie: Juli 2002
- Laatst online: 23:32
under peer review

Dat is te ongenuanceerd. Het is geen no-brainer. Er zitten forse nadelen aan. Daarom kiezen sommigen mensen er bewust niet voor, afhankelijk van de situatie.Immutable schreef op donderdag 3 september 2026 @ 18:22:
[...]
Dus het is juist dan heel dom om het niet te doen.
spreiden is meestal goed, dus zowel box1 als box3 gebruiken is vaak geen slecht idee.
Maar je brengt het nu veel te eenzijdig. Dit is ook al vaak besproken in dit topic.
Je kan meer investeren dit jaar via box 3 en dan meer inleggen op je pensioen rekening in 2027. Maar laten we hopen dat het verschil in inkomstenbelasting marginaal is 🤞.Blauwborstje schreef op donderdag 3 september 2026 @ 17:58:
[...]
Als je graag wil opbouwen, zit je dan minder lang in de markt. Dat zou ik persoonlijk niet willen. Gewoon elk jaar inleggen, lijkt me toch slimmer.
Volgens mij is vooral de verwachting dat de grenzen van de schijven niet geindexeerd zullen worden, niet zozeer dat het percentage aangepast wordt.Torgo schreef op donderdag 3 september 2026 @ 17:53:
Aangezien het kabinet voornemens is om de inkomstenbelasting te verhogen kan het slim zijn om wat reserveringsruimte op te bouwen die je in de toekomst kan gebruiken om dan tegen een hoger percentage van de inkomstenbelasting af te trekken.
“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]

Maar kun je daar 350 miljoen euro mee binnen halen?assje schreef op donderdag 3 september 2026 @ 19:52:
[...]
Volgens mij is vooral de verwachting dat de grenzen van de schijven niet geindexeerd zullen worden, niet zozeer dat het percentage aangepast wordt.

Life is what happens to you, while you're busy making other plans (John Lennon)
- psychodude
- Registratie: Maart 2008
- Laatst online: 07:22
Effectief gezien is het in 2027 in dat geval naar verhouding dus zo'n 2.000 EUR eerder, een tarief van 49.50% i.p.v. 37.56%.Krisp schreef op donderdag 3 september 2026 @ 20:00:
[...]
Maar kun je daar 350 miljoen euro mee binnen halen?
Dat dit natuurlijk best snel aan, grofweg 12% over deze 2.000 EUR komt neer op circa 240 EUR p.p. die nu reeds in deze schijf valt, dit blijft verdienen. En ook voor mensen die nu net niet met inflatie correctie net niet deze schijf aantikken, komen dit volgend jaar dan dus wel te doen, doordat deze belastingschijf feitelijk iets naar links verschuift.
Qua persoonlijk bruto inkomen valt momenteel als ik mij niet vergis zo'n 1,5 miljoen mensen zeker binnen de hoogste schijf. Zou daarmee dus al snel goed zijn voor gezamenlijk circa 360 miljoen.
Dus mogelijk zelfs nog ruimte voor een schouderklopje bij een financiële meevaller voor het Rijk indien de bierviltjes berekening en inflatie veronderstelling een beetje juist is.
Nu nog door krijgen dat die extra groei over dat bruto deel onder de streep niets extra oplevert ;-)Immutable schreef op donderdag 3 september 2026 @ 18:22:
Juist ja, en ik had dat dus niet door. Nu wel....
“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]
- Immutable
- Registratie: April 2019
- Laatst online: 25-10 15:42
Daar heb je volledig gelijk in.assje schreef op donderdag 3 september 2026 @ 21:07:
[...]
Nu nog door krijgen dat die extra groei over dat bruto deel onder de streep niets extra oplevert ;-)
Het bruto inleggen is de risico, of de overheid gaat sleutelen aan de inkomstenbelasting. Of ze aan dat percentage gaan sleutelen. Omhoog is slecht voor mij dan omlaag is goed.
Bij netto inleggen is Box 3 een risico of de overheid daar aan gaat sleutelen. En meer belasting over je aandelen, ETF's gaat betalen.
Het enige voordeel wat ik dan heb is dat ik van 49.5% deel uitsmeer via lagere inkomstenbelasting van 37,56%.(Als ik met pensioen ben.)
Die 11.94%.
Op het geheel blijft het maar een kleine optimalisatie. Je word er niet rijk mee.
[ Voor 7% gewijzigd door Immutable op 06-09-2026 08:42 ]
Als dat je enige voordeel is dan is het naar mijn mening de moeite niet waard.Immutable schreef op zondag 6 september 2026 @ 08:40:
Het enige voordeel wat ik dan heb is dat ik van 49.5% deel uitsmeer via lagere inkomstenbelasting van 37,56%.(Als ik met pensioen ben.)
Die 11.94%.
Echter is er VRH en dan kan je met huige regels en vroeg inleggen het zomaar over 70% voordeel hebben (huidig tarief 2,16% over 25 jaar).
[ Voor 4% gewijzigd door assje op 06-09-2026 08:52 ]
“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]
Zou ook eens tijd worden. Ik zit met mijn gezin inmiddels boven de 100k per jaar belastbaar (na aftrek HRA, giften etc). Echt een feestje hoe weinig ik betaal. En die box-3 discussie is echt om te huilen. Nu weer jaren onzekerheid, terwijl het voorgestelde systeem met een aantal reparaties zoals verliesverrekening best goed had kunnen werken.Torgo schreef op woensdag 2 september 2026 @ 08:30:
[...]
Goed nieuws maar ook een verhoging van de inkomsten belasting voor de hogere inkomens. Nog even kijken dus hoe het totaalplaatje uitpakt. 🙂
Jaren '30 woning | ZP: 16x 300Wp zuid, 8x 450Wp oost, 6x 450Wp west SolarEdge | Gasloos sinds 31 okt 2025 | WeHeat Blackbird P80 | EV: Corsa-E (2020) & ID.3 (2020)
- Rubbergrover1
- Registratie: Maart 2020
- Nu online
Maar hoe vroeger de inleg, hoe groter ook het risico dat je dat kapitaal 'ooit' liever meteen beschikbaar zou willen hebben. Groter voordeel gaat dan ook gepaard met groter risico/nadeel.assje schreef op zondag 6 september 2026 @ 08:49:
[...]
Als dat je enige voordeel is dan is het naar mijn mening de moeite niet waard.
Echter is er VRH en dan kan je met huige regels en vroeg inleggen het zomaar over 70% voordeel hebben (huidig tarief 2,16% over 25 jaar).
Dat nog los van het gegeven dat veel mensen minder mogelijkheden hebben voor vroeger inleggen. Vaak hoge kosten (bv. jonge kinderen, hoge hypotheeklasten omdat er nog niet lang een eigen woning is) en een relatief laag inkomen, want nog begin van de carrière (lage aftrek, weinig financiële ruimte).

Dat ligt echt wel complexer dan dat.Immutable schreef op zondag 6 september 2026 @ 08:40:
Het enige voordeel wat ik dan heb is dat ik van 49.5% deel uitsmeer via lagere inkomstenbelasting van 37,56%.(Als ik met pensioen ben.)
Die 11.94%.
Op het geheel blijft het maar een kleine optimalisatie. Je word er niet rijk mee.
Wat jij stelt zou gelden voordat je de AOW leeftijd hebt bereikt, mits je afbouw AHK buiten beschouwing laat (of onder de drempel van de start afbouw zit). Om maar even mezelf te cross-post-quoten:
Jake in "Vermogensrendementsheffing 2.0"
Huidige marginale druk na AOW-leeftijd is:
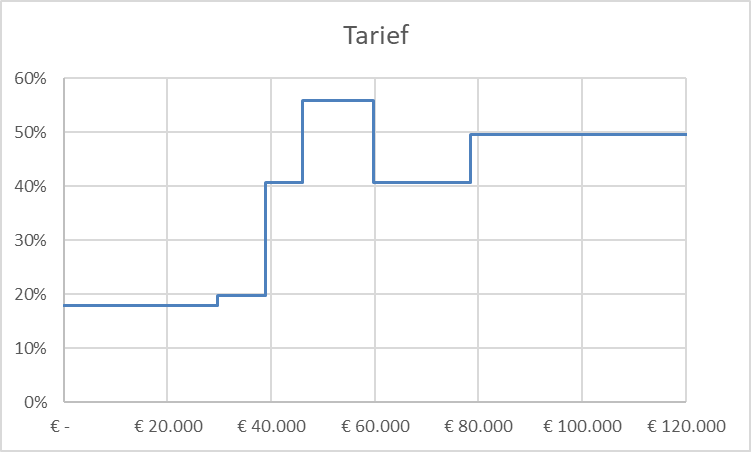
Dus als je door extra storting precies in de verhoging tusen 46k en 60k komt, dan ben je knap zuur.
Kun je door de extra storting juist eerder met pensioen, waardoor ook de uitkering wordt uitgesmeerd over meer jaren (en dus lager), dan blijft je wellicht onder 40k (en dus maar 20%).
Maar de 2,16% VRH die @assje aanhaalt hakt er (ook) gewoon echt wel in, zolang je genoeg jaren hebt. Zeker als je ook ná pensioendatum nog (deels) doorbelegd. Dit gaat nog harder als het effectieve niveau van box-3 toeneemt (hetgeen toch de bedoeling is).
Dit voordeel neemt wel sterk af als je: dichterbij pensioenleeftijd komt, of (nog) niet boven de vrijstelling zit (bij dat laatste is FI nog ver weg).
- Kalentum
- Registratie: Juni 2004
- Laatst online: 06:53

Ik zit een beetje te prutsen met een spreadsheet in LibreOffice Calc met vermogensopbouw en onttrekking.
Hiervoor is een belangrijke input een verwacht rendement per jaar. En in mijn geval moet dat een beetje een redelijke schatting geven voor de komende 20 jaar.
Nou geeft Brand New Day 'zeer offensief ' een rendement per jaar van 9,48% sinds de start.
Maar ja er is ook nog: inflatie, belastingen en een stukje conservatief rekenen.
Wat zou een verstandige waarde voor verwacht rendement zijn? Waar rekenen jullie mee en waarom?
- Tommie12
- Registratie: Juni 2011
- Laatst online: 21:47
Ik hoop op 8% en verwacht 7%. Maar ik haalde die 8% wel in de laatste 10 jaar.Kalentum schreef op zondag 6 september 2026 @ 13:44:
Ik zit een beetje te prutsen met een spreadsheet in LibreOffice Calc met vermogensopbouw en onttrekking.
Hiervoor is een belangrijke input een verwacht rendement per jaar. En in mijn geval moet dat een beetje een redelijke schatting geven voor de komende 20 jaar.
Nou geeft Brand New Day 'zeer offensief ' een rendement per jaar van 9,48% sinds de start.
Maar ja er is ook nog: inflatie, belastingen en een stukje conservatief rekenen.
Wat zou een verstandige waarde voor verwacht rendement zijn? Waar rekenen jullie mee en waarom?
Sony A7 iv en wat recycled glas

Als je VRH en inflatie eraf haalt zou ik rekenen met 3-4% over een lange periode.
Maar in feite is het verhaal ingewikkelder en gaan we met de nieuwe VRH meer fluctiaties zien, welke weer meer impact hebben afhankelijk van wanneer welk rendement behaald wordt.
Maar in feite is het verhaal ingewikkelder en gaan we met de nieuwe VRH meer fluctiaties zien, welke weer meer impact hebben afhankelijk van wanneer welk rendement behaald wordt.
- JURIST
- Registratie: September 2014
- Laatst online: 25-10 11:21
Volgens mij gaat het hier om fiscaal optimaliseren binnen het huidige stelsel en wetgeving. Als je vindt dat je te weinig belasting betaalt, dan mag je dat in het stemhokje laten meewegen...Pr088 schreef op zondag 6 september 2026 @ 09:11:
[...]
Zou ook eens tijd worden. Ik zit met mijn gezin inmiddels boven de 100k per jaar belastbaar (na aftrek HRA, giften etc). Echt een feestje hoe weinig ik betaal. En die box-3 discussie is echt om te huilen. Nu weer jaren onzekerheid, terwijl het voorgestelde systeem met een aantal reparaties zoals verliesverrekening best goed had kunnen werken.
Dat doe ik dan ookJURIST schreef op zondag 6 september 2026 @ 14:26:
[...]
Volgens mij gaat het hier om fiscaal optimaliseren binnen het huidige stelsel en wetgeving. Als je vindt dat je te weinig belasting betaalt, dan mag je dat in het stemhokje laten meewegen...

Jaren '30 woning | ZP: 16x 300Wp zuid, 8x 450Wp oost, 6x 450Wp west SolarEdge | Gasloos sinds 31 okt 2025 | WeHeat Blackbird P80 | EV: Corsa-E (2020) & ID.3 (2020)
- Kalentum
- Registratie: Juni 2004
- Laatst online: 06:53
3% is misschien voorzichtig genoeg. We gaan zien hoe de realiteit uitpakt, hopelijk alleen maar beter.mitsumark schreef op zondag 6 september 2026 @ 14:17:
Als je VRH en inflatie eraf haalt zou ik rekenen met 3-4% over een lange periode.
Maar in feite is het verhaal ingewikkelder en gaan we met de nieuwe VRH meer fluctiaties zien, welke weer meer impact hebben afhankelijk van wanneer welk rendement behaald wordt.
In hoeverre veranderen de bedragen op de x as de komende jaren ook nog ivm aanpassingen door inflatie? Oftewel: in hoeverre is die 46k over 10 jaar bijvoorbeeld 55kJake schreef op zondag 6 september 2026 @ 09:44:
[...]
Dat ligt echt wel complexer dan dat.
Wat jij stelt zou gelden voordat je de AOW leeftijd hebt bereikt, mits je afbouw AHK buiten beschouwing laat (of onder de drempel van de start afbouw zit). Om maar even mezelf te cross-post-quoten:
Jake in "Vermogensrendementsheffing 2.0"
Huidige marginale druk na AOW-leeftijd is:
[Afbeelding]
Dus als je door extra storting precies in de verhoging tusen 46k en 60k komt, dan ben je knap zuur.
Kun je door de extra storting juist eerder met pensioen, waardoor ook de uitkering wordt uitgesmeerd over meer jaren (en dus lager), dan blijft je wellicht onder 40k (en dus maar 20%).
Maar de 2,16% VRH die @assje aanhaalt hakt er (ook) gewoon echt wel in, zolang je genoeg jaren hebt. Zeker als je ook ná pensioendatum nog (deels) doorbelegd. Dit gaat nog harder als het effectieve niveau van box-3 toeneemt (hetgeen toch de bedoeling is).
Dit voordeel neemt wel sterk af als je: dichterbij pensioenleeftijd komt, of (nog) niet boven de vrijstelling zit (bij dat laatste is FI nog ver weg).
Wellicht makkelijker te beantwoorden: in hoeverre zijn ze de afgelopen jaren aangepast?
- R.van.M
- Registratie: December 2009
- Laatst online: 07:23

Je moet ten eerste kijken naar je beleggingsmix. Als je 60/40 neemt is je rendement natuurlijk anders dan 100% aandelen.Kalentum schreef op zondag 6 september 2026 @ 13:44:
Ik zit een beetje te prutsen met een spreadsheet in LibreOffice Calc met vermogensopbouw en onttrekking.
Hiervoor is een belangrijke input een verwacht rendement per jaar. En in mijn geval moet dat een beetje een redelijke schatting geven voor de komende 20 jaar.
Nou geeft Brand New Day 'zeer offensief ' een rendement per jaar van 9,48% sinds de start.
Maar ja er is ook nog: inflatie, belastingen en een stukje conservatief rekenen.
Wat zou een verstandige waarde voor verwacht rendement zijn? Waar rekenen jullie mee en waarom?
Voor aandelen kun je het conservatieve langjarig netto rendement nemen, 7%. Dat is dan al na inflatie. Wil je inc inflatie dan tel je er 2% bij op. VRH en kosten moeten daar dan nog af
- Rubbergrover1
- Registratie: Maart 2020
- Nu online
Ik vind 7% na inflatie wel behoorlijk hoog. Juist omdat het om een beperkte periode gaat (in dit geval 20 jaar) zou ik toch ook kijken naar periodes waarin het iets minder goed ging. Zeker als het niet alleen gaat om een indicatie voor een kapitaal over X jaar, maar je er echt een plan omheen wil bouwen. En nog sterker als je in een RE situatie er echt van afhankelijk zou zijn.R.van.M schreef op zondag 6 september 2026 @ 18:33:
[...]
Je moet ten eerste kijken naar je beleggingsmix. Als je 60/40 neemt is je rendement natuurlijk anders dan 100% aandelen.
Voor aandelen kun je het conservatieve langjarig netto rendement nemen, 7%. Dat is dan al na inflatie. Wil je inc inflatie dan tel je er 2% bij op. VRH en kosten moeten daar dan nog af
Ik zou dan voor aandelen eerder rekenen op 7%-8% vóór inflatie en belastingen.
- Kalentum
- Registratie: Juni 2004
- Laatst online: 06:53
Ik zit nu te rekenen met 4% en daarmee negeer ik dingen als inflatie, wijzigingen in belastingwetgeving etc. Het vermogen is inderdaad 100% in aandelen. Ik wil het allemaal een beetje simpel houden en dat betekent dat alles conservatief ingeschat wordt.Rubbergrover1 schreef op maandag 7 september 2026 @ 08:51:
[...]
Ik vind 7% na inflatie wel behoorlijk hoog. Juist omdat het om een beperkte periode gaat (in dit geval 20 jaar) zou ik toch ook kijken naar periodes waarin het iets minder goed ging. Zeker als het niet alleen gaat om een indicatie voor een kapitaal over X jaar, maar je er echt een plan omheen wil bouwen. En nog sterker als je in een RE situatie er echt van afhankelijk zou zijn.
Ik zou dan voor aandelen eerder rekenen op 7%-8% vóór inflatie en belastingen.
- Rubbergrover1
- Registratie: Maart 2020
- Nu online
Volgens mij is uit onderzoek gebleken dat op de lange termijn het rendement op aandelen min de inflatie uitkwam op ongeveer 5%. Als je daar nog de belastingen vanaf trekt (die worden berekend over het rendement vóór inflatie), dan kom je uit rond de 2½ %. Ik zou 4% netto rendement daarom niet echt als een conservatieve inschatting zien.Kalentum schreef op maandag 7 september 2026 @ 09:31:
[...]
Ik zit nu te rekenen met 4% en daarmee negeer ik dingen als inflatie, wijzigingen in belastingwetgeving etc. Het vermogen is inderdaad 100% in aandelen. Ik wil het allemaal een beetje simpel houden en dat betekent dat alles conservatief ingeschat wordt.
Zelf reken ik voor de 'opeetfase' nog wat conservatiever, omdat je dan nog meer risico hebt op een tijdelijke periode van slechte rendementen (of hogere inflatie). Daarom houd ik het simpel en reken ik voor die tijd helemaal zonder rendement. Of beter gezegd, dat het netto rendement gelijk is aan mijn persoonlijke inflatie.
- Tommie12
- Registratie: Juni 2011
- Laatst online: 21:47
Dat is wel heel conservatief.Rubbergrover1 schreef op maandag 7 september 2026 @ 10:33:
[...]
Volgens mij is uit onderzoek gebleken dat op de lange termijn het rendement op aandelen min de inflatie uitkwam op ongeveer 5%. Als je daar nog de belastingen vanaf trekt (die worden berekend over het rendement vóór inflatie), dan kom je uit rond de 2½ %. Ik zou 4% netto rendement daarom niet echt als een conservatieve inschatting zien.
Zelf reken ik voor de 'opeetfase' nog wat conservatiever, omdat je dan nog meer risico hebt op een tijdelijke periode van slechte rendementen (of hogere inflatie). Daarom houd ik het simpel en reken ik voor die tijd helemaal zonder rendement. Of beter gezegd, dat het netto rendement gelijk is aan mijn persoonlijke inflatie.
Sony A7 iv en wat recycled glas
- R.van.M
- Registratie: December 2009
- Laatst online: 07:23
Als je het bruto rendement neemt (9%) na inflatie (2%) en VRH (2,5%) en kosten (0,5%) dan zit je op de 4%. Dat is niet perse heel conservatief maar wel verdedigbaarKalentum schreef op maandag 7 september 2026 @ 09:31:
[...]
Ik zit nu te rekenen met 4% en daarmee negeer ik dingen als inflatie, wijzigingen in belastingwetgeving etc. Het vermogen is inderdaad 100% in aandelen. Ik wil het allemaal een beetje simpel houden en dat betekent dat alles conservatief ingeschat wordt.
Maar even kijken naar blokken van 20 jaar vanwege de initiele vraag, hieronder de MSCI world:
* mede mogelijk gemaakt door AI.
1975 – 1995~13,4% Gouden decennia: Herstel na de oliecrisis, de enorme economische groei in de jaren '80 en de vroege opkomst van de computertechnologie.
1980 – 2000~14,8% De absolute piek: Dit blok eindigt exact op het absolute hoogtepunt van de internetbubbel (Dot-com boom). De best mogelijke 20 jaar uit de moderne geschiedenis.
1985 – 2005~9,2% Normalisering: Vangt de crash van 1987 op en de harde klap van het barsten van de internetbubbel tussen 2000 en 2003.
1990 – 2010~5,4% De "Lost Decade" invloed: Begint stabiel, maar krijgt aan het einde twee enorme klappen te verwerken: de Dot-com crash én de zware Kredietcrisis van 2008.
1995 – 2015~7,1% Langzaam herstel: Bevat dezelfde twee zware crisissen, maar profiteert aan het einde al flink van het beginnende felle herstel na 2009.
2000 – 2020~5,6% Slechte start, sterke finish: Begint op het allerslechtste moment (top internetbubbel), incasseert 2008, maar herstelt gigantisch in de jaren '10 tot aan de korte coronacrash.
2005 – 2025~9,5% Moderne Tech-rally: Begint vlak voor de kredietcrisis, maar wordt gedomineerd door de ongekende bullmarket van Amerika
/AI
Kijk je naar kortere periodes van afgelopen jaren gaan we weer (ver) boven de 10%, maar zou daar niet vanuit gaan op 20 jaar.
Conservatief zou je dus kunnen rekenen met 5-6% (worst case blok van 20 jaar in de afgelopen 50 jaar), maar misschien dat 8% (gemiddelde van deze blokken) ook voldoende risico afdekt (voor jou).
Inflatie en rendement gaan doorgaans samen omhoog/omlaag (maar niet in dezelfde mate) en hetzelfde geldt voor de (nieuwe) VRH. Inflatie is het doel 2%, daar zitten we vaak niet ver boven (maar soms wel fors), conservatief zou ik eerder rekenen met 2,5%. Je kunt je deels beschermen tegen inflatie, zeker wat betreft energie.
En VRH zal in slechte jaren lager zijn dan goede jaren, pak ~1/3e (of 36-38% zo je wilt) van je gekozen bruto rendement (dus bij 6% ongeveer 2%, en bij 9% ongeveer 3%).
** in het verleden behaalde resultaten bieden geen garantie voor de toekomst.
- R.van.M
- Registratie: December 2009
- Laatst online: 07:23
Er zijn natuurlijk verschillende beurzen, periodes, dividend etc wat een invloed heeft op wat een historisch rendement is. Als we onderstaand artikel nemen;Rubbergrover1 schreef op maandag 7 september 2026 @ 10:33:
[...]
Volgens mij is uit onderzoek gebleken dat op de lange termijn het rendement op aandelen min de inflatie uitkwam op ongeveer 5%.
https://www.journeyadviso...index-decade-and-asset-cl
Zie je op ongeveer halverwege de pagina
International Developed Stocks nominal return ~8-9%
Zoals gezegd in de post hierboven is 9% verdedigbaar maar dus niet conservatief
- The Third Man
- Registratie: September 2001
- Laatst online: 25-10 07:58

Daar zit wel een statistische valkuil: die resultaten tonen alleen exact die blokken aan, dus als een belegger aan het begin van het blok was ingestapt en aan het eind van het blok was er dan dat rendement gehaald. Dat is een zeer selectief scenario en je hebt daardoor slechts een handjevol datapunten. In werkelijkheid belegt men op allerlei momenten, voor allerlei periodes, met allerlei soorten inleg, maar bijna nooit de volle som lump sum aan het begin, veel vaker langzaam stijgend repeterend ingelegd (maandelijks bijvoorbeeld). Dan krijg je ook hele andere resultaten.mitsumark schreef op maandag 7 september 2026 @ 13:00:
Maar even kijken naar blokken van 20 jaar vanwege de initiele vraag, hieronder de MSCI world:
[...]
Conservatief zou je dus kunnen rekenen met 5-6% (worst case blok van 20 jaar in de afgelopen 50 jaar), maar misschien dat 8% (gemiddelde van deze blokken) ook voldoende risico afdekt (voor jou).
Een steekhoudende statistische benadering zou een stochastische simulatie zijn (bijvoorbeeld Monte Carlo) waarbij je dus al de bereiken vaststelt in al die diverse parameters en daarmee een verwachtingswaarde berekent. Die kan je wel zo toepassen op wat de bevolking (natuurlijk niet 1 individu) ongeveer kan verwachten, los van dat er geen garanties bij te geven zijn. Een voorbeeld hiervan is Vanguard's Markets Model forecast dat zo'n 10.000 simulaties gebruikt.
[ Voor 8% gewijzigd door The Third Man op 07-09-2026 13:20 ]
Ik wist dat er ergens betere data zou zijn.The Third Man schreef op maandag 7 september 2026 @ 13:16:
[...]
Daar zit wel een statistische valkuil: die resultaten tonen alleen exact die blokken aan, dus als een belegger aan het begin van het blok was ingestapt en aan het eind van het blok was er dan dat rendement gehaald. Dat is een zeer selectief scenario en je hebt daardoor slechts een handjevol datapunten. In werkelijkheid belegt men op allerlei momenten, voor allerlei periodes, met allerlei soorten inleg, maar bijna nooit de volle som lump sum aan het begin, veel vaker langzaam stijgend repeterend ingelegd (maandelijks bijvoorbeeld). Dan krijg je ook hele andere resultaten.
Een steekhoudende statistische benadering zou een stochastische simulatie zijn (bijvoorbeeld Monte Carlo) waarbij je dus al de bereiken vaststelt in al die diverse parameters en daarmee een verwachtingswaarde berekent. Die kan je wel zo toepassen op wat de bevolking (natuurlijk niet 1 individu) ongeveer kan verwachten, los van dat er geen garanties bij te geven zijn. Een voorbeeld hiervan is Vanguard's Markets Model forecast dat zo'n 10.000 simulaties gebruikt.
Natuurlijk observeer je meer variatie als je meer datapunten vergelijkt, betekent niet direct dat je tot andere conclusies komt (al zijn die 7 datapunten van mij wel erg weinig voor statistiek).
Vooruitkijkend kun je imo geen scenario's bedenken met verschillende rendementen per jaar, je moet dus uitgaan van een gemiddelde (zeker over 20 jaar), en dan denk ik dat de genoemde percentages wel okee zijn om mee te rekenen.
Als ik zo kijk naar de 10 jaars data zijn ze nog wat voorzichtiger, 30 jaar lijkt meer in lijn met wat ik schetste.
Edit: jaarlijks, voor inflatie, zelfde AI disclaimer.
| Tijdblok | Rendement per jaar (CAGR) |
| 1975 – 1995 | 13,4% |
| 1976 – 1996 | 13,1% |
| 1977 – 1997 | 14,5% |
| 1978 – 1998 | 15,3% |
| 1979 – 1999 | 16,1% |
| 1980 – 2000 | 14,8% |
| 1981 – 2001 | 11,8% |
| 1982 – 2002 | 9,6% |
| 1983 – 2003 | 10,2% |
| 1984 – 2004 | 9,7% |
| 1985 – 2005 | 9,2% |
| 1986 – 2006 | 8,9% |
| 1987 – 2007 | 7,8% |
| 1988 – 2008 | 4,9% |
| 1989 – 2009 | 4,8% |
| 1990 – 2010 | 5,4% |
| 1991 – 2011 | 5,2% |
| 1992 – 2012 | 6,4% |
| 1993 – 2013 | 7,2% |
| 1994 – 2014 | 7,4% |
| 1995 – 2015 | 7,1% |
| 1996 – 2016 | 7,4% |
| 1997 – 2017 | 6,8% |
| 1998 – 2018 | 6,2% |
| 1999 – 2019 | 5,8% |
| 2000 – 2020 | 5,6% |
| 2001 – 2021 | 7,4% |
| 2002 – 2022 | 6,8% |
| 2003 – 2023 | 8,8% |
| 2004 – 2024 | 9,2% |
| 2005 – 2025 | 9,5% |
| 2006 – 2026 | 9,4% |
**rendementen uit het verleden...
| Statistiek (20-jaars blokken) | Bruto Rendement per jaar (CAGR) |
| Gemiddelde (Mean) | 8,93% |
| 5e Percentiel (Slechtste 5% scenario's) | 5,07% |
| 25e Percentiel (Beneden gemiddeld) | 6,70% |
| 50e Percentiel (Mediaan / Middelste scenario) | 8,30% |
| 75e Percentiel (Boven gemiddeld) | 9,82% |
| 95e Percentiel (Beste 5% scenario's) | 15,03% |
[ Voor 40% gewijzigd door mitsumark op 07-09-2026 16:43 ]
- rube
- Registratie: Juni 2006
- Laatst online: 07:22
@mitsumark is dit voor of na inflatie? Handig om erbij te zetten (eventueel twee kolommen maken?).
- The Third Man
- Registratie: September 2001
- Laatst online: 25-10 07:58
Het doel van betere statistiek is ook niet om op andere conclusies te komen, maar de conclusies een zekerheid te geven. Anders wordt het meer een geinformeerde gok of natte vinger werk. Een natte vinger kan je ook vertellen uit welke kant de wint waait maar het KNMI werkt er alsnog niet mee.mitsumark schreef op maandag 7 september 2026 @ 13:31:
[...]
Ik wist dat er ergens betere data zou zijn.
Natuurlijk observeer je meer variatie als je meer datapunten vergelijkt, betekent niet direct dat je tot andere conclusies komt (al zijn die 7 datapunten van mij wel erg weinig voor statistiek).
Ik vrees dat de boodschap toch niet helemaal overgekomen is. Een getal is niet een verwachting, maar zo zet je het wel neer. Een verwachting is een getal + een bereik. Dan weet je hoe sterk het kan varieren, want iedereen weet dat die variatie er onvermijdelijk aanwezig zal zijn. Die variatie reken je nog steeds niet uit, je zoekt enkel naar een % wat wel ongeveer ok is, of een soortgelijke onbetrouwbare versimpeling.Vooruitkijkend kun je imo geen scenario's bedenken met verschillende rendementen per jaar, je moet dus uitgaan van een gemiddelde (zeker over 20 jaar), en dan denk ik dat de genoemde percentages wel okee zijn om mee te rekenen.
Als ik zo kijk naar de 10 jaars data zijn ze nog wat voorzichtiger, 30 jaar lijkt meer in lijn met wat ik schetste.
En juist met die variatie geef je aan waar je met scenario's mee moet rekenen. Dit doen pensioenfondsen bijvoorbeeld ook met hun 'slecht weet', 'matig weer' en 'zonnig weer' scenario's. Die ook anders zullen zijn voor een lump sum en een inleg-belegger.
[ Voor 8% gewijzigd door The Third Man op 07-09-2026 15:09 ]
- Rubbergrover1
- Registratie: Maart 2020
- Nu online
Mooi overzicht. Ik heb voor de lol de CPI van die 20-jaars periodes er tegenaan gehouden. En ook een belasting van 1/3 van het rendement er af gehaald. Met die bierviltjesberekening kom ik op gemiddeld 3½ % netto rendement. Als ik kijk naar wat het zou worden bij een wat negatiever scenario (niveau van 30%) dan zit het op 2½%.mitsumark schreef op maandag 7 september 2026 @ 13:31:
[...]
Ik wist dat er ergens betere data zou zijn.
Natuurlijk observeer je meer variatie als je meer datapunten vergelijkt, betekent niet direct dat je tot andere conclusies komt (al zijn die 7 datapunten van mij wel erg weinig voor statistiek).
Vooruitkijkend kun je imo geen scenario's bedenken met verschillende rendementen per jaar, je moet dus uitgaan van een gemiddelde (zeker over 20 jaar), en dan denk ik dat de genoemde percentages wel okee zijn om mee te rekenen.
Als ik zo kijk naar de 10 jaars data zijn ze nog wat voorzichtiger, 30 jaar lijkt meer in lijn met wat ik schetste.
Edit: jaarlijks, zelfde AI disclaimer.En als we dan toch met statistiek bezig zijn, als we kijken naar de historische data van de afgelopen 50 jaar, eindigde slechts 5% van alle 20-jarige instapmomenten onder de ~5% rendement per jaar. Er waren exact evenveel historische instapmomenten (5%) die juist een topresultaat van 15% of hoger opleverden.
Tijdblok Rendement per jaar (CAGR) 1975 – 1995 13,4% 1976 – 1996 13,1% 1977 – 1997 14,5% 1978 – 1998 15,3% 1979 – 1999 16,1% 1980 – 2000 14,8% 1981 – 2001 11,8% 1982 – 2002 9,6% 1983 – 2003 10,2% 1984 – 2004 9,7% 1985 – 2005 9,2% 1986 – 2006 8,9% 1987 – 2007 7,8% 1988 – 2008 4,9% 1989 – 2009 4,8% 1990 – 2010 5,4% 1991 – 2011 5,2% 1992 – 2012 6,4% 1993 – 2013 7,2% 1994 – 2014 7,4% 1995 – 2015 7,1% 1996 – 2016 7,4% 1997 – 2017 6,8% 1998 – 2018 6,2% 1999 – 2019 5,8% 2000 – 2020 5,6% 2001 – 2021 7,4% 2002 – 2022 6,8% 2003 – 2023 8,8% 2004 – 2024 9,2% 2005 – 2025 9,5% 2006 – 2026 9,4%
**rendementen uit het verleden...Als je inderdaad niet lump sum inlegt maar maandelijks, worden die risico's (aan de onderkant) lager en kun je imo eerder met 6% rekenen dan 5%.
Statistiek (20-jaars blokken) Bruto Rendement per jaar (CAGR) Gemiddelde (Mean) 8,93% 5e Percentiel (Slechtste 5% scenario's) 5,07% 25e Percentiel (Beneden gemiddeld) 6,70% 50e Percentiel (Mediaan / Middelste scenario) 8,30% 75e Percentiel (Boven gemiddeld) 9,82% 95e Percentiel (Beste 5% scenario's) 15,03%
Uiteraard wel het sterke voorbehoud dat hierin geen rekening wordt gehouden met de pieken en dalen binnen de 20-jaars periodes. En ook dat dit alleen om (offensieve) aandelenbeleggingen gaat. Als je deels in andere assets zit, moet je daar wel voor corrigeren.
- R.van.M
- Registratie: December 2009
- Laatst online: 07:23
Precies. Voor 100% aandelen is 2,5%-5% ergens het te verwachten netto rendement na inflatie, VRH, kosten in Nederland. Aangezien we ook nog een keer op hoge CAPE zien op de aandelen markt is zal het eerder aan de lage kant zijn dan aan de hoge kant. Zit je op minder dan 100% aandelen zal het rendement waarschijnlijk nog lager zijn.Rubbergrover1 schreef op maandag 7 september 2026 @ 15:28:
[...]
Mooi overzicht. Ik heb voor de lol de CPI van die 20-jaars periodes er tegenaan gehouden. En ook een belasting van 1/3 van het rendement er af gehaald. Met die bierviltjesberekening kom ik op gemiddeld 3½ % netto rendement. Als ik kijk naar wat het zou worden bij een wat negatiever scenario (niveau van 30%) dan zit het op 2½%.
Uiteraard wel het sterke voorbehoud dat hierin geen rekening wordt gehouden met de pieken en dalen binnen de 20-jaars periodes. En ook dat dit alleen om (offensieve) aandelenbeleggingen gaat. Als je deels in andere assets zit, moet je daar wel voor corrigeren.
Dit is ook de reden waarom mensen hier zo sterk reageren op de voorgestelde VRH want het maakt de echte FIRE scenario's zeer moeilijk in Nederland.
[ Voor 4% gewijzigd door R.van.M op 07-09-2026 16:21 ]
Helder, 1 vast getal slaat de risico's volledig plat en dat kan met name in de onttrekkingsfase (het sequence of returns risk) pijnlijk uitpakken.The Third Man schreef op maandag 7 september 2026 @ 15:07:
[...]
Het doel van betere statistiek is ook niet om op andere conclusies te komen, maar de conclusies een zekerheid te geven. Anders wordt het meer een geinformeerde gok of natte vinger werk. Een natte vinger kan je ook vertellen uit welke kant de wint waait maar het KNMI werkt er alsnog niet mee.
[...]
Ik vrees dat de boodschap toch niet helemaal overgekomen is. Een getal is niet een verwachting, maar zo zet je het wel neer. Een verwachting is een getal + een bereik. Dan weet je hoe sterk het kan varieren, want iedereen weet dat die variatie er onvermijdelijk aanwezig zal zijn. Die variatie reken je nog steeds niet uit, je zoekt enkel naar een % wat wel ongeveer ok is, of een soortgelijke onbetrouwbare versimpeling.
En juist met die variatie geef je aan waar je met scenario's mee moet rekenen. Dit doen pensioenfondsen bijvoorbeeld ook met hun 'slecht weet', 'matig weer' en 'zonnig weer' scenario's. Die ook anders zullen zijn voor een lump sum en een inleg-belegger.
Mijn zoektocht naar "het" getal was puur een poging om een conservatieve natte vinger te vinden voor een simpee LibreOffice Calc sheetje.
Ik ben wel benieuwd naar jouw praktijkoplossing. Als je zo'n sheet bouwt voor vermogensopbouw en onttrekking, hoe vertaal je getal + bereik dan naar een werkbare spreadsheet? Bouw je dan drie aparte tabbladen voor slecht, matig en zonnig weer, of pas je de parameters jaarlijks aan tijdens een reflectie moment?
- The Third Man
- Registratie: September 2001
- Laatst online: 25-10 07:58
@mitsumark juist niet drie tabbladen. Die slecht, matig en zonnig weer zijn de uitkomst van de berekening, niet de invoer. Zodra je die percentages wel zelf gaat invullen, dan bepaal je van tevoren wat er uitkomt. Dan is het opnieuw een natte vinger, alleen dan met drie vingers.
Wat je in plaats daarvan doet is het pad simuleren en niet het eindgetal. Concreet in Calc: een rij per jaar (of per maand als je maandelijks inlegt) en een kolom per simulatie. In elke cel trek je een rendement en de vermogensregel is simpelweg vorig vermogen plus inleg of min onttrekking, maal (1 + r). Je kan tot iets van 16.000 kolommen in een sheet hebben, dus zeg 1000 moet wel lukken voor je simulaties.
Voor die trekking heb je twee smaken. Parametrisch:of een bootstrap waarbij je willekeurig een historisch jaarrendement pakt metDie tweede heeft mijn voorkeur, want die houdt de scheefheid en de dikke staarten vast die een normaalverdeling gladstrijkt. Wil je ook het clusteren van slechte jaren meenemen, trek dan blokken van drie tot vijf opeenvolgende jaren in plaats van losse jaren. Reken alles in reële termen, dan hoef je inflatie niet als tweede stochastische variabele mee te slepen en is de uitkomst meteen in koopkracht.
Onderaan zet je geen gemiddelde maar "PERCENTIEL" over de duizend eindwaarden. P5, P25, P50, P75, P95. In de onttrekkingsfase is de eindwaarde trouwens niet eens de interessantste uitkomst, dat is de slaagkans: in welk percentage van de runs is er op je 95e nog geld. Sequence of returns risk hoef je daar niet apart in te bouwen, dat zit automatisch in de gesimuleerde paden omdat de volgorde per run verschilt. Precies datgene wat je met een enkel vast percentage per definitie wegmiddelt (de kern van mijn kritiek). Hiermee benader je ook de bekende weerpluim die ook met percentielen aangeeft wat de verwachtingswaarde is. Dat de media daar dan altijd bijvoorbeeld "19 graden" van maken, nuanceloos, toont hetzelfde probleem aan.
Over je reflectiemoment: parameters bijstellen op basis van het rendement van vorig jaar is de wolf van performance chasing in een schaapskleding van een spreadsheet. Als je het per se wilt doen, draai dan jaarlijks dezelfde simulatie opnieuw draaien vanaf je werkelijke stand. Zakt je slaagkans weg, dan pas je je inleg of onttrekking aan. Niet je rendementsaanname.
Nog een puntje over die 32 blokken: die overlappen voor 19 uit 20, immers 1975-1995 en 1976-1996 delen vrijwel al hun data. Dat zijn geen 32 onafhankelijke waarnemingen maar effectief een stuk of twee, drie. Het oogt als een nette verdeling, maar het is een uitgesmeerde weergave van een handvol marktcycli, dus dat 5e percentiel van 5,07% heeft een véél grotere onzekerheidsmarge dan de twee decimalen suggereren.
Wat je in plaats daarvan doet is het pad simuleren en niet het eindgetal. Concreet in Calc: een rij per jaar (of per maand als je maandelijks inlegt) en een kolom per simulatie. In elke cel trek je een rendement en de vermogensregel is simpelweg vorig vermogen plus inleg of min onttrekking, maal (1 + r). Je kan tot iets van 16.000 kolommen in een sheet hebben, dus zeg 1000 moet wel lukken voor je simulaties.
Voor die trekking heb je twee smaken. Parametrisch:
NORM.INV(RAND(); 0,06; 0,17)
INDEX(bereik; RANDBETWEEN(1; n))
Onderaan zet je geen gemiddelde maar "PERCENTIEL" over de duizend eindwaarden. P5, P25, P50, P75, P95. In de onttrekkingsfase is de eindwaarde trouwens niet eens de interessantste uitkomst, dat is de slaagkans: in welk percentage van de runs is er op je 95e nog geld. Sequence of returns risk hoef je daar niet apart in te bouwen, dat zit automatisch in de gesimuleerde paden omdat de volgorde per run verschilt. Precies datgene wat je met een enkel vast percentage per definitie wegmiddelt (de kern van mijn kritiek). Hiermee benader je ook de bekende weerpluim die ook met percentielen aangeeft wat de verwachtingswaarde is. Dat de media daar dan altijd bijvoorbeeld "19 graden" van maken, nuanceloos, toont hetzelfde probleem aan.
Over je reflectiemoment: parameters bijstellen op basis van het rendement van vorig jaar is de wolf van performance chasing in een schaapskleding van een spreadsheet. Als je het per se wilt doen, draai dan jaarlijks dezelfde simulatie opnieuw draaien vanaf je werkelijke stand. Zakt je slaagkans weg, dan pas je je inleg of onttrekking aan. Niet je rendementsaanname.
Nog een puntje over die 32 blokken: die overlappen voor 19 uit 20, immers 1975-1995 en 1976-1996 delen vrijwel al hun data. Dat zijn geen 32 onafhankelijke waarnemingen maar effectief een stuk of twee, drie. Het oogt als een nette verdeling, maar het is een uitgesmeerde weergave van een handvol marktcycli, dus dat 5e percentiel van 5,07% heeft een véél grotere onzekerheidsmarge dan de twee decimalen suggereren.
The Third Man schreef op maandag 7 september 2026 @ 19:40:
@mitsumark juist niet drie tabbladen. Die slecht, matig en zonnig weer zijn de uitkomst van de berekening, niet de invoer. Zodra je die percentages wel zelf gaat invullen, dan bepaal je van tevoren wat er uitkomt. Dan is het opnieuw een natte vinger, alleen dan met drie vingers.
Wat je in plaats daarvan doet is het pad simuleren en niet het eindgetal. Concreet in Calc: een rij per jaar (of per maand als je maandelijks inlegt) en een kolom per simulatie. In elke cel trek je een rendement en de vermogensregel is simpelweg vorig vermogen plus inleg of min onttrekking, maal (1 + r). Je kan tot iets van 16.000 kolommen in een sheet hebben, dus zeg 1000 moet wel lukken voor je simulaties.
Voor die trekking heb je twee smaken. Parametrisch:of een bootstrap waarbij je willekeurig een historisch jaarrendement pakt metNORM.INV(RAND(); 0,06; 0,17)Die tweede heeft mijn voorkeur, want die houdt de scheefheid en de dikke staarten vast die een normaalverdeling gladstrijkt. Wil je ook het clusteren van slechte jaren meenemen, trek dan blokken van drie tot vijf opeenvolgende jaren in plaats van losse jaren. Reken alles in reële termen, dan hoef je inflatie niet als tweede stochastische variabele mee te slepen en is de uitkomst meteen in koopkracht.INDEX(bereik; RANDBETWEEN(1; n))
Onderaan zet je geen gemiddelde maar "PERCENTIEL" over de duizend eindwaarden. P5, P25, P50, P75, P95. In de onttrekkingsfase is de eindwaarde trouwens niet eens de interessantste uitkomst, dat is de slaagkans: in welk percentage van de runs is er op je 95e nog geld. Sequence of returns risk hoef je daar niet apart in te bouwen, dat zit automatisch in de gesimuleerde paden omdat de volgorde per run verschilt. Precies datgene wat je met een enkel vast percentage per definitie wegmiddelt (de kern van mijn kritiek). Hiermee benader je ook de bekende weerpluim die ook met percentielen aangeeft wat de verwachtingswaarde is. Dat de media daar dan altijd bijvoorbeeld "19 graden" van maken, nuanceloos, toont hetzelfde probleem aan.
Over je reflectiemoment: parameters bijstellen op basis van het rendement van vorig jaar is de wolf van performance chasing in een schaapskleding van een spreadsheet. Als je het per se wilt doen, draai dan jaarlijks dezelfde simulatie opnieuw draaien vanaf je werkelijke stand. Zakt je slaagkans weg, dan pas je je inleg of onttrekking aan. Niet je rendementsaanname.
Nog een puntje over die 32 blokken: die overlappen voor 19 uit 20, immers 1975-1995 en 1976-1996 delen vrijwel al hun data. Dat zijn geen 32 onafhankelijke waarnemingen maar effectief een stuk of twee, drie. Het oogt als een nette verdeling, maar het is een uitgesmeerde weergave van een handvol marktcycli, dus dat 5e percentiel van 5,07% heeft een véél grotere onzekerheidsmarge dan de twee decimalen suggereren.

Edit, paar uur verder (niet de volledige 4 uur
, eerste bootstrap voorbeeldje met wat random getallen.Members only:
Alleen zichtbaar voor ingelogde gebruikers.
Inloggen
[ Voor 7% gewijzigd door mitsumark op 08-09-2026 00:06 ]
- psychodude
- Registratie: Maart 2008
- Laatst online: 07:22
Persoonlijk gebruik ik mijn historische eigen data, afgelopen 5 jaar, overall in verschillende vormen. Overall rendement, rendement per investeringsklasse. En verder ook zicht in vermogensgroei overall.Kalentum schreef op zondag 6 september 2026 @ 13:44:
Ik zit een beetje te prutsen met een spreadsheet in LibreOffice Calc met vermogensopbouw en onttrekking.
Hiervoor is een belangrijke input een verwacht rendement per jaar. En in mijn geval moet dat een beetje een redelijke schatting geven voor de komende 20 jaar.
Nou geeft Brand New Day 'zeer offensief ' een rendement per jaar van 9,48% sinds de start.
Maar ja er is ook nog: inflatie, belastingen en een stukje conservatief rekenen.
Wat zou een verstandige waarde voor verwacht rendement zijn? Waar rekenen jullie mee en waarom?
Hierin heb ik data welk teruggaat tot registratie start in 2011, moment van afronding van mijn studie.
Uiteraard kun je werken met historische data anderszins, maar wat dan meest passend is, is eigenlijk vooral afhankelijk van de gekozen investeringen. Veel gehanteerde gemiddelde rendementen zijn een S&P500 reflectie. Indien je dus kiest voor iets met een historisch gemiddeld lager rendement, zou je moeten overwegen naar beneden bij te stellen.

@psychodude Nice! Kan je uit je persoonlijke data lessen trekken? Dingen die je nu anders zou doen op basis van die data?
Panasonic WH-MDC09J3E5, Atlantic Explorer V4 270C, 57x PV 23115 Wp
- Rubbergrover1
- Registratie: Maart 2020
- Nu online
Beetje een open deur dat met de kennis van nu je waarschijnlijk flinke sommen in Bitcoin, Tesla etc. had gestopt....RichieB schreef op dinsdag 8 september 2026 @ 11:32:
@psychodude Nice! Kan je uit je persoonlijke data lessen trekken? Dingen die je nu anders zou doen op basis van die data?
Maar als je het overzichtje van Mitsumark met 20-jaars aandelenrendementen ziet, of misschien nog beter, meer algemeen de jaarlijkse aandelenrendementen van bv het eerste decennium van deze eeuw, dan zul je het waarschijnlijk niet vreemd vinden als je rond de tijd dat Psychodude begon (2011) niet vol offensief in aandelen zou stappen. Omdat je in die tijd een paar heel mooie jaren had, maar daarnaast ook een aantal heel slechte jaren. Die volatiliteit en onzekerheid maakt dat het ook wel een risico was om in aandelen in te stappen.
Het bijzondere is, als je kijkt naar bv de MSCI, dat van 1995 tot 2010 de jaarrendementen nooit tussen de -10% en +10% zaten, maar altijd óf 10% of hoger (12 jaren) óf -13% of lager (4 jaren). Met als pieken en dalen +34% en -40%. Mensen hadden zo dus met recht het gevoel dat de aandelenbeurzen een soort casino waren.
Maar tegelijk is dat uiteraard ook de valkuil, dat je voor de toekomst kijkt naar de recente geschiedenis. In plaats van het grotere plaatje. Die valkuil zie je ook als mensen nú kijken naar de rendementen waarmee ze voor de toekomst zouden moeten rekenen. Dan is het toch vaak: de laatste 15 jaar waren de rendementen zo-en-zo, met pieken en dalen, dus dan zal het naar de toekomst ook wel zo gaan. Terwijl dat dus eigenlijk maar een beperkte momentopname is.
- psychodude
- Registratie: Maart 2008
- Laatst online: 07:22
Vooral een stukje stay the course, life events happen.RichieB schreef op dinsdag 8 september 2026 @ 11:32:
@psychodude Nice! Kan je uit je persoonlijke data lessen trekken? Dingen die je nu anders zou doen op basis van die data?
Op zich allemaal niet super spannend. Maar naast goede jaren qua beleggingen, ook een aantal tegenvallers te hebben meegemaakt, maakt het relatiever eenvoudiger. Ook al zijn de bedragen in absolute zin groter binnen de schommelingen, blijven de procentuele verschuivingen toch relatief soortgelijk.
En van life events helpt het vooral om dit soort data mee te nemen in de prognoses, doordat groei over de jaren in de opbouwfase een combinatie is van rendement, inkomsten uit arbeid en aftrek van lasten.
Vooral de zeer incidentele lasten zijn ook eigenlijk zo onvoorspelbaar niet, noch qua frequentie, nog qua hoogte. Een eerste grote vakantie (fietsreis) met investering in fietsspullen/kampeerspullen, een eerste verhuizing naar een woning waar het nodige diende te gebeuren (aanschaf gereedschap, klusmaterialen, etc), eerste kind (kinderkamer, buggy, je kent het wel) en intrek in een koopwoning (kosten koper, verduurzaming).
De periodes hier tussen zijn redelijk voorspelbaar, circa 4 à 5 jaar. De impact op vermogens ontwikkeling is vrij voorspelbaar (ontwikkeling eigen vermogen op de balans een kalenderjaar relatief stabiel.
Weet ik dat ook hiermee de actuele planning, minstens FO op het moment dat de jongste 18 is, vooralsnog altijd goed op koers loopt en dat hetgeen ik in absolute zin eens per 4 à 5 jaar kan uitgeven ongeveer het surplus is van inkomsten uit arbeid na aftrek van reguliere lasten + gemiddeld rendement.
En komende jaren verwacht ik dat eigenlijk niet anders. Zo zijn ook een aantal toekomstige grotere uitgaven ook niet geheel onvoorspelbaar. En verwacht ik ook eigenlijk niet dat we het patroon daarin echt doorbreken.
Zo bijvoorbeeld een keer verbouwing woonkamer/keuken + badkamer, kinderen die gaan studeren en ongetwijfeld ooit nog wel een keer een verhuizing. En hoewel life events duurder worden in absolute zin, wordt de beschikbare financiële ruimte uiteraard ook (significant) groter.
RE is voor mij verder nog altijd geen direct streven, dus maximalisatie van opbouw, minimalisatie van dit soort eens per 4/5 jaar uitgaven, is dan ook niet direct aan de orde. Gezien 15 jaar aan data, prognose cijfers en gebleken ontwikkeling redelijk dezelfde trendlijn volgen. En een vrij comfortabel FO-status een redelijk vaste stip op de horizon blijft in de beramingen, circa 13 jaar vanaf nu.
- psychodude
- Registratie: Maart 2008
- Laatst online: 07:22
Captain hindsight overwegingen had ik een beetje buiten mijn post gelaten. Maar zou dan vooral mijn in een ver verleden gekiende bitcoins op een overleden harde schijf niet bij het grofvuil hebben gegooid ;-). Had ik die vandaag laten salvaged, en was ik per direct FO.Rubbergrover1 schreef op dinsdag 8 september 2026 @ 13:12:
[...]
Beetje een open deur dat met de kennis van nu je waarschijnlijk flinke sommen in Bitcoin, Tesla etc. had gestopt....
Maar zo gaan die dingen. En ook in individuele beleggingen is het achteraf uiteraard altijd makkelijk. Maar als strategie om echt grote rendementen te behalen, is het prospectief niet veel anders als het casino op het moment dat de verwachtingen onrealistisch hoog zijn.
Let op:
Zie Vermogensrendementsheffing 2.0 - 1 jan 2022 voor de discussie over vrh
Dit is niet het topic voor inhoudelijke bespreking van specifieke beleggingen/investeringen, beleggingsstrategieën, en behaalde rendementen.
Daarnaast: let er aub op dat er niet teveel afgedwaald wordt.
Zie Vermogensrendementsheffing 2.0 - 1 jan 2022 voor de discussie over vrh
Dit is niet het topic voor inhoudelijke bespreking van specifieke beleggingen/investeringen, beleggingsstrategieën, en behaalde rendementen.
Daarnaast: let er aub op dat er niet teveel afgedwaald wordt.