

"Nobody is very good at self-reflection, I'm afraid." -- Linus Torvalds. Kindprofielen zijn binnenkort weer beschikbaar.
MindfulnessW1ck1e schreef op zondag 16 augustus 2026 @ 13:19:
[...]
Het lijkt mij onmogelijk om ergens 100% van je tijd in te steken

"Nobody is very good at self-reflection, I'm afraid." -- Linus Torvalds. Kindprofielen zijn binnenkort weer beschikbaar.
- Herko_ter_Horst
- Registratie: November 2002
- Niet online

Kennis van regelgeving lijkt me best redelijk objectief te testen, geen idee natuurlijk of Ali zelf een test heeft moeten doen o.i.d. En free enterprise en ondernemerschap zijn prima, maar er zijn ook redenen dat niet iedereen zomaar doktertje of advocaat mag spelen, ook niet in de VS. Dat er voor potentiële bankiers ook bepaalde eisen gelden, vind ik dan ook niet vreemd.Ecological schreef op zondag 16 augustus 2026 @ 13:15:
[...]
Omdat dit arbitraire subjectieve aspecten zijn die niet goed te kwalificeren zijn. Ik ben een heel groot voorstander van free enterprise en ondernemerschap. Overigens was silicon valley bank failliet gegaan 2 jaar geleden en daaruit blijkt maar weer dat deze regels compleet nutteloos zijn.
Het lijkt me niet dat het faillissement van een bank die in 1983 is opgericht (geen idee wat de regels toen waren en hoe het toezicht op bestaande banken sindsdien is geweest) en die failliet ging na een bankrun, heel relevant is voor de regels die nu gelden voor het oprichten van een nieuwe bank. Is SVB failliet gegaan vanwege teveel of te weinig regelgeving/toezicht, of heeft de mate van toezicht en regelgeving geen/zeer beperkt een rol gespeeld?
Voor zover ik even snel kon vinden, is er geen depositogarantiestelsel in de VS. De Federal Reserve kan wel banken redden (wat natuurlijk relatief recent ook nog gebeurd is), maar of men ook een nieuwe, kleine, buitenlandse bank als bunq gaat redden c.q. klanten daarvan schadeloos gaat stellen, waag ik ten zeerste te betwijfelen. Het zal dus niet de Amerikaanse overheid zijn die opdraait voor de problemen bij zo'n potentieel faillissement, maar de Amerikaanse klant van bunq US.Dat er regels zijn aan garanties is ergens wel logisch. Immers als een bank failliet gaat moet de FED did betalen. Maar dit is gewoon weer zo’n nutteloze commissie bij de overheid die uiteindelijk de consument benadelen. Zelfde reden waarom x money nog niet in Europa is overigens.

"Any sufficiently advanced technology is indistinguishable from magic."
- Herko_ter_Horst
- Registratie: November 2002
- Niet online
Ok, ok, hij mag nog een beetje tijd besteden aan slapen en eten, voor deze keer dan.W1ck1e schreef op zondag 16 augustus 2026 @ 13:19:
[...]
Het lijkt mij onmogelijk om ergens 100% van je tijd in te steken
"Any sufficiently advanced technology is indistinguishable from magic."
Ja hieruit blijkt dat bunq er helaas niet voldoende in is geslaagd om voldoende uit te leggen wie bunq en Ali echt zijn en die rol die zij kunnen vervullen in de Amerikaanse samenleving.Ves schreef op zondag 16 augustus 2026 @ 11:11:
Ouch, dat is pijnlijk voor hem.
[ Voor 15% gewijzigd door rr7r op 16-08-2026 15:27 ]
- WhatsappHack
- Registratie: Mei 2011
- Niet online

Als alle banken hetzelfde doen en blijven doen verandert er sowieso niets... Debit kaarten werken ook helemaal prima; er is geen technische reden om credit nodig te hebben, dat is echt een historisch ding met die stompzinnige creditscores daar. (De werkelijke reden dat men credit wil. Zonder kaart kan je score lager zijn dan met kaart + schuldHerko_ter_Horst schreef op zondag 16 augustus 2026 @ 12:44:
[...]
Dan vergis je je denk ik in hoe belangrijk credit cards daar zijn. Als bank daar zonder credit cards beginnen lijkt me een non-starter.
Maar die kan je prima aanhouden naast debit, dat doen er steeds meer daar.) En bunq krijgt het hier ook voor elkaar om debitkaarten als creditcard te verkopen Lijkt me prima te doen eigenlijk, zeker met de juiste marketing. (Niet bunq’s sterkte punt, dat dan weer wel.)
[ Voor 4% gewijzigd door WhatsappHack op 16-08-2026 18:17 ]
Geen quote of mention @WhatsappHack? Dan niet raar opkijken als je geen reactie krijgt. ;)
- Laapo
- Registratie: Juni 2020
- Laatst online: 27-10 08:40
Zojuist de bunq spaarrekening leeg gehaald. Al een hele poos lage rente.
Ik ga van de week de rekening opheffen. Weet iemand of Bunq mij als nieuwe klant ziet als ik in de toekomst opnieuw een rekening open om gebruik te maken van de aanbiedingsrente?
Ik ga van de week de rekening opheffen. Weet iemand of Bunq mij als nieuwe klant ziet als ik in de toekomst opnieuw een rekening open om gebruik te maken van de aanbiedingsrente?
- rechtsherstel
- Registratie: Augustus 2022
- Laatst online: 10:49
Je hoeft de rekening niet op te heffen. Als je nu de rekening leeghaalt kun je vanaf 1 juli volgend jaar weer gebruik maken van de aanbiedingsrente.
- St4ck3r
- Registratie: December 2006
- Laatst online: 27-10 14:39
Ik heb zojuist ook al mijn spaargeld opgenomen ivm lage rente. Kan ik dit nu bij mijn vriendin parkeren (welke op een ander adres woont) om gebruik te maken van de aanbiedingsrente? Of krijg ik daar gedonder mee als het van een bekende tegenrekening komt?
Try not to become a man of success but a man of value.
- WhatsappHack
- Registratie: Mei 2011
- Niet online
Volgens mij is daar niets op tegen vanuit bunq’s voorwaarden, maar als je geen fiscaal partner van elkaar bent zou ik wel eerst even kijken of dit niet wordt gezien als een gift door de belastingdienst… Want tegen dat tarief kan geen bonusrente op.St4ck3r schreef op dinsdag 25 augustus 2026 @ 14:25:
Ik heb zojuist ook al mijn spaargeld opgenomen ivm lage rente. Kan ik dit nu bij mijn vriendin parkeren (welke op een ander adres woont) om gebruik te maken van de aanbiedingsrente? Of krijg ik daar gedonder mee als het van een bekende tegenrekening komt?
 Feitelijk geef je het geld weg lijkt me.
Geen quote of mention @WhatsappHack? Dan niet raar opkijken als je geen reactie krijgt. ;)
- WhatsappHack
- Registratie: Mei 2011
- Niet online
CC @d0s Het lijkt erop dat bunq hier verbeteringen heeft aangebracht in de laatste updateWhatsappHack schreef op zondag 2 augustus 2026 @ 11:38:
Huh, valt me net iets op: alle transacties die betaald zijn via een betaalverzoek zijn niet terug te vinden via de zoekfunctie. Niet op de naam/beschrijving van het betaalverzoek zelf, maar ook niet op de namen van de mensen die betaald hebben. De individuele transacties zijn ook niet zichtbaar, want die staan in het betaalverzoek ipv als transacties op de rekening.Om het nog erger te maken verspringt het betaalverzoek qua datum ook nog eens naar de datum van de laatste activiteit, en dat kan dus ook de dag zijn waarop het betaalverzoek afgesloten is (kan weken later zijn). En om het nóg erger te maken: als je een blanco zoekopdracht doet om in een bepaalde datumrange álle betalingen te vinden: dan komen de betaalverzoeken en/of bijbehorende transacties ook niet tevoorschijn. Je moet handmatig naar de datum van laatste activiteit scrollen (als je die weet
Heeft dat altijd zo gewerkt? Ik vind het heel raar dat je de individuele transacties dus niet kan zien noch naar zoeken, maar ook niet kan zoeken op naam of datum van het verzoek en dus handmatig het betaalverzoek moet opzoeken in de lijst van alle transacties in een behoorlijke datumrange.
 Staat ook in de release notes e.e.a. over. Hier werkt de zoekfunctie nu inderdaad beter, maar nog niet feilloos. Sommige transacties komen nu inderdaad wél naar voren, anderen blijven nog steeds “geen resultaat” geven. Maar er wordt blijkbaar aan gewerkt, heel fijn.
Hoe het nu staat met wel/niet correct weergeven van de transactiedatums in de lijst heb ik nog niet naar gekeken.
Geen quote of mention @WhatsappHack? Dan niet raar opkijken als je geen reactie krijgt. ;)
- Zinloos1
- Registratie: Februari 2011
- Laatst online: 19:09
Hier heb ik laatst een keer vol vertouwen gepost dat je met een BUNQ credit card een auto kunt huren, daar moet ik helaas van terugkomen (het is nu twee keer wel, een keer niet gelukt). Ik heb deze week een auto gehuurd bij een Italiaanse autoverhuurder, deze gaven aan geen BUNQ kaarten te accepteren. Dit omdat blijkbaar de credit block maar twee dagen wordt gehanteerd, wat voor een langere autohuur niet voldoende is uiteraard. Uiteindelijk heeft dat geintje me 400 euro extra in verzekeringen gekost om de auto toch mee te krijgen. Dus volgende keer ga ik wel weer voor een goedkope echte creditcard op reis.
[ Voor 4% gewijzigd door Zinloos1 op 29-08-2026 11:33 ]
- DarkFlow
- Registratie: Februari 2002
- Laatst online: 21-10 22:12
Ik werk bij bunq en hou me normaal liever buiten discussies, maar hier wil ik wel even op reageren.Zinloos1 schreef op zaterdag 29 augustus 2026 @ 11:32:
Hier heb ik laatst een keer vol vertouwen gepost dat je met een BUNQ credit card een auto kunt huren, daar moet ik helaas van terugkomen (het is nu twee keer wel, een keer niet gelukt). Ik heb deze week een auto gehuurd bij een Italiaanse autoverhuurder, deze gaven aan geen BUNQ kaarten te accepteren. Dit omdat blijkbaar de credit block maar twee dagen wordt gehanteerd, wat voor een langere autohuur niet voldoende is uiteraard. Uiteindelijk heeft dat geintje me 400 euro extra in verzekeringen gekost om de auto toch mee te krijgen. Dus volgende keer ga ik wel weer voor een goedkope echte creditcard op reis.
Autoverhuurbedrijven hebben niet voor niets al een reputatie om je graag allerlei onnodige verzekeringen te proberen aan te smeren, maar dat ze het gebruik van een bunq card als reden hanteren kan echt niet. Mastercard heeft duidelijke regels waar iedereen (banken én merchants) aan moet voldoen.
Zou je me een DM willen sturen met de details van de transactie? Dan kunnen we het daarmee flaggen bij Mastercard. Kan niks beloven, maar wie weet kunnen zij nog wat voor je betekenen.
- Bergie
- Registratie: Augustus 2000
- Laatst online: 14:53
Lekker belangrijk...

Dus een verhuurder moet een Bunq Mastercard accepteren? Ik ga over een paar weken ook in Italie een auto huren en begin hierdoor wel te twijfelen aan mijn Bunq creditcard...DarkFlow schreef op maandag 31 augustus 2026 @ 12:53:
[...]
Ik werk bij bunq en hou me normaal liever buiten discussies, maar hier wil ik wel even op reageren.
Autoverhuurbedrijven hebben niet voor niets al een reputatie om je graag allerlei onnodige verzekeringen te proberen aan te smeren, maar dat ze het gebruik van een bunq card als reden hanteren kan echt niet. Mastercard heeft duidelijke regels waar iedereen (banken én merchants) aan moet voldoen.
Zou je me een DM willen sturen met de details van de transactie? Dan kunnen we het daarmee flaggen bij Mastercard. Kan niks beloven, maar wie weet kunnen zij nog wat voor je betekenen.
Yamaha MT-09
- Brent
- Registratie: September 2001
- Laatst online: 17:27

In mijn ervaring correleert het met land meer dan verhuurder (ik deel alle kritiek en veel meer over autoverhuur, het minste plezierige deel van vliegvakanties): de weigering vooraf om alle behalve credit-CC's te accepteren. Debit komt er op sommige plekken gewoon niet in, ondanks het feit dat dat technisch niet uitmaakt.DarkFlow schreef op maandag 31 augustus 2026 @ 12:53:
[...]
Autoverhuurbedrijven hebben niet voor niets al een reputatie om je graag allerlei onnodige verzekeringen te proberen aan te smeren, maar dat ze het gebruik van een bunq card als reden hanteren kan echt niet. Mastercard heeft duidelijke regels waar iedereen (banken én merchants) aan moet voldoen.
Als jij een set regels hebt waar ik naar kan verwijzen zou ik die graag hebben trouwens.
Humanist | Kernpower! | Determinist | Verken uw geest | Politiek dakloos
Je komt ieder geval nog geregeld berichten tegen van mensen waarbij het niet soepel werkt. Ik zou dan ook nooit alleen op een Bunq 'creditcard' vertrouwen voor autohuur.Bergie schreef op maandag 31 augustus 2026 @ 15:30:
[...]
Dus een verhuurder moet een Bunq Mastercard accepteren? Ik ga over een paar weken ook in Italie een auto huren en begin hierdoor wel te twijfelen aan mijn Bunq creditcard...
Overigens lijkt het me ook niet per se een aanrader om hier per DM je gegevens aan Bunq door te gaan geven, gezien hun eerdere foute praktijken op dit gebied.
- Brent
- Registratie: September 2001
- Laatst online: 17:27
Antwoord op mn eigen vraag (denk ik):
https://www.mastercard.co...pdfs/mastercard-rules.pdf par 5.11.1: clausule 2 biedt mogelijkheid Mastercard debit cards te weigeren. Daar de bunq Credit Card een Mastercard Debit Card is, kan dat dus. Niets lijkt een merchant Debit Cards te verplichten.
Het vloeit voort uit het feit dat het niet altijd duidelijk lijkt dat "credit card" er in 2 (eigenlijk 3) varianten bestaat: credit-CC, debit-CC (en prepay-CC, en vroeger VISA Electron?). Autoverhuurders accepteren niet altijd die laatste twee. Helaas ben ik er nog niet achter hoe je tevoren weet wie welke kaart waar accepteert. Meestal staat deze eis gewoon in de verhuurvoorwaarden (credit-CC vereist), maar vaak wordt je debit-CC wel geaccepteerd.
Heel specifiek is het dan (bij mij, tot nu toe) de all-risk huur die wel via debit-CC kan (want dan wordt je bij ophalen al maximaal gebilld en is en geen kans dat de billing achteraf failt wegens gebrek aan fondsen). De vraag is dan even wat deze regel (ik kon zogauw geen andere vinden die relevant leek) daar aan verbiedt of gebiedt: geld acceptatie per producttype of alles?
Humanist | Kernpower! | Determinist | Verken uw geest | Politiek dakloos

Maar geeft de bunq CC niet aan de terminal door dat het een gewone CC is waar toevalig het limiet je bank saldo is. Ik vraag me af of de terminal kan zien dat het geen echte creditcard is in de zin van achteraf betalen.
- Zinloos1
- Registratie: Februari 2011
- Laatst online: 19:09
Het probleem was niet zo zeer dat het niet op een creditcard leek, maar de vrouw achter de balie weigerde de kaart gewoon met dat verhaal erbij. Dus je bent natuurlijk ook ergens overgeleverd aan de verhuurmaatschappij in dat opzicht. Voor eenieder misschien zinvol om te weten welke, het was Noleggiare, vorig jaar is het me bij Filorent wel gewoon gelukt.
- YakuzA
- Registratie: Maart 2001
- Niet online
Wat denk je nou zelluf hey :X

Maar als het een debit card is, betekent het dus dat het geen creditcard is.Brent schreef op maandag 31 augustus 2026 @ 15:46:
Antwoord op mn eigen vraag (denk ik):
https://www.mastercard.co...pdfs/mastercard-rules.pdf par 5.11.1: clausule 2 biedt mogelijkheid Mastercard debit cards te weigeren. Daar de bunq Credit Card een Mastercard Debit Card is, kan dat dus. Niets lijkt een merchant Debit Cards te verplichten.
Leuk dat bunq het dan ‘credit’ noemt in de marketing, maar dat maakt het nog geen creditcard?
Death smiles at us all, all a man can do is smile back.
PSN
- Brent
- Registratie: September 2001
- Laatst online: 17:27
Credit card als in krediet of als in 'het credit card ledger netwerk'. In NL gebruiken we de term idd meestal verkeerd. Maar in elke zaak waarin autoverhuur een partij is, kies ik de andereYakuzA schreef op maandag 31 augustus 2026 @ 18:25:
[...]
Maar als het een debit card is, betekent het dus dat het geen creditcard is.
Leuk dat bunq het dan ‘credit’ noemt in de marketing, maar dat maakt het nog geen creditcard?

Humanist | Kernpower! | Determinist | Verken uw geest | Politiek dakloos
Zojuist is bunq als eerste Nederlandse bank bij het rijtje landen van Wero toegevoegd op https://start.wero-wallet.eu/


- Freeaqingme
- Registratie: April 2006
- Laatst online: 21:09

Wat wel gek is, is dat je daarbij akkoord moet gaan met "Wero's terms & conditions". Als je die link opent, kom je uit bij de T&C van bunq zelf. Daarin staat dan weer dat je akkoord gaat met bunq's T&C voor Wero, en niet rechtstreeks met Wero zelf. Dus waarom ze het "Wero's Terms & Conditions" noemen volg ik niet 100%.
Daar staat verder niet zo veel geks in overigens, het gaat er vooral om dat als je een chargeback initieert het afhankelijk van Wero is of je je geld terugkrijgt en dat bunq zelf daar enkel fungeert als tussenpersoon.
Oh, en er staat in dat je je aan Wero gekoppelde telefoonnummer prive moet houden. Dat lijkt me lichtelijk strijdig met hoe zo'n betaalsysteem zou moeten werken. Want als het prive moet blijven zou je het juist niet koppelen aan een telefoonnummer of emailadres, lijkt me.
No trees were harmed in creating this message. However, a large number of electrons were terribly inconvenienced.

Die wero in bunq ga ik niet activeren met al die data lekken, je telefoonnummer en emailadres ligt zo op straat.

Bij het activeren van Wero krijg ik een foutmelding dat er een passcode op de telefoon moet. Die zit er al op. De AI support agent maakt er een ticket voor aan. Ik ben benieuwd

Het blijft een grote griezel die Niknam. Mooi compromis van de rechter. Bunq klaagt opnieuw deskundige aan
4130 WP zuidelijke oriëntatie 14 x ja solar en SE 3500 HD
Al dit gedrag doet sterk vermoeden dat hij een extreme controlfreak is, en waarschijnlijk een dwangmatige persoonlijkheidsstoornis heeft.peacelord schreef op woensdag 9 september 2026 @ 08:36:
Het blijft een grote griezel die Niknam. Mooi compromis van de rechter. Bunq klaagt opnieuw deskundige aan
Ali is goed in bedrijven oprichten en in de eerste fase te laten groeien, want daarvoor is een enorme gedrevenheid nodig, maar gewoon een bedrijf leiden lijkt niet zijn ding -- niet voor het bedrijf, niet voor hem. Het kan niet anders dan dat bunq uit halfoverspannen werknemers bestaat; de overspannen zijn natuurlijk weg.
De ongeautoriseerde biografie die op 22/9 verschijnt zal een wat genuanceerder beeld van de man schetsen verwacht ik.
Ali Niknam – De eenzame strijd van een techmiljardair: Het boek beschrijft de opkomst van de Nederlandse techmiljardair Ali Niknam en zijn internetbank bunq. De auteurs reconstrueren zijn zakelijke machtsspel, conflicten op de werkvloer en verbroken vriendschappen aan de hand van honderden gesprekken met betrokkenen.
Ali Niknam – De eenzame strijd van een techmiljardair: Het boek beschrijft de opkomst van de Nederlandse techmiljardair Ali Niknam en zijn internetbank bunq. De auteurs reconstrueren zijn zakelijke machtsspel, conflicten op de werkvloer en verbroken vriendschappen aan de hand van honderden gesprekken met betrokkenen.
4130 WP zuidelijke oriëntatie 14 x ja solar en SE 3500 HD

Dat zijn waardeoordelen, geen diagnose.GeEkIe schreef op woensdag 9 september 2026 @ 12:14:
[...]
Al dit gedrag doet sterk vermoeden dat hij een extreme controlfreak is, en waarschijnlijk een dwangmatige persoonlijkheidsstoornis heeft.
Ali is goed in bedrijven oprichten en in de eerste fase te laten groeien, want daarvoor is een enorme gedrevenheid nodig, maar gewoon een bedrijf leiden lijkt niet zijn ding -- niet voor het bedrijf, niet voor hem. Het kan niet anders dan dat bunq uit halfoverspannen werknemers bestaat; de overspannen zijn natuurlijk weg.
“Controlfreak” en “dwangmatige persoonlijkheidsstoornis” kun je vanachter een forumaccount op iedereen plakken die een bank heeft gebouwd, er zelf in is blijven zitten en juridisch hard speelt als hij zich belazerd voelt. Dat is geen bewijs. Dat is een karaktersketch.
Niknam is zichtbaar dunhuidig en procederen-first. Dat mag je irritant vinden. Daarvan naar “hij kan geen bedrijf leiden, dus bunq bestaat uit halfoverspannen mensen” is een sprong. Het bedrijf is winstgevend, heeft een Europese bankvergunning, schaalt in meerdere landen en overleeft DNB, fraudegolven en jaren NRC. Dat is geen hobbyproject van een man die “niet kan leiden”.
En dan de praktische vraag: wie dan wel? Welke naam zou jij erop zetten die wél een neobank uit de grond stampt, er zelf honderd miljoen in stopt, de vergunning haalt en daarna ook nog de morele toon heeft die Tweakers prettig vindt? Die lijst bestaat niet. De meeste mensen die “gewoon een bedrijf kunnen leiden” beginnen geen bank.
Ik ga geen waardeoordelen plakken op mensen die ik niet ken. Het enige wat voor mij telt is dat bunq een goed product is.
Agentic Boekhouden voor prima prijs: goldmary.eu. || finebutwhy.com || FSD is geweldig
Ik stel ook geen diagnose, maar geef een (sterk) vermoeden, gebaseerd op meer dan 10 jaar (tientallen) nieuwsberichten en fora, waar toch overduidelijk persoonlijkheidstrekken naar voren komen. Angstcultuur is letterlijk vele, vele, malen onderwerp geweest, net als het gebrek aan leren van ervaringen, en conflicten. En dit is nog maar een zeer summiere samenvatting van een zeer uitgebreid dossier.Ecological schreef op woensdag 9 september 2026 @ 13:33:
[...]
Dat zijn waardeoordelen, geen diagnose.
“Controlfreak” en “dwangmatige persoonlijkheidsstoornis” kun je vanachter een forumaccount op iedereen plakken die een bank heeft gebouwd, er zelf in is blijven zitten en juridisch hard speelt als hij zich belazerd voelt. Dat is geen bewijs. Dat is een karaktersketch.
Niknam is zichtbaar dunhuidig en procederen-first. Dat mag je irritant vinden. Daarvan naar “hij kan geen bedrijf leiden, dus bunq bestaat uit halfoverspannen mensen” is een sprong. Het bedrijf is winstgevend, heeft een Europese bankvergunning, schaalt in meerdere landen en overleeft DNB, fraudegolven en jaren NRC. Dat is geen hobbyproject van een man die “niet kan leiden”.
En dan de praktische vraag: wie dan wel? Welke naam zou jij erop zetten die wél een neobank uit de grond stampt, er zelf honderd miljoen in stopt, de vergunning haalt en daarna ook nog de morele toon heeft die Tweakers prettig vindt? Die lijst bestaat niet. De meeste mensen die “gewoon een bedrijf kunnen leiden” beginnen geen bank.
Ik ga geen waardeoordelen plakken op mensen die ik niet ken. Het enige wat voor mij telt is dat bunq een goed product is.
Het is dus geen "sprong van halfoverspannen mensen", zoals jij doet voorkomen. Ook zeg ik niet dat hij niet kan leiden; waar jij dat vandaan haalt, is mij een raadsel. Ik zeg juist dat hij erg goed is voor een opstart, waarbij juist leidinggeven in de beginchaos heel erg belangrijk is. Een al lopend bedrijf verder uitbouwen en een werkcultuur opbouwen waar werknemers zich veilig voelen en waar niet regelmatig conflicten zijn en het bedrijf (terecht) negatief het nieuws haalt. De vele schandalen kan jij niet uitwissen. En de vele conflicten ook niet.
Gefeliciteerd. Ik ook niet. Ik heb slechts een vermoeden geponeerd. Een vermoeden gestaafd met een ellenlange geschiedenis die dit beamt.Ik ga geen waardeoordelen plakken op mensen die ik niet ken.
Gefeliciteerd. Je geeft ermee aan dat waarheidsvinding niet jouw ding is.Het enige wat voor mij telt is dat bunq een goed product is.
Die van mij zijn mogelijk door ING ook gelekt. Ja mogelijk, want dat geeft ING aan aan mij, dus lekker duidelijk ook. nieuws: ING waarschuwt Punten-klanten voor mogelijk gestolen gegevensratzz schreef op zaterdag 5 september 2026 @ 17:06:
Die wero in bunq ga ik niet activeren met al die data lekken, je telefoonnummer en emailadres ligt zo op straat.
Waarom een telefoonnummer en emailadres nodig zijn voor een logistiek partner, is mij niet duidelijk. Maar in het bericht van ING staat dat dat nodig is voor het bezorgen van een fysiek product.
[ Voor 7% gewijzigd door rr7r op 09-09-2026 16:29 ]
Waarheidsvinding vind ik heel belangrijk.GeEkIe schreef op woensdag 9 september 2026 @ 16:11:
[...]
Ik stel ook geen diagnose, maar geef een (sterk) vermoeden, gebaseerd op meer dan 10 jaar (tientallen) nieuwsberichten en fora, waar toch overduidelijk persoonlijkheidstrekken naar voren komen. Angstcultuur is letterlijk vele, vele, malen onderwerp geweest, net als het gebrek aan leren van ervaringen, en conflicten. En dit is nog maar een zeer summiere samenvatting van een zeer uitgebreid dossier.
Het is dus geen "sprong van halfoverspannen mensen", zoals jij doet voorkomen. Ook zeg ik niet dat hij niet kan leiden; waar jij dat vandaan haalt, is mij een raadsel. Ik zeg juist dat hij erg goed is voor een opstart, waarbij juist leidinggeven in de beginchaos heel erg belangrijk is. Een al lopend bedrijf verder uitbouwen en een werkcultuur opbouwen waar werknemers zich veilig voelen en waar niet regelmatig conflicten zijn en het bedrijf (terecht) negatief het nieuws haalt. De vele schandalen kan jij niet uitwissen. En de vele conflicten ook niet.
[...]
Gefeliciteerd. Ik ook niet. Ik heb slechts een vermoeden geponeerd. Een vermoeden gestaafd met een ellenlange geschiedenis die dit beamt.
[...]
Gefeliciteerd. Je geeft ermee aan dat waarheidsvinding niet jouw ding is.
Agentic Boekhouden voor prima prijs: goldmary.eu. || finebutwhy.com || FSD is geweldig
- nielsiejjj92
- Registratie: Augustus 2011
- Laatst online: 13:37

Wat is er volgens jou niet waarheid? Zoals @GeEkIe zegt zijn er tientallen voorbeelden in nieuwsberichten, (oud) medewerkers die gesproken hebben met de media, rechtszaken (gewoon openlijk en feitelijk). er is zoveel gebeurd en dat zijn feiten. Wat je van de CEO vindt is een mening. Je reactie is vrij slapEcological schreef op woensdag 9 september 2026 @ 17:35:
[...]
Waarheidsvinding vind ik heel belangrijk.
Dat je mijn reactie slap vindt is ook een meningnielsiejjj92 schreef op dinsdag 15 september 2026 @ 18:03:
[...]
Wat is er volgens jou niet waarheid? Zoals @GeEkIe zegt zijn er tientallen voorbeelden in nieuwsberichten, (oud) medewerkers die gesproken hebben met de media, rechtszaken (gewoon openlijk en feitelijk). er is zoveel gebeurd en dat zijn feiten. Wat je van de CEO vindt is een mening. Je reactie is vrij slap

Agentic Boekhouden voor prima prijs: goldmary.eu. || finebutwhy.com || FSD is geweldig
We kunnen hier gaan speculeren over de mentale toestand van Ali of we kunnen de bio gaan lezen.
In ALI NIKNAM – De eenzame strijd van een techmiljardair onderzoeken NRC-journalisten Stijn Bronzwaer, Joris Kooiman en Merijn Rengers de wereld achter de oprichter van bunq.
Ze spraken meer dan tweehonderd mensen en kregen toegang tot documenten, e-mails en chatgesprekken. Die onthullen hoe medewerkers publiekelijk werden afgerekend op hun prestaties en te maken kregen met een ondernemer die controle tot het uiterste doorvoerde. Maar ook een beeld van een ondernemer die vóór zijn veertigste drie miljardenbedrijven bouwde en met een bijna onvoorstelbare gedrevenheid de gevestigde bankensector uitdaagt.
Niknam zelf werkte niet mee aan het boek. Hij stuurde advocaten en privédetectives af op mensen die hij ervan verdacht met de auteurs te spreken en daagde sommigen van hen voor de rechter.
Het resultaat is een ongeautoriseerd en onthullend portret van een van Nederlands invloedrijkste ondernemers.
Dat wordt smullen op niveau.
4130 WP zuidelijke oriëntatie 14 x ja solar en SE 3500 HD
- Datisraar
- Registratie: September 2019
- Laatst online: 26-10 18:03
Boek besteld ! Als je dit rechtstreeks bij NRC doet krijg je 2€ korting en dus 22,99€ zonder verzendkosten.peacelord schreef op dinsdag 15 september 2026 @ 18:24:
We kunnen hier gaan speculeren over de mentale toestand van Ali of we kunnen de bio gaan lezen.
In ALI NIKNAM – De eenzame strijd van een techmiljardair onderzoeken NRC-journalisten Stijn Bronzwaer, Joris Kooiman en Merijn Rengers de wereld achter de oprichter van bunq.
Ze spraken meer dan tweehonderd mensen en kregen toegang tot documenten, e-mails en chatgesprekken. Die onthullen hoe medewerkers publiekelijk werden afgerekend op hun prestaties en te maken kregen met een ondernemer die controle tot het uiterste doorvoerde. Maar ook een beeld van een ondernemer die vóór zijn veertigste drie miljardenbedrijven bouwde en met een bijna onvoorstelbare gedrevenheid de gevestigde bankensector uitdaagt.
Niknam zelf werkte niet mee aan het boek. Hij stuurde advocaten en privédetectives af op mensen die hij ervan verdacht met de auteurs te spreken en daagde sommigen van hen voor de rechter.
Het resultaat is een ongeautoriseerd en onthullend portret van een van Nederlands invloedrijkste ondernemers.
Dat wordt smullen op niveau.
Wel met je Bunq CC betalen he.Datisraar schreef op zaterdag 19 september 2026 @ 18:10:
[...]
Boek besteld ! Als je dit rechtstreeks bij NRC doet krijg je 2€ korting en dus 22,99€ zonder verzendkosten.
- SASQUATxH90
- Registratie: Augustus 2019
- Laatst online: 25-10 12:26
Vanavond bunq Update 32, ben benieuwd wat ze gaan aankondigen. Enige wens van mijn kant is dat ze die lelijke referralreclame op iedere pagina eruit slopen, dat ziet er echt goedkoop uit
- Beekforel
- Registratie: November 2001
- Laatst online: 20:56
Is eigenlijk geen vis

Hé sturen ze daar geen mail/notificaties/fax/whatever meer over? In het begin keek ik er nog wel eens naar maar de echte veranderingen zijn er wel wat af ofzo.SASQUATxH90 schreef op dinsdag 22 september 2026 @ 08:37:
Vanavond bunq Update 32, ben benieuwd wat ze gaan aankondigen. Enige wens van mijn kant is dat ze die lelijke referralreclame op iedere pagina eruit slopen, dat ziet er echt goedkoop uit
Heb verder niet zoveel last van die referralreclame maar ga wel slecht op dat er altijd een rood bolletje bij dat klavertje van spin & win staat.
Tja, die spin&win heeft mij al 2x gehele boodschappen terugverdiend (beide €100+ per keer) dus die bunq membership is er voor de komende jaren wel uit..Beekforel schreef op dinsdag 22 september 2026 @ 08:48:
[...]
Hé sturen ze daar geen mail/notificaties/fax/whatever meer over? In het begin keek ik er nog wel eens naar maar de echte veranderingen zijn er wel wat af ofzo.
Heb verder niet zoveel last van die referralreclame maar ga wel slecht op dat er altijd een rood bolletje bij dat klavertje van spin & win staat.
- Beekforel
- Registratie: November 2001
- Laatst online: 20:56
Is eigenlijk geen vis
Wat is je geheim?mwa schreef op dinsdag 22 september 2026 @ 09:47:
[...]
Tja, die spin&win heeft mij al 2x gehele boodschappen terugverdiend (beide €100+ per keer) dus die bunq membership is er voor de komende jaren wel uit..

Win af en toe wel wat maar het is nooit veel.
Het geheim? Mijn kinderen draaien altijd aan het rad (vinden ze leuk). Dus uhh.. je kunt ze inhuren?Beekforel schreef op dinsdag 22 september 2026 @ 12:41:
[...]
Wat is je geheim?
Win af en toe wel wat maar het is nooit veel.
- TheVMaster
- Registratie: Juli 2001
- Laatst online: 20:51
Moderator WOS

Ik had laatst ook een keer 50% van een bedrag van (helaas maar) 20 euro. Maar goed, gewoon altijd blijven draaien. Ik hoop nog steeds een keer op 10x van een lekker hoog bedrag
Mijn Apps: DiscVault - MealieShopper - SintMaarten
Om het te debuggen zou je de app in een emulator kunnen draaien. Denk hierbij aan Waydroid.Beekforel schreef op dinsdag 22 september 2026 @ 12:41:
[...]
Wat is je geheim?
Win af en toe wel wat maar het is nooit veel.
Het geheim is zeer lage kans, die ook nog eens geheim is. Als het goed is berekenen ze die volledig remote (immers van eerdere iteratie van deze feature draaide lokaal en was daardoor eenvoudig te manipuleren). Waardoor de kans niet transparant is.
Mijn take: als ik bunq was, zou ik de kans verhogen bij lage bedragen. Hierdoor krijg je een ogenschijnlijk hogere signal to noise, terwijl het signal eigenlijk doorgaans alsnog zeer zwak is. Vergelijkbaar met een loterij die zorgt dat slachtoffers 'klanten' met regelmaat 'winnen'. Of eigenlijk: het gevoel krijgen dat ze gewonnen hebben, terwijl het peanuts blijkt te zijn.
Dat er dan een paar mensen zijn die wel de jackpot verdienen: dat is ten eerste niet te verifiëren (we weten dat hier ook medewerkers van bunq zitten), en ten tweede hoeveel ze uitgeven, en hoeveel ze extra uitgeven (het doel), vertellen ze er niet bij. Ten derde is het mooie reclame voor een non-feature. Want de echt grote bedragen zijn naar alle waarschijnlijkheid outliers.
"Nobody is very good at self-reflection, I'm afraid." -- Linus Torvalds. Kindprofielen zijn binnenkort weer beschikbaar.
Het is ook grote onzin. Waarom moet de bank-app worden 'game-ified'? Straks krijgen we nog daily login bonusses, booster packs en weet ik veel.Jerie schreef op dinsdag 22 september 2026 @ 15:30:
[...]
Om het te debuggen zou je de app in een emulator kunnen draaien. Denk hierbij aan Waydroid.
Het geheim is zeer lage kans, die ook nog eens geheim is. Als het goed is berekenen ze die volledig remote (immers van eerdere iteratie van deze feature draaide lokaal en was daardoor eenvoudig te manipuleren). Waardoor de kans niet transparant is.
Mijn take: als ik bunq was, zou ik de kans verhogen bij lage bedragen. Hierdoor krijg je een ogenschijnlijk hogere signal to noise, terwijl het signal eigenlijk doorgaans alsnog zeer zwak is. Vergelijkbaar met een loterij die zorgt dat slachtoffers 'klanten' met regelmaat 'winnen'. Of eigenlijk: het gevoel krijgen dat ze gewonnen hebben, terwijl het peanuts blijkt te zijn.
Dat er dan een paar mensen zijn die wel de jackpot verdienen: dat is ten eerste niet te verifiëren (we weten dat hier ook medewerkers van bunq zitten), en ten tweede hoeveel ze uitgeven, en hoeveel ze extra uitgeven (het doel), vertellen ze er niet bij. Ten derde is het mooie reclame voor een non-feature. Want de echt grote bedragen zijn naar alle waarschijnlijkheid outliers.
Als bunq eerlijk zou zijn, hadden ze de kans voor dat rad gewoon direct geintegreerd bij betalingen en automatisch het 'gewonnen' bedrag bijgeschreven.
"In America, consumption equals jobs. In these days, banks aren't lending us the money we need to buy the things we don't need to create the jobs we need to pay back the loans we can't afford." - Stephen Colbert
- 2Dutch
- Registratie: Juni 2001
- Niet online
No worries eh!

Recent teruggegaan naar free, kreeg vrij vlot daarna een enquête (naja was 1 vraag ) met waarom ik geen betaald abo meer had. Wel slim dat banken of andere bedrijven dit doen, niets zo dom om je klanten geruisloos te laten gaan of naar iets gratis te laten overstappen zonder dat je ze vraagt hoe of wat. Of ze wat met de feedback doen...dat is een andere vraag
Blijf erbij dat bunq veel biedt voor de 3,99, en ook de gratis versie biedt veel t.o.v. anderen. Nog steeds bijzonder dat de 'grootbanken' zo karig blijven, maar ja..andere discussie.
) met waarom ik geen betaald abo meer had. Wel slim dat banken of andere bedrijven dit doen, niets zo dom om je klanten geruisloos te laten gaan of naar iets gratis te laten overstappen zonder dat je ze vraagt hoe of wat. Of ze wat met de feedback doen...dat is een andere vraag Blijf erbij dat bunq veel biedt voor de 3,99, en ook de gratis versie biedt veel t.o.v. anderen. Nog steeds bijzonder dat de 'grootbanken' zo karig blijven, maar ja..andere discussie.
| The bitterness of poor quality remains long after the sweetness of low price is forgotten |
Mja, waarom mag je bij het pakket van 3,99 maar 5 IBANs hebben en bij 9,99 wel 25 IBANs?2Dutch schreef op dinsdag 22 september 2026 @ 16:25:
Blijf erbij dat bunq veel biedt voor de 3,99, en ook de gratis versie biedt veel t.o.v. anderen. Nog steeds bijzonder dat de 'grootbanken' zo karig blijven, maar ja..andere discussie.
Sinds 2020 zijn die IBANs nagenoeg kosteloos voor ze: https://www.betaalvereniging.nl/actueel/laatste-10-cijfers-nederlands-iban-vanaf-2020-meer-los-gebruiken/
- W1ck1e
- Registratie: Februari 2008
- Nu online

Winst ?rr7r schreef op dinsdag 22 september 2026 @ 17:04:
[...]
Mja, waarom mag je bij het pakket van 3,99 maar 5 IBANs hebben en bij 9,99 wel 25 IBANs?
Sinds 2020 zijn die IBANs nagenoeg kosteloos voor ze: https://www.betaalvereniging.nl/actueel/laatste-10-cijfers-nederlands-iban-vanaf-2020-meer-los-gebruiken/
- Ves
- Registratie: Januari 2009
- Laatst online: 16:45
A gadget addicted Bounty
Net als nieuwsbrief gekregen. Blijkbaar was bunq Update 32 er weer.
https://www.bunq.com/nl-nl/update-32
Snap niet hoe dat mag op de turkse lira.


https://www.bunq.com/nl-nl/update-32
Snap niet hoe dat mag op de turkse lira.
- W1ck1e
- Registratie: Februari 2008
- Nu online
Je moet wel even bewust zijn van het koersrisico. Maar waarom zou het niet moeten mogen ?Ves schreef op donderdag 24 september 2026 @ 21:53:
Net als nieuwsbrief gekregen. Blijkbaar was bunq Update 32 er weer.
https://www.bunq.com/nl-nl/update-32
[Ik] Snap niet hoe dat mag op de turkse lira.
...
Bedankt voor het delen van de info. Turkije heeft op het moment last van stevige inflatie. Afgelopen jaar was de inflatie iets boven de 30% en had je die 30% rente alleen al nodig om in euro gelijk te blijven.Ves schreef op donderdag 24 september 2026 @ 21:53:
Snap niet hoe dat mag op de turkse lira.
De Turken zelf staan op de dag van salarisbetaling in de rij om hun geld in euros of dollars om te wisselen.
[ Voor 3% gewijzigd door Delay op 24-09-2026 23:14 ]
- YakuzA
- Registratie: Maart 2001
- Niet online
Wat denk je nou zelluf hey :X
Misleiding. Want die 30% rente komt overeen met 0% rente op euro.W1ck1e schreef op donderdag 24 september 2026 @ 22:10:
[...]
Je moet wel even bewust zijn van het koersrisico. Maar waarom zou het niet moeten mogen ?
Zorgplicht van de bank etc zal wel om de hoek komen kijken.
/edit: maar gaan ze nu eindelijk echte creditcards uitgeven?
[ Voor 18% gewijzigd door YakuzA op 25-09-2026 07:55 ]
Death smiles at us all, all a man can do is smile back.
PSN
- Pukson
- Registratie: September 2013
- Laatst online: 20:39
Ziet er wel naar uit en ben er blij mee. Heb direct een spot aangevraagd, kan ik klarna ditchen want dat gebruik ik om eerst het product binnen te hebben en dan direct te betalen. Ook handig voor de reizen naar buitenland als je een auto o.i.d. wilt huren.YakuzA schreef op vrijdag 25 september 2026 @ 07:51:
[...]
Misleiding. Want die 30% rente komt overeen met 0% rente op euro.
Zorgplicht van de bank etc zal wel om de hoek komen kijken.
/edit: maar gaan ze nu eindelijk echte creditcards uitgeven?
- W1ck1e
- Registratie: Februari 2008
- Nu online
YakuzA schreef op vrijdag 25 september 2026 @ 07:51:
[...]
Misleiding. Want die 30% rente komt overeen met 0% rente op euro.
Zorgplicht van de bank etc zal wel om de hoek komen kijken.

Het staat er keurig bij. Dat niet lezen lijkt mij een keuze.
@Delay De 30% inflatie in Turkije is niet wat hier (in Nederland) van belang is in dit kader. Wel het koersverloop van de lira tov de euro:
van hier

Uitgaande van een koersverlies van 13,07% in de laatste 12 maanden valt het nog wel mee. (Geen advies)
[ Voor 40% gewijzigd door W1ck1e op 25-09-2026 08:34 ]
- WhatsappHack
- Registratie: Mei 2011
- Niet online
Toch benieuwd: wat is daar de usecase van…? Ik begrijp de appeal niet. Het geld moet je sowieso hebben. Bij debit wordt het afgeboekt en krijg je het bij retour terug. Bij credit wordt het afgeboekt en krijg je het bij retour terug. Het enige verschil is dat je de betaling maximaal 31 dagen uitstelt ipv dat het meteen wordt afgeschreven. (Als je afschrijvingsdag de 1e van de maand is en je koopt op de 31e iets, dan stel je het minder dan 24 uur uitPukson schreef op vrijdag 25 september 2026 @ 08:10:
[...]
Ziet er wel naar uit en ben er blij mee. Heb direct een spot aangevraagd, kan ik klarna ditchen want dat gebruik ik om eerst het product binnen te hebben en dan direct te betalen. Ook handig voor de reizen naar buitenland als je een auto o.i.d. wilt huren.
). Per saldo bereik je precies hetzelfde, alleen heb je tijdelijk een schuld ipv dat het meteen settled is. Wat heb je daaraan? Kijk is het nu een dure aankoop en via CC betalen levert je 6 maanden verzekering op ofzo: helemaal helder. Maar dat zit hier niet op.
(Verder ook geen oordeel ofzo he, ik kan gewoon zelf geen usecase verzinnen waarom dit (CC/Klarna) fijner is dan gewoon meteen afrekenen, vandaar de vraag. )
[ Voor 6% gewijzigd door WhatsappHack op 25-09-2026 18:07 ]
Geen quote of mention @WhatsappHack? Dan niet raar opkijken als je geen reactie krijgt. ;)
- CT
- Registratie: September 2001
- Laatst online: 21:04
📱💻 🎮 ⌚🖥

Weer mooie toevoegingen allemaal die bunq update, in retrospect, had mr Niknam niet beter voor die kansspel vergunning kunnen gaan ipv een banklicentie
Als je een wat hogere cash flow met grotere uitgaven dan is het fijn om soms wat later te betalen zodat je nog wat rente kan krijgen op die 2400 euro.WhatsappHack schreef op vrijdag 25 september 2026 @ 18:05:
[...]
Toch benieuwd: wat is daar de usecase van…? Ik begrijp de appeal niet. Het geld moet je sowieso hebben. Bij debit wordt het afgeboekt en krijg je het bij retour terug. Bij credit wordt het afgeboekt en krijg je het bij retour terug. Het enige verschil is dat je de betaling maximaal 31 dagen uitstelt ipv dat het meteen wordt afgeschreven. (Als je afschrijvingsdag de 1e van de maand is en je koopt op de 31e iets, dan stel je het minder dan 24 uur uit
Kijk is het nu een dure aankoop en via CC betalen levert je 6 maanden verzekering op ofzo: helemaal helder. Maar dat zit hier niet op.
Agentic Boekhouden voor prima prijs: goldmary.eu. || finebutwhy.com || FSD is geweldig
Open dan een rekening bij Trade Republic, levert je meer op. Tenzij je beide kan doen.Ecological schreef op vrijdag 25 september 2026 @ 18:32:
[...]
Als je een wat hogere cash flow met grotere uitgaven dan is het fijn om soms wat later te betalen zodat je nog wat rente kan krijgen op die 2400 euro.
Heb ik alrr7r schreef op vrijdag 25 september 2026 @ 18:35:
[...]
Open dan een rekening bij Trade Republic, levert je meer op. Tenzij je beide kan doen.
Agentic Boekhouden voor prima prijs: goldmary.eu. || finebutwhy.com || FSD is geweldig
- Pukson
- Registratie: September 2013
- Laatst online: 20:39
Het is voor mij puur dat ik graag het geld pas betaal als ik het product binnen heb en alles naar tevredenheid is, ik wacht dus niet de volledige periode. Product binnen en alles werkt top, dan klarna openen en direct betalen. Als ik via ideal direct betaal, en het bevalt niet. Als ik het dan retourneer kan het zo 1 week duren of soms wel eens langer alvorens ik mijn geld terug heb. Daar heb ik persoonlijk de pest in. Zo duurde het bij mij eens 3 weken voor ik mijn geld terug kreeg van Amazon na een retour. 270 euro was dat, dan had ik het liever dus via een Klarna betaald. Ik ben mijn geld niet kwijt, Klarna zet de betaling op pauze en krijg vanzelf bericht dat de betaling dan niet meer voldaan hoef te worden.WhatsappHack schreef op vrijdag 25 september 2026 @ 18:05:
[...]
Toch benieuwd: wat is daar de usecase van…? Ik begrijp de appeal niet. Het geld moet je sowieso hebben. Bij debit wordt het afgeboekt en krijg je het bij retour terug. Bij credit wordt het afgeboekt en krijg je het bij retour terug. Het enige verschil is dat je de betaling maximaal 31 dagen uitstelt ipv dat het meteen wordt afgeschreven. (Als je afschrijvingsdag de 1e van de maand is en je koopt op de 31e iets, dan stel je het minder dan 24 uur uit
Kijk is het nu een dure aankoop en via CC betalen levert je 6 maanden verzekering op ofzo: helemaal helder. Maar dat zit hier niet op.
Ieder zijn ding uiteraard. Maar voor mijzelf vind ik het prettig.
[ Voor 3% gewijzigd door Pukson op 25-09-2026 19:36 ]
Ja maar dat komt omdat je met Klarna nog geen ervaring hebt dat bij een retour de winkelier dom doet en je betaald hebt met Klarna. Want zelfs als je alle bewijsstukken in je bezit hebt en overdraagt aan Klarna, "kan" (dwz wil) Klarna alleen de vordering op jou uitstellen met de termijnen die ze 'normaal' aanbieden en wachten ze gewoon bericht van de winkelier af voordat ze de vordering op jou intrekken.Pukson schreef op vrijdag 25 september 2026 @ 19:33:
[...]
Het is voor mij puur dat ik graag het geld pas betaal als ik het product binnen heb en alles naar tevredenheid is, ik wacht dus niet de volledige periode. Product binnen en alles werkt top, dan klarna openen en direct betalen. Als ik via ideal direct betaal, en het bevalt niet. Als ik het dan retourneer kan het zo 1 week duren of soms wel eens langer alvorens ik mijn geld terug heb. Daar heb ik persoonlijk de pest in. Zo duurde het bij mij eens 3 weken voor ik mijn geld terug kreeg van Amazon na een retour. 270 euro was dat, dan had ik het liever dus via een Klarna betaald. Ik ben mijn geld niet kwijt, Klarna zet de betaling op pauze en krijg vanzelf bericht dat de betaling dan niet meer voldaan hoef te worden.
Ieder zijn ding uiteraard. Maar voor mijzelf vind ik het prettig.
En je ervaring met Amazon lijkt achterhaald, want inmiddels krijg ikzelf bij kleinere bedragen de restitutie al op het moment dat ik het pakketje bij de pakketvervoerder heb afgegeven.
[ Voor 6% gewijzigd door rr7r op 25-09-2026 20:05 ]
- Pukson
- Registratie: September 2013
- Laatst online: 20:39
Die ervaring is van x aantal weken terug, maar zoals gezegd zo heb ik het ervaren. En zo werkt het nou eenmaal prettig voor mij ieder zijn ding. Ook heb ik al eens ervaren met een winkel die niet makkelijk deed, Klarna koos mijn kant na alle bewijzen. Vond het juist een prettige ervaring.rr7r schreef op vrijdag 25 september 2026 @ 20:02:
[...]
Ja maar dat komt omdat je met Klarna nog geen ervaring hebt dat bij een retour de winkelier dom doet en je betaald hebt met Klarna. Want zelfs als je alle bewijsstukken in je bezit hebt en overdraagt aan Klarna, "kan" (dwz wil) Klarna alleen de vordering op jou uitstellen met de termijnen die ze 'normaal' aanbieden en wachten ze gewoon bericht van de winkelier af voordat ze de vordering op jou intrekken.
En je ervaring met Amazon lijkt achterhaald, want inmiddels krijg ikzelf bij kleinere bedragen de restitutie al op het moment dat ik het pakketje bij de pakketvervoerder heb afgegeven.
- W1ck1e
- Registratie: Februari 2008
- Nu online
Rentewijziging in de mail aangekondigd.
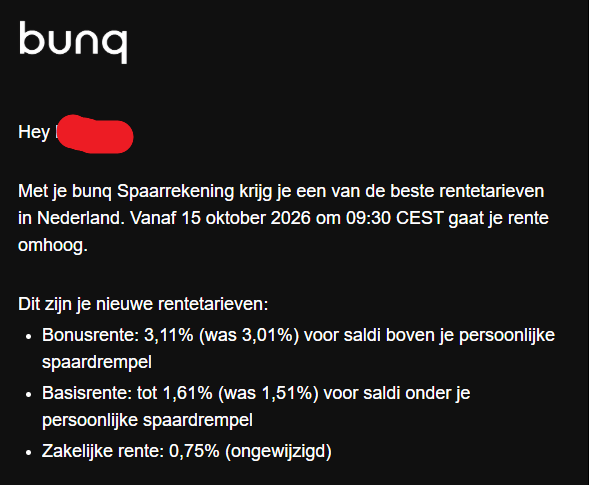
Toevallig heb ik op donderdag mijn payday. Komt mooi uit.
Toevallig heb ik op donderdag mijn payday. Komt mooi uit.
[ Voor 6% gewijzigd door W1ck1e op 13-10-2026 21:59 ]
- hherrie
- Registratie: December 2013
- Laatst online: 11:55
Bunq presteert het om het nóg ingewikkelder te maken dan het al was. De verhoging van 1,51% naar 1,61% rente geldt alleen voor de eerste 10.000 euro. En voor de eerste 10.000 euro krijg je sowieso geen bonusrente meer.
Once your threshold has been set, you’ll earn:If your threshold is €10,000 or less, all your savings up to your threshold earn the higher Starting Rate instead, and everything above it earns the Bonus Rate.
- The current Starting Rate of 1.61%* on your first €10,000, up to your threshold.
- The current Base Rate of 1.51%* on any savings above €10,000, up to your threshold.
- The current Bonus Rate of 3.11%* on any savings above your threshold, up to €100,000. The Bonus Rate is designed to reward you for growing your savings, so every euro you add above your highest balance earns the highest rate.
Example: You have €20,000 saved and a €15,000 threshold. €10,000 earns 1.61%, €5,000 earns 1.51%, and €5,000 earns 3.11%.
- rechtsherstel
- Registratie: Augustus 2022
- Laatst online: 10:49
Smerig trucje. Dus als je drempelwaarde 0 is, zoals bij mij, krijg je vanaf nu slechts 1,61% over de eerste € 10.000. Ben ik weg.
edit:
niet goed gelezen, te snel gereageerd.
niet goed gelezen, te snel gereageerd.
[ Voor 17% gewijzigd door rechtsherstel op 15-10-2026 12:07 ]
- W1ck1e
- Registratie: Februari 2008
- Nu online
Zo lees ik het citaat van @hherrie niet.rechtsherstel schreef op donderdag 15 oktober 2026 @ 11:50:
Smerig trucje. Dus als je drempelwaarde 0 is, zoals bij mij, krijg je vanaf nu slechts 1,61% over de eerste € 10.000. Ben ik weg.
Mijn drempelwaarde is 100 euro. tot 100 euro is 1,61%. daarboven is 3,11%
kan het duidelijker geschreven worden ? : JA
is het smerig ? : volgens mij niet.
[ Voor 12% gewijzigd door W1ck1e op 15-10-2026 12:01 ]
- rechtsherstel
- Registratie: Augustus 2022
- Laatst online: 10:49
Je hebt gelijk. Niet goed gelezen.W1ck1e schreef op donderdag 15 oktober 2026 @ 11:59:
[...]
Zo lees ik het citaat van @hherrie niet.
Mijn drempelwaarde is 100 euro. tot 100 euro is 1,61%. daarboven is 3,11%
kan het duidelijker geschreven worden ? : JA
is het smerig ? : volgens mij niet.
- hherrie
- Registratie: December 2013
- Laatst online: 11:55
@rechtsherstel Volgens mij had je het wél goed gelezen. Er staat immers:
"If your threshold is €10,000 or less, all your savings up to your threshold earn the higher Starting Rate instead, and everything above it earns the Bonus Rate."
- W1ck1e
- Registratie: Februari 2008
- Nu online
Nou, volgens de app (nieuwe update) is het tot de drempelwaarde (met een max van 10k) 1,61%, daarboven is het 3,11%hherrie schreef op donderdag 15 oktober 2026 @ 14:40:
@rechtsherstel Volgens mij had je het wél goed gelezen. Er staat immers:
...
- MrBlack
- Registratie: Februari 2007
- Laatst online: 27-10 18:28
Nieuwsgierig, gebruikt de hoofdmoot hier Bunq puur voor betalingsverkeer of stallen jullie ook wel (flinke) bedragen om te sparen? Dat er geen gekoppelde tegenrekening is, dat houdt me wel tegen (en in mindere mate dat de app er als een pretpark uitziet).
- Geheugenbank
- Registratie: Juni 2020
- Laatst online: 20:52

Maar wat zijn nu de drempels? Daar komen eerdere vragen ook op uit.
For 🇪🇺 EUR Savings Accounts
When you first start saving with bunq, you’ll earn the Bonus Rate (3.11%) on all your Savings until your first threshold calculation.
Your threshold is the highest balance held in your Savings Accounts during the previous half of the year (January to June, or July to December). The threshold is calculated twice a year on:
Example: You have €20,000 saved and a €15,000 threshold. €10,000 earns 1.61%, €5,000 earns 1.51%, and €5,000 earns 3.11%.
*The Starting Rate, Base Rate, and Bonus Rate are variable and are subject to change.
- Bonusrente: 3,11% (voorheen 3,01%) over tegoeden boven je persoonlijke spaardrempel
- Startrente: 1,61% (voorheen 1,51%) over de eerste € 10.000 onder je persoonlijke spaardrempel
- Basisrente: 1,51% (ongewijzigd) over de rest van je saldo onder je persoonlijke spaardrempel
For 🇪🇺 EUR Savings Accounts
When you first start saving with bunq, you’ll earn the Bonus Rate (3.11%) on all your Savings until your first threshold calculation.
Your threshold is the highest balance held in your Savings Accounts during the previous half of the year (January to June, or July to December). The threshold is calculated twice a year on:
- January 1 (00:00 UTC): based on your highest balance between July 1 (00:00 UTC) to December 31 (23:59 UTC)
- July 1 (00:00 UTC): based on your highest balance between January 1 (00:00 UTC) to June 30 (23:59 UTC)
- The current Starting Rate of 1.61%* on your first €10,000, up to your threshold.
- The current Base Rate of 1.51%* on any savings above €10,000, up to your threshold.
- The current Bonus Rate of 3.11%* on any savings above your threshold, up to €100,000. The Bonus Rate is designed to reward you for growing your savings, so every euro you add above your highest balance earns the highest rate.
Example: You have €20,000 saved and a €15,000 threshold. €10,000 earns 1.61%, €5,000 earns 1.51%, and €5,000 earns 3.11%.
*The Starting Rate, Base Rate, and Bonus Rate are variable and are subject to change.
- W1ck1e
- Registratie: Februari 2008
- Nu online
De drempel is gelijk aan het hoogste saldo van de recentste januari t/m juni periode.Geheugenbank schreef op donderdag 15 oktober 2026 @ 16:23:
Maar wat zijn nu de drempels? Daar komen eerdere vragen ook op uit.Volgens de Bunq site:
- Bonusrente: 3,11% (voorheen 3,01%) over tegoeden boven je persoonlijke spaardrempel
- Startrente: 1,61% (voorheen 1,51%) over de eerste € 10.000 onder je persoonlijke spaardrempel
- Basisrente: 1,51% (ongewijzigd) over de rest van je saldo onder je persoonlijke spaardrempel
For 🇪🇺 EUR Savings Accounts
When you first start saving with bunq, you’ll earn the Bonus Rate (3.11%) on all your Savings until your first threshold calculation.
Your threshold is the highest balance held in your Savings Accounts during the previous half of the year (January to June, or July to December). The threshold is calculated twice a year on:Once your threshold has been set, you’ll earn:
- January 1 (00:00 UTC): based on your highest balance between July 1 (00:00 UTC) to December 31 (23:59 UTC)
- July 1 (00:00 UTC): based on your highest balance between January 1 (00:00 UTC) to June 30 (23:59 UTC)
If your threshold is €10,000 or less, all your savings up to your threshold earn the higher Starting Rate instead, and everything above it earns the Bonus Rate.
- The current Starting Rate of 1.61%* on your first €10,000, up to your threshold.
- The current Base Rate of 1.51%* on any savings above €10,000, up to your threshold.
- The current Bonus Rate of 3.11%* on any savings above your threshold, up to €100,000. The Bonus Rate is designed to reward you for growing your savings, so every euro you add above your highest balance earns the highest rate.
Example: You have €20,000 saved and a €15,000 threshold. €10,000 earns 1.61%, €5,000 earns 1.51%, and €5,000 earns 3.11%.
*The Starting Rate, Base Rate, and Bonus Rate are variable and are subject to change.
Als je de rekening pas op of na 1 juli hebt geopend is de drempel NUL
Indien de drempel minder is dan 10k dan heb je tot je drempel 1,61% en daarboven 3,11%
Indien de drempel meer is dan 10k dan heb je tot 10k 1,61% en vervolgens tot je drempel 1,51% en daarboven 3,11%
- waalkachel2
- Registratie: Juli 2024
- Laatst online: 21:26
Ik heb alleen maar een spaarrekening bij bunq. Als je het slim aanpakt kun je ongeveer 180 dagen per jaar de hoogste rente voor al je inleg krijgen.MrBlack schreef op donderdag 15 oktober 2026 @ 16:09:
Nieuwsgierig, gebruikt de hoofdmoot hier Bunq puur voor betalingsverkeer of stallen jullie ook wel (flinke) bedragen om te sparen? Dat er geen gekoppelde tegenrekening is, dat houdt me wel tegen (en in mindere mate dat de app er als een pretpark uitziet).
Om dat pretpark te voorkomen helpt het al een beetje om de app in de lichte modus te zetten
Super tip, bedankt! Maar om de een of andere bijzondere reden starte mijn telefoon spontaan opnieuw op toen ik de instellingen aanpaste.waalkachel2 schreef op vrijdag 16 oktober 2026 @ 11:08:
[...]
Om dat pretpark te voorkomen helpt het al een beetje om de app in de lichte modus te zetten.
- Charly
- Registratie: Juli 2000
- Laatst online: 26-10 00:32

Nee maar nu echt. Getriggerd door een juichend mailtje over 3% rente die, na een blik op dit topic natuurlijk geen 3% rente blijkt te zijn alsnog mijn rekening gesloten.Charly schreef op vrijdag 11 april 2025 @ 11:02:
Aand i'm out.
Ze blijven rare dingen doen (zie dit topic) en het rente voordeel is inmiddels verwaarloosbaar. Ik heb alles teruggeboekt naar mn grootbank, alleen de rekening nog een keer echt sluiten.
Na een vrij hallucinante ervaring met de chatbot (we hebben je "ja, ik wil mijn account opheffen" als "nee" geregistreerd... en dat dan tot 2x toe!) lijkt mijn account nu dan toch definitief opgeheven... "Lijkt", want een mailtje sturen ter bevestiging was blijkbaar te veel moeite
 Maar ik kan niet meer inloggen dus blijkbaar is het gelukt.
Het is een bijzondere ervaring geweest. Maar als dit het "nieuwe" bankieren is blijf ik liever bij het oude.

Ik vermoed dat het vooral het bunq bankieren is. Probeer de rest niet meteen af te schrijven.Charly schreef op woensdag 21 oktober 2026 @ 06:25:
[...]
Nee maar nu echt. Getriggerd door een juichend mailtje over 3% rente die, na een blik op dit topic natuurlijk geen 3% rente blijkt te zijn alsnog mijn rekening gesloten.
Na een vrij hallucinante ervaring met de chatbot (we hebben je "ja, ik wil mijn account opheffen" als "nee" geregistreerd... en dat dan tot 2x toe!) lijkt mijn account nu dan toch definitief opgeheven... "Lijkt", want een mailtje sturen ter bevestiging was blijkbaar te veel moeite
Het is een bijzondere ervaring geweest. Maar als dit het "nieuwe" bankieren is blijf ik liever bij het oude.
[ Voor 3% gewijzigd door rr7r op 21-10-2026 07:05 ]
- W1ck1e
- Registratie: Februari 2008
- Nu online
En met de berichten in dit draadje op basis van de bunq voorwaarden kan je prima weten hoe je de 3% wel haalt voor een zo groot mogelijk saldo. Al is het steeds maar voor bijna 6 maandenrr7r schreef op woensdag 21 oktober 2026 @ 07:05:
[...]
Ik vermoed dat het vooral het bunq bankieren is. Probeer de rest niet meteen af te schrijven.
- waalkachel2
- Registratie: Juli 2024
- Laatst online: 21:26
Ik ben juist zeer te spreken over bunq. Had zowel bij Bunq als ing een kleine fout in mijn naam staan. Gevalletje eigen schuld. Bij bunq was dit in vier uur opgelost, en dat zelfs in de avonduren. Bij ING moet ik naar een servicepunt. Natuurlijk in een middelgrote stad als Purmerend geen enkel servicepunt te vinden.
- YakuzA
- Registratie: Maart 2001
- Niet online
Wat denk je nou zelluf hey :X
Ik vind het wel bijzonder dat blijkbaar je rekening 'zomaar' op een andere naam gezet kan worden zonder fysieke controle.waalkachel2 schreef op woensdag 21 oktober 2026 @ 10:52:
Ik ben juist zeer te spreken over bunq. Had zowel bij Bunq als ing een kleine fout in mijn naam staan. Gevalletje eigen schuld. Bij bunq was dit in vier uur opgelost, en dat zelfs in de avonduren. Bij ING moet ik naar een servicepunt. Natuurlijk in een middelgrote stad als Purmerend geen enkel servicepunt te vinden.
Maar wel handig onder de streep voor jou.
Death smiles at us all, all a man can do is smile back.
PSN
- iceblack24
- Registratie: September 2009
- Laatst online: 15:44
Ik ben sinds eind juli klant.
Klopt het dan dat ik voor 1 jan mijn geld weg moet halen en ergens anders moet stallen in de hoop een half jaar later weer van de 3% rente gebruik te kunnen maken (als deze er nog is)?
Klopt het dan dat ik voor 1 jan mijn geld weg moet halen en ergens anders moet stallen in de hoop een half jaar later weer van de 3% rente gebruik te kunnen maken (als deze er nog is)?
- budjepaul
- Registratie: Januari 2017
- Laatst online: 19:49
Aangezien ze al een kopie legitimatie van je hebben lijkt me zo’n correctie juist iets wat eenvoudig is en wat op afstand geregeld kan worden.YakuzA schreef op woensdag 21 oktober 2026 @ 10:56:
[...]
Ik vind het wel bijzonder dat blijkbaar je rekening 'zomaar' op een andere naam gezet kan worden zonder fysieke controle.
Maar wel handig onder de streep voor jou.
- Minimalist1
- Registratie: Juni 2026
- Laatst online: 21:23
En als ze al een copie legitimatie hebben en toch een verkeerde naam accepteren dan geeft dat ook wel vertrouwen toch?budjepaul schreef op woensdag 21 oktober 2026 @ 11:16:
[...]
Aangezien ze al een kopie legitimatie van je hebben lijkt me zo’n correctie juist iets wat eenvoudig is en wat op afstand geregeld kan worden.
- W1ck1e
- Registratie: Februari 2008
- Nu online
Kort gezegd : JAiceblack24 schreef op woensdag 21 oktober 2026 @ 11:13:
Ik ben sinds eind juli klant.
Klopt het dan dat ik voor 1 jan mijn geld weg moet halen en ergens anders moet stallen in de hoop een half jaar later weer van de 3% rente gebruik te kunnen maken (als deze er nog is)?
preciezer: ik raad je aan niet te wachten tot oudjaar. Maar tussen kerst en oudjaar je saldo te verlagen naar nilhil. Denk aan de 24 uur wachtijd (zet die op tijd uit). En boek je geld weg naar je tegenrekening. Zet het geld vervolgens tot in begin juli 2027 op een andere rekening (desnoods een deposito van 6 maanden) en wacht zolang totdat je jouw geld weer op bunq zet. Ik wacht meestal totdat de nieuwe massinterestrente bekend is gemaakt (1ste week van juli ofzo)
- waalkachel2
- Registratie: Juli 2024
- Laatst online: 21:26
Het ging om een fout in het tussenvoegsel. Iets waar de digitale wereld nog steeds moeite mee heeft. Ik moest voor de oplossing wel even mijn paspoort scannen. Had ik bij mijn foute ING rekening ook dolgraag willen doen. Je bent uiteindelijk zelf verantwoordelijk voor de juiste naamgeving op je rekening.Minimalist1 schreef op woensdag 21 oktober 2026 @ 11:20:
[...]
En als ze al een copie legitimatie hebben en toch een verkeerde naam accepteren dan geeft dat ook wel vertrouwen toch?
- Minimalist1
- Registratie: Juni 2026
- Laatst online: 21:23
Natuurlijk niet… een fatsoenlijke financiële instelling zou nooit mogen accepteren dat er een rekening bestaat onder een naam die niet gelijk is aan de verstrekte identificatie. Dat is hun verantwoordelijkheid.waalkachel2 schreef op woensdag 21 oktober 2026 @ 12:11:
[...]
Je bent uiteindelijk zelf verantwoordelijk voor de juiste naamgeving op je rekening.
Email van bunq:
You might have seen news about an internet vulnerability affecting PHP, a programming language used by many websites and apps on the internet.
Rest assured that our security team is actively monitoring the situation. Your money is safe, and banking operations, your cards, and your payments continue to work as usual.
We'll update you as soon as we have more information, as this is a developing situation.
Ja maar ING is ook de concurrentie met Bunq, Revolut en Trade Republic vol aangegaan door de app zoveel als mogelijk te verfijnen zodat je de klantenservice minder nodig hebt. Vervolgens hebben ze dat laatste ernstig verschraald.waalkachel2 schreef op woensdag 21 oktober 2026 @ 10:52:
Ik ben juist zeer te spreken over bunq. Had zowel bij Bunq als ing een kleine fout in mijn naam staan. Gevalletje eigen schuld. Bij bunq was dit in vier uur opgelost, en dat zelfs in de avonduren. Bij ING moet ik naar een servicepunt. Natuurlijk in een middelgrote stad als Purmerend geen enkel servicepunt te vinden.
- WhatsappHack
- Registratie: Mei 2011
- Niet online
Raar. WERO integratie is zonder het te vragen opeens aangezet op één rekening en mijn mobiele telefoonnummer is daarbij eveneens zomaar aan WERO gekoppeld. En je kan het niet uitzetten. Is dat weer iets nieuws…? Dat Mijn IDEAL enzo altijd vermeden, want ik zat daar absoluut niet op te wachten; maar dit is nu verplicht zonder opt-in en geen opt-out?
[ Voor 24% gewijzigd door WhatsappHack op 21-10-2026 23:14 ]
Geen quote of mention @WhatsappHack? Dan niet raar opkijken als je geen reactie krijgt. ;)
Je kunt ook tot de conclusie komen dat het nodeloos complex is, om de onoplettende klant te treiteren. De klanten die niet opletten betalen voor de klanten die dat wel doen. Vervolgens kan bunq schermen met hoge rentecijfers, en de succesverhaaltjes zijn de outliers.W1ck1e schreef op woensdag 21 oktober 2026 @ 09:43:
[...]
En met de berichten in dit draadje op basis van de bunq voorwaarden kan je prima weten hoe je de 3% wel haalt voor een zo groot mogelijk saldo. Al is het steeds maar voor bijna 6 maanden
Het is alsof al die mensen die steeds van telco provider wisselen met succesverhalen over mooie deals. Terwijl jij die niet kreeg/krijgt omdat jij maar 1 keuze hebt. Dan financier jij dus die ander die wel keuze heeft.
"Nobody is very good at self-reflection, I'm afraid." -- Linus Torvalds. Kindprofielen zijn binnenkort weer beschikbaar.
Kreeg ik ook. Gebruiken ze nou wel of geen PHP? We weten het niet. Het geld is veilig, vertrouw ons maar.ratzz schreef op woensdag 21 oktober 2026 @ 18:19:
Email van bunq:
You might have seen news about an internet vulnerability affecting PHP, a programming language used by many websites and apps on the internet.
Rest assured that our security team is actively monitoring the situation. Your money is safe, and banking operations, your cards, and your payments continue to work as usual.
We'll update you as soon as we have more information, as this is a developing situation.
"Nobody is very good at self-reflection, I'm afraid." -- Linus Torvalds. Kindprofielen zijn binnenkort weer beschikbaar.
- antidote
- Registratie: Januari 2004
- Laatst online: 10:32
Bunq klanten die het gevoel hebben voor mij te betalen, raad ik aan om elders te gaan sparen.Jerie schreef op woensdag 21 oktober 2026 @ 23:47:
[...]
Je kunt ook tot de conclusie komen dat het nodeloos complex is, om de onoplettende klant te treiteren. De klanten die niet opletten betalen voor de klanten die dat wel doen. Vervolgens kan bunq schermen met hoge rentecijfers, en de succesverhaaltjes zijn de outliers.
"PHP vulnerability issues: fixed" kreeg ik vandaag per email dus ze zullen het wel gebruiken anders kun je het niet fixen.Jerie schreef op woensdag 21 oktober 2026 @ 23:48:
[...]
Kreeg ik ook. Gebruiken ze nou wel of geen PHP? We weten het niet. Het geld is veilig, vertrouw ons maar.
- W1ck1e
- Registratie: Februari 2008
- Nu online
Je kunt het inderdaad zo zien. Ik kies echter een andere invalshoek.Jerie schreef op woensdag 21 oktober 2026 @ 23:47:
Je kunt ook tot de conclusie komen dat het nodeloos complex is, om de onoplettende klant te treiteren. De klanten die niet opletten betalen voor de klanten die dat wel doen. Vervolgens kan bunq schermen met hoge rentecijfers, en de succesverhaaltjes zijn de outliers.
...
Het is een bedrijf, dat winst wil maken. Mass interest is een gereedschap van bunq. Andere banken hebben andere methodes.
Ik ben sinds 2024 klant van bunq. Geen medewerker of fan. Ik heb meerdere keren uitgelegd hoe je maximaal gebruik kunt maken van de massinterest. Als genoeg spaarders er naar handelen is het volgens mij snel afgelopen met het systeem.
Ik heb begrip voor mensen die niet kunnen opletten, maar hoe ver moet je meegaan met hen die gewoon nalaten op te letten ?
- WhatsappHack
- Registratie: Mei 2011
- Niet online
Ze hebben niet gezegd dat zij het gefixt hebben, maar dat het gefixt isratzz schreef op donderdag 22 oktober 2026 @ 08:01:
[...]
"PHP vulnerability issues: fixed" kreeg ik vandaag per email dus ze zullen het wel gebruiken anders kun je het niet fixen.
Maar ze schrijven ook dat ze hun systemen voorzien hebben van de laatste updates (in het midden gelaten of dat om PHP gaat of iets anders). Kijk, waarschijnlijk gebruiken ze dus gewoon PHP en dat wordt heel hevig geïmpliceerd, maar het is allemaal nét vaag genoeg om niet met zekerheid te kunnen zeggen dát ze het gebruiken of dat het enkel een marketingmail is om indruk van veiligheid te wekken.
Geen quote of mention @WhatsappHack? Dan niet raar opkijken als je geen reactie krijgt. ;)
- Joostje123
- Registratie: September 2010
- Laatst online: 11:40
Ik en mijn partner hebben ook allebei bunq tot max waar je spaarrente over ontvangt.W1ck1e schreef op woensdag 21 oktober 2026 @ 11:20:
[...]
Kort gezegd : JA
preciezer: ik raad je aan niet te wachten tot oudjaar. Maar tussen kerst en oudjaar je saldo te verlagen naar nilhil. Denk aan de 24 uur wachtijd (zet die op tijd uit). En boek je geld weg naar je tegenrekening. Zet het geld vervolgens tot in begin juli 2027 op een andere rekening (desnoods een deposito van 6 maanden) en wacht zolang totdat je jouw geld weer op bunq zet. Ik wacht meestal totdat de nieuwe massinterestrente bekend is gemaakt (1ste week van juli ofzo)
Maar is er nog een mogelijkheid om een 3de en/of rekening te openen en hier ook nog 3.11% rente op te vangen?
- W1ck1e
- Registratie: Februari 2008
- Nu online
Hé, ook hier ?Joostje123 schreef op vrijdag 23 oktober 2026 @ 08:20:
[...]
Ik en mijn partner hebben ook allebei bunq tot max waar je spaarrente over ontvangt.
Maar is er nog een mogelijkheid om een 3de en/of rekening te openen en hier ook nog 3.11% rente op te vangen?
Ik denk het niet. Indien wel dan heb je toch maar tot 2ton in totaal dgs bescherming.
- Beekforel
- Registratie: November 2001
- Laatst online: 20:56
Is eigenlijk geen vis
Depositogarantie is per persoon, per bank.Joostje123 schreef op vrijdag 23 oktober 2026 @ 08:20:
[...]
Ik en mijn partner hebben ook allebei bunq tot max waar je spaarrente over ontvangt.
Maar is er nog een mogelijkheid om een 3de en/of rekening te openen en hier ook nog 3.11% rente op te vangen?
- Joostje123
- Registratie: September 2010
- Laatst online: 11:40
Aahja maar zal dat nog wel een constructie kunnen zijn om straks per 1 januari al 3.11% rente te pakken? Dus stel, we openen nog een en/of spaarrekening.W1ck1e schreef op vrijdag 23 oktober 2026 @ 08:29:
[...]
Hé, ook hier ?
Ik denk het niet. Indien wel dan heb je toch maar tot 2ton in totaal dgs bescherming.
Storten daar geld heen en halen vanaf de kerst onze eigen spaarrekeningen leeg?
Dus dan staat er maar een paar dagen meer dan 2 ton op bunq, dat risico kan ik wel nemen.
- W1ck1e
- Registratie: Februari 2008
- Nu online
In die volgorde gaat het sowieso niet als je wilt.Joostje123 schreef op vrijdag 23 oktober 2026 @ 08:45:
[...]
Aahja maar zal dat nog wel een constructie kunnen zijn om straks per 1 januari al 3.11% rente te pakken? Dus stel, we openen nog een en/of spaarrekening.
Storten daar geld heen en halen vanaf de kerst onze eigen spaarrekeningen leeg?
Dus dan staat er maar een paar dagen meer dan 2 ton op bunq, dat risico kan ik wel nemen.
Daarnaast geeft bunq maar rente tot 1 ton per gebruiker.
Ik zou het niet proberen.
Let op:
De discussie waar je nu naar toe moet omdat bunq zijn voorwaarden heeft gepast, kijk eens in Het grote gratis bankentopic
Het bedelen of verzoeken of aanbieden om deel te nemen aan een bunq pack is niet de bedoeling. Zie ook Ardana in "Discussie over & Ervaringen met bunq"
De discussie waar je nu naar toe moet omdat bunq zijn voorwaarden heeft gepast, kijk eens in Het grote gratis bankentopic
Het bedelen of verzoeken of aanbieden om deel te nemen aan een bunq pack is niet de bedoeling. Zie ook Ardana in "Discussie over & Ervaringen met bunq"