Brons schreef op maandag 11 januari 2010 @ 14:41:
[...]
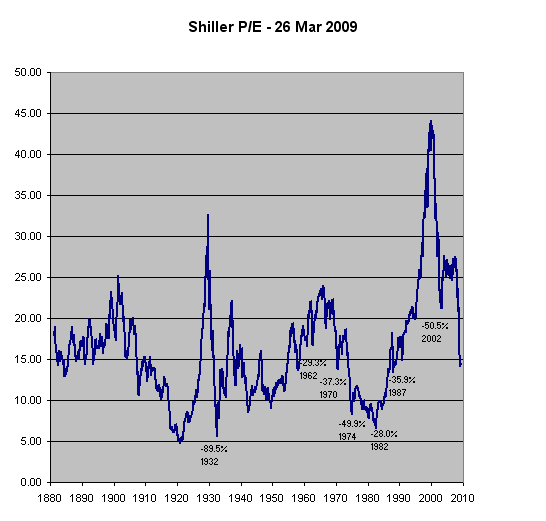
Ik doelde meer op een theoretische vraag: hoe weet je wat een goed en acceptabel (verwacht) rendement is? Ik denk dat wij kunnen aannemen dat hoe lager het verwachte rendement is hoe hoger het risico op verlies, zeker na inflatie, is. Iets in mijn onderbuik zegt dat een PE van 15 voldoende is, maar eigenlijk zou je naar historische resultaten moeten kijken. Wat was het gemiddelde rendement de afgelopen 50 jaar als je kocht onder een PE van 15?
Op zich moet dit te bepalen zijn: pak de paar momenten in tijd dat de Shiller PE door de 15 zakt en beschouw dat als koopmoment. Vervolgens moet je er nog een total return index bijpakken met de koers van toen en nu en dan annualiseren en evt. corrigeren voor inflatie. Helaas is dat voor Europa niet makkelijk.
Voor de VS is er een poster op Fok die dit eens voor de S&P500 heeft uitgerekend (
1,
2):

Helaas is de Shiller PE hier genormaliseerd door het door zijn eigen gemiddelde te delen. Ik weet niet wat de waarde hiervan is, maar ik schat hem voor het gemak maar even op 16 op basis van
deze grafiek en dan kom je historisch dus voor 15 op 15/16=0.9 tussen 3% en 11% (6% volgens de correlatielijn) annualized return over 20 jaar na de inleg. Eigenlijk moet je dus nog lager kopen.
John Bogle doet niet aan market timing. Hij maakt een verdeling na aanleiding van leeftijd (bijvoorbeeld 70% equities en 30% fixed income voor een jong iemand). Het is de verwachting dat na verloop van tijd de verdeling scheef gaat lopen (door een boom of een crash bijvoorbeeld) en daarom herstelt hij de verdeling periodiek. Hij kijkt dus totaal niet naar waardering van de fondsen.
Persoonlijk zie ik voor mijn pensioen meer in de methode van Bogle dan indices kopen op basis van PE. Dat maakt kijken naar PE overigens niet fout

.
Ik zie PE meer als mogelijke verfijning. Het kan voorkomen dat je midden in een bubbel koopt. Aan de andere kant zal Bogle's methode door de continue balancering uit zichzelf al enigszins dempen.
Ik ben ondertussen van plan om langzaam mijn IND winsten in te zetten om een portfolio van een (liefst groot) aantal Amerikaanse community banks (minder dan $1 miljard aan assets). De reden hiervoor is dat ik niet echt een plek kan vinden om mijn geld te parkeren. Ik zie wel wat in de wat conservatieve kleine banken met een goed trackrecord van constante winsten. Ik moet nog wat criteria bedenken waarop ik ze selecteer. Mijn eerste gedachte ging uit naar een PE van minder dan 10, market cap tenminste 30% minder dan eigen vermogen, een dividend van minstens 3%, niet teveel teruggang in de winsten in 2008 en 2009 (subjectief, I know) en gezonde kapitaal ratio's, wat deze ratios zijn weet ik nog niet. Meningen?
Dit is de eerste lijst van banken die ik terug krijg als ik op deze zaken zoek. Van WAYN ben ik al begonnen de verslagen te lezen.
Ik heb een tijd geleden het verhaal over ROMA op valueinvestorsclub.com gelezen en nog wat rondgekeken. Op zich vind ik het een interessante aanpak. Ik heb echter nog wel een aantal fundamentele vragen en kritische beschouwingen.
Ten eerste, hoe groot is de kans dat de catalyst daadwerkelijk optreedt? Met andere woorden als we 100 community banks hebben, hoeveel 'privatiseren' er dan verder in 3 maanden, 6 maanden, 1 jaar, 3 jaar of 5 jaar? Dit bepaalt hoeveel banken je moet kopen een realistische kans op de hoofdprijs te maken en ook hoe lang je adam naar verwachting zal moeten zijn.
Ten tweede, is de catalyst nog wel realistisch in de huidige tijd waar men zeer kritisch naar het bankwezen kijkt?
Ten derde, hoe weet je dat deze banken niet (net als de Rabobank) enorm kwetsbaar zijn voor de huizenmarkt? Nu koop je wel 30% onder de boekwaarde, maar dat kan als sneeuw voor de zon verdwijnen. Hier zul je vast al wel wat aanknopingspunten voor hebben kunnen vinden.
De andere voorgestelde criteria lijken op het eerste oog realistisch. Alleen de beperking van de market cap snap ik de achtergrond niet van. Of is dat soms bedoeld om de kans op een community bank in de stock screener te vergroten? Met de kapitaalsratios kun je wellicht checken of deze voldoen aan de nieuwe Basel-normen.
Andere meer praktische aspecten die voor mij spelen zijn dat er waarschijnlijk veel verschillende fondsen gekocht moeten worden wat kosten met zich meebrengt en dat er een dollarexposure aan vast hangt.
Ik kwam nog een aardige set stock screeners tegen voor value investing:
http://www.oldschoolvalue...cheap-value-stock-screen/


 .


 .


 .


 die laatste alleen nog virtueel en binnenkort fysiek
 Uiteraard heb je gelijk en daarom is het maar de vraag of je moet proberen de markt te timen over zo'n kleine tijdspanne


 Dit topic is gesloten.