Zo simpel is het inderdaad.
En er zijn zat veilige spaarrekeningen waar je gewoon al 3% krijgt. Dus dan kost aflossen geld.
En er zijn zat veilige spaarrekeningen waar je gewoon al 3% krijgt. Dus dan kost aflossen geld.
Well do ya punk?

Well do ya punk?
Waarom niet?assje schreef op zondag 6 september 2026 @ 09:11:
Aanvullend; wat je ook doet ; 100k+ op een spaarrekening laten staan is nooit een goed idee.
Aandelen geven geen rente.99ruud99 schreef op zondag 6 september 2026 @ 09:12:
4.1 % rente is na hypotheekrente aftrek ongeveer 2.5% betalen (iets hoger percentage met laag inkomen, iets lager percentage met hoog inkomen).
Aandelen met 4.2% rente leveren box 3 op, waar een fictief rendement van 6% geldt, en daar een belasting van 36%. - netto hou je dus ongeveer 2-2.5% rente over.
Let wel; dit is uitgaande dat je ook nog ander spaargeld hebt, anders wordt deel van box 3 niet meegeteld.
* De eerste bijna 60k is vrijgesteld in box 3. Dus als je relatief weinig spaargeld hebt kan je inderdaad aanvullen tot 60k met aandelen, zonder dat je er belasting op betaald. Dan kom je tot dezelfde conclusie als de bankmedewerker: deel beleggen en deel aflossen.
*Aflossen levert 2.5% op
* Beleggen levert 2-2.5% op
* Beleggen met vermogen + aandelen onder 60k levert 4.2% op
Uit de TS:FreakNL schreef op zondag 6 september 2026 @ 09:16:
Waarom niet?
Je kan net zo goed zeggen dat 100K beleggen geen goed idee is…
Je kan dat niet zo zeggen…
Dan kan je dat wat mij betreft prima zo zeggen. Als je risicomijdend bent en flexibel wil blijven dan duw je het op zijn minst in een depositoladder.Ik heb de mazzel dat ik 100k+ spaargeld tot mijn beschikking heb, waar ik niets mee doe.
“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]
Dat kon je de hele tijd al, zolang de huidige rentes hoger zijn dan jouw rente kan je onbeperkt aflossen.NoFearCreations schreef op zondag 6 september 2026 @ 08:51:
Nu loopt in November mijn renteperiode van 10 jaar af op mijn hypotheek, waardoor ik dus de mogelijkheid heb om hem boetevrij compleet af te lossen.
[ Voor 15% gewijzigd door fsfikke op 06-09-2026 09:48 ]
Zijn spaties in de aanbieding ofzo? www.spatiegebruik.nl

---RAWE CEEK!!!---
Omdat ik er tot ik gebeld werd door de bank totaal niet over nagedacht heb.VidaR-9 schreef op zondag 6 september 2026 @ 11:10:
@NoFearCreations als dit je doel is, waarom heb je momenteel alles dan als spaargeld en niet deels belegd?
---RAWE CEEK!!!---
“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]
Usenet stofzuiger!

Dat niet alleen inflatie is momenteel 4 ongeveer. Dus 3 is nog steeds verlies. Maar altijd nog beter dan aflossen. Spreiden stukje etf, spaarrekening waar je 3 krijgt. Heel Klein beetje goud, silver en bitcoin. Hoeveel je spreid moet je zelf bepalen. Als je maar spreid.FreakNL schreef op zondag 6 september 2026 @ 09:15:
Zo simpel is het inderdaad.
En er zijn zat veilige spaarrekeningen waar je gewoon al 3% krijgt. Dus dan kost aflossen geld.
Dit dus ->

BThGvNeOA
Bond Tegen het Gebruik van Nutteloze en Onbekende Afkortingen!
Gewoon uitschrijven wat je bedoelt is zo moeilijk niet... PR (persoonlijk record?), ICE/M/A (verbrandingsmotor?), kdv (kinderdagverblijf), DA (dierenarts?)etc...,
[ Voor 92% gewijzigd door ZieMaar! op 06-09-2026 18:27 ]
---RAWE CEEK!!!---
Dit dus ->
Onzin.TheBrut3 schreef op zondag 6 september 2026 @ 12:18:
[...]
Dat is op lange termijn nagenoeg onmogelijk hier in Nederland. De staat wil veel te graag een deel van je winst zien om hun hobbies te bekostigen.
BThGvNeOA
Bond Tegen het Gebruik van Nutteloze en Onbekende Afkortingen!
Gewoon uitschrijven wat je bedoelt is zo moeilijk niet... PR (persoonlijk record?), ICE/M/A (verbrandingsmotor?), kdv (kinderdagverblijf), DA (dierenarts?)etc...,
Neem mij niet te serieus

[ Voor 16% gewijzigd door Tylen op 06-09-2026 12:56 ]
“Choose a job you love, and you will never have to work a day in your life.”
Als TS een emotionele beslissing wilde maken had hij denk ik geen topic geopend. Rationeel is volledig aflossen zelden.Tylen schreef op zondag 6 september 2026 @ 12:38:
iedereen heeft z’n eigen mening. Ik zou die hypotheek aflossen en daarna lekker alles wat overblijft gaan beleggen. Inclusief wat je anders aan hypo zou betalen
“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]
Well do ya punk?

Mja, dat is financieel onverstandig.Gizz187 schreef op zondag 6 september 2026 @ 21:45:
Het is misschien niet populair of financieel logisch, maar wij lossen 900 euro Extra af per maand aan de hypotheek. Eigenlijk vooral om ervoor te zorgen dat we eerder een lagere maandlast hebben zodat 1 van ons twee het kan betalen. Het is heel persoonlijk, maar wij kiezen dus voor extra aflossen.
Wat denk je nou zelluf hey :X

Aflossen is gewoon financieel verstandig.President schreef op zondag 6 september 2026 @ 21:57:
[...]
Mja, dat is financieel onverstandig.
Ik begrijp het wel, maar je kan beter 300 euro per maand hebben en 80.000 spaargeld dan dat je 0 euro per maand betaalt en maar 10.000 op je spaarrekening hebt
[ Voor 8% gewijzigd door YakuzA op 06-09-2026 21:59 ]
Death smiles at us all, all a man can do is smile back.
PSN
Tja, ik begrijp het wel. Het lijkt verstandig, zeker voor mensen die het geld anders aan andere dingen uitgeven.YakuzA schreef op zondag 6 september 2026 @ 21:58:
[...]
Aflossen is gewoon financieel verstandig.
Sub optimaal voor je vermogen te optimaliseren, want op een andere manier kom je onder de streep waarschijnlijk hoger uit. Maar schulden wegwerken blijft gewoon een verstandige beslissing.
Haha je moet ook zeker doen waar je je prettig bij voelt!Gizz187 schreef op zondag 6 september 2026 @ 22:07:
Het kan me eigenlijk niet zoveel schelen wat anderen vinden van mijn keuzes. Heb mijn eigen keuze afgewogen en vind dat de meest logische om te doen. 12 jaar eerder hypotheekvrij zijn blijft voor mij het meest verstandig.

Wat is er het voordeel aan dat één van jullie het kan betalen? In jullie geval..Gizz187 schreef op zondag 6 september 2026 @ 21:45:
Het is misschien niet populair of financieel logisch, maar wij lossen 900 euro Extra af per maand aan de hypotheek. Eigenlijk vooral om ervoor te zorgen dat we eerder een lagere maandlast hebben zodat 1 van ons twee het kan betalen. Het is heel persoonlijk, maar wij kiezen dus voor extra aflossen.
Ik denk het idee dat de ander zou kunnen stoppen omdat het salaris van 1 de maandelijkse uitgaven dekt...Hoi!!! schreef op zondag 6 september 2026 @ 22:27:
[...]
Wat is er het voordeel aan dat één van jullie het kan betalen? In jullie geval..
Soms heeft bevestiging krijgen een emotioneel doeleind hoor.assje schreef op zondag 6 september 2026 @ 14:00:
[...]
Als TS een emotionele beslissing wilde maken had hij denk ik geen topic geopend. Rationeel is volledig aflossen zelden.
Ja schuldenvrij zijn is voor sommigen een fijn gevoel, bevrijdend. Snap ik prima.President schreef op zondag 6 september 2026 @ 22:27:
[...]
Haha je moet ook zeker doen waar je je prettig bij voelt!
Toen wij een huis kochten hadden we hetzelfde gevoel als jij: we wilden hypotheek vrij zijn! Ner voordat we verhuisden waren we dat bijna, maar nu 8 jaar later 'baal' ik wel eens van de keuze omdat we meer zouden ontvangen als spaarrente dan we op onze hypotheekrente zouden hebben betaald
Is nog steeds prima, maar ergens wel weggegooid geld

Neem mij niet te serieus
Zo zitten wij er ook in.Gizz187 schreef op zondag 6 september 2026 @ 22:07:
Het kan me eigenlijk niet zoveel schelen wat anderen vinden van mijn keuzes. Heb mijn eigen keuze afgewogen en vind dat de meest logische om te doen. 12 jaar eerder hypotheekvrij zijn blijft voor mij het meest verstandig.
“Choose a job you love, and you will never have to work a day in your life.”

[ Voor 4% gewijzigd door Marcel a op 07-09-2026 11:56 ]
Mja, zelfs een spaarrekening levert nu meer op aan rente in de meeste gevallen.. 3% rente op de spaarrekening levert meer geld aan rente op dan je aan rentekosten zou hebben bij een hypotheek van bij wijze minder dan 4,5%Marcel a schreef op maandag 7 september 2026 @ 06:55:
Rationale keuze = op basis van getallen uit het verleden.
Àlles beleggen en een veel hoger rendement. Natuurlijk. Totdat de pleuris uitbreekt. En de timing van de pleuris maakt nogal verschil. Als dat dichtbij de beoogde einddatum is, ziet het er heel anders uit. Hoeveel mensen zagen in 2008 hun vermogen verdampen en konden helemaal niet stoppen met werken zoals was gepland? Een gratis is is ook dan gratis.
Well do ya punk?

Usenet stofzuiger!
Bij trade republic is het maar 3% procent tot 50k. Of je moet het voor lange tijd vast zetten bij een andere partij. maar dan nog steeds wordt het minder met 4 procent inflatie.FreakNL schreef op zondag 6 september 2026 @ 16:57:
Zolang de spaarrente op pakweg 3% staat kan de TS beter niet aflossen. En dan laat ik beleggen zelfs volledig buiten beschouwing
In 2008 was het ook spannend of die spaarrekening nog wel bestond..... Maar goed, dat zal zich niet zo snel herhalen. Ik ben nog druk aan het opknappen, dus helemaal geen geld over, maar als de buffers voldoende groot zijn, zou aflossen mijn eerste keuze zijn. Op basis van doorberekende rendementen uit het verleden is dat wellicht niet de optimale keuze, maar het is niet irrationeel zoals sommigen stellen.President schreef op maandag 7 september 2026 @ 07:03:
[...]
Mja, zelfs een spaarrekening levert nu meer op aan rente in de meeste gevallen.. 3% rente op de spaarrekening levert meer geld aan rente op dan je aan rentekosten zou hebben bij een hypotheek van bij wijze minder dan 4,5%
Ik vind de vergelijking met spaarrente een stuk beter dan beleggen, want beleggen geeft inderdaad risico's
In theorie.... De beurs kan ook crashen. Ik heb mijn hypotheek op 20 jaar gezet. Ik los ook heel veel af en betaal daardoor ook minder rente dan op 25 of 30 jaar.President schreef op zondag 6 september 2026 @ 22:04:
[...]
Tja, ik begrijp het wel. Het lijkt verstandig, zeker voor mensen die het geld anders aan andere dingen uitgeven.
Maar historisch gezien is het wel in de meeste gevallen zo dat als je aflost, je na 30 naar bijvoorbeeld 700k waard bent terwijl als je ipv extra aflossen had belegd of gespaard je 900k waard was....

Well do ya punk?

Waarom? Ik betaal netto zo'n 1,3% rente op mijn aflossingsvrije stuk van de hypotheek. In plaats van dat af te lossen, stort ik maandelijks een bedrag op een spaarrekening waar ik 2,1% rente op krijg.YakuzA schreef op zondag 6 september 2026 @ 21:58:
[...]
Aflossen is gewoon financieel verstandig.
Sub optimaal voor je vermogen te optimaliseren, want op een andere manier kom je onder de streep waarschijnlijk hoger uit. Maar schulden wegwerken blijft gewoon een verstandige beslissing.
MCSE NT4/2K/2K3, MCTS, MCITP, CCA, CCEA, CCEE, CCIA, CCNA, CCDA, CCNP, CCDP, VCP, CEH + zwemdiploma A & B
Well do ya punk?
[ Voor 33% gewijzigd door FreakNL op 07-09-2026 08:31 ]

Je kunt er wel iemand voor inhuren maar dan moet het doel zijn dat jij er wel verstand van krijgt. Uiteindelijk moet je zelf een afweging maken over het risico dat je wilt nemen, dat kun je niet uitbesteden. Je kunt het ook als een uitdaging zien, laat de boel even zakken en ga je inlezen. Dan blijkt het uiteindelijk minder ingewikkeld te zijn dan het nu lijkt.NoFearCreations schreef op zondag 6 september 2026 @ 12:27:
Zoals jullie zien, heb ik er weinig verstand van. Is het dan beter om een externe partij in te schakelen? Zijn er die jullie aanraden, en waar moet ik in dat geval op letten.
Well do ya punk?
[ Voor 52% gewijzigd door FreakNL op 07-09-2026 08:34 ]

Ik vind dat een vrij normale buffer om te hebben. Als buffer kun je het beste de maximale belastingvrije voet hanteren. Daarboven kun je beter wat anders met je geld doen.assje schreef op zondag 6 september 2026 @ 09:11:
Aanvullend; wat je ook doet ; 100k+ op een spaarrekening laten staan is nooit een goed idee.
Alleen is het hier niet de buffer maar het totale vermogen. Veel geld om niet te laten renderen, zeker met deze inflatie.fisherman schreef op maandag 7 september 2026 @ 08:35:
Ik vind dat een vrij normale buffer om te hebben. Als buffer kun je het beste de maximale belastingvrije voet hanteren. Daarboven kun je beter wat anders met je geld doen.
Hier heb je je doel neergezet en een tijdslijn. De vraag (of vragen) zou dan wat mij betreft niet moeten zijn "moet ik mijn hypotheek afbetalen of beleggen", maar beginnen bij:NoFearCreations schreef op zondag 6 september 2026 @ 11:00:
Doel is vermogensgroei. Ben nu 42, wil tussen de 50/55 alles verkopen en naar het buitenland verhuizen om met pensioen te gaan.
[ Voor 10% gewijzigd door Glitch op 07-09-2026 08:44 ]
Als je het leuk vindt om hier mee bezig te zijn en daar energie in wilt steken, vooral doen, maar voordat ik ingewikkeld ga doen voor 0,5%.....FreakNL schreef op maandag 7 september 2026 @ 08:25:
Ik zou uberhaupt niks aflossen. Dat kan namelijk altijd nog. Geld liquide houden.
In het geval van de TS:
4,1% bruto komt neer op ongeveer 2,56% netto.
Pak een deposito bij Yapi Krede (gewoon NL depositogarantiestelsel) en je hebt bruto 3.1% rente. Als dat geld volledig boven het heffingsvrij vermogen zit drukt dat de rente nog wel met 0,5%.. (bierviltje, het is net iets minder, maar 0,5 rekent makkelijk) en kom je dus op 2.6% netto spaarrente uit... Dus het levert meer op dan aflossen en je houdt je geld liquide.
De optie van @FireAge is ook een hele goeie. Zet het korter vast (er is geen risico) en je hebt een lagere hypotheekrente waardoor de "winst" op sparen nog hoger is..
Beleggen neem ik even niet meer in deze berekeningen, dat is natuurlijk veel onzekerder..
\o/

Blijkbaar wel. Ik heb een aantal leningdelen waarvan de rentevaste periode van tien jaar bijna afloopt en die zitten op 1,79%, 1,57% en 1,49%.FreakNL schreef op maandag 7 september 2026 @ 08:27:
Overigens maakt de TS nog een vergissing, want hij zegt dat zijn rentevaste periode van 10 jaar dit jaar afloopt. Maar in 2016 was er geen 1.6/1.7% te vinden voor 10 jaar vast.. In 2021 wel overigens...
Een 0,5% klinkt als niet veel, maar in het geval van TS gaat het wel om 0,5% over een ton aan vermogen. En dan hebben we het over 500 euro op jaarbasis. En een deposito is met max. een half uurtje wel uitgezocht, afgesloten en afgehandeld.Marcel a schreef op maandag 7 september 2026 @ 08:58:
[...]
Als je het leuk vindt om hier mee bezig te zijn en daar energie in wilt steken, vooral doen, maar voordat ik ingewikkeld ga doen voor 0,5%.....
MCSE NT4/2K/2K3, MCTS, MCITP, CCA, CCEA, CCEE, CCIA, CCNA, CCDA, CCNP, CCDP, VCP, CEH + zwemdiploma A & B
kattenneus!

Festina lente
Wat denk je nou zelluf hey :X
500/365=1,5euro per dag is niet zoveel inderdaadQuestion Mark schreef op maandag 7 september 2026 @ 09:14:
[...]
Een 0,5% klinkt als niet veel, maar in het geval van TS gaat het wel om 0,5% over een ton aan vermogen. En dan hebben we het over 500 euro op jaarbasis. En een deposito is met max. een half uurtje wel uitgezocht, afgesloten en afgehandeld.
Er zijn dagen dat ik minder verdien....

Death smiles at us all, all a man can do is smile back.
PSN
En 500 per jaar x looptijd hypotheek (30 jaar) = 15.000YakuzA schreef op maandag 7 september 2026 @ 09:26:
[...]
500/365=1,5euro per dag is niet zoveel inderdaad
MCSE NT4/2K/2K3, MCTS, MCITP, CCA, CCEA, CCEE, CCIA, CCNA, CCDA, CCNP, CCDP, VCP, CEH + zwemdiploma A & B
Eens, maar rust is op meerdere manieren te bereiken. Wat belangrijk is, is dat op het eindtijd van de hypotheek er afgelost kan worden. Op een bepaald moment moet dat vermogen er zijn. Dat kan door via aflossen het benodigde vermogen te verminderen, door te beleggen, of via een spaarrekening/deposito.Hark_k schreef op maandag 7 september 2026 @ 09:45:
Wat ik mis in de hele discussie is de psychologische kant. Een afgeloste hypotheek geeft je rust, je bent onafhankelijk wat hypotheekrentes en de beurs gaat doen. Geen zorgen meer. Het geeft eenvoud en overzicht. Dat is m.i. ook wat waard.
MCSE NT4/2K/2K3, MCTS, MCITP, CCA, CCEA, CCEE, CCIA, CCNA, CCDA, CCNP, CCDP, VCP, CEH + zwemdiploma A & B
Dit dus ->
Aan de andere kant, aflossen wanneer de hypotheek van een laag percentage naar 4% gaat, dan is aflossen in zekere zin ook sparen tegen die 4% (meer dan een spaarrekening), plus de komende 15 jaar is het woningtekort ook nog gewoon een ding, dus die prijsstijging pak je ook mee.FreakNL schreef op maandag 7 september 2026 @ 07:08:
Dat laatste dus.
Aflossen is gewoon geld weggooien als je netto hypotheekrente lager is dan je netto spaarrente…
BThGvNeOA
Bond Tegen het Gebruik van Nutteloze en Onbekende Afkortingen!
Gewoon uitschrijven wat je bedoelt is zo moeilijk niet... PR (persoonlijk record?), ICE/M/A (verbrandingsmotor?), kdv (kinderdagverblijf), DA (dierenarts?)etc...,
En je hoeft je niet bezig te houden met koersen, rentestanden, omzetten van deposito's. Nogmaals: als je dat leuk vind om te doen zeker doen. Dan levert het echt wel wat op, maar ik vind daar geen zak aan en inderdaad: aflossen geeft heel veel rust. Ik heb nu een geschatte overwaarde van €400.000 (beetje wensdenken....). Heerlijk. Aflossen maakt deze groter. Heerlijk.Hark_k schreef op maandag 7 september 2026 @ 09:45:
Wat ik mis in de hele discussie is de psychologische kant. Een afgeloste hypotheek geeft je rust, je bent onafhankelijk wat hypotheekrentes en de beurs gaat doen. Geen zorgen meer. Het geeft eenvoud en overzicht. Dat is m.i. ook wat waard.
Een buffer voor wat? Als je het aanhoudt voor een grote eenmalige uitgave binnen een jaar dan is het inderdaad logisch. Voor alle andere gevallen is het veel logischer om op zijn minst een depositoladder te overwegen.fisherman schreef op maandag 7 september 2026 @ 08:35:
Ik vind dat een vrij normale buffer om te hebben. Als buffer kun je het beste de maximale belastingvrije voet hanteren. Daarboven kun je beter wat anders met je geld doen.
“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]
Maar stel de hypotheekrente is 2% netto, deposito levert 3% op en beleggen 4%.Marcel a schreef op maandag 7 september 2026 @ 10:02:
En je hoeft je niet bezig te houden met koersen, rentestanden, omzetten van deposito's. Nogmaals: als je dat leuk vind om te doen zeker doen. Dan levert het echt wel wat op, maar ik vind daar geen zak aan en inderdaad: aflossen geeft heel veel rust. Ik heb nu een geschatte overwaarde van €400.000 (beetje wensdenken....). Heerlijk. Aflossen maakt deze groter. Heerlijk.
“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]
Op het moment dat door een rentestijging van de hypotheek (of daling spaarrente) het kantelpunt bereikt wordt waardoor aflossen voordeliger wordt dan sparen, dan kun je toch alsnog je gespaarde geld gebruiken om af te lossen? Tot die tijd "verdien" je financieel door te sparen i.p.v. aflossen. (wel even rekening houden dat je op dat moment weer een max hebt hoeveel per jaar afgelost mag worden).DropjesLover schreef op maandag 7 september 2026 @ 09:58:
[...]
Aan de andere kant, aflossen wanneer de hypotheek van een laag percentage naar 4% gaat, dan is aflossen in zekere zin ook sparen tegen die 4% (meer dan een spaarrekening), plus de komende 15 jaar is het woningtekort ook nog gewoon een ding, dus die prijsstijging pak je ook mee.
Geen 9% op de beurs minus inflatie, maar het ontloopt elkaar niet veel.
En gemoedsrust.
MCSE NT4/2K/2K3, MCTS, MCITP, CCA, CCEA, CCEE, CCIA, CCNA, CCDA, CCNP, CCDP, VCP, CEH + zwemdiploma A & B
Een deposito is ook een bankrekening waar geld op staat maar dan met een afspraak dat je het er voor een bepaalde periode niet afhaalt. In ruil voor dat verlies inflexibiliteit krijg je een hogere rente.Marcel a schreef op maandag 7 september 2026 @ 10:09:
Een depositoladder.... Ik heb zo'n idee wat het is, maar ik heb gewoon een bankrekening. Daar staat geld op.
“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]
Dit dus ->
Dat punt is voor de TS nu, zijn rentevasteperiode loopt af.Question Mark schreef op maandag 7 september 2026 @ 10:11:
[...]
Op het moment dat door een rentestijging van de hypotheek (of daling spaarrente) het kantelpunt bereikt wordt waardoor aflossen voordeliger wordt dan sparen, dan kun je toch alsnog je gespaarde geld gebruiken om af te lossen? Tot die tijd "verdien" je financieel door te sparen i.p.v. aflossen. (wel even rekening houden dat je op dat moment weer een max hebt hoeveel per jaar afgelost mag worden).
BThGvNeOA
Bond Tegen het Gebruik van Nutteloze en Onbekende Afkortingen!
Gewoon uitschrijven wat je bedoelt is zo moeilijk niet... PR (persoonlijk record?), ICE/M/A (verbrandingsmotor?), kdv (kinderdagverblijf), DA (dierenarts?)etc...,
1 2 3 4 5 7 6 8 9

Om te beginnen is dan al de vraag: Wát is precies je definitie van "beste"...?NoFearCreations schreef op zondag 6 september 2026 @ 08:51:
Wat is mijn beste optie? Alles aflossen en 6k besparen, het idee van de bank doen, of bij een andere partij 75/80k beleggen, als die een hoger rendement hebben?
[ Voor 23% gewijzigd door RM-rf op 07-09-2026 12:07 ]
Intelligente mensen zoeken in tijden van crisis naar oplossingen, Idioten zoeken dan schuldigen
Precies. Stel. Mijn hypotheekrente is 4%. En wat levert een deposito op? Inderdaad: minder. Moeten we weer netto gaan rekenen.... Doen we. Maakt ook verschrikkelijk weinig uit. Ik heb er voor gestudeerd, dus ik begrijp wel hoe het werkt, maar de voordelen die je pakt zijn veel kleiner dan je zou wensen gezien de hoeveel aandacht die je er in stopt. Vergelijk het met dynamische tarieven op de energiemarkt. Veel moeite voor een paar tientjes voordeel.assje schreef op maandag 7 september 2026 @ 10:09:
[...]
Maar stel de hypotheekrente is 2% netto, deposito levert 3% op en beleggen 4%.
Kijk je dan over een periode van 30 jaar voor een aflossing van €100k dan kost de extra aflossing je €62k tov deposito en €143k tov de belegging.
Beleggen vereist een bepaalde mindset en risicotolerantie. (Extra) aflossen wanneer je met een deposito hoger rendement kan halen is héél duur betaalde rust.
Netto hypotheekrente dus ongeveer 2,5%Marcel a schreef op maandag 7 september 2026 @ 10:15:
Precies. Stel. Mijn hypotheekrente is 4%. En wat levert een deposito op? Inderdaad: minder. Moeten we weer netto gaan rekenen.... Doen we. Maakt ook verschrikkelijk weinig uit.
[ Voor 36% gewijzigd door assje op 07-09-2026 10:22 ]
“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]
Iarwain Benadar

[ Voor 52% gewijzigd door bombadil op 07-09-2026 10:32 ]
"De ouwe Tom Bombadil is een vrolijk kwastje,Zijn laarzen zijn geel en knalblauw is zijn jasje, Want Tom, die de meester is, heeft geen ooit gevangen, Zijn liedjes zijn sterker en zijn benen zijn langer". (LotR)
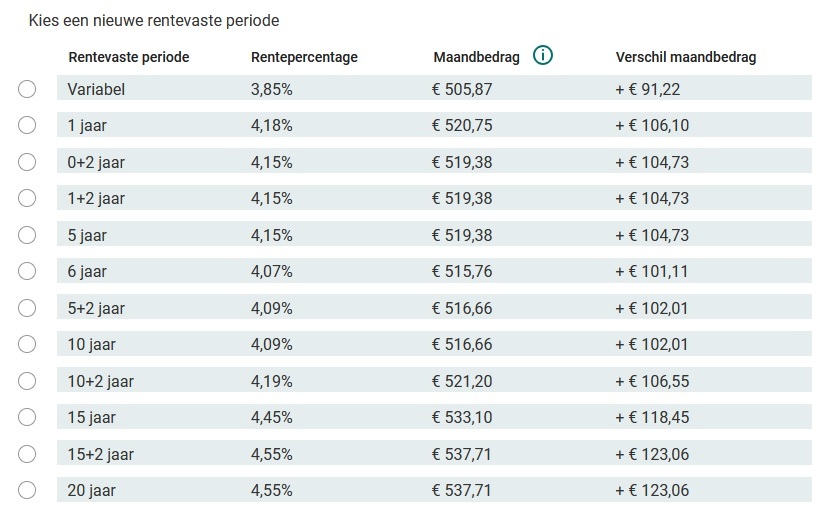
Nog gemist in de discussie; welke rentevasteperiode is deze 4.1%?NoFearCreations schreef op zondag 6 september 2026 @ 08:51:
Ik had een rente van 1.69%,
ga nu naar 4.1%.
“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]
Dat weet ik, hij gaat naar netto ~ 2,5% hypotheekrente toe, terwijl een deposito vrij eenvoudig meer dan 3% doet. Dan is het kantelpunt nog niet bereikt.DropjesLover schreef op maandag 7 september 2026 @ 10:13:
[...]
Dat punt is voor de TS nu, zijn rentevasteperiode loopt af.
MCSE NT4/2K/2K3, MCTS, MCITP, CCA, CCEA, CCEE, CCIA, CCNA, CCDA, CCNP, CCDP, VCP, CEH + zwemdiploma A & B
Als ik hierboven lees 120K en verdelen over deposito's en belegging, dan mag je eerst ook nog VRH aftikken. Dan zou ik liever de hypotheek aflossen en/of extra pensioen inleggen met het geld boven de vrijstelling en met de rest gaan sparen/beleggen.Question Mark schreef op maandag 7 september 2026 @ 10:28:
[...]
Dat weet ik, hij gaat naar netto ~ 2,5% hypotheekrente toe, terwijl een deposito vrij eenvoudig meer dan 3% doet. Dan is het kantelpunt nog niet bereikt.
Well do ya punk?
De VRH kun je grofweg 0.46% voor rekenen voor het bedrag boven de vrijstelling. Met andere woorden, 100k boven de vrijstelling kost je 460 euro netto._JGC_ schreef op maandag 7 september 2026 @ 10:44:
[...]
Als ik hierboven lees 120K en verdelen over deposito's en belegging, dan mag je eerst ook nog VRH aftikken. Dan zou ik liever de hypotheek aflossen en/of extra pensioen inleggen met het geld boven de vrijstelling en met de rest gaan sparen/beleggen.
Overigens is die vrijstelling een stuk hoger wanneer je een fiscaal partner hebt.
Pensioen inleggen is belastingaftrekbaar, dat levert netto nog veel meer op, maar zult tot je AOW-leeftijd moeten wachten tot je erover kunt beschikken.
Heb zelf mijn pensioen verdeeld over een lijfrentepolis met spaarrente en winstdeling en een beleggingspensioen. Mocht de belegging over 25 jaar ineens verdampt zijn ben ik iig niet alles kwijt.

interessant perspectief. hier werkt het net andersom. Ik hou niet van overwaarde want dat zijn euro's die ik voorlopig of misschien wel nooit in handen ga krijgen. Dus grotere overwaarde hoeft van mij echt niet. Ik vind het juist fijn dat er een bepaalde (grote) buffer op de beleggingsrekening staat omdat ik daar bij kan als ik er iets mee wil kopen. Dat lukt me slecht van overwaarde.Marcel a schreef op maandag 7 september 2026 @ 10:02:
[...]
En je hoeft je niet bezig te houden met koersen, rentestanden, omzetten van deposito's. Nogmaals: als je dat leuk vind om te doen zeker doen. Dan levert het echt wel wat op, maar ik vind daar geen zak aan en inderdaad: aflossen geeft heel veel rust. Ik heb nu een geschatte overwaarde van €400.000 (beetje wensdenken....). Heerlijk. Aflossen maakt deze groter. Heerlijk.
---RAWE CEEK!!!---
Neem mij niet te serieus
Ik mis altijd, in deze berekeningen, de rente die je minder gaat betalen omdat je de hypotheek een stukje aflost. En wat als je dat verschil nou weer op je spaarrekening zet. Etc etc etc. En wat met de gemoedsrust als je je hypo lekker (zo goed als, altijd klein beetje overhouden) hebt afgelost. Zoveel mensen zoveel wensen.FreakNL schreef op maandag 7 september 2026 @ 07:08:
Dat laatste dus.
Aflossen is gewoon geld weggooien als je netto hypotheekrente lager is dan je netto spaarrente…
“Choose a job you love, and you will never have to work a day in your life.”
Nee, je hebt juist minder ruimte om te sparen als je gaat voor een optie met lager rendement.haya schreef op zondag 13 september 2026 @ 08:40:
Hier ondanks lage rente toch volledig afgelost. De gemoedsrust die dat geeft is erg prettig maar een simpele deposito geeft al meer rendement. Wel heb je na volledige aflossing meer ruimte om te sparen. Of in ons geval minder te gaan werken.
“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]
kattenneus!
Waarom zal je een klein beetje overhouden?Tylen schreef op maandag 7 september 2026 @ 14:37:
[...]
Ik mis altijd, in deze berekeningen, de rente die je minder gaat betalen omdat je de hypotheek een stukje aflost. En wat als je dat verschil nou weer op je spaarrekening zet. Etc etc etc. En wat met de gemoedsrust als je je hypo lekker (zo goed als, altijd klein beetje overhouden) hebt afgelost. Zoveel mensen zoveel wensen.
Festina lente
Serieus? Hoe kan je dat missen? Als ik €1000 af los vergelijk ik de rente die dat kost versus de rente die dat oplevert.Tylen schreef op maandag 7 september 2026 @ 14:37:
[...]
Ik mis altijd, in deze berekeningen, de rente die je minder gaat betalen omdat je de hypotheek een stukje aflost. En wat als je dat verschil nou weer op je spaarrekening zet. Etc etc etc. En wat met de gemoedsrust als je je hypo lekker (zo goed als, altijd klein beetje overhouden) hebt afgelost. Zoveel mensen zoveel wensen.
\o/
[ Voor 8% gewijzigd door Reinier op 19-09-2026 14:46 ]
Is dit een hypothetische vraag?Globalcitizen schreef op zaterdag 19 september 2026 @ 17:32:
Die mindering is rechttoe rechtaan zolang de cashback minder is dan de betaalde rente, maar ik vroeg me af wat er precies gebeurt wanneer het cashbackbedrag groter is dan de betaalde rente. Ik vermoed dat het dan effectief als inkomen gaat tellen, met bijbehorende belastingtarieven; klopt dat?
Beetje late reactie, maar ik wil dat dus ook helemaal niet. Het geld kunnen uitgeven. Dat is eigenlijk een beetje het punt van aflossen. Je stopt het vrij definitief in je vermogen op de lange termijn. Overigens houd je daardoor elke maand meer geld over op je lopende rekening.Fr33z schreef op maandag 7 september 2026 @ 11:55:
[...]
interessant perspectief. hier werkt het net andersom. Ik hou niet van overwaarde want dat zijn euro's die ik voorlopig of misschien wel nooit in handen ga krijgen. Dus grotere overwaarde hoeft van mij echt niet. Ik vind het juist fijn dat er een bepaalde (grote) buffer op de beleggingsrekening staat omdat ik daar bij kan als ik er iets mee wil kopen. Dat lukt me slecht van overwaarde.
klinkt goed. Mooi dat het voor jullie zo werkt. Ik heb dat dus wat anders. dat huis is over ~24 jaar toch helemaal afbetaald dus dat gaat vanzelf goed. Ik wil liever niet over 15 jaar al mijn geld in 1 afgelost huis hebben want dat geld kom ik nooit meer bij (ik ben van plan niet weer te verhuizen/te upgraden naar een ander huis).Marcel a schreef op zondag 20 september 2026 @ 16:14:
[...]
Beetje late reactie, maar ik wil dat dus ook helemaal niet. Het geld kunnen uitgeven. Dat is eigenlijk een beetje het punt van aflossen. Je stopt het vrij definitief in je vermogen op de lange termijn. Overigens houd je daardoor elke maand meer geld over op je lopende rekening.
In ons vorige huis hadden we flink afgelost en de maandlasten waren ten opzichte van ons inkomen dusdanig laag geworden dat we ons over geld kunnen uitgeven echt geen zorgen hoefden te maken. De overwaarde hebben we gebruikt om ons huidige huis aan te schaffen. Ik ga niet delen hoe en waar ik woon, maar die overwaarde is goed besteed verzeker ik je.
[ Voor 9% gewijzigd door Marcel a op 20-09-2026 18:50 ]
ik heb denk.ik precies het andere pad bewandeld. vanaf moment 1 maandelijks belegd en daar staat nu 10 jaar later meer op dan de gehele openstaande hypotheek (meer geluk dan wijsheid hoor, sinds ~2013 ging de beurs brrrrrrrrrr als een raket).Marcel a schreef op zondag 20 september 2026 @ 18:47:
Mijn praktijk ligt wel iets genuanceerder. Ik ben net verhuisd, dus op dit moment denk ik nog niet echt aan aflossen, maar als we echt over gaan hebben gaan we dat zeker weer doen. Belangrijkste doel: lage lasten tegen de tijd dat we flexibiliteit nodig hebben en/of overwaarde te creëren. . Daarnaast houd ik ook gewoon geld op de spaarrekening waar ik zonder al te veel problemen bij kan. Ik heb zelfs een beleggingsrekening geopend..... We lossen pas af als er een een substantieel bedrag op de rekening staat.
En inderdaad: over 19 jaar is de hypotheek hoe dan ook afgelost (behalve een klein deel aflossingsvrij).
Ik heb zojuist volledig aflossen aangevraagd, begonnen in 2017 met 280K, door flink tussentijds af te lossen stond er as we speak nog 48K open tegen 2,45% die nog 11 jaar vast stond. Toch doorgezet, want de gemoedsrust die dat oplevert is onbetaalbaarhaya schreef op zondag 13 september 2026 @ 08:40:
Hier ondanks lage rente toch volledig afgelost. De gemoedsrust die dat geeft is erg prettig maar een simpele deposito geeft al meer rendement. Wel heb je na volledige aflossing meer ruimte om te sparen. Of in ons geval minder te gaan werken.
Veel, of eigenlijk alles wat je doet is volstrekt onbelangrijk. Het is echter heel belangrijk dat je het doet.


