• NoFearCreations
  • Registratie: Augustus 2009
  • Laatst online: 19:22

NoFearCreations

3DPrint the world!

Topicstarter
Ik zit met een financieel dilemma voor mijzelf. Ik heb de mazzel dat ik 100k+ spaargeld tot mijn beschikking heb, waar ik niets mee doe.

Nu loopt in November mijn renteperiode van 10 jaar af op mijn hypotheek, waardoor ik dus de mogelijkheid heb om hem boetevrij compleet af te lossen.
Originele hypotheek was voor 117K, staat inmiddels op +/- 85k. Ik had een rente van 1.69%,
ga nu naar 4.1%. Dit betekend dat mijn maandbedrag van €420 naar €520 in de maand gaat.
Daarnaast heb ik nog een startershypotheek, die 30 jaar vast op 2.3%, die ongeveer €100 per maand kost.

Hypotheek loopt bij mijn bank, waar ik afgelopen week ook een gesprek heb gehad met een financieel adviseur. De bank raadde mij aan om een deel, bv 25k af te lossen, en 50k beleggen.
Alleen kan de bank maar een rendement aanbieden van gemiddeld 4.25% per jaar.

Ik zit nu te twijfelen. Hypotheek kost mij nu +/- 6k per jaar. Met het idee van de bank, gaat mijn maandbedrag iets omlaag, en zou ik tussen de 2/2.5k per jaar op mijn belegging kunnen krijgen.

Wat is mijn beste optie? Alles aflossen en 6k besparen, het idee van de bank doen, of bij een andere partij 75/80k beleggen, als die een hoger rendement hebben?

---RAWE CEEK!!!---


  • Miyamoto
  • Registratie: Februari 2009
  • Niet online
Wat is je doel?

Maximale rendement? Geen zorgen? Hoeveel risico durf je te lopen?

  • assje
  • Registratie: Maart 2007
  • Laatst online: 20:09
Hier is geen feitelijk antwoord op te geven aangezien het een risicoafweging is.

Wat je ook doet; maak de berekening correct dua kijk niet naar "besparing maandlasten"; aflossing zijn geen kosten.

Verder zou ik hoe dan ook niet op die starterslening aflossen. Verder zou ik de grens vrijstelling VRH in de gaten houden; wat er boven zit is valide overweging extra af te lossen (bij deze rente), zodra je er onder bent zou ik niet verder aflossen.

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • assje
  • Registratie: Maart 2007
  • Laatst online: 20:09
Aanvullend; wat je ook doet ; 100k+ op een spaarrekening laten staan is nooit een goed idee.

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • 99ruud99
  • Registratie: December 2018
  • Nu online
4.1 % rente is na hypotheekrente aftrek ongeveer 2.5% betalen (iets hoger percentage met laag inkomen, iets lager percentage met hoog inkomen).

Aandelen met 4.2% rente leveren box 3 op, waar een fictief rendement van 6% geldt, en daar een belasting van 36%. - netto hou je dus ongeveer 2-2.5% rente over.
Let wel; dit is uitgaande dat je ook nog ander spaargeld hebt, anders wordt deel van box 3 niet meegeteld.

* De eerste bijna 60k is vrijgesteld in box 3. Dus als je relatief weinig spaargeld hebt kan je inderdaad aanvullen tot 60k met aandelen, zonder dat je er belasting op betaald. Dan kom je tot dezelfde conclusie als de bankmedewerker: deel beleggen en deel aflossen.

*Aflossen levert 2.5% op
* Beleggen levert 2-2.5% op
* Beleggen met vermogen + aandelen onder 60k levert 4.2% op

[ Voor 31% gewijzigd door 99ruud99 op 06-09-2026 09:15 ]


  • FreakNL
  • Registratie: Januari 2001
  • Laatst online: 19:34

FreakNL

Well do ya punk?

Zo simpel is het inderdaad.

En er zijn zat veilige spaarrekeningen waar je gewoon al 3% krijgt. Dus dan kost aflossen geld.

  • FreakNL
  • Registratie: Januari 2001
  • Laatst online: 19:34

FreakNL

Well do ya punk?

assje schreef op zondag 6 september 2026 @ 09:11:
Aanvullend; wat je ook doet ; 100k+ op een spaarrekening laten staan is nooit een goed idee.
Waarom niet?

Je kan net zo goed zeggen dat 100K beleggen geen goed idee is…

Je kan dat niet zo zeggen…

  • aljooge
  • Registratie: Januari 2016
  • Laatst online: 21:12
99ruud99 schreef op zondag 6 september 2026 @ 09:12:
4.1 % rente is na hypotheekrente aftrek ongeveer 2.5% betalen (iets hoger percentage met laag inkomen, iets lager percentage met hoog inkomen).

Aandelen met 4.2% rente leveren box 3 op, waar een fictief rendement van 6% geldt, en daar een belasting van 36%. - netto hou je dus ongeveer 2-2.5% rente over.
Let wel; dit is uitgaande dat je ook nog ander spaargeld hebt, anders wordt deel van box 3 niet meegeteld.

* De eerste bijna 60k is vrijgesteld in box 3. Dus als je relatief weinig spaargeld hebt kan je inderdaad aanvullen tot 60k met aandelen, zonder dat je er belasting op betaald. Dan kom je tot dezelfde conclusie als de bankmedewerker: deel beleggen en deel aflossen.

*Aflossen levert 2.5% op
* Beleggen levert 2-2.5% op
* Beleggen met vermogen + aandelen onder 60k levert 4.2% op
Aandelen geven geen rente.

  • upje
  • Registratie: April 2001
  • Nu online
"Alleen kan de bank maar een rendement aanbieden van gemiddeld 4.25% per jaar." -> hoe zie je dit voor je? Aandelen hebben een verwacht rendement wat - meestal, gemiddeld, op lange termijn - hoger ligt dan 4%, maar gegarandeerd is er niets. Of wel de medewerker van de bank heeft iets heel eigenaardigs beweerd, ofwel jij hebt het niet helemaal goed begrepen.

  • assje
  • Registratie: Maart 2007
  • Laatst online: 20:09
FreakNL schreef op zondag 6 september 2026 @ 09:16:
Waarom niet?

Je kan net zo goed zeggen dat 100K beleggen geen goed idee is…

Je kan dat niet zo zeggen…
Uit de TS:
Ik heb de mazzel dat ik 100k+ spaargeld tot mijn beschikking heb, waar ik niets mee doe.
Dan kan je dat wat mij betreft prima zo zeggen. Als je risicomijdend bent en flexibel wil blijven dan duw je het op zijn minst in een depositoladder.

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • fsfikke
  • Registratie: Maart 2003
  • Niet online

fsfikke

* * * *

NoFearCreations schreef op zondag 6 september 2026 @ 08:51:

Nu loopt in November mijn renteperiode van 10 jaar af op mijn hypotheek, waardoor ik dus de mogelijkheid heb om hem boetevrij compleet af te lossen.
Dat kon je de hele tijd al, zolang de huidige rentes hoger zijn dan jouw rente kan je onbeperkt aflossen.

Niet dat dat financieel verstandig is. Ik zou even dit topic doorlezen: Passief beleggen met indexfondsen - Deel 3

[ Voor 15% gewijzigd door fsfikke op 06-09-2026 09:48 ]

Zijn spaties in de aanbieding ofzo? www.spatiegebruik.nl


  • _JGC_
  • Registratie: Juli 2000
  • Nu online
Ik zou spreiden: deel aflossen, deel op spaarrekening laten staan, deel in een deposito en een deel beleggen. Evt nog extra pensioen als je jaarruimte over hebt.

Aflossen omdat je VRH moet betalen boven de vrijstelling, maar zeker niet de hele hypotheek want geld dat vast zit in de stenen kom je niet meer bij zonder hoge kosten te maken.
Deposito omdat de rente hoger is, maar nadeel is dat je er niet bij kunt tot de deposito is afgelopen.
Spaarrekening omdat je direct bij je geld kunt en het risicoloos is.
Beleggen staat ook min of meer vast. Je kunt elk moment opnemen, maar als je flink verlies staat doet dat pijn.

Kijk ook verder dan je eigen bank voor spaarrekening en belegging, ik heb zelf een beleggingsrekening en pensioen beleggingsrekening bij Brand New Day.

  • VidaR-9
  • Registratie: Februari 2012
  • Nu online
Persoonlijk zou ik mijn vermogen meer liquide houden en niet aflossen. Zoals hierboven gezegd: als het geld in de stenen zit kom je er lastig meer bij.

Die 100 euro per maand extra valt weg tegen extra renteopbrengsten of beleggingsopbrengsten. Ook met VRH zijn de beleggingsopbrengsten naar verwachting hoger dan je netto kosten na HRA.

  • NoFearCreations
  • Registratie: Augustus 2009
  • Laatst online: 19:22

NoFearCreations

3DPrint the world!

Topicstarter
Bedankt voor de reacties, ik ga ze even 1 voor 1 af:

@Miyamoto
Doel is vermogensgroei. Ben nu 42, wil tussen de 50/55 alles verkopen en naar het buitenland verhuizen om met pensioen te gaan. Het is ook geld wat ik de aankomende 10 jaar verwacht niet nodig te hebben. Geen extreme risico's, maar zou graag ergens rond de 7.5/10% rendement per jaar willen behalen.

@assje
Die starterslening wil ik inderdaad niet aflossen, dat loopt prima zo. Daardoor maakte ik ook de overweging van de hoofd hypotheek aflossen. Voor mijn gevoel is het inderdaad zonde om het maar op de spaarrekening te laten staan.

@99ruud99
Zonder dat er met bedragen wordt gerekend, vind ik jouw uitleg al erg lastig. Ik ben helemaal niet bekend in de materie.

@FreakNL
Die tip had ik ook al gekregen. Zet het op een spaarrekening die meer rente geeft, eventueel zelfs in het buitenland.

@upje
De medewerker heeft niets gegarandeerd. Maar ze laten dan een grafiek zien wat er in de laatste 10 jaar is gebeurd, en aan de hand daarvan geven ze aan dat er gemiddeld zo'n 4.5% (-0.25% bank kosten) per jaar rendement is.

@fsfikke
Dat wist ik dus niet, als ik via de bank app naar de hypotheek ga, kan ik maar maximaal 10% per jaar aflossen. Dat topic heb ik geprobeerd, maar er wordt met zoveel afkortingen rond gestrooid dat het wat verwarrend is.

@_JGC_
Het is mij wel duidelijk nu dat aflossen eigenlijk niet interessant is. Heel veel spreiden zie ik eigenlijk niet zo zitten. Ik verwacht het geld de aankomende 10 jaar niet nodig te hebben, dus vast zetten is niet zo'n probleem. Ik ben dus bij mij eigen bank geweest om over beleggen te praten. Maar die kwamen met het 4.25% rendement, en in mijn kennissen kring kreeg ik te horen dat dat vrij laag is.

@VidaR-9
Dat is ook het doel wat ik eigenlijk wil bereiken. Beleggen om de jaarlijkse kosten hypotheek te compenseren + er nog iets bovenop.

---RAWE CEEK!!!---


  • VidaR-9
  • Registratie: Februari 2012
  • Nu online
@NoFearCreations als dit je doel is, waarom heb je momenteel alles dan als spaargeld en niet deels belegd?

  • NoFearCreations
  • Registratie: Augustus 2009
  • Laatst online: 19:22

NoFearCreations

3DPrint the world!

Topicstarter
VidaR-9 schreef op zondag 6 september 2026 @ 11:10:
@NoFearCreations als dit je doel is, waarom heb je momenteel alles dan als spaargeld en niet deels belegd?
Omdat ik er tot ik gebeld werd door de bank totaal niet over nagedacht heb.

---RAWE CEEK!!!---


  • stin00
  • Registratie: Mei 2013
  • Niet online
Doel is dus over 8 tot 15 jaar cashen en verhuizen naar het buitenland. Dan zou ik een flink deel beleggen en een ander deel liquide houden op een spaarrekening.

Bijvoorbeeld een half jaartje Santander tegen 3.01% (https://www.santanderconsumerbank.nl/nl), dan Bunq, dan Advanzia etc. Genoeg banken die flinke bonusrente bieden.

Qua beleggen kan je voor ETF met wereldwijde dekking kiezen. Spreiding van risico over heel veel bedrijven, lage kosten etc.

  • assje
  • Registratie: Maart 2007
  • Laatst online: 20:09
Niemand kan je vertellen wat je rendement wordt met beleggingen. Hoe hoog of laag dat is zegt vooral iets over hoeveel risico er wordt genomen en/of hoe optimistisch/pessimistisch er gerekend wordt.

Het enige wat wel bekend en reeel is zijn de kosten en die zijn voor het soort oplossingen die de bank aanbiedt hoog. Als je gaat beleggen is dit dus zelden de beste optie.

Ik zou zeggen ga je vooral er eens in verdiepen.

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • TheDudez
  • Registratie: Mei 2013
  • Laatst online: 13:08

TheDudez

Usenet stofzuiger!

FreakNL schreef op zondag 6 september 2026 @ 09:15:
Zo simpel is het inderdaad.

En er zijn zat veilige spaarrekeningen waar je gewoon al 3% krijgt. Dus dan kost aflossen geld.
Dat niet alleen inflatie is momenteel 4 ongeveer. Dus 3 is nog steeds verlies. Maar altijd nog beter dan aflossen. Spreiden stukje etf, spaarrekening waar je 3 krijgt. Heel Klein beetje goud, silver en bitcoin. Hoeveel je spreid moet je zelf bepalen. Als je maar spreid.

Usenet handleidingen


  • DropjesLover
  • Registratie: November 2004
  • Laatst online: 20:58

DropjesLover

Dit dus ->

Ik zou voor onvoorziene zaken en standaard woning onderhoud / verbetering (thuisaccu om maandelijkse energiekosten te drukken, warmtepomp, vloerverwarming, keuken, kozijnen, etc) een 20k aanhouden op een spaarrekening waar je makkelijk bij kan.

De rest in een breed fonds (Northern Trust World of bijv. non-US) en een brede ETF.
Daarmee haal je doorgaans 9% over de lange termijn, maar gaat netto natuurlijk inflatie en kosten van af. Die 4,25% netto rendement klinkt dan wat conservatief, maar niet extreem raar.

BThGvNeOA
Bond Tegen het Gebruik van Nutteloze en Onbekende Afkortingen!
Gewoon uitschrijven wat je bedoelt is zo moeilijk niet... PR (persoonlijk record?), ICE/M/A (verbrandingsmotor?), kdv (kinderdagverblijf), DA (dierenarts?)etc...,


  • TheBrut3
  • Registratie: Maart 2013
  • Laatst online: 20:24
-politiek is off-topic-

[ Voor 92% gewijzigd door ZieMaar! op 06-09-2026 18:27 ]


  • NoFearCreations
  • Registratie: Augustus 2009
  • Laatst online: 19:22

NoFearCreations

3DPrint the world!

Topicstarter
Zoals jullie zien, heb ik er weinig verstand van. Is het dan beter om een externe partij in te schakelen? Zijn er die jullie aanraden, en waar moet ik in dat geval op letten.

---RAWE CEEK!!!---


  • Hoi!!!
  • Registratie: Juni 2018
  • Laatst online: 17:15
Ik zou in jouw geval volledig aflossen. Je wilt het huis verkopen als je vertrekt dus je hebt t geld niet eerder nodig en hou je zo buiten box 3 en je huis wordt over het algemeen minimaal de inflatie per jaar meer waard, prima rendement dus. Vervolgens ga je vanuit je inkomsten ( en het restant van je spaargeld minus een buffer van zeg 5 of 10k) starten met beleggen in bijvoorbeeld Meesman. Dat samen zorgt ervoor dat je straks lekker eerder met pensioen kunt in het buitenland

  • DropjesLover
  • Registratie: November 2004
  • Laatst online: 20:58

DropjesLover

Dit dus ->

TheBrut3 schreef op zondag 6 september 2026 @ 12:18:
[...]

Dat is op lange termijn nagenoeg onmogelijk hier in Nederland. De staat wil veel te graag een deel van je winst zien om hun hobbies te bekostigen.
Onzin.
Dik rendement maken zonder arbeid is ook domweg oneerlijk tegenover degene die er wel voor moet werken a 37% belasting, terwijl diegene wel bijdraagt aan de samenleving.
Veel geld sparen en beleggen, en daarmee zeer vroeg met pensioen is macro bezien geld onttrekken uit de reële economie en hartstikke ongewenst omdat er handjes wegvallen in de samenleving.

Maar, het huidige systeem is zo dat dat wel mogelijk is, voor de lucky few.

BThGvNeOA
Bond Tegen het Gebruik van Nutteloze en Onbekende Afkortingen!
Gewoon uitschrijven wat je bedoelt is zo moeilijk niet... PR (persoonlijk record?), ICE/M/A (verbrandingsmotor?), kdv (kinderdagverblijf), DA (dierenarts?)etc...,


  • Tylen
  • Registratie: September 2000
  • Laatst online: 18:39

Tylen

Neem mij niet te serieus

iedereen heeft z’n eigen mening. Ik zou die hypotheek aflossen en daarna lekker alles wat overblijft gaan beleggen. Inclusief wat je anders aan hypo zou betalen

[ Voor 16% gewijzigd door Tylen op 06-09-2026 12:56 ]

“Choose a job you love, and you will never have to work a day in your life.”


  • assje
  • Registratie: Maart 2007
  • Laatst online: 20:09
Tylen schreef op zondag 6 september 2026 @ 12:38:
iedereen heeft z’n eigen mening. Ik zou die hypotheek aflossen en daarna lekker alles wat overblijft gaan beleggen. Inclusief wat je anders aan hypo zou betalen
Als TS een emotionele beslissing wilde maken had hij denk ik geen topic geopend. Rationeel is volledig aflossen zelden.

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • FreakNL
  • Registratie: Januari 2001
  • Laatst online: 19:34

FreakNL

Well do ya punk?

Zolang de spaarrente op pakweg 3% staat kan de TS beter niet aflossen. En dan laat ik beleggen zelfs volledig buiten beschouwing

  • Gizz187
  • Registratie: September 2005
  • Nu online
Het is misschien niet populair of financieel logisch, maar wij lossen 900 euro Extra af per maand aan de hypotheek. Eigenlijk vooral om ervoor te zorgen dat we eerder een lagere maandlast hebben zodat 1 van ons twee het kan betalen. Het is heel persoonlijk, maar wij kiezen dus voor extra aflossen.

  • President
  • Registratie: Februari 2015
  • Laatst online: 19:55
Gizz187 schreef op zondag 6 september 2026 @ 21:45:
Het is misschien niet populair of financieel logisch, maar wij lossen 900 euro Extra af per maand aan de hypotheek. Eigenlijk vooral om ervoor te zorgen dat we eerder een lagere maandlast hebben zodat 1 van ons twee het kan betalen. Het is heel persoonlijk, maar wij kiezen dus voor extra aflossen.
Mja, dat is financieel onverstandig.


Ik begrijp het wel, maar je kan beter 300 euro per maand hebben en 80.000 spaargeld dan dat je 0 euro per maand betaalt en maar 10.000 op je spaarrekening hebt

  • YakuzA
  • Registratie: Maart 2001
  • Niet online

YakuzA

Wat denk je nou zelluf hey :X

President schreef op zondag 6 september 2026 @ 21:57:
[...]

Mja, dat is financieel onverstandig.


Ik begrijp het wel, maar je kan beter 300 euro per maand hebben en 80.000 spaargeld dan dat je 0 euro per maand betaalt en maar 10.000 op je spaarrekening hebt
Aflossen is gewoon financieel verstandig.
Sub optimaal voor je vermogen te optimaliseren, want op een andere manier kom je onder de streep waarschijnlijk hoger uit. Maar schulden wegwerken blijft gewoon een verstandige beslissing.

[ Voor 8% gewijzigd door YakuzA op 06-09-2026 21:59 ]

Death smiles at us all, all a man can do is smile back.
PSN


  • kjiratsiekoedel
  • Registratie: Januari 2008
  • Laatst online: 19:40
Aangezien je er niets mee doet... kan je nog in je huis investeren en er nu profijt van hebben? Isoleren kan nooit kwaad.

Houd een deel liquide voor tegenvaller/auto/verbouwing

  • President
  • Registratie: Februari 2015
  • Laatst online: 19:55
YakuzA schreef op zondag 6 september 2026 @ 21:58:
[...]

Aflossen is gewoon financieel verstandig.
Sub optimaal voor je vermogen te optimaliseren, want op een andere manier kom je onder de streep waarschijnlijk hoger uit. Maar schulden wegwerken blijft gewoon een verstandige beslissing.
Tja, ik begrijp het wel. Het lijkt verstandig, zeker voor mensen die het geld anders aan andere dingen uitgeven.

Maar historisch gezien is het wel in de meeste gevallen zo dat als je aflost, je na 30 naar bijvoorbeeld 700k waard bent terwijl als je ipv extra aflossen had belegd of gespaard je 900k waard was....

  • Gizz187
  • Registratie: September 2005
  • Nu online
Het kan me eigenlijk niet zoveel schelen wat anderen vinden van mijn keuzes. Heb mijn eigen keuze afgewogen en vind dat de meest logische om te doen. 12 jaar eerder hypotheekvrij zijn blijft voor mij het meest verstandig.

  • President
  • Registratie: Februari 2015
  • Laatst online: 19:55
Gizz187 schreef op zondag 6 september 2026 @ 22:07:
Het kan me eigenlijk niet zoveel schelen wat anderen vinden van mijn keuzes. Heb mijn eigen keuze afgewogen en vind dat de meest logische om te doen. 12 jaar eerder hypotheekvrij zijn blijft voor mij het meest verstandig.
Haha je moet ook zeker doen waar je je prettig bij voelt!


Toen wij een huis kochten hadden we hetzelfde gevoel als jij: we wilden hypotheek vrij zijn! Ner voordat we verhuisden waren we dat bijna, maar nu 8 jaar later 'baal' ik wel eens van de keuze omdat we meer zouden ontvangen als spaarrente dan we op onze hypotheekrente zouden hebben betaald :-(


Is nog steeds prima, maar ergens wel weggegooid geld

  • Hoi!!!
  • Registratie: Juni 2018
  • Laatst online: 17:15
Gizz187 schreef op zondag 6 september 2026 @ 21:45:
Het is misschien niet populair of financieel logisch, maar wij lossen 900 euro Extra af per maand aan de hypotheek. Eigenlijk vooral om ervoor te zorgen dat we eerder een lagere maandlast hebben zodat 1 van ons twee het kan betalen. Het is heel persoonlijk, maar wij kiezen dus voor extra aflossen.
Wat is er het voordeel aan dat één van jullie het kan betalen? In jullie geval..

  • President
  • Registratie: Februari 2015
  • Laatst online: 19:55
Hoi!!! schreef op zondag 6 september 2026 @ 22:27:
[...]

Wat is er het voordeel aan dat één van jullie het kan betalen? In jullie geval..
Ik denk het idee dat de ander zou kunnen stoppen omdat het salaris van 1 de maandelijkse uitgaven dekt...


Wat een heel mooi streven is, maar in plaats van maandelijks extra aflossen kan je net zo goed je spaarsaldo spekken... Maar dat is emotie VS verstand waar niks mee mis is

  • rr7r
  • Registratie: Augustus 2007
  • Laatst online: 19:23
assje schreef op zondag 6 september 2026 @ 14:00:
[...]


Als TS een emotionele beslissing wilde maken had hij denk ik geen topic geopend. Rationeel is volledig aflossen zelden.
Soms heeft bevestiging krijgen een emotioneel doeleind hoor.

  • stin00
  • Registratie: Mei 2013
  • Niet online
President schreef op zondag 6 september 2026 @ 22:27:
[...]

Haha je moet ook zeker doen waar je je prettig bij voelt!


Toen wij een huis kochten hadden we hetzelfde gevoel als jij: we wilden hypotheek vrij zijn! Ner voordat we verhuisden waren we dat bijna, maar nu 8 jaar later 'baal' ik wel eens van de keuze omdat we meer zouden ontvangen als spaarrente dan we op onze hypotheekrente zouden hebben betaald :-(


Is nog steeds prima, maar ergens wel weggegooid geld
Ja schuldenvrij zijn is voor sommigen een fijn gevoel, bevrijdend. Snap ik prima.

Voor mij is werken tot 67+ een beklemmend gevoel, daarom kijk ik er puur financieel naar. Ik los dus minimaal af en het merendeel van m'n vermogen gaat de beurs op. Met dat rendement kan ik veel eerder met pensioen tov aflossen :)

  • Tylen
  • Registratie: September 2000
  • Laatst online: 18:39

Tylen

Neem mij niet te serieus

Gizz187 schreef op zondag 6 september 2026 @ 22:07:
Het kan me eigenlijk niet zoveel schelen wat anderen vinden van mijn keuzes. Heb mijn eigen keuze afgewogen en vind dat de meest logische om te doen. 12 jaar eerder hypotheekvrij zijn blijft voor mij het meest verstandig.
Zo zitten wij er ook in.

“Choose a job you love, and you will never have to work a day in your life.”


  • Marcel a
  • Registratie: November 2025
  • Laatst online: 21:17
Rationale keuze = op basis van getallen uit het verleden.

Àlles beleggen en een veel hoger rendement. Natuurlijk. Totdat de pleuris uitbreekt. En de timing van de pleuris maakt nogal verschil. Als dat dichtbij de beoogde einddatum is, ziet het er heel anders uit. Hoeveel mensen zagen in 2008 hun vermogen verdampen en konden helemaal niet stoppen met werken zoals was gepland?

[ Voor 4% gewijzigd door Marcel a op 07-09-2026 11:56 ]


  • President
  • Registratie: Februari 2015
  • Laatst online: 19:55
Marcel a schreef op maandag 7 september 2026 @ 06:55:
Rationale keuze = op basis van getallen uit het verleden.

Àlles beleggen en een veel hoger rendement. Natuurlijk. Totdat de pleuris uitbreekt. En de timing van de pleuris maakt nogal verschil. Als dat dichtbij de beoogde einddatum is, ziet het er heel anders uit. Hoeveel mensen zagen in 2008 hun vermogen verdampen en konden helemaal niet stoppen met werken zoals was gepland? Een gratis is is ook dan gratis.
Mja, zelfs een spaarrekening levert nu meer op aan rente in de meeste gevallen.. 3% rente op de spaarrekening levert meer geld aan rente op dan je aan rentekosten zou hebben bij een hypotheek van bij wijze minder dan 4,5%


Ik vind de vergelijking met spaarrente een stuk beter dan beleggen, want beleggen geeft inderdaad risico's

  • FreakNL
  • Registratie: Januari 2001
  • Laatst online: 19:34

FreakNL

Well do ya punk?

Dat laatste dus.

Aflossen is gewoon geld weggooien als je netto hypotheekrente lager is dan je netto spaarrente…

  • Kevf
  • Registratie: Januari 2010
  • Laatst online: 19-09 14:42
Ik mis in het gesprek de overwaarde van je woning. Natuurlijk kan je beleggen en met een horizon van 10+ jaar zit je waarschijnlijk goed maar als we toevallig in een recessie zitten op het moment dat jij vertrekt dan is dat ws geen fijn moment om geld uit je portfolio te halen. Dat maakt niet uit als je vanuit de verkoop toch voldoende geld krijgt maar als je een woning hebt die om om wat voor reden dan ook niet veel overwaarde heeft dan is dat qua financiën toch niet heel fijn.

En wat hier boven gezegd wordt snijdt volgens mij prima hout: zo lang jouw netto spaarrente (dus incl de huidige box 3 regels) hoger is dan jouw netto hypotheekrente zou ik persoonlijk niet aflossen. Je blijft zo maximaal flexibel met een hoger rendement.

Toevoeging: op dit moment zijn ze bezig de spelregels van box 3 te heroverwegen. Ik zou persoonlijk dat eerst afwachten voordat je een definitieve keuze maakt. Voor zover ik weet is dat een kwestie van maanden.

  • dfbt
  • Registratie: Juni 2013
  • Laatst online: 20:19
In het forumstukje hoelang heb jij je hypotheek vast gezet zijn er ook een aantal mensen die dan x jaar geleden hun hypotheek hebben afbetaald of versneld zijn gaan aflossen en dan nu willen/moeten verhuizen. Die lage hypotheekrente die je versnelt heb afgelost kan je nu niet gebruiken en dan moet je ineens tegen 4% lenen.

maar, ik snap de schuld zo snel mogelijk aflossen wel.

Denk dat sommige ook nog echt onderschatten hoeveel mensen er niks/nada/noppes met hun geld doen en gewoon op de bank laten staan. (of het risico van beleggen niet willen nemen) en ook al 40-60 jaar bij een bepaalde bank zitten en nooit gaan overstappen.

Probeer je ouders maar te overtuigen om naar bunq te gaan voor jaartje extra rente en dan weer te switchen. Leuk voor huidige generatie :D

  • TheDudez
  • Registratie: Mei 2013
  • Laatst online: 13:08

TheDudez

Usenet stofzuiger!

FreakNL schreef op zondag 6 september 2026 @ 16:57:
Zolang de spaarrente op pakweg 3% staat kan de TS beter niet aflossen. En dan laat ik beleggen zelfs volledig buiten beschouwing
Bij trade republic is het maar 3% procent tot 50k. Of je moet het voor lange tijd vast zetten bij een andere partij. maar dan nog steeds wordt het minder met 4 procent inflatie.

Ik zie dat mensen ook roepen voor warmte pomp en batterij dit verschild heel erg per huis. En als iets wat onbetrouwbaar is dan is het de overheid. Denk hier heel goed over na en reken het uit. Batterij is zo ie zo vaak een hobby dingetje dan echt een financieel goed plan.

Usenet handleidingen


  • Marcel a
  • Registratie: November 2025
  • Laatst online: 21:17
President schreef op maandag 7 september 2026 @ 07:03:
[...]

Mja, zelfs een spaarrekening levert nu meer op aan rente in de meeste gevallen.. 3% rente op de spaarrekening levert meer geld aan rente op dan je aan rentekosten zou hebben bij een hypotheek van bij wijze minder dan 4,5%


Ik vind de vergelijking met spaarrente een stuk beter dan beleggen, want beleggen geeft inderdaad risico's
In 2008 was het ook spannend of die spaarrekening nog wel bestond..... Maar goed, dat zal zich niet zo snel herhalen. Ik ben nog druk aan het opknappen, dus helemaal geen geld over, maar als de buffers voldoende groot zijn, zou aflossen mijn eerste keuze zijn. Op basis van doorberekende rendementen uit het verleden is dat wellicht niet de optimale keuze, maar het is niet irrationeel zoals sommigen stellen.

  • dfbt
  • Registratie: Juni 2013
  • Laatst online: 20:19
al die investeringen zijn leuk voor perfecte huizen met zonnepanelen en goede isolatie. en zelfs als je dat allemaal heb, zijn zulke investeringen pas na +- 8-10 jaar terugverdiend. imo niet echt worth om het je zelf goedkoper te maken. die investering laten renderen is vaak gewoon een betere optie.

  • Marve79
  • Registratie: Juni 2021
  • Laatst online: 20:13
President schreef op zondag 6 september 2026 @ 22:04:
[...]

Tja, ik begrijp het wel. Het lijkt verstandig, zeker voor mensen die het geld anders aan andere dingen uitgeven.

Maar historisch gezien is het wel in de meeste gevallen zo dat als je aflost, je na 30 naar bijvoorbeeld 700k waard bent terwijl als je ipv extra aflossen had belegd of gespaard je 900k waard was....
In theorie.... De beurs kan ook crashen. Ik heb mijn hypotheek op 20 jaar gezet. Ik los ook heel veel af en betaal daardoor ook minder rente dan op 25 of 30 jaar.

En je huis wordt ook steeds meer waard, ook geen garantie kan zeker dippen maar huizen zullen altijd nodig zijn.

In geval van TS zou ik wel beleggen. Beetje spreiden, beetje bitcoin, obligaties, aandelen, ETFs..etc.

Geheel aflossen lijkt me uit den boze, je doet nu niks met het geld maar je weet nooit wanneer je het nodig hebt. Het is altijd fijn geld achter de hand te hebben. En aandelen kun je zo verkopen, een huis niet.

  • FireAge
  • Registratie: Augustus 2002
  • Laatst online: 18:18
Waarom zet je je hypotheek niet gewoon voor 1 jaar vast. Dan kun je beleggen en elk jaar kijken of je alsnog wil aflossen.

Je hebt meer kapitaal dan lening dus risico is nihil. Mocht de hypotheekrente omhoog gaan, kun je alsnog aflossen. Gaat ie omlaag, dan wordt investeren relatief steeds lucratiever.

En intussen vreet de inflatie je hypotheek op :)

  • FreakNL
  • Registratie: Januari 2001
  • Laatst online: 19:34

FreakNL

Well do ya punk?

Ik zou uberhaupt niks aflossen. Dat kan namelijk altijd nog. Geld liquide houden.

In het geval van de TS:
4,1% bruto komt neer op ongeveer 2,56% netto.

Pak een deposito bij Yapi Krede (gewoon NL depositogarantiestelsel) en je hebt bruto 3.1% rente. Als dat geld volledig boven het heffingsvrij vermogen zit drukt dat de rente nog wel met 0,5%.. (bierviltje, het is net iets minder, maar 0,5 rekent makkelijk) en kom je dus op 2.6% netto spaarrente uit... Dus het levert meer op dan aflossen en je houdt je geld liquide.

De optie van @FireAge is ook een hele goeie. Zet het korter vast (er is geen risico) en je hebt een lagere hypotheekrente waardoor de "winst" op sparen nog hoger is..

Beleggen neem ik even niet meer in deze berekeningen, dat is natuurlijk veel onzekerder..

  • Question Mark
  • Registratie: Mei 2003
  • Laatst online: 18:32

Question Mark

Moderator SSC/WOS

F7 - Nee - Ja

YakuzA schreef op zondag 6 september 2026 @ 21:58:
[...]

Aflossen is gewoon financieel verstandig.
Sub optimaal voor je vermogen te optimaliseren, want op een andere manier kom je onder de streep waarschijnlijk hoger uit. Maar schulden wegwerken blijft gewoon een verstandige beslissing.
Waarom? Ik betaal netto zo'n 1,3% rente op mijn aflossingsvrije stuk van de hypotheek. In plaats van dat af te lossen, stort ik maandelijks een bedrag op een spaarrekening waar ik 2,1% rente op krijg.

Als de hypotheek eindigt staat er meer dan genoeg vermogen op die rekening om het aflossingsvrije gedeelte in 1x af te kunnen betalen. In geval van extreme nood heb ik altijd (binnen één werkdag) toegang tot een aardige som geld, en het levert meer op dan wanneer ik het zou aflossen.

In dit geval (en met mij vele andere) is aflossen financieel dan ook niet verstandig.

MCSE NT4/2K/2K3, MCTS, MCITP, CCA, CCEA, CCEE, CCIA, CCNA, CCDA, CCNP, CCDP, VCP, CEH + zwemdiploma A & B


  • FreakNL
  • Registratie: Januari 2001
  • Laatst online: 19:34

FreakNL

Well do ya punk?

Overigens maakt de TS nog een vergissing, want hij zegt dat zijn rentevaste periode van 10 jaar dit jaar afloopt. Maar in 2016 was er geen 1.6/1.7% te vinden voor 10 jaar vast.. In 2021 wel overigens...

@Question Mark
De vergissing die mensen maken is te kijken naar het totaalbedrag.. Maar het aflossingscomponent moet je naturlijk niet meenemen, dat is een sigaar uit eigen doos bij extra aflossen.

[ Voor 33% gewijzigd door FreakNL op 07-09-2026 08:31 ]


  • Jazzy
  • Registratie: Juni 2000
  • Nu online

Jazzy

Moderator SSC/PB/AI

Moooooh!

NoFearCreations schreef op zondag 6 september 2026 @ 12:27:
Zoals jullie zien, heb ik er weinig verstand van. Is het dan beter om een externe partij in te schakelen? Zijn er die jullie aanraden, en waar moet ik in dat geval op letten.
Je kunt er wel iemand voor inhuren maar dan moet het doel zijn dat jij er wel verstand van krijgt. Uiteindelijk moet je zelf een afweging maken over het risico dat je wilt nemen, dat kun je niet uitbesteden. Je kunt het ook als een uitdaging zien, laat de boel even zakken en ga je inlezen. Dan blijkt het uiteindelijk minder ingewikkeld te zijn dan het nu lijkt.

Exchange en Office 365 specialist. Mijn blog.


  • FreakNL
  • Registratie: Januari 2001
  • Laatst online: 19:34

FreakNL

Well do ya punk?

Diegene die je gaat inhuren gaat niet heel veel andere dingen zeggen als wij :)

Maar wij lopen hier allemaal te circle-jerken met onze cijfertjes, als jij nou aangeeft wat er precies niet duidelijk is dan kunnen we proberen dat beter uit te leggen :)

[ Voor 52% gewijzigd door FreakNL op 07-09-2026 08:34 ]


  • fisherman
  • Registratie: Augustus 2002
  • Laatst online: 19-09 19:40
assje schreef op zondag 6 september 2026 @ 09:11:
Aanvullend; wat je ook doet ; 100k+ op een spaarrekening laten staan is nooit een goed idee.
Ik vind dat een vrij normale buffer om te hebben. Als buffer kun je het beste de maximale belastingvrije voet hanteren. Daarboven kun je beter wat anders met je geld doen.

  • Jazzy
  • Registratie: Juni 2000
  • Nu online

Jazzy

Moderator SSC/PB/AI

Moooooh!

fisherman schreef op maandag 7 september 2026 @ 08:35:
Ik vind dat een vrij normale buffer om te hebben. Als buffer kun je het beste de maximale belastingvrije voet hanteren. Daarboven kun je beter wat anders met je geld doen.
Alleen is het hier niet de buffer maar het totale vermogen. Veel geld om niet te laten renderen, zeker met deze inflatie.

Exchange en Office 365 specialist. Mijn blog.


  • Glitch
  • Registratie: Februari 2002
  • Niet online
NoFearCreations schreef op zondag 6 september 2026 @ 11:00:

Doel is vermogensgroei. Ben nu 42, wil tussen de 50/55 alles verkopen en naar het buitenland verhuizen om met pensioen te gaan.
Hier heb je je doel neergezet en een tijdslijn. De vraag (of vragen) zou dan wat mij betreft niet moeten zijn "moet ik mijn hypotheek afbetalen of beleggen", maar beginnen bij:

Hoe ziet dit eruit? En hoeveel geld heb ik op dat moment nodig?
Daarna, hoe kan ik dat doel halen? Welke middelen kan ik daarvoor inzetten (bijvoorbeeld sparen/hypotheek aflossen/beleggen) en met hoeveel risico slaap ik dan ook nog lekker?

Laat je in ieder geval niet opjagen door een bankmedewerker met € tekens in hun ogen omdat ze denken dat ze geld aan je kunnen verdienen :)

[ Voor 10% gewijzigd door Glitch op 07-09-2026 08:44 ]


  • Marcel a
  • Registratie: November 2025
  • Laatst online: 21:17
FreakNL schreef op maandag 7 september 2026 @ 08:25:
Ik zou uberhaupt niks aflossen. Dat kan namelijk altijd nog. Geld liquide houden.

In het geval van de TS:
4,1% bruto komt neer op ongeveer 2,56% netto.

Pak een deposito bij Yapi Krede (gewoon NL depositogarantiestelsel) en je hebt bruto 3.1% rente. Als dat geld volledig boven het heffingsvrij vermogen zit drukt dat de rente nog wel met 0,5%.. (bierviltje, het is net iets minder, maar 0,5 rekent makkelijk) en kom je dus op 2.6% netto spaarrente uit... Dus het levert meer op dan aflossen en je houdt je geld liquide.

De optie van @FireAge is ook een hele goeie. Zet het korter vast (er is geen risico) en je hebt een lagere hypotheekrente waardoor de "winst" op sparen nog hoger is..

Beleggen neem ik even niet meer in deze berekeningen, dat is natuurlijk veel onzekerder..
Als je het leuk vindt om hier mee bezig te zijn en daar energie in wilt steken, vooral doen, maar voordat ik ingewikkeld ga doen voor 0,5%.....

  • Reinier
  • Registratie: Februari 2000
  • Laatst online: 20:46

Reinier

\o/

FreakNL schreef op maandag 7 september 2026 @ 08:27:
Overigens maakt de TS nog een vergissing, want hij zegt dat zijn rentevaste periode van 10 jaar dit jaar afloopt. Maar in 2016 was er geen 1.6/1.7% te vinden voor 10 jaar vast.. In 2021 wel overigens...
Blijkbaar wel. Ik heb een aantal leningdelen waarvan de rentevaste periode van tien jaar bijna afloopt en die zitten op 1,79%, 1,57% en 1,49%.

  • FreakNL
  • Registratie: Januari 2001
  • Laatst online: 19:34

FreakNL

Well do ya punk?


  • Question Mark
  • Registratie: Mei 2003
  • Laatst online: 18:32

Question Mark

Moderator SSC/WOS

F7 - Nee - Ja

Marcel a schreef op maandag 7 september 2026 @ 08:58:
[...]

Als je het leuk vindt om hier mee bezig te zijn en daar energie in wilt steken, vooral doen, maar voordat ik ingewikkeld ga doen voor 0,5%.....
Een 0,5% klinkt als niet veel, maar in het geval van TS gaat het wel om 0,5% over een ton aan vermogen. En dan hebben we het over 500 euro op jaarbasis. En een deposito is met max. een half uurtje wel uitgezocht, afgesloten en afgehandeld.

Er zijn dagen dat ik minder verdien....

MCSE NT4/2K/2K3, MCTS, MCITP, CCA, CCEA, CCEE, CCIA, CCNA, CCDA, CCNP, CCDP, VCP, CEH + zwemdiploma A & B


  • Honesty
  • Registratie: Februari 2001
  • Laatst online: 20:27

Honesty

kattenneus!

Hier alles afgelost, kwam wel omdat de rente laag was op de spaarrekening en de rente op de hypotheek hoger. Had toen ook geen zin in aandelen.

Zelf zou ik nu ook spreiden, zorg dat je de berekening goed maakt en hou met alles rekening. Voordeel van aflossen is dat geld in stenen niet meetelt voor vernogen(belasting en evt toeslagen) maar je levert wel rendement in. Spreiding is altijd goed en als je die 100k zelf bij elkaar heb gespaard zal je hierna nog sneller vernogen maken wat je ook gaat doen.

Festina lente


  • YakuzA
  • Registratie: Maart 2001
  • Niet online

YakuzA

Wat denk je nou zelluf hey :X

Question Mark schreef op maandag 7 september 2026 @ 09:14:
[...]

Een 0,5% klinkt als niet veel, maar in het geval van TS gaat het wel om 0,5% over een ton aan vermogen. En dan hebben we het over 500 euro op jaarbasis. En een deposito is met max. een half uurtje wel uitgezocht, afgesloten en afgehandeld.

Er zijn dagen dat ik minder verdien....
500/365=1,5euro per dag is niet zoveel inderdaad :P

Death smiles at us all, all a man can do is smile back.
PSN


  • Question Mark
  • Registratie: Mei 2003
  • Laatst online: 18:32

Question Mark

Moderator SSC/WOS

F7 - Nee - Ja

YakuzA schreef op maandag 7 september 2026 @ 09:26:
[...]

500/365=1,5euro per dag is niet zoveel inderdaad :P
En 500 per jaar x looptijd hypotheek (30 jaar) = 15.000

Door te spelen met tijdseenheden of looptijd kun je alles wel gaan bagatelliseren, maar het gaat ook als je het omrekent naar een bedrag per dag nog steeds om een aanzienlijk voordeel, waar TS relatief weinig moeite voor hoeft te doen.

Het is uiteindelijk aan TS, maar (een gedeelte) van zijn vermogen in een deposito plaatsen is géén slecht idee.

MCSE NT4/2K/2K3, MCTS, MCITP, CCA, CCEA, CCEE, CCIA, CCNA, CCDA, CCNP, CCDP, VCP, CEH + zwemdiploma A & B


  • Hark_k
  • Registratie: September 2002
  • Laatst online: 11:24
Wat ik mis in de hele discussie is de psychologische kant. Een afgeloste hypotheek geeft je rust, je bent onafhankelijk wat hypotheekrentes en de beurs gaat doen. Geen zorgen meer. Het geeft eenvoud en overzicht. Dat is m.i. ook wat waard.

  • Question Mark
  • Registratie: Mei 2003
  • Laatst online: 18:32

Question Mark

Moderator SSC/WOS

F7 - Nee - Ja

Hark_k schreef op maandag 7 september 2026 @ 09:45:
Wat ik mis in de hele discussie is de psychologische kant. Een afgeloste hypotheek geeft je rust, je bent onafhankelijk wat hypotheekrentes en de beurs gaat doen. Geen zorgen meer. Het geeft eenvoud en overzicht. Dat is m.i. ook wat waard.
Eens, maar rust is op meerdere manieren te bereiken. Wat belangrijk is, is dat op het eindtijd van de hypotheek er afgelost kan worden. Op een bepaald moment moet dat vermogen er zijn. Dat kan door via aflossen het benodigde vermogen te verminderen, door te beleggen, of via een spaarrekening/deposito.

Ik kies zelf voor de optie met spaarrekening. Daarbij heb ik zekerheid, geeft mij meer financieel voordeel dan aflossen en blijf ik financieel flexibel. :)

MCSE NT4/2K/2K3, MCTS, MCITP, CCA, CCEA, CCEE, CCIA, CCNA, CCDA, CCNP, CCDP, VCP, CEH + zwemdiploma A & B


  • DropjesLover
  • Registratie: November 2004
  • Laatst online: 20:58

DropjesLover

Dit dus ->

FreakNL schreef op maandag 7 september 2026 @ 07:08:
Dat laatste dus.

Aflossen is gewoon geld weggooien als je netto hypotheekrente lager is dan je netto spaarrente…
Aan de andere kant, aflossen wanneer de hypotheek van een laag percentage naar 4% gaat, dan is aflossen in zekere zin ook sparen tegen die 4% (meer dan een spaarrekening), plus de komende 15 jaar is het woningtekort ook nog gewoon een ding, dus die prijsstijging pak je ook mee.
Geen 9% op de beurs minus inflatie, maar het ontloopt elkaar niet veel.
En gemoedsrust.

BThGvNeOA
Bond Tegen het Gebruik van Nutteloze en Onbekende Afkortingen!
Gewoon uitschrijven wat je bedoelt is zo moeilijk niet... PR (persoonlijk record?), ICE/M/A (verbrandingsmotor?), kdv (kinderdagverblijf), DA (dierenarts?)etc...,


  • Marcel a
  • Registratie: November 2025
  • Laatst online: 21:17
Hark_k schreef op maandag 7 september 2026 @ 09:45:
Wat ik mis in de hele discussie is de psychologische kant. Een afgeloste hypotheek geeft je rust, je bent onafhankelijk wat hypotheekrentes en de beurs gaat doen. Geen zorgen meer. Het geeft eenvoud en overzicht. Dat is m.i. ook wat waard.
En je hoeft je niet bezig te houden met koersen, rentestanden, omzetten van deposito's. Nogmaals: als je dat leuk vind om te doen zeker doen. Dan levert het echt wel wat op, maar ik vind daar geen zak aan en inderdaad: aflossen geeft heel veel rust. Ik heb nu een geschatte overwaarde van €400.000 (beetje wensdenken....). Heerlijk. Aflossen maakt deze groter. Heerlijk.

  • assje
  • Registratie: Maart 2007
  • Laatst online: 20:09
fisherman schreef op maandag 7 september 2026 @ 08:35:
Ik vind dat een vrij normale buffer om te hebben. Als buffer kun je het beste de maximale belastingvrije voet hanteren. Daarboven kun je beter wat anders met je geld doen.
Een buffer voor wat? Als je het aanhoudt voor een grote eenmalige uitgave binnen een jaar dan is het inderdaad logisch. Voor alle andere gevallen is het veel logischer om op zijn minst een depositoladder te overwegen.

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • Marcel a
  • Registratie: November 2025
  • Laatst online: 21:17
Een depositoladder.... Ik heb zo'n idee wat het is, maar ik heb gewoon een bankrekening. Daar staat geld op.

  • assje
  • Registratie: Maart 2007
  • Laatst online: 20:09
Marcel a schreef op maandag 7 september 2026 @ 10:02:
En je hoeft je niet bezig te houden met koersen, rentestanden, omzetten van deposito's. Nogmaals: als je dat leuk vind om te doen zeker doen. Dan levert het echt wel wat op, maar ik vind daar geen zak aan en inderdaad: aflossen geeft heel veel rust. Ik heb nu een geschatte overwaarde van €400.000 (beetje wensdenken....). Heerlijk. Aflossen maakt deze groter. Heerlijk.
Maar stel de hypotheekrente is 2% netto, deposito levert 3% op en beleggen 4%.
Kijk je dan over een periode van 30 jaar voor een aflossing van €100k dan kost de extra aflossing je €62k tov deposito en €143k tov de belegging.

Beleggen vereist een bepaalde mindset en risicotolerantie. (Extra) aflossen wanneer je met een deposito hoger rendement kan halen is héél duur betaalde rust.

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • Question Mark
  • Registratie: Mei 2003
  • Laatst online: 18:32

Question Mark

Moderator SSC/WOS

F7 - Nee - Ja

DropjesLover schreef op maandag 7 september 2026 @ 09:58:
[...]

Aan de andere kant, aflossen wanneer de hypotheek van een laag percentage naar 4% gaat, dan is aflossen in zekere zin ook sparen tegen die 4% (meer dan een spaarrekening), plus de komende 15 jaar is het woningtekort ook nog gewoon een ding, dus die prijsstijging pak je ook mee.
Geen 9% op de beurs minus inflatie, maar het ontloopt elkaar niet veel.
En gemoedsrust.
Op het moment dat door een rentestijging van de hypotheek (of daling spaarrente) het kantelpunt bereikt wordt waardoor aflossen voordeliger wordt dan sparen, dan kun je toch alsnog je gespaarde geld gebruiken om af te lossen? Tot die tijd "verdien" je financieel door te sparen i.p.v. aflossen. (wel even rekening houden dat je op dat moment weer een max hebt hoeveel per jaar afgelost mag worden).

En prijsstijging van woningen is voor de discussie niet interessant. Ongeacht gekozen scenario, geldt die prijsstijging altijd. Of ik nu aflos of (eerst) spaar.

MCSE NT4/2K/2K3, MCTS, MCITP, CCA, CCEA, CCEE, CCIA, CCNA, CCDA, CCNP, CCDP, VCP, CEH + zwemdiploma A & B


  • assje
  • Registratie: Maart 2007
  • Laatst online: 20:09
Marcel a schreef op maandag 7 september 2026 @ 10:09:
Een depositoladder.... Ik heb zo'n idee wat het is, maar ik heb gewoon een bankrekening. Daar staat geld op.
Een deposito is ook een bankrekening waar geld op staat maar dan met een afspraak dat je het er voor een bepaalde periode niet afhaalt. In ruil voor dat verlies inflexibiliteit krijg je een hogere rente.

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • DropjesLover
  • Registratie: November 2004
  • Laatst online: 20:58

DropjesLover

Dit dus ->

Question Mark schreef op maandag 7 september 2026 @ 10:11:
[...]

Op het moment dat door een rentestijging van de hypotheek (of daling spaarrente) het kantelpunt bereikt wordt waardoor aflossen voordeliger wordt dan sparen, dan kun je toch alsnog je gespaarde geld gebruiken om af te lossen? Tot die tijd "verdien" je financieel door te sparen i.p.v. aflossen. (wel even rekening houden dat je op dat moment weer een max hebt hoeveel per jaar afgelost mag worden).
Dat punt is voor de TS nu, zijn rentevasteperiode loopt af.

BThGvNeOA
Bond Tegen het Gebruik van Nutteloze en Onbekende Afkortingen!
Gewoon uitschrijven wat je bedoelt is zo moeilijk niet... PR (persoonlijk record?), ICE/M/A (verbrandingsmotor?), kdv (kinderdagverblijf), DA (dierenarts?)etc...,


  • RM-rf
  • Registratie: September 2000
  • Laatst online: 14:17

RM-rf

1 2 3 4 5 7 6 8 9

NoFearCreations schreef op zondag 6 september 2026 @ 08:51:

Wat is mijn beste optie? Alles aflossen en 6k besparen, het idee van de bank doen, of bij een andere partij 75/80k beleggen, als die een hoger rendement hebben?
Om te beginnen is dan al de vraag: Wát is precies je definitie van "beste"...?

Dat kan je niet beantwoorden als je niet zelf ook enige informatie geeft over welke doelstellingen je zelf belangrijk vind, wat je streven is en hoeveel risico's je bereid bent te nemen (of hoezeer je zelf hangt naar zekerheden) en ook in welke zin je je zelf erg actief bezig wilt houden, en tussentijd eventueel wilt kunnen bijsturen, of je juist neigt naar een oplossing waarbij je juist vrijwel niks eraan moet doen en het gewoon gedurende langere tijd automatisch rendeert.

Als je nu al 100+K aan spaargeld hebt opgebouwd, waarom is het dan zo belangrijk die 6K lasten per jaar ook kwijt te zijn... als je verder genoeg kunt sparen, is er geen probleem met je huidige vaste lasten.
Ook als je 4% gaat betalen aan rente zal dat vermoedelijk met vormen van indexbeleggen ook wel te overtreffen zijn op de lange termijn.

Pas ook op teveel te luisteren naar mensen die simplistisch stellen dat rendements-maximalisatie het enige streven is, en dat 7% rendement altijd veel beter is dan 3% ...
Hoe tegenstrijdig dat misschien ook klinkt, maar dat is niet zo eenvoudig waar... een (geclaimd) rendement van 7% op bv een beleggingsvorm is zeker niet zomaar veel beter dan bv een rendement van 3% op een vaste spaarvorm, omdat bij de belegingsvorm het hoguit veelal een voorgaande prestatie is, zonder enige garantie dat het zo blijft, terwijl vaste spaarvormen je wél een gegarandeerd rendement geven en je daarvan dus wel opaan komt... Juist als je bepaalde bedragen ook gewoon beschikbaar wil houden, is het veel beter naar minder risico te gaan en de hogere rendementen hooguit te gebruiken voor vermogenswaardes die je echt op de lange termijn volledig weg kunt zetten.
Sowieso zou ik nooit gaan beleggen met geleend geld, en dan gaan inplannen dat je de rentelasten ooit kunt terugbetalen met je gehoopte rendement.

wat ik je ook zou aanraden is voor jezelf eens te kijken waarvoor je nu eigenlijk spaart.... enkel geld opotten zonder idee waaraan dat uit te geven is ook nogal loos.
Er is weinig nuttigs aan om een oude man te willen worden met vooral een hoop opgepot geld, die echter nooit geleerd heeft dat uit te geven (en ja, geld uitgeven moet je ook soms leren, en voor sommigen is geld uitgeven moeilijker dan het eindeloos op te potten)

[ Voor 23% gewijzigd door RM-rf op 07-09-2026 12:07 ]

Intelligente mensen zoeken in tijden van crisis naar oplossingen, Idioten zoeken dan schuldigen


  • Marcel a
  • Registratie: November 2025
  • Laatst online: 21:17
assje schreef op maandag 7 september 2026 @ 10:09:
[...]


Maar stel de hypotheekrente is 2% netto, deposito levert 3% op en beleggen 4%.
Kijk je dan over een periode van 30 jaar voor een aflossing van €100k dan kost de extra aflossing je €62k tov deposito en €143k tov de belegging.

Beleggen vereist een bepaalde mindset en risicotolerantie. (Extra) aflossen wanneer je met een deposito hoger rendement kan halen is héél duur betaalde rust.
Precies. Stel. Mijn hypotheekrente is 4%. En wat levert een deposito op? Inderdaad: minder. Moeten we weer netto gaan rekenen.... Doen we. Maakt ook verschrikkelijk weinig uit. Ik heb er voor gestudeerd, dus ik begrijp wel hoe het werkt, maar de voordelen die je pakt zijn veel kleiner dan je zou wensen gezien de hoeveel aandacht die je er in stopt. Vergelijk het met dynamische tarieven op de energiemarkt. Veel moeite voor een paar tientjes voordeel.

Op het moment dat je tonnen over hebt gaan de verschillen te groot worden. Dan moet je gewoon gaan beleggen en daar een plan voor maken, maar ik heb het over spaargeld waarmee ik op korte termijn mijn huis ga schilderen, auto van ga kopen, noem maar op. Gewoon lekker op de spaarrekening laten staan en als ik een €10.000 over heb aflossen. En dat is rendementstechnisch niet optimaal. Klopt helemaal. Boeien.

  • assje
  • Registratie: Maart 2007
  • Laatst online: 20:09
Marcel a schreef op maandag 7 september 2026 @ 10:15:
Precies. Stel. Mijn hypotheekrente is 4%. En wat levert een deposito op? Inderdaad: minder. Moeten we weer netto gaan rekenen.... Doen we. Maakt ook verschrikkelijk weinig uit.
Netto hypotheekrente dus ongeveer 2,5%
Aflossen is verlies flexibliteit voor de resterende looptijd van de hypotheek.
Een deposito van 5 jaar geeft dus meer flexibiliteit dan extra aflossen. Zeg voor dat deposito 3% (kan hoger)

Scheelt je na 20 jaar alsnog €17k. Ik zou dat aflossen écht pas overwegen boven de grens VRH.

Doe vooral waar je je goed bij voelt natuurlijk maar wees wel reeel over de rationele afweging.

[ Voor 36% gewijzigd door assje op 07-09-2026 10:22 ]

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • bombadil
  • Registratie: September 2000
  • Niet online

bombadil

Iarwain Benadar

Derde optie:

extra pensioenstortingen doen / pensioenbeleggen in eigen beheer. Als je toch met een adviseur gaat praten goed om mee te nemen.
  • + Verlaagt het vermogen op de bank
  • + Geeft mogelijk een fiscaal interessante aftrekpost
  • + Past in lange termijn plan van eerder stoppen
  • - Geld staat vast
maar om eerlijk te zijn; de spaar- en hypotheekbedragen zijn niet zo groot en dit is duidelijk niet je hobby. Dan is het helemaal scherp doen ook lastig tegen beperkte opbrengst. Hoe goed slaap je nog als de beurzen dalen, er ingewikkelde brieven komen of er weer een 'geweldige belegging' toch een woekerpolis blijkt? Tegen die achtergrond denk ik dat TS er helemaal niet gek aan doet om de 85.000 hypotheek geheel of gedeeltelijk af te lossen.

Spaargeld vult ook snel weer bij als er geen hypotheeklasten meer zijn

[ Voor 52% gewijzigd door bombadil op 07-09-2026 10:32 ]

"De ouwe Tom Bombadil is een vrolijk kwastje,Zijn laarzen zijn geel en knalblauw is zijn jasje, Want Tom, die de meester is, heeft geen ooit gevangen, Zijn liedjes zijn sterker en zijn benen zijn langer". (LotR)


  • Bamboozled
  • Registratie: November 2002
  • Laatst online: 17-09 19:15
Zet al je parameters ook eens in een AI. Gezien dit berekenbare opties betreft is krijg je ook antwoorden waar je wat mee kan.

  • assje
  • Registratie: Maart 2007
  • Laatst online: 20:09
NoFearCreations schreef op zondag 6 september 2026 @ 08:51:
Ik had een rente van 1.69%,
ga nu naar 4.1%.
Nog gemist in de discussie; welke rentevasteperiode is deze 4.1%?

Op dit moment zijn de verschillen tussen kort en lang klein, allemaal zijn ze recent gestegen. Ik zou in jouw situatie de rente maar voor 1 jaar vastzetten en de kat uit de boom kijken. Als de rente stijgt kan je altijd nog extra aflossen, als hij daalt kan je dat moment uitstellen en later beslissen of je nog vast wil zetten.

In de tussentijd spaargeld verdelen over spaarrekening en beleggen. Zelf zou ik iets overwegen zoals hieronder; naar eigen voorkeur te verdelen:
  • €20k op spaarrekening direct beschikbaar
  • €100k in 5 jaar depositoladder (valt ieder jaar €20k vrij)
  • Alles daar boven beleggen

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • Question Mark
  • Registratie: Mei 2003
  • Laatst online: 18:32

Question Mark

Moderator SSC/WOS

F7 - Nee - Ja

DropjesLover schreef op maandag 7 september 2026 @ 10:13:
[...]

Dat punt is voor de TS nu, zijn rentevasteperiode loopt af.
Dat weet ik, hij gaat naar netto ~ 2,5% hypotheekrente toe, terwijl een deposito vrij eenvoudig meer dan 3% doet. Dan is het kantelpunt nog niet bereikt.

MCSE NT4/2K/2K3, MCTS, MCITP, CCA, CCEA, CCEE, CCIA, CCNA, CCDA, CCNP, CCDP, VCP, CEH + zwemdiploma A & B


  • MOmax
  • Registratie: Maart 2003
  • Laatst online: 15-09 07:21
Áls je kiest voor beleggen, beleg dan die 100k niet in één keer. Stap in in stapjes van b.v. 2k. Het duurt dan wel een tijd voordat je volledige 100k belegt is (het resterende deel kan je deels in depositos stoppen), maar het risico op verlies wordt dan wel gedempt.

Ik zou in jouw geval, gezien de rente, aflossen. Maar goed, that's me.

Succes met kiezen en in dit geval is alles beter dan die spaarrekening, dus je kunt geen fouten maken, dat is dan wel weer mooi.

  • _JGC_
  • Registratie: Juli 2000
  • Nu online
Question Mark schreef op maandag 7 september 2026 @ 10:28:
[...]

Dat weet ik, hij gaat naar netto ~ 2,5% hypotheekrente toe, terwijl een deposito vrij eenvoudig meer dan 3% doet. Dan is het kantelpunt nog niet bereikt.
Als ik hierboven lees 120K en verdelen over deposito's en belegging, dan mag je eerst ook nog VRH aftikken. Dan zou ik liever de hypotheek aflossen en/of extra pensioen inleggen met het geld boven de vrijstelling en met de rest gaan sparen/beleggen.
Overigens is die vrijstelling een stuk hoger wanneer je een fiscaal partner hebt.

Pensioen inleggen is belastingaftrekbaar, dat levert netto nog veel meer op, maar zult tot je AOW-leeftijd moeten wachten tot je erover kunt beschikken.

Heb zelf mijn pensioen verdeeld over een lijfrentepolis met spaarrente en winstdeling en een beleggingspensioen. Mocht de belegging over 25 jaar ineens verdampt zijn ben ik iig niet alles kwijt.

  • FreakNL
  • Registratie: Januari 2001
  • Laatst online: 19:34

FreakNL

Well do ya punk?

_JGC_ schreef op maandag 7 september 2026 @ 10:44:
[...]

Als ik hierboven lees 120K en verdelen over deposito's en belegging, dan mag je eerst ook nog VRH aftikken. Dan zou ik liever de hypotheek aflossen en/of extra pensioen inleggen met het geld boven de vrijstelling en met de rest gaan sparen/beleggen.
Overigens is die vrijstelling een stuk hoger wanneer je een fiscaal partner hebt.

Pensioen inleggen is belastingaftrekbaar, dat levert netto nog veel meer op, maar zult tot je AOW-leeftijd moeten wachten tot je erover kunt beschikken.

Heb zelf mijn pensioen verdeeld over een lijfrentepolis met spaarrente en winstdeling en een beleggingspensioen. Mocht de belegging over 25 jaar ineens verdampt zijn ben ik iig niet alles kwijt.
De VRH kun je grofweg 0.46% voor rekenen voor het bedrag boven de vrijstelling. Met andere woorden, 100k boven de vrijstelling kost je 460 euro netto.

Dus dat moet je eigenlijk aftrekken van je spaarrente. 100k (boven de vrijstelling) wegzetten tegen 3% is dus eigenlijk 2.5% (bierviltje/afgerond).. Als je netto HRA onder die 2.5% zit kun je dus beter gewoon sparen.

Verder zou de TS ook naar 1/2/3 jaar vast kunnen kijken voor zijn hypotheek (dus lagere rente). Dan wordt het verschil alleen maar groter.

Het is een beetje vreemd om aan de ene kant aflossen te overwegen en aan de andere kant 10 jaar vast. Lang vastleggen doe je juist als je zekerheid wilt..

Ik heb een hypotheekdeel wat in 2032 afloopt. Het restantbedrag rond die tijd heb ik dan liggen. Op dat moment ga ik beslissen of ik volledig aflos of de hypotheek weer 1/2/3/4/5 jaar vastzet met een corresponderende deposito.

  • Unknown Alien
  • Registratie: Juli 2009
  • Laatst online: 17-09 15:56
Met een dermate lage hyptoheek kosten, zou voor mij de keuze nog makkelijker zijn dan ik die nu heb gemaakt.

100% aflossingsvrij: Rente bij ons is 4% en bruto last €1500 (was tot kortgeleden €900).

Ik heb bewust gekozen om niks nu af te lossen, omdat de maandlasten altijd erg laag waren en ook met 1 salarisbetaald kunnen worden. Dit is nog steeds het geval.

Wat ik heb gedaan is een geldbedrag 1/3 van de hypotheek bij meesman en wereldwijdeaandelen gekocht. Gerekend met 7% renedement, dan kom ik op de datum dat de hypotheek opnieuw afgesloten moet worden afbetaald \huis verkopen etc. Dan kom ik met de huidige berekening uit ~€ 100k boven de hypotheekschuld.

Als ik het huis afbetaal, dan hou ik bij lange na geen 100k over.

In de huidige rumoerige tijd staan we voor grote veranderingen in de wereld en is alles nog onzeker, dus kan zo maar zijn dat we elke jaar gedwongen worden om gebruik te maken van de boetevrije aflossing 20% hypotheek pj. Wat ENORM klote zou zijn, want dan zou ik vandaag de dag ~helft van de hyp. kunnen aflossen. 1. Potje stuivers voor de hypotheek is dan leeg. 2. En we hebben dan nog ~de helft aan hyp. open staan.

Ik heb ook een berekening gedaan als rendement zakt naar 5% over de laatste 10 jaar en dan kom ik uit dat ik €50k als hyp. schuld overhou.

Gezien de situatie va nde TS zou het voor mij een no brainer zijn om te investeren en de schuld te houden.

  • Fr33z
  • Registratie: December 2003
  • Laatst online: 20:48
Marcel a schreef op maandag 7 september 2026 @ 10:02:
[...]

En je hoeft je niet bezig te houden met koersen, rentestanden, omzetten van deposito's. Nogmaals: als je dat leuk vind om te doen zeker doen. Dan levert het echt wel wat op, maar ik vind daar geen zak aan en inderdaad: aflossen geeft heel veel rust. Ik heb nu een geschatte overwaarde van €400.000 (beetje wensdenken....). Heerlijk. Aflossen maakt deze groter. Heerlijk.
interessant perspectief. hier werkt het net andersom. Ik hou niet van overwaarde want dat zijn euro's die ik voorlopig of misschien wel nooit in handen ga krijgen. Dus grotere overwaarde hoeft van mij echt niet. Ik vind het juist fijn dat er een bepaalde (grote) buffer op de beleggingsrekening staat omdat ik daar bij kan als ik er iets mee wil kopen. Dat lukt me slecht van overwaarde.

  • NoFearCreations
  • Registratie: Augustus 2009
  • Laatst online: 19:22

NoFearCreations

3DPrint the world!

Topicstarter
Weer heel veel informatie om door te spitten, wederom iedereen bedank voor de bijdrage.
Zag een vraag voorbij komen over overwaarde woning, die is op dit moment +/- 200k. Hier in de regio zijn huizen binnen een paar dagen verkocht, met flinke overbiedingen.

Ook zie ik bedragen van 100k + voorbij komen om te beleggen. Ik wil een redelijke buffer houden, dus wil maximaal 75/80k beleggen, of vast zetten op een spaar deposito. Zie ook een paar keer Bitcoin voorbij komen, maar daar zal ik nooit aan beginnen.

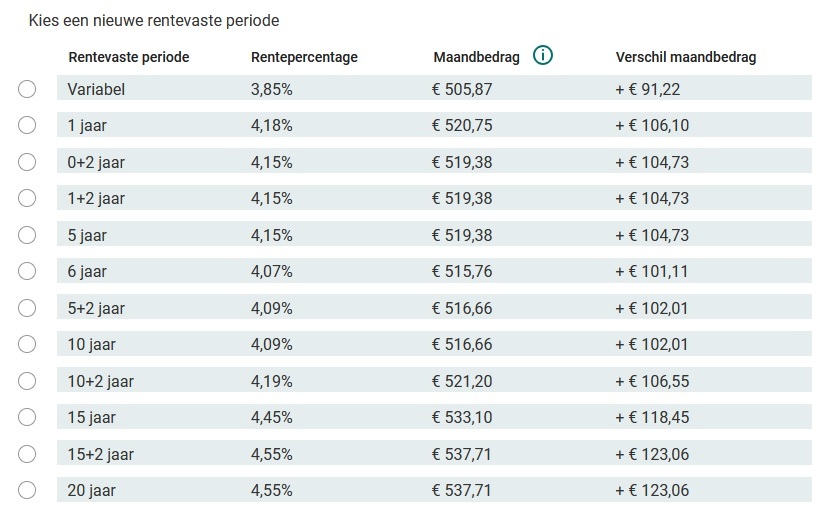
Dit zijn de opties die ik heb voor de volgende rentevaste periode:
Afbeeldingslocatie: https://tweakers.net/fotoalbum/image/MqXbUD9xH7xcmrPOUR2MNWXo.jpg

Ik dacht om wederom voor 10 jaar vast te zetten, omdat ik over 10 jaar toch wil verkopen.

@RM-rf
Doel is om over 8-13 jaar te kunnen stoppen met werken. Dit in combinatie met verhuizen naar een land waar alles wat betaalbaarder is.

@Glitch
Exact spaardoel is lastig. Ik ben er nog niet uit naar welk land ik uiteindelijk wil, en tegen die tijd weet je maar nooit wat daar mijn kosten gaan zijn. Het gaat mij er nu om, dat het zonde is om met zoveel geld eigenlijk niets te doen.

Als er nog meer informatie nodig is, vraag gerust! Ik ben al blij dat ik zoveel reacties hier krijg, en probeer er zoveel mogelijk van rustig te lezen en begrijpen!

---RAWE CEEK!!!---


  • breadje
  • Registratie: Mei 2002
  • Laatst online: 17:40
Leuke vraag, grappig genoeg zit ik door erfenissen in ongeveer dezelfde situatie met een ongeveer zelfde vermogen. Alleen 'moeten' wij nog een jaar of 20 werken. Ook bij ons loopt de rentevaste periode af over 11 maanden (die is nu 1,7%). We hebben vorig jaar wel een bedrag afgelost, maar vooral omdat we nog geen keuze hebben gemaakt over onze investeringsopties. Een beetje in het kader van liever geen belasting betalen en de maandlasten iets drukken richting de volgende rente periode.

Een (klein) bedrag staat nu al een jaar of 12 in obligaties en inmiddels is de opbrengst daarvan ca -1.5%. En als ik naar meerdere fondsen kijk lijkt dat bij meerdere obligatiefondsen te zijn. Hierdoor lijken obligaties mij juist niet veilig? Het indexenfonds beleggen klinkt mij dan wel weer interessant, maar hoe gaan jullie dan om met die fondsen? Ik zie vrij hoge percentages in Nvidia en andere AI bedrijven zitten. Ik snap dat die nu veel opbrengen, tegelijkertijd stort het geheel als een kaartenhuis in elkaar als een van de bedrijven onderuit gaat omdat iedereen in elkaar heeft geïnvesteerd. Hoe ga je dan opzoek naar fondsen die een wat bredere verdeling hebben? Allemaal beloven ze gouden bergen en gezien mijn horizon van 20 jaar kunnen we enig risico lopen maar ik ben tegelijkertijd wel een schijterd als het om geld gaat en daar lijken naast sparen niet zoveel opties voor te zijn.

  • Tylen
  • Registratie: September 2000
  • Laatst online: 18:39

Tylen

Neem mij niet te serieus

FreakNL schreef op maandag 7 september 2026 @ 07:08:
Dat laatste dus.

Aflossen is gewoon geld weggooien als je netto hypotheekrente lager is dan je netto spaarrente…
Ik mis altijd, in deze berekeningen, de rente die je minder gaat betalen omdat je de hypotheek een stukje aflost. En wat als je dat verschil nou weer op je spaarrekening zet. Etc etc etc. En wat met de gemoedsrust als je je hypo lekker (zo goed als, altijd klein beetje overhouden) hebt afgelost. Zoveel mensen zoveel wensen.

“Choose a job you love, and you will never have to work a day in your life.”


  • haya
  • Registratie: Februari 2025
  • Laatst online: 15:44
Hier ondanks lage rente toch volledig afgelost. De gemoedsrust die dat geeft is erg prettig maar een simpele deposito geeft al meer rendement. Wel heb je na volledige aflossing meer ruimte om te sparen. Of in ons geval minder te gaan werken.

  • assje
  • Registratie: Maart 2007
  • Laatst online: 20:09
haya schreef op zondag 13 september 2026 @ 08:40:
Hier ondanks lage rente toch volledig afgelost. De gemoedsrust die dat geeft is erg prettig maar een simpele deposito geeft al meer rendement. Wel heb je na volledige aflossing meer ruimte om te sparen. Of in ons geval minder te gaan werken.
Nee, je hebt juist minder ruimte om te sparen als je gaat voor een optie met lager rendement.

“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]


  • Honesty
  • Registratie: Februari 2001
  • Laatst online: 20:27

Honesty

kattenneus!

Tylen schreef op maandag 7 september 2026 @ 14:37:
[...]


Ik mis altijd, in deze berekeningen, de rente die je minder gaat betalen omdat je de hypotheek een stukje aflost. En wat als je dat verschil nou weer op je spaarrekening zet. Etc etc etc. En wat met de gemoedsrust als je je hypo lekker (zo goed als, altijd klein beetje overhouden) hebt afgelost. Zoveel mensen zoveel wensen.
Waarom zal je een klein beetje overhouden?

Festina lente


  • Marcel a
  • Registratie: November 2025
  • Laatst online: 21:17
Tylen schreef op maandag 7 september 2026 @ 14:37:
[...]


Ik mis altijd, in deze berekeningen, de rente die je minder gaat betalen omdat je de hypotheek een stukje aflost. En wat als je dat verschil nou weer op je spaarrekening zet. Etc etc etc. En wat met de gemoedsrust als je je hypo lekker (zo goed als, altijd klein beetje overhouden) hebt afgelost. Zoveel mensen zoveel wensen.
Serieus? Hoe kan je dat missen? Als ik €1000 af los vergelijk ik de rente die dat kost versus de rente die dat oplevert.

  • Globalcitizen
  • Registratie: Januari 2023
  • Laatst online: 18:55
Heeft iemand de ING cashback-actie voor aflossen van een Aflossingsvrije hypotheek in detail bekeken, m.n. hoeveel je netto overhoudt van het cashbackbedrag dat je krijgt (en met de betaalde/te betalen hypotheekrente verrekend wordt)? Moet daar het tarief van je inkomstenbelasting vanaf getrokken worden (als de cashback meer is dan de betaalde hypotheekrente, dus je in dat jaar hypotheekrente ontvangen ipv betaald hebt)?

(Daardoorheen speelt ook de wet Hillen nog een rol, maar dat kan voor deze vraag in eerste instantie buiten beschouwing gelaten worden.)

(Ter info: recent is het maximale aflossingsbedrag waarover cashback gegeven wordt verhoogd van 30k naar 200k.)

  • Reinier
  • Registratie: Februari 2000
  • Laatst online: 20:46

Reinier

\o/

De cashback wordt in mindering gebracht op de betaalde hypotheekrente. Staat heel duidelijk in de voorwaarden en in de FAQ.
Overigens lijkt er nu een nieuwe actie te zijn, de max. cashback is nu 10K (was €3000).

Sorry dat laatste had je al gezien :)

[ Voor 8% gewijzigd door Reinier op 19-09-2026 14:46 ]


  • Globalcitizen
  • Registratie: Januari 2023
  • Laatst online: 18:55
Die mindering is rechttoe rechtaan zolang de cashback minder is dan de betaalde rente, maar ik vroeg me af wat er precies gebeurt wanneer het cashbackbedrag groter is dan de betaalde rente. Ik vermoed dat het dan effectief als inkomen gaat tellen, met bijbehorende belastingtarieven; klopt dat?

  • TheGhostInc
  • Registratie: November 2000
  • Niet online
Globalcitizen schreef op zaterdag 19 september 2026 @ 17:32:
Die mindering is rechttoe rechtaan zolang de cashback minder is dan de betaalde rente, maar ik vroeg me af wat er precies gebeurt wanneer het cashbackbedrag groter is dan de betaalde rente. Ik vermoed dat het dan effectief als inkomen gaat tellen, met bijbehorende belastingtarieven; klopt dat?
Is dit een hypothetische vraag?
Allereerst moet je meer korting dan rente krijgen en daarna staat er in de voorwaarden dat het een korting is op de te betalen rente.
Of ING het al uitbetaald is al de vraag, misschien strepen ze het weg tegen een aflosboete of bedenken ze een andere oplossing.

Daarnaast zal het ook pas weer problematisch worden als je veel vermogen hebt. Anders is het gewoon rente die je ontvangt en als dat onder de drempelwaarden valt is er verder ook geen reden om daarna te kijken.

  • Globalcitizen
  • Registratie: Januari 2023
  • Laatst online: 18:55
Nee, het is zeker geen hypothetische vraag. De cashback is 5%; als je hypotheekrente lager is (wat enkele jaren geleden langere tijd zo was) en je een significant deel aflost, is je beloning al groter dan de betaalde rente. Bovendien wordt het belangrijk de netto beloning te weten, als je hypotheekrente lager is dan bv depositorentes.

Omdat woning en hypotheek i.h.a. in box 1 vallen ipv box 3, speelt vermogen in principe geen rol.

  • mwa
  • Registratie: April 2009
  • Laatst online: 14:05

mwa

WEBN en chill.

  • Marcel a
  • Registratie: November 2025
  • Laatst online: 21:17
Fr33z schreef op maandag 7 september 2026 @ 11:55:
[...]

interessant perspectief. hier werkt het net andersom. Ik hou niet van overwaarde want dat zijn euro's die ik voorlopig of misschien wel nooit in handen ga krijgen. Dus grotere overwaarde hoeft van mij echt niet. Ik vind het juist fijn dat er een bepaalde (grote) buffer op de beleggingsrekening staat omdat ik daar bij kan als ik er iets mee wil kopen. Dat lukt me slecht van overwaarde.
Beetje late reactie, maar ik wil dat dus ook helemaal niet. Het geld kunnen uitgeven. Dat is eigenlijk een beetje het punt van aflossen. Je stopt het vrij definitief in je vermogen op de lange termijn. Overigens houd je daardoor elke maand meer geld over op je lopende rekening.

In ons vorige huis hadden we flink afgelost en de maandlasten waren ten opzichte van ons inkomen dusdanig laag geworden dat we ons over geld kunnen uitgeven echt geen zorgen hoefden te maken. De overwaarde hebben we gebruikt om ons huidige huis aan te schaffen. Ik ga niet delen hoe en waar ik woon, maar die overwaarde is goed besteed verzeker ik je.
Pagina: 1 2 Laatste