klinkt goed. Mooi dat het voor jullie zo werkt. Ik heb dat dus wat anders. dat huis is over ~24 jaar toch helemaal afbetaald dus dat gaat vanzelf goed. Ik wil liever niet over 15 jaar al mijn geld in 1 afgelost huis hebben want dat geld kom ik nooit meer bij (ik ben van plan niet weer te verhuizen/te upgraden naar een ander huis).Marcel a schreef op zondag 20 september 2026 @ 16:14:
[...]
Beetje late reactie, maar ik wil dat dus ook helemaal niet. Het geld kunnen uitgeven. Dat is eigenlijk een beetje het punt van aflossen. Je stopt het vrij definitief in je vermogen op de lange termijn. Overigens houd je daardoor elke maand meer geld over op je lopende rekening.
In ons vorige huis hadden we flink afgelost en de maandlasten waren ten opzichte van ons inkomen dusdanig laag geworden dat we ons over geld kunnen uitgeven echt geen zorgen hoefden te maken. De overwaarde hebben we gebruikt om ons huidige huis aan te schaffen. Ik ga niet delen hoe en waar ik woon, maar die overwaarde is goed besteed verzeker ik je.
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27

Mijn praktijk ligt wel iets genuanceerder. Ik ben net verhuisd, dus op dit moment denk ik nog niet echt aan aflossen, maar als we echt over gaan hebben gaan we dat zeker weer doen. Belangrijkste doel: lage lasten tegen de tijd dat we flexibiliteit nodig hebben en/of overwaarde te creëren. . Daarnaast houd ik ook gewoon geld op de spaarrekening waar ik zonder al te veel problemen bij kan. Ik heb zelfs een beleggingsrekening geopend..... We lossen pas af als er een een substantieel bedrag op de rekening staat.
En inderdaad: over 19 jaar is de hypotheek hoe dan ook afgelost (behalve een klein deel aflossingsvrij).
En inderdaad: over 19 jaar is de hypotheek hoe dan ook afgelost (behalve een klein deel aflossingsvrij).
[ Voor 9% gewijzigd door Marcel a op 20-09-2026 18:50 ]
ik heb denk.ik precies het andere pad bewandeld. vanaf moment 1 maandelijks belegd en daar staat nu 10 jaar later meer op dan de gehele openstaande hypotheek (meer geluk dan wijsheid hoor, sinds ~2013 ging de beurs brrrrrrrrrr als een raket).Marcel a schreef op zondag 20 september 2026 @ 18:47:
Mijn praktijk ligt wel iets genuanceerder. Ik ben net verhuisd, dus op dit moment denk ik nog niet echt aan aflossen, maar als we echt over gaan hebben gaan we dat zeker weer doen. Belangrijkste doel: lage lasten tegen de tijd dat we flexibiliteit nodig hebben en/of overwaarde te creëren. . Daarnaast houd ik ook gewoon geld op de spaarrekening waar ik zonder al te veel problemen bij kan. Ik heb zelfs een beleggingsrekening geopend..... We lossen pas af als er een een substantieel bedrag op de rekening staat.
En inderdaad: over 19 jaar is de hypotheek hoe dan ook afgelost (behalve een klein deel aflossingsvrij).
ben nu erg tevreden over de keuze om niet met geld dat over was af te losse zoals jij beschrijft maar het maandelijks.op de beleggingsbult te gooien. Dit heeft er nu voor gezorgd dat we eventueel van een 4% dividend de hypotheek kunnen betalen maandelijks en dan blijft de hoofdsom zelfs intact.
jij ziet het volgens mij als dat beleggen pas interessant is als je een grote hoeveelheid hebt, bijv 100k, klopt dat? de manier om daar te komen is natuurlijk om zsm een beleggingspot te starten en niet per se eerst je huis aflossen om daarna nog eens te starten met beleggen. Het kan ook op die manier maar gaat dan wel veel langzamer.
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27
Nee hoor, maar ik heb (behalve de afgelopen 10 jaar) nooit zo ruim in de financiën gezeten dat het überhaupt een kwestie was. Aflossen was voor mij een logische eerste keuze toen dat wel het geval was. Wij zouden ook nooit een beleggingsrekening kunnen aanhouden die dat soort bedragen kon opbrengen. We werken beide in het onderwijs. We hebben een mooi inkomen, maar we houden geen tonnen over.

Ik heb zojuist volledig aflossen aangevraagd, begonnen in 2017 met 280K, door flink tussentijds af te lossen stond er as we speak nog 48K open tegen 2,45% die nog 11 jaar vast stond. Toch doorgezet, want de gemoedsrust die dat oplevert is onbetaalbaarhaya schreef op zondag 13 september 2026 @ 08:40:
Hier ondanks lage rente toch volledig afgelost. De gemoedsrust die dat geeft is erg prettig maar een simpele deposito geeft al meer rendement. Wel heb je na volledige aflossing meer ruimte om te sparen. Of in ons geval minder te gaan werken.

Veel, of eigenlijk alles wat je doet is volstrekt onbelangrijk. Het is echter heel belangrijk dat je het doet.
- superkoex9
- Registratie: September 2017
- Laatst online: 19-10 21:42
Maar als je toch een ton zou kunnen aflossen dan zou je dat toch ook als belegging hebben (heel conservatief uitgaande van gelijk rendement)?Marcel a schreef op zondag 20 september 2026 @ 19:14:
Nee hoor, maar ik heb (behalve de afgelopen 10 jaar) nooit zo ruim in de financiën gezeten dat het überhaupt een kwestie was. Aflossen was voor mij een logische eerste keuze toen dat wel het geval was. Wij zouden ook nooit een beleggingsrekening kunnen aanhouden die dat soort bedragen kon opbrengen. We werken beide in het onderwijs. We hebben een mooi inkomen, maar we houden geen tonnen over.
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27
@superkoex9
Dat is waar totdat het niet meer waar is. Je kan conservatief beleggen tot je een ons weegt maar als de pleuris uitbreekt ben je het kwijt. Volgens mij heb ik het al eerder gezegd: eerst sparen, dan aflossen en als je dan nog steeds geld over hebt kan je altijd nog gaan beleggen.
Natuurlijk zie ik succesverhalen bij mensen die niet aflossen en wel beleggen. Op dit moment is dat niet zo moeilijk. Totdat het ineens wel moeilijk wordt. En ik heb dan graag alvast een flink deel afgelost. Dat heb je sowieso binnen.
- R_Zwart
- Registratie: Juli 2025
- Laatst online: 25-09 22:22
Zoals het alles is de juiste mix belangrijk. Beleggen voor (hopelijk) een leuk rendement op termijn, sparen voor de korte en middellange termijn en veiligheid, en huis aflossen om meer resilient te worden voor schommelingen op de woningmarkt (want het afgeloste deel is uiteindelijk slechts fictief vermogen).Marcel a schreef op maandag 21 september 2026 @ 08:26:
@superkoex9
Dat is waar totdat het niet meer waar is. Je kan conservatief beleggen tot je een ons weegt maar als de pleuris uitbreekt ben je het kwijt. Volgens mij heb ik het al eerder gezegd: eerst sparen, dan aflossen en als je dan nog steeds geld over hebt kan je altijd nog gaan beleggen.
Natuurlijk zie ik succesverhalen bij mensen die niet aflossen en wel beleggen. Op dit moment is dat niet zo moeilijk. Totdat het ineens wel moeilijk wordt. En ik heb dan graag alvast een flink deel afgelost. Dat heb je sowieso binnen.
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27
Over dat fictieve vermogen: ik begrijp wat je bedoelt en je hebt natuurlijk gelijk, maar...
Als je op de beurs belegt en de pleuris breekt uit ben je voorlopig je geld kwijt. Als de woningmarkt flink daalt, ben je je overwaarde kwijt, maar een volgende woning zal min of meer met dezelfde hoeveelheid in waarde zijn gedaald. En aangezien de meeste mensen 'omhoog verhuizen' en duurdere woningen vaak meer last hebben van een slechte markt, zal je er zelfs nog (relatief bezien) een voordeel uit halen.
En zo rekenen we onszelf allemaal rijk! Mijn vorige woning heb ik gekocht op het diepste dal van de markt zo rond 2012. Hele slechte deal, want mijn woning toen verkocht met veel verlies. Ik kijk nu met heel erg veel plezier terug op deze deal, want die woning heb ik een half jaar geleden verkocht. Voor ruim het dubbele. Natuurlijk zit die waarde nu in stenen, maar ik woon behoorlijk ruim voor een (relatief) bescheiden hypotheek.
[ Voor 6% gewijzigd door Marcel a op 21-09-2026 10:01 ]
- ThunderNet
- Registratie: Juni 2004
- Laatst online: 19-10 15:16
Flits!

Wat ik nog niet heb kunnen vinden in dit topic, rekent de bank een risico-opslag bij je rente? Indien ja, dan kan het interessant zijn om dermate af te lossen dat je in een andere risico-opslag categorie komt.
Heb je liever vooraf, of achteraf, dat ik zeg dat ik geen flauw idee heb wat ik doe?
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27
Interessant is een groot woord. Dat verschil is zo marginaal dat het de moeite vaak niet waard is.

Jij vat hier juist de misvatting samen op basis waarvan vaak beslissingen worden genomen om af te lossen. Een besparing op maandlasten is een verandering in cashflow; geen kostenbesparing. Inleg hiervan en het rendement hier op kan nooit positief zijn als het alternatief een hogere rente had.Tylen schreef op maandag 7 september 2026 @ 14:37:
Ik mis altijd, in deze berekeningen, de rente die je minder gaat betalen omdat je de hypotheek een stukje aflost. En wat als je dat verschil nou weer op je spaarrekening zet. Etc etc etc. En wat met de gemoedsrust als je je hypo lekker (zo goed als, altijd klein beetje overhouden) hebt afgelost. Zoveel mensen zoveel wensen.
Compound interest werkt twee kanten op; de hoogste rente wint.
“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]
Ook de gemoedsrust vind ik persoonlijk niet een heel sterk argument wanneer het gaat om een afweging versus sparen. Als je cashflow in de maand belangrijk vindt kan je ook op de dag dat de hypotheek afgeschreven wordt een automatisch overboeking van je spaarrekening naar je lopende rekening invoeren. Voila; simulatie van een lagere hypotheeklast zonder de opportunity cost.DePaul schreef op zondag 20 september 2026 @ 19:55:
Ik heb zojuist volledig aflossen aangevraagd, begonnen in 2017 met 280K, door flink tussentijds af te lossen stond er as we speak nog 48K open tegen 2,45% die nog 11 jaar vast stond. Toch doorgezet, want de gemoedsrust die dat oplevert is onbetaalbaar
Vergeleken met een deposito kost deze aflossing je over de resterende 11 jaar €5-10k (afhankelijk of die 2,45% bruto of netto was en hoe lang en waar je deposito vast zou zetten).
“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]
Maar die korting gaat over het volledige resterende hypotheekbedrag dus kan wel degelijk relevant zijn. Als je met een aflossing van €10k een korting van 0,2% krijgt op €500k dan is dat echt de moeite wel waard.Marcel a schreef op maandag 21 september 2026 @ 10:14:
Interessant is een groot woord. Dat verschil is zo marginaal dat het de moeite vaak niet waard is.
“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]
- Tylen
- Registratie: September 2000
- Laatst online: 10:04

Neem mij niet te serieus

Sommige mensen boeit dat allemaal niet (mij bijvoorbeeld). Voor mij is het gewoon lekker om geen hypotheek meer te hebben. Kan mij het schelen dat ik, op een andere manier want meer rendement had kunnen halen.assje schreef op maandag 21 september 2026 @ 11:35:
[...]
Jij vat hier juist de misvatting samen op basis waarvan vaak beslissingen worden genomen om af te lossen. Een besparing op maandlasten is een verandering in cashflow; geen kostenbesparing. Inleg hiervan en het rendement hier op kan nooit positief zijn als het alternatief een hogere rente had.
Compound interest werkt twee kanten op; de hoogste rente wint.
Again: Elke persoontje is anders ;;)
“Choose a job you love, and you will never have to work a day in your life.”
Ja, helemaal mee eens dusTylen schreef op maandag 21 september 2026 @ 15:12:
[...]
Sommige mensen boeit dat allemaal niet (mij bijvoorbeeld). Voor mij is het gewoon lekker om geen hypotheek meer te hebben. Kan mij het schelen dat ik, op een andere manier want meer rendement had kunnen halen.
Again: Elke persoontje is anders ;;)
Ik snap dat je met een 'lage' rente die we hadden we met een deposito oid makkelijk meer zouden kunnen ophalen dan wat we betaalden aan rente maar de gemoedsrust die ik nu heb, is (nogmaals) onbetaalbaar 
Ook gewoon het idee dat je 'klaar' bent met betalen aan de enige schuld die ik mijn leven gehad heb

maar absoluut, iedereen is anders, zoveel mensen, zoveel wensen etcetera
[ Voor 3% gewijzigd door DePaul op 21-09-2026 19:28 ]
Veel, of eigenlijk alles wat je doet is volstrekt onbelangrijk. Het is echter heel belangrijk dat je het doet.
- Road-runner83
- Registratie: Januari 2004
- Laatst online: 11:31

Het kan aan mij liggen maar ik kan hier weinig over vinden...tenminste alleen dat deze actie t/m augustus liep? Heeft er iemand een linkje?Globalcitizen schreef op zaterdag 19 september 2026 @ 14:35:
Heeft iemand de ING cashback-actie voor aflossen van een Aflossingsvrije hypotheek in detail bekeken, m.n. hoeveel je netto overhoudt van het cashbackbedrag dat je krijgt (en met de betaalde/te betalen hypotheekrente verrekend wordt)? Moet daar het tarief van je inkomstenbelasting vanaf getrokken worden (als de cashback meer is dan de betaalde hypotheekrente, dus je in dat jaar hypotheekrente ontvangen ipv betaald hebt)?
(Daardoorheen speelt ook de wet Hillen nog een rol, maar dat kan voor deze vraag in eerste instantie buiten beschouwing gelaten worden.)
(Ter info: recent is het maximale aflossingsbedrag waarover cashback gegeven wordt verhoogd van 30k naar 200k.)
- Globalcitizen
- Registratie: Januari 2023
- Laatst online: 10:16
De registratieperiode is verlengd. Waarschijnlijk vind je de actie hier, na inloggen: https://mijn.ing.nl/banking/content/personal/mortgages/your-mortgage/repayment-promotionRoad-runner83 schreef op dinsdag 22 september 2026 @ 09:02:
[...]
Het kan aan mij liggen maar ik kan hier weinig over vinden...tenminste alleen dat deze actie t/m augustus liep? Heeft er iemand een linkje?
- Paul C
- Registratie: Juni 2002
- Laatst online: 17-10 17:36

Even een reminder voor alle mensen die hier flink aan het rekenen zijn geslagen om de optimale strategie te bepalen:
Mensen zijn geen robots. Ik geloof best dat de mensen die voor hun hobby in een forum over persoonlijke financiën aan het posten zijn een stuk beter dan gemiddeld met geld omgaan, maar voor de meeste mensen heeft aflossen één duidelijk voordeel: Eenmaal afgelost ben je beschermd tegen jezelf om het geld nog discretionair uit te geven. En ik snap dat iedereen in dit topic super rationeel is en nooit zijn spaargeld voor iets zou gebruiken puur omdat hij of zij die impuls voelt, maar het werkt ook onderbewust! D.w.z. als je een dikke spaarrekening hebt, dan ga je ook gemakkelijker kleine dagelijkse uitgaven doen, zelfs als je jezelf niet tot grote aankopen laat verleiden.
Je moet natuurlijk een gezonde buffer aanhouden, maar met het bedrag wat daarboven komt extra aflossen heeft zeker ook een sterk indirect positief effect op iemands financiële toekomst wat niet direct in euro's is uit te drukken, maar wat er weldegelijk is!
- Gizz187
- Registratie: September 2005
- Laatst online: 16-10 09:25
@Paul C :
Ik geef je gelijk, hoor. Ik denk dat de kern hem hierin zit: op papier klopt het rekensommetje van beleggen versus aflossen allemaal in theorie, maar dat sommetje gaat ervan uit dat je dat verschil ook echt consequent hefbelegt, jaar na jaar, zonder er ooit aan te komen. En dat is nou net waar het bij de meeste mensen, mezelf inclusief, misgaat. Geld dat los staat voelt anders dan geld dat vastzit in stenen.
Aflossen heeft daarnaast nog een voordeel wat in geen enkele rekensom terugkomt: het scheelt je maandelijkse lasten, en dat geeft ademruimte, ook psychologisch. Minder vaste lasten betekent minder stress als er even een maand tegenzit, en dat weegt voor mij zwaarder dan een paar procent extra rendement op papier.
- Valorian
- Registratie: Januari 2002
- Laatst online: 10:14
Klopt, verlengd. En: het maximumbedrag is verhoogd naar 200K. Dus een max cashback van 10K (5%). Dat is bruto, ik begrijp dat je het moet beschouwen als deductie van de totale betaalde rente dit jaar, dus je mag het HRA percentage wat voor jou van toepassing is van de cashback afhalen om het netto bedrag in te schatten.Globalcitizen schreef op dinsdag 22 september 2026 @ 09:39:
[...]
De registratieperiode is verlengd. Waarschijnlijk vind je de actie hier, na inloggen: https://mijn.ing.nl/banking/content/personal/mortgages/your-mortgage/repayment-promotion
De cashback is natuurlijk peanuts vergeleken bij de compound interest op een bedrag van 50, 100 of 200K over soms tientallen jaren. Mijn Conclusie na wat rekenwerk is dat als je toch al op niet al te lange termijn van je aflossingsvrij wilt aflossen de cashback mooi meegenomen is een een aanleiding dat nu te doen. Wil je naar verwachting maximaal rendement én flexibiliteit (je geld alsnog direct opneembaar, al dan niet met beleggingsverlies) dan lijkt niet-aflossen nog altijd logischer.
For what its worth: ik ga voor een 1/2 aflossing en 1/2 omzet naar annuiteit, beiden met cashback. De cashback op omzet naar annuiteit is al afgelopen, de cashback op aflossen nog niet.
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27
Samengestelde rente is toch acceptabel Nederland begrip? Waarom dan de Engelse term gebruiken?
Ja, precies dat dus: de ademruimte, zowel praktisch op je rekening als tussen je oren. Eergisteren in de Rabobank app de bevestiging gekregen dat de aflosnota correct verwerkt is en dat het te betalen hypotheekbedrag exact 0 euro bedraagt.Gizz187 schreef op donderdag 24 september 2026 @ 16:06:
@Paul C :
Ik geef je gelijk, hoor. Ik denk dat de kern hem hierin zit: op papier klopt het rekensommetje van beleggen versus aflossen allemaal in theorie, maar dat sommetje gaat ervan uit dat je dat verschil ook echt consequent hefbelegt, jaar na jaar, zonder er ooit aan te komen. En dat is nou net waar het bij de meeste mensen, mezelf inclusief, misgaat. Geld dat los staat voelt anders dan geld dat vastzit in stenen.
Aflossen heeft daarnaast nog een voordeel wat in geen enkele rekensom terugkomt: het scheelt je maandelijkse lasten, en dat geeft ademruimte, ook psychologisch. Minder vaste lasten betekent minder stress als er even een maand tegenzit, en dat weegt voor mij zwaarder dan een paar procent extra rendement op papier.
Man, wat voelt dat goed om het zwart op wit te zien staan
Vanochtend zat ik even te kijken naar de overige vaste lasten maar stiekem tikt dat ook wel aan, gemeentebelastingen, waterschapsbelastingen, wegenbelasting, energierekening.
Maar van de hypotheek zijn we in ieder geval af
Veel, of eigenlijk alles wat je doet is volstrekt onbelangrijk. Het is echter heel belangrijk dat je het doet.
- Loek92
- Registratie: Oktober 2011
- Laatst online: 19-10 15:14
Ik wilde eigenlijk niet reageren op @Gizz187 want het is duidelijk dat verschillende mensen er totaal anders naar kijken. Maar nu @DePaul hem quote ga ik toch nog de discussie aan.
Als ik 10k aflos scheelt dit 45 euro per maand. Nu heb ik een lage rente, dus zeg even dat het 100 euro per maand scheelt. Jullie zeggen dus, dat wanneer een maand tegenvalt, je super blij bent met die lagere lasten van 100 euro? Ik heb liever die 10k op een vrij beschikbare rekening.
Kan ik 10 jaar tegenvallende maanden mee betalen…
Heb ik het dus nog niet eens over meer rendement maken met dat bedrag.
Dat ‘extra’ voordeel zit dus inderdaad tussen je oren. En dat is echt prima he, als je daar lekker van slaapt kan ik dat alleen maar aanraden!
Maar het komt dus in geen enkele rekensom terug omdat de rekensom niet echt kloptGizz187 schreef op donderdag 24 september 2026 @ 16:06:
@Paul C :
Aflossen heeft daarnaast nog een voordeel wat in geen enkele rekensom terugkomt:
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27
@Loek92 Er is eigenlijk niemand die het rekensommetjes bestrijdt..... Terwijl er al een aantal argumenten gegeven zijn om toch af te lossen ondanks dat het (beperkte) rekensommetje in jouw ogen klopt.

Dat klopt, maar je kunt natuurlijk ook andere drempels opwerpen. Denk aan geld vastzetten in deposito's of het bedrag dat je maandelijks zou aflossen automatisch laten beleggen. In dat laatste geval moet je eerst aandelen verkopen om het te kunnen uitgeven.Paul C schreef op donderdag 24 september 2026 @ 09:33:
Even een reminder voor alle mensen die hier flink aan het rekenen zijn geslagen om de optimale strategie te bepalen:
Mensen zijn geen robots. Ik geloof best dat de mensen die voor hun hobby in een forum over persoonlijke financiën aan het posten zijn een stuk beter dan gemiddeld met geld omgaan, maar voor de meeste mensen heeft aflossen één duidelijk voordeel: Eenmaal afgelost ben je beschermd tegen jezelf om het geld nog discretionair uit te geven. En ik snap dat iedereen in dit topic super rationeel is en nooit zijn spaargeld voor iets zou gebruiken puur omdat hij of zij die impuls voelt, maar het werkt ook onderbewust! D.w.z. als je een dikke spaarrekening hebt, dan ga je ook gemakkelijker kleine dagelijkse uitgaven doen, zelfs als je jezelf niet tot grote aankopen laat verleiden.
Toch heb je zeker een punt: gedragswetenschappelijk is er een wezenlijk verschil tussen geld dat vastzit in activa (zoals deposito's of aandelen) en geld dat definitief is afgelost op een schuld.
Om die reden is automatisch laten afschrijven op de dag dat je salaris binnenkomt ("pay yourself first") een van de beste gedragstrucs die er bestaan: het haalt het geld uit je zicht vóórdat je de verleiding voelt.

Ja uiteraard zit dat tussen de oren. Versneld aflossen doe je nooit voor maximaal rendement, maar voor een veilige investering. Iedereen maakt hier andere keuzes in. Als je slecht met geld kan omgaan of risico avers bent ingesteld is veel aflossen altijd een veilige keuze. Daarnaast is spreiden gewoon altijd slim: sparen, beleggen en aflossen.Loek92 schreef op vrijdag 25 september 2026 @ 20:41:
Ik wilde eigenlijk niet reageren op @Gizz187 want het is duidelijk dat verschillende mensen er totaal anders naar kijken. Maar nu @DePaul hem quote ga ik toch nog de discussie aan.
Als ik 10k aflos scheelt dit 45 euro per maand. Nu heb ik een lage rente, dus zeg even dat het 100 euro per maand scheelt. Jullie zeggen dus, dat wanneer een maand tegenvalt, je super blij bent met die lagere lasten van 100 euro? Ik heb liever die 10k op een vrij beschikbare rekening.
Kan ik 10 jaar tegenvallende maanden mee betalen…
Heb ik het dus nog niet eens over meer rendement maken met dat bedrag.
Dat ‘extra’ voordeel zit dus inderdaad tussen je oren. En dat is echt prima he, als je daar lekker van slaapt kan ik dat alleen maar aanraden!
[...]
Maar het komt dus in geen enkele rekensom terug omdat de rekensom niet echt klopt
Ik ga zelf voor soms een klein deel boetevrij aflossen (4.3% hypotheekrente). Ik kwak ook een flink deel op de beurs zodat ik veel eerder kan stoppen met werken. En dat doel vordert boven verwachting goed
[ Voor 11% gewijzigd door stin00 op 28-09-2026 10:42 ]
Wat ik in deze discussie mis is dat eea ook samenhangt met hoe lang je in je huis verwacht te blijven wonen. Waarom zou je aflossen (of een lange rentevastperiode kiezen) als je verwacht binnen 10 jaar te gaan verhuizen?
Hoe vaak heb je in je (volwassen) leven langer dan 10 jaar in hetzelfde huis gewoond?
Hoe vaak heb je in je (volwassen) leven langer dan 10 jaar in hetzelfde huis gewoond?
- tjubbie
- Registratie: Augustus 2023
- Laatst online: 11:48

Als de rente heel laag staat dan moet je juist een lange periode vastzetten. Je kan het dan toch meenemen naar een volgende hypotheek? Dan heb ik ook gedaan met de 1.7% voor 20 jaar. Inmiddels verhuist samen met het rentepercentage 😄marana schreef op zaterdag 26 september 2026 @ 12:41:
Wat ik in deze discussie mis is dat eea ook samenhangt met hoe lang je in je huis verwacht te blijven wonen. Waarom zou je aflossen (of een lange rentevastperiode kiezen) als je verwacht binnen 10 jaar te gaan verhuizen?
Hoe vaak heb je in je (volwassen) leven langer dan 10 jaar in hetzelfde huis gewoond?
- Sport_Life
- Registratie: Mei 2002
- Laatst online: 12:20
Solvitur ambulando
Tja ik heb afgelopen half jaar ook meer verdiend met beleggingen als met werken, maar het was niet echt een representatieve periode, dan zou ik eerder denken aan ~7% gemiddeld waar de belastingen nog af moetenstin00 schreef op zaterdag 26 september 2026 @ 12:34:
[...]
Ja uiteraard zit dat tussen de oren. Versneld aflossen doe je nooit voor maximaal rendement, maar voor een veilige investering. Iedereen maakt hier andere keuzes in. Als je slecht met geld kan omgaan of risico avers bent ingesteld is aflossen een veilige keuze.
Ik ga zelf voor 0 aflossen (4.3% hypotheekrente). Ik kwak een groot deel op de beurs zodat ik veel eerder kan stoppen met werken. En dat doel vordert boven verwachting goed
 .
Verder doe ik hetzelfde (aflossingsvrije hypotheek diverse delen tussen bruto 0,7 - 2,3% en beleggen) maar ik reken mezelf niet rijk met hoge rendementen.
PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25
- Gizz187
- Registratie: September 2005
- Laatst online: 16-10 09:25
@Loek92 :
Ik snap je punt wel hoor, maar voor mij is het eerlijk gezegd niet alleen om die exacte rekensom. Het gaat mij eerder om een gevoel van vrijheid.
Als ik aflos weet ik precies wat het oplevert, namelijk mijn netto hypotheekrente, en dat elk jaar weer. Geen gedoe met koersen die een jaar tegenzitten of dat ik ga twijfelen of ik moet verkopen. Beleggen levert waarschijnlijk meer op, dat geloof ik best, maar ik slaap er zelf gewoon beter van als mijn schuld omlaag gaat.
En het grootste punt voor mij zit eigenlijk in vooral de vaste lasten. Hoe lager die zijn, hoe minder ik per maand moet verdienen om rond te komen. Dat geeft voor mij een gevoel van vrijheid, ook als het even minder gaat. Dit gevoel van vrijheid ervaar ik veel minder met een hoger rekensommetje van beleggen (ervaring leert dit). Die 10k op de rekening is na een paar tegenvallers ook gewoon op, en die lagere hypotheekbedrag blijft gewoon laag. Natuurlijk houdt ik een buffer uiteraard wel aan.
Dus ja, misschien zit een deel tussen mijn oren, maar dat vind ik dan ook gewoon helemaal prima.
- VidaR-9
- Registratie: Februari 2012
- Laatst online: 12:12

Gevoel van vrijheid is bij mij juist andersom.Gizz187 schreef op zaterdag 26 september 2026 @ 13:38:
@Loek92 :
Ik snap je punt wel hoor, maar voor mij is het eerlijk gezegd niet alleen om die exacte rekensom. Het gaat mij eerder om een gevoel van vrijheid.
Als ik aflos weet ik precies wat het oplevert, namelijk mijn netto hypotheekrente, en dat elk jaar weer. Geen gedoe met koersen die een jaar tegenzitten of dat ik ga twijfelen of ik moet verkopen. Beleggen levert waarschijnlijk meer op, dat geloof ik best, maar ik slaap er zelf gewoon beter van als mijn schuld omlaag gaat.
En het grootste punt voor mij zit eigenlijk in vooral de vaste lasten. Hoe lager die zijn, hoe minder ik per maand moet verdienen om rond te komen. Dat geeft voor mij een gevoel van vrijheid, ook als het even minder gaat. Dit gevoel van vrijheid ervaar ik veel minder met een hoger rekensommetje van beleggen (ervaring leert dit). Die 10k op de rekening is na een paar tegenvallers ook gewoon op, en die lagere hypotheekbedrag blijft gewoon laag. Natuurlijk houdt ik een buffer uiteraard wel aan.
Dus ja, misschien zit een deel tussen mijn oren, maar dat vind ik dan ook gewoon helemaal prima.
Fictieve getallen: 500k hypotheek, 2.500 hypotheek per maand, 250k vermogen.
Optie 1: 250k aflossen, hypotheek naar 1.250 per maand
Optie 2: niet aflossen, 250k vermogen, hypotheek blijft 2.500 per maand
Als je je inkomen kwijt raakt moet die 1.250 euro per maand toch betaald worden. Bij optie 2 kan je >100 maanden je hypotheek betalen vanuit vermogen.
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27
Ik zie het verband niet. Waarom zou je niet aflossen als je om de 10 jaar verhuist?marana schreef op zaterdag 26 september 2026 @ 12:41:
Wat ik in deze discussie mis is dat eea ook samenhangt met hoe lang je in je huis verwacht te blijven wonen. Waarom zou je aflossen (of een lange rentevastperiode kiezen) als je verwacht binnen 10 jaar te gaan verhuizen?
Hoe vaak heb je in je (volwassen) leven langer dan 10 jaar in hetzelfde huis gewoond?
- Honesty
- Registratie: Februari 2001
- Laatst online: 11:52
kattenneus!

Weet niet of het al gevraagd is maar kan je door een bedrag aflossen in een gunstige rentetarief komen? Dan zou ik aflossen tot je onder dat bedrag komt en de rest anders meedoen.
Zelf hebben we tig jaar geleden alles afgelost omdat de rente op de spaarrekening 0% was en ik geen zin in aandelen had, geeft vrijheid maar als ik hetzelfde bedrag als aandelen/saldo had denk ik dat ik even veel vrijheid voelde.
Doe vooral waar je je goed bij voelt en alles behalve opmaken is een goed plan.
Voordeel van aflossen is ook dat je nog geen belasting over vermogen betaald.
Festina lente
Omdat je voor het geld dat in de stenen zit geen hypotheekrenteaftrek meer krijgt bij je nieuwe woning. En omdat je toch niet dat gevoel bereikt van geen hypotheek meer hebben binnen die 10 jaar.Marcel a schreef op zaterdag 26 september 2026 @ 16:47:
[...]
Ik zie het verband niet. Waarom zou je niet aflossen als je om de 10 jaar verhuist?
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27
Natuurlijk wel. Of ik nu 30 jaar woon in een huis en aflos of om de 10 jaar een nieuwe woning aanschaf: mijn maandlasten zullen door het aflossen lager zijn.marana schreef op zaterdag 26 september 2026 @ 22:53:
[...]
Omdat je voor het geld dat in de stenen zit geen hypotheekrenteaftrek meer krijgt bij je nieuwe woning. En omdat je toch niet dat gevoel bereikt van geen hypotheek meer hebben binnen die 10 jaar.
Het is overigens geen gevoel hè. Als je genoeg aflost is de hypotheek echt een keer weg.....
- ZieMaar!
- Registratie: Oktober 2004
- Laatst online: 08:28
Moderator General Chat

Maar eigenlijk is deze discussie dan toch klaar? Vanaf een bepaalde periode (lang genoeg om een dipje op te vangen) is beleggen financieel gezien verstandiger. Daar valt volgens mij niets van te zeggen.
Tegelijk kan je het emotionele argument van gemoedsrust niet negeren. Dat kan iemand (veel) geld waard zijn en dat is verder niet rationeel te pareren. We zijn natuurlijk ergens een calvinistisch volk en zijn daarom toch besmet met het idee dat schulden slecht zijn.
Tegelijk kan je het emotionele argument van gemoedsrust niet negeren. Dat kan iemand (veel) geld waard zijn en dat is verder niet rationeel te pareren. We zijn natuurlijk ergens een calvinistisch volk en zijn daarom toch besmet met het idee dat schulden slecht zijn.
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27
Wat mij betreft was de discussie klaar, maar nu jij het een 'emotioneel' argument noemt, denk ik dat je het toch niet begrepen hebt....
- mannowlahn
- Registratie: Mei 2009
- Laatst online: 19-10 10:57

Als je gaat beleggen is een meesman of ander sp500 focus een nobrainer. Goed rendement en iig niet die schrale 4,25% van je bank. Technisch gezien is beleggen beter dan aflossen. Gezien je vrij lage lasten is dat prima in stand te houden.
- mannowlahn
- Registratie: Mei 2009
- Laatst online: 19-10 10:57
emotioneel in de zin dat het wiskundig gezien minder logisch is. Dan is idd de discussie klaar.Marcel a schreef op zondag 27 september 2026 @ 08:46:
Wat mij betreft was de discussie klaar, maar nu jij het een 'emotioneel' argument noemt, denk ik dat je het toch niet begrepen hebt....
- NiGeLaToR
- Registratie: Maart 2000
- Laatst online: 10:39
Luister Kophi Podcast!

Dit is in mijn beleving een hardnekkige denkfout: je rendement wordt bepaald door het uitstapmoment en iedereen gaat er maar vanuit dat dit:ZieMaar! schreef op zondag 27 september 2026 @ 08:43:
Maar eigenlijk is deze discussie dan toch klaar? Vanaf een bepaalde periode (lang genoeg om een dipje op te vangen) is beleggen financieel gezien verstandiger. Daar valt volgens mij niets van te zeggen.
- is naar eigen believen
- als de beurs hoog staat
Maar hoe groot is de kans dat beide op het zelfde moment vallen? Je kunt wel beweren dat je dat altijd kunt timen, maar gebeurtenissen waar je al je geld in ene voor nodig hebt plan je niet 5-15 jaar vooruit lijkt mij? Dus ik snap het argument, maar vraag mij af hoeveel mensen dit daadwerkelijk kunnen doen.
Volgens mij is ook dit een denkfout: schulden zijn alleen goed geworden omdat we bezit straffen. Als je voor zelf opgebouwd bezit geen straf zou krijgen was dat calvinisme gewoonweg logisch. Dus we gaan schulden aanhouden omdat we die mogen aftrekken, van vermogen, van IB, etc.Tegelijk kan je het emotionele argument van gemoedsrust niet negeren. Dat kan iemand (veel) geld waard zijn en dat is verder niet rationeel te pareren. We zijn natuurlijk ergens een calvinistisch volk en zijn daarom toch besmet met het idee dat schulden slecht zijn.
Ik houd ook schulden aan omdat het goedkoper is dan bezit aanhouden en als je dat twee keer leest ontdek je pas hoe bizar dat eigenlijk is

Voor TS: uiteindelijk is een mix doorgaans een goede oplossing, zodat je en kunt timen (beleggingen) en meer rendement krijgt en je IB-aftrek behoudt (netto minder dan inflatie = winst) en 'peace of mind' hebt.
Je woning kunnen blijven betalen van een minimum inkomen is immers best wel relaxt vind ik.
IOTDomotica op YT. Podcast bij Kophi: ook op YT.
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27
Dat in en uitstapmoment was ook al langs gekomen. Ik denk toch dat de discussie wel klaar is eigenlijk....
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27
Volgens mij is het gewoon rendement vs risico.mannowlahn schreef op zondag 27 september 2026 @ 08:52:
[...]
emotioneel in de zin dat het wiskundig gezien minder logisch is. Dan is idd de discussie klaar.
- TheBrut3
- Registratie: Maart 2013
- Laatst online: 11:36
Nou zitten we met beleggen ook wel in een erg gunstige periode om terug te rekenen.
Gekeken naar de S&P500 zullen mensen tussen september 1929 en juli 1954 er anders over denken. Gezien in 1954 de stand van 1929 weer werd bereikt. Hetzelfde voor maart 2000 en februari 2013. Die mensen zullen heel anders tegen de beurs aankijken dan mensen die in februari 2009 zijn ingestapt.
Gekeken naar de S&P500 zullen mensen tussen september 1929 en juli 1954 er anders over denken. Gezien in 1954 de stand van 1929 weer werd bereikt. Hetzelfde voor maart 2000 en februari 2013. Die mensen zullen heel anders tegen de beurs aankijken dan mensen die in februari 2009 zijn ingestapt.
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27
Precies. En dat heeft met rationeel vs emotioneel niets van doen. Er zijn allerlei scenario's te bedenken dat je beter had kunnen aflossen. Overigens brengt me dat op een nieuw punt: in dit draadje behandelen mensen belegd geld vaak als 'liquide'. En geld dat in stenen zit niet. Natuurlijk ga je niet je huis verkopen als je om liquide middelen verlegen zit, maar als je je belegde vermogen moet verkopen omdat je om liquide middelen verlegen zit, kan dat heel erg ongelegen uitpakken.
- Gizz187
- Registratie: September 2005
- Laatst online: 16-10 09:25
@VidaR-9 9 goed voorbeeld, maar je inkomen kwijtraken gebeurt vaak net als het economisch slecht gaat. Dan staat de beurs ook laag, en verkoop je je beleggingen op het slechtste moment. Liquide dus, maar niet altijd tegen een fijne prijs, zoals @Marcel a ook al zei.
En zoals @TheBrut3 laat zien: wie in 1929 of 2000 instapte, stond jaren later nog in de min. Aflossen levert dan misschien rekenkundig minder op, maar wel gegarandeerd, en mijn vaste lasten blijven in elk scenario lagerr.
Voor mij is het daarom gewoon rendement tegenover risico. Eerst de vaste lasten omlaag, daarna ga ik alsnog beleggen. En voor mij is het niet "het ene of het andere", we beleggen deels op de lange termijn (35 jaar) en lossen deels extra af. Zo hebben we een klein beetje rendement van de beurs op lange termijn én beduidend lagere vaste lasten voor als het een keer tegenzit. Niet al je eieren in 1 mandje leggen heet dat.
Maar het belangrijkste blijft voor mij: door af te lossen word ik op de lange termijn minder afhankelijk en geeft gevoel van vrijheid.
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27
Ik heb net een beleggingsrekening geopend. Mijn woning heeft een behoorlijke overwaarde. Spaargeld is ook wel op orde. Laten we ook eens gaan beleggen. Ik heb alleen nog maar rode getallen gezien...... 
Maar even serieus. Ik heb een bepaald bedrag in gedachten om te beleggen en ik wacht nu even tot de AI bubbel doorgeprikt wordt of de derde wereldoorlog uitbreekt en dan stort ik de rest.
Maar even serieus. Ik heb een bepaald bedrag in gedachten om te beleggen en ik wacht nu even tot de AI bubbel doorgeprikt wordt of de derde wereldoorlog uitbreekt en dan stort ik de rest.
[ Voor 3% gewijzigd door Marcel a op 27-09-2026 12:20 ]
- VidaR-9
- Registratie: Februari 2012
- Laatst online: 12:12
@Gizz187 het hoeft toch ook niet perse (geheel) in aandelen te zitten?
- ZieMaar!
- Registratie: Oktober 2004
- Laatst online: 08:28
Moderator General Chat
Emotioneel als tegenhanger van rationeelMarcel a schreef op zondag 27 september 2026 @ 08:46:
Wat mij betreft was de discussie klaar, maar nu jij het een 'emotioneel' argument noemt, denk ik dat je het toch niet begrepen hebt....
. Niet als waardeoordeel.
- ZieMaar!
- Registratie: Oktober 2004
- Laatst online: 08:28
Moderator General Chat
Dat wordt welles-nietes, terwijl het volgens mij een prima reden is om af te lossen voor het gevoel van vrijheid, waar we het volgens mij wel over eens zijn…
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27
Maar dat is het punt: er zijn allerlei argumenten om wel af te lossen en niet te beleggen. Rationeel en minder rationeel. Net zoals er rationele argumenten zijn om te sparen en niet te beleggen ook al weet je dat sparen aanzienlijk minder oplevert.
- tjubbie
- Registratie: Augustus 2023
- Laatst online: 11:48
een van de meest gemaakte fouten… wachten op een (grote) dipMarcel a schreef op zondag 27 september 2026 @ 12:20:
Maar even serieus. Ik heb een bepaald bedrag in gedachten om te beleggen en ik wacht nu even tot de AI bubbel doorgeprikt wordt of de derde wereldoorlog uitbreekt en dan stort ik de rest.
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27
Je zegt dat ik beter op de piek kan inkopen?
- Superhuuper
- Registratie: November 2003
- Laatst online: 12:03

“Time in the market beats timing the market”Marcel a schreef op zondag 27 september 2026 @ 19:13:
Je zegt dat ik beter op de piek kan inkopen?
- Sport_Life
- Registratie: Mei 2002
- Laatst online: 12:20
Solvitur ambulando
Ik koop al 5 jaar op de piekMarcel a schreef op zondag 27 september 2026 @ 19:13:
Je zegt dat ik beter op de piek kan inkopen?
 .
PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27
Ah, een tegeltjes wijsheid. Dat zal gemiddeld vast zo zijn, maar ik wil niet lang beleggenSuperhuuper schreef op zondag 27 september 2026 @ 19:20:
[...]
“Time in the market beats timing the market”
- Cruijff14
- Registratie: Augustus 2005
- Laatst online: 12:28
Dan moet je je misschien afvragen of je wel moet willen gaan beleggen..Marcel a schreef op zondag 27 september 2026 @ 20:45:
[...]
Ah, een tegeltjes wijsheid. Dat zal gemiddeld vast zo zijn, maar ik wil niet lang beleggen
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27
Dat vraag ik me sowieso af. Maar serieus, ik wacht tot er een dip langskomt en dan stort ik de rest. Of het een beginnersfout is vertel ik jullie wel als ik in de quote 500 sta 😎
- franssie
- Registratie: Februari 2000
- Nu online
Save the albatross

en al wat besloten?NoFearCreations schreef op maandag 7 september 2026 @ 12:11:
Weer heel veel informatie om door te spitten, wederom iedereen bedank voor de bijdrage.
Zag een vraag voorbij komen over overwaarde woning, die is op dit moment +/- 200k. Hier in de regio zijn huizen binnen een paar dagen verkocht, met flinke overbiedingen.
Ook zie ik bedragen van 100k + voorbij komen om te beleggen. Ik wil een redelijke buffer houden, dus wil maximaal 75/80k beleggen, of vast zetten op een spaar deposito. Zie ook een paar keer Bitcoin voorbij komen, maar daar zal ik nooit aan beginnen.
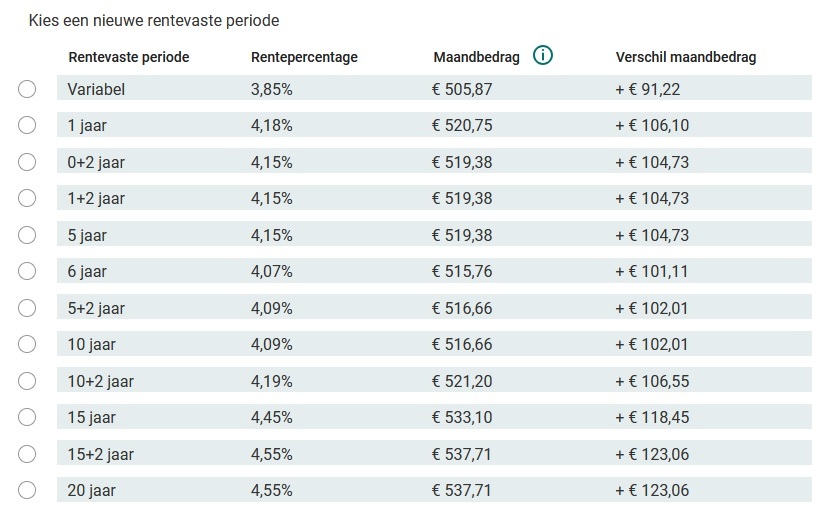
Dit zijn de opties die ik heb voor de volgende rentevaste periode:
[Afbeelding]
Ik dacht om wederom voor 10 jaar vast te zetten, omdat ik over 10 jaar toch wil verkopen.
@RM-rf
Doel is om over 8-13 jaar te kunnen stoppen met werken. Dit in combinatie met verhuizen naar een land waar alles wat betaalbaarder is.
@Glitch
Exact spaardoel is lastig. Ik ben er nog niet uit naar welk land ik uiteindelijk wil, en tegen die tijd weet je maar nooit wat daar mijn kosten gaan zijn. Het gaat mij er nu om, dat het zonde is om met zoveel geld eigenlijk niets te doen.
Als er nog meer informatie nodig is, vraag gerust! Ik ben al blij dat ik zoveel reacties hier krijg, en probeer er zoveel mogelijk van rustig te lezen en begrijpen!
Ik zou 20 op 10 jaar doen, 30 op 5 jaar en de resterende 50% investerenj op een maximaal risicovol fonds van ING of ABNAMRO. Je geld zit toch al in stenen, durf te leven ook al kan dat betekenen dat je wat overwaarde verliest. Waar is je vermogen voor nodig?
🎸 Niets is zo permanent als een tijdelijke oplossing | Een goed probleem komt nooit alleen
- tjubbie
- Registratie: Augustus 2023
- Laatst online: 11:48
Als je zo denkt… dat zou ik lekker blijven sparenMarcel a schreef op zondag 27 september 2026 @ 19:13:
Je zegt dat ik beter op de piek kan inkopen?
- Sport_Life
- Registratie: Mei 2002
- Laatst online: 12:20
Solvitur ambulando
Het probleem is dat je een dip ook niet kunt voorspellen. Stel dat morgen alles 10% zakt, ga je dan kopen? Of pas bij 15%? Of wacht je tot een daling van 20% ?Marcel a schreef op zondag 27 september 2026 @ 22:06:
Dat vraag ik me sowieso af. Maar serieus, ik wacht tot er een dip langskomt en dan stort ik de rest. Of het een beginnersfout is vertel ik jullie wel als ik in de quote 500 sta 😎
Voor de goede orde, ik sta YTD op 15,7% (met NT fondsen). Dus al zou er morgen een 'dip' komen van 15% dan had je net zo goed je geld op 1 januari kunnen inleggen. En als die dip morgen niet komt dan heb je 15,7% misgelopen..
Mijn rendementen zijn niet ontstaan omdat ik zo'n geweldige belegger ben, integendeel zelfs
, maar door simpelweg maandelijks fondsen te kopen. (En lange termijn visie 5-20 jaar).
[ Voor 19% gewijzigd door Sport_Life op 27-09-2026 22:49 ]
PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25
de beurs staat ~80% vd tijd op een alltime high. Rekenkundig is het eenvoudig wat de optimale strategie is, namelijk zodra je geld hebt dat je wilt beleggen dat ook meteen doen.Marcel a schreef op zondag 27 september 2026 @ 19:13:
Je zegt dat ik beter op de piek kan inkopen?
veel mensen vinden dat begrijpelijkerwijs heel spannend en proberen te timen/wachten op het goede moment. Dat is onverstandig en best wat mental load/gedoe. Probeer voor jezelf na te gaan waar je bang voor bent en waarom je probeert te timen.
wat voor de iets bangere mensen onder ons (ik ook) werkt is automatisch inleggen elke maand/periode. En als je nu een grote som hebt staan verdeel je die in bijv 10 blokjes en stort je elke maand 1/10e.
- DropjesLover
- Registratie: November 2004
- Nu online
Dit dus ->

Als je wacht tot een bubbel barst... Dan ga je toch lekker niet in die bubbel zitten met beleggen?
Bijv. door een ex-USA fonds te nemen, of EM (emerging markets), of een ETF die een andere beurs trackt, of een small cap beurs.
Daarmee sta ik dit jaar op +18% (met whopping €4500 ) en ben eigenlijk niet zo bang voor die bubbels. Los van andere mogelijke wereldwijde schokgolven.
Bijv. door een ex-USA fonds te nemen, of EM (emerging markets), of een ETF die een andere beurs trackt, of een small cap beurs.
Daarmee sta ik dit jaar op +18% (met whopping €4500
) en ben eigenlijk niet zo bang voor die bubbels. Los van andere mogelijke wereldwijde schokgolven.
[ Voor 7% gewijzigd door DropjesLover op 28-09-2026 07:23 ]
BThGvNeOA
Bond Tegen het Gebruik van Nutteloze en Onbekende Afkortingen!
Gewoon uitschrijven wat je bedoelt is zo moeilijk niet... PR (persoonlijk record?), ICE/M/A (verbrandingsmotor?), kdv (kinderdagverblijf), DA (dierenarts?)etc...,
- NiGeLaToR
- Registratie: Maart 2000
- Laatst online: 10:39
Luister Kophi Podcast!
Bubbels zijn een probleem als je het moment van uitstappen niet kunt kiezen of als je bang bent dat als de bubbel knapt je per se wilt verkopen met verlies.DropjesLover schreef op maandag 28 september 2026 @ 06:35:
Als je wacht tot een bubbel barst... Dan ga je toch lekker niet in die bubbel zitten met beleggen?
Bijv. door een ex-USA fonds te nemen, of EM (emerging markets), of een ETF die een andere beurs trackt.
Daarmee sta ik dit jaar op +18% (met whopping €4500
Goed punt vwbt differentiatie, al bestaat de kans bij een beurscrash dat alle aandelen in koes dalen. Dan zou je daar weer financiele producten tegen kunnen aanschaffen etc. Of gewoon op je handen zitten, je login van je trade account vergeten, doorgaan met je leven en jaren later ontdekken dat de waarde uiteindelijk weer hersteld & gestegen is
IOTDomotica op YT. Podcast bij Kophi: ook op YT.
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27
@Fr33z
Ik ben nergens bang voor en ik maakte ook enigszins een grap (derde wereldoorlog...), maar het lijkt me voor mijn rendement het beste als ik probeer laag in te kopen en hoog te verkopen. Of zie jij dat anders? Het advies dat het niet uitmaakt wanneer je inkoopt is natuurlijk onjuist. Dat is niet zo moeilijk aan te tonen.
Ik ben nergens bang voor en ik maakte ook enigszins een grap (derde wereldoorlog...), maar het lijkt me voor mijn rendement het beste als ik probeer laag in te kopen en hoog te verkopen. Of zie jij dat anders? Het advies dat het niet uitmaakt wanneer je inkoopt is natuurlijk onjuist. Dat is niet zo moeilijk aan te tonen.

Met welke glazen bol die jij dit dan precies? Je weet tijdens het kopen namelijk niet of het laag staat tov de periode die nog moet komen.Marcel a schreef op maandag 28 september 2026 @ 07:26:
@Fr33z
Ik ben nergens bang voor en ik maakte ook enigszins een grap (derde wereldoorlog...), maar het lijkt me voor mijn rendement het beste als ik probeer laag in te kopen en hoog te verkopen. Of zie jij dat anders?
Ik zou zeggen, doe je best om dit aan te tonen.Het advies dat het niet uitmaakt wanneer je inkoopt is natuurlijk onjuist. Dat is niet zo moeilijk aan te tonen.
Wat Fr33z bedoelt: "time in the market beats timing the market"
neem hier eens n kijkje Passief beleggen met indexfondsen - Deel 3
- DropjesLover
- Registratie: November 2004
- Nu online
Dit dus ->
Als je een knappende AI bubbel verwacht zou je bijv. in plaats van een World fonds (USA + best tech heavy) of een Nasdaq ETF expliciete kunnen vermijden.NiGeLaToR schreef op maandag 28 september 2026 @ 07:25:
[...]
Bubbels zijn een probleem als je het moment van uitstappen niet kunt kiezen of als je bang bent dat als de bubbel knapt je per se wilt verkopen met verlies.
Goed punt vwbt differentiatie, al bestaat de kans bij een beurscrash dat alle aandelen in koes dalen. Dan zou je daar weer financiele producten tegen kunnen aanschaffen etc. Of gewoon op je handen zitten, je login van je trade account vergeten, doorgaan met je leven en jaren later ontdekken dat de waarde uiteindelijk weer hersteld & gestegen is
Maar je hebt gelijk, bij een dergelijke crash gaat alles onderuit. Maar met wat andere keuzes kan je er minder door geraakt worden.
Actief beleggen door non-professionals (gebrek aan flitstransacties en miliseconden voorkennis), levert nooit zo veel op als set&forget passief beleggen. En het kost je levensjaren aan spanning, stress, slapenloze nachten.Marcel a schreef op maandag 28 september 2026 @ 07:26:
@Fr33z
Ik ben nergens bang voor en ik maakte ook enigszins een grap (derde wereldoorlog...), maar het lijkt me voor mijn rendement het beste als ik probeer laag in te kopen en hoog te verkopen. Of zie jij dat anders? Het advies dat het niet uitmaakt wanneer je inkoopt is natuurlijk onjuist. Dat is niet zo moeilijk aan te tonen.
Een crash is nooit meer dan 20% op een dag geweest. De grootste beurscrash ooit was, over een tijdsspanne van 3 (!!) jaar de Dow Jones in 1932, a 89% (en duurde tot 1954 om te herstellen, geeft ook aan hoe groot de bubbel was, en wat een wereldoorlog doet). Maar die was absoluut een uitzondering, recentere beurscrashes waren fors minder en binnen een jaar hersteld.
Sowieso moet je nooit gaan beleggen met geld dat je niet kan missen.
BThGvNeOA
Bond Tegen het Gebruik van Nutteloze en Onbekende Afkortingen!
Gewoon uitschrijven wat je bedoelt is zo moeilijk niet... PR (persoonlijk record?), ICE/M/A (verbrandingsmotor?), kdv (kinderdagverblijf), DA (dierenarts?)etc...,
With stupid. Dat gezegd hebbende, met die dip van 30% tijdens de uitbraak van Corona heb ik wel even gekeken wat er op de spaarrekening stond. Die spaarrekening is voor onverwachte directe uitgaven <€7500 en wordt ook afgetopt met nodeloze uitgaven, gadgets of restaurantbezoek tijdens stedentrips. Nou, die stedentrip ging toen niet door dus toen toen is de spaarrekening wel geleegd en overgeheveld. Ik vond het wel een nodeloze luxe uitgave op dat moment.Sport_Life schreef op zondag 27 september 2026 @ 22:43:
[...]
[...]
Voor de goede orde, ik sta YTD op 15,7% (met NT fondsen). Dus al zou er morgen een 'dip' komen van 15% dan had je net zo goed je geld op 1 januari kunnen inleggen. En als die dip morgen niet komt dan heb je 15,7% misgelopen..
Mijn rendementen zijn niet ontstaan omdat ik zo'n geweldige belegger ben, integendeel zelfs
- Sport_Life
- Registratie: Mei 2002
- Laatst online: 12:20
Solvitur ambulando
Het probleem is dat niemand kan voorspellen wanneer de dip komt. Het kan best nog 15% stijgen en dan 10% dalen. Je koopt dan wel in de dip van 10%, maar je bent ook 15% rendement misgelopen, dus per saldo -5% ondanks dat je in de 'dip' koopt.Marcel a schreef op maandag 28 september 2026 @ 07:26:
@Fr33z
Ik ben nergens bang voor en ik maakte ook enigszins een grap (derde wereldoorlog...), maar het lijkt me voor mijn rendement het beste als ik probeer laag in te kopen en hoog te verkopen. Of zie jij dat anders? Het advies dat het niet uitmaakt wanneer je inkoopt is natuurlijk onjuist. Dat is niet zo moeilijk aan te tonen.
Als je weet op welk lot de loterij valt is het winnen van de jackpot ook niet zo moeilijk
.
[ Voor 11% gewijzigd door Sport_Life op 28-09-2026 08:38 ]
PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25
Inderdaad, periodiek wat bij kopen met geld wat je niet direct nodig hebt en niet meer naar omkijken.
Klapt de boel in elkaar, dan moet je er zeker vanaf blijven en zou je wel eenmalig cq een tijdje wat meer kunnen inleggen.
Ik los ook niet extra af op mijn hypotheek, alleen rente op spaargeld levert al meer op min mijn geval maar snap een aantal reacties hier ook heel goed. Lijkt mij ook een heerlijk om volkomen schuldenvrij te zijn en hoewel de maandelijkse hypotheeklast prima kunnen dragen, kunnen we met dat geld ook genoeg andere leuke dingen doen. Komt vanzelf
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27
Nee natuurlijk kan je dat niet voorspellen, maar als hij er is verwacht ik dat het Journaal er mee opent.Sport_Life schreef op maandag 28 september 2026 @ 08:35:
[...]
Het probleem is dat niemand kan voorspellen wanneer de dip komt. Het kan best nog 15% stijgen en dan 10% dalen. Je koopt dan wel in de dip van 10%, maar je bent ook 15% rendement misgelopen, dus per saldo -5% ondanks dat je in de 'dip' koopt.
Als je weet op welk lot de loterij valt is het winnen van de jackpot ook niet zo moeilijk
En dan ben jij allang te laat als gewone consument.Marcel a schreef op maandag 28 september 2026 @ 08:46:
[...]
Nee natuurlijk kan je dat niet voorspellen, maar als hij er is verwacht ik dat net Journaal er mee opent.
- Uniciteit
- Registratie: Maart 2010
- Niet online
1+1 is niet altijd 2

En ironisch genoeg kun je tijdens een klappende bubbel misschien wel het beste in de grote bedrijven en aandelen zitten.
Want álles gaat mee naar beneden. Maar je weet zeker dat bij de grote bedrijven er iedere maand, week en dag (institutionele én particuliere) beleggers zijn die vroeg of laat gaan kopen. Terwijl dat maar de vraag is bij een of ander klein MKB.
Want álles gaat mee naar beneden. Maar je weet zeker dat bij de grote bedrijven er iedere maand, week en dag (institutionele én particuliere) beleggers zijn die vroeg of laat gaan kopen. Terwijl dat maar de vraag is bij een of ander klein MKB.
ik zie toch wel wat angst voor "de dip" want je hebt blijkbaar geld langs de kant staan. Je moet het idee proberen los te laten dat je "hoog" of "laag" koopt. Dat weet je niet. En is ook niet belangrijk. Het enige dat telt is dat je puur statistisch gezien altijd nu goedkoper aandelen koopt dan ze over bijv 5 jaar zijn. Want het is een gemiddeld stijgende lijn omhoog.Marcel a schreef op maandag 28 september 2026 @ 07:26:
@Fr33z
Ik ben nergens bang voor en ik maakte ook enigszins een grap (derde wereldoorlog...), maar het lijkt me voor mijn rendement het beste als ik probeer laag in te kopen en hoog te verkopen. Of zie jij dat anders? Het advies dat het niet uitmaakt wanneer je inkoopt is natuurlijk onjuist. Dat is niet zo moeilijk aan te tonen.
Het maakt inderdaad uit wanneer je inkoopt maar je kunt daar dus geen strategie op bedenken die bewezen steeds weer werkt. Dat is ergens jammer maar geeft ook ruimte: gewoon periodiek dingen inleggen en verder niet naar kijken is verreweg het beste.
Case in point: stel dat je nu 20k langs de kant hebt staan al 2 jaar. Dan heb je daar alweer 20-25% rendement op gemist omdat je wacht op een dip. Dus laat het idee los dat jij kunt timen en leg gewoon in wat je voor langere tijd kunt missen.
ik dacht 5 jaar geleden ook "holy shit wat zijn de koersen hoog dit kan niet goed gaan!" en wilde wachten. Gelukkig toch ingelegd. En ook de Iran-oorlog, ik dacht weer "shit ik moet het er uit halen!". Maar gek genoeg ging het lijntje gewoon door omhoog....
En dan? dan ga je bijv een week wachten omdat je bang bent dat "de dip" nog verder naar beneden blijft gaan. En tegen de tijd dat het terugstuiterd omhoog ben je te laat en wil je niet meer instappen want je hebt de dip gemistMarcel a schreef op maandag 28 september 2026 @ 08:46:
[...]
Nee natuurlijk kan je dat niet voorspellen, maar als hij er is verwacht ik dat net Journaal er mee opent.

- aljooge
- Registratie: Januari 2016
- Laatst online: 11:35
Off topic: De grootste verliezen worden niet geleden door de dip, maar door de rally te missen vanwege de angst op de dip.
Het gaat hier ook weer veel te zwart-wit. Een stukje vastgoed (je eigen woning) in je "portefeuille" kan ook. Hiermee kan je waarschijnlijk meteen je overlijdens risicoverzekering verlagen. Combineer dit met een stuk Etf's in aandelen en edelmetaal en je bent heel netjes gespreid.
Het gaat hier ook weer veel te zwart-wit. Een stukje vastgoed (je eigen woning) in je "portefeuille" kan ook. Hiermee kan je waarschijnlijk meteen je overlijdens risicoverzekering verlagen. Combineer dit met een stuk Etf's in aandelen en edelmetaal en je bent heel netjes gespreid.
Uiteindelijk is er ook geen goed of fout, maar is vooral belangrijk waar je 's nachts goed van slaapt.
Ik had een collega die maandelijks op een houtje beet, spaargeld voor de spreekwoordelijke wasmachine was er niet. Wel ging er elke maand een flink deel van zijn salaris automatisch naar diverse beleggingspotjes. Hij voelde zich er goed bij.
Zo zijn er ook zat mensen die maandelijks hun hele salaris uitgeven, misschien zelfs een paar dagen van de maand overhouden en zich daar goed bij voelen.
Voor veel mensen is beleggen een ver van hun bed show, bang voor het onbekende. Geeft niet, zitten ook risico's aan waar je je bewust van moet zijn.
De maandelijkse hypotheeklast is een stuk dichterbij het spreekwoordelijke bed, als die last wegvalt zal veel mensen dat een fijn gevoel geven.
Het leuke is, je hoeft ook niet of/of te doen je kunt ook een tussenvorm kiezen. Beetje bij beetje je hypotheek verlagen, lekker blijven sparen en periodiek een bedrag beleggen.
- B152
- Registratie: November 2017
- Laatst online: 15-10 16:00
wat @B-Real; het is vooral belangrijk waar je goed van slaapt :)
Ik heb jaren niet belegd en elk jaar max extra afgelost op de hypotheek. Ik heb daar altijd heel goed door kunnen slapen en het heeft ons zowel een gevoel als feitelijke vrijheid gegeven. Door de lage maandlasten maken we ons niet snel druk over werk en hebben we vorig jaar ook beide ontslag genomen en een paar maanden zonder werk gezeten om meer van elkaar en de kinderen te genieten. Zonder de lage maanlasten en een buffer hadden we dit niet kunnen doen. Kanttekening is dat we beide in een sector/fucntie werken waar veel vraag naar is en snel weer werk hadden toen we de markt weer op gingen.
na lange tijd extra te hebben afgelost zijn we overgestapt op max inleg in NT fondsen. Eerder wat beginnersfouten met beleggen gemaakt en die waren duur maar leerzaam. Bij een aanzienlijke dip raak ik nu niet meer in paniek en ik ben overtuigt van 'time in the market'. Achter afgezien hadden we heel veel rendement kunnen hebben als we hier eerder mee waren begonnen inplaats van extra aflossen. Maar dat had mij geen goede nachtrust en vrijheid bezorgd. Dus ik ben blij met de strategie die we hebben gevolgd, ook voor de toekomst in het kader van de lage maandlasten. Stel dat er een mega dip komt, een crisis van epic proportions, dan zitten we nog steeds comfortabel met onze lage maanlasten. Mensen onderschatten dat naar mijn idee. We zouden voor een groter beter mooier huis kunnen gaan, maar voor wat precies. we wonen nu iets meer bescheiden dan passend bij onze inkomst zou zijn, maar daardoor kunnen we wel meer beleggen.
verder qua beleggen: Ik beleg 90% in brede fondsen, kijk er verder niet naar om en voor mij worden ze pas weer relevant over een jaar of 15-20. 10% gebruik ik als Fuck Around and Find Out (FAFO) geld. Daar beleg ik mee in losse aandelen en is meer ter leren en vermaak dan dat ik daar echte verwachtingen bij heb. Ik heb dikke missers gemaakt maar ook een paar hele goede uitkozen. De les die ik er uit heb gehaald is dat losse aandelen voor mij grotendeels gelijk staat aan gokken. Soms klopt mijn verwachting en soms sla ik de plank volledig mis. Dit versterkt voor mij het plan om vooral in de fondsen te blijven beleggen. ik ben ook niet wanhopig opzoek naar max rendement, gewoon inflatiebescherming en hopelijk wat extra's. Ik wil er bewust ook niet dag en nacht mee bezig zijn zoals ik dat bij sommige vrienden wel zie de veel meer in losse aandelen zitten. De tijd (het meest kostbare wat we eigenlijk hebben) is het mij niet waard.
Verder houden we ons voor een groot deel aan de FIRE principes. We zijn zuinig maar overdrijven niet. Dus we rijden bescheiden auto's, doen het onderhoud zoveel als mogelijk zelf, besteden weinig uit, kopen slim in, weinig tot geen luxe producten, iets nodig dan eerst op marktplaats kijken etc etc. we gaan niet onze theezakjes meerdere keren per dag gebruiken en proberen dus niet te overdrijven. Bezuinigen op gezondheid en gezonde voeding doen we ook absoluut niet. Veel noten en biologisch. Is ook een investering maar dan in tijd en gezondheid die je hebt.
Oh ja, een waarom doen we dit allemaal, 1 voor die goede nachtrust, 2 de vrijheid, en 3 om (als we dat willen) eerder te stoppen werken zodat we wat meer van die kostbare tijd kunnen nuttigen aan dingen die we belangrijk vinden.
- Marcel a
- Registratie: November 2025
- Laatst online: 12:27
@Fr33z en anderen...
Jullie hebben me overtuigt. Ik ga de komende maanden in delen dat geld inleggen in mijn beleggingsrekening. Dat vind ik wel een goede strategie.
Mijn gedachte was dat je na de dip goedkoop kan inkopen (dat is natuurlijk ook zo), maar als de dip te lang op zich laat wachten, had je waarschijnlijk beter kunnen beleggen in de tussentijd.
[ Voor 36% gewijzigd door Marcel a op 28-09-2026 11:47 ]
Ik leg zelf gewoon iedere maand een vast bedrag in. Dat doe ik al 15 jaar. Ik kijk er letterlijk nooit naar om, behalve de laatste 5 jaar 1x per jaar even balanceren en risico verdeling opnieuw bepalen omdat het potje wel groot begint te worden.
- NoFearCreations
- Registratie: Augustus 2009
- Laatst online: 12:26

Ga denk 25k aflossen en de hypotheek opnieuw vastzetten voor 6 jaar. Daardoor gaan mijn maandlasten al omlaag, zelf met de hogere rente. Beleggen laat ik heel even varen tot ik weet hoe een veranderende prive situatie afloopt.franssie schreef op zondag 27 september 2026 @ 22:18:
[...]
en al wat besloten?
Ik zou 20 op 10 jaar doen, 30 op 5 jaar en de resterende 50% investerenj op een maximaal risicovol fonds van ING of ABNAMRO. Je geld zit toch al in stenen, durf te leven ook al kan dat betekenen dat je wat overwaarde verliest. Waar is je vermogen voor nodig?
Nogmaals iedereen bedankt voor de reacties. Ook al reageer ik niet veel, ik lees alles mee!
---RAWE CEEK!!!---