

Ik heb echt heel vaak bij de rabobank dat zelf beleggen niet beschikbaar is of dat orders niet zichtbaar zijn... wekelijks...
- R.van.M
- Registratie: December 2009
- Laatst online: 18:58

Gelukkig maakt dat voor pasieve beleggers niet zo veel uit😉Xenophoben schreef op woensdag 16 september 2026 @ 09:58:
Ik heb echt heel vaak bij de rabobank dat zelf beleggen niet beschikbaar is of dat orders niet zichtbaar zijn... wekelijks...

Openbank verlaagt hun kosten voor zelf beleggen: €1 per aan- en verkoop, en geen bewaarkosten meer. https://www.openbank.nl/aandelen-kopen
Ik heb even gezocht en enkele populaire ETFs (SPYY, VWRL) zijn in elk geval beschikbaar. Ik heb nog niet kunnen vinden of het mogelijk is om gefractioneerd te kopen.
Ik heb goede ervaringen met ze als bank (gratis, Nederlandse telefonische helpdesk) maar nog niet met beleggen.
Ik heb even gezocht en enkele populaire ETFs (SPYY, VWRL) zijn in elk geval beschikbaar. Ik heb nog niet kunnen vinden of het mogelijk is om gefractioneerd te kopen.
Ik heb goede ervaringen met ze als bank (gratis, Nederlandse telefonische helpdesk) maar nog niet met beleggen.
- handige_harrie
- Registratie: December 2000
- Laatst online: 19:46
Kill Bill Vol.1

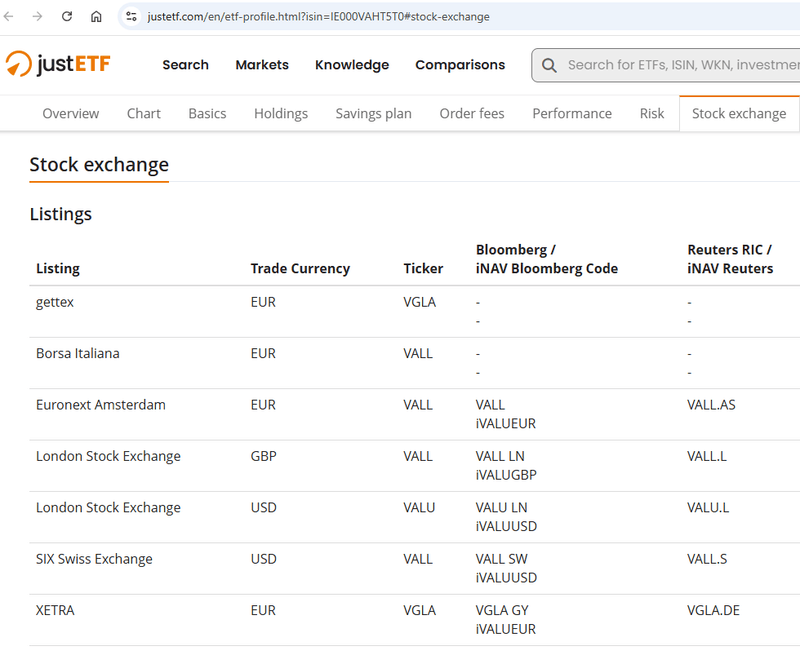
Heeft nog iemand advies mbt VALL vinden bij bepaalde exchanges via Interactive Brokers? Ik kan hem alleen vinden op de UK en IT exchange - ik koop liever bij Xetra. Ondanks dat ik mijn permissions al op heel Europa heb gezet, incl fractional shares. Via Web Portal, Mobile en Trading Workstation geprobeerd. Heb ook al een support ticket gemaakt, maar nog geen (non-AI) reactie gehad. Ook via hun contract search zie ik wel links verschijnen van VALL op andere exchanges, maar die komen allemaal bij de IT of UK versie uit zo lijkt het.
Ook niet duidelijk; waar kan ik op de Web Portal de ISIN zien van een ETF?
Daarnaast; hebben jullie nog tips mbt het instellen van automatische, periodieke aankopen? Ik heb nu ingestemd met een Open Banking link via Plaid, doen jullie dat ook zo, of via SEPA?
Met de moeite die het me vooralsnog kost vraag ik me af of IBKR wel de oplossing is voor mij, om met minimaal (handmatig) gedoe te investeren.
Ook niet duidelijk; waar kan ik op de Web Portal de ISIN zien van een ETF?
Daarnaast; hebben jullie nog tips mbt het instellen van automatische, periodieke aankopen? Ik heb nu ingestemd met een Open Banking link via Plaid, doen jullie dat ook zo, of via SEPA?
Met de moeite die het me vooralsnog kost vraag ik me af of IBKR wel de oplossing is voor mij, om met minimaal (handmatig) gedoe te investeren.
- Qwerty-273
- Registratie: Oktober 2001
- Laatst online: 23:29

@handige_harrie. Om @TheBrut3 aan te vullen, Xetra hanteert vaak een alternatieve ticker. Dat zie je ook terug in het overzicht bij JustETF die je zelf linkt. Zoeken op ISIN is vaak het meest duidelijk (vind ik persoonlijk)

Erzsébet Bathory | Strajk Kobiet | You can lose hope in leaders, but never lose hope in the future.
- handige_harrie
- Registratie: December 2000
- Laatst online: 19:46
Kill Bill Vol.1
Uiteraard al geprobeerd om op ISIN en VGLA te zoeken maar helaas.
- Pistachenootje
- Registratie: Mei 2019
- Laatst online: 13:03
Het probleem werd ook gemeld op RR forum. Hier een workaround (copy paste)handige_harrie schreef op vrijdag 18 september 2026 @ 11:32:
Uiteraard al geprobeerd om op ISIN en VGLA te zoeken maar helaas.
It seems already tradable (up to order preview at least). If you want to direct to Xetra, I suggest firing up TWS or IBKR Desktop just once—to set up a watchlist with directed entries (this is also possible on IBKR Mobile but it’s very awkward). Start with the ISIN (not a ticker), TWS will show you a full list:

Choose IBIS2 (Xetra) and the entry should look like this (featuring an @IBIS2)

On IBKR Desktop, also start with ISIN & you can select IBIS2 via menu but you may have to (counterintuitively) first select the Italian flag (since IBKR has picked Milano as the “primary” exchange for the EUR ticker) and then IBIS2 from the submenu.
Create and name a watchlist that contains onlydirected entries (unlike my example above), because on mobile, the directedness is not always visible. You can now use this watchlist:
- on IBKR mobile (venue direction is always honored AFAIK)
- on IBKR Desktop (always honored AFAIK)
- on TWS (honored only if option Prefer SMART is unchecked in Global Prefs)
[ Voor 3% gewijzigd door Pistachenootje op 18-09-2026 12:24 ]
- handige_harrie
- Registratie: December 2000
- Laatst online: 19:46
Kill Bill Vol.1
Dank @Pistachenootje! Fijn om te weten dat het (wss) niet aan mij ligt. Ik zal het eens proberen. Wel een idioot complexe workaround; dat verkleint mijn twijfels over (voorspelbare ux van) IBKR niet.

Het is mij opgevallen dat VALL bij het standaard degiro account wel gevonden kan worden maar bij pensioenbeleggen is het allen op Tradegate te vinden.
Is er een rede dat er een verschil is tussen de producten waarin gehandeld kan worden per soort product van degiro?
Is er een rede dat er een verschil is tussen de producten waarin gehandeld kan worden per soort product van degiro?

Ik kwam zojuist dit tegen bij Tegenlicht: YouTube: Maakt de vergrijzing een eind aan eeuwige beursgroei? | Joeri Schasfoort
Dit heeft als dus gevolg dat gewoon de beurzen/index-fondsen volgen en een lang-genoege beleggingshorizon niet genoeg gaat zijn voor vermogensgroei (voor de ouwe dag).
WDYT?
De claim is dus dat vergrijzing ervoor zorgt dat er op gegeven moment teveel geld uit te beurzen getrokken gaat worden en daardoor de groei eruit is.De zogenaamde Asset Meltdown Hypothesis (AMH) zou wel eens roet in het eten kunnen gooien. Volgens deze theorie zal de verkoop van aandelen en obligaties door een groeiende groep gepensioneerden – gecombineerd met een te kleine jongere generatie om deze over te nemen – leiden tot een structurele daling van beurskoersen, en dus toekomstige pensioeninkomens.
Dit heeft als dus gevolg dat gewoon de beurzen/index-fondsen volgen en een lang-genoege beleggingshorizon niet genoeg gaat zijn voor vermogensgroei (voor de ouwe dag).
WDYT?
- giantgiantus
- Registratie: Juni 2007
- Laatst online: 23:00
We moeten maar hopen dat AI de arbeidsproductiviteit flink laat groeien ter compensatie van de vergrijzende bevolking.TiBoD schreef op maandag 21 september 2026 @ 12:38:
Ik kwam zojuist dit tegen bij Tegenlicht: YouTube: Maakt de vergrijzing een eind aan eeuwige beursgroei? | Joeri Schasfoort
[...]
De claim is dus dat vergrijzing ervoor zorgt dat er op gegeven moment teveel geld uit te beurzen getrokken gaat worden en daardoor de groei eruit is.
Dit heeft als dus gevolg dat gewoon de beurzen/index-fondsen volgen en een lang-genoege beleggingshorizon niet genoeg gaat zijn voor vermogensgroei (voor de ouwe dag).
WDYT?
My 2 cents: als er "te veel geld" uit de beurzen gaat, zodat de koersen en dalen en dus de waarderingen omlaag gaan, gaat o.a. het dividend rendement omhoog en zal het op een bepaald moment echt wel weer interessant worden dat andere mensen instappen.TiBoD schreef op maandag 21 september 2026 @ 12:38:
Ik kwam zojuist dit tegen bij Tegenlicht: YouTube: Maakt de vergrijzing een eind aan eeuwige beursgroei? | Joeri Schasfoort
[...]
De claim is dus dat vergrijzing ervoor zorgt dat er op gegeven moment teveel geld uit te beurzen getrokken gaat worden en daardoor de groei eruit is.
Dit heeft als dus gevolg dat gewoon de beurzen/index-fondsen volgen en een lang-genoege beleggingshorizon niet genoeg gaat zijn voor vermogensgroei (voor de ouwe dag).
WDYT?
M.a.w. koersen worden (iig op langere termijn) bepaald door de onderliggende waarden (winst, dividend, boekwaarde etc.).
- Maximus
- Registratie: Mei 2002
- Laatst online: 17:25
PhD i.o.

Op welke wijze zorgt vergrijzing hier voor? Je kunt twee kanten uit redeneren. De eerste is dat financieel posities door vergrijzing worden afgebouwd omdat dat opgegeten wordt voor consumeren. Daardoor is er meer aanbod van aandelen/ETF's etc. Dat zou druk op kunnen leveren.TiBoD schreef op maandag 21 september 2026 @ 12:38:
Ik kwam zojuist dit tegen bij Tegenlicht: YouTube: Maakt de vergrijzing een eind aan eeuwige beursgroei? | Joeri Schasfoort
[...]
De claim is dus dat vergrijzing ervoor zorgt dat er op gegeven moment teveel geld uit te beurzen getrokken gaat worden en daardoor de groei eruit is.
Dit heeft als dus gevolg dat gewoon de beurzen/index-fondsen volgen en een lang-genoege beleggingshorizon niet genoeg gaat zijn voor vermogensgroei (voor de ouwe dag).
WDYT?
De andere kant is dat er straks door overlijden erfenissen beschikbaar komen die aangewend worden voor consumentisme, waaronder het onderbrengen van deze gelden in beleggingsportefeuilles, vastgoedinvesteringen of anderszins.
Ik denk dat mijn tweede scenario eerder waarheid zal worden dan het eerste.
You know what, Stewie, if you don’t like it, go on the Internet and complain.
- Rubbergrover1
- Registratie: Maart 2020
- Laatst online: 20:00
Een verjonging van de bezitters/begunstigden van de vermogens zal vaak ook betekenen een hogere risicobereidheid. Zowel bewust door particuliere bezitters als onbewust door de risicomix van lifecycles. Dus als er een overgang van vermogen naar de jongere generatie plaatsvindt, dan zal dit vaak gepaard gaan met een hoger percentage risico-assets.Maximus schreef op maandag 21 september 2026 @ 14:34:
[...]
De andere kant is dat er straks door overlijden erfenissen beschikbaar komen die aangewend worden voor consumentisme, waaronder het onderbrengen van deze gelden in beleggingsportefeuilles, vastgoedinvesteringen of anderszins.
Ik denk dat mijn tweede scenario eerder waarheid zal worden dan het eerste.
- Maximus
- Registratie: Mei 2002
- Laatst online: 17:25
PhD i.o.
Exact, en of deze vraag de volledige invulling kan zijn van het aanbod dat is nu onbekend. De vraag is ook of dat aanbod daadwerkelijk gaat plaatsvinden. Ik heb daar bedenkingen bij. Bij de overdracht van vermogens, zal dat vooral bestaand vermogen dat vast zit in huizen, aandelen of anderszins zijn.Rubbergrover1 schreef op maandag 21 september 2026 @ 15:38:
[...]
Een verjonging van de bezitters/begunstigden van de vermogens zal vaak ook betekenen een hogere risicobereidheid. Zowel bewust door particuliere bezitters als onbewust door de risicomix van lifecycles. Dus als er een overgang van vermogen naar de jongere generatie plaatsvindt, dan zal dit vaak gepaard gaan met een hoger percentage risico-assets.
De 'boomers' en ouderen die willen opeten vanuit het box 3 vermogen omdat de box 1 inkomsten onvoldoende zijn om aan de levensbehoefte te voorzien, ik denk dat dat best beperkt is. Zeker gelet op de vermogens die daar zijn opgebouwd.
De keerzijde, we drijven nu wel af van het topic waarin ik de post maak.
You know what, Stewie, if you don’t like it, go on the Internet and complain.
- Maximus
- Registratie: Mei 2002
- Laatst online: 17:25
PhD i.o.
Een verwondering van mijn zijde: ik zit nu een maand te kijken naar het nieuwe VGLA ETF. De koers wil nog niet echt uit de startblokken komen, 't heeft nu een 2% koersstijging gehad. Had ergens verwacht dat de toename meer zou zijn, ook als je kijkt naar hoe het VWCE-fonds uit de startblokken kwam bij oprichting.
Had naar mijn gevoel in 't begin meer koersstijging verwacht door de aankoop van aandelen in het fonds, zeker omdat de kapitalisatie best hard is gegaan omdat in 12 dagen er USD 660 mln al is verzameld. Dat zal niet minder zijn geworden als we per eind september gaan kijken. De markt heeft ook wat sprongen gemaakt, zeker begin deze week.
Is mijn verwachting onrealistisch of wil ik te snel?
Had naar mijn gevoel in 't begin meer koersstijging verwacht door de aankoop van aandelen in het fonds, zeker omdat de kapitalisatie best hard is gegaan omdat in 12 dagen er USD 660 mln al is verzameld. Dat zal niet minder zijn geworden als we per eind september gaan kijken. De markt heeft ook wat sprongen gemaakt, zeker begin deze week.
Is mijn verwachting onrealistisch of wil ik te snel?
You know what, Stewie, if you don’t like it, go on the Internet and complain.
Als je elke maand 2% rendement zou maken die je het extreem goed. Als je dit doortrekt kon je op 24% rendement op jaarbasis.Maximus schreef op woensdag 23 september 2026 @ 07:10:
Een verwondering van mijn zijde: ik zit nu een maand te kijken naar het nieuwe VGLA ETF. De koers wil nog niet echt uit de startblokken komen, 't heeft nu een 2% koersstijging gehad. Had ergens verwacht dat de toename meer zou zijn, ook als je kijkt naar hoe het VWCE-fonds uit de startblokken kwam bij oprichting.
Had naar mijn gevoel in 't begin meer koersstijging verwacht door de aankoop van aandelen in het fonds, zeker omdat de kapitalisatie best hard is gegaan omdat in 12 dagen er USD 660 mln al is verzameld. Dat zal niet minder zijn geworden als we per eind september gaan kijken. De markt heeft ook wat sprongen gemaakt, zeker begin deze week.
Is mijn verwachting onrealistisch of wil ik te snel?
- Maximus
- Registratie: Mei 2002
- Laatst online: 17:25
PhD i.o.
En wil ik dus te snelDurQ schreef op woensdag 23 september 2026 @ 07:14:
[...]
Als je elke maand 2% rendement zou maken die je het extreem goed. Als je dit doortrekt kon je op 24% rendement op jaarbasis.
 Helder.
You know what, Stewie, if you don’t like it, go on the Internet and complain.
Deze ETF volgt een index, daar moet je het mee vergelijken. De koers zou zo goed als los moeten staan van de kapitalisatie.Maximus schreef op woensdag 23 september 2026 @ 07:10:
Had naar mijn gevoel in 't begin meer koersstijging verwacht door de aankoop van aandelen in het fonds, zeker omdat de kapitalisatie best hard is gegaan omdat in 12 dagen er USD 660 mln al is verzameld.
Heeft alles te maken met hoe de wereldwijde beurzen het doen toch?Maximus schreef op woensdag 23 september 2026 @ 07:10:
Een verwondering van mijn zijde: ik zit nu een maand te kijken naar het nieuwe VGLA ETF. De koers wil nog niet echt uit de startblokken komen, 't heeft nu een 2% koersstijging gehad. Had ergens verwacht dat de toename meer zou zijn, ook als je kijkt naar hoe het VWCE-fonds uit de startblokken kwam bij oprichting.
Had naar mijn gevoel in 't begin meer koersstijging verwacht door de aankoop van aandelen in het fonds, zeker omdat de kapitalisatie best hard is gegaan omdat in 12 dagen er USD 660 mln al is verzameld. Dat zal niet minder zijn geworden als we per eind september gaan kijken. De markt heeft ook wat sprongen gemaakt, zeker begin deze week.
Is mijn verwachting onrealistisch of wil ik te snel?
Waardeontwikkeling in 1 maand:
VWRD +2,84%
VALU + 2,80%
- The_Woesh
- Registratie: Augustus 2001
- Laatst online: 13:37

Als er veel mensen het aandeel willen kopen en dus meer bieden dan de waarde van de onderliggende aandelen dan zullen market makers de onderliggende aandelen kopen, ruilen tegen de ETF bij Vanguard en aan de bieder doorverkopen. De meerprijs die geboden werd is dan hun winst. Daarom stijgt de koers van de ETF niet als er heel veel vraag is en de marktkapitalisatie snel omhoog gaat.Maximus schreef op woensdag 23 september 2026 @ 07:10:
Een verwondering van mijn zijde: ik zit nu een maand te kijken naar het nieuwe VGLA ETF. De koers wil nog niet echt uit de startblokken komen, 't heeft nu een 2% koersstijging gehad. Had ergens verwacht dat de toename meer zou zijn, ook als je kijkt naar hoe het VWCE-fonds uit de startblokken kwam bij oprichting.
Had naar mijn gevoel in 't begin meer koersstijging verwacht door de aankoop van aandelen in het fonds, zeker omdat de kapitalisatie best hard is gegaan omdat in 12 dagen er USD 660 mln al is verzameld. Dat zal niet minder zijn geworden als we per eind september gaan kijken. De markt heeft ook wat sprongen gemaakt, zeker begin deze week.
Is mijn verwachting onrealistisch of wil ik te snel?
- Family Guy
- Registratie: September 2015
- Laatst online: 18:24
Pow! Right in the kisser!

Is er al een vergelijking gemaakt tussen de NT W+EM+SC in vergelijking met bovengenoemde VALU? Of zijn de doeleinden uitlopend hiervan?
Steam ID = Ackerfiets
- irongalaxy
- Registratie: Februari 2024
- Laatst online: 19:34
VALL is het goedkoopst. Zie https://fob.nl/Family Guy schreef op woensdag 23 september 2026 @ 08:12:
Is er al een vergelijking gemaakt tussen de NT W+EM+SC in vergelijking met bovengenoemde VALU? Of zijn de doeleinden uitlopend hiervan?

Nope. Niet genoeg opgelet bij wiskunde vroeger. 1.02^12 = 1.268. Oftewel elke maand 2% geeft ca 27% op jaarbasis. Dat zou ik ook wel op mijn fondsen willen.DurQ schreef op woensdag 23 september 2026 @ 07:14:
Als je elke maand 2% rendement zou maken die je het extreem goed. Als je dit doortrekt kon je op 24% rendement op jaarbasis.

WP: ME PUHZ-SW75YAA + ERSD-VM2D + EV-WP-TWS-1W 300; AC: ME MXZ-2F42VF + 2x MSZ-LN25VGV; PV: 14.08 kWp O/W + SMA STP 8.0; Vent: Zehnder Q600 ERV + Ubbink AirExcellent.
Ik vraag me iets af.
Ik ben net begonnen met beleggen in VWCE. Nu kwam ik er achter dat Vanguard recent VALL/VGLA heeft geïntroduceerd. Ik zit nu heel erg te twijfelen welke beter is. Ik heb 300 euro elke maand om in te leggen en wil het minimaal 15 jaar aanhouden.
Wat is handig? VWCE heeft geen Small Cap en die heeft VGLA wel weer en dekt daarodor 98%-99% van de investeerbare wereldmarkt af. Verder is de TER ook wel een heel stuk lager.
Ik ben net begonnen met beleggen in VWCE. Nu kwam ik er achter dat Vanguard recent VALL/VGLA heeft geïntroduceerd. Ik zit nu heel erg te twijfelen welke beter is. Ik heb 300 euro elke maand om in te leggen en wil het minimaal 15 jaar aanhouden.
Wat is handig? VWCE heeft geen Small Cap en die heeft VGLA wel weer en dekt daarodor 98%-99% van de investeerbare wereldmarkt af. Verder is de TER ook wel een heel stuk lager.
[ Voor 25% gewijzigd door sgouman op 28-09-2026 15:21 ]
-
[ Voor 100% gewijzigd door Woodsy op 28-09-2026 16:14 ]
In hoeverre is die 300 euro echt een harde grens? Want VWCE is 170 euro, terwijl VALL een paar euro kost. De spread kan hoger zijn, maar tegelijk kun je eenvoudiger je volledige ruimte inleggen. Het is een extra argument dat ik heb meegewogen. Ik kan niet fractioneel inleggen.sgouman schreef op maandag 28 september 2026 @ 15:16:
Ik vraag me iets af.
Ik ben net begonnen met beleggen in VWCE. Nu kwam ik er achter dat Vanguard recent VALL/VGLA heeft geïntroduceerd. Ik zit nu heel erg te twijfelen welke beter is. Ik heb 300 euro elke maand om in te leggen en wil het minimaal 15 jaar aanhouden.
Wat is handig? VWCE heeft geen Small Cap en die heeft VGLA wel weer en dekt daarodor 98%-99% van de investeerbare wereldmarkt af. Verder is de TER ook wel een heel stuk lager.
Ik kan wel fractioneel inleggen, dus in dat opzicht maakt het niet heel veel uitWoodsy schreef op maandag 28 september 2026 @ 16:14:
[...]
In hoeverre is die 300 euro echt een harde grens? Want VWCE is 170 euro, terwijl VALL een paar euro kost. De spread kan hoger zijn, maar tegelijk kun je eenvoudiger je volledige ruimte inleggen. Het is een extra argument dat ik heb meegewogen. Ik kan niet fractioneel inleggen.
- orvintax
- Registratie: Maart 2018
- Laatst online: 01-11 16:29
www.fab1an.dev

Je eigenlijke vraag is of je wel of niet in SC moet investeren. Dat is geen vraag die maar een enkel goed antwoord heeft. Daar word hier in dit topic (zeker na de introductie van VGLA/VALL) en elders veel over gesproken. Of te wel: het ligt er aansgouman schreef op maandag 28 september 2026 @ 15:16:
Ik vraag me iets af.
Ik ben net begonnen met beleggen in VWCE. Nu kwam ik er achter dat Vanguard recent VALL/VGLA heeft geïntroduceerd. Ik zit nu heel erg te twijfelen welke beter is. Ik heb 300 euro elke maand om in te leggen en wil het minimaal 15 jaar aanhouden.
Wat is handig? VWCE heeft geen Small Cap en die heeft VGLA wel weer en dekt daarodor 98%-99% van de investeerbare wereldmarkt af. Verder is de TER ook wel een heel stuk lager.
Ik zal het is doorlezen dan, maar wat is het advies. Ik vind hem best lastig. Small Cap kan interessant zijn maar ook tegevenallenorvintax schreef op maandag 28 september 2026 @ 17:02:
[...]
Je eigenlijke vraag is of je wel of niet in SC moet investeren. Dat is geen vraag die maar een enkel goed antwoord heeft. Daar word hier in dit topic (zeker na de introductie van VGLA/VALL) en elders veel over gesproken. Of te wel: het ligt er aan
- Maximus
- Registratie: Mei 2002
- Laatst online: 17:25
PhD i.o.
Dit en het track record is nog (veels) te kort om in conclusie nu al iets te noemen. Voordeel zoals hierboven ook genoemd is de koerswaarde, omdat je daarmee meer kunt kopen dan een in VWCE.sgouman schreef op maandag 28 september 2026 @ 17:15:
[...]
Ik zal het is doorlezen dan, maar wat is het advies. Ik vind hem best lastig. Small Cap kan interessant zijn maar ook tegevenallen
Ik was al gestart in VWCE, en heb voor de portefeuille van mijn vrouw en mijzelf gekozen voor VGLA. De lagere TER van VGLA is niet het enige waar je naar moet kijken. Met enkele pagina's terug lezen heb je 95% van de antwoorden pan klaar.
You know what, Stewie, if you don’t like it, go on the Internet and complain.
- Wimploo
- Registratie: December 2011
- Laatst online: 19:53
Ik heb dit nu voor de 3e keer. Begonnen met VWCE, daarna kwam WEBN die een lagere ter heeft, ietsjes beter presteert en een europese uitgever. Dus gestopt met VWCE (niet verkocht) en overgestapt op WEBN. En dan nu kwam VALL langs, maar dat kijk ik een paar maanden aan voordat ik eventueel weer overstap.sgouman schreef op maandag 28 september 2026 @ 15:16:
Ik vraag me iets af.
Ik ben net begonnen met beleggen in VWCE. Nu kwam ik er achter dat Vanguard recent VALL/VGLA heeft geïntroduceerd. Ik zit nu heel erg te twijfelen welke beter is. Ik heb 300 euro elke maand om in te leggen en wil het minimaal 15 jaar aanhouden.
Wat is handig? VWCE heeft geen Small Cap en die heeft VGLA wel weer en dekt daarodor 98%-99% van de investeerbare wereldmarkt af. Verder is de TER ook wel een heel stuk lager.
- Qwerty-273
- Registratie: Oktober 2001
- Laatst online: 23:29
Je zal voor jezelf moeten bepalen wat je als strategie neemt. Beide hebben zo hun eigen voordelen en nadelen. Het zo volledig willen volgen van de markt (daar kan je ook nog micro caps aan toevoegen) voegt ook extra kosten toe. En het is maar de vraag of die 1-2% die je mist door niet in micro caps en rond de 10% die je mist door niet in small caps te zitten een fors verschil zullen maken op een lange looptijd.sgouman schreef op maandag 28 september 2026 @ 15:16:
Wat is handig? VWCE heeft geen Small Cap en die heeft VGLA wel weer en dekt daarodor 98%-99% van de investeerbare wereldmarkt af. Verder is de TER ook wel een heel stuk lager.
De hele index structuur valt onder de FTSE Global Equity Index Series (FTSE GEIS), en daar zie je het volgende in terug (let er wel op dat de huidige pdf wel behoorlijk gedateerde data bevat - in dit geval uit 2019...):

Maar onderschat ook het verschil niet tussen wat als aandelen publiekelijk beschikbaar is (al dan niet met wat voorwaarden zoals in China) en private bedrijven waar de aandelen niet op een beurs staan. Daar mis je dus ook al een behoorlijk stuk (ook iets van 10-15% als natte vinger werk als je verschillende stukken leest over private markets).
Dat is nog puur het geneuzel over de index, dan laat ik de daadwerkelijke uitvoering door het fonds nog buiten beschouwing (sampling of volledige replicatie, tracking errors, etc. etc.).
Erzsébet Bathory | Strajk Kobiet | You can lose hope in leaders, but never lose hope in the future.
- Hahn
- Registratie: Augustus 2001
- Laatst online: 28-10 15:20

Als je maandelijks 2% rendement haalt, dan heb je na een jaar geen 24%, maar zelfs bijna 27% rendement (26,8% om iets preciezer te zijn)DurQ schreef op woensdag 23 september 2026 @ 07:14:
[...]
Als je elke maand 2% rendement zou maken die je het extreem goed. Als je dit doortrekt kon je op 24% rendement op jaarbasis.
The devil is in the details.
- The Third Man
- Registratie: September 2001
- Laatst online: 22:26

Het advies is de topicstart doorlezensgouman schreef op maandag 28 september 2026 @ 17:15:
[...]
Ik zal het is doorlezen dan, maar wat is het advies. Ik vind hem best lastig. Small Cap kan interessant zijn maar ook tegevenallen
want daar staat beschreven wat de punten zijn om zelf de afweging mee te maken. Die ook recent nog bediscussieerd waren. De essentie van de keuzes wel/niet EM en/of SC is dat niemand je daar een gericht advies voor kan geven. De meningen zijn ook verdeeld of je daar historisch rendement in moet meewegen bijvoorbeeld.
[ Voor 8% gewijzigd door The Third Man op 28-09-2026 21:03 ]
- Pistachenootje
- Registratie: Mei 2019
- Laatst online: 13:03
Gezien de lagere TER van VVAL/VGLA vind ik het logisch daarvoor te gaan. Dat je wat meer marktdekking krijgt is leuk meegenomen. Eventueel kan de tracking error iets tegenvallen t.o.v. VWCE maar het effect zal waarschijnlijk gering zijn.sgouman schreef op maandag 28 september 2026 @ 17:15:
[...]
Ik zal het is doorlezen dan, maar wat is het advies. Ik vind hem best lastig. Small Cap kan interessant zijn maar ook tegevenallen
- handige_harrie
- Registratie: December 2000
- Laatst online: 19:46
Kill Bill Vol.1
Ter bevestiging; dit werkt.Pistachenootje schreef op vrijdag 18 september 2026 @ 12:22:
[...]
Het probleem werd ook gemeld op RR forum. Hier een workaround (copy paste)
It seems already tradable (up to order preview at least). If you want to direct to Xetra, I suggest firing up TWS or IBKR Desktop just once—to set up a watchlist with directed entries (this is also possible on IBKR Mobile but it’s very awkward). Start with the ISIN (not a ticker), TWS will show you a full list:
[Afbeelding]
Choose IBIS2 (Xetra) and the entry should look like this (featuring an @IBIS2)
[Afbeelding]
On IBKR Desktop, also start with ISIN & you can select IBIS2 via menu but you may have to (counterintuitively) first select the Italian flag (since IBKR has picked Milano as the “primary” exchange for the EUR ticker) and then IBIS2 from the submenu.
Create and name a watchlist that contains onlydirected entries (unlike my example above), because on mobile, the directedness is not always visible. You can now use this watchlist:… but not on the web! The Web portal doesn’t support order routing at all (nor does it honor watchlist directedness). You can double check in order preview (if it fails to show directedness, you can check via commission indication—should be fixed for Xetra and a range for default Smart Routing).
- on IBKR mobile (venue direction is always honored AFAIK)
- on IBKR Desktop (always honored AFAIK)
- on TWS (honored only if option Prefer SMART is unchecked in Global Prefs)
- Xenophoben
- Registratie: Augustus 2007
- Laatst online: 15:42
Waarom zou je xetra willen? Heeft die hoger volume? Standaard pakt hij bij mij de italiaanse beurs.
- Pistachenootje
- Registratie: Mei 2019
- Laatst online: 13:03
Inderdaad, meestal hoger volume en lagere spread.Xenophoben schreef op dinsdag 29 september 2026 @ 11:53:
[...]
Waarom zou je xetra willen? Heeft die hoger volume? Standaard pakt hij bij mij de italiaanse beurs.
- handige_harrie
- Registratie: December 2000
- Laatst online: 19:46
Kill Bill Vol.1
Ja daar ging ik ook vanuit. Echter, de fees bij IBKR per Buy-order zijn €3 voor Smart routing tov €4 voor zelfgekozen routing naar bv Ibis2/AEB/BVME. Dus of het zinvol is hangt af van je eigen ordergrootte en het verschil in spread op dat moment. Voor mij wordt dat teveel gedoe, aangezien het doel is om automatisch periodiek te beleggen. Maw Smart routing is prima.
- Pistachenootje
- Registratie: Mei 2019
- Laatst online: 13:03
Gebruik je fixed pricing? Tiered is meestal goedkoper, tenzij het om grote orders gaat.handige_harrie schreef op dinsdag 29 september 2026 @ 12:21:
Ja daar ging ik ook vanuit. Echter, de fees bij IBKR per Buy-order zijn €3 voor Smart routing tov €4 voor zelfgekozen routing naar bv Ibis2/AEB/BVME. Dus of het zinvol is hangt af van je eigen ordergrootte en het verschil in spread op dat moment. Voor mij wordt dat teveel gedoe, aangezien het doel is om automatisch periodiek te beleggen. Maw Smart routing is prima.
- handige_harrie
- Registratie: December 2000
- Laatst online: 19:46
Kill Bill Vol.1
Staat idd nog op 'fixed'. Tiered is voor mij beter. Wederom bedankt!
- Xenophoben
- Registratie: Augustus 2007
- Laatst online: 15:42
Ik betaal op de italiaanse beurs 1.25 als minimum bedrag transactiekosten. Kan iemand mij uitleggen waarom ik soms met tiered op de amsterdamse beurs voor een vergelijkbare transactie van TDIV 1,25 betaal en soms 2,55? Zelfde order bedrag. Ik kijk overigens vaak voor een actuelere prijs op Vanguard Ftse Global All-Cap Ucits Etf - Usd Acc Real Time Quotes | IE000VAHT5T0 - Borsa Italiana . IBKR loopt bij mij verder achter.
[ Voor 88% gewijzigd door Xenophoben op 29-09-2026 14:40 ]
- Zenix
- Registratie: Maart 2004
- Laatst online: 22:56
BOE!

Misschien eens handig om dit eens te proberen, dan maakt de actuele prijs iets minder uit. Ik gebruik zelf meestal het midprice algoritme, maar die werkt niet op EU beurzen. Het lijkt erop dat deze opties dit kunnen simuleren. Je kan dit natuurlijk testen met je paper trading account.Xenophoben schreef op dinsdag 29 september 2026 @ 14:38:
Ik betaal op de italiaanse beurs 1.25 als minimum bedrag transactiekosten. Kan iemand mij uitleggen waarom ik soms met tiered op de amsterdamse beurs voor een vergelijkbare transactie van TDIV 1,25 betaal en soms 2,55? Zelfde order bedrag. Ik kijk overigens vaak voor een actuelere prijs op Vanguard Ftse Global All-Cap Ucits Etf - Usd Acc Real Time Quotes | IE000VAHT5T0 - Borsa Italiana . IBKR loopt bij mij verder achter.
https://www.interactivebrokers.com/campus/trading-lessons/ibkr-desktop-pegged-to-midpoint-order/
https://www.interactivebrokers.com/campus/trading-lessons/adaptive/
- Unknown Alien
- Registratie: Juli 2009
- Laatst online: 01-11 19:54

Ik klaag niet, maar snap niet zo goed hoe dat kan en ook de vraag, waarom zelf investeren en beleggen?
Ik zit bij meesman en heb 100% wereldwijde aandelen. Zat net even in de App te kijken en daar staat voor 2026 19.9% rendement , nu komt die % niet overeen als ik het winst bedrag bereklen naar rendement, dan kom ik uit op 16.6%, wat nmi nog steeds vrij hoog is.
Ik heb zelf geen andelen oid bij MM( dus geen sales talk ) , maar waarom zou ik via Degiro gaan investeren als een ander dat ook voor je kan doen?
Ik zit bij meesman en heb 100% wereldwijde aandelen. Zat net even in de App te kijken en daar staat voor 2026 19.9% rendement , nu komt die % niet overeen als ik het winst bedrag bereklen naar rendement, dan kom ik uit op 16.6%, wat nmi nog steeds vrij hoog is.
Ik heb zelf geen andelen oid bij MM( dus geen sales talk
) , maar waarom zou ik via Degiro gaan investeren als een ander dat ook voor je kan doen?
- Coocoocachoo
- Registratie: Augustus 2007
- Laatst online: 17:05
Dat staat letterlijk in de startpost: Fondsbeheerders (zoals Meesman), maken het extra makkelijk en minder foutgevoelig en kosten daardoor wat meer.Unknown Alien schreef op donderdag 8 oktober 2026 @ 17:05:
[...]
Ik heb zelf geen andelen oid bij MM( dus geen sales talk
Iedereen moet voor zichzelf kiezen wat ze belangrijk vinden, blijkbaar betaal jij graag wat extra voor gemak, dan is Meesman waarschijnlijk de betere keuze voor jou dan DeGiro. Iemand anders steekt er graag wat meer energie in en wil zo laag mogelijke kosten en gaat dan via een broker zelf bepaalde constructies aan ETFs aan.
Wat ik eerst fijn vond aan Meesman (1x per week handelen en koersupdate) gaat me nu tegenstaan. Ook hun marketing lijkt nu volledig op vrouwen gericht te zijn met ladies nights en podcasts speciaal voor vrouwen. Toch maar eens naar een alternatief kijken, zoals VALL bij Saxo, waar je wel direct weet voor welke koers je koopt en verkoopt.Coocoocachoo schreef op donderdag 8 oktober 2026 @ 17:15:
[...]
Dat staat letterlijk in de startpost: Fondsbeheerders (zoals Meesman), maken het extra makkelijk en minder foutgevoelig en kosten daardoor wat meer.
Iedereen moet voor zichzelf kiezen wat ze belangrijk vinden, blijkbaar betaal jij graag wat extra voor gemak, dan is Meesman waarschijnlijk de betere keuze voor jou dan DeGiro. Iemand anders steekt er graag wat meer energie in en wil zo laag mogelijke kosten en gaat dan via een broker zelf bepaalde constructies aan ETFs aan.
[ Voor 7% gewijzigd door Tdem op 08-10-2026 18:28 ]
- The Third Man
- Registratie: September 2001
- Laatst online: 22:26
Meesman is 0,1-0,3% duurder dan de allergoedkoopste optie zowat. Dus nog geen half procent. Zijn waarneming is van 3,3% verschil in 1 jaar… dat kan toch nooit door die kostenfactor komen?Coocoocachoo schreef op donderdag 8 oktober 2026 @ 17:15:
[...]
Dat staat letterlijk in de startpost: Fondsbeheerders (zoals Meesman), maken het extra makkelijk en minder foutgevoelig en kosten daardoor wat meer.
- YakuzA
- Registratie: Maart 2001
- Niet online
Wat denk je nou zelluf hey :X

Heb je de nieuwe inleg over dit lopende jaar wel correct qua percentage meegerekend in je eigen berekening?Unknown Alien schreef op donderdag 8 oktober 2026 @ 17:05:
Ik klaag niet, maar snap niet zo goed hoe dat kan en ook de vraag, waarom zelf investeren en beleggen?
Ik zit bij meesman en heb 100% wereldwijde aandelen. Zat net even in de App te kijken en daar staat voor 2026 19.9% rendement , nu komt die % niet overeen als ik het winst bedrag bereklen naar rendement, dan kom ik uit op 16.6%, wat nmi nog steeds vrij hoog is.
Ik heb zelf geen andelen oid bij MM( dus geen sales talk
Death smiles at us all, all a man can do is smile back.
PSN
- Coocoocachoo
- Registratie: Augustus 2007
- Laatst online: 17:05
ik had expres puur alleen zijn secundaire vraag (waarom zelf beleggen als een beheerder het voor je kan doen) gequote, want dat is het enige waar ik antwoord op geef. Op dat verschil van rendement heb ik niet gereageerd omdat ik zelf geen meesman account heb, dus geen idee wat voor visualisaties en berekeningen daar gebruikt worden waardoor dit soort verschillen tussen verschillende plekken in de tooling kunnen komen.The Third Man schreef op donderdag 8 oktober 2026 @ 20:30:
[...]
Meesman is 0,1-0,3% duurder dan de allergoedkoopste optie zowat. Dus nog geen half procent. Zijn waarneming is van 3,3% verschil in 1 jaar… dat kan toch nooit door die kostenfactor komen?
- Unknown Alien
- Registratie: Juli 2009
- Laatst online: 01-11 19:54
Dat snap ik, maar hou je dan onderaan de streep meer geld over? Want dat is de reden dat we investeren en niet sparen. De tijd die je eraan kwijt bent, die reken ik ook door in kosten (ik werk voor mezelf).Coocoocachoo schreef op donderdag 8 oktober 2026 @ 17:15:
[...]
Dat staat letterlijk in de startpost: Fondsbeheerders (zoals Meesman), maken het extra makkelijk en minder foutgevoelig en kosten daardoor wat meer.
Iedereen moet voor zichzelf kiezen wat ze belangrijk vinden, blijkbaar betaal jij graag wat extra voor gemak, dan is Meesman waarschijnlijk de betere keuze voor jou dan DeGiro. Iemand anders steekt er graag wat meer energie in en wil zo laag mogelijke kosten en gaat dan via een broker zelf bepaalde constructies aan ETFs aan.
Ik leg niks meer in op deze rekening. Maar ik heb wel gevonden waarom ik een andere berekening heb dan MM. Ik had er ooit een bedrag van afgehaald, maar goed 16% in deze bijzondere tijden vind ik nog erg fijn. Mijn investering doel heb ik berekend op 8% rendement pj.YakuzA schreef op donderdag 8 oktober 2026 @ 20:48:
[...]
Heb je de nieuwe inleg over dit lopende jaar wel correct qua percentage meegerekend in je eigen berekening?
- YakuzA
- Registratie: Maart 2001
- Niet online
Wat denk je nou zelluf hey :X
NT world staat op +18% YTD, dus dat zal ook een beetje het gemiddelde zijn van de mensen in dit topic.Unknown Alien schreef op vrijdag 9 oktober 2026 @ 12:46:
[...]
Ik leg niks meer in op deze rekening. Maar ik heb wel gevonden waarom ik een andere berekening heb dan MM. Ik had er ooit een bedrag van afgehaald, maar goed 16% in deze bijzondere tijden vind ik nog erg fijn. Mijn investering doel heb ik berekend op 8% rendement pj.
NT EM staat op +30% YTD, maar NT SC weer op +8%. dus dat balanceert elkaar ook richting de +/- 20.
Death smiles at us all, all a man can do is smile back.
PSN
- TheBrut3
- Registratie: Maart 2013
- Laatst online: 22:21
Dus een filmpje kijken kost je €200 en een dagje familiebezoek €600? Slapen is dan helemaal een dure bezigheid.Unknown Alien schreef op vrijdag 9 oktober 2026 @ 12:46:
De tijd die je eraan kwijt bent, die reken ik ook door in kosten (ik werk voor mezelf).
- Anakha
- Registratie: September 2004
- Laatst online: 21:33
Rare vergelijking. Slapen kun je niet uitbesteden, je portfolio beheren wel. Het lijkt me heel normaal om even goed na te denken over welke dingen in het leven je graag zelf doet en welke dingen je liever uitbesteedt. En die afweging zal van persoon tot persoon verschillen, waarbij de een liever een extra uurtje voor een klant werkt en dat factureert, en de ander er meer lol uit haalt om in die tijd zijn portfolio te balanceren om zo te besparen op een uitgave. Beetje flauw om zo te reageren als iemand zijn eigen afwegingen met ons deelt.TheBrut3 schreef op vrijdag 9 oktober 2026 @ 13:25:
[...]
Dus een filmpje kijken kost je €200 en een dagje familiebezoek €600? Slapen is dan helemaal een dure bezigheid.
- The Third Man
- Registratie: September 2001
- Laatst online: 22:26
@Anakha het punt is meer de gedachtengang dat je tijd die je eraan besteedt, automatisch omrekent naar een factuurbedrag. Terwijl dat een soort krom idee is, immers je factureert hooguit omdat je iets doet waar je geld voor wil hebben. Je moet het niet. Een loodgieter gaat ook niet een factuur sturen als die z'n moeder helpt met de lekkende kraan. En ook niet aan zichzelf als die zelf z'n eigen wasmachineafvoer verplaatst. Tuurlijk, is het een grotere klus dan weeg je wel af of zelf doen zin heeft, maar dan is er een overduidelijk schaal-aspect.
Echter, als men een simpele beleggingsportfolio hier uit de topicstart plukt of vanuit de gelinkte tools, kost nauwelijks wat tijd, dan hoef je daar toch niks qua facturering mee te doen? Niemand die je daartoe dwingt. Net als even een tukje op de bank doen, of even een wandeling maken. ik vind de vergelijking wel passend wat dat betreft.
Echter, als men een simpele beleggingsportfolio hier uit de topicstart plukt of vanuit de gelinkte tools, kost nauwelijks wat tijd, dan hoef je daar toch niks qua facturering mee te doen? Niemand die je daartoe dwingt. Net als even een tukje op de bank doen, of even een wandeling maken. ik vind de vergelijking wel passend wat dat betreft.
[ Voor 7% gewijzigd door The Third Man op 09-10-2026 13:48 ]
- The Third Man
- Registratie: September 2001
- Laatst online: 22:26
Een mes kan aan meer kanten snijden. Bekende redenen om iets dergelijks simpels te kiezen zijn bijvoorbeeldUnknown Alien schreef op vrijdag 9 oktober 2026 @ 12:46:
[...]
Dat snap ik, maar hou je dan onderaan de streep meer geld over? Want dat is de reden dat we investeren en niet sparen. De tijd die je eraan kwijt bent, die reken ik ook door in kosten (ik werk voor mezelf).
- Het sluit meer aan op de set&forget insteek, dus wel maximaal breed investeren maar dan met minimaal omkijken ernaar
- Een andere club dan eigen bank en evt broker waar bijvoorbeeld nog handmatige beleggingen staan helpt vaak ook bij de 'forget'
- Dat het fonds alles doet neemt ook een hoop foutmarge weg. Er komt wel eens voorbij dan mensen niet opletten bij de handmatige aankoop, market order tijdens een swing, verkeerde beurs (bijv bij DeGiro extra vaste kosten), USD ipv EUR enzvoort. Men roept vaak 'dat gebeurt mij nooit' maar op de lange beleggingstermijn is het lang niet zeldzaam, zeker met de komst van de grijze haren.
- Het fonds regelt ook eventuele fondswijzigingen. Een VWRL belegger die er later achter komt dat distribuerend niet handig is weer naar VWCE gegaan, toen kwam WEBN en ging die over voor de TER-besparing. Nu komt die er achter dat VALL bestaat en gooit weer alles om. Zo blijf je wel bezig en lang niet iedereen heeft daar behoefte aan. Bij zo'n regelfonds gaat het volledig vanzelf.
- Helemaal qua balancering trouwens.
Let wel, Meesman e.d. hebben niet als doel om meer rendement te behalen. Ze zijn geen actieve beheerder. Ze nemen enkel de moeite uit handen en prijzen zich on par met de grootbanken en daar de NT-portfolio zelf inrichten, duidelijker op die groep gericht dan op de eigenhandige ETF-belegger. Je hebt echter wel een grotere kans het optimale rendement te halen, omdat de fout-, herbalancerings- en eventuele overhaaste ingreepmarges wegvallen.
[ Voor 4% gewijzigd door The Third Man op 09-10-2026 13:57 ]
Verschil zit hem als het goed is in time weighted method vs money weighted method. Google kan beter dat verschil uitleggen dan ikUnknown Alien schreef op donderdag 8 oktober 2026 @ 17:05:
Ik zit bij meesman en heb 100% wereldwijde aandelen. Zat net even in de App te kijken en daar staat voor 2026 19.9% rendement , nu komt die % niet overeen als ik het winst bedrag bereklen naar rendement, dan kom ik uit op 16.6%, wat nmi nog steeds vrij hoog is.
Voor wat betreft het 'normale' beleggen misschien, het pensioen- / lijfrentebeleggen is echt wel een heel stuk voordeliger dan bij de grootbanken.The Third Man schreef op vrijdag 9 oktober 2026 @ 13:55:
[...]
er rendement te behalen. Ze zijn geen actieve beheerder. Ze nemen enkel de moeite uit handen en prijzen zich on par met de grootbanken en daar de NT-portfolio zelf inrichten, duidelijker op die groep gericht dan op de eigenhandige ETF-belegger. Je hebt echter wel een grotere kans het optimale rendement te halen, omdat de fout-, herbalancerings- en eventuele overhaaste ingreepmarges wegvallen.
Het verschil zit in de vraag wat je meet: het rendement van het fonds, of het rendement op jouw eigen geld.Unknown Alien schreef op donderdag 8 oktober 2026 @ 17:05:
Ik klaag niet, maar snap niet zo goed hoe dat kan en ook de vraag, waarom zelf investeren en beleggen?
Ik zit bij meesman en heb 100% wereldwijde aandelen. Zat net even in de App te kijken en daar staat voor 2026 19.9% rendement , nu komt die % niet overeen als ik het winst bedrag bereklen naar rendement, dan kom ik uit op 16.6%, wat nmi nog steeds vrij hoog is.
Ik heb zelf geen andelen oid bij MM( dus geen sales talk
Time-weighted (de 19,9% in jouw app)
Dit meet hoe goed het fonds het heeft gedaan, los van wanneer jij geld stortte. Het is het rendement dat je had gehaald als je op 1 januari alles in één keer had ingelegd en niets meer had bijgestort. Daarmee kun je fondsen eerlijk met elkaar vergelijken.
Money-weighted (jouw eigen berekening)
Dit houdt er rekening mee wanneer en hoeveel je stortte. Geld dat je later in het jaar inlegt, heeft minder tijd gehad om te groeien. Daardoor komt jouw persoonlijke rendement anders uit.
Kort gezegd: het fonds deed 19,9%, en jouw geld deed het iets minder omdat niet alles het hele jaar belegd was gok ik.
- TheBrut3
- Registratie: Maart 2013
- Laatst online: 22:21
Helemaal geen rare vergelijking. Dit is het passieve topic, dus 1x vergelijking en opzetten en daarna kan alles geautomatiseerd of (2-, 3-)maandelijks een korte actie.Anakha schreef op vrijdag 9 oktober 2026 @ 13:35:
Rare vergelijking. Slapen kun je niet uitbesteden, je portfolio beheren wel. Het lijkt me heel normaal om even goed na te denken over welke dingen in het leven je graag zelf doet en welke dingen je liever uitbesteedt. En die afweging zal van persoon tot persoon verschillen, waarbij de een liever een extra uurtje voor een klant werkt en dat factureert, en de ander er meer lol uit haalt om in die tijd zijn portfolio te balanceren om zo te besparen op een uitgave. Beetje flauw om zo te reageren als iemand zijn eigen afwegingen met ons deelt.
De meertijd is dus praktisch 0 en er is niemand die 24/7 gaat werken om maar te kunnen factureren. En vooruit, slapen is zo ongeveer het enige wat je niet eindeloos kan uitstellen/overslaan zodat je niet kan factureren. Dus laat ik dat eerdere statement aanpassen naar dat er niemand is die 18/7 gaat werken om maar te factureren.
- sjorsjuhmaniac
- Registratie: Februari 2009
- Laatst online: 07:31
Weet iemand of je bij de ABN je beleggings resultaat van voorgaande jaren kan zien zonder zelf te gaan zitten rekenen? Ik zie alleen dit jaar, of de totale looptijd.
ABN help functie kom ik ook niet verder mee.
ABN help functie kom ik ook niet verder mee.

Over je gehele portefeuille in je portefeuille overzicht (download overzichten), per aandeel of fonds kan ik ook niet vinden.sjorsjuhmaniac schreef op zaterdag 10 oktober 2026 @ 15:26:
Weet iemand of je bij de ABN je beleggings resultaat van voorgaande jaren kan zien zonder zelf te gaan zitten rekenen? Ik zie alleen dit jaar, of de totale looptijd.
ABN help functie kom ik ook niet verder mee.
- sjorsjuhmaniac
- Registratie: Februari 2009
- Laatst online: 07:31
Thx voor je feedback. Ik kon het nog steeds niet vinden maar kwam er net achter dat je op de website veel meer overzichten kan downloaden dan in de app. Ik zie op de website een portfolio overzicht, ik ga daar even in neuzen 👍Halldor schreef op zaterdag 10 oktober 2026 @ 17:17:
[...]
Over je gehele portefeuille in je portefeuille overzicht (download overzichten), per aandeel of fonds kan ik ook niet vinden.
Kijk eens in de Vermogensrapportage.sjorsjuhmaniac schreef op zondag 11 oktober 2026 @ 12:20:
[...]
Thx voor je feedback. Ik kon het nog steeds niet vinden maar kwam er net achter dat je op de website veel meer overzichten kan downloaden dan in de app. Ik zie op de website een portfolio overzicht, ik ga daar even in neuzen 👍
@sjorsjuhmaniac ah ik zie het: is kennelijk alleen beschikbaar bij zelfbeleggen-plus.
[ Voor 10% gewijzigd door Gizzard op 11-10-2026 19:04 ]
- sjorsjuhmaniac
- Registratie: Februari 2009
- Laatst online: 07:31
Ik kan niets van 'vermogensrapportage' vinden met de bekende zoekmachines of met de zoekmachine op de website zelf. Ik heb het zelf-beleggen-basis pakket. Er schijnt wel een vermogens dashboard te bestaan, maar als ik de link van de ABN site zelf gebruik kom ik op de standaard overzicht pagina terecht, met het overzicht van al je rekeningen. Dus helaas ook geen info.
Inmiddels de info gevonden in het 'portofeuille overzicht'. Pagina 4 geeft het resultaat YTD. De eerste van het jaar heeft een jaaroverzicht op p4. thx.Halldor schreef op zaterdag 10 oktober 2026 @ 17:17:
[...]
Over je gehele portefeuille in je portefeuille overzicht (download overzichten), per aandeel of fonds kan ik ook niet vinden.
Overigens kan ik het kosten % wat in het jaar overzicht gemeld wordt niet reproduceren. Ik kom steevast op een hoger %. Ik doe [totale kosten per jaar in eur] / [portfolio waarde in eur op 31-12] * 100% = kosten %
Ik heb alleen de bekende 3 NT fondsen en koop per maand:
2024 = 0.17%
2025 = 0.25%
- YakuzA
- Registratie: Maart 2001
- Niet online
Wat denk je nou zelluf hey :X
Bij de ING en Saxo heb ik daarvoor iig mooie grafiekjes waar ik per jaar door heen kan klikken.sjorsjuhmaniac schreef op zaterdag 10 oktober 2026 @ 15:26:
Weet iemand of je bij de ABN je beleggings resultaat van voorgaande jaren kan zien zonder zelf te gaan zitten rekenen? Ik zie alleen dit jaar, of de totale looptijd.
ABN help functie kom ik ook niet verder mee.
Bijzonder als ze dit bij de abn niet hebben?
Death smiles at us all, all a man can do is smile back.
PSN
@sjorsjuhmaniac kosten zijn gestaffeld, je formule klopt daarom volgens mij niet.
- Unknown Alien
- Registratie: Juli 2009
- Laatst online: 01-11 19:54
Ik moest even afwachten of dit een trol opmerking is of gemeent. Ik ben positief aangelegd dus ga ervanuit dat je dit goed bedoelt.TheBrut3 schreef op vrijdag 9 oktober 2026 @ 13:25:
[...]
Dus een filmpje kijken kost je €200 en een dagje familiebezoek €600? Slapen is dan helemaal een dure bezigheid.
Alles wat onder regulier werktijd is ma tot vrij 08:00 - 18:00 ben ik bezig om een inkomen te genereren. Alles daarbuiten is hetgeen wat nog belangrijker is en dat is genieten van het leven met gezin en vrienden etc. V.B. 2 jaar geleden was het weer tijd om ons uis te schilderen kozijnen en berging. Daar kwam een x bedrag uit bij de schilder. Nu kan ik zelf ook schuren en schilderen, maar als ik niet ga werken, dan kost het mij meer dan als ik het laat doen. Verschil was €5000, dus dan is de keus voor mij snel gemaakt, ik ga dan werken, los van het feit dat ik mijn werk ontzettend leuk vind.
Dus als ik zelf zou gaan inkopen\verkopen en dat bijhouden, hoeveel % meer zou ik onderaan de streep overhouden tov simpel zijn en een andere partij dit laten doen. Betekend wel dat ik moet lezen en veel lezen om de materie te begrijpen. Als dat bv 3% meer zou zijn eind van het jaar. Dan zou ik wellicht even moeten nadenken of ik niet wat uren minder ga werken voor een oprachtgever en hier wat meer tijd aan besteden.
Mijn doel is dan ook vrij simpel. Ik heb een x bedrag bij MM ingelegd op wereldwije aandelen 100%. Ik leg verder niks bij op deze rekening. Gerekend met 8% rendement en doorgerekend tot einde hypotheek(ik heb 100% aflossingsvrij). Met deze berekening kom ik uit op 10% dat ik overhou als ik van dit bedrag de hypotheek in 1 x afbetaal (als ik dat al zou willen).
En nu maar hopen dat Skynet niet overmorgen de boel op de wereld overneemt

- Pistachenootje
- Registratie: Mei 2019
- Laatst online: 13:03
Voor wie een stukje extra beveiliging wil van zijn/haar Interactive Brokers account: je kan er nu voor kiezen om een transfer lock aan te zetten. Hiermee worden alle ACATS transfers tegengehouden. Je kan het vinden bij Account Settings / Security Settings.
- The_Woesh
- Registratie: Augustus 2001
- Laatst online: 13:37
Thx! Ik heb het aangezet, bizaar dat deze setting default aan staat. Hoewel ik vermoed dat je niet 123 een transfer kan initiëren zou je zou toch denken dat je dit zelf moet activeren bij beide brokers voordat je kan beginnen.Pistachenootje schreef op maandag 19 oktober 2026 @ 01:35:
Voor wie een stukje extra beveiliging wil van zijn/haar Interactive Brokers account: je kan er nu voor kiezen om een transfer lock aan te zetten. Hiermee worden alle ACATS transfers tegengehouden. Je kan het vinden bij Account Settings / Security Settings.

Ik ben verbaasd over je reactie;Tdem schreef op donderdag 8 oktober 2026 @ 18:27:
[...]
Wat ik eerst fijn vond aan Meesman (1x per week handelen en koersupdate) gaat me nu tegenstaan. Ook hun marketing lijkt nu volledig op vrouwen gericht te zijn met ladies nights en podcasts speciaal voor vrouwen. Toch maar eens naar een alternatief kijken, zoals VALL bij Saxo, waar je wel direct weet voor welke koers je koopt en verkoopt.
- 1x per week handelen past m.i. prima in de 'set&forget' aanpak van passief beleggen: ik heb ook Meesman en ik kijk nauwelijks naar de koers, hoogstens naar mijn rendement over 2026;
- de marketing richt zich op vrouwen: O ja? Ik ben nu 2 jaar bij Meesman en heb geen idee waarop hun marketing zich richt... En als ze zich op vrouwen richten: Nou en? Is dat serieus een reden om naar een alternatief te zoeken?
) en daar past Meesman prima bij. Voor mij.
Voor instappen en set en forget is dat zeker goed. En ook prima als je bij het uitstappen elke maand op een vast moment verkoopt. Maar op het moment dat je iets wil verkopen voor bijvoorbeeld een verbouwing of kosten verhuizing voor te schieten, dan is het toch wel echt een stuk fijner om te weten voor welke koers ze verkocht gaan worden. Dat is meer een discussie over fondsen vs ETFs natuurlijk. En my bad, in mijn bericht hiervoor had ik even moeten benoemen dat het specifiek over het verkopen van een deel van mijn portefeuille ging.Hkuit schreef op maandag 19 oktober 2026 @ 14:15:
[...]
Ik ben verbaasd over je reactie;En de kosten: Ik heb het hier al eens eerder gelezen; je kunt je als passief belegger focussen op het minimaliseren van de kosten en dan is Meesman niet de goedkoopste. Ik focus me op tijdminimalisatie (ik heb dingen te doen die ik nog leuker vind
- 1x per week handelen past m.i. prima in de 'set&forget' aanpak van passief beleggen: ik heb ook Meesman en ik kijk nauwelijks naar de koers, hoogstens naar mijn rendement over 2026;
- de marketing richt zich op vrouwen: O ja? Ik ben nu 2 jaar bij Meesman en heb geen idee waarop hun marketing zich richt... En als ze zich op vrouwen richten: Nou en? Is dat serieus een reden om naar een alternatief te zoeken?
En top dat Meesman zo goed bij je past. Lekker blijven dan toch
 . Ben altijd blij met Tweakers die hun gedachten delen.
[ Voor 6% gewijzigd door Tdem op 19-10-2026 15:52 ]
- phantom09
- Registratie: Februari 2015
- Laatst online: 22:09
Wat vincen jullie van UBS MSCI World ex USA Climate Paris Aligned UCITS ETF USD acc (IE00BN4Q0370)?
Ik zoek een ETF met geen of weinig dekking in de US en geen of weinig dividend lek.
Liefst 1 die al een tijd bestaat (5 jaar of langer).
Is dit wat?
Ik zoek een ETF met geen of weinig dekking in de US en geen of weinig dividend lek.
Liefst 1 die al een tijd bestaat (5 jaar of langer).
Is dit wat?
- helloitsme
- Registratie: Mei 2010
- Laatst online: 22:27
Deze ETF is niet alleen ex US, maar heeft ook een focus op "The index aims to give greater weight to companies that benefit from the transition to a lower carbon economy. In addition, EU directives on climate protection are taken into account."phantom09 schreef op zondag 25 oktober 2026 @ 19:28:
Wat vincen jullie van UBS MSCI World ex USA Climate Paris Aligned UCITS ETF USD acc (IE00BN4Q0370)?
Ik zoek een ETF met geen of weinig dekking in de US en geen of weinig dividend lek.
Liefst 1 die al een tijd bestaat (5 jaar of langer).
Is dit wat?
Mocht je een meer 'completere' ETF t.a.v. welke bedrijven er in zitten dan zou ik ook eens naar de volgende kijken
https://www.justetf.com/nl/search.html?assetClass=class-equity&search=ETFS&index=MSCI%2BWorld%2Bex%2BUSA
- phantom09
- Registratie: Februari 2015
- Laatst online: 22:09
Dank je. Deze is denk ik dan beter?helloitsme schreef op zondag 25 oktober 2026 @ 20:09:
[...]
Deze ETF is niet alleen ex US, maar heeft ook een focus op "The index aims to give greater weight to companies that benefit from the transition to a lower carbon economy. In addition, EU directives on climate protection are taken into account."
Mocht je een meer 'completere' ETF t.a.v. welke bedrijven er in zitten dan zou ik ook eens naar de volgende kijken
https://www.justetf.com/nl/search.html?assetClass=class-equity&search=ETFS&index=MSCI%2BWorld%2Bex%2BUSA
Zeer groot fonds, zeer grote speler, lage TER, accumulatief.
https://www.justetf.com/nl/etf-profile.html?isin=IE000R4ZNTN3
Oh wacht ik zoek in euro:
https://www.justetf.com/nl/etf-profile.html?isin=IE0006WW1TQ4#overzicht
[ Voor 9% gewijzigd door phantom09 op 25-10-2026 20:44 ]
- Pistachenootje
- Registratie: Mei 2019
- Laatst online: 13:03
EXUS is een prima ETF maar heeft wel een gewoon dividend lek, het is immers een Ierse ETF.phantom09 schreef op zondag 25 oktober 2026 @ 20:25:
[...]
Dank je. Deze is denk ik dan beter?
Zeer groot fonds, zeer grote speler, lage TER, accumulatief.
https://www.justetf.com/nl/etf-profile.html?isin=IE000R4ZNTN3
Oh wacht ik zoek in euro:
https://www.justetf.com/nl/etf-profile.html?isin=IE0006WW1TQ4#overzicht
Vanguard heeft een ex US ETF die ook EM bevat: https://www.justetf.com/e...le.html?isin=IE0009A5ADV9
[ Voor 11% gewijzigd door Pistachenootje op 26-10-2026 01:20 ]
- phantom09
- Registratie: Februari 2015
- Laatst online: 22:09
Maar deze is in USD wat mij omwisselkosten kost.Pistachenootje schreef op maandag 26 oktober 2026 @ 01:06:
[...]
EXUS is een prima ETF maar heeft wel een gewoon dividend lek, het is immers een Ierse ETF.
Vanguard heeft een ex US ETF die ook EM bevat: https://www.justetf.com/e...le.html?isin=IE0009A5ADV9
Is er niet een andere? In welke land is dan de dividen lekkage er niet of nauwelijks?
- Rubbergrover1
- Registratie: Maart 2020
- Laatst online: 20:00
Het heeft inderdaad wel wat vreemds om als je bewust kiest voor ex-US, dan toch in een USD ETF te gaan zitten.phantom09 schreef op maandag 26 oktober 2026 @ 19:23:
[...]
Maar deze is in USD wat mij omwisselkosten kost.
- helloitsme
- Registratie: Mei 2010
- Laatst online: 22:27
Ik denk dat er USD staat omdat dit fonds natuurlijk aandelen uit vele landen heeft, tegen verschillende valuta. Intern zullen ze die dan omrekenen naar USD (is nog steeds de basis valuta in de wereld). Je kan het fonds echter ook gewoon in euro's kopen.phantom09 schreef op maandag 26 oktober 2026 @ 19:23:
[...]
Maar deze is in USD wat mij omwisselkosten kost.
Is er niet een andere? In welke land is dan de dividen lekkage er niet of nauwelijks?
Een wereld fonds ex us zonder dividend lekkage weet ik niet of die wel bestaat.
[ Voor 35% gewijzigd door helloitsme op 26-10-2026 21:20 ]
- Pistachenootje
- Registratie: Mei 2019
- Laatst online: 13:03
Nee deze kun je gewoon in EUR aanschaffen. Zie laatste tab 'exchange'.phantom09 schreef op maandag 26 oktober 2026 @ 19:23:
[...]
Maar deze is in USD wat mij omwisselkosten kost.
Ik vermoed dat het Vanguard fonds dat ik link je beste keuze is. Grote dekking, lage kosten.Is er niet een andere? In welke land is dan de dividen lekkage er niet of nauwelijks?
Waarom niet een All-World met daarnaast een Small Cap? Zelf bezit ik op dit moment bijvoorbeeld WEBN (82%) en AVWS (18%).sgouman schreef op maandag 28 september 2026 @ 15:16:
Wat is handig? VWCE heeft geen Small Cap en die heeft VGLA wel weer en dekt daarodor 98%-99% van de investeerbare wereldmarkt af. Verder is de TER ook wel een heel stuk lager.
P.S. Bedankt voor al de moeite die iedereen hier doet. Interessant leesvoer!
- The_Woesh
- Registratie: Augustus 2001
- Laatst online: 13:37
Omdat je dan zo af en toe moet her-balanceren. Geen probleem als je regelmatig bij koopt, maar VGLA / VALL doet het voor je, en ook nog eens tegen lage TER.w3nth schreef op maandag 2 november 2026 @ 12:13:
[...]
Waarom niet een All-World met daarnaast een Small Cap? Zelf bezit ik op dit moment bijvoorbeeld WEBN (82%) en AVWS (18%).
edit:
Tenzij je natuurlijk een groter deel small caps wilt zoals jij. Small caps is 9% van de wereldmarkt, jij hebt 18%.
Tenzij je natuurlijk een groter deel small caps wilt zoals jij. Small caps is 9% van de wereldmarkt, jij hebt 18%.
[ Voor 14% gewijzigd door The_Woesh op 02-11-2026 13:37 ]
- FrenzyFire
- Registratie: December 2010
- Laatst online: 22:37
Na wat grote uitgaven dacht ik met mijn nieuwe maandelijks inleg in te stappen in VALL ipv SPYI.
Heb ook ondekt dat Me-Direct een 0€ comissie rekent voor ETF's aan te kopen op verscheidene europese beurzen :)
Een interessant bank voor sparen en beleggen als Belg eigenlijk.
Ze pushen ze wel wat om te beleggen met 'hun support' maar niets moet.
Nu is VALL jammergenoeg geregistreerd in België én dus onderworpen aan 1,32% beurstak bij aan/verkoop.
Dit in tegenstelling tot SPYI en WEBN die dit niet hebben en dus maar 0,12% hebben.
Natuurlijk is de TER belangrijk(er) over alle jaren heen, maar ik denk dat ik voorlopig van VALL wegblijf.
Dan kijk (en hoop) ik dat SPYI zijn TER naar beneden probeert te halen en kan ik mijn aankopen/verkopen aan de lagere beurstaks houden. Alleen nog de knoop doorhakken of ik van Saxo overschakel op MeDirect voor mijn nieuwe belegingen.
Saxo ga ik niet direct opgeven, is wel een correcte bank geweest naar communicatie en service.
Heb ook ondekt dat Me-Direct een 0€ comissie rekent voor ETF's aan te kopen op verscheidene europese beurzen :)
Een interessant bank voor sparen en beleggen als Belg eigenlijk.
Ze pushen ze wel wat om te beleggen met 'hun support' maar niets moet.
Nu is VALL jammergenoeg geregistreerd in België én dus onderworpen aan 1,32% beurstak bij aan/verkoop.
Dit in tegenstelling tot SPYI en WEBN die dit niet hebben en dus maar 0,12% hebben.
Natuurlijk is de TER belangrijk(er) over alle jaren heen, maar ik denk dat ik voorlopig van VALL wegblijf.
Dan kijk (en hoop) ik dat SPYI zijn TER naar beneden probeert te halen en kan ik mijn aankopen/verkopen aan de lagere beurstaks houden. Alleen nog de knoop doorhakken of ik van Saxo overschakel op MeDirect voor mijn nieuwe belegingen.
Saxo ga ik niet direct opgeven, is wel een correcte bank geweest naar communicatie en service.
Ik beleg om en om. Toevallig had ik de laatste keer iets meer te spenderen. Volgende keer weer meer in WEBN.The_Woesh schreef op maandag 2 november 2026 @ 13:12:
[...]
Omdat je dan zo af en toe moet her-balanceren. Geen probleem als je regelmatig bij koopt, maar VGLA / VALL doet het voor je, en ook nog eens tegen lage TER.edit:
Tenzij je natuurlijk een groter deel small caps wilt zoals jij. Small caps is 9% van de wereldmarkt, jij hebt 18%.