• CornermanNL
  • Registratie: Februari 2007
  • Laatst online: 21:34
Het leuke van dit hele plan is dat door het afschaffen van de belastingvrije voet, de gewone spaarder ook veel eerder (of voor het eerst) gaat betalen. De meeste mensen kwamen niet aan de limiet, beetje sparen voor een nieuwe auto, een vakantie en een reserve voor een kapotte wasmachine en dat was het wel. Dan kom je amper aan de 118K voor een stel. Want voordat je er zit, is er alweer een uitgave gedaan.

Nu gaat een veel grotere groep al betalen. Geloof niet dat dat al helemaal doorgedrongen is. Steeds meer mensen gaan zich realiseren dat het systeem voor de rechtszaak zo gek nog niet was.

En nu is het afwachten wat er daadwerkelijk uit gaat komen, als het erg op de spits gedreven wordt kan het nog weleens de val van het kabinet worden. En blijft de puinhoop nog even doordraaien.

Terwijl er breder gekeken veel makkelijker oplossingen zijn om het "gat" te dichten of het voor de gemiddelde Nederlander, met een mediaan liquide spaartegoed van 21K (ongeveer) en het gemiddelde van iets van 50K nog leuk te houden.

De hele discussie wordt vertroebeld door one liners en het gebrek aan begrip over wat beleggen is, wat de risico's zijn en vooral waarom meer mensen het zouden moeten doen in onze individualistische samenleving.

Maar we wachten het af waar onze briljante bewindslieden dezer zaken mee gaan komen.

  • Thompson
  • Registratie: Juli 2009
  • Laatst online: 21:37

Thompson

Beeromaniac

edie schreef op dinsdag 6 oktober 2026 @ 09:49:
[...]

Dat komt omdat dergelijke financiele plaatjes altijd worden gemaakt "ten opzichte van het basispad". En het basispad is "ongewijzigd kabinetsbeleid" (als in: de plannen van vorig jaar / vorige kabinetten / uitgestelde plannen die per 2027 ingaan).

Als er wordt gezegd dat er 300 miljoen wordt geinvesteerd in OV, kan het maar zo dat er 300 miljoen minder wordt bezuinigd: basispad = -700 miljoen, nieuwe plannen -400 miljoen => 300 miljoen investeren.

In dit geval zou het dan kunnen dat volgens basispad er +1500 miljoen zou worden opgehaald in 2027 (tov 2026), maar met de voorstel word dit dan +1100 miljoen waardoor het voorstel 400 miljoen "kost".
Dat begrijp ik. Maar mijn stelling(vraag?) is dus; Het basispad is gewoon al lange tijd verkeerd.
Als je in 2016 een keer zegt "we willen 5 miljard ophalen uit box 3" terwijl het in de jaren daarvoor altijd 2 miljard was. Dan kun je je afvragen of dat wel een reeele/wenselijke verandering/verhoging is. Dan ga je vervolgens in de jaren daarna steggelen dat je 20% "bespaart" door het naar 4 miljard te krijgen. En vervolgens ga je jaren later uit van die basis "we mogen best 10% verhogen naar 4.4". Dan kun je wel rekenen a.d.h.v. het zogenaamde basispad maar je blijft voortborduren op die absurde verhoging die in eerste instantie al niet lekker was.

De belastinginkomsten van box 3 in 2000 * inflatie^26 = belastinginkomsten box 3 in 2026.
Slecht opgeschreven / versimpeld, maar men begrijpt hopelijk wat ik bedoel, dat zou fair zijn.

Tuurlijk, je kan zeggen dat het destijds te laag was en omhoog moet, maar x3,5 in 27 jaar tijd is wel van de zotte. Ter vergelijking, de benzineprijs zat toen de Euro werd ingevoerd op €1,14. Nu is dat 2,71€. In beide gevallen kijk ik naar dezelfde prijs, de adviesprijs, verhoging van 2.37x. Dat noemen we bizarre prijzen met termen als crisis, noodmaatregelen, accijnskorting etc.

Zullen we dan gezien de voorgestelde x3,5 op box3 dan ook maar spreken van een crisis en een nieuwe toeslag introduceren voor benadeelde vermogenden? 8)7

[ Voor 11% gewijzigd door Thompson op 06-10-2026 12:46 ]

Beeromaniac


  • marcelbx
  • Registratie: Juni 2014
  • Laatst online: 18:45
.

[ Voor 98% gewijzigd door marcelbx op 06-10-2026 13:23 ]


  • PeaceNlove
  • Registratie: Juni 2004
  • Laatst online: 21:57

PeaceNlove

Deugleuter

Thompson schreef op dinsdag 6 oktober 2026 @ 12:20:
[...]

Dat begrijp ik. Maar mijn stelling(vraag?) is dus; Het basispad is gewoon al lange tijd verkeerd.
Als je in 2016 een keer zegt "we willen 5 miljard ophalen uit box 3" terwijl het in de jaren daarvoor altijd 2 miljard was. Dan kun je je afvragen of dat wel een reeele/wenselijke verandering/verhoging is. Dan ga je vervolgens in de jaren daarna steggelen dat je 20% "bespaart" door het naar 4 miljard te krijgen. En vervolgens ga je jaren later uit van die basis "we mogen best 10% verhogen naar 4.4". Dan kun je wel rekenen a.d.h.v. het zogenaamde basispad maar je blijft voortborduren op die absurde verhoging die in eerste instantie al niet lekker was.

De belastinginkomsten van box 3 in 2000 * inflatie^26 = belastinginkomsten box 3 in 2026.
Slecht opgeschreven / versimpeld, maar men begrijpt hopelijk wat ik bedoel, dat zou fair zijn.

Tuurlijk, je kan zeggen dat het destijds te laag was en omhoog moet, maar x3,5 in 27 jaar tijd is wel van de zotte. Ter vergelijking, de benzineprijs zat toen de Euro werd ingevoerd op €1,14. Nu is dat 2,71€. In beide gevallen kijk ik naar dezelfde prijs, de adviesprijs, verhoging van 2.37x. Dat noemen we bizarre prijzen met termen als crisis, noodmaatregelen, accijnskorting etc.

Zullen we dan gezien de voorgestelde x3,5 op box3 dan ook maar spreken van een crisis en een nieuwe toeslag introduceren voor benadeelde vermogenden? 8)7
iets wat in 27 jaar 3,5 keer duurder wordt is over de jaren een gemiddelde inflatie van grofweg 4,75 procent. substantieel, maar een term als 'van de zotte' lijkt me toch sterk overdreven. Overigens heeft brandstof in die tijd een inflatie gekend van 2.95 procent afgaande op jouw 1.14 en nu rekende met 2.50, want eerlijk gezegd ook niet bijzonder is. Samengevat is hier eigenlijk gewoon heel weinig aan de hand en mensen die toch iets anders vinden moeten denk ik nog even de middelbare school lessen over samengestelde rente er weer bij pakken.

  • Coffeeroam
  • Registratie: Februari 2018
  • Laatst online: 17:48
marcelbx schreef op dinsdag 6 oktober 2026 @ 10:00:
[...]

Toch wel - zie titel tabel. Aandelen is 'overig'.
Je hebt gelijk. Alle bezittingen die geen banktegoeden of schulden zijn vallen in de categorie overige bezittingen.

  • rube
  • Registratie: Juni 2006
  • Laatst online: 00:24
PeaceNlove schreef op dinsdag 6 oktober 2026 @ 13:38:
[...]

iets wat in 27 jaar 3,5 keer duurder wordt is over de jaren een gemiddelde inflatie van grofweg 4,75 procent. substantieel, maar een term als 'van de zotte' lijkt me toch sterk overdreven. Overigens heeft brandstof in die tijd een inflatie gekend van 2.95 procent afgaande op jouw 1.14 en nu rekende met 2.50, want eerlijk gezegd ook niet bijzonder is. Samengevat is hier eigenlijk gewoon heel weinig aan de hand en mensen die toch iets anders vinden moeten denk ik nog even de middelbare school lessen over samengestelde rente er weer bij pakken.
En @Thompson de vergelijking tussen absolute prijzen en een procentueel belastingtarief lijkt mij niet correct.

Wat je m.i. kunt vergelijken:
-Prijzen zijn onder invloed van inflatie gestegen.
-Vermogens zijn door rendement gestegen.

Maar daarnaast is ook de belasting op vermogens procentueel veel hoger geworden. Dat is niet zo bij de prijzen die gestegen zijn (althans, niet te vergelijken met procentuele btw verhogingen).

[ Voor 6% gewijzigd door rube op 06-10-2026 14:37 ]


  • ErnstH
  • Registratie: September 2003
  • Niet online
Lijkt me nogal vervelend als het inkomstenbelastingpercentage elk jaar met de inflatie stijgt!

  • TheDudez
  • Registratie: Mei 2013
  • Laatst online: 18:20

TheDudez

Usenet stofzuiger!

CornermanNL schreef op dinsdag 6 oktober 2026 @ 10:48:
Het leuke van dit hele plan is dat door het afschaffen van de belastingvrije voet, de gewone spaarder ook veel eerder (of voor het eerst) gaat betalen. De meeste mensen kwamen niet aan de limiet, beetje sparen voor een nieuwe auto, een vakantie en een reserve voor een kapotte wasmachine en dat was het wel. Dan kom je amper aan de 118K voor een stel. Want voordat je er zit, is er alweer een uitgave gedaan.

Nu gaat een veel grotere groep al betalen. Geloof niet dat dat al helemaal doorgedrongen is. Steeds meer mensen gaan zich realiseren dat het systeem voor de rechtszaak zo gek nog niet was.

En nu is het afwachten wat er daadwerkelijk uit gaat komen, als het erg op de spits gedreven wordt kan het nog weleens de val van het kabinet worden. En blijft de puinhoop nog even doordraaien.

Terwijl er breder gekeken veel makkelijker oplossingen zijn om het "gat" te dichten of het voor de gemiddelde Nederlander, met een mediaan liquide spaartegoed van 21K (ongeveer) en het gemiddelde van iets van 50K nog leuk te houden.

De hele discussie wordt vertroebeld door one liners en het gebrek aan begrip over wat beleggen is, wat de risico's zijn en vooral waarom meer mensen het zouden moeten doen in onze individualistische samenleving.

Maar we wachten het af waar onze briljante bewindslieden dezer zaken mee gaan komen.
Het werkelijke probleem is de overheid geeft teveel geld uit. En dat wordt maar niet opgelost. Kijk naar de verkeersboetes bijvoorbeeld. Die gaan nergens meer over en geven ze zelfs ook toe. (winkel diefstal is minder) Maar ze kunnen niet omlaag omdat ze geld tekort komen. Of je nu geld haalt bij de ondernemers, beleggers , werkende er zit hier een grens aan. En die grens is aardig bereikt wat mij betreft.

Je ziet ook steeds meer ondernemers het land verlaten en bedrijven. https://www.nieuwsvandedag.nl/nieuws/economie/artikelen/bedrijven-ondernemen-mkb-kabinet-bezuinigen-rekening. En wat gaat Europa doen? https://www.ad.nl/politiek/brief-vol-eisen-uit-zuid-en-oost-europa-wekt-wrevel-bij-netto-betaler-nederland-wereldvreemd-en-stuitend~a2200366/ Meer geld eisen. Het probleem in Frankrijk wordt ook maar niet opgelost https://newsbit.nl/frankrijk-steeds-dieper-in-de-problemen-beleggers-haken-massaal-af/. Het zal ben ik bang alleen maar erger worden. Ergens moet dat geld vandaan komen. En iedereen gaat dat voelen in Nederland Echt iedereen! Links om of rechts om dat wordt betalen.

Usenet handleidingen


  • edie
  • Registratie: Februari 2002
  • Laatst online: 21:59
Gewoon de top 10% van de rijken eens normaal belasting laten betalen. Is meteen het hele begrotingstekort opgelost.

"In America, consumption equals jobs. In these days, banks aren't lending us the money we need to buy the things we don't need to create the jobs we need to pay back the loans we can't afford." - Stephen Colbert


  • TheDudez
  • Registratie: Mei 2013
  • Laatst online: 18:20

TheDudez

Usenet stofzuiger!

edie schreef op dinsdag 6 oktober 2026 @ 15:32:
Gewoon de top 10% van de rijken eens normaal belasting laten betalen. Is meteen het hele begrotingstekort opgelost.
Je hebt geen verstand van geld als je zo iets roept. Op papier hebben ze bijna geen geld zo simpel is het niet. En wat is rijk? 49.5% procent belasting betalen is gewoon diefstal. En dat bedrag gaat geen eens omhoog met inflatie.

[ Voor 13% gewijzigd door TheDudez op 06-10-2026 15:38 ]

Usenet handleidingen


  • Thompson
  • Registratie: Juli 2009
  • Laatst online: 21:37

Thompson

Beeromaniac

rube schreef op dinsdag 6 oktober 2026 @ 14:16:
[...]

En @Thompson de vergelijking tussen absolute prijzen en een procentueel belastingtarief lijkt mij niet correct.

Wat je m.i. kunt vergelijken:
-Prijzen zijn onder invloed van inflatie gestegen.
-Vermogens zijn door rendement gestegen.

Maar daarnaast is ook de belasting op vermogens procentueel veel hoger geworden. Dat is niet zo bij de prijzen die gestegen zijn (althans, niet te vergelijken met procentuele btw verhogingen).
Klopt, dat snap ik. Een groot deel van de "terechte" stijging van de door overheid begrootte inkomsten in box 3 wordt al gerealiseerd door de inflatie van de onderliggende vermogens waar heffing op plaatsvind. Dus dat dan óók nog het percentage zo'n grote stijging doormaakt zou niet nodig moeten zijn.

Oftewel de overheid is met box 3 rupsje nooitgenoeg aan het doen; de inkomsten die ze daaruit begroten stijgen onevenredig hard.

Beeromaniac


  • W1ck1e
  • Registratie: Februari 2008
  • Laatst online: 23:11
TheDudez schreef op dinsdag 6 oktober 2026 @ 15:34:
[...]

Je hebt geen verstand van geld als je zo iets roept. Op papier hebben ze bijna geen geld zo simpel is het niet. En wat is rijk? 49.5% procent belasting betalen is gewoon diefstal. ...
Dus iemand met veel rijkdom (in geld uit te drukken) maar niet in geld moet dan maar ontzien worden ?
49,5% procent belasting betalen over bezit is waarschijnlijk wel diefstal.
49,5% procent belasting betalen over de persoonlijk hoogste schijf van je inkomen is dat niet.

[ Voor 4% gewijzigd door W1ck1e op 06-10-2026 15:45 ]


  • ErnstH
  • Registratie: September 2003
  • Niet online
TheDudez schreef op dinsdag 6 oktober 2026 @ 15:34:
[...]

Je hebt geen verstand van geld als je zo iets roept. Op papier hebben ze bijna geen geld zo simpel is het niet. En wat is rijk? 49.5% procent belasting betalen is gewoon diefstal. En dat bedrag gaat geen eens omhoog met inflatie.
Er was eens een tijd dat dat helemaal niet als hoog werd gezien..

  • TheDudez
  • Registratie: Mei 2013
  • Laatst online: 18:20

TheDudez

Usenet stofzuiger!

W1ck1e schreef op dinsdag 6 oktober 2026 @ 15:44:
[...]

Dus iemand met veel rijkdom (in geld uit te drukken) maar niet in geld moet dan maar ontzien worden ?
49,5% procent belasting betalen over bezit is waarschijnlijk wel diefstal.
49,5% procent belasting betalen over de persoonlijk hoogste schijf van je inkomen is dat niet.
Dat zeg ik niet. Alleen die one liners we moeten gewoon de rijkste 10% procent belasten is niet zo simpel als je denkt. Je zit met schulden bijvoorbeeld andere andere ingewikkelde constructies. We roepen dit en het is opgelost. Ja tuurlijk! Tada dit is de oplossing!

49,5 belasting na 78.426. Is gewoon diefstal. Zeker als je op het randje zit. Waarom zou je nog meer gaan werken? Het bedrag gaat geen eens omhoog met inflatie.

Usenet handleidingen


  • TheDudez
  • Registratie: Mei 2013
  • Laatst online: 18:20

TheDudez

Usenet stofzuiger!

ErnstH schreef op dinsdag 6 oktober 2026 @ 15:45:
[...]

Er was eens een tijd dat dat helemaal niet als hoog werd gezien..
Het is ook niet echt hoog. Ook niet weinig.

Usenet handleidingen


  • W1ck1e
  • Registratie: Februari 2008
  • Laatst online: 23:11
TheDudez schreef op dinsdag 6 oktober 2026 @ 16:05:

49,5 belasting na 78.426. Is gewoon diefstal. Zeker als je op het randje zit. Waarom zou je nog meer gaan werken? Het bedrag gaat geen eens omhoog met inflatie.
Als je het werk niet leuk genoeg vindt om dan nog meer te gaan werken moet je dat maar niet doen.

  • TanteBeth
  • Registratie: Juni 2015
  • Laatst online: 18:57
NL kende een tarief van 72% onder kabinet Den Uyl (PvdA nu Pro)

  • kees_1
  • Registratie: Juli 2014
  • Laatst online: 18:34
TanteBeth schreef op dinsdag 6 oktober 2026 @ 16:25:
NL kende een tarief van 72% onder kabinet Den Uyl (PvdA nu Pro)
Dat was vanaf 180486 gulden in 1980 = € 258.156,03 in 2026 volgens de inflatiecalculator.

Modaal was toen 33.500 gulden.

https://zoek.officielebekendmakingen.nl/stb-1979-714.pdf

Nu gelden de hoge belastingen al vanaf modaal en is het aantal mogelijkheden voor aftrekposten geminimaliseerd.

  • Thompson
  • Registratie: Juli 2009
  • Laatst online: 21:37

Thompson

Beeromaniac

Maargoed, de boel kan ook nog gewoon klappen en dan kunnen we in maart een 2-in-1 stemming doen; https://www.nu.nl/politiek/6412215/financiele-plannen-kabinet-sneuvelen-mogelijk-als-in-eerste-kamer-niets-verandert.html

Om het interessant te houden. Misschien dat er dan een paar mensen durven op te staan en gewoon een simpele vlakke vermogenstaks door te voeren, al dan niet progressief.

Beeromaniac


  • TvanW
  • Registratie: Augustus 2017
  • Niet online
TanteBeth schreef op dinsdag 6 oktober 2026 @ 16:25:
NL kende een tarief van 72% onder kabinet Den Uyl (PvdA nu Pro)
En ook nog eens vermogensbelasting, die Joop toch.

  • W1ck1e
  • Registratie: Februari 2008
  • Laatst online: 23:11
Thompson schreef op dinsdag 6 oktober 2026 @ 17:19:
Maargoed, de boel kan ook nog gewoon klappen en dan kunnen we in maart een 2-in-1 stemming doen; https://www.nu.nl/politiek/6412215/financiele-plannen-kabinet-sneuvelen-mogelijk-als-in-eerste-kamer-niets-verandert.html

Om het interessant te houden. Misschien dat er dan een paar mensen durven op te staan en gewoon een simpele vlakke vermogenstaks door te voeren, al dan niet progressief.
Hoe kan een vlakke tax progressief zijn ?

  • TvanW
  • Registratie: Augustus 2017
  • Niet online
kees_1 schreef op dinsdag 6 oktober 2026 @ 17:19:
[...]

Dat was vanaf 180486 gulden in 1980 = € 258.156,03 in 2026 volgens de inflatiecalculator.

Modaal was toen 33.500 gulden.

https://zoek.officielebekendmakingen.nl/stb-1979-714.pdf

Nu gelden de hoge belastingen al vanaf modaal en is het aantal mogelijkheden voor aftrekposten geminimaliseerd.
Toen modaal tussen 32 en 40%, dus hoezo hoge belasting max. was toen 72%

  • Thompson
  • Registratie: Juli 2009
  • Laatst online: 21:37

Thompson

Beeromaniac

W1ck1e schreef op dinsdag 6 oktober 2026 @ 17:41:
[...]

Hoe kan een vlakke tax progressief zijn ?
Onhandig verwoord inderdaad; ik bedoel puur op vermogen (dus niet aanwas en niet winst) en met schalen zoals bij inkomsten.

250k belastingvrij
250-500k 0,5%
500k-1mio 1%
1-2mio 2%
2-5mio 3%
5mio+ 4%

Of wat dan ook fair lijkt. Wel/niet eigen woning er in mee laten tellen, wel/niet HRA ook gelijktijdig schrappen, diverse toeslagen schrappen etc. Allemaal dingen die overwogen kunnen worden. Gigantische versimpeling in ieder geval.

Beeromaniac


  • TvanW
  • Registratie: Augustus 2017
  • Niet online
In box 3 alle vermogensbestanddelen belasten, dus spaargelden, effecten etc., eigen woning, intrinsieke waarde box 2, pensioen (in fonds of anderszins),verminderd met schulden. Over het positieve bedrag een x percentage.
Volgens mij redelijk simpel.

Edit:
Met het positieve bedrag bedoel ik het saldo en daarover een vermogensbelasting.

[ Voor 20% gewijzigd door TvanW op 06-10-2026 18:26 ]


  • W1ck1e
  • Registratie: Februari 2008
  • Laatst online: 23:11
@Thompson En dan, bij beleggingsverlies, geen, "Oh jammer joh, je krijgt verlies-gemaakt-belastingkorting".
Ik ben voor.

[ Voor 16% gewijzigd door W1ck1e op 06-10-2026 18:03 ]


  • TheDudez
  • Registratie: Mei 2013
  • Laatst online: 18:20

TheDudez

Usenet stofzuiger!

TvanW schreef op dinsdag 6 oktober 2026 @ 17:52:
In box 3 alle vermogensbestanddelen belasten, dus spaargelden, effecten etc., eigen woning, intrinsieke waarde box 2, pensioen (in fonds of anderszins),verminderd met schulden. Over het positieve bedrag een x percentage.
Volgens mij redelijk simpel.
Oh leuk eigen woning belasten die binnen een paar jaar over de kop is gegaan. Als je pech hebt ook nog extra omhoog gegaan omdat je verduurzaamd hebt. Woning eigenaren kunnen hier niks aan doen. En het is ook niet dat ze op vooruit zijn gegaan. Onderhoud is erg duur geworden.

[ Voor 7% gewijzigd door TheDudez op 06-10-2026 18:06 ]

Usenet handleidingen


  • TheDudez
  • Registratie: Mei 2013
  • Laatst online: 18:20

TheDudez

Usenet stofzuiger!

TvanW schreef op dinsdag 6 oktober 2026 @ 17:52:
In box 3 alle vermogensbestanddelen belasten, dus spaargelden, effecten etc., eigen woning, intrinsieke waarde box 2, pensioen (in fonds of anderszins),verminderd met schulden. Over het positieve bedrag een x percentage.
Volgens mij redelijk simpel.
Inflatie is 3 a 4 welke winst over spaargeld?

Usenet handleidingen


  • Marrtijn
  • Registratie: December 2009
  • Laatst online: 22:24
TvanW schreef op dinsdag 6 oktober 2026 @ 17:52:
In box 3 alle vermogensbestanddelen belasten, dus spaargelden, effecten etc., eigen woning, intrinsieke waarde box 2, pensioen (in fonds of anderszins),verminderd met schulden. Over het positieve bedrag een x percentage.
Volgens mij redelijk simpel.
Eigen woning belasten zou echt feest zijn. Iedereen wordt zijn eigen huis uitgegooid omdat ze de belasting niet kunnen betalen en de overheid gaat geen huizen meer bouwen omdat schaarste het belastinginkomen stuwt. Tenzij men de hypotheekschuld eraf mag trekken, maar dan wordt er denk ik weinig box-3 geheven.

[ Voor 8% gewijzigd door Marrtijn op 06-10-2026 18:16 ]


  • TvanW
  • Registratie: Augustus 2017
  • Niet online
Voor de duidelijkheid box 3 als vermogensbelasting.

  • TvanW
  • Registratie: Augustus 2017
  • Niet online
Marrtijn schreef op dinsdag 6 oktober 2026 @ 18:11:
[...]

Eigen woning belasten zou echt feest zijn. Iedereen wordt zijn eigen huis uitgegooid omdat ze de belasting niet kunnen betalen en de overheid gaat geen huizen meer bouwen omdat schaarste het belastinginkomen stuwt. Tenzij men de hypotheekschuld eraf mag trekken, maar dan wordt er denk ik weinig box-3 geheven.
Hoe weet je dat nou? Je kent het percentage toch niet bovendien geef ik aan dat schulden mogen worden afgetrokken.
De overheid bouwt overigens geen woningen.

[ Voor 9% gewijzigd door TvanW op 06-10-2026 18:23 ]


  • GeeEs
  • Registratie: December 2007
  • Laatst online: 16:31
We hebben toch al de "eigen woning belasting" in de vorm van het eigenwoningforfait? Of...?

  • TvanW
  • Registratie: Augustus 2017
  • Niet online
GeeEs schreef op dinsdag 6 oktober 2026 @ 18:27:
We hebben toch al de "eigen woning belasting" in de vorm van het eigenwoningforfait? Of...?
Die zou je dan kunnen laten vervallen.

  • CornermanNL
  • Registratie: Februari 2007
  • Laatst online: 21:34
Belasting op overwaarde is een probleem als je niet genoeg inkomen hebt en een kleine schuld. Zat mensen die met hun huidige inkomen hun huidige woning nu niet kunnen kopen, maar 20 jaar of langer terug wel. Stel je hebt 3 ton overwaarde keer 1,5 % dan is dat 4500 per jaar wat uit je inkomen moet komen. Immers de eigen woning geeft geen dividend of rente en waardestijging verzilveren en erin wonen is lastig.

  • Uniciteit
  • Registratie: Maart 2010
  • Niet online

Uniciteit

1+1 is niet altijd 2

Gewoon belasting op het totale vermogen - inclusief eigen woning - met een hoge drempel.

Je kan prima zeggen: de eerste €750.000 geen vermogensbelasting.

Is ook prima politiek te verkopen: iedereen kan genoeg vermogen opbouwen om een bovengemiddelde woning te kopen, wat dure spullen te hebben zoals een auto en nog een bedrag spaargeld. Het maakt dan verder niet uit hoe de vermogensmix eruit ziet.

Stel je hebt een woning van €600.000, een auto van €50.000 en nog eens €100.000 spaargeld, dan betaal je dus nog niks.

Is ook beter voor de vermogensongelijkheid: iemand die huurt kan dan veel meer spaargeld/beleggingen hebben. In het huidige stelsel worden huurders met spaargeld veel zwaarder belast dan iemand met een woning van €2 miljoen.

[ Voor 19% gewijzigd door Uniciteit op 06-10-2026 18:57 ]


  • aljooge
  • Registratie: Januari 2016
  • Laatst online: 21:08
Uniciteit schreef op dinsdag 6 oktober 2026 @ 18:56:
Gewoon belasting op het totale vermogen - inclusief eigen woning - met een hoge drempel.

Je kan prima zeggen: de eerste €750.000 geen vermogensbelasting.

Is ook prima politiek te verkopen: iedereen kan genoeg vermogen opbouwen om een bovengemiddelde woning te kopen, wat dure spullen te hebben zoals een auto en nog een bedrag spaargeld. Het maakt dan verder niet uit hoe de vermogensmix eruit ziet.

Stel je hebt een woning van €600.000, een auto van €50.000 en nog eens €100.000 spaargeld, dan betaal je dus nog niks.

Is ook beter voor de vermogensongelijkheid: iemand die huurt kan dan veel meer spaargeld/beleggingen hebben. In het huidige stelsel worden huurders met spaargeld veel zwaarder belast dan iemand met een woning van €2 miljoen.
Die ene met de woning van 2 miljoen hoort dan bij de groep die moet opdraaien voor het gemis aan inkomsten van het rijk van de groep met het vermogen tot 750.000, immers er moet nog steeds belastinggeld binnen komen waarvoor de rijken moeten opdraaien. Die rekening zal zo hoog worden dat die besluit in Duitsland of Belgie te gaan wonen, of om het in een BV te stoppen. Als je de rijke groep en ook investeerders het land uit wil jagen, dan moet je dat vooral op deze manier doen.

  • NicoHF
  • Registratie: Mei 2022
  • Niet online
Uniciteit schreef op dinsdag 6 oktober 2026 @ 18:56:
Gewoon belasting op het totale vermogen - inclusief eigen woning - met een hoge drempel.

Je kan prima zeggen: de eerste €750.000 geen vermogensbelasting.

Is ook prima politiek te verkopen: iedereen kan genoeg vermogen opbouwen om een bovengemiddelde woning te kopen, wat dure spullen te hebben zoals een auto en nog een bedrag spaargeld. Het maakt dan verder niet uit hoe de vermogensmix eruit ziet.

Stel je hebt een woning van €600.000, een auto van €50.000 en nog eens €100.000 spaargeld, dan betaal je dus nog niks.

Is ook beter voor de vermogensongelijkheid: iemand die huurt kan dan veel meer spaargeld/beleggingen hebben. In het huidige stelsel worden huurders met spaargeld veel zwaarder belast dan iemand met een woning van €2 miljoen.
Sinds wanneer moet je vermogens belasting betalen over je auto?

Huurders worden nog veel meer gestraft als het aan het kabinet ligt.

Huurders in sociale huurwoning met vermogen krijgen te maken met direct de maximale huurprijs wat gerekend mag worden aan de hand van de punten en als je boven een bepaald bedrag zit kom je al helemaal niet meer in aanmerking voor een sociale huurwoning.

Iemand die dus in een sociale huurwoning zit en vermogen wilt opbouwen met bv beleggen voor een koopwoning wordt nog eens extra gestraft.

De grensen van wat ik zo zag lag al op €118.000.

https://www.rtl.nl/nieuws/economie/artikel/5654386/kabinet-gaat-scheefwonen-harder-aanpakken

Het inkomen is vaak bij deze groep laag zodat ze niet de volledige hypotheek kunnen krijgen.

Vaak heb je al minimaal 100 en eigenlijk al 200k nodig om een woning te kopen, zeker s je alleen bent met een lager inkomen.

  • rube
  • Registratie: Juni 2006
  • Laatst online: 00:24
Uniciteit schreef op dinsdag 6 oktober 2026 @ 18:56:
....In het huidige stelsel worden huurders met spaargeld veel zwaarder belast dan iemand met een woning van €2 miljoen.
Ja, wel ca. 3 x zo zwaar (afhankelijk van de exacte situatie en details). Toch is dat in percentages maar ca 0.3% meer voor de huurder.
Het is maar net hoe je er naar kijkt en wat je "veel zwaarder" vindt.

  • hasseroderman
  • Registratie: Oktober 2012
  • Laatst online: 21:59

  • TheDudez
  • Registratie: Mei 2013
  • Laatst online: 18:20

TheDudez

Usenet stofzuiger!

CornermanNL schreef op dinsdag 6 oktober 2026 @ 18:31:
Belasting op overwaarde is een probleem als je niet genoeg inkomen hebt en een kleine schuld. Zat mensen die met hun huidige inkomen hun huidige woning nu niet kunnen kopen, maar 20 jaar of langer terug wel. Stel je hebt 3 ton overwaarde keer 1,5 % dan is dat 4500 per jaar wat uit je inkomen moet komen. Immers de eigen woning geeft geen dividend of rente en waardestijging verzilveren en erin wonen is lastig.
Dat niet alleen je kan ook de overwaarde opnemen en dan een vakantiehuis kopen in het buitenland. Je mag geen dubbele belasting heffen. Tenzij je belasting verdragen opgezegt. (maar ja dan kan je zwart bijverdienen) Dus Nederland krijgt dan zo goed als niks.

Maar dit kabinet gaat toch niks voor elkaar krijgen of ze moeten gaan kiezen links of rechts wat ik ook niet zo zie gebeuren. Links dan verliest de VDD zwaar. Rechts dan verlies d66.

[ Voor 10% gewijzigd door TheDudez op 06-10-2026 20:02 ]

Usenet handleidingen


  • CornermanNL
  • Registratie: Februari 2007
  • Laatst online: 21:34
Nooit meer verkopen en tegen je bezit lenen. En daar van leven.

  • XWB
  • Registratie: Januari 2002
  • Niet online

XWB

Devver
richard20 schreef op zaterdag 3 oktober 2026 @ 20:18:
[...]

Nederlandse banken en brokers leveren onder het huidige stelsel niet alleen de waarde van de rekening aan begin en eind van het jaar maar ook stortingen, onttrekkingen, dividenden, rente en kosten om klanten gebruik te kunnen laten maken van de Wet tegenbewijs. Onder een vermogenswinstbelasting leveren banken en brokers (de saldi van) gerealiseerde winsten en verliezen aan. Dat vereist aanpassing van de systemen maar is niet vreselijk moeilijk.
Blijkbaar is het wel moeilijker dan het klinkt, banken hebben nu aangegeven niet op tijd klaar te kunnen zijn:
In de huidige situatie leveren banken veel gegevens aan waarmee de Belastingdienst al een deel van de aangifte kan invullen. Dat scheelt veel werk. Banken kunnen dit de komende jaren niet doen voor de nieuwe manier van belasting heffen op vermogen, hebben zij laten weten in reactie op de plannen van het minderheidskabinet.

March of the Eagles


  • rube
  • Registratie: Juni 2006
  • Laatst online: 00:24
XWB schreef op dinsdag 6 oktober 2026 @ 20:35:
[...]

Blijkbaar is het wel moeilijker dan het klinkt, banken hebben nu aangegeven niet op tijd klaar te kunnen zijn:
[...]
Dat is in ieder geval opgelost!
https://nieuwspaal.nl/kab...w-box-3-stelsel-te-halen/

  • Uniciteit
  • Registratie: Maart 2010
  • Niet online

Uniciteit

1+1 is niet altijd 2

NicoHF schreef op dinsdag 6 oktober 2026 @ 19:13:
[...]

Sinds wanneer moet je vermogens belasting betalen over je auto?
Niet. Maar zo kun je elke discussie over “hoe vind je dat vermogen belast moet worden en wat vind je dat daarin mee moet tellen?” onderuit halen.

Dit was dus het standpunt: tel alles mee als vermogen en hanteer een hele hoge drempel. In het voorbeeld €750.000.

Volgens mij zeggen jij en ik verder exact hetzelfde. Want waarom wordt iemand die aan het sparen is voor een huis in 2027 al belast als die persoon €35.000 spaargeld heeft, terwijl iemand die bij wijze van spreken een woning van €2 miljoen koopt en daardoor €5000 op de bank heeft staan helemaal NIET belast?

De oplossing is simpel: tel al het vermogen op (dus inclusief de eigen woning), min de schulden (zoals hypotheek) en hanteer daarover een vermogensbelasting met hoge drempel (bijv. €750K).

Die drempel zorgt ervoor dat iedereen een eigen woning kan hebben + nog wat speling, zonder vermogensbelasting te betalen… maar dat je dus geen gekke situaties meer hebt zoals een student met €35K die wel belasting betaalt, maar de persoon met een landhuis van €2 miljoen niet.

  • Thompson
  • Registratie: Juli 2009
  • Laatst online: 21:37

Thompson

Beeromaniac

Uniciteit schreef op woensdag 7 oktober 2026 @ 08:23:
[...]

Niet. Maar zo kun je elke discussie over “hoe vind je dat vermogen belast moet worden en wat vind je dat daarin mee moet tellen?” onderuit halen.

Dit was dus het standpunt: tel alles mee als vermogen en hanteer een hele hoge drempel. In het voorbeeld €750.000.

Volgens mij zeggen jij en ik verder exact hetzelfde. Want waarom wordt iemand die aan het sparen is voor een huis in 2027 al belast als die persoon €35.000 spaargeld heeft, terwijl iemand die bij wijze van spreken een woning van €2 miljoen koopt en daardoor €5000 op de bank heeft staan helemaal NIET belast?

De oplossing is simpel: tel al het vermogen op (dus inclusief de eigen woning), min de schulden (zoals hypotheek) en hanteer daarover een vermogensbelasting met hoge drempel (bijv. €750K).

Die drempel zorgt ervoor dat iedereen een eigen woning kan hebben + nog wat speling, zonder vermogensbelasting te betalen… maar dat je dus geen gekke situaties meer hebt zoals een student met €35K die wel belasting betaalt, maar de persoon met een landhuis van €2 miljoen niet.
Helemaal eens. Kun je ook van dat gezeur van EWF en HRA af. Liefst maken ze het op een dusdanige manier dat ook huurtoeslag en misschien nog wel wat andere zaken geschrapt kunnen worden. Vervolgens is het je eigen verantwoording om, mocht je boven die 750k uitkomen, te zorgen dat je dat geld niet laat verpieteren op een spaarrekening.
Zijn er dan 70+'ers die benadeeld worden omdat ze in een afbetaald huis van 2Mio wonen met enkel nog AOW? Vast wel, maar dat zullen er geen 100.000'en zijn dus daar kan vast een oplossing voor gevonden worden. Een goede oplossing daarin zou ik al vinden dat de overheid banken verplicht tot het aanbieden van een fatsoenlijke op-eet-hypotheek constructie. Kan dat geld wat vast zit in de stenen van die oudjes mooi weer de economie in.

Beeromaniac


  • richard20
  • Registratie: April 2023
  • Laatst online: 23:12
Uniciteit schreef op woensdag 7 oktober 2026 @ 08:23:
[...]
Die drempel zorgt ervoor dat iedereen een eigen woning kan hebben + nog wat speling, zonder vermogensbelasting te betalen… maar dat je dus geen gekke situaties meer hebt zoals een student met €35K die wel belasting betaalt, maar de persoon met een landhuis van €2 miljoen niet.
Een belastingplichtige met een landhuis van €2M wordt aangeslagen voor een forfait van €20K.

  • Kevf
  • Registratie: Januari 2010
  • Laatst online: 07-10 14:41
CornermanNL schreef op dinsdag 6 oktober 2026 @ 20:26:
[...]


Nooit meer verkopen en tegen je bezit lenen. En daar van leven.
Hoe gaan schulden eigenlijk werken in het nieuwe plan? Want dit kan best interessant worden.

Stel je hebt een All World Portfolio van 1 miljoen. Leent 600k met als onderpand die 1 miljoen. Wat gebeurt er dan in de nieuwe situatie?

  • Mats007
  • Registratie: Oktober 2017
  • Laatst online: 19:54
Ze zijn inmiddels alweer op zoek naar andere dekkingen voor het tekort is te lezen: https://www.bnr.nl/nieuws/economie/10612729/tweede-kamer-kijkt-naart-erf-en-schenkbelasting-voor-dekking-box-3

De ontwikkelingen gaan sneller dan menigeen van onderbroek wisselt gedurende de week. Safe to say dat er nog niks vast staat. Laat staan dat e.e.a. goed doordacht is. Zonder al teveel politiek aan te willen halen lijkt het paniekvoetbal om de begroting koste wat kost rond te krijgen. Ongeacht de daadwerkelijke consequenties.

  • TheDudez
  • Registratie: Mei 2013
  • Laatst online: 18:20

TheDudez

Usenet stofzuiger!

Uniciteit schreef op woensdag 7 oktober 2026 @ 08:23:
[...]

Niet. Maar zo kun je elke discussie over “hoe vind je dat vermogen belast moet worden en wat vind je dat daarin mee moet tellen?” onderuit halen.

Dit was dus het standpunt: tel alles mee als vermogen en hanteer een hele hoge drempel. In het voorbeeld €750.000.

Volgens mij zeggen jij en ik verder exact hetzelfde. Want waarom wordt iemand die aan het sparen is voor een huis in 2027 al belast als die persoon €35.000 spaargeld heeft, terwijl iemand die bij wijze van spreken een woning van €2 miljoen koopt en daardoor €5000 op de bank heeft staan helemaal NIET belast?

De oplossing is simpel: tel al het vermogen op (dus inclusief de eigen woning), min de schulden (zoals hypotheek) en hanteer daarover een vermogensbelasting met hoge drempel (bijv. €750K).

Die drempel zorgt ervoor dat iedereen een eigen woning kan hebben + nog wat speling, zonder vermogensbelasting te betalen… maar dat je dus geen gekke situaties meer hebt zoals een student met €35K die wel belasting betaalt, maar de persoon met een landhuis van €2 miljoen niet.
De auto is all een melkkoe.

1 En pak je de nieuwwaarde of de huidige waarde van de auto? En hoe bereken je dit als je de huidige waarde pakt? Nieuw elektrisch auto's zijn ook duurder hoe ga je hiermee om?

2 De drempel van die 750 moet ook steeds omhoog gaan vanwege inflatie. Dat gebeurt nu ook all niet met de belasting schijven. En hoeveel zou die dan omhoog moeten? Met de inflatie mee?

3 En waarom zou je nog aflossen?. Ik zou zoveel mogelijk overwaarde opnemen en gaan beleggen of investeren in vastgoed in het buitenland.

4 Waarom zou jij je huis nog verduurzamen? Want ja hij wordt dan meer waard en voor je het weet zit je over die grens of er vlak bij.

Iedereen die roept het is zo simpel om vermogen te belasten heeft geen idee. Het is niet zo simpel als je denkt er komt veel meer bekijken..

En dat hier boven zijn slecht enkele voorbeelden. Als je verder nadenkt komt er veel meer bij kijken.

[ Voor 3% gewijzigd door TheDudez op 07-10-2026 09:30 ]

Usenet handleidingen


  • Kalentum
  • Registratie: Juni 2004
  • Laatst online: 22:23
Uniciteit schreef op woensdag 7 oktober 2026 @ 08:23:
[...]

Niet. Maar zo kun je elke discussie over “hoe vind je dat vermogen belast moet worden en wat vind je dat daarin mee moet tellen?” onderuit halen.

Dit was dus het standpunt: tel alles mee als vermogen en hanteer een hele hoge drempel. In het voorbeeld €750.000.

Volgens mij zeggen jij en ik verder exact hetzelfde. Want waarom wordt iemand die aan het sparen is voor een huis in 2027 al belast als die persoon €35.000 spaargeld heeft, terwijl iemand die bij wijze van spreken een woning van €2 miljoen koopt en daardoor €5000 op de bank heeft staan helemaal NIET belast?

De oplossing is simpel: tel al het vermogen op (dus inclusief de eigen woning), min de schulden (zoals hypotheek) en hanteer daarover een vermogensbelasting met hoge drempel (bijv. €750K).

Die drempel zorgt ervoor dat iedereen een eigen woning kan hebben + nog wat speling, zonder vermogensbelasting te betalen… maar dat je dus geen gekke situaties meer hebt zoals een student met €35K die wel belasting betaalt, maar de persoon met een landhuis van €2 miljoen niet.
Er zijn twee dingen belangrijk hier:
- Het percentage dat je in gedachten heb
- Vermogen dat niet liquide is (zelfde probleem heeft de aanwasbelasting ook)

Het staat of valt wel een beetje hoe hoog je dat vermogen wilt belasten. Welk percentage denk je aan voor het bedrag boven die vrijstelling?

Stel ik kom in jou voorbeeld op een box 3 vermogen van 1 miljoen euro uit, dus ik betaal over 250k belasting. wat wordt dan het percentage?

Nederland hanteerde tot 30 jaar geleden 0,07% dus dat is 1750 euro belasting per jaar. PRIMA!

Of wordt het 5%? Dat is 12500 dat wordt al lastiger.

Gelukkig hebben we box 2 nog want als de jaarlijkse belasting richting de 15000 euro per jaar gaat wordt het interessant om naar box 2 te gaan kijken. (misschien al eerder?)

Belasten van vermogen zelf lijkt heel simpel maar er zitten ook weer allemaal complicaties aan vast. Bovendien is box 3 ingevoerd ooit om de belasting op vermogen zelf te vervangen

[ Voor 8% gewijzigd door Kalentum op 07-10-2026 09:52 ]


  • alexbl69
  • Registratie: Maart 2001
  • Laatst online: 23:34
Mats007 schreef op woensdag 7 oktober 2026 @ 09:24:
Ze zijn inmiddels alweer op zoek naar andere dekkingen voor het tekort is te lezen: https://www.bnr.nl/nieuws/economie/10612729/tweede-kamer-kijkt-naart-erf-en-schenkbelasting-voor-dekking-box-3

De ontwikkelingen gaan sneller dan menigeen van onderbroek wisselt gedurende de week. Safe to say dat er nog niks vast staat. Laat staan dat e.e.a. goed doordacht is. Zonder al teveel politiek aan te willen halen lijkt het paniekvoetbal om de begroting koste wat kost rond te krijgen. Ongeacht de daadwerkelijke consequenties.
Dit dus.

Het vrijwel dagelijks volledig overhoop halen van alle plannen en er telkens weer andere zaken bij betrekken om het plaatje rond te maken zou al genoeg reden moeten zijn om dit hele gebeuren in de ijskast te zetten.

De vorige regelingen qua vermogensbelasting / rendementsheffing zijn met veel meer voorbereiding ingevoerd, maar bleken desondanks niet adequaat. En dat zou dan opgelost moeten worden middels wetgeving die nu bijna per uur gewijzigd wordt met enkel de wens om het in zo kort mogelijke tijd door de Kamers te jassen?

Hoop dat de Raad van State én de Eerste Kamer alleen al om die reden dit ADHD gebeuren een halt toeroepen.

Hoe je ook in deze discussie staat, niemand heeft iets aan een flinterdun politiek compromis dat in de praktijk onbruikbaar, ongelooflijk ingewikkeld en/of wederom juridisch onhoudbaar zal blijken te zijn.

Alonso over het inhalen in 2026: "it’s more of an evasive manoeuvre than an overtake.”


  • Nuutje
  • Registratie: Augustus 2020
  • Laatst online: 07-10 10:12
Het probleem is hetzelfde als met VAB en je alles in bijvoorbeeld aandelen hebt. Stel je hebt een huis van 2mil en geen cashflow. Hoe ga je dan de belasting betalen? Moet je dan je huis verkopen?

  • Licko
  • Registratie: Mei 2004
  • Laatst online: 16:55
alexbl69 schreef op woensdag 7 oktober 2026 @ 09:49:
[...]

Hoop dat de Raad van State én de Eerste Kamer alleen al om die reden dit ADHD gebeuren een halt toeroepen.

Hoe je ook in deze discussie staat, niemand heeft iets aan een flinterdun politiek compromis dat in de praktijk onbruikbaar, ongelooflijk ingewikkeld en/of wederom juridisch onhoudbaar zal blijken te zijn.
PRO-fractievoorzitter in de senaat Paul Rosenmöller noemt het optreden van het kabinet sinds februari ‘een waardeloze vertoning’. Volgens hem is het te veel bezig met het zoeken naar wisselende meerderheden. Rosenmöller wil dat het kabinet snel een akkoord sluit met PRO en Volt.

Lijkt me niet wenselijk, maar nu BBB de deur over rechts dichtgegooid heeft wordt bovenstaand wel steeds waarschijnlijker.

  • Uniciteit
  • Registratie: Maart 2010
  • Niet online

Uniciteit

1+1 is niet altijd 2

TheDudez schreef op woensdag 7 oktober 2026 @ 09:29:
[...]

De auto is all een melkkoe.

1 En pak je de nieuwwaarde of de huidige waarde van de auto? En hoe bereken je dit als je de huidige waarde pakt? Nieuw elektrisch auto's zijn ook duurder hoe ga je hiermee om?

2 De drempel van die 750 moet ook steeds omhoog gaan vanwege inflatie. Dat gebeurt nu ook all niet met de belasting schijven. En hoeveel zou die dan omhoog moeten? Met de inflatie mee?

3 En waarom zou je nog aflossen?. Ik zou zoveel mogelijk overwaarde opnemen en gaan beleggen of investeren in vastgoed in het buitenland.

4 Waarom zou jij je huis nog verduurzamen? Want ja hij wordt dan meer waard en voor je het weet zit je over die grens of er vlak bij.

Iedereen die roept het is zo simpel om vermogen te belasten heeft geen idee. Het is niet zo simpel als je denkt er komt veel meer bekijken..

En dat hier boven zijn slecht enkele voorbeelden. Als je verder nadenkt komt er veel meer bij kijken.
Vrij makkelijke antwoorden wat mij betreft:

- De auto moet meetellen, juist zodat je niet honderd uitzonderingen krijgt. Je hebt je totale vermogen en that’s it. Juist uitzonderingen maken het complex. Daarom ook een hoge drempel.

Voor de auto kunnen we een standaard afschrijftabel hanteren zoals verzekeraars nu ook al doen. Of een gemiddelde aankoopprijs van jouw type auto in de afgelopen 12 maanden. Er is zat data om mee te werken.

- 750K is een voorbeeld. Je kan het wat mij betreft koppelen aan de gemiddelde huizenprijs in Nederland met een correctie van bijv. 1,5x. Dat geeft iedere Nederlander dus de optie om vermogen op te bouwen. Letterlijk een hele woning belastingvrij + nog eens 50% extra (spaargeld, beleggingen, duurdere woning, dure schilderijen, auto’s, etc)

- Helemaal prima als jij minder gaat aflossen en nog meer werk verricht om meer vermogen te krijgen - ik zie liever dat je rijker wordt. Op een gegeven moment betaal je dan ook weer (meer) vermogensbelasting en dat komt ten goede aan de hele samenleving. (Als we aflossen als samenleving wel heel belangrijk vinden, dan kan bijv. een hypotheekeis altijd zijn dat je op een schema zit waarbij je minimaal 50% ofzo aflost).

- Dat boeit eigenlijk niet zo. Je doet iets omdat je het prettig vindt, bijvoorbeeld beter woongenot. Een woning van €500K gaat echt niet naar €750K omdat je zonnepanelen op het dak legt. Hoe dan ook: daarom dus die ruime vrijstelling. Je kan gerust verduurzamen en dan nog zullen 90% van de woningen ver bij die drempel vandaan blijven.

En nogmaals: €750K is een voorbeeld. Ik heb natuurlijk niet het hele CPB achter me om allerlei scenario’s door te rekenen. Als €750K nu al te krap blijkt, dan gaan we naar €800K of €850K.

[ Voor 7% gewijzigd door Uniciteit op 07-10-2026 09:56 ]


  • nbosch
  • Registratie: November 2022
  • Laatst online: 22:51
Bedenk dat iemand met een huis van 2 miljoen nu ook al behoorlijk wordt aangeslagen. Forfait is iets van 0,35% tot 1,3 M en daarboven 2,35% (villataks).

  • TheDudez
  • Registratie: Mei 2013
  • Laatst online: 18:20

TheDudez

Usenet stofzuiger!

Uniciteit schreef op woensdag 7 oktober 2026 @ 09:54:
[...]

Vrij makkelijke antwoorden wat mij betreft:

- De auto moet meetellen, juist zodat je niet honderd uitzonderingen krijgt. Je hebt je totale vermogen en that’s it. Juist uitzonderingen maken het complex. Daarom ook een hoge drempel.

Voor de auto kunnen we een standaard afschrijftabel hanteren zoals verzekeraars nu ook al doen. Of een gemiddelde aankoopprijs van jouw type auto in de afgelopen 12 maanden. Er is zat data om mee te werken.

- 750K is een voorbeeld. Je kan het wat mij betreft koppelen aan de gemiddelde huizenprijs in Nederland met een correctie van bijv. 1,5x. Dat geeft iedere Nederlander dus de optie om vermogen op te bouwen. Letterlijk een hele woning belastingvrij + nog eens 50% extra (spaargeld, beleggingen, duurdere woning, dure schilderijen, auto’s, etc)

- Helemaal prima als jij minder gaat aflossen en nog meer werk verricht om meer vermogen te krijgen - ik zie liever dat je rijker wordt. Op een gegeven moment betaal je dan ook weer (meer) vermogensbelasting en dat komt ten goede aan de hele samenleving. (Als we aflossen als samenleving wel heel belangrijk vinden, dan kan bijv. een hypotheekeis altijd zijn dat je op een schema zit waarbij je minimaal 50% ofzo aflost).

- Dat boeit eigenlijk niet zo. Je doet iets omdat je het prettig vindt, bijvoorbeeld beter woongenot. Een woning van €500K gaat echt niet naar €750K omdat je zonnepanelen op het dak legt. Hoe dan ook: daarom dus die ruime vrijstelling. Je kan gerust verduurzamen en dan nog zullen 90% van de woningen ver bij die drempel vandaan blijven.

En nogmaals: €750K is een voorbeeld. Ik heb natuurlijk niet het hele CPB achter me om allerlei scenario’s door te rekenen. Als €750K nu al te krap blijkt, dan gaan we naar €800K of €850K.
Zet ik de auto op de zaak of koop een oude bak.

Het zijn niet alleen zonnepanelen het kost serieus geld. 1 ton verbouwen bij oud huis is niks. Dakisolatie vloer isolatie muur isolatie warmtepomp enzevoort.

Woning in het buitenland kan je nauwelijks belasten tenzij je belasting verdrag opzegt. Plus je trekt hyoptheek er nog een vanaf. Je betaald belasting in het land waar de woning staat. De cashflow is voor jou. Nederland krijgt zo goed alsniks. Zolang je de caschflow opmaakt en opnieuw investeert betaal je niks.

Belegen doe je in een BV als je veel geld hebt.

Dit is even wat ik snel kan opnoemen om het te omzeilen en er zijn vast meer mogelijkheden. Zeker als je geld hebt betaal je iemand hiervoor. Maar zo kan je ook nog net over de grens gaan wonen.

Usenet handleidingen


  • edozat1
  • Registratie: September 2017
  • Laatst online: 23:04
TheDudez schreef op woensdag 7 oktober 2026 @ 10:22:
Het zijn niet alleen zonnepanelen het kost serieus geld. 1 ton verbouwen bij oud huis is niks. Dakisolatie vloer isolatie muur isolatie warmtepomp enzevoort.
Ik zeg niet dat ik het een goed plan vind ofzo hoor. Want net als jij vind ik dat er veel te simplistisch wordt gedacht hier. Het is extreem complex, om nog maar te zwijgen over de verandering t.o.v. het huidige stelsel. Een nieuw beter stelsel bedenken lukt nog wel, maar de transitie vanuit het oude stelsel? Succes!

Maar als je al het vermogen op een hoop gooit, zie ik niet waarom mensen niet zouden investeren in hun woning. Het is dan toch gewoon een verschuiving van vermogen? Of je doet het met eigen geld of je leent het, maar in beide gevallen blijft je belastbaar vermogen gelijk toch? Sterker nog, het daalt waarschijnlijk, omdat een verbouwing niet 1 op 1 in de prijs gaat zitten en de WOZ-waardeontwikkeling achterloopt.

  • TheDudez
  • Registratie: Mei 2013
  • Laatst online: 18:20

TheDudez

Usenet stofzuiger!

edozat1 schreef op woensdag 7 oktober 2026 @ 10:30:
[...]

Ik zeg niet dat ik het een goed plan vind ofzo hoor. Want net als jij vind ik dat er veel te simplistisch wordt gedacht hier. Het is extreem complex, om nog maar te zwijgen over de verandering t.o.v. het huidige stelsel. Een nieuw beter stelsel bedenken lukt nog wel, maar de transitie vanuit het oude stelsel? Succes!

Maar als je al het vermogen op een hoop gooit, zie ik niet waarom mensen niet zouden investeren in hun woning. Het is dan toch gewoon een verschuiving van vermogen? Of je doet het met eigen geld of je leent het, maar in beide gevallen blijft je belastbaar vermogen gelijk toch? Sterker nog, het daalt waarschijnlijk, omdat een verbouwing niet 1 op 1 in de prijs gaat zitten.
Door dat je het kan verschuiven bouw je meer schulden op die je mag aftrekken. Plus je verhuisd een deel naar het buitenland (vastgoed) . Waar Nederland weinig tot niets mee kan vanwege belasting verdrag.

Usenet handleidingen


  • FreakNL
  • Registratie: Januari 2001
  • Laatst online: 01:21

FreakNL

Well do ya punk?

Marrtijn schreef op dinsdag 6 oktober 2026 @ 18:11:
[...]

Eigen woning belasten zou echt feest zijn. Iedereen wordt zijn eigen huis uitgegooid omdat ze de belasting niet kunnen betalen en de overheid gaat geen huizen meer bouwen omdat schaarste het belastinginkomen stuwt. Tenzij men de hypotheekschuld eraf mag trekken, maar dan wordt er denk ik weinig box-3 geheven.
Mja dat is wel het andere uiterste. Maar het zou natuurlijk helemaal niet gek zijn om de eigen koopwoning niet meer te subsidieren. Alleen moet je dat wel in fases doen. Uiteindelijk zal je dat terug gaan zien in de prijs van woningen.

  • Kolibri
  • Registratie: November 2025
  • Laatst online: 19:05
Als we nu eens proberen met getallen te komen: Ergens las ik dat een vermogensbelasting van 0.25% op alles (Huis, pensioen, box3 etc), voor iedereen, het gehele box3 gebeuren meer dan dekt. Uit de losse pols kwam ik zelf uit op circa 11 miljard opbrengst. Iemand met een huis van een miljoen zou dan 2500 Euro betalen per jaar. Ruim 200 Euro p/m. Iemand met een spaarrekening van 1000 Euro betaalt dan Euro 2,50. Je zou nog wat met vrijstellingen kunnen doen en daartegenover het tarief wat kunnen verhogen, maar vermogensbelastingen van meer dan circa 0.5% lijken echt niet nodig om het volledige Box3 budget te kunnen dekken. Punt is daarbij dat zo'n tarief ook bij lagere spaarrentes prima werkt. Vwb Huizenbezitters zou je dan wel naar het huurwaardeforfait moeten kijken. (Geheel afschaffen zou de overheid momenteel circa 4 miljard kosten).

  • Lordy79
  • Registratie: Januari 2000
  • Laatst online: 23:35

Lordy79

Fundamentalist

TheDudez schreef op woensdag 7 oktober 2026 @ 10:22:
[...]

Woning in het buitenland kan je nauwelijks belasten tenzij je belasting verdrag opzegt.
Je kunt gewoon box-3 belasten en men kan dan aftrekken wat er in dat andere land is betaald. Dat zou ik direct invoeren en is niet tegen het belastingverdrag.

In feite is de wetenschap op zoek naar de Ein Sof


  • Trasos
  • Registratie: Juli 2003
  • Niet online
Kolibri schreef op woensdag 7 oktober 2026 @ 11:53:
Als we nu eens proberen met getallen te komen: Ergens las ik dat een vermogensbelasting van 0.25% op alles (Huis, pensioen, box3 etc), voor iedereen, het gehele box3 gebeuren meer dan dekt. Uit de losse pols kwam ik zelf uit op circa 11 miljard opbrengst. Iemand met een huis van een miljoen zou dan 2500 Euro betalen per jaar. Ruim 200 Euro p/m. Iemand met een spaarrekening van 1000 Euro betaalt dan Euro 2,50. Je zou nog wat met vrijstellingen kunnen doen en daartegenover het tarief wat kunnen verhogen, maar vermogensbelastingen van meer dan circa 0.5% lijken echt niet nodig om het volledige Box3 budget te kunnen dekken. Punt is daarbij dat zo'n tarief ook bij lagere spaarrentes prima werkt. Vwb Huizenbezitters zou je dan wel naar het huurwaardeforfait moeten kijken. (Geheel afschaffen zou de overheid momenteel circa 4 miljard kosten).
Ik denk dat we net zo goed dan gewoon heel de box 3-belasting én HRA (incl. eigenwoningforfait) kunnen afschaffen.

Meerderheid in de kamer wil toch al van de HRA af, de VVD blokkeert dit nu eigenlijk.
Afschafffen box 3-belasting zou VVD-stemmend Nederland niet erg vinden lijkt me, en stimuleert ook nog eens om te gaan beleggen en het scheelt de Belastingdienst (en burger) een hoop werk.
Moet je alleen nog iets voor de overgangssituatie verzinnen, om de HRA af te kunnen bouwen.

  • Lordy79
  • Registratie: Januari 2000
  • Laatst online: 23:35

Lordy79

Fundamentalist

In het FD was er een opinie over box3:

Verlaag die belastingvrije som van 1800 euro niet! Het treft namelijk spaarders die nu minder rente ontvangen dan de inflatie dus je belast reeel verlies.

Vind dekking door de belasting op eigen huis te verhogen van 0.35 naar 0.45.

Verder pleiten ze voor afschaffing van de eerste schijf VPB en de 2e (enige die overblijft) schijf te verlagen van 25.8 naar 25.0 procent.

Dit lijkt me een heel elegante oplossing en lost de problemen op.

In feite is de wetenschap op zoek naar de Ein Sof


  • TheDudez
  • Registratie: Mei 2013
  • Laatst online: 18:20

TheDudez

Usenet stofzuiger!

Lordy79 schreef op woensdag 7 oktober 2026 @ 12:13:
[...]

Je kunt gewoon box-3 belasten en men kan dan aftrekken wat er in dat andere land is betaald. Dat zou ik direct invoeren en is niet tegen het belastingverdrag.
Nee mag niet. Ook al is de belasting ergens anders 1 of nul. Dan blijft het dubbele belasting.

https://www.jongbloed-fiscaaljuristen.nl/emigratie/vakantiewoning_buitenland/tweede_woning_buitenland/

Bent u eigenaar van een vakantiewoning in het buitenland, bijvoorbeeld in Frankrijk, Spanje, Italië, Portugal, Bonaire of België? Als fiscaal inwoner van Nederland valt die woning in box 3. Nederland moet in dat geval voorkoming van dubbele belasting verlenen. Plus je kan het altijd nog in een BV stoppen daar.

[ Voor 5% gewijzigd door TheDudez op 07-10-2026 12:59 ]

Usenet handleidingen


  • Uniciteit
  • Registratie: Maart 2010
  • Niet online

Uniciteit

1+1 is niet altijd 2

TheDudez schreef op woensdag 7 oktober 2026 @ 10:22:
[...]

Zet ik de auto op de zaak of koop een oude bak.

Het zijn niet alleen zonnepanelen het kost serieus geld. 1 ton verbouwen bij oud huis is niks. Dakisolatie vloer isolatie muur isolatie warmtepomp enzevoort.

Woning in het buitenland kan je nauwelijks belasten tenzij je belasting verdrag opzegt. Plus je trekt hyoptheek er nog een vanaf. Je betaald belasting in het land waar de woning staat. De cashflow is voor jou. Nederland krijgt zo goed alsniks. Zolang je de caschflow opmaakt en opnieuw investeert betaal je niks.

Belegen doe je in een BV als je veel geld hebt.

Dit is even wat ik snel kan opnoemen om het te omzeilen en er zijn vast meer mogelijkheden. Zeker als je geld hebt betaal je iemand hiervoor. Maar zo kan je ook nog net over de grens gaan wonen.
Maar ook dat is allemaal prima! Woon je ergens anders, dan betaal je daar belasting volgens de regels.

Zorgt voor een mooie verkoopdruk op woningen die meer dan €750.000 waard zijn. Voor woningen daaronder maakt het niets uit, want drempel. Voor woningen er net boven maakt het eigenlijk ook niets uit, want eerste €750K telt niet mee.

Natuurlijk zit het wel in de details: want wat wordt het percentage daarboven? 0,5% tot 1,5% is zo’n beetje de meest gehoorde range voor een algemene vermogensbelasting. Laten we zeggen 1%. Zou dus betekenen dat iemand met een woning van €600.000, een Ferrari van €100.000 en nog eens €100.000 aan spaargeld/beleggingen zónder verder ook maar enige hypotheek een totaal vermogen heeft van €800.000. Min de drempel: €50.000.

Gaan we voor de vermogensbelasting van 1%? Dan is de jaarlijkse belastingdruk dus €500 voor iemand met in totaal €800.000 aan netto bezittingen.

Ik denk dat er weinig mensen met 8 ton netto vermogen gaan verhuizen voor een vermogensbelasting van €500.

  • TheDudez
  • Registratie: Mei 2013
  • Laatst online: 18:20

TheDudez

Usenet stofzuiger!

Uniciteit schreef op woensdag 7 oktober 2026 @ 12:57:
[...]

Maar ook dat is allemaal prima! Woon je ergens anders, dan betaal je daar belasting volgens de regels.

Zorgt voor een mooie verkoopdruk op woningen die meer dan €750.000 waard zijn. Voor woningen daaronder maakt het niets uit, want drempel. Voor woningen er net boven maakt het eigenlijk ook niets uit, want eerste €750K telt niet mee.

Natuurlijk zit het wel in de details: want wat wordt het percentage daarboven? 0,5% tot 1,5% is zo’n beetje de meest gehoorde range voor een algemene vermogensbelasting. Laten we zeggen 1%. Zou dus betekenen dat iemand met een woning van €600.000, een Ferrari van €100.000 en nog eens €100.000 aan spaargeld/beleggingen zónder verder ook maar enige hypotheek een totaal vermogen heeft van €800.000. Min de drempel: €50.000.

Gaan we voor de vermogensbelasting van 1%? Dan is de jaarlijkse belastingdruk dus €500 voor iemand met in totaal €800.000 aan netto bezittingen.

Ik denk dat er weinig mensen met 8 ton netto vermogen gaan verhuizen voor een vermogensbelasting van €500.
Als het bij die 1 blijft niet nee. Maar denk dat het steeds langzamer omhoog gaat. Ligt er helemaal aan hoeveel het is. Maar dat was mijn punt ook eerder de belastingen kunnen niet blijven stijgen er zal echt bezuinigd moeten worden bij de overheid. Ondernemers , werknemers enzevoort wat die bij kunnen dragen zit echt een max aan.

[ Voor 7% gewijzigd door TheDudez op 07-10-2026 13:05 ]

Usenet handleidingen


  • Uniciteit
  • Registratie: Maart 2010
  • Niet online

Uniciteit

1+1 is niet altijd 2

TheDudez schreef op woensdag 7 oktober 2026 @ 13:01:
[...]

Als het bij die 1 blijft niet nee. Maar denk dat het steeds langzamer omhoog gaat. Ligt er helemaal aan hoeveel het is.
Waarom zeg je zoiets? Je reageert op een volledig theoretische discussie over hoe een goede vermogensbelasting er ook kan uitzien. We kunnen in deze discussie letterlijk elk percentage kiezen dat we willen.

Als we overslaan naar “ik vertrouw de politiek toch niet”, dan is dat een hele andere discussie en had je in eerste instantie al niet op mijn post moeten reageren.

  • TheDudez
  • Registratie: Mei 2013
  • Laatst online: 18:20

TheDudez

Usenet stofzuiger!

Uniciteit schreef op woensdag 7 oktober 2026 @ 13:04:
[...]

Waarom zeg je zoiets? Je reageert op een volledig theoretische discussie over hoe een goede vermogensbelasting er ook kan uitzien. We kunnen in deze discussie letterlijk elk percentage kiezen dat we willen.

Als we overslaan naar “ik vertrouw de politiek toch niet”, dan is dat een hele andere discussie en had je in eerste instantie al niet op mijn post moeten reageren.
Nee mijn punt is dat de overheid niet bezuinigd. Politiek laat ik er buiten.

Usenet handleidingen


  • richard20
  • Registratie: April 2023
  • Laatst online: 23:12
Uniciteit schreef op woensdag 7 oktober 2026 @ 13:04:
[...]

Waarom zeg je zoiets? Je reageert op een volledig theoretische discussie over hoe een goede vermogensbelasting er ook kan uitzien. We kunnen in deze discussie letterlijk elk percentage kiezen dat we willen.
Mits de belasting uit het inkomen kan worden betaald; althans dat is de heersende interpretatie van de rechtspraak van het EHRM.

  • s.craciun
  • Registratie: Maart 2009
  • Laatst online: 07-10 18:48
Met de plannen die er nu liggen kan ik op basis van mijn eigen inschattingen met het nieuwe stelsel geen rendement meer maken met wereldwijd gespreid beleggen. Mede doordat ik veel toeslagen ontvang (laag verzamelinkomen en kind). Nu val ik in box-3 nog onder de heffingsvrije grens.

uitgangspunten beleggen:
  • inflatie ~4%
  • nominaal rendement 11%
marginale box-3 druk:
  • 36,0% belasting
  • 6,6% afbouw algemene heffingskorting
  • 13,8% afbouw zorgtoeslag
  • 8,0% afbouw kindgebonden budget
-----

64,4 % totaal

nominaal rendement na belasting over 11% winst = 3,92%

reeel rendement na belasting = -0,08%

Uitstellen van de winst wordt dan wel aantrekkelijk, maar het gebeurd vaak genoeg dat fondsen stoppen of van ISIN veranderen.

Dan kan ik misschien beter gaan kijken naar belastingvrije waardevaste goederen. Zijn daar wetenschappelijk onderbouwde mixen voor? Ik noem maar wat; 30% antieke kunst, 20% pokemon kaarten, 20% old timers, 5000L propaantank en 3 ton oud ijzer? Ik voorzie een nieuw topic.

  • rube
  • Registratie: Juni 2006
  • Laatst online: 00:24
s.craciun schreef op woensdag 7 oktober 2026 @ 13:39:
Dan kan ik misschien beter gaan kijken naar belastingvrije waardevaste goederen. Zijn daar wetenschappelijk onderbouwde mixen voor? Ik noem maar wat; 30% antieke kunst, 20% pokemon kaarten, 20% old timers, 5000L propaantank en 3 ton oud ijzer? Ik voorzie een nieuw topic.
Als het doel daarvan rendement of vermogensbescherming is, vallen die artikelen ook gewoon in box 3.

Een schilderij dat je aan de muur hangt om van te genieten en een Porsche waar je op een mooie dag zeg 20 x per jaar een rit mee maakt ook niet. Heb je er 50 in de opslag staan en doe je er verder niets mee, dan is dat (meestal) wat anders.

[ Voor 36% gewijzigd door rube op 07-10-2026 13:44 ]


  • alexbl69
  • Registratie: Maart 2001
  • Laatst online: 23:34
Lordy79 schreef op woensdag 7 oktober 2026 @ 12:39:
In het FD was er een opinie over box3:

Verlaag die belastingvrije som van 1800 euro niet! Het treft namelijk spaarders die nu minder rente ontvangen dan de inflatie dus je belast reeel verlies.

Vind dekking door de belasting op eigen huis te verhogen van 0.35 naar 0.45.

Verder pleiten ze voor afschaffing van de eerste schijf VPB en de 2e (enige die overblijft) schijf te verlagen van 25.8 naar 25.0 procent.

Dit lijkt me een heel elegante oplossing en lost de problemen op.
Het lost problemen op, maar betwist dat het elegant is :).

In dit geval gaan vooral de kleine bedrijven het gelag betalen. De meesten komen qua winst amper aan die 2e schijf, en dan praat je de facto over een verhoging van de VPB van 31,5% (!!!)

Alonso over het inhalen in 2026: "it’s more of an evasive manoeuvre than an overtake.”


  • CornermanNL
  • Registratie: Februari 2007
  • Laatst online: 21:34
Gewoon al je vermogen in een mooie Rolex stoppen en klaar ben 😉😎

  • alexbl69
  • Registratie: Maart 2001
  • Laatst online: 23:34
s.craciun schreef op woensdag 7 oktober 2026 @ 13:39:
Uitstellen van de winst wordt dan wel aantrekkelijk, maar het gebeurd vaak genoeg dat fondsen stoppen of van ISIN veranderen.
Heb dat ook al eerder aangekaart. Mijn eigen pensioenfonds is sinds ik ca 30 jaar geleden ben begonnen met pensioensparen al drie keer veranderd (fusies, overnames). Om dat mogelijk te maken moest telkens mijn actuele aandelenportefeuille worden verkocht en direct opnieuw worden aangekocht. Normaal gesproken geen issue.

Maar dat gaat het nu wel worden. Bij elke fusie of overname zal er belasting moeten worden betaald over de bij het 'oude' fonds behaalde koerswinst, wat ten laste komt van de hoofdsom. Daardoor kachelt je rendement natuurlijk achteruit. Niet alleen voor mij, maar ook voor de overheid.

Ook krijg je een gigantische vendor lock-in. Niet tevreden met welke kant jouw beleggingsfirma op gaat (je wilt bijvoorbeeld meer 'groen' beleggen?). Jammer dan, of je moet gedwongen blijven of het kost je serieus geld.

Gevolg zal zijn dat deze markt een heel stuk minder flexibel zal worden, wat per definitie slecht is.

Alonso over het inhalen in 2026: "it’s more of an evasive manoeuvre than an overtake.”


  • mijosa2
  • Registratie: November 2013
  • Laatst online: 21:48
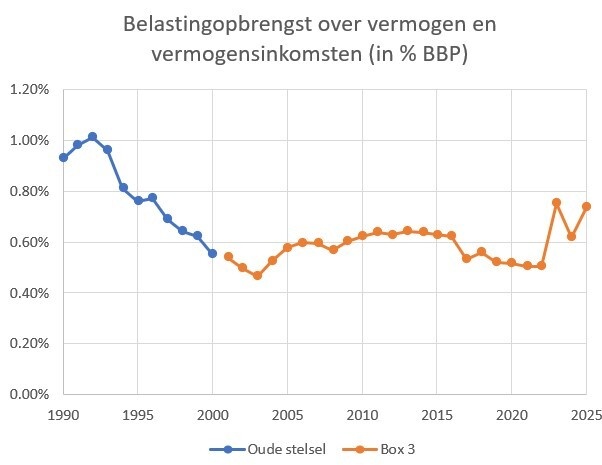
Het probleem is natuurlijk ook dat er 2 dingen tegelijkertijd (lijken te) moeten: oplossen box 3 discriminatie en verhogen van belasting op vermogen. Dat laatste is een nieuwe soort dwaling, al decennia was de opbrengst z'n max. 0.64% van het BBP. Trek je dat door naar 2027 met een geraamde BBP van 1161 miljard, dan hoef je maar 7.43 miljard op te halen. Dan is een simpele vermogensbelasting gewoon makkelijk te doen.

Afbeeldingslocatie: https://tweakers.net/i/rvrQtaKXDoLFeEz4LNWHFIrqd8A=/fit-in/4920x3264/filters:max_bytes(3145728):no_upscale():strip_icc():strip_exif()/f/image/guu3uBN3NWzEgM3FTMJJbrtW.jpg?f=user_large

  • Kim Jong-tuk
  • Registratie: November 2020
  • Laatst online: 08-10 10:11
alexbl69 schreef op woensdag 7 oktober 2026 @ 14:12:
[...]

Ook krijg je een gigantische vendor lock-in. Niet tevreden met welke kant jouw beleggingsfirma op gaat (je wilt bijvoorbeeld meer 'groen' beleggen?). Jammer dan, of je moet gedwongen blijven of het kost je serieus geld.

Gevolg zal zijn dat deze markt een heel stuk minder flexibel zal worden, wat per definitie slecht is.
Dit ook precies de reden dat ik geen vermogenswinstbelasting wil. Het wordt vooral op Reddit als een soort heilige graal gezien die in een keer het hele box 3 fiasco zou oplossen. Ik hecht een hoop waarde aan flexibel zijn met mijn broker- of fondskeuze. Een platte vermogensbelasting of vermogensaanwasbelasting is hier veel beter voor geschikt.

  • Trasos
  • Registratie: Juli 2003
  • Niet online
Kim Jong-tuk schreef op woensdag 7 oktober 2026 @ 14:37:
[...]

Dit ook precies de reden dat ik geen vermogenswinstbelasting wil. Het wordt vooral op Reddit als een soort heilige graal gezien die in een keer het hele box 3 fiasco zou oplossen. Ik hecht een hoop waarde aan flexibel zijn met mijn broker- of fondskeuze. Een platte vermogensbelasting of vermogensaanwasbelasting is hier veel beter voor geschikt.
Dat hoeft niet per se. Er zijn landen, Amerika bijvoorbeeld, waar je wel kunt verschuiven van broker e.d. zonder er meteen een 'taxable event' van te maken.

  • ErnstH
  • Registratie: September 2003
  • Niet online
Verschuiven van broker kan nog wel (je kunt je effecten overzetten tegen betaling), maar wisselen van fonds wordt lastig. Zou fijn zijn als dat wel zou kunnen, maar ik reken er niet op, dat lijkt me behoorlijk complex en fraudegevoelig.

  • Coffeeroam
  • Registratie: Februari 2018
  • Laatst online: 17:48
Dit was een interessant artikel.

Strekking: Het "derving"-argument in de hele box 3 belastingdiscussie is een frame en mist de werkelijkheid.

  • Lordy79
  • Registratie: Januari 2000
  • Laatst online: 23:35

Lordy79

Fundamentalist

alexbl69 schreef op woensdag 7 oktober 2026 @ 14:03:
[...]

Het lost problemen op, maar betwist dat het elegant is :).

In dit geval gaan vooral de kleine bedrijven het gelag betalen. De meesten komen qua winst amper aan die 2e schijf, en dan praat je de facto over een verhoging van de VPB van 31,5% (!!!)
Tja, ik vind 25pct geen extreem hoog tarief en met 1e schijf box2 zit je ruim onder box1 toptarief.

In feite is de wetenschap op zoek naar de Ein Sof


  • s.craciun
  • Registratie: Maart 2009
  • Laatst online: 07-10 18:48
ErnstH schreef op woensdag 7 oktober 2026 @ 15:33:
Verschuiven van broker kan nog wel (je kunt je effecten overzetten tegen betaling), maar wisselen van fonds wordt lastig. Zou fijn zijn als dat wel zou kunnen, maar ik reken er niet op, dat lijkt me behoorlijk complex en fraudegevoelig.
Wordt het dan niet interessant om van fondsen over te stappen naar losse aandelen waarin je wereldwijd gespreide aandelen probeert te repliceren?

nadeel:
  • het opzetten en administreren kost veel tijd, al kan AI wellicht wat verlichting bieden.
  • Volgens mij wil je wel minimaal 150 (?) verschillende aandelen voor voldoende spreiding. Hoe meer in de juiste verhoudingen, des te minder afwijking van de totale markt
  • zelf periodiek herbalanceren
voordeel:
  • Wisselen van broker mogelijk
  • Zelfs als de gehele markt daalt zijn er vast nog wel winsten te realiseren zodat je je jaarlijkse vrijstelling kunt benutten. Daarna kun je gelijk weer je portefeuille herbalanceren met aandelen uit bijvoorbeeld dezelfde sector.
  • Als je geld wilt onttrekken kun je winstgevende en verlieslatende aandelen bundelen en alsnog belasting uitstellen. Onder voorbehoud weer van herbalanceren.
Volgens mij zou ik hiermee het dan uit kunnen zingen tot mijn pensioen of wanneer de kinderen volwassen zijn. Onder voorbehoud van betrouwbare en consistente wetgeving...

Iemand ervaring?

  • Uniciteit
  • Registratie: Maart 2010
  • Niet online

Uniciteit

1+1 is niet altijd 2

Op dat laatste loopt het stuk: betrouwbare en consistente wetgeving. Al een jaar of 5 á 10 is dat niet van toepassing in Nederland (breed gezien) en er is geen enkel signaal dat dat gaat veranderen.

[ Voor 3% gewijzigd door Uniciteit op 07-10-2026 17:41 ]


  • dtsv
  • Registratie: December 2022
  • Laatst online: 19:18
s.craciun schreef op woensdag 7 oktober 2026 @ 17:02:
[...]

Wordt het dan niet interessant om van fondsen over te stappen naar losse aandelen waarin je wereldwijd gespreide aandelen probeert te repliceren?

nadeel:
  • het opzetten en administreren kost veel tijd, al kan AI wellicht wat verlichting bieden.
  • Volgens mij wil je wel minimaal 150 (?) verschillende aandelen voor voldoende spreiding. Hoe meer in de juiste verhoudingen, des te minder afwijking van de totale markt
  • zelf periodiek herbalanceren
voordeel:
  • Wisselen van broker mogelijk
  • Zelfs als de gehele markt daalt zijn er vast nog wel winsten te realiseren zodat je je jaarlijkse vrijstelling kunt benutten. Daarna kun je gelijk weer je portefeuille herbalanceren met aandelen uit bijvoorbeeld dezelfde sector.
  • Als je geld wilt onttrekken kun je winstgevende en verlieslatende aandelen bundelen en alsnog belasting uitstellen. Onder voorbehoud weer van herbalanceren.
Volgens mij zou ik hiermee het dan uit kunnen zingen tot mijn pensioen of wanneer de kinderen volwassen zijn. Onder voorbehoud van betrouwbare en consistente wetgeving...

Iemand ervaring?
Veel plezier met het terugkrijgen van alle ingehouden dividendbelasting van alle verschillende landen, dat is echt heel veel gedoe.

Verder zul je een hele stevige portfolio moeten hebben om echt een gespreide portfolio te kunnen maken.

  • stok
  • Registratie: Oktober 2000
  • Niet online
alexbl69 schreef op woensdag 7 oktober 2026 @ 14:12:
[...]

Heb dat ook al eerder aangekaart. Mijn eigen pensioenfonds is sinds ik ca 30 jaar geleden ben begonnen met pensioensparen al drie keer veranderd (fusies, overnames). Om dat mogelijk te maken moest telkens mijn actuele aandelenportefeuille worden verkocht en direct opnieuw worden aangekocht. Normaal gesproken geen issue.

Maar dat gaat het nu wel worden. Bij elke fusie of overname zal er belasting moeten worden betaald over de bij het 'oude' fonds behaalde koerswinst, wat ten laste komt van de hoofdsom. Daardoor kachelt je rendement natuurlijk achteruit. Niet alleen voor mij, maar ook voor de overheid.

Ook krijg je een gigantische vendor lock-in. Niet tevreden met welke kant jouw beleggingsfirma op gaat (je wilt bijvoorbeeld meer 'groen' beleggen?). Jammer dan, of je moet gedwongen blijven of het kost je serieus geld.

Gevolg zal zijn dat deze markt een heel stuk minder flexibel zal worden, wat per definitie slecht is.
Je pensioenfonds zit niet in box 3.
En als je zelf voor je pensioen spaart, zit het in box1 (pensioenbeleggen).

  • dtsv
  • Registratie: December 2022
  • Laatst online: 19:18
stok schreef op woensdag 7 oktober 2026 @ 21:40:
[...]

Je pensioenfonds zit niet in box 3.
En als je zelf voor je pensioen spaart, zit het in box1 (pensioenbeleggen).
Beter lezen.

  • Xenophoben
  • Registratie: Augustus 2007
  • Laatst online: 08-10 13:21
s.craciun schreef op woensdag 7 oktober 2026 @ 17:02:
[...]

Wordt het dan niet interessant om van fondsen over te stappen naar losse aandelen waarin je wereldwijd gespreide aandelen probeert te repliceren?

nadeel:
  • het opzetten en administreren kost veel tijd, al kan AI wellicht wat verlichting bieden.
  • Volgens mij wil je wel minimaal 150 (?) verschillende aandelen voor voldoende spreiding. Hoe meer in de juiste verhoudingen, des te minder afwijking van de totale markt
  • zelf periodiek herbalanceren
voordeel:
  • Wisselen van broker mogelijk
  • Zelfs als de gehele markt daalt zijn er vast nog wel winsten te realiseren zodat je je jaarlijkse vrijstelling kunt benutten. Daarna kun je gelijk weer je portefeuille herbalanceren met aandelen uit bijvoorbeeld dezelfde sector.
  • Als je geld wilt onttrekken kun je winstgevende en verlieslatende aandelen bundelen en alsnog belasting uitstellen. Onder voorbehoud weer van herbalanceren.
Volgens mij zou ik hiermee het dan uit kunnen zingen tot mijn pensioen of wanneer de kinderen volwassen zijn. Onder voorbehoud van betrouwbare en consistente wetgeving...

Iemand ervaring?
Mis je dan ook niet spreiding in koop momenten (dca)? De meeste mensen zullen niet op vaste basis al die aandelen tegelijk kunnen kopen.

  • kx22
  • Registratie: Juli 2009
  • Laatst online: 23:03
Ik kan persoonlijk niet echt redenen bedenken waarom we niet voor een vlakke tax gaan.
100k vrijstelling per persoon (200k bij fiscale partner)
1% over vermogen
(eventueel bij meer dan 1 miljoen een kleine verhoging zoals Noorwegen)

Volgens CBS (https://www.cbs.nl/nl-nl/cijfers/detail/83835NED) zou dit 4,75miljard pj opleveren. Zelfs iets meer dan wat we nodig hebben.

Welke partijen zouden hier tegen zijn? Dit is echt het makkelijkst uitvoerbaar en al per 2028 in te voeren zijn.

  • YakuzA
  • Registratie: Maart 2001
  • Niet online

YakuzA

Wat denk je nou zelluf hey :X

kx22 schreef op donderdag 8 oktober 2026 @ 16:44:
Ik kan persoonlijk niet echt redenen bedenken waarom we niet voor een vlakke tax gaan.
100k vrijstelling per persoon (200k bij fiscale partner)
1% over vermogen
(eventueel bij meer dan 1 miljoen een kleine verhoging zoals Noorwegen)

Volgens CBS (https://www.cbs.nl/nl-nl/cijfers/detail/83835NED) zou dit 4,75miljard pj opleveren. Zelfs iets meer dan wat we nodig hebben.

Welke partijen zouden hier tegen zijn? Dit is echt het makkelijkst uitvoerbaar en al per 2028 in te voeren zijn.
De nostalgie naar de vlakke 4% die dus 1,3% over vermogen boven de grens betekende is weer terug?

Death smiles at us all, all a man can do is smile back.
PSN


  • Uniciteit
  • Registratie: Maart 2010
  • Niet online

Uniciteit

1+1 is niet altijd 2

YakuzA schreef op donderdag 8 oktober 2026 @ 16:51:
[...]

De nostalgie naar de vlakke 4% die dus 1,3% over vermogen boven de grens betekende is weer terug?
Ik denk dat hij het over een vlakke vermogensbelasting heeft, zoals tot begin van de eeuw het geval was.

Dat zou uitvoeringstechnisch inderdaad het allermakkelijkst zijn. Ook qua administratie weinig werk.

  • W1ck1e
  • Registratie: Februari 2008
  • Laatst online: 23:11
kx22 schreef op donderdag 8 oktober 2026 @ 16:44:
Ik kan persoonlijk niet echt redenen bedenken waarom we niet voor een vlakke tax gaan.
100k vrijstelling per persoon (200k bij fiscale partner)
1% over vermogen
(eventueel bij meer dan 1 miljoen een kleine verhoging zoals Noorwegen)

Volgens CBS (https://www.cbs.nl/nl-nl/cijfers/detail/83835NED) zou dit 4,75miljard pj opleveren. Zelfs iets meer dan wat we nodig hebben.

Welke partijen zouden hier tegen zijn? Dit is echt het makkelijkst uitvoerbaar en al per 2028 in te voeren zijn.
Omdat dan het gezeur over compensatie van verlies op beleggingen en door inflatie weer terug (van nooit weggeweest) is.

  • Kalentum
  • Registratie: Juni 2004
  • Laatst online: 22:23
kx22 schreef op donderdag 8 oktober 2026 @ 16:44:
Ik kan persoonlijk niet echt redenen bedenken waarom we niet voor een vlakke tax gaan.
100k vrijstelling per persoon (200k bij fiscale partner)
1% over vermogen
(eventueel bij meer dan 1 miljoen een kleine verhoging zoals Noorwegen)

Volgens CBS (https://www.cbs.nl/nl-nl/cijfers/detail/83835NED) zou dit 4,75miljard pj opleveren. Zelfs iets meer dan wat we nodig hebben.

Welke partijen zouden hier tegen zijn? Dit is echt het makkelijkst uitvoerbaar en al per 2028 in te voeren zijn.
In Noorwegen is de opbrengst hoger dan het huidige Nederlandse box 3 systeem, als je het verschil in bevolkingsomvang mee rekent.

Grootste probleem met dit soort belastingen zijn illiquide assets zoals de eigen onderneming of andere dingen waar je niet zomaar even 1% van af kan halen.

https://www.reuters.com/b...ires-equality-2025-11-24/

Wat je ook kiest, er is altijd wel wat.

Er online vast nog wel wat te vinden over hoe dat in Nederland ging voor 2001, toen hadden we ook tarief op vermogen.

[ Voor 7% gewijzigd door Kalentum op 08-10-2026 17:22 ]


  • Kareem
  • Registratie: April 2003
  • Niet online

Kareem

Ferdinand Lewis Alcindor

YakuzA schreef op donderdag 8 oktober 2026 @ 16:51:
[...]

De nostalgie naar de vlakke 4% die dus 1,3% over vermogen boven de grens betekende is weer terug?
1,2%, dacht ik.

Kareem Abdul-Jabbar


  • dtsv
  • Registratie: December 2022
  • Laatst online: 19:18
kx22 schreef op donderdag 8 oktober 2026 @ 16:44:
Ik kan persoonlijk niet echt redenen bedenken waarom we niet voor een vlakke tax gaan.
100k vrijstelling per persoon (200k bij fiscale partner)
1% over vermogen
(eventueel bij meer dan 1 miljoen een kleine verhoging zoals Noorwegen)

Volgens CBS (https://www.cbs.nl/nl-nl/cijfers/detail/83835NED) zou dit 4,75miljard pj opleveren. Zelfs iets meer dan wat we nodig hebben.

Welke partijen zouden hier tegen zijn? Dit is echt het makkelijkst uitvoerbaar en al per 2028 in te voeren zijn.
-knip- dit voegt niets toe

[ Voor 10% gewijzigd door ZieMaar! op 08-10-2026 18:49 ]


  • alexbl69
  • Registratie: Maart 2001
  • Laatst online: 23:34
Kalentum schreef op donderdag 8 oktober 2026 @ 17:13:
[...]


In Noorwegen is de opbrengst hoger dan het huidige Nederlandse box 3 systeem, als je het verschil in bevolkingsomvang mee rekent.
Bij de summary van het artikel waar je naar linkt staat bij punt 4: "Model offers lessons for Italy, France, UK and New York".

Velen zullen vinden dat hier ook Nederland (en andere landen bij moeten staan). Maar elke vergelijking tussen Noorwegen en eenieder elk ander land gaat mijns inziens volledig mank.

Het land heeft een godsvermogen verdiend aan het exporteren van olie en gas. Alleen al dit jaar verwacht men daarmee 78 miljard (!!) dollar te verdienen. Dat geld vloeit niet direct in de staatskas, maar wordt heel slim al decennia lang in een fonds gestort. Dit fonds is nu al 2.300 miljard dollar groot.

Dat geld wordt weer belegd. Dat heeft alleen al in het eerste zes maanden van dit jaar 184 miljard dollar opgebracht (bron). Dat is dus ongeveer een miljard per dag :X.

Elk jaar vloeit tussen de 2,6 en de 2,8% van dit fonds in de rijksbegroting. Voor dit jaar wordt dat bedrag geraamd op 55 miljard euro. Op een begroting van iets onder de 200 miljard euro is dat ruim een kwart.

Noorwegen heeft dus geld in overvloed. Geld in overvloed om (gekocht) gidsland te zijn op allerlei gebieden. Van volledige elektrificatie van het wagenpark tot een ruim sociaal stelsel. En het stelt ze in staat een fiscaal bijna volledig gelijkwaardige samenleving te creëren, waarbij het totaal niet boeit of de rijkste X% het land verlaat. Ze hebben die centen toch niet nodig.

Vrijwel geen enkel ander land (op wellicht een paar in het Midden Oosten na, maar die doen het niet) hebben die luxe. Vrijwel alle landen moeten zich zien te rooien met een inherent verdienvermogen en krijgen niet elk jaar zomaar bijna 10.000 dollar per inwoner aan gratis geld.

Vooral het feit dat ze dit enkel verdienen met de export van vervuilende fossiele grondstoffen maakt dat ik Noorwegen allesbehalve een gidsland zou willen noemen.
offtopic:
Overigens had ik gewild dat wij onze aardgasbaten op dezelfde wijze hadden aangewend. Dan was het beëindigen van de gasboringen een paar jaar geleden een non-event geweest. Het fonds in Noorwegen groeit al decennia harder door het rendement van de investeringen dan door de olie- en gasinkomsten. Dat hadden wij ook kunnen hebben. Maar nee, het moest direct weer verbrast worden.

Alonso over het inhalen in 2026: "it’s more of an evasive manoeuvre than an overtake.”


  • kx22
  • Registratie: Juli 2009
  • Laatst online: 23:03
W1ck1e schreef op donderdag 8 oktober 2026 @ 16:56:
[...]

Omdat dan het gezeur over compensatie van verlies op beleggingen en door inflatie weer terug (van nooit weggeweest) is.
Het is wel vervelend als je beleggingen 3-4 jaar (of langer) omlaag gaan. Dan snoept de overheid automatisch geld van je af.

  • W1ck1e
  • Registratie: Februari 2008
  • Laatst online: 23:11
kx22 schreef op donderdag 8 oktober 2026 @ 20:12:
[...]

Het is wel vervelend als je beleggingen 3-4 jaar (of langer) omlaag gaan. Dan snoept de overheid automatisch geld van je af.
Maar er wordt toch altijd gezegd dat je op lange termijn altijd winst maakt met beleggen. En dat spaarders maar dom zijn. Streep dan het verlies maar weg tegen een deel van de winst die er normaal gemaakt wordt met beleggen.

  • kx22
  • Registratie: Juli 2009
  • Laatst online: 23:03
W1ck1e schreef op donderdag 8 oktober 2026 @ 20:20:
[...]

Maar er wordt toch altijd gezegd dat je op lange termijn altijd winst maakt met beleggen. En dat spaarders maar dom zijn. Streep dan het verlies maar weg tegen een deel van de winst die er normaal gemaakt wordt met beleggen.
Op lange termijn kan je moeilijk ontkennen dat je geen winst maakt. Maar 1% van vermogen is wel veel, want sparen levert maar 2% gemiddeld op.

Hoewel de verhoogde vrijstelling veel pijn zou weghalen (denk niet dat mensen met 100k+ alleen sparen en verder geen andere investerringrn hebben)

  • W1ck1e
  • Registratie: Februari 2008
  • Laatst online: 23:11
kx22 schreef op donderdag 8 oktober 2026 @ 20:32:
[...]

Op lange termijn kan je moeilijk ontkennen dat je geen winst maakt. Maar 1% van vermogen is wel veel, want sparen levert maar 2% gemiddeld op.

Hoewel de verhoogde vrijstelling veel pijn zou weghalen (denk niet dat mensen met 100k+ alleen sparen en verder geen andere investerringrn hebben)
"geen" kan/moet weg. Er wordt veel minder belegd dan jij en anderen denken.
In het kader van eerdere box 3 belasting verdeling zat de overheid er ook naast, al dan niet bewust.

[ Voor 10% gewijzigd door W1ck1e op 08-10-2026 20:38 ]


  • rube
  • Registratie: Juni 2006
  • Laatst online: 00:24
Vertraging mbt het dekkingsplan!
Wat gaat dit betekenen voor de datum van de invoering, en daarmee eigenlijk weer voor het hele plan:
Het kabinet komt waarschijnlijk eind deze maand met een nieuw dekkingsplan voor de beoogde aanpassingen aan de belasting op inkomsten uit vermogen (box 3). De Tweede Kamer wilde een alternatief op tafel hebben voordat maandag de inhoudelijke behandeling van het belastingplan begint. Maar dat komt pas enkele weken later, melden meerdere Haagse bronnen.
https://www.bnr.nl/nieuws...uit-tot-eind-van-de-maand

  • kx22
  • Registratie: Juli 2009
  • Laatst online: 23:03
W1ck1e schreef op donderdag 8 oktober 2026 @ 20:36:
[...]

"geen" kan/moet weg. Er wordt veel minder belegd dan jij en anderen denken.
In het kader van eerdere box 3 belasting verdeling zat de overheid er ook naast, al dan niet bewust.
Nee maar je hebt ook andere manieren om rendement te maken, crowdfunding, geld uitlenen en etc. Daar zitten echt wel serieuzere rendementen dan alleen sparen. Kan me niet voorstellen dat mensen met meer dan 100k per persoon alleen sparen.

  • alexbl69
  • Registratie: Maart 2001
  • Laatst online: 23:34
rube schreef op donderdag 8 oktober 2026 @ 20:40:
Vertraging mbt het dekkingsplan!
Wat gaat dit betekenen voor de datum van de invoering, en daarmee eigenlijk weer voor het hele plan:

[...]

https://www.bnr.nl/nieuws...uit-tot-eind-van-de-maand
Formeel staat het los van elkaar, maar in de praktijk natuurlijk niet. Als er geen dekking kan worden gevonden zal er immers weer aan het plan gesleuteld moeten worden.

Hoop dat dit een extra reden is voor de RvS en de 1e Kamer om op de rem te trappen.

Alonso over het inhalen in 2026: "it’s more of an evasive manoeuvre than an overtake.”

Pagina: 1 ... 13 14 Laatste

Let op:
Dit topic staat in PFSL. Dat betekent dat er gediscussieerd kan worden over technische achtergrond, persoonlijke situaties, etc. Er is geen ruimte voor politieke achtergronden of discussies, daarvoor hebben we Het Nederlandse belastingstelsel in AWM. Hier is die discussie dus niet toegestaan.