

Enige realistische onderbouwing hiervan ipv een standaard populistische uitspraak over belastingen?Hendrik H. schreef op vrijdag 14 augustus 2026 @ 14:08:
Ga er maar van uit dat het tarief van 36% ook niet stand houdt. Misschien richting de 40%. Belastingen in Nederland, welke dan ook, kennen maar een richting en dat is omhoog.
- mc_maarten
- Registratie: Augustus 2013
- Laatst online: 21:32

40% houdt ook geen stand, want dan wordt het wel heel snel lucratief om in een BV te beleggen.Hendrik H. schreef op vrijdag 14 augustus 2026 @ 14:08:
Ga er maar van uit dat het tarief van 36% ook niet stand houdt. Misschien richting de 40%. Belastingen in Nederland, welke dan ook, kennen maar een richting en dat is omhoog.
- CASNS
- Registratie: September 2022
- Laatst online: 18-09 16:02
Ter info voor wie zit te wachten op voortgang OWR formulieren 2022 : nadat een paar weken geleden op dit forum de eerste reacties binnen kwamen druppelen heb ook ik inmiddels een bericht gehad van de belastingdienst. Nieuwe definitieve aanslag 2022, ze lijken mijn OWR formulier één-op-één te hebben overgenomen.
Specifieke info over mijn casus (er zijn verschillende smaakjes in de OWR soap als ik het me goed herinner): ik heb zelf OWR ingediend vóór mij dat gevraagd werd middels de bekende brief. Later definitieve aanslag 2022 gehad waar niets met dat formulier is gedaan. Gebeld, te horen gekregen dat mijn OWR formulier automatisch als bezwaar was meegenomen en het verder wel even kon duren. Ik had in 2022 alleen wat beleggingen en spaargeld, niets spannends.
Ze lijken achter de schermen dus hard aan het werk te zijn én het bericht van de belastingtelefoon lijkt ook te kloppen. Eerlijk gezegd valt het me nog mee wat betreft doorlooptijd.
Specifieke info over mijn casus (er zijn verschillende smaakjes in de OWR soap als ik het me goed herinner): ik heb zelf OWR ingediend vóór mij dat gevraagd werd middels de bekende brief. Later definitieve aanslag 2022 gehad waar niets met dat formulier is gedaan. Gebeld, te horen gekregen dat mijn OWR formulier automatisch als bezwaar was meegenomen en het verder wel even kon duren. Ik had in 2022 alleen wat beleggingen en spaargeld, niets spannends.
Ze lijken achter de schermen dus hard aan het werk te zijn én het bericht van de belastingtelefoon lijkt ook te kloppen. Eerlijk gezegd valt het me nog mee wat betreft doorlooptijd.
- Soullie
- Registratie: Februari 2001
- Laatst online: 15:35
Planeshift

Geen idee, maar als we "over links" gaan zoals daar te lezen is, worden we daar vast niet erg blij van.Kevf schreef op vrijdag 14 augustus 2026 @ 12:32:
https://nos.nl/artikel/26...-begroting-spannend-wordt
Waar staan we nu precies mbt box 3?
- TanteBeth
- Registratie: Juni 2015
- Laatst online: 21:44
Mensen schijnen niet te kunnen begrijpen dat 36% maar een deel is van de belasting op rendement in Box3. Voor de meeste mensen met normale inkomens komt daar 6,4% bij tot 42,4% totaal en voor AOW-ers 3,2% of 18,2% bovenop de 36%. Dus die 40% hebben we allang, Soms zelfs meer dan 54%.Hendrik H. schreef op vrijdag 14 augustus 2026 @ 14:08:
Ga er maar van uit dat het tarief van 36% ook niet stand houdt. Misschien richting de 40%. Belastingen in Nederland, welke dan ook, kennen maar een richting en dat is omhoog.
En gezien de casus (vet van mij): dus ook belastingrente te hebben vergoed, orde 20%?CASNS schreef op vrijdag 14 augustus 2026 @ 14:44:
....
... Nieuwe definitieve aanslag 2022, ze lijken mijn OWR formulier één-op-één te hebben overgenomen.
Specifieke info over mijn casus (er zijn verschillende smaakjes in de OWR soap als ik het me goed herinner): ik heb zelf OWR ingediend vóór mij dat gevraagd werd middels de bekende brief. Later definitieve aanslag 2022 gehad waar niets met dat formulier is gedaan. ...
...
- Coffeeroam
- Registratie: Februari 2018
- Laatst online: 15:44
En de 1e kamer wacht op de reparatievoorstellen (de 'novelle') van de Staatssecretaris. Die komt vermoedelijk in de periode rond de Prinsjesdagstukken. Daarna moet de 2e kamer daarover stemmen. Daarna wil de 1e kamer ook nog gelegenheid om vragen te stellen. En dáárna willen ze pas stemmen over de Wet inclusief de novelle.Delay schreef op vrijdag 14 augustus 2026 @ 13:59:
[...]
Het wetsvoorstel voor de nieuwe box 3 is door de 2e kamer goedgekeurd en wacht op behandeling in de 1e kamer.


En dit moet allemaal vóór 2028?Coffeeroam schreef op zondag 16 augustus 2026 @ 11:08:
[...]
En de 1e kamer wacht op de reparatievoorstellen (de 'novelle') van de Staatssecretaris. Die komt vermoedelijk in de periode rond de Prinsjesdagstukken. Daarna moet de 2e kamer daarover stemmen. Daarna wil de 1e kamer ook nog gelegenheid om vragen te stellen. En dáárna willen ze pas stemmen over de Wet inclusief de novelle.
Jeetje. Ze hebben het wel erg hoog in de bol zitten.
- Coffeeroam
- Registratie: Februari 2018
- Laatst online: 15:44
De 1e kamer heeft al diverse malen uitgesproken dat het wel eens januari 2027 kan worden voor die uiteindelijke stemming. De stas zal overigens wel gaan vragen om spoed. Maar die novelle, daar doet hij ook wel zelf heel lang over.Wispe schreef op zondag 16 augustus 2026 @ 11:10:
[...]
En dit moet allemaal vóór 2028?
Jeetje. Ze hebben het wel erg hoog in de bol zitten.
- Coffeeroam
- Registratie: Februari 2018
- Laatst online: 15:44
Die doorlooptijd vind ik echt helemaal niet zo meevallen hoor. Je moet meerekenen dat ze eerst je aanslag meer dan twee jaar hebben opgeschort, juist omdat je een vermindering zou moeten krijgen. Tel dat op bij de tijd die je na de foutieve aanslag nog moest wachten (ongeveer een jaar). Het heeft dan dus 3 jaar geduurd voordat je teveel betaalde belasting terugkreeg. Dat kan en behoort sneller te gaan. Zelf heb ik nog steeds niks gehoord over 2022.CASNS schreef op vrijdag 14 augustus 2026 @ 14:44:
Ter info voor wie zit te wachten op voortgang OWR formulieren 2022 : nadat een paar weken geleden op dit forum de eerste reacties binnen kwamen druppelen heb ook ik inmiddels een bericht gehad van de belastingdienst. Nieuwe definitieve aanslag 2022, ze lijken mijn OWR formulier één-op-één te hebben overgenomen.
Specifieke info over mijn casus (er zijn verschillende smaakjes in de OWR soap als ik het me goed herinner): ik heb zelf OWR ingediend vóór mij dat gevraagd werd middels de bekende brief. Later definitieve aanslag 2022 gehad waar niets met dat formulier is gedaan. Gebeld, te horen gekregen dat mijn OWR formulier automatisch als bezwaar was meegenomen en het verder wel even kon duren. Ik had in 2022 alleen wat beleggingen en spaargeld, niets spannends.
Ze lijken achter de schermen dus hard aan het werk te zijn én het bericht van de belastingtelefoon lijkt ook te kloppen. Eerlijk gezegd valt het me nog mee wat betreft doorlooptijd.
- manusjevanalles
- Registratie: Januari 2009
- Laatst online: 22:30
Hoe kijken jullie eigenlijk aan tegen de huidige Box3-belasting, die gebeurt immers ook obv ongerealiseerd rendement. Er is een hoop te doen om het nieuwe Box3-plan, het belasting op ongerealiseerd rendement. Maar dat gebeurt nu al, met als enige verschil dat het nu gebeurt op forfaitair rendement of lager daadwerkelijk rendement, straks op daadwerkelijk rendement.
Maar het blijft in alle gevallen ongerealiseerd rendement. Toch hoor je daar weinig over, en voor zover ik weet ook geen rechtszaken nav bezwaar hierover.
Maar het blijft in alle gevallen ongerealiseerd rendement. Toch hoor je daar weinig over, en voor zover ik weet ook geen rechtszaken nav bezwaar hierover.
☀️ 7920 Wp | 🔋 Zendure Solarflow 800+ |🌡️ Stiebel Eltron WPL 15 ACS, HM Trend | Home Assistant
Het verschil is dat je nu in beginsel belasting betaalt over een forfaitair rendement, niet over je daadwerkelijke ongerealiseerde rendement. De Hoge Raad heeft voor de tegenbewijsregeling inderdaad bepaald dat ongerealiseerde waardemutaties meetellen. Het nieuwe stelsel maakt dat principe juist structureel: jaarlijks belasting over de werkelijke vermogensaanwas, ook als je niets hebt verkocht. Dáár zit de discussie over ongerealiseerde winst en liquiditeit.manusjevanalles schreef op maandag 17 augustus 2026 @ 15:57:
Hoe kijken jullie eigenlijk aan tegen de huidige Box3-belasting, die gebeurt immers ook obv ongerealiseerd rendement. Er is een hoop te doen om het nieuwe Box3-plan, het belasting op ongerealiseerd rendement. Maar dat gebeurt nu al, met als enige verschil dat het nu gebeurt op forfaitair rendement of lager daadwerkelijk rendement, straks op daadwerkelijk rendement.
Maar het blijft in alle gevallen ongerealiseerd rendement. Toch hoor je daar weinig over, en voor zover ik weet ook geen rechtszaken nav bezwaar hierover.
- manusjevanalles
- Registratie: Januari 2009
- Laatst online: 22:30
Klopt, maar ook forfaitair rendement kan ongerealiseerd rendement zijn (in mijn geval).Wispe schreef op maandag 17 augustus 2026 @ 16:07:
[...]
Het verschil is dat je nu in beginsel belasting betaalt over een forfaitair rendement, niet over je daadwerkelijke ongerealiseerde rendement. De Hoge Raad heeft voor de tegenbewijsregeling inderdaad bepaald dat ongerealiseerde waardemutaties meetellen. Het nieuwe stelsel maakt dat principe juist structureel: jaarlijks belasting over de werkelijke vermogensaanwas, ook als je niets hebt verkocht. Dáár zit de discussie over ongerealiseerde winst en liquiditeit.
☀️ 7920 Wp | 🔋 Zendure Solarflow 800+ |🌡️ Stiebel Eltron WPL 15 ACS, HM Trend | Home Assistant
Klopt, maar feitelijk is de belasting gecapped doordat je kunt kiezen tussen het forfaitaire rendement en het daadwerkelijke rendement. Daardoor kun je de facto kiezen, maar word je belastingheffing "beperkt". Als er dus een jaar is met 15% rendement, dan betaal je nog altijd maar een beperkt bedrag.manusjevanalles schreef op maandag 17 augustus 2026 @ 16:49:
[...]
Klopt, maar ook forfaitair rendement kan ongerealiseerd rendement zijn (in mij geval).
Bovendien zit er een redelijke vrijstelling in, die bij een koppel op bijna EUR 120k ligt. Ook dat verzacht het effect. Kijk je naar de nieuwe regeling, dan is een zeer karige vrijstelling en geen cap.
- Coffeeroam
- Registratie: Februari 2018
- Laatst online: 15:44
Maar als je verliezen zowel voorwaarts als achterwaarts kunt verrekenen met het rendement in andere jaren, dan heb je eigenlijk best wel iets als een soort cap. Die verliesverrekening moet dan wel over meerdere jaren uitgesmeerd mogen worden om een echt langjarig gemiddeld rendement te belasten (wat eigenlijk ook werd beoogd met dat forfaitaire rendement, dat werd afgeschoten).Sineplex schreef op maandag 17 augustus 2026 @ 16:56:
[...]
Klopt, maar feitelijk is de belasting gecapped doordat je kunt kiezen tussen het forfaitaire rendement en het daadwerkelijke rendement. Daardoor kun je de facto kiezen, maar word je belastingheffing "beperkt". Als er dus een jaar is met 15% rendement, dan betaal je nog altijd maar een beperkt bedrag.
Bovendien zit er een redelijke vrijstelling in, die bij een koppel op bijna EUR 120k ligt. Ook dat verzacht het effect. Kijk je naar de nieuwe regeling, dan is een zeer karige vrijstelling en geen cap.
Omdat we waarschijnlijk geen ruime verliesverrekening gaan krijgen naast de carry forward (en ook blijft het inderdaad een zeer beperkte rendementsvrijstelling) is de nieuwe wet (m.n. voor beleggers) ongunstiger dan de oude forfaitaire regeling.
Precies. Het echte probleem is niet alleen ‘belasting over ongerealiseerde winst’, maar dat je bij een vermogensaanwasstelsel belastingmomenten loskoppelt van je daadwerkelijke economische eindresultaat. Met ruime verliesverrekening over meerdere jaren kun je dat grotendeels repareren. Zonder die mogelijkheid betaal je in feite belasting over de weg omhoog, terwijl een latere daling niet noodzakelijk symmetrisch wordt behandeld.Coffeeroam schreef op maandag 17 augustus 2026 @ 17:18:
[...]
Maar als je verliezen zowel voorwaarts als achterwaarts kunt verrekenen met het rendement in andere jaren, dan heb je eigenlijk best wel iets als een soort cap. Die verliesverrekening moet dan wel over meerdere jaren uitgesmeerd mogen worden om een echt langjarig gemiddeld rendement te belasten (wat eigenlijk ook werd beoogd met dat forfaitaire rendement, dat werd afgeschoten).
Omdat we waarschijnlijk geen ruime verliesverrekening gaan krijgen naast de carry forward (en ook blijft het inderdaad een zeer beperkte rendementsvrijstelling) is de nieuwe wet (m.n. voor beleggers) ongunstiger dan de oude forfaitaire regeling.
Op een of andere manier lijken ze dat in Den Haag maar moeilijk te begrijpen.
- CASNS
- Registratie: September 2022
- Laatst online: 18-09 16:02
Nee, over belastingrente niets gelezen/gehoord. Is hier ook e.e.a. over geschreven en volgens mij had ik dan zelf met een extra bezwaar daarom moeten vragen o.i.d. Daar heb ik geen actie op ondernomen omdat het dan echt tientjeswerk zou zijn.marcelbx schreef op vrijdag 14 augustus 2026 @ 17:09:
[...]
En gezien de casus (vet van mij): dus ook belastingrente te hebben vergoed, orde 20%?
Daar heb je een goed punt. Ik keek er bij die uitspraak puur naar vanuit mijn perspectief: altijd alleen maar voordeel gehad van de forfaitheffing. Dit OWR formulier is een meevaller en het gaat niet om grote bedragen. Voor mij is het dus pas begonnen op het moment dat de OWR-formulieren voor het eerst benoemd werden. Dat is natuurlijk niet de realiteit.Coffeeroam schreef op maandag 17 augustus 2026 @ 13:32:
[...]
Die doorlooptijd vind ik echt helemaal niet zo meevallen hoor. Je moet meerekenen dat ze eerst je aanslag meer dan twee jaar hebben opgeschort, juist omdat je een vermindering zou moeten krijgen. Tel dat op bij de tijd die je na de foutieve aanslag nog moest wachten (ongeveer een jaar). Het heeft dan dus 3 jaar geduurd voordat je teveel betaalde belasting terugkreeg. Dat kan en behoort sneller te gaan. Zelf heb ik nog steeds niks gehoord over 2022.
Een bewuste keuze is natuurlijk prima. Maar/want je hebt er (als je jouw casus goed beschreef qua de momenten) recht op en het hoort automatisch goed te gaan. Dat gaat (getuige casussen in dit draadje, maar ook op andere fora) ook doorgaans gewoon goed. Maar af en toe toch ook weer niet.CASNS schreef op dinsdag 18 augustus 2026 @ 10:24:
[...]
Nee, over belastingrente niets gelezen/gehoord. Is hier ook e.e.a. over geschreven en volgens mij had ik dan zelf met een extra bezwaar daarom moeten vragen o.i.d. Daar heb ik geen actie op ondernomen omdat het dan echt tientjeswerk zou zijn.
[...]
Bij mij zelfs in twee instanties. Na bezwaar wilde mijn behandelaar, zo blijkt achteraf, behalve de teruggave ook de belastingrente daarop toekennen. Maar hij 'vergat' te controleren of 'een vinkje' (details ken ik niet, maar zo werd het uitgelegd) in 'het systeem' door hem wel 'goed' gezet was.
Door die stommiteit loopt er nu een beroepszaak. Eerstens natuurlijk vanwege de belastingrente sec. Die ga ik nu krijgen. Maar intrekken wil ik alsnog niet, want ik wil nu behalve de belastingrente ook 'op zeker' de kosten van het beroep terug ontvangen. Ook dat behoort automatisch te gaan - ná intrekken beroep! Maar ja. Ik vertrouw wat dat betreft, na twéé aspecten die 'automatisch goed' horen te gaan en niet gingen, natuurlijk echt nergens meer op.
- CASNS
- Registratie: September 2022
- Laatst online: 18-09 16:02
O, dan houd ik het op een leermoment dat ik het geheel wat belastingrente betreft toch nog niet zo goed begreep als ik dacht. Ga er nu voor dat kleine bedrag verder niet achteraan. Vervelende situatie voor je, hopelijk komt daar z.s.m. een bevredigend einde aan!marcelbx schreef op dinsdag 18 augustus 2026 @ 11:22:
[...]
Een bewuste keuze is natuurlijk prima. Maar/want je hebt er (als je jouw casus goed beschreef qua de momenten) recht op en het hoort automatisch goed te gaan. Dat gaat (getuige casussen in dit draadje, maar ook op andere fora) ook doorgaans gewoon goed. Maar af en toe toch ook weer niet.
Bij mij zelfs in twee instanties. Na bezwaar wilde mijn behandelaar, zo blijkt achteraf, behalve de teruggave ook de belastingrente daarop toekennen. Maar hij 'vergat' te controleren of 'een vinkje' (details ken ik niet, maar zo werd het uitgelegd) in 'het systeem' door hem wel 'goed' gezet was.
Door die stommiteit loopt er nu een beroepszaak. Eerstens natuurlijk vanwege de belastingrente sec. Die ga ik nu krijgen. Maar intrekken wil ik alsnog niet, want ik wil nu behalve de belastingrente ook 'op zeker' de kosten van het beroep terug ontvangen. Ook dat behoort automatisch te gaan - ná intrekken beroep! Maar ja. Ik vertrouw wat dat betreft, na twéé aspecten die 'automatisch goed' horen te gaan en niet gingen, natuurlijk echt nergens meer op.
- Coffeeroam
- Registratie: Februari 2018
- Laatst online: 15:44
Het griffierecht krijg je wel terug bij intrekken beroep. Heb ook wel eens een beroep bij de rechtbank ingetrokken; het duurde iets meer dan 6 maanden, maar het werd inderdaad terugbetaald (zonder rentemarcelbx schreef op dinsdag 18 augustus 2026 @ 11:22:
[...]
Door die stommiteit loopt er nu een beroepszaak. Eerstens natuurlijk vanwege de belastingrente sec. Die ga ik nu krijgen. Maar intrekken wil ik alsnog niet, want ik wil nu behalve de belastingrente ook 'op zeker' de kosten van het beroep terug ontvangen. Ook dat behoort automatisch te gaan - ná intrekken beroep! Maar ja. Ik vertrouw wat dat betreft, na twéé aspecten die 'automatisch goed' horen te gaan en niet gingen, natuurlijk echt nergens meer op.
 ).
Ik bedoel: éérst vergoeding griffierecht, dan trek ik in.
Ik wacht op voorstel rechtbank, in vervolg waarop BD naar ik verwacht over de brug zal (moeten) komen. Ik vertrouw BD niet zodanig dat ik éérst intrek en dan maar afwacht of er nog eens iets komt (waarna ík allicht wéér moet soebatten enz.).
Ik wacht op voorstel rechtbank, in vervolg waarop BD naar ik verwacht over de brug zal (moeten) komen. Ik vertrouw BD niet zodanig dat ik éérst intrek en dan maar afwacht of er nog eens iets komt (waarna ík allicht wéér moet soebatten enz.).
[ Voor 255% gewijzigd door marcelbx op 18-08-2026 23:28 ]
- Coffeeroam
- Registratie: Februari 2018
- Laatst online: 15:44
Misschien begrijp ik niet precies wat er gebeurd is. Het lijkt mij dat als je beroep hebt ingesteld tegen het uitblijven van belastingrente, en de BD betaalt jou uiteindelijk tóch de belastingrente zónder dat er een rechtszaak is geweest, dan is de hele beroepszaak niet meer nodig. Dat maakt de BD nog niet aansprakelijk voor die door jou vooruitbetaalde griffierechten. Wel, als er een zaak is geweest waarin je gelijk hebt gekregen. Maar die zaak is niet geweest. Ik denk dat de enige manier om de griffierechten terug te krijgen het intrekken van het beroep is. Is ook logisch toch, het beroep is overbodig geworden.marcelbx schreef op dinsdag 18 augustus 2026 @ 23:12:
Ik bedoel: éérst vergoeding griffierecht, dan trek ik in.
Ik wacht op voorstel rechtbank, in vervolg waarop BD naar ik verwacht over de brug zal (moeten) komen. Ik vertrouw BD niet zodanig dat ik éérst intrek en dan maar afwacht of er nog eens iets komt (waarna ík allicht wéér moet soebatten enz.).
Tenzij er nog een verder gecompliceerde kwestie is, dat weet ik verder niet.
Elke juridische overeenkomst na geschil sluit je af met "finale kwijting"marcelbx schreef op dinsdag 18 augustus 2026 @ 23:12:
Ik bedoel: éérst vergoeding griffierecht, dan trek ik in.
Ik wacht op voorstel rechtbank, in vervolg waarop BD naar ik verwacht over de brug zal (moeten) komen. Ik vertrouw BD niet zodanig dat ik éérst intrek en dan maar afwacht of er nog eens iets komt (waarna ík allicht wéér moet soebatten enz.).
Het zal je verbazen, maar een juridische overeenkomst na een geschil bevat niet per definitie een bepaling over finale kwijting.menn0 schreef op woensdag 19 augustus 2026 @ 10:21:
[...]
Elke juridische overeenkomst na geschil sluit je af met "finale kwijting"
Hmm ja sorry, het was meer als advies bedoeld, ik was onduidelijk. Ik raad hem aan zijn geschil met BD af te sluiten met een finale kwijting.Wispe schreef op woensdag 19 augustus 2026 @ 10:26:
[...]
Het zal je verbazen, maar een juridische overeenkomst na een geschil bevat niet per definitie een bepaling over finale kwijting.
- rechtsherstel
- Registratie: Augustus 2022
- Laatst online: 23:33
Ik heb ook nog niks gehoord over 2022. Toch kan ik zien dat ze er mee bezig zijn. Mijn inkomensverklaring 2022 is per 14-8 veranderd in een negatief inkomen.Coffeeroam schreef op maandag 17 augustus 2026 @ 13:32:
[...]
Die doorlooptijd vind ik echt helemaal niet zo meevallen hoor. Je moet meerekenen dat ze eerst je aanslag meer dan twee jaar hebben opgeschort, juist omdat je een vermindering zou moeten krijgen. Tel dat op bij de tijd die je na de foutieve aanslag nog moest wachten (ongeveer een jaar). Het heeft dan dus 3 jaar geduurd voordat je teveel betaalde belasting terugkreeg. Dat kan en behoort sneller te gaan. Zelf heb ik nog steeds niks gehoord over 2022.

Ja grappig inderdaad, ik kreeg gisteravond via Duo bericht dat mijn verzamelinkomen van 2022 aangepast is. Maar nog niks te zien op de site van de belastingdienst.rechtsherstel schreef op woensdag 19 augustus 2026 @ 13:17:
[...]
Ik heb ook nog niks gehoord over 2022. Toch kan ik zien dat ze er mee bezig zijn. Mijn inkomensverklaring 2022 is per 14-8 veranderd in een negatief inkomen.
Ja, wel - althans ook dat is geregeld als ze je alsnog, vóór een uitspraak, gelijk geven.Coffeeroam schreef op woensdag 19 augustus 2026 @ 08:43:
[...]
... Dat maakt de BD nog niet aansprakelijk voor die door jou vooruitbetaalde griffierechten. ...
Zie lid 7: https://rechtspraakbestuursrecht.nl/artikel-841-awb-griffierecht/
Maar je hebt dan zover ik weet geen bewijs van die (erkenning van de) aanspraak vergoeding griffierecht. En bent op dat punt, na intrekking, dan overgeleverd aan behandelaars & 'de systemen' van de BD(?). Dus ik wacht liever op bericht van de rechtbank (dat kan ook vóór verdere behandeling).
(Terzijde: lees ik ineens dat je bij te late betaling proceskosten (uiterlijk 4 weken na een uitspraak) wél wettelijke rente daarover krijgt ;-)
[ Voor 65% gewijzigd door marcelbx op 19-08-2026 17:48 ]
Hoe kijken jullie aan naar de aanstaande stelselwijziging in 2028 en het feit dat verliesverrekening, als die er überhaupt komt, sowieso niet over het oude stelsel dus 2027 en eerder zal gaan? De mogelijkheid bestaat dat de beurs flink daalt in 2026 of 2027 en dat die verliezen niet kunnen worden verrekend met toekomstige winsten door de stelselwijziging. Stel beurs hersteld in dit voorbeeld flink in 2028 dan wordt je over 2028 voor de volle winst tegen werkelijk rendement belast (terwijl je over 2027-2028 gemiddeld misschien op break even staat). Groot risico wat mij betreft.Wispe schreef op maandag 17 augustus 2026 @ 17:25:
[...]
Precies. Het echte probleem is niet alleen ‘belasting over ongerealiseerde winst’, maar dat je bij een vermogensaanwasstelsel belastingmomenten loskoppelt van je daadwerkelijke economische eindresultaat. Met ruime verliesverrekening over meerdere jaren kun je dat grotendeels repareren. Zonder die mogelijkheid betaal je in feite belasting over de weg omhoog, terwijl een latere daling niet noodzakelijk symmetrisch wordt behandeld.
Op een of andere manier lijken ze dat in Den Haag maar moeilijk te begrijpen.
[ Voor 3% gewijzigd door Bashy op 19-08-2026 23:40 ]
Als naar het eenvoudige gegeven dat dat al járen het vooruitzicht is. Je kunt over 2027 maar beter geen verlies maken - laat staan een groot.Bashy schreef op woensdag 19 augustus 2026 @ 23:39:
[...]
Hoe kijken jullie aan naar de aanstaande stelselwijziging in 2028 en het feit dat verliesverrekening, als die er überhaupt komt, sowieso niet over het oude stelsel dus 2027 en eerder zal gaan? ...
Wordt nu echter nog relevanter omdat tegenover een groot niet verrekenbaar verlies straks bij een groot herstel geen fictief maar werkelijk rendement staat.marcelbx schreef op woensdag 19 augustus 2026 @ 23:44:
[...]
Als naar het eenvoudige gegeven dat dat al járen het vooruitzicht is. Je kunt over 2027 maar beter geen verlies maken - laat staan een groot.
- gibraltar
- Registratie: Augustus 2004
- Laatst online: 14:47
Met interesse volg ik de hele discussie, maar het viel me op dat maar weinig mensen praten over een aspect rondom het mogen aftrekken van de rente in Box 3 over "inkomen" in Box 3. In Box 1 noemen we dit de hypotheekrenteaftrek en hebben we daar voorwaarden voor, maar die gelden niet in Box 3. Ik ben niet de enige, tijdens het deskundige overleg in de Eerste Kamer wordt dit ook besproken.
Dit gaat vanzelfsprekend alleen op als je voldoende inkomen in Box 3 hebt.
Los van de hele discussie dat de bijtelling voor onroerend goed in Box 3 weer forfaitair is overigens.
Dit gaat vanzelfsprekend alleen op als je voldoende inkomen in Box 3 hebt.
Los van de hele discussie dat de bijtelling voor onroerend goed in Box 3 weer forfaitair is overigens.
- Coffeeroam
- Registratie: Februari 2018
- Laatst online: 15:44
Bedankt voor de link. Daar staat het, inderdaad.Toch ging het bij mij anders dan wat daar staat. Ik heb destijds zelf de beroepszaak ingetrokken en kreeg het griffierecht terug van de rechtbank. Wel zo overzichtelijk. Lijkt me ook makkelijker dan te proberen dit terug te krijgen van de BD.marcelbx schreef op woensdag 19 augustus 2026 @ 17:10:
[...]
Ja, wel - althans ook dat is geregeld als ze je alsnog, vóór een uitspraak, gelijk geven.
Zie lid 7: https://rechtspraakbestuursrecht.nl/artikel-841-awb-griffierecht/
Maar je hebt dan zover ik weet geen bewijs van die (erkenning van de) aanspraak vergoeding griffierecht. En bent op dat punt, na intrekking, dan overgeleverd aan behandelaars & 'de systemen' van de BD(?). Dus ik wacht liever op bericht van de rechtbank (dat kan ook vóór verdere behandeling).
(Terzijde: lees ik ineens dat je bij te late betaling proceskosten (uiterlijk 4 weken na een uitspraak) wél wettelijke rente daarover krijgt ;-)
Het ging vast niet 'anders'. Het is voor alle gevallen in beginsel geregeld. Ook jouw geval (teruggave door rechtbank) heb ik ergens gezien.
[ Voor 3% gewijzigd door marcelbx op 20-08-2026 10:25 ]
Ik heb genoegd dingen hierover gelezen, ook op GOT. Je moet alleen wel schulden hebben en voldoende rente betalen om het interessant te maken. Naast dat je voldoende (fictief) box 3 inkomen hebt zoals je zelf aangaf.gibraltar schreef op donderdag 20 augustus 2026 @ 06:53:
...het viel me op dat maar weinig mensen praten over een aspect rondom het mogen aftrekken van de rente in Box 3 over "inkomen" in Box 3....
...Dit gaat vanzelfsprekend alleen op als je voldoende inkomen in Box 3 hebt...
Er zijn nu ook al mensen die hun hypotheeklening in box 3 hebben ipv box 1 (door te voldoen aan de juiste voorwaarden), omdat dat (o.a.) fiscaal interessanter is voor hen.
Vet van mij: je bedoelt niet te voldoen aan de juiste voorwaarden, neem ik aan? Want 'box 1, tenzij'.rube schreef op donderdag 20 augustus 2026 @ 10:39:
[...]
...
Er zijn nu ook al mensen die hun hypotheeklening in box 3 hebben ipv box 1 (door te voldoen aan de juiste voorwaarden), omdat dat (o.a.) fiscaal interessanter is voor hen.

Mijn analyse is ook dat het voor die groep niet nadeliger is dan een hypotheek in box 1. Wat er verandert is dat er enkel gekeken wordt naar de rentekosten (die je mag aftrekken van de vermogenstoename/winst in box 3), niet meer naar de belastingvrije voet (55k/110k) voor de vraag of je VRH moet betalen. Maar het blijft interessant: je hebt meer vrijheid qua hypotheekvorm en looptijd, het voordeel is hetzelfde (36%), en kunt gebruik maken van de Wet Hillen.rube schreef op donderdag 20 augustus 2026 @ 10:39:
[...]
Ik heb genoegd dingen hierover gelezen, ook op GOT. Je moet alleen wel schulden hebben en voldoende rente betalen om het interessant te maken. Naast dat je voldoende (fictief) box 3 inkomen hebt zoals je zelf aangaf.
Er zijn nu ook al mensen die hun hypotheeklening in box 3 hebben ipv box 1 (door te voldoen aan de juiste voorwaarden), omdat dat (o.a.) fiscaal interessanter is voor hen.
Om die reden vind ik het niet gek dat er geen vragen over worden gesteld; het is in principe goed geregeld. Het wordt pas interessant als het over vermogenswinstbelasting gaat hebben, want dan wordt het de vraag of je de kosten onbeperkt mag blijven verrekenen met de toekomst.
Zou het overigens een prima gelegenheid vinden om alle hypotheken naar box 3 te halen, en daar een vorm van HRA (inclusief afbouwpad ter afschaffing) in te implementeren. Eventueel ook de eigen woning. Maar ongetwijfeld is de VVD op beide ideeën tegen.

[ Voor 9% gewijzigd door Krisp op 20-08-2026 10:47 ]
Life is what happens to you, while you're busy making other plans (John Lennon)
Niet voldoen aan de voorwaarden van box 1 en dus voldoen aan de voorwaarden van box 3marcelbx schreef op donderdag 20 augustus 2026 @ 10:44:
[...]
Vet van mij: je bedoelt niet te voldoen aan de juiste voorwaarden, neem ik aan? Want 'box 1, tenzij'.
- Coffeeroam
- Registratie: Februari 2018
- Laatst online: 15:44
Het geval zal wel net even anders geweest zijjn dan.marcelbx schreef op donderdag 20 augustus 2026 @ 10:15:
Het ging vast niet 'anders'. Het is voor alle gevallen in beginsel geregeld. Ook jouw geval (teruggave door rechtbank) heb ik ergens gezien.
- gibraltar
- Registratie: Augustus 2004
- Laatst online: 14:47
Die opmerking over waarom je eigen woning in Box 1 staat had ik ook al voorbij zien komen in het deskundigenoverleg van de Eerste Kamer. Mijn verontwaardiging ging overigens meer over dat voor die selecte groep mensen de renteaftrek voor een aflossingsvrije hypotheek op eigen woning in Box 3 mogelijk wordt. Ik snap dat die route nu ook al soort van bestaat, ik gebruik die nu ook. Voor mij persoonlijk is het verschil wel groter dan voorheen.Krisp schreef op donderdag 20 augustus 2026 @ 10:45:
[...]
Zou het overigens een prima gelegenheid vinden om alle hypotheken naar box 3 te halen, en daar een vorm van HRA (inclusief afbouwpad ter afschaffing) in te implementeren. Eventueel ook de eigen woning. Maar ongetwijfeld is de VVD op beide ideeën tegen.
Het verschil is nu inderdaad groter, omdat het nu en een percentage van het vermogen is en dat er een fictief rentepercentage gebruikt wordt wat (iig in mijn geval) hoger is dan de rente die ik daadwerkelijk betaal.gibraltar schreef op donderdag 20 augustus 2026 @ 13:39:
[...]
Die opmerking over waarom je eigen woning in Box 1 staat had ik ook al voorbij zien komen in het deskundigenoverleg van de Eerste Kamer. Mijn verontwaardiging ging overigens meer over dat voor die selecte groep mensen de renteaftrek voor een aflossingsvrije hypotheek op eigen woning in Box 3 mogelijk wordt. Ik snap dat die route nu ook al soort van bestaat, ik gebruik die nu ook. Voor mij persoonlijk is het verschil wel groter dan voorheen.
Mensen met een hypotheek in box 3 hebben dus minder voordeel, maar het is nog steeds voordelig tov HRA in box 1.
[ Voor 6% gewijzigd door Krisp op 20-08-2026 14:26 ]
Life is what happens to you, while you're busy making other plans (John Lennon)
Box 3 wet is ook onderdeel van de discussie met verschillende partijen voor Prinsjesdag. FD artikel hier te lezen
50PLUS senator Martin van Rooijen:
— Martin van Rooijen (@MvRooijen) 21 augustus 2026
Als je werkeljjk rendement wil belasten kan je niet uitgaan van 9 mld VASTE OPBRENGST
Dat doe je ook niet bij VPB die mee beweegt met winsten
Stas Eerenberg stelt 9 mld als politieke voorwaarde!
Tweede Kamer ook@fd @nos @nu @telegraaf @ad pic.twitter.com/e1AQG12AGw
- rechtsherstel
- Registratie: Augustus 2022
- Laatst online: 23:33
Hier inderdaad belastingrente vergoed in de orde van 20%.marcelbx schreef op vrijdag 14 augustus 2026 @ 17:09:
[...]
En gezien de casus (vet van mij): dus ook belastingrente te hebben vergoed, orde 20%?
- Coffeeroam
- Registratie: Februari 2018
- Laatst online: 15:44
Grinwis (CU) zei gisteren ook dat aanpassingen in box 3 belasting een gespreksonderwerp is. Logisch ook, want dat is de inkomstenkant van de begroting. Hij wil aanpassingen (die "niet gratis" zijn). Ik weet niet welke, maar waarschijnlijk iets met vastgoed. Tegelijkertijd wil hij "mensen met veel vermogen" meer belasten.ewrz schreef op vrijdag 21 augustus 2026 @ 16:09:
Box 3 wet is ook onderdeel van de discussie met verschillende partijen voor Prinsjesdag. FD artikel hier te lezen
[X]
- Unknown Alien
- Registratie: Juli 2009
- Laatst online: 17-09 15:56

Een voorbeeld. Je hebt € 100.000 belegd. Tussen nu en 1 januari 2028 daalt de waarde met 57%, zoals tijdens de kredietcrisis van 2008. Op de peildatum heb je nog € 43.000.
Herstelt de beurs daarna volledig naar € 100.000, dan heb je feitelijk geen rendement gemaakt — maar volgens de Belastingdienst boekte je € 57.000 winst. Daarover betaal je 36%: € 20.520. Na herstel houd je dus geen € 100.000 over maar € 79.480. Je bent ruim 20% van je vermogen kwijt zonder ook maar enige echte winst.
Kan toch niet zo zijn dat er geen enkele financieel adviseur het kabinet kan overtuigen dat dit onacceptabel is en meer riekt naar diefstal, dan naar een eerlijk belastingstelsel.
Herstelt de beurs daarna volledig naar € 100.000, dan heb je feitelijk geen rendement gemaakt — maar volgens de Belastingdienst boekte je € 57.000 winst. Daarover betaal je 36%: € 20.520. Na herstel houd je dus geen € 100.000 over maar € 79.480. Je bent ruim 20% van je vermogen kwijt zonder ook maar enige echte winst.
Kan toch niet zo zijn dat er geen enkele financieel adviseur het kabinet kan overtuigen dat dit onacceptabel is en meer riekt naar diefstal, dan naar een eerlijk belastingstelsel.
- Anakha
- Registratie: September 2004
- Laatst online: 20:09
"Het kan toch niet zo zijn dat..." is zelden het begin van een nuttige discussie. Je punt is in deze thread al regelmatig langsgekomen en uitgebreid besproken. Wat is jouw nieuwe inzicht? Of wil je dezelfde discussie nog een keer herhalen?
-knip- maak dan een TR aan
[ Voor 89% gewijzigd door ZieMaar! op 23-08-2026 08:33 ]
Misschien moeten we de definitie van “werkelijk rendement” gewoon aanpassen: rendement dat alleen bestaat zolang het de Belastingdienst goed uitkomt.Unknown Alien schreef op zaterdag 22 augustus 2026 @ 20:57:
Een voorbeeld. Je hebt € 100.000 belegd. Tussen nu en 1 januari 2028 daalt de waarde met 57%, zoals tijdens de kredietcrisis van 2008. Op de peildatum heb je nog € 43.000.
Herstelt de beurs daarna volledig naar € 100.000, dan heb je feitelijk geen rendement gemaakt — maar volgens de Belastingdienst boekte je € 57.000 winst. Daarover betaal je 36%: € 20.520. Na herstel houd je dus geen € 100.000 over maar € 79.480. Je bent ruim 20% van je vermogen kwijt zonder ook maar enige echte winst.
Kan toch niet zo zijn dat er geen enkele financieel adviseur het kabinet kan overtuigen dat dit onacceptabel is en meer riekt naar diefstal, dan naar een eerlijk belastingstelsel.
- TanteBeth
- Registratie: Juni 2015
- Laatst online: 21:44
Nou ja, zolang er geen rekening wordt gehouden met inflatie is het nooit een echt werkelijk rendement, blijft het een fictief rendement. Dat de belastingdienst goed uitkomt.Wispe schreef op zondag 23 augustus 2026 @ 09:10:
[...]
Misschien moeten we de definitie van “werkelijk rendement” gewoon aanpassen: rendement dat alleen bestaat zolang het de Belastingdienst goed uitkomt.
- Unknown Alien
- Registratie: Juli 2009
- Laatst online: 17-09 15:56
Laat dit dan jouw eerste keer zijnAnakha schreef op zaterdag 22 augustus 2026 @ 21:06:
"Het kan toch niet zo zijn dat..." is zelden het begin van een nuttige discussie. Je punt is in deze thread al regelmatig langsgekomen en uitgebreid besproken. Wat is jouw nieuwe inzicht? Of wil je dezelfde discussie nog een keer herhalen?

Wellicht als TW een optie kan maken om een samenvatting te laten maken van bepaalde gesprekken in een tread, zodat je niet eerst 3 uur moet gaan lezen. Of is die optie er al? Ik heb wel gezocht, maar zie hem iig niet.
Wat zou er mis zijn, om helemaal geen belasting te gaan heffen, over geld waar al belasting van betaald is? Mijn inleg is een overblijfsel van geld, waar ik al ~50% belasting over heb betaald. Ik ga gewoon verstandig om met mijn inkomsten, zodat ik wat over hou.Wispe schreef op zondag 23 augustus 2026 @ 09:10:
[...]
Misschien moeten we de definitie van “werkelijk rendement” gewoon aanpassen: rendement dat alleen bestaat zolang het de Belastingdienst goed uitkomt.
Als ze zeggen, betaal 30% Belasting, wanneer je het geld uitbetaald, zolang je initiële inleg nog aan het renderen is of ook opneemt, dus alleen belasten boven inleg uitgekeerd wordt. Dan zou het NMI minder oneerlijk zijn.
Wat er nu gebeurd, de politiek heeft hard geld nodig, dus komen ze met een half uitgewerkt idee.

Goed punt, gelukkig betaal je dan ook geen belasting over je initiële inleg. Box 3 gaat over belasting op het rendement.Unknown Alien schreef op zondag 23 augustus 2026 @ 13:59:
[...]
Wat zou er mis zijn, om helemaal geen belasting te gaan heffen, over geld waar al belasting van betaald is?
Aanvulling: dit wil niet zeggen dat ik er wel of niet achter sta, of er zelf blij mee ben, maar je punt is al heel vaak genoemd en klopt gewoon niet (zo ben ik inmiddels zelf ook achter).
[ Voor 20% gewijzigd door rube op 23-08-2026 14:12 ]
Met “over dat geld is al belasting betaald” kun je ongeveer iedere vorm van belasting op rendement afschaffen. Je salaris is immers al belast, dus rente, dividend en koerswinst zijn dan blijkbaar automatisch belastingvrij. Het relevante onderscheid is niet of de oorspronkelijke inleg ooit belast is, maar of je daarna nieuw inkomen/rendement hebt genoten.Unknown Alien schreef op zondag 23 augustus 2026 @ 13:59:
[...]
[...]
Wat zou er mis zijn, om helemaal geen belasting te gaan heffen, over geld waar al belasting van betaald is? Mijn inleg is een overblijfsel van geld, waar ik al ~50% belasting over heb betaald. Ik ga gewoon verstandig om met mijn inkomsten, zodat ik wat over hou.
Als ze zeggen, betaal 30% Belasting, wanneer je het geld uitbetaald, zolang je initiële inleg nog aan het renderen is of ook opneemt, dus alleen belasten boven inleg uitgekeerd wordt. Dan zou het NMI minder oneerlijk zijn.
Wat er nu gebeurd, de politiek heeft hard geld nodig, dus komen ze met een half uitgewerkt idee.
Dat klopt dus niet, nominaal rendement is geen echt rendement, en ECHTE inflatiecijfers bestaan niet.rube schreef op zondag 23 augustus 2026 @ 14:10:
[...]
Goed punt, gelukkig betaal je dan ook geen belasting over je initiële inleg. Box 3 gaat over belasting op het rendement.
Aanvulling: dit wil niet zeggen dat ik er wel of niet achter sta, of er zelf blij mee ben, maar je punt is al heel vaak genoemd en klopt gewoon niet (zo ben ik inmiddels zelf ook achter).
- alexbl69
- Registratie: Maart 2001
- Laatst online: 21:59

Nou ja, de steen des aanstoots is niet de belasting over het rendement an sich. Over dat rendement belast moet worden is iedereen het wel eens.rube schreef op zondag 23 augustus 2026 @ 14:10:
[...]
Goed punt, gelukkig betaal je dan ook geen belasting over je initiële inleg. Box 3 gaat over belasting op het rendement.
Het pijnpunt is dat de overheid belasting wil heffen over ongerealiseerd (fictief) rendement, waar (bijna) de rest van de wereld enkel belasting over daadwerkelijk behaald (reëel) rendement rechtvaardig vindt.
Het voorbeeld dat @Unknown Alien eerder gaf kan enkel voorkomen bij belasting op ongerealiseerd rendement.
En ja, dit argument en deze frustratie is al tig keer voorbij gekomen in dit draadje, maar dat zal blijven gebeuren zolang men blijft vasthouden aan dit systeem. Het is een (imho) inherent oneerlijk systeem, met grote risico's op (succesvolle) rechtszaken en vervolgens frustrerende herstelbetalingen.
Een streefbedrag qua inkomsten voor de overheid is helemaal idioot, aangezien deze inkomsten van jaar tot jaar sterk zullen fluctueren.
Alonso over het inhalen in 2026: "it’s more of an evasive manoeuvre than an overtake.”
Dat klopt, in veel landen betaal je dan ook niets of zeer weinig.Wispe schreef op zondag 23 augustus 2026 @ 14:17:
[...]
Met “over dat geld is al belasting betaald” kun je ongeveer iedere vorm van belasting op rendement afschaffen. Je salaris is immers al belast, dus rente, dividend en koerswinst zijn dan blijkbaar automatisch belastingvrij. Het relevante onderscheid is niet of de oorspronkelijke inleg ooit belast is, maar of je daarna nieuw inkomen/rendement hebt genoten.
Rendement is namelijk bijna niet vast te stellen, alleen nominaal rendement, en nominaal rendement is uiteraard totaal nutteloos.
“Nominaal rendement is totaal nutteloos” is nogal een absolute uitspraak. Nominaal en reëel rendement zijn gewoon twee verschillende begrippen. Dat jij vindt dat je voor belastingheffing het reële rendement zou moeten gebruiken, maakt het nominale rendement niet ineens betekenisloos.dtsv schreef op zondag 23 augustus 2026 @ 14:33:
[...]
Dat klopt, in veel landen betaal je dan ook niets of zeer weinig.
Rendement is namelijk bijna niet vast te stellen, alleen nominaal rendement, en nominaal rendement is uiteraard totaal nutteloos.
Natuurlijk is nominaal rendement totaal nutteloos, je kunt 80% rendement hebben en toch geld verliezen, als je dan ook nog eens belasting moet betalen over dat "rendement"...tjaWispe schreef op zondag 23 augustus 2026 @ 14:37:
[...]
“Nominaal rendement is totaal nutteloos” is nogal een absolute uitspraak. Nominaal en reëel rendement zijn gewoon twee verschillende begrippen. Dat jij vindt dat je voor belastingheffing het reële rendement zou moeten gebruiken, maakt het nominale rendement niet ineens betekenisloos.
Nominaal rendement belasten is bizar.
[ Voor 3% gewijzigd door dtsv op 23-08-2026 14:40 ]
“Je kunt 80% rendement hebben en toch reëel armer worden” bewijst alleen dat nominaal en reëel rendement verschillende dingen zijn. Het bewijst niet dat nominaal rendement “geen echt rendement” of “totaal nutteloos” is. Je kunt prima pleiten voor belasting over reëel rendement, maar presenteer dat dan als een normatieve keuze in plaats van als een economische definitie.dtsv schreef op zondag 23 augustus 2026 @ 14:40:
[...]
Natuurlijk is nominaal rendement totaal nutteloos, je kunt 80% rendement hebben en toch geld verliezen, als je dan ook nog eens belasting moet betalen over dat "rendement"...tja
Nominaal rendement belasten is bizar.
- Unknown Alien
- Registratie: Juli 2009
- Laatst online: 17-09 15:56
Jawel, lees mijn eerste bericht. Want jij legt morgen 100k in, jaar erop zakt alles met 20%, dus heb je 80k over. Herstel met 20% jaar erop. Tot nu toe altijd wel en dan zegt de BD toch ook over die 20% heb je verdient, dus kom maar op, terwijl dat 20% van je initiele inleg is.rube schreef op zondag 23 augustus 2026 @ 14:10:
[...]
Goed punt, gelukkig betaal je dan ook geen belasting over je initiële inleg. Box 3 gaat over belasting op het rendement.
Aanvulling: dit wil niet zeggen dat ik er wel of niet achter sta, of er zelf blij mee ben, maar je punt is al heel vaak genoemd en klopt gewoon niet (zo ben ik inmiddels zelf ook achter).
Precies, maar wel wanneer je dit collecteert, dus niet gaan rekening met een fictief rendement. Wanneer jij je rendement uitbetaald, dat gaan belasten. Mjah dat wil de politiek niet, omdat ze dan jarennnn moeten wachten en ze hebben het geld zsm nodig. Ben benieuwd wat de 1e kamer zegt.Wispe schreef op zondag 23 augustus 2026 @ 14:17:
[...]
Met “over dat geld is al belasting betaald” kun je ongeveer iedere vorm van belasting op rendement afschaffen. Je salaris is immers al belast, dus rente, dividend en koerswinst zijn dan blijkbaar automatisch belastingvrij. Het relevante onderscheid is niet of de oorspronkelijke inleg ooit belast is, maar of je daarna nieuw inkomen/rendement hebt genoten.
En % schalen gaat staffelen. bij 100k, 250k, 500k, 1mio etc hogere %, maar ik ben daar geen voorstander van. Waarom mensen straffen, wanneer ze het financieel beter hebben?
@Unknown Alien, als je uitgangspunt is dat de overheid alleen maar op je geld uit is, en het zelfs over diefstal hebt, en het straffen van mensen, gaat niemand je overtuigen van het tegendeel...
Vraag me dus af wat de bedoeling was van je post... Beetje rellen wellicht?
Overigens was de daling van de beurzen in 2008 (over het hele jaar genomen) ongeveer 44%, geen 57%. Nu kunnen we niks uitsluiten, maar over de afgelopen 100 jaar was het na 1931/1937 de grootste daling ooit. Hoe groot is de kans dat dit opnieuw gebeurd, exact in het jaar voorafgaand aan een grote wijziging in het BOX3 stelsel? Daarnaast is er nog heel veel onduidelijk, om te beginnen de ingangsdatum van 1-1-2028.
Vraag me dus af wat de bedoeling was van je post... Beetje rellen wellicht?
Overigens was de daling van de beurzen in 2008 (over het hele jaar genomen) ongeveer 44%, geen 57%. Nu kunnen we niks uitsluiten, maar over de afgelopen 100 jaar was het na 1931/1937 de grootste daling ooit. Hoe groot is de kans dat dit opnieuw gebeurd, exact in het jaar voorafgaand aan een grote wijziging in het BOX3 stelsel? Daarnaast is er nog heel veel onduidelijk, om te beginnen de ingangsdatum van 1-1-2028.

Of je steekt gewoon een leuk stuk vermogen in een monsterbox in plaats van box 3.
Beetje geven, beetje nemen toch.
Als de overheid debiel gaat doen moet je gewoon laten zien wie de grotere debiel is.
Gaan ze in mijn geval niet winnen.
Beetje geven, beetje nemen toch.
Als de overheid debiel gaat doen moet je gewoon laten zien wie de grotere debiel is.
Gaan ze in mijn geval niet winnen.
They all knew borders no longer divided the world so much as ideologies.

Dat dit niet klopt of gewenst is zijn veel mensen het over eens en kun je over discussiëren, maar dat is iets heel anders dan wat je hier schrijft:Unknown Alien schreef op zondag 23 augustus 2026 @ 15:44:
[...]
Jawel, lees mijn eerste bericht. Want jij legt morgen 100k in, jaar erop zakt alles met 20%, dus heb je 80k over. Herstel met 20% jaar erop. Tot nu toe altijd wel en dan zegt de BD toch ook over die 20% heb je verdient, dus kom maar op, terwijl dat 20% van je initiele inleg is.
Unknown Alien schreef op zondag 23 augustus 2026 @ 13:59:
[...]
Wat zou er mis zijn, om helemaal geen belasting te gaan heffen, over geld waar al belasting van betaald is?
- Het Fantoom
- Registratie: November 2005
- Laatst online: 21:25
Bedoel je fysiek goud? Maar het rendement daarop is een stuk minder dan met aandelen.K00kaburra schreef op zondag 23 augustus 2026 @ 17:19:
Of je steekt gewoon een leuk stuk vermogen in een monsterbox in plaats van box 3.
Beetje geven, beetje nemen toch.
Als de overheid debiel gaat doen moet je gewoon laten zien wie de grotere debiel is.
Gaan ze in mijn geval niet winnen.
[ Voor 11% gewijzigd door Het Fantoom op 23-08-2026 21:11 ]
- Het Fantoom
- Registratie: November 2005
- Laatst online: 21:25
Als iedereen z'n geld in een BV stopt dan worden die box 2 regels gewoon aangepast, die miljarden die ze nodig hebben voor oorlog, milieu en vluchtelingen moeten ergens vandaan komen.mc_maarten schreef op vrijdag 14 augustus 2026 @ 14:22:
[...]
40% houdt ook geen stand, want dan wordt het wel heel snel lucratief om in een BV te beleggen.
Kunnen we - conform de regels van dit topic - de politieke achtergrond er buiten laten svp?Het Fantoom schreef op zondag 23 augustus 2026 @ 21:14:
[...]
...voor oorlog, milieu en vluchtelingen...
- aljooge
- Registratie: Januari 2016
- Laatst online: 01:02
Het rendement op goud de afgelopen 27 jaar: 1273%, De Dow Jones: 328% en de Nasdaq 1263%Het Fantoom schreef op zondag 23 augustus 2026 @ 21:09:
[...]
Bedoel je fysiek goud? Maar het rendement daarop is een stuk minder dan met aandelen.
Bron: beleggers belangen 31 juli 2026
- The Third Man
- Registratie: September 2001
- Laatst online: 21:43
The Third Jellyfish

Er wordt weer lekker kersen geplukt, zowel qua periode (recency bias) als zeer selectieve indexen (Dow Jones is net als AEX een zeer kleine index en in de VS, Nasdaq logischerwijs alleen VS en Tech). In de eerdere periode liet de MSCI world, wat de logische index zou zijn om mee te vergelijken, wel wat anders zien:
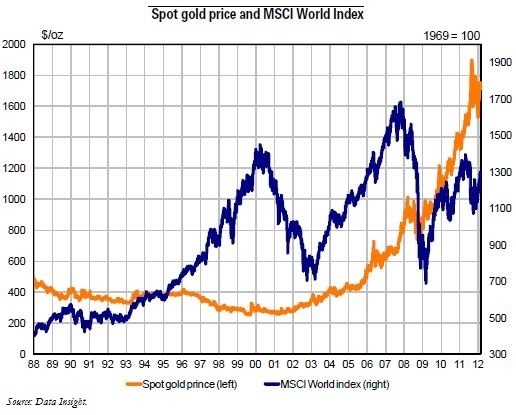
Maar los hiervan, is het een zinloze exercitie want resultaten uit het verleden bieden geen garantie voor de toekomst. Anders zou het natuurlijk wel erg makkelijk worden. Kortom goud kan beide kanten op gaan, niemand die het weet.
Maar los hiervan, is het een zinloze exercitie want resultaten uit het verleden bieden geen garantie voor de toekomst. Anders zou het natuurlijk wel erg makkelijk worden. Kortom goud kan beide kanten op gaan, niemand die het weet.
- aljooge
- Registratie: Januari 2016
- Laatst online: 01:02
Wie is hier aan het cherry picken? Tussen 1966 en 1982 steeg de goudprijs van 35 dollar / troy ounce naar 376. De S & P 500 bleef steken op 6,8% en kon de inflatie niet bij houden.
Je zou maar een dergelijke periode als 1966-1982 opnieuw krijgen die gekenmerkt wordt door een zijwaartse trend met grote pieken en dalen, waarbij je tijdens de pieken flink rendementsheffing moet betalen. Niet alleen zuur voor de belegger, maar ook voor de overheid die over vele jaren bijna geen inkomen vangt uit vermogen.
Je zou maar een dergelijke periode als 1966-1982 opnieuw krijgen die gekenmerkt wordt door een zijwaartse trend met grote pieken en dalen, waarbij je tijdens de pieken flink rendementsheffing moet betalen. Niet alleen zuur voor de belegger, maar ook voor de overheid die over vele jaren bijna geen inkomen vangt uit vermogen.
Jij, want je kiest wederom een periode die goed past bij je argument.aljooge schreef op maandag 24 augustus 2026 @ 01:38:
Wie is hier aan het cherry picken?
- The Third Man
- Registratie: September 2001
- Laatst online: 21:43
The Third Jellyfish
En wederom een selectieve index (VS only).
Maar dat onderstreept dus het probleem van de “je zou maar een periode meemaken dat” drogreden: omdat je dan (toekomstig dus) op voorhand helemaal niet kan weten of goud het dan beter, gelijk of slechter doet, is het een drogreden om daar een kersen pluk van een “ja maar toen in die context, toen deed goud het beter” als argument te gebruiken. Dan ben je waarzegger aan het spelen.
Maar dat onderstreept dus het probleem van de “je zou maar een periode meemaken dat” drogreden: omdat je dan (toekomstig dus) op voorhand helemaal niet kan weten of goud het dan beter, gelijk of slechter doet, is het een drogreden om daar een kersen pluk van een “ja maar toen in die context, toen deed goud het beter” als argument te gebruiken. Dan ben je waarzegger aan het spelen.
Ik houdt die optie wel open want als ze de regels voor BV's willen aanpassen heb je wel de lobby van het grote bedrijfsleven aan je zijde staan. En die hebben een stuk meer invloed dan de doorsnee burger.Het Fantoom schreef op zondag 23 augustus 2026 @ 21:14:
[...]
Als iedereen z'n geld in een BV stopt dan worden die box 2 regels gewoon aangepast, die miljarden die ze nodig hebben voor oorlog, milieu en vluchtelingen moeten ergens vandaan komen.
- Unknown Alien
- Registratie: Juli 2009
- Laatst online: 17-09 15:56
Beetje jammer Stef, want rellen daar ga ik mijn tijd niet aan verspillen. Emoties uiten dat dan weer wel, ik ben ook maar een mens.stefxx schreef op zondag 23 augustus 2026 @ 16:36:
@Unknown Alien, als je uitgangspunt is dat de overheid alleen maar op je geld uit is, en het zelfs over diefstal hebt, en het straffen van mensen, gaat niemand je overtuigen van het tegendeel...
Vraag me dus af wat de bedoeling was van je post... Beetje rellen wellicht?
Overigens was de daling van de beurzen in 2008 (over het hele jaar genomen) ongeveer 44%, geen 57%. Nu kunnen we niks uitsluiten, maar over de afgelopen 100 jaar was het na 1931/1937 de grootste daling ooit. Hoe groot is de kans dat dit opnieuw gebeurd, exact in het jaar voorafgaand aan een grote wijziging in het BOX3 stelsel? Daarnaast is er nog heel veel onduidelijk, om te beginnen de ingangsdatum van 1-1-2028.
Geschiedenis herhaald zich, dus ik verwacht wel weer een "flinke" dip aankomen. Wanneer dat gebeurd geen idee die kennis heb ik gelukkig niet. Voordeel is, als je het niet nodig hebt = niet verkopen en het zal zich prima herstellen. Ik zeg dan altijd. je moet geluk hebben dat je het niet nodig hebt, want het leven kan wel eens erg vervelend lopen, waardoor je het toch nodig dient te hebben en dan kost het je.
-knip- dit hoort, onderbouwd, in Het Nederlandse belastingstelsel en niet hier. Zie ook de topicwarning
[ Voor 17% gewijzigd door ZieMaar! op 24-08-2026 09:50 ]
Ja en nee.alexbl69 schreef op zondag 23 augustus 2026 @ 14:31:
[...]
...
Een streefbedrag qua inkomsten voor de overheid is helemaal idioot, aangezien deze inkomsten van jaar tot jaar sterk zullen fluctueren.
Wat altijd (of althans: nogal selectief) achterwege wordt gelaten: verschillen (dus: pos. en neg.) 'lopen in het saldo'. Dat wil zeggen dat het om de lange lijn gaat.
[ Voor 6% gewijzigd door marcelbx op 24-08-2026 19:48 ]
Mijn (wilde) gok is dat het kabinet box 3 als vermogensaanwinstbelasting toch doorzet, al is het maar omdat er politiek druk staat op het begrotingstekort. Traditioneel gezien zijn we in Nederland kruideniers, dus begrotingsdiscipline is heilig. En dit kunnen de regeringspartijen dan als wisselgeld gebruiken in de onderhandelingen met andere partijen.
De optie om minder uit te geven lijkt op teveel weerstand te stuiten bij vakbonden en oppositiepartijen, dus schuiven we die rekening weer verder voor ons uit. Let wel, dat is mijn huidige taxatie van de situatie waarbij ik denk dat politieke belangen gaan prevaleren boven langetermijnbeleid en ik hoop dat het anders uitpakt.
De optie om minder uit te geven lijkt op teveel weerstand te stuiten bij vakbonden en oppositiepartijen, dus schuiven we die rekening weer verder voor ons uit. Let wel, dat is mijn huidige taxatie van de situatie waarbij ik denk dat politieke belangen gaan prevaleren boven langetermijnbeleid en ik hoop dat het anders uitpakt
.
Dat het politiek handig is om box 3 als wisselgeld te gebruiken, betekent natuurlijk nog niet dat het ook verstandig beleid is. Als de vermogensaanwasbelasting vooral overeind blijft omdat er ergens miljarden vandaan moeten komen, zijn we feitelijk geen belastingstelsel aan het ontwerpen maar een begrotingsgat aan het vullen. Dat lijkt me precies de verkeerde volgorde.
- Coffeeroam
- Registratie: Februari 2018
- Laatst online: 15:44
Is er iemand hier die toegang heeft tot dit nieuwsartikel over keuzes in de box 3 belasting? Benieuwd wat daar staat.
- Marrtijn
- Registratie: December 2009
- Laatst online: 22:49
Het past in het Nederlandse beleid. Liever pleisters plakken op het oude systeem (zie het onbegrijpelijke toeslagenstelsel waar je ondermodaal gestraft wordt voor fulltime werken) dan terug naar de tekentafel.Wispe schreef op maandag 24 augustus 2026 @ 11:49:
Dat het politiek handig is om box 3 als wisselgeld te gebruiken, betekent natuurlijk nog niet dat het ook verstandig beleid is. Als de vermogensaanwasbelasting vooral overeind blijft omdat er ergens miljarden vandaan moeten komen, zijn we feitelijk geen belastingstelsel aan het ontwerpen maar een begrotingsgat aan het vullen. Dat lijkt me precies de verkeerde volgorde.
Als we uit gaan van jouw (wilde) gok, vraag ik me af: gaat het kabinet het lukken om het, met de nodige aanpassingen, door beide kamer(s) te krijgen voordat het kabinet (weer) valt?Sineplex schreef op maandag 24 augustus 2026 @ 11:41:
Mijn (wilde) gok is dat het kabinet box 3 als vermogensaanwinstbelasting toch doorzet, al is het maar omdat er politiek druk staat op het begrotingstekort.
Ja, we zijn blijkbaar nogal gehecht aan systemen die aantoonbaar niet goed werken, zolang het maar ingewikkelder is om ze daadwerkelijk te vervangen. Eerst twintig jaar pleisters plakken en daarna verbaasd zijn dat het geheel niet meer te repareren is.Marrtijn schreef op maandag 24 augustus 2026 @ 12:33:
[...]
Het past in het Nederlandse beleid. Liever pleisters plakken op het oude systeem (zie het onbegrijpelijke toeslagenstelsel waar je ondermodaal gestraft wordt voor fulltime werken) dan terug naar de tekentafel.
Herhaling afgelopen periode en verder niets (wezenlijks). Flutartikeltje w.m.b..Coffeeroam schreef op maandag 24 augustus 2026 @ 12:05:
Is er iemand hier die toegang heeft tot dit nieuwsartikel over keuzes in de box 3 belasting? Benieuwd wat daar staat.
- Het Fantoom
- Registratie: November 2005
- Laatst online: 21:25
Ja en als je de afgelopen 17 jaar pakt vanaf maart '09 dan is het 1930% voor Nasdaq en 405% voor goud.aljooge schreef op zondag 23 augustus 2026 @ 21:31:
[...]
Het rendement op goud de afgelopen 27 jaar: 1273%, De Dow Jones: 328% en de Nasdaq 1263%
Bron: beleggers belangen 31 juli 2026
Bron: Chatgpt
[ Voor 5% gewijzigd door Het Fantoom op 24-08-2026 21:47 ]

sinds wanneer is ChatGPT een betrouwbare bron, laat staan wanneer het om rekenkundige zaken gaat?Het Fantoom schreef op maandag 24 augustus 2026 @ 21:46:
[...]
Ja en als je de afgelopen 17 jaar pakt vanaf maart '09 dan is het 1930% voor Nasdaq en 405% voor goud.
Bron: Chatgpt

Als er iets is wat die niet kan, dan is het rekenen en met cijfers omgaan. Dat gaat regelmatig mis... Vraag ChatGPT dan in ieder geval om bronnen van de cijfers zodat je die kan checken


Wat mij vaak opvalt aan vergelijkingen tussen goud en aandelen is dat de periode wordt geselecteerd op de eigen bias van de poster. En bij aandelen wordt ook vaak vergeten het dividend mee te nemen.
Op deze site kun je tot 100 jaar terug in de tijd. Dan zul je zien dat je historisch gezien een stuk meer rendement uit aandelen haalt dan uit goud of zilver.
https://www.longtermtrends.com/stocks-vs-gold-comparison
Nu weer terug naar de vermogensrendementsbelasting ;)
Op deze site kun je tot 100 jaar terug in de tijd. Dan zul je zien dat je historisch gezien een stuk meer rendement uit aandelen haalt dan uit goud of zilver.
https://www.longtermtrends.com/stocks-vs-gold-comparison
Nu weer terug naar de vermogensrendementsbelasting ;)
- The Third Man
- Registratie: September 2001
- Laatst online: 21:43
The Third Jellyfish
@Azer dividend is irrelevant omdat geen extra geld is, enkel beurswaarde die naar cash verschuift, de belegger herbelegt dat in principe of gebruikt de accumulerende versie. Daarom wordt ook met indexen vergeleken.
Maar het maakt natuurlijk enorm uit als je puur naar de aandeelprijs kijkt zonder herbelegging van het dividend, volgens mij was dat meer het punt.The Third Man schreef op dinsdag 25 augustus 2026 @ 12:41:
@Azer dividend is irrelevant omdat geen extra geld is, enkel beurswaarde die naar cash verschuift, de belegger herbelegt dat in principe of gebruikt de accumulerende versie. Daarom wordt ook met indexen vergeleken.
.
[ Voor 99% gewijzigd door marcelbx op 25-08-2026 14:56 ]
Lol, goud vergelijken met aandelen voor 1971 is natuurlijk totaal nutteloosAzer schreef op dinsdag 25 augustus 2026 @ 12:11:
Wat mij vaak opvalt aan vergelijkingen tussen goud en aandelen is dat de periode wordt geselecteerd op de eigen bias van de poster. En bij aandelen wordt ook vaak vergeten het dividend mee te nemen.
Op deze site kun je tot 100 jaar terug in de tijd. Dan zul je zien dat je historisch gezien een stuk meer rendement uit aandelen haalt dan uit goud of zilver.
https://www.longtermtrends.com/stocks-vs-gold-comparison
Nu weer terug naar de vermogensrendementsbelasting ;)

- Het Fantoom
- Registratie: November 2005
- Laatst online: 21:25
Het was ook niet serieus bedoeld die bronvermelding, maar 'beleggersbelangen' ken ik niet en heb ik ook mijn twijfels bij. Als goud echt beter zou renderen dan aandelen dan was het simpel dan zat iedereen alleen maar in goud.Waah schreef op dinsdag 25 augustus 2026 @ 09:38:
[...]
sinds wanneer is ChatGPT een betrouwbare bron, laat staan wanneer het om rekenkundige zaken gaat?
Als er iets is wat die niet kan, dan is het rekenen en met cijfers omgaan. Dat gaat regelmatig mis... Vraag ChatGPT dan in ieder geval om bronnen van de cijfers zodat je die kan checken
Juist daarom is 1971 interessant. Als je alleen vanaf 1971 gaat vergelijken omdat dat voor goud gunstiger uitkomt, ben je precies hetzelfde aan het doen als waar je de ander van beschuldigt: een periode selecteren die bij je bias past. Als je 100 jaar historie erbij haalt, moet je die historie ook gewoon als geheel bekijken en de verschillende monetaire regimes meenemen.dtsv schreef op dinsdag 25 augustus 2026 @ 16:44:
[...]
Lol, goud vergelijken met aandelen voor 1971 is natuurlijk totaal nutteloos
- The Third Man
- Registratie: September 2001
- Laatst online: 21:43
The Third Jellyfish
FTFY.dtsv schreef op dinsdag 25 augustus 2026 @ 16:44:
[...]
Lol, historische resultaten van goud vergelijken met aandelen is natuurlijk totaal nutteloos

Voor 1971 kon je dollars omwisselen voor een vaste hoeveelheid goud. Het heeft dan weinig zin de prijs van aandelen met de prijs van goud te verlijken. De tweede is immers constant.Wispe schreef op dinsdag 25 augustus 2026 @ 16:49:
Juist daarom is 1971 interessant. Als je alleen vanaf 1971 gaat vergelijken omdat dat voor goud gunstiger uitkomt, ben je precies hetzelfde aan het doen als waar je de ander van beschuldigt: een periode selecteren die bij je bias past.
- Coffeeroam
- Registratie: Februari 2018
- Laatst online: 15:44
Ook een leuke podcastaflevering op het thema van VRH2.0, van 25 augustus.
Maar dat maakt de vergelijking toch niet nutteloos? Het zegt alleen dat de goudprijs in dollars vóór 1971 geen vrije marktprijs was. Je kunt nog steeds prima vergelijken hoeveel koopkracht je met goud versus aandelen kon opbouwen. Dat aandelen meer rendement opleverden, verdwijnt niet omdat goud aan de dollar gekoppeld was.Delay schreef op dinsdag 25 augustus 2026 @ 18:00:
[...]
Voor 1971 kon je dollars omwisselen voor een vaste hoeveelheid goud. Het heeft dan weinig zin de prijs van aandelen met de prijs van goud te verlijken. De tweede is immers constant.
Voor 1971 was het rendement van aandelen uitgedrukt in dollar of goud identiek. Na 1971 is de dollar als onafhankelijke variabele geintroduceerd. Door het wegvallen van de reserve status is de vraag naar goud veranderd.Wispe schreef op woensdag 26 augustus 2026 @ 11:24:
Dat aandelen meer rendement opleverden, verdwijnt niet omdat goud aan de dollar gekoppeld was.
Je hebt gelijk dat je het wel kan vergelijken. Ik denk dat omdat je wezenlijk andere dingen vergelijkt (goud als reserve vs goud als stof) dit verkeerde suggesties wekt. In 1971 is de waarde van de dollar, en dus ook van aandelen uitgedrukt in dollar, losgekomen van de werkelijkheid.

Ze krijgen de begroting niet rond en Oekraïne wil dat we toegezegd geld naar voren halen. Ik vrees het ergste voor box 3. Na vandaag moet het duidelijk zijn toch?
Allebei geen goede reden om deze wet er toch door te drukken, maar het zal wel zo verkocht worden ben ik bang.Kevf schreef op maandag 31 augustus 2026 @ 10:53:
Ze krijgen de begroting niet rond en Oekraïne wil dat we toegezegd geld naar voren halen. Ik vrees het ergste voor box 3. Na vandaag moet het duidelijk zijn toch?
Dat heb ik de afgelopen jaren al diverse malen gedachtKevf schreef op maandag 31 augustus 2026 @ 10:53:
Na vandaag moet het duidelijk zijn toch?
Is er nu dan wel (opeens) voldoende steun in de eerste kamer?Licko schreef op maandag 31 augustus 2026 @ 11:09:
[...]
Allebei geen goede reden om deze wet er toch door te drukken
- Coffeeroam
- Registratie: Februari 2018
- Laatst online: 15:44
Het is waarschijnlijk óf iets in de hypotheekrenteaftrek óf iets in box 3 wat voor de extra inkomsten moet zorgen. Ik denk echter dat dat vandaag allerminst duidelijk wordt. Na de begroting volgen nog vele debatten waarin er aan gesleuteld zal worden. Daarna komt nog het Belastingplan 2027 wat ook allerlei parameters in box 3 nog kan veranderen. Daar kunnen ze rustig tot half december nog mee bezig zijn.Kevf schreef op maandag 31 augustus 2026 @ 10:53:
Ze krijgen de begroting niet rond en Oekraïne wil dat we toegezegd geld naar voren halen. Ik vrees het ergste voor box 3. Na vandaag moet het duidelijk zijn toch?
Let op:
Dit topic staat in PFSL. Dat betekent dat er gediscussieerd kan worden over technische achtergrond, persoonlijke situaties, etc. Er is geen ruimte voor politieke achtergronden of discussies, daarvoor hebben we Het Nederlandse belastingstelsel in AWM. Hier is die discussie dus niet toegestaan.
Dit topic staat in PFSL. Dat betekent dat er gediscussieerd kan worden over technische achtergrond, persoonlijke situaties, etc. Er is geen ruimte voor politieke achtergronden of discussies, daarvoor hebben we Het Nederlandse belastingstelsel in AWM. Hier is die discussie dus niet toegestaan.