


🎸 Niets is zo permanent als een tijdelijke oplossing | Een goed probleem komt nooit alleen
- Malantur
- Registratie: Juni 2007
- Laatst online: 14:45

Hier is een leuk beginpunt inclusief bedenkingen en alternatieve modellen:franssie schreef op woensdag 30 september 2026 @ 18:42:
@Malantur geinig ik ken de term CAPE alleen uit de meteo.
Maar Cyclically Adjusted Price-to-Earnings ratio heeft er ook wel iets van weg, zal er eens meer induiken, interessant.
https://www.currentmarket...models/price-earnings.php
Het interest model is ook een leuke.
https://www.currentmarket...ls/10y-interest-rates.php

10Y yield staat vandaag op 5,298% wat ongeveer in het model zit als maximale P/E. Natuurlijk zijn er verticaal nog een hoop datapunten boven het bolletje van 5,5% dus als de rentes hier stoppen kunnen we potentieel prima omhoog gaan. Maar aan dit maandtempo zitten we eind oktober aan 5,9% en aan het einde van het jaar op 7%.. Ik ben benieuwd wat het eerst gaat breken

'Let's eat Grandma!' or, 'Let's eat, Grandma!'. Punctuation saves lives.
- The Third Man
- Registratie: September 2001
- Laatst online: 12:37
The Third Jellyfish

@Malantur als dat hout zou snijden zou je ook zo een actief fonds kunnen beginnen wat de markt kan verslaan door middel van jouw “goed verdedigbare portfolio”. Vervolgens lukt het geen enkele partij om het voor elkaar te krijgen. We hadden het net nog over de experts van ING en hun Eenvoudig Beleggen fonds, waarom is het hen dan nog niet gelukt en zou jouw simpele aanpak daar zo gemakkelijk wel toe leiden?
Dat lijkt eerlijk gezegd eerder een geloof in speculatief handelen. Kan je best succes mee boeken maar zelden betrouwbaar op de lange termijn. Het geeft echter wel sneller het idee dat je beter bezig bent dan de passief belegger. Maar ja, ideeën zijn door je biassen nou eenmaal vaker niet dan wel conform de werkelijkheid.
Hoe je dat Treasure Bill punt neer zit is wel een beetje een lelijke verdraaiing van wat men daadwerkelijk zei: het Bessembinder-paper kijkt naar de life-time buy-and-hold van individuele aandelen (dus niet eens indexfondsen) over 90 jaar. Jij maakt daar beleggen in het algemeen van. Het spreekt dus vóór het indexbeleggen in plaats van eigengereid kiezen, maar heeft juist geen raakpunt met het gaan tilten erbij.
- Pistachenootje
- Registratie: Mei 2019
- Laatst online: 13:47
De CAPE is hoog, dat voorspelt toch lage returns? Genuanceerd antwoord met data van Ben Felix: YouTube: Using CAPE to predict future performance
[ Voor 3% gewijzigd door Pistachenootje op 01-10-2026 03:38 ]
- Malantur
- Registratie: Juni 2007
- Laatst online: 14:45
Tja weet ik veel waarom, maar kijk gewoon even zelf naar deze backtest. Maximale periode gelimiteerd door de startdatum van DBMF dus je start met 10000 dollar net op de piek van de dotcom bubble. CAGR van de World is 2e laagste, enkel boven de Managed Futures. Max drawdown? Hoogste. Gemiddelde drawdown? Hoogste. Langste drawdown? Hoogste. Volatiliteit? Hoogste. Het komt me natuurlijk goed uit dat DBMF (en dus de hele backtest) net start op de piek van de dotcom bubble. De world ETF doet vervolgens -47% in 2001 en net wanneer hij uit het dal geraakt is nog eens -55% in 2008. Het duurt tot 2011 tot hij terug op zijn startwaarde uitkomt, en vanaf daar bull market tot vandaag maar pure world ETF underperformed in totaal dus in deze tijdspanne.The Third Man schreef op woensdag 30 september 2026 @ 20:28:
@Malantur als dat hout zou snijden zou je ook zo een actief fonds kunnen beginnen wat de markt kan verslaan door middel van jouw “goed verdedigbare portfolio”. Vervolgens lukt het geen enkele partij om het voor elkaar te krijgen. We hadden het net nog over de experts van ING en hun Eenvoudig Beleggen fonds, waarom is het hen dan nog niet gelukt en zou jouw simpele aanpak daar zo gemakkelijk wel toe leiden?
Gelukkig kunnen we ook testen met maandelijkse inleg. Op die manier DCA je door de eerste crisissen zonder al geld te verliezen, dat is beter voor de world ETF en bijvoorbeeld slechter voor de managed futures die in de eerste helft van de backtest het nuttigst was maar op die moment zit er te weinig kapitaal achter. De CAGR statistieken en dergelijke worden helaas berekend uit de eerste euro die je inlegt en zijn dus identiek aan de eerste backtest. De eindwaarde van de portfolio kijkt wel naar eenmalige en maandelijkse inleg. World haalt 621k tegenover world+managed futures+goud 632k en met daarbovenop de momentum en small cap value factoren 688k. Merk op dat de beta factor van de laatste portfolio op 0,74 uit komt, dus je hebt minder markt exposure én het heeft je wel meer opgebracht én beter tijdens crashes zowel in tijd als in diepte. Dit is de kracht van low correlated assets die je jaarlijks herbalanceert. De winst zit ook echt wel in het herbalanceren van winnaars en het opkopen van verliezers want zet het herbalanceren uit en de 632k en 688k zakken respectievelijk naar 599k en 643k (waar de world ETF dan net tussenin zit).
Ik heb hier gebruik gemaakt van het core + satellite model met een brede passieve basis van minstens 50% en de andere assets equal weight 10%, dus geen optimalisatie ofzo om een betere backtest te verkrijgen. Persoonlijk vind ik het spijtig dat mensen die willen afwijken van het passieve vaak het verwijt krijgen dat ze het te moeilijk maken, te duur omdat er ETFs tussen zitten die 0,2% meer kosten, zullen underperformen want niemand kan de markt verslagen op lange termijn, je weet niet meer dan de markt en alles is ingeprijst enzovoort enzovoort.
Imho hoeft passief investeren niet het enige antwoord te zijn dat moet gelden voor iedereen.
In tegendeel, mijn basisgeloof is dus brede low correlated assets en ik koop geen single stocks.Dat lijkt eerlijk gezegd eerder een geloof in speculatief handelen. Kan je best succes mee boeken maar zelden betrouwbaar op de lange termijn. Het geeft echter wel sneller het idee dat je beter bezig bent dan de passief belegger. Maar ja, ideeën zijn door je biassen nou eenmaal vaker niet dan wel conform de werkelijkheid.
Mijn tweede portfolio draait om maandelijke sector en factor momentum.
Ik zie waarom je dit zegt maar nee dit heb ik zo niet bedoeld.Hoe je dat Treasure Bill punt neer zit is wel een beetje een lelijke verdraaiing van wat men daadwerkelijk zei: het Bessembinder-paper kijkt naar de life-time buy-and-hold van individuele aandelen (dus niet eens indexfondsen) over 90 jaar. Jij maakt daar beleggen in het algemeen van. Het spreekt dus vóór het indexbeleggen in plaats van eigengereid kiezen, maar heeft juist geen raakpunt met het gaan tilten erbij.
De paper stelt dat je over een lifetime op de beurs op individuele aandelen (ik zei dit korter: de aandelenmarkt en in de 2e zit verduidelijkt tot stock picking buy and hold en dan bedoel ik dus zonder exit strategie) de volledige winst toe te kennen valt aan 4% van de aandelen. Dit wil zeggen dat 96% van de aandelen over 90 jaar minder return geven dan wat je zou hebben gekregen van een ultra korte obligatie T-bill (volgens mij vergelijkbaar met onze money market ETFs).
Van die 4% is de helft van de winst nog eens toe te kennen aan een elite van 0,33% van de aandelen. Dat wil zeggen dat er op de 10000 aandelen van VALL statistisch eigenlijk maar 33 zijn die je blindelings op lange termijn wil bijhouden en bij uitbreiding nog een 370 anderen die het ook goed doen. Van de 9600 anderen weet je statistisch dat de winsten die ze maken eigenlijk maar tijdelijk zijn dus dat je tijdig moet uitstappen wat een ETF niet doet.
De market cap gewogen ETFs werken goed omdat ze extra geld in die 400 goede steken en daarin extra compounden, en deels wellicht voldoende van die 9600 een opwaartse trend hebben in een bull market tegenover de neerwaartse.
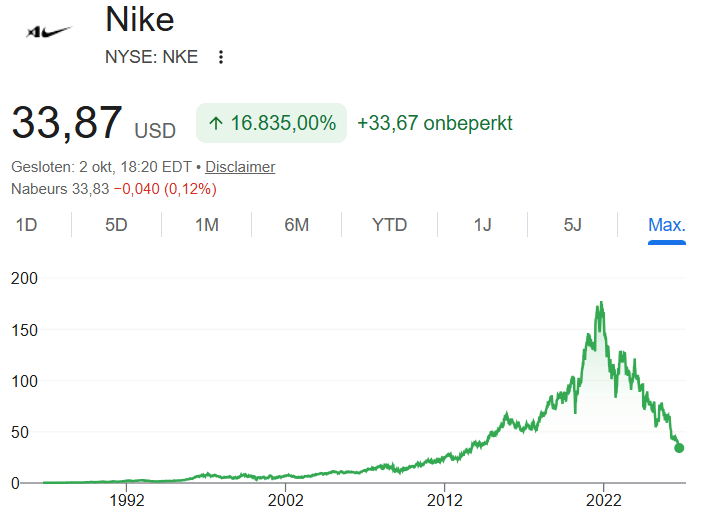
Tegenvoorbeeld Nike: alle passieve stortingen die na 2013 gedaan zijn en waarvan dan een deeltje in Nike gevloeid is staan op verlies, en bij stortingen rond 2022 loopt dat verlies op tot -80%. Op de weg naar beneden wordt er bovendien nog bijgekocht. Minder natuurlijk omdat de market cap kleiner wordt maar er wordt nog bijgekocht.
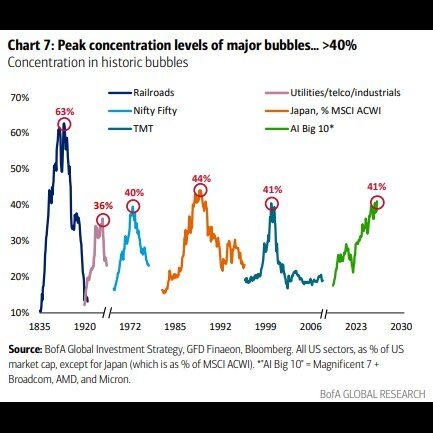
Mijn volgende argument was dat het geografisch hetzelfde werkt (of bij uitbreiding top 10 AI want dat is redelijk hetzelfde momenteel als de USA met een market cap van 41%).
Ga eens 10 - 20 - 30 jaar terug in de tijd naar de grootste bedrijven. Er staan nog bekende namen tussen maar over het algemeen ziet het er na 10 jaar volledig anders uit. Dus ook Nvidia waar 6% van de stortingen naar toe gaan gaat wellicht ooit zijn topplek moeten afstaan en op de weg omlaag nog blijven bijkopen.
https://www.finhacker.cz/...-companies-by-market-cap/
Op zich maakt het niet uit voor de passieve investeerder, want het resultaat onder de streep is een gemiddeld jaarrendement van 8,5% en die zet zijn oogkleppen op voor alles wat er in de wereld gebeurd. Maar er zijn verschillende argumenten waarom we wel late cycle zijn, en hardnekkige inflatie en oplopende rentes, dus ik kies ervoor om mijn defensieve exposure wat uit te breiden met bijvoorbeeld value, dividend quality (de saaie bedrijven met weinig schulden) en low volatility factoren. Het kan zijn dat de AI mania wel nog een paar maanden of jaren blijft door denderen maar ik zit ook niet in cash - de CAGR van DBMF is ook bijna 6% in de backtest met een negatieve beta factor. Value heeft het bijvoorbeeld ook prima gedaan het laatste jaar en ik verwacht door de defensievere exposure dat ik hierdoor minder drawdown ga hebben en dan door te herbalanceren wel mijn winst ga maken. Liever dit dan niets doen en mee met de markt een keer potentieel -55% te slikken krijgen. Misschien is het nog -45% zoals de backtest en dan heb ik pech gehad

'Let's eat Grandma!' or, 'Let's eat, Grandma!'. Punctuation saves lives.
- Pistachenootje
- Registratie: Mei 2019
- Laatst online: 13:47
Ik ben het het gedeeltelijk eens met de algemene strekking van je post maar je laat hier wel een belangrijke detail achterwege. Ik vermoed dat jij dat wel weet maar de gemiddelde lezer mogelijk niet.Malantur schreef op zaterdag 3 oktober 2026 @ 01:42:
[...]
Tja weet ik veel waarom, maar kijk gewoon even zelf naar deze backtest. Maximale periode gelimiteerd door de startdatum van DBMF...
Je backtest wordt hier niet gelimiteerd door de startdatum van DBMF. Die is namelijk pas gestart in 2019. Door DBMFSIM te gebruiken krijg je gesimuleerde data vanaf 2000. Maar dit fonds bestond toen dus niet. Dit fonds is juist gestart omdat de backtest er goed uit zag. Allerlei andere strategieën zijn niet gestart. Dan hebben we dus te maken met selectie bias. En er zijn ook allerlei alternatieve fondsen die wel gestart zijn maar veel minder presteren dan DBMF. Die kies jij logischerwijs niet in je portfolio. Ook op dat niveau hebben we dus te maken met selectie bias. Hetzelfde geldt waarschijnlijk voor de andere keuzes in het portfolio.
En dat brengt me bij het imo sterkste argument tegen het gekozen portfolio: Een portfolio samenstellen dat het in het verleden beter deed dan MCW is eenvoudig. Voor de toekomst is dat een stuk lastiger.
Overigens bezit ik zelf ook veel meer dan MCW. Ik zit liever niet zo geconcentreerd in de grootste bedrijven. En ja, ik bezit zelfs wat DBMF (knocks on wood 😉).
- The Third Man
- Registratie: September 2001
- Laatst online: 12:37
The Third Jellyfish
Dat is een erg gunstige startdatum voor alles wat diversifieert, en het is één pad met twee crashes. Het verschil tussen 621k en 632k is bovendien nog geen 2% over 25 jaar. Dat valt binnen de ruis en zegt statistisch niets.Malantur schreef op zaterdag 3 oktober 2026 @ 01:42:
[...]
Het komt me natuurlijk goed uit dat DBMF (en dus de hele backtest) net start op de piek van de dotcom bubble.
Gelijk wegen is geen optimalisatie, maar de keuze van de assets wel. Momentum, small cap value en goud kies je met kennis van wat de afgelopen decennia werkte. Dat is hindsight bias, ook als de gewichten simpel zijn.dus geen optimalisatie ofzo om een betere backtest te verkrijgen
Dit is een verkeerde lezing van de paper. Het gaat om de totale nettowinst: de overige 96% levert samen ongeveer T-bill rendement op, niet elk afzonderlijk minder. Daarmee valt ook je bewering "van de 9600 anderen weet je dat de winst tijdelijk is" weg. Dat weet je alleen achteraf. Het is reflectie. Blijkbaar, ging het toen, op die manier. Het blijft een aparte gedachtegang om dat op te schrijven als blijkbaar, doet dit, op deze manier, net zoals toen.Dit wil zeggen dat 96% van de aandelen over 90 jaar minder return geven dan wat je zou hebben gekregen van een ultra korte obligatie T-bill
Dat is juist een argument voor market cap weging. De index verkoopt automatisch wat krimpt en koopt wat groeit, zonder dat iemand de omslag hoeft te voorspellen. Dat de top wisselt was ook de afgelopen 30 jaar zo, en toch deed de index het goed. Sterker nog, niemand deed het beter.Ga eens 10 - 20 - 30 jaar terug in de tijd naar de grootste bedrijven. [...] ziet het er na 10 jaar volledig anders uit.
Recency bias?Value heeft het bijvoorbeeld ook prima gedaan het laatste jaar
Valse dichotomie. Er zijn meer wegen naar Rome dan dat of niets doen... Wie minder drawdown wil, kan ook gewoon minder aandelen houden. Verliesaversie is een prima reden voor een portfolio, maar geen bewijs dat deze samenstelling beter is dan 100% wereld mixen met T-bills.Liever dit dan niets doen en mee met de markt een keer potentieel -55% te slikken krijgen.
- Pistachenootje
- Registratie: Mei 2019
- Laatst online: 13:47
Qua goud eens. Small cap value en momentum presteren over de volledige beschikbare data beter dan total market.The Third Man schreef op zondag 4 oktober 2026 @ 08:41:
[...]
Gelijk wegen is geen optimalisatie, maar de keuze van de assets wel. Momentum, small cap value en goud kies je met kennis van wat de afgelopen decennia werkte. Dat is hindsight bias, [...]
- Malantur
- Registratie: Juni 2007
- Laatst online: 14:45
Excuus, erg lange post geworden.
De keuze voor Small Cap Value komt er eerder in door de lage correlatie tussen SCV en momentum, ze bewegen jaarlijks maar 55% van de tijd samen. Dit maakt ze ideale kandidaten om jaarlijks over de herbalanceren (kom ik hieronder op terug). De keuze voor goud is ook lage correlatie, lage markt beta en algemeen hedge tegen currency debasement en monetaire stress. Managed futures opnieuw lage correlatie en negatieve beta, hieronder allemaal over de laatste 26 jaar bekeken.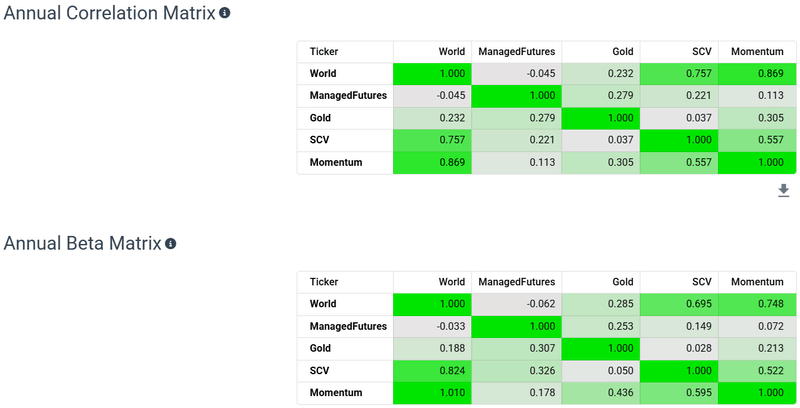
De MSCI Global Small Cap value heeft geen betere alpha tegenover de MSCI World index. Dit brengt me bij een andere dynamiek: als je investeert in 2 indexen die binnen de statistische ruis dezelfde 8,44 a 8,45% gerealiseerd hebben sinds 1994, maar je verkoopt je winnaars elk jaar terug naar je gekozen allocatie en koopt ook je verliezers terug naar wens allocatie waardoor je gemiddelde aankoopprijs van de verliezende ETF dat jaar omlaag gaat, wie heeft dan op lange termijn het meeste winst gemaakt? (Met de randvoorwaarde uiteraard dat de 8,44% en 8,45% op lange termijn representatief blijft.)
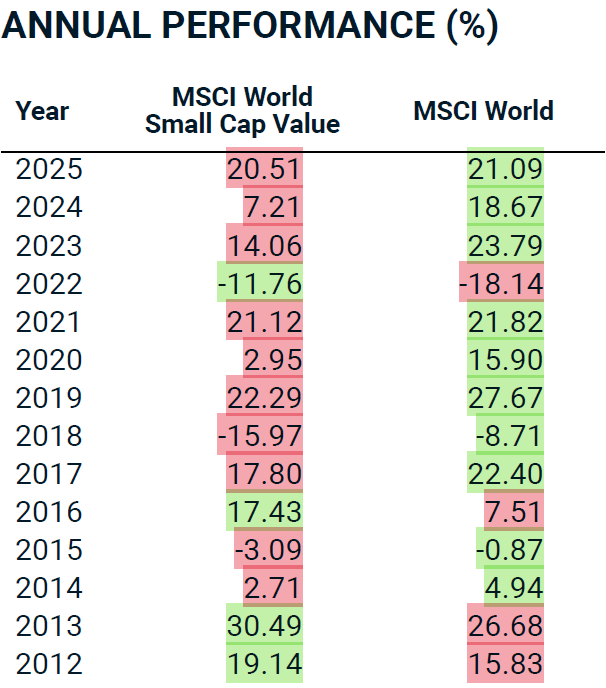
Door de lage correlatie kan je elk jaar je gemiddelde aankoopkoers omlaag halen met dezelfde expected returns over een 32 jarig gemiddelde. Dit gezegd zijnde: deze MSCI world small caps value index is niet te koop in UCITS ETF, wel enkel de Europese en USA index. Avantis lijkt een betere methodologie (maar dit is van horen zeggen bias) te hanteren dus ik gebruik in ieder geval AVWS, en nog wat recency bias want die heeft het prima gedaan.
Nog een ander voorbeeld: kijk even naar deze grafiek.
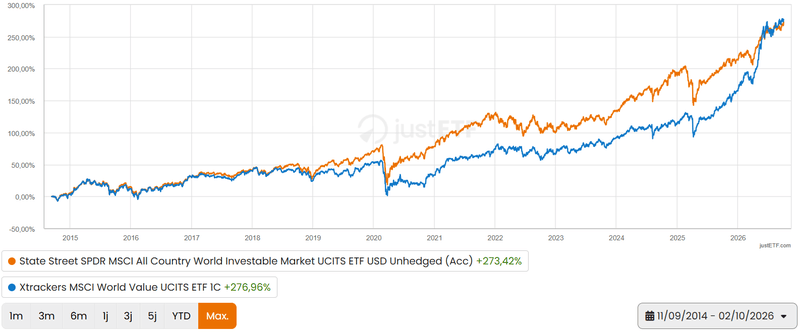
Sommigen zullen denken: 10 jaar underperformance om dan nog maar net gelijk uit te komen met de wereldindex, factor beleggen is toch een slecht idee. Maar backtest dit met een maandelijkse inleg en je hebt 10 jaar goedkoper kunnen accumuleren. 100% XDEV komt op 68,2d, IMIE komt op 60,6d en 50/50 mix komt op 65d, 600 euro hoger dan het rekenkundig gemiddelde. Het herbalanceren heeft 10 jaar lang het compounden van de winnaar een stukje onderbroken en heeft in totaal toch 1% beter eindrendement opgebracht. Statistische ruis, selectie bias, vuur maar af
De beste factor portfolio is in ieder geval eentje die je kan blijven volhouden ondanks jaren waar je factoren niet performen. Dit is persoonlijk maar ik naar mijn mening is het core+satellite model een prima uitgangspunt met bijvoorbeeld 60% passieve world inclusief EM + 10% momentum + 10% small cap value + 2x 10% niet-aandelen allocaties naar keuze (met lage correlatie zoals bijvoorbeeld goud, managed futures, obligaties, commodities eventueel aangepast aan het macro klimaat). Wie niet maandelijks of jaarlijks met zijn portfolio bezig wil zijn, 100% passieve index is natuurlijk ook prima.
Het is mentaal veel gemakkelijker om in een academisch bestudeerde factor zoals momentum of small cap value de markt te underperformen als je weet dat de factor vroeg of laat nog eens bovenkomt, tegenover het voorbeeld van Nike dat van 1986 tot 2021 leuk was om te bezitten als het omhoog ging maar was dan -10% een koopkans? Was -50% een koopkans? Is -80% ondertussen een koopkans? Hetzelfde voor Novo Nordisk, Ayden en UnitedHealth Group, waarbij die laatste misschien een dead cat bounce is of echt herstel? Om dus nog maar een paar voorbeelden te noemen.
Het is mijn argument om niet aan stock picking te doen maar wel gericht ETFs te bezitten waar ofwel passief de markt mee gevolgd wordt, ofwel een macro rugwind achter blaast ofwel een academische factor. Wat ik geloof hoef jij niet te geloven.
Dat de index kopen een goed middel is ontken ik niet. Mijn vrees is dat dit niet oneindig blijft doorgaan en het ballonnetje dat ik oplaat is of je je positioneert of niet. Sterke winsten in combinatie met hoge winstverwachtingen resulteren is een hogere toekomstige PE multiple waar het bedrijf dan kan ingroeien. Dit is wat we de afgelopen jaren hebben gezien in de technologie aandelen die de markt dragen. Alleen komt er ook een deel bijvoorbeeld van circulaire investeringen waarbij Nvidia investeert in bedrijf X in ruil voor aandelen, en bedrijf X voor een groot bedrag chips afneemt bij Nvidia. De koers van bedrijf X gaat omhoog door de aangekondigde samenwerking, en de winst van Nvidia gaat omhoog door extra omzet en tegelijk omdat hun investering in bedrijf X al meteen meer waard geworden is. Het is ook gewoon een gigantische infrastructuur die men wil aanleggen zonder dat men zeker is dat die infrastructuur later in gebruik genomen gaat worden, en vooral ondersteund door betalende abonnementen. Dit doet denken aan de dotcom bubble waar men zo veel glasvezels had voorzien heeft die na 2 decennia nog steeds niet in gebruik genomen zijn omdat de technologie gaandeweg verbeterde en er almaar meer data over 1 fiber kon gaan. Voorlopig zou er in 2% van de USA huishoudens een AI abonnement lopen.
Als bedrijf X zijn omzetverwachtingen niet kan waar maken zal de koers ook zijn fundamentals volgen (omlaag). Nvidia ziet zijn investering minder waard worden dus ziet ook zijn fundamentals volgen. Nvidia zit zo verweven in het web van circulaire investeringen dat vanaf we in dit stadium komen, dan gaan de multiples ook terug de andere richting op.
Dit artikel met een value bias doet de berekening.
Ik kan zelf niet beoordelen of dit een goede beoordeling is of niet dus schiet er gerust op los, maar met de dagprijs van $237 zit de waarde (volgens het artikel) al 10% hoger dan wanneer de huidige groei constant tot in 2036 zou doorzetten en volgens projectie dan zou 5% van het GDP van de USA door 1 bedrijf omgezet worden.
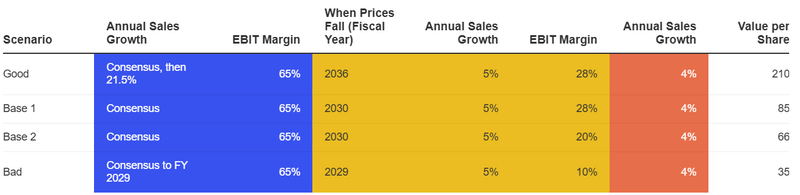
Imho gaan we tussen nu en max enkele jaren gewoon een stevige correctie tegemoet en gaan we het de AI bubble noemen die barst.
Ander artikel, zelfde site, andere auteur, over de parallel met de dotcom bubble. Schiet er gerust op dat de bedrijven vandaag wel winst maken in tegenstelling tot de dotcom bubble maar ik zet er alvast de circulaire investeringen tegenover.
Wie zich wil positioneren kan zich mogelijk wel verschuilen in de defensieve factoren zoals value (zonder recency bias), low volatility of dividend yield + eventueel quality filter, of de andere eerder aangehaalde assets met lage correlatie.
Zo, ik sluit het hier af en de rest kan je lezen in mijn boek.
Zelfs 2% in het nadeel van dit idee had ik niet slecht gevonden voor maar 80% markt blootstelling en 2 assets toe te voegen die de historisch underperformen. De factor portfolio doet ook al dik 10% extra, of is dat ook nog steeds ruis?The Third Man schreef op zondag 4 oktober 2026 @ 08:41:
[...]
Dat is een erg gunstige startdatum voor alles wat diversifieert, en het is één pad met twee crashes. Het verschil tussen 621k en 632k is bovendien nog geen 2% over 25 jaar. Dat valt binnen de ruis en zegt statistisch niets.
Keuze van momentum komt omdat de MSCI Momentum index per jaar sinds 1994 11,61% heeft opgebracht tegenover 8,48% voor de MSCI world. 3% alpha waar er na tracking error en hoge turnover in een ETF ongeveer 2,5% overblijft. Je kan het hindsight bias noemen maar investeer jij dan niet in aandelen omdat die ook al 200 geschiedenis hebben van omhoog te gaan? Ik noem het een uitvoerig academisch beschreven factor, en zo niet zelfs de sterkste.[...]
Gelijk wegen is geen optimalisatie, maar de keuze van de assets wel. Momentum, small cap value en goud kies je met kennis van wat de afgelopen decennia werkte. Dat is hindsight bias, ook als de gewichten simpel zijn.
De keuze voor Small Cap Value komt er eerder in door de lage correlatie tussen SCV en momentum, ze bewegen jaarlijks maar 55% van de tijd samen. Dit maakt ze ideale kandidaten om jaarlijks over de herbalanceren (kom ik hieronder op terug). De keuze voor goud is ook lage correlatie, lage markt beta en algemeen hedge tegen currency debasement en monetaire stress. Managed futures opnieuw lage correlatie en negatieve beta, hieronder allemaal over de laatste 26 jaar bekeken.

De MSCI Global Small Cap value heeft geen betere alpha tegenover de MSCI World index. Dit brengt me bij een andere dynamiek: als je investeert in 2 indexen die binnen de statistische ruis dezelfde 8,44 a 8,45% gerealiseerd hebben sinds 1994, maar je verkoopt je winnaars elk jaar terug naar je gekozen allocatie en koopt ook je verliezers terug naar wens allocatie waardoor je gemiddelde aankoopprijs van de verliezende ETF dat jaar omlaag gaat, wie heeft dan op lange termijn het meeste winst gemaakt? (Met de randvoorwaarde uiteraard dat de 8,44% en 8,45% op lange termijn representatief blijft.)
Door de lage correlatie kan je elk jaar je gemiddelde aankoopkoers omlaag halen met dezelfde expected returns over een 32 jarig gemiddelde. Dit gezegd zijnde: deze MSCI world small caps value index is niet te koop in UCITS ETF, wel enkel de Europese en USA index. Avantis lijkt een betere methodologie (maar dit is van horen zeggen bias) te hanteren dus ik gebruik in ieder geval AVWS, en nog wat recency bias want die heeft het prima gedaan.
Nog een ander voorbeeld: kijk even naar deze grafiek.

Sommigen zullen denken: 10 jaar underperformance om dan nog maar net gelijk uit te komen met de wereldindex, factor beleggen is toch een slecht idee. Maar backtest dit met een maandelijkse inleg en je hebt 10 jaar goedkoper kunnen accumuleren. 100% XDEV komt op 68,2d, IMIE komt op 60,6d en 50/50 mix komt op 65d, 600 euro hoger dan het rekenkundig gemiddelde. Het herbalanceren heeft 10 jaar lang het compounden van de winnaar een stukje onderbroken en heeft in totaal toch 1% beter eindrendement opgebracht. Statistische ruis, selectie bias, vuur maar af
De beste factor portfolio is in ieder geval eentje die je kan blijven volhouden ondanks jaren waar je factoren niet performen. Dit is persoonlijk maar ik naar mijn mening is het core+satellite model een prima uitgangspunt met bijvoorbeeld 60% passieve world inclusief EM + 10% momentum + 10% small cap value + 2x 10% niet-aandelen allocaties naar keuze (met lage correlatie zoals bijvoorbeeld goud, managed futures, obligaties, commodities eventueel aangepast aan het macro klimaat). Wie niet maandelijks of jaarlijks met zijn portfolio bezig wil zijn, 100% passieve index is natuurlijk ook prima.
Mijn punt blijft dat stock picking moeilijk is en dat je elke positie eigenlijk elk kwartaal zou moeten opvolgen met de kwartaalrapportages om te kijken of je thesis niet veranderd is.[...]
Dit is een verkeerde lezing van de paper. Het gaat om de totale nettowinst: de overige 96% levert samen ongeveer T-bill rendement op, niet elk afzonderlijk minder. Daarmee valt ook je bewering "van de 9600 anderen weet je dat de winst tijdelijk is" weg. Dat weet je alleen achteraf. Het is reflectie. Blijkbaar, ging het toen, op die manier. Het blijft een aparte gedachtegang om dat op te schrijven als blijkbaar, doet dit, op deze manier, net zoals toen.
Het is mentaal veel gemakkelijker om in een academisch bestudeerde factor zoals momentum of small cap value de markt te underperformen als je weet dat de factor vroeg of laat nog eens bovenkomt, tegenover het voorbeeld van Nike dat van 1986 tot 2021 leuk was om te bezitten als het omhoog ging maar was dan -10% een koopkans? Was -50% een koopkans? Is -80% ondertussen een koopkans? Hetzelfde voor Novo Nordisk, Ayden en UnitedHealth Group, waarbij die laatste misschien een dead cat bounce is of echt herstel? Om dus nog maar een paar voorbeelden te noemen.
Het is mijn argument om niet aan stock picking te doen maar wel gericht ETFs te bezitten waar ofwel passief de markt mee gevolgd wordt, ofwel een macro rugwind achter blaast ofwel een academische factor. Wat ik geloof hoef jij niet te geloven.
Een index verkoopt niet. Als Nvidia vandaag 6% is en morgen -50% zakt, dan krimpt de Nvidia market cap ook met 50% waardoor zelfde aantal aandelen nu 3% is, exact op target. Enkel inflows van de ETF zijn aankopen en outflows zijn verkopen, en als er een bedrijf in zijn geheel in of uit de index gehaald wordt. Dit is de reden dat er weinig interne transacties nodig zijn en dus een lage TER aangeboden kan worden in een market cap weight ETF, in tegenstelling tot een momentum of equal weight ETF.[...]
Dat is juist een argument voor market cap weging. De index verkoopt automatisch wat krimpt en koopt wat groeit, zonder dat iemand de omslag hoeft te voorspellen. Dat de top wisselt was ook de afgelopen 30 jaar zo, en toch deed de index het goed. Sterker nog, niemand deed het beter.
Dat de index kopen een goed middel is ontken ik niet. Mijn vrees is dat dit niet oneindig blijft doorgaan en het ballonnetje dat ik oplaat is of je je positioneert of niet. Sterke winsten in combinatie met hoge winstverwachtingen resulteren is een hogere toekomstige PE multiple waar het bedrijf dan kan ingroeien. Dit is wat we de afgelopen jaren hebben gezien in de technologie aandelen die de markt dragen. Alleen komt er ook een deel bijvoorbeeld van circulaire investeringen waarbij Nvidia investeert in bedrijf X in ruil voor aandelen, en bedrijf X voor een groot bedrag chips afneemt bij Nvidia. De koers van bedrijf X gaat omhoog door de aangekondigde samenwerking, en de winst van Nvidia gaat omhoog door extra omzet en tegelijk omdat hun investering in bedrijf X al meteen meer waard geworden is. Het is ook gewoon een gigantische infrastructuur die men wil aanleggen zonder dat men zeker is dat die infrastructuur later in gebruik genomen gaat worden, en vooral ondersteund door betalende abonnementen. Dit doet denken aan de dotcom bubble waar men zo veel glasvezels had voorzien heeft die na 2 decennia nog steeds niet in gebruik genomen zijn omdat de technologie gaandeweg verbeterde en er almaar meer data over 1 fiber kon gaan. Voorlopig zou er in 2% van de USA huishoudens een AI abonnement lopen.
Als bedrijf X zijn omzetverwachtingen niet kan waar maken zal de koers ook zijn fundamentals volgen (omlaag). Nvidia ziet zijn investering minder waard worden dus ziet ook zijn fundamentals volgen. Nvidia zit zo verweven in het web van circulaire investeringen dat vanaf we in dit stadium komen, dan gaan de multiples ook terug de andere richting op.
Dit artikel met een value bias doet de berekening.
Ik kan zelf niet beoordelen of dit een goede beoordeling is of niet dus schiet er gerust op los, maar met de dagprijs van $237 zit de waarde (volgens het artikel) al 10% hoger dan wanneer de huidige groei constant tot in 2036 zou doorzetten en volgens projectie dan zou 5% van het GDP van de USA door 1 bedrijf omgezet worden.

Imho gaan we tussen nu en max enkele jaren gewoon een stevige correctie tegemoet en gaan we het de AI bubble noemen die barst.
Ander artikel, zelfde site, andere auteur, over de parallel met de dotcom bubble. Schiet er gerust op dat de bedrijven vandaag wel winst maken in tegenstelling tot de dotcom bubble maar ik zet er alvast de circulaire investeringen tegenover.
Vaststelling. Value is niet hetzelfde als small cap value. Value was geen sexy tech tijdens de bull market dus heeft 10 jaar relatief vlak gelopen terwijl het feestje elders was. Het laatste jaar tot 2 jaar is er al kapitaal geroteerd van de hoge valuaties van tech naar de ondergewaarde aandelen. Smart money wacht niet tot het laatste moment om uit te stappen, die positioneren zich al vroeger wanneer het publiek nog enthousiast naar boven kijkt zonder te beseffen wat er beneden gebeurd.[...]
Recency bias?
Wie zich wil positioneren kan zich mogelijk wel verschuilen in de defensieve factoren zoals value (zonder recency bias), low volatility of dividend yield + eventueel quality filter, of de andere eerder aangehaalde assets met lage correlatie.
Goh als minimum drawdown je doel is inderdaad wel maar niet akkoord voor risk adjusted returns. Origineel was 621k voor World en 688k voor mijn samenstelling, en 67% World met 33% T-bills komt uit op 445k om uit te komen op dezelfde 44% max drawdown dus de peace of mind kost je wel wat geld. Natuurlijk zijn er veel meer mogelijkheden en er zijn er met minder drawdown dan 44% ook. Maar dan gaan we verder weg van passief investeren (wat mijn portfolio nog steeds voor 60% is), verder weg van 80 of 100% aandelen en bijbehorende 8 tot 9% CAGR. Ter vergelijking nog een klassieke Boglehead 60/40 portfolio en een 3-fund 60% S&P500, 20% ex-US en 20% obligaties. De laatste is ook sterk maar voorlopig heeft de mijne nog steeds de beste risk adjusted returns van de 5, en ja resultaten uit het verleden zijn geen garanties voor de toekomst maar dat geldt voor elke portfolio.[...]
Valse dichotomie. Er zijn meer wegen naar Rome dan dat of niets doen... Wie minder drawdown wil, kan ook gewoon minder aandelen houden. Verliesaversie is een prima reden voor een portfolio, maar geen bewijs dat deze samenstelling beter is dan 100% wereld mixen met T-bills.
Zo, ik sluit het hier af en de rest kan je lezen in mijn boek.
spoiler:
Jep, Malantur gebruikt ook (gratis) AI.
Ik zou zeggen: steek hem in een bookmark en we zullen zien of ik mag lachen of moet wenen tegen 2030.

Jep, Malantur gebruikt ook (gratis) AI.
Ik zou zeggen: steek hem in een bookmark en we zullen zien of ik mag lachen of moet wenen tegen 2030.
'Let's eat Grandma!' or, 'Let's eat, Grandma!'. Punctuation saves lives.
- dennis112
- Registratie: Oktober 2003
- Laatst online: 06-10 23:13
Ik ben sinds 1,5 week actief aan het traden in de futures markt via een prop firm account weet iemand hoe dit belast wordt? Ik verdien er tot nu toe dagelijks 5x per week tussen de 200-300 euro per dag mee, wordt dit gezien als inkomen uit overig werk en dus box 1 of valt dit onder box 3 en zolang het niet boven heffingsvrij vermogen komt is het goed?
Asus P6T Deluxe, Intel Core i7 920, 6Gb 1333Mhz DDR3, 2 x Sapphire HD5830 in Crossfire
- The Third Man
- Registratie: September 2001
- Laatst online: 12:37
The Third Jellyfish
Het punt is dat "niet slecht vinden" een soort natte vinger beoordeling is. Dat is toch geen betrouwbare manier van strategie bepalen?Malantur schreef op maandag 5 oktober 2026 @ 17:37:
Zelfs 2% in het nadeel van dit idee had ik niet slecht gevonden voor maar 80% markt blootstelling en 2 assets toe te voegen die de historisch underperformen. De factor portfolio doet ook al dik 10% extra, of is dat ook nog steeds ruis?
Ik investeer in aandelen omdat het een zeer praktische manier van in bedrijven investeren is. Bedrijven hebben een inherente neiging naar groei en waardevermeerdering, praktisch gezegd is dat, doordat je alleen in beursgenoteerde bedrijven belegt, dat ook nog eens gewaarborgd door de controlerende laag van de aandeelhouders. Een perfect systeem om te verdienen aan kapitalisme. Dat er een bevestigende historie van X honderd jaar bij te halen valt is leuk, maar dat is niet waarom ik beleg.Keuze van momentum komt omdat de MSCI Momentum index per jaar sinds 1994 11,61% heeft opgebracht tegenover 8,48% voor de MSCI world. 3% alpha waar er na tracking error en hoge turnover in een ETF ongeveer 2,5% overblijft. Je kan het hindsight bias noemen maar investeer jij dan niet in aandelen omdat die ook al 200 geschiedenis hebben van omhoog te gaan? Ik noem het een uitvoerig academisch beschreven factor, en zo niet zelfs de sterkste.
Ik denk dat we daarmee tot de crux van onze verschillen in perspectief komen: correct me if I'm wrong, maar ik begrijp uit je posts dat je resultaat- en verwachtingsgericht werkt. Met allerlei statistische middelen om daar argumentatie bij te vinden. Ik doe dat juist niet, omdat het voor mij een zinloze exersitie is die met een enorme omweg door een jungle van data tot hetzelfde eindpunt leidt: er achter komen dat bedrijven dus een inherente neiging naar groei en waardevermeerdering hebben.
Enkel als de markt daar niet vanzelf optimaal mee om zou kunnen gaan, zou het zin hebben om nog dat bij te sturen en te schaven, maar daar zie ik in de praktijk niemand van demonstreren dat dat ook zo is. Oftewel door daarmee de markt op de lange termijn betrouwbaar te verslaan. Verder dan aannames en een stapel aan grafiekjes en beoordelingen komt men niet. Betekent niet dat men ongelijk heeft, maar de demonstratie moet ik nog zien.
Niemand: je verkoopt evenveel winnaars als je verliezers koopt. Het enige effect is een kleine volatiliteitsbonus (meetkundig vs. rekenkundig rendement), geen "goedkoper instappen".je verkoopt je winnaars elk jaar terug [...] waardoor je gemiddelde aankoopprijs van de verliezende ETF dat jaar omlaag gaat, wie heeft dan op lange termijn het meeste winst gemaakt?
Eén periode, één startdatum, en je geeft zelf aan dat het ruis is. Dan bewijst het voorbeeld niets.in totaal toch 1% beter eindrendement opgebracht. Statistische ruis, selectie bias, vuur maar af
Dat is precies de performance chasing waar je elders voor waarschuwt.Avantis lijkt een betere methodologie (maar dit is van horen zeggen bias) [...] en nog wat recency bias want die heeft het prima gedaan.
Onbewijsbaar, en het is market timing. Je zegt dat je niet kunt weten of Nike -80% een koopkans is, maar blijkbaar wel dat er binnen enkele jaren een correctie komtSmart money wacht niet tot het laatste moment om uit te stappen

Dan is het artikel geen onderbouwing. "Lijkt op de dotcom" is een narratief, geen waardering, en voorspellingen van de grote crash hebben een bijzonder slecht trackrecord. Zie ook PareidolieIk kan zelf niet beoordelen of dit een goede beoordeling is of niet
Achteraf samengesteld, zelfgekozen startdatum (2014-10) en één drawdown als steekproef. Dat beschrijft het verleden, het bewijst niets over de toekomst. Alles samenvattend komt het toch over als een "als we het zo zouden hebben gedaan, dan is het allemaal erg duidelijk beter geweest". Het zegt, wederom, niks over of het voor de toekomst beter gaat presteren. Of tenminste, het zegt het wel, in de vorm van een geloof. Dat is de 2e crux die ik hierbij bespeur.voorlopig heeft de mijne nog steeds de beste risk adjusted returns van de 5
- Hielko
- Registratie: Januari 2000
- Laatst online: 15:33

Om even hier specifiek in te haken, maar dat heeft dus weinig te maken met alpha he! Je moet juist corrigeren voor factor exposure om de alpha van een beleggingsstrategie te bepalen, en daaruit volgt dan min of meer automatisch dat een fonds dat alleen een bepaalde factor exposure heeft nul alpha heeft. Mag je zelf nadenken waarom dat zo is en of je het daar mee eens bent.Malantur schreef op maandag 5 oktober 2026 @ 17:37:
Keuze van momentum komt omdat de MSCI Momentum index per jaar sinds 1994 11,61% heeft opgebracht tegenover 8,48% voor de MSCI world. 3% alpha waar er na tracking error en hoge turnover in een ETF ongeveer 2,5% overblijft. Je kan het hindsight bias noemen maar investeer jij dan niet in aandelen omdat die ook al 200 geschiedenis hebben van omhoog te gaan? Ik noem het een uitvoerig academisch beschreven factor, en zo niet zelfs de sterkste.
- ErikRo
- Registratie: Juni 2001
- Laatst online: 11-10 09:39
Hoi even een vraagje ik ben pas 4 maanden bezig met beleggen, hier en daar wat gekocht en verkocht al lerende van mijn fouten en tevreden tot nu toe met het resultaat 20% winst en het pakket wat ik nu uiteindelijk heb. Dit wil ik in principe wel zo houden.
Al verwacht ik dat ASML langzaam aan wel geheel of gedeeltelijk plaats zal gaan maken voor een ETF. Hangt mede van de cijfers en China export nieuws af 14 oktober of ik een deel houd of alles verkoop.
Ik heb geen 30 jaar meer om pensioen op te bouwen ik zit er al bijna dus ik room elk jaar 15 dec de winst af op 3% inflatie na en verdeel het het over het jaar erop als extraatje
Om iets minder riskant te beleggen en meer te spreiden, ben ik de laatste week daarom minder in ABN en meer in ETF gaan zitten.
Nu kom ik echter steeds Ishares tegen en minder vanEck die mij ooit is aangeraden. Ik was tevreden tot ik hier vaak de naam Ishares voorbij zag komen die ik het minste in bezit heb.
Kan ik beter de verhouding Eck en ISH wijzigen of zo laten? Ik begreep dat Eck meer spreiding had vandaar maar krijg ik idee dat ik juist in ISH moet gaan zitten.
Excuus dat het percentage direct achter het ISIN nummer staat ik weet niet hoe ik daar een spatie tussen krijg. Iets met codes die ik niet snap. Alleen de 1e 3 hebben 2 posities voor de komma, de rest 1 positie.
Nu is mijn verdeling nog:
VanEck World EQL NL0010408704 - 33,9%
iShares MSCI World Qual IE00BP3QZ601 - 5,9%
ABN AMRO NL0011540547 - 17,3%
ING Groep NL0011821202 - 5,9%
Cyber Security ETF IE00BYWQWR46 - 17,2%
ASML NL0010273215 - 8,4%
Robotica ETF IE00BYZK4552 - 5,7%
Ferrari NL0011585146 - 5,7%
Totaal 100%
[ Voor 33% gewijzigd door ErikRo op 07-10-2026 08:38 ]
"I don't have any solution but I certainly admire the problem." -- Ashleigh Brilliant
- oscar82
- Registratie: September 2010
- Laatst online: 17:34
De ondertitel
De verhouding tussen Eck en ISH lijkt me de minste van je problemen.ErikRo schreef op dinsdag 6 oktober 2026 @ 20:37:
Hoi even een vraagje ik ben pas 4 maanden bezig met beleggen en tevreden tot nu toe met het resultaat en het pakket wat ik nu he. Dit wil ik in principe zo houden.
Om iets minder riskant te beleggen ben ik meer in ETF gaan zitten, ik zat eerst veel meer in bank Amro en ING
Nu kom is steeds Ishares tegen en minder vanEck die mij ooit is aangeraden. ik was tevreden tot ik hier vaak de naam Ishares voorbij zag komen die ik het minste in bezit heb.
Kan ik beter de verhouding Eck en ISH wijzigen of zo laten? Ik begreep dat Eck meer spreiding had vandaar maar krijg ik idee dat ik juist in ISH moet gaan zitten.
Excuus dat het percentage direct achter het ISIN nummer staat ik weet niet hoe ik daar een spatie tussen krijg. Alleen de 1e drie hebben 2 posities voor de komma, de rest 1 positie
Nu heb ik:
VanEck World EQLNL001040870433,9%
ABN AMRONL001154054717,3%
Cyber Security ETFIE00BYWQWR4617,2%ASMLNL00102732158,4%
ING GroepNL00118212025,9%
iShares MSCI World QualIE00BP3QZ6015,9%
Robotica ETFIE00BYZK45525,7%
FerrariNL00115851465,7%
Totaal100%
Fix eerst je spatiebalk.
Verkoop daarna alles behalve de wereldwijd gespreide indexfondsen.
Zet tot slot al je overgebleven geld in een wereldwijd gespreid indexfonds.
het maakt echt niet zo veel uit of het de een of de ander is. Maar je neemt nu heel veel risico zonder dat je daar iets voor terug hoeft te krijgen
- Pistachenootje
- Registratie: Mei 2019
- Laatst online: 13:47
@ErikRo ik zou al je posities verkopen en passief gaan beleggen. Lees dit topic: Passief beleggen met indexfondsen - Deel 3. Vanguard heeft recentelijk een ETF gelanceerd met zo'n 6000 bedrijven wereldwijd voor een TER van 0.07%, ticker: VGLA/VALL. Imo een uitstekende keuze voor passief beleggen.
- PWSteal
- Registratie: December 2013
- Laatst online: 16:10
Door elk jaar winst af te romen verlies je het rente-op-rente effect, wat juist hetgeen is waardoor je rendement opbouwt.ErikRo schreef op dinsdag 6 oktober 2026 @ 20:37:
Hoi even een vraagje ik ben pas 4 maanden bezig met beleggen, hier en daar wat gekocht en verkocht al lerende van mijn fouten en tevreden tot nu toe met het resultaat 20% winst en het pakket wat ik nu uiteindelijk heb. Dit wil ik in principe wel zo houden.
Al verwacht ik dat ASML langzaam aan wel geheel of gedeeltelijk plaats zal gaan maken voor een ETF. Hangt mede van de cijfers en China export nieuws af 14 oktober of ik een deel houd of alles verkoop.
Ik heb geen 30 jaar meer om pensioen op te bouwen ik zit er al bijna dus ik room elk jaar 15 dec de winst af op 3% inflatie na en verdeel het het over het jaar erop als extraatje
Om iets minder riskant te beleggen en meer te spreiden, ben ik de laatste week daarom minder in ABN en meer in ETF gaan zitten.
Nu kom ik echter steeds Ishares tegen en minder vanEck die mij ooit is aangeraden. Ik was tevreden tot ik hier vaak de naam Ishares voorbij zag komen die ik het minste in bezit heb.
Kan ik beter de verhouding Eck en ISH wijzigen of zo laten? Ik begreep dat Eck meer spreiding had vandaar maar krijg ik idee dat ik juist in ISH moet gaan zitten.
Excuus dat het percentage direct achter het ISIN nummer staat ik weet niet hoe ik daar een spatie tussen krijg. Iets met codes die ik niet snap. Alleen de 1e 3 hebben 2 posities voor de komma, de rest 1 positie.
Nu is mijn verdeling nog:
VanEck World EQL NL0010408704 - 33,9%
iShares MSCI World Qual IE00BP3QZ601 - 5,9%
ABN AMRO NL0011540547 - 17,3%
ING Groep NL0011821202 - 5,9%
Cyber Security ETF IE00BYWQWR46 - 17,2%
ASML NL0010273215 - 8,4%
Robotica ETF IE00BYZK4552 - 5,7%
Ferrari NL0011585146 - 5,7%
Totaal 100%
Doe alle losse aandelen weg en stap volledig in een wereldwijd gesprijd fonds. Dat verlaagd je risico en je hebt er minder omkijken naar.
- ErikRo
- Registratie: Juni 2001
- Laatst online: 11-10 09:39
Ik maak gebruik van een vroeg pensioenregeling.PWSteal schreef op woensdag 7 oktober 2026 @ 11:43:
[...]
Door elk jaar winst af te romen verlies je het rente-op-rente effect, wat juist hetgeen is waardoor je rendement opbouwt.
Doe alle losse aandelen weg en stap volledig in een wereldwijd gesprijd fonds. Dat verlaagd je risico en je hebt er minder omkijken naar.
Mijn doel is niet winst op winst maar alles boven een vooraf bepaalde grens af te romen tot (Indien mogelijk het startbedrag het jaar ervoor plus 3% inflatie) en de room vervolgens te gebruiken om mijn huidig maandinkomen voor het lopende jaar aan te vullen. Dus ik probeer max eraan over te houden dat kan 100 euro zijn of 250, of 500 pm afhankelijk van hoe het vorige jaar presteerde dus zelfs negatief in een slecht jaar.
Daarom beleg(de) ik dit jaar ook wat offensiever naar ABN en Cyber aangezien die het beter deden dan bv van Eck. Deels zelfd gevonden deels met AI.
Al heb ik Abn wel pas gehalveerd omdat dat aandeel eerst wel erg veel uitmaakte van mijn portefeuille en dat zit nu in Eck ETF.
Ik denk allang niet meer aan over 10 of 20 jaar vooruit , die tijd is voorbij
[ Voor 13% gewijzigd door ErikRo op 07-10-2026 22:05 ]
"I don't have any solution but I certainly admire the problem." -- Ashleigh Brilliant
- rube
- Registratie: Juni 2006
- Laatst online: 17:53
@ErikRo maar door zo'n kleine spreiding loop je ook meer risico dat je inderdaad negatief uitkomt.
Overstappen naar xyz (ABN en Cyber) "omdat die het beter deden" dan abc (van Eck) is niet echt bewezen methode om beter te presteren (tenzij er meer achter zit dan je nu aangeeft).
Overstappen naar xyz (ABN en Cyber) "omdat die het beter deden" dan abc (van Eck) is niet echt bewezen methode om beter te presteren (tenzij er meer achter zit dan je nu aangeeft).
- goldmemberf1
- Registratie: Juni 2005
- Laatst online: 11-10 15:40
Ik ben een paar jaar geleden begonnen met beleggen via Fitvermogen en heb er eigenlijk jaren niet naar omgekeken. Ik had toen een verdeling van zo'n 12% EM / 88% developed, maar ik zie dat mijn portfolio helemaal is omgeslagen richting EM: 37% EM en 63% developed. Zijn die emerging markets zo hard gegaan? Is het dan wijs om nu wat EM te verkopen en te herinvesteren in developed om de verdeling wat meer die kant op te krijgen?
EDIT: never mind, ik was even vergeten dat ik een behoorlijke som aandelen heb verkocht een paar jaar terug om m'n studieschuld in 1 klap af te lossen.
Nu ik er toch gebruik van kan maken: de kosten van Fitvermogen zijn wel wat gestegen. Zijn er mensen die zijn overgestapt en zo ja, hoe beviel dit?
EDIT: never mind, ik was even vergeten dat ik een behoorlijke som aandelen heb verkocht een paar jaar terug om m'n studieschuld in 1 klap af te lossen.
Nu ik er toch gebruik van kan maken: de kosten van Fitvermogen zijn wel wat gestegen. Zijn er mensen die zijn overgestapt en zo ja, hoe beviel dit?
[ Voor 26% gewijzigd door goldmemberf1 op 07-10-2026 14:54 ]
- ErikRo
- Registratie: Juni 2001
- Laatst online: 11-10 09:39
Dat is waar. ik doe het pas ongeveer 4 maanden en ik zal in het begin hebben bijgestuurd door steeds te kijken hoeveel procent elk aandeel was gestegen en aan de hand daarvan verder heb geïnvesteerd in de aandelen die op dat moment het meeste waren gestegen. Niet de meest wetenschappelijke methode inderdaad maar met de kennis die ik op dat moment had. Vandaar dat ik nu ook wat aan het schuiven ben. Ik vind het ook wel leuk om te doen, het is ook een beetje hobby geworden. Ik heb ook een tijd div aandelen in luxe gehad op aanraden maar die bevielen me niet ook qua winst en die zijn verwijderd op Ferrari na. Dat vond ik gewoon leuk om erbij te hebben en hebben omdat ik ze nog op 280 heb gekocht het nog verdomd leuk gedaan.rube schreef op woensdag 7 oktober 2026 @ 13:48:
@ErikRo maar door zo'n kleine spreiding loop je ook meer risico dat je inderdaad negatief uitkomt.
Overstappen naar xyz (ABN en Cyber) "omdat die het beter deden" dan abc (van Eck) is niet echt bewezen methode om beter te presteren (tenzij er meer achter zit dan je nu aangeeft).
Maar ik heb denk ik ook geluk gehad doordat Trump lekker bezig met Iran was waren vast veel aandelen een stukje goedkoper dan normaal.
[ Voor 10% gewijzigd door ErikRo op 07-10-2026 22:07 ]
"I don't have any solution but I certainly admire the problem." -- Ashleigh Brilliant
- Lightning89
- Registratie: September 2007
- Laatst online: 11:00
Ik blijf er nog wel zitten, de kosten zijn te overzien vind ik. Ik dacht iets van 20bps.goldmemberf1 schreef op woensdag 7 oktober 2026 @ 14:22:
Ik ben een paar jaar geleden begonnen met beleggen via Fitvermogen en heb er eigenlijk jaren niet naar omgekeken. Ik had toen een verdeling van zo'n 12% EM / 88% developed, maar ik zie dat mijn portfolio helemaal is omgeslagen richting EM: 37% EM en 63% developed. Zijn die emerging markets zo hard gegaan? Is het dan wijs om nu wat EM te verkopen en te herinvesteren in developed om de verdeling wat meer die kant op te krijgen?
EDIT: never mind, ik was even vergeten dat ik een behoorlijke som aandelen heb verkocht een paar jaar terug om m'n studieschuld in 1 klap af te lossen.
Nu ik er toch gebruik van kan maken: de kosten van Fitvermogen zijn wel wat gestegen. Zijn er mensen die zijn overgestapt en zo ja, hoe beviel dit?


Waarom heb je dat gedaan? Een studieschuld is een van de voordeligste leningen die je kan hebben. Tenzij je door die lening niet genoeg hypotheek kan krijgen om een huis te kunnen kopen zou ik die studieschuld zo langzaam mogelijk aflossen.goldmemberf1 schreef op woensdag 7 oktober 2026 @ 14:22:
[…]
EDIT: never mind, ik was even vergeten dat ik een behoorlijke som aandelen heb verkocht een paar jaar terug om m'n studieschuld in 1 klap af te lossen.
[…]
Panasonic WH-MDC09J3E5, Atlantic Explorer V4 270C, 57x PV 23115 Wp
- goldmemberf1
- Registratie: Juni 2005
- Laatst online: 11-10 15:40
Dat was inderdaad zo, totdat ik 2,7% rente moest gaan betalen. Toen had ik zoiets van: ach, laat ik het bedrag maar in één keer aflossen.RichieB schreef op woensdag 7 oktober 2026 @ 19:21:
[...]
Waarom heb je dat gedaan? Een studieschuld is een van de voordeligste leningen die je kan hebben. Tenzij je door die lening niet genoeg hypotheek kan krijgen om een huis te kunnen kopen zou ik die studieschuld zo langzaam mogelijk aflossen.
Financieel gezien was het geen slimme keuze (de schuld had als belegging inmiddels veel meer opgeleverd op de beurs dan die 2,7%), maar mentaal is het ook wel een fijn idee om schuldenvrij door het leven te gaan.
Ik heb dit ook gedaan. Had nog een flink bedrag staan, toendertijds zelfs tegen 0 rente. Ik kreeg een flinke gouden handdruk bij mijn vorige werkgever en heb het direct afgelost en de rest in een indexfonds (Meesman) gezet. Geen moment spijt van gehad, het gevoel van volledig schuldenloos (buiten hypotheek, maar die is lager dan de overwaarde dus netto geen schuld) door het leven gaan is mentaal veel waard, meer dan ik vroeger dacht. Het werkt door in alle keuzes die je daarna maakt, zeker als je ook nog wat vermogen hebt staan in beleggingen.goldmemberf1 schreef op woensdag 7 oktober 2026 @ 20:10:
[...]
Dat was inderdaad zo, totdat ik 2,7% rente moest gaan betalen. Toen had ik zoiets van: ach, laat ik het bedrag maar in één keer aflossen.
Financieel gezien was het geen slimme keuze (de schuld had als belegging inmiddels veel meer opgeleverd op de beurs dan die 2,7%), maar mentaal is het ook wel een fijn idee om schuldenvrij door het leven te gaan.
Same here. Mensen onderschatten (denk ik) nogal eens het gevoel van "vrijheid" dat je krijgt als je je maandelijkse lasten minimaliseert. Ik hoor om me heen veel verhalen over "belasting optimalisatie" etc. maar ik denk dat "lasten minimalisatie" veel beter werkt voor onze geest. Het geeft je ook veel meer vrijheid in je werk en prive qua keuzes en opties.Morales79 schreef op donderdag 8 oktober 2026 @ 09:08:
[...]
Ik heb dit ook gedaan. Had nog een flink bedrag staan, toendertijds zelfs tegen 0 rente. Ik kreeg een flinke gouden handdruk bij mijn vorige werkgever en heb het direct afgelost en de rest in een indexfonds (Meesman) gezet. Geen moment spijt van gehad, het gevoel van volledig schuldenloos (buiten hypotheek, maar die is lager dan de overwaarde) door het leven gaan is mentaal veel waard, meer dan ik vroeger dacht. Het werkt door in alle keuzes die je daarna maakt, zeker als je ook nog wat vermogen hebt staan in beleggingen.
- Adder28
- Registratie: September 2016
- Laatst online: 16:05

En vooral niet te vergeten, als er iets gebeurd waardoor je inkomsten wegvallen/verminderen, ben je geruster om de slechte periode te overbruggen. Niet iedereen blijft even gezond over 20-30-40 jaar en tegenslagen zijn er ook vaak bij.
- R.van.M
- Registratie: December 2009
- Laatst online: 15:02

Daar staat tegenover dat je dus minder liquiditeit hebt om te gebruiken voor je ongezonde jaren en tegenslagen. Wellicht geen studieschuld maar ook geen geld om de experimentele behandeling in USA te doenAdder28 schreef op donderdag 8 oktober 2026 @ 09:21:
En vooral niet te vergeten, als er iets gebeurd waardoor je inkomsten wegvallen/verminderen, ben je geruster om de slechte periode te overbruggen. Niet iedereen blijft even gezond over 20-30-40 jaar en tegenslagen zijn er ook vaak bij.
- Adder28
- Registratie: September 2016
- Laatst online: 16:05
Zeker maar liquiditeit is niet alles. Als je ziek valt en je hebt meerdere leningen die maken dat het lastig is, kan je beslissingen nemen die nefast zijn voor je gezondheid om de leningen te kunnen blijven betalen.
En laat ons eerlijk zijn, de experimentele behandelingen in de US zijn nu ook niet de meest voorkomende gevallen en zullen alleen maar opdrogen in de toekomst gelijk ze daar nu bezig zijn.
En laat ons eerlijk zijn, de experimentele behandelingen in de US zijn nu ook niet de meest voorkomende gevallen en zullen alleen maar opdrogen in de toekomst gelijk ze daar nu bezig zijn.
Precies. Ik heb om me heen best veel voorbeelden gezien van mensen die vast zitten in een baan die ze haten, omdat ze anders hun vaste lasten niet meer kunnen ophoesten, en vervolgens natuurlijk onvermijdelijk omvallen en ziek worden, met alle gevolgen van dien. Mobiliteit door je vaste lasten te minimaliseren is echt fijn. En zeker als je ondernemer/ZZP'er bent met veel risicos en grillige inkomsten, is het ook erg prettig om te weten dat je gewoon in je huis kunt blijven wonen als het eens een tijdje minder gaat, of als je toch echt niet meer die baan kunt blijven doen.Adder28 schreef op donderdag 8 oktober 2026 @ 10:26:
Zeker maar liquiditeit is niet alles. Als je ziek valt en je hebt meerdere leningen die maken dat het lastig is, kan je beslissingen nemen die nefast zijn voor je gezondheid om de leningen te kunnen blijven betalen.
En laat ons eerlijk zijn, de experimentele behandelingen in de US zijn nu ook niet de meest voorkomende gevallen en zullen alleen maar opdrogen in de toekomst gelijk ze daar nu bezig zijn.
[ Voor 4% gewijzigd door olafmol op 08-10-2026 11:14 ]
Dit dus. Ik kan een mooie anekdote vertellen van een klant waar ik onlangs bij zat. Die was actief bezig met het rekruteren van nieuwe accountmanagers en key accountmanagers. Toen we vroegen wat de criteria waren, werd er geroepen: "Tussen de 30 en 40 jaar, met een hoge hypotheek, dan rennen ze lekker hard."olafmol schreef op donderdag 8 oktober 2026 @ 11:13:
[...]
Precies. Ik heb om me heen best veel voorbeelden gezien van mensen die vast zitten in een baan die ze haten, omdat ze anders hun vaste lasten niet meer kunnen ophoesten, en vervolgens natuurlijk onvermijdelijk omvallen en ziek worden, met alle gevolgen van dien. Mobiliteit door je vaste lasten te minimaliseren is echt fijn. En zeker als je ondernemer/ZZP'er bent met veel risicos en grillige inkomsten, is het ook erg prettig om te weten dat je gewoon in je huis kunt blijven wonen als het eens een tijdje minder gaat, of als je toch echt niet meer die baan kunt blijven doen.
lage lasten geven vrijheid.
- Minimalist1
- Registratie: Juni 2026
- Laatst online: 11-10 10:11
En kunnen we nu weer gewoon on-topic gaan…..
- JAN-B
- Registratie: Augustus 2009
- Laatst online: 17:50
525 Wp op mijn dak
@dennis112 Ben ook wel nieuwsgierig, helaas nog geen reactie gezien;dennis112 schreef op dinsdag 6 oktober 2026 @ 11:49:
Ik ben sinds 1,5 week actief aan het traden in de futures markt via een prop firm account weet iemand hoe dit belast wordt? Ik verdien er tot nu toe dagelijks 5x per week tussen de 200-300 euro per dag mee, wordt dit gezien als inkomen uit overig werk en dus box 1 of valt dit onder box 3 en zolang het niet boven heffingsvrij vermogen komt is het goed?
Maar, als je zulke bedragen noemt, worden mensen nieuwsgierig

5x per week > 250 € per dag, dus 4 a 5.000 € per maand
is dit een hobby naast je echte baan ? >blijkbaar ben je er erg goed in;Lees ook net dat 74 % van de beleggers verliest, maar jij verdient elke dag
Eerst maar eens kijken of hij het geld daadwerkelijk gestort krijgt. Of zou hij duizenden euro's aan het 'verdienen' zijn op een oplichtersplatform?JAN-B schreef op donderdag 8 oktober 2026 @ 13:28:
[...]
@dennis112 Ben ook wel nieuwsgierig, helaas nog geen reactie gezien;
Maar, als je zulke bedragen noemt, worden mensen nieuwsgierig
5x per week > 250 € per dag, dus 4 a 5.000 € per maand
Lees ook net dat 74 % van de beleggers verliest, maar jij verdient elke dag
Jaren '30 woning | ZP: 16x 300Wp zuid, 8x 450Wp oost, 6x 450Wp west SolarEdge | Gasloos sinds 31 okt 2025 | WeHeat Blackbird P80 | EV: Corsa-E (2020) & ID.3 (2020)
- Grouchy
- Registratie: Januari 2004
- Laatst online: 17:53
meep meep

Futures mocht ik van de fiscus gewoon aftikken in box 3. Ook als je aan daytraden doet.
Een future zoals FTI word gewoon dagelijks verrekend. Elke dag krijg je de winst op je rekening gestort, of afgeschreven in geval van verlies. Zo niet dan ben je toch na een dag al weg?
Een future zoals FTI word gewoon dagelijks verrekend. Elke dag krijg je de winst op je rekening gestort, of afgeschreven in geval van verlies. Zo niet dan ben je toch na een dag al weg?
A cavalry general should be a master of practical science, know the value of seconds, despise life and not trust to chance.
- aawe mwan
- Registratie: December 2002
- Nu online
Wat ook leuk is:

Bij het horen van het woord "prop trading" realiseerde ik me dat ik al een hele tijd niets meer van Kevin Timmer gehoord heb. Gemini vertelt me dat de achterliggende prop-trading-firm Ufunded tegenwoordig geen accounts meer aanbiedt in Nederland.
„Ik kan ook ICT, want heel moeilijk is dit niet”
- Grouchy
- Registratie: Januari 2004
- Laatst online: 17:53
meep meep
ooh, was van dergelijke activiteiten/bedrijven niet echt op de hoogte.
Na je post gelezen te hebben, even op Kevin Timmer gezocht en zodoende op onderstaande link terechtgekomen:
https://pointer.kro-ncrv....platform-ufunded-verloren
Snap nu ook Pro88's post wat beter...
Na je post gelezen te hebben, even op Kevin Timmer gezocht en zodoende op onderstaande link terechtgekomen:
https://pointer.kro-ncrv....platform-ufunded-verloren
Snap nu ook Pro88's post wat beter...
A cavalry general should be a master of practical science, know the value of seconds, despise life and not trust to chance.
- Qwerty-273
- Registratie: Oktober 2001
- Laatst online: 16:56

Beleggen valt normaal in box 3. Maar na het lezen wat in het algemeen prop firm accounts zijn, na ook het stukje hierboven gelezen te hebben, zijn de meeste van dit type "beleggingen" slechts simulaties (er wordt dus niet daadwerkelijk belegd maar slechts een simulatie aangeboden waarmee het lijkt of je belegd). Dan valt het daarmee onder overig inkomen en dus box 1, omdat het niet voldoet om als belegging gezien te worden door de belastingdienst in NL.dennis112 schreef op dinsdag 6 oktober 2026 @ 11:49:
Ik ben sinds 1,5 week actief aan het traden in de futures markt via een prop firm account weet iemand hoe dit belast wordt? Ik verdien er tot nu toe dagelijks 5x per week tussen de 200-300 euro per dag mee, wordt dit gezien als inkomen uit overig werk en dus box 1 of valt dit onder box 3 en zolang het niet boven heffingsvrij vermogen komt is het goed?
Erzsébet Bathory | Strajk Kobiet | You can lose hope in leaders, but never lose hope in the future.
- YakuzA
- Registratie: Maart 2001
- Niet online
Wat denk je nou zelluf hey :X

Maar je echte saldo is daar altijd 0 als het een simulatie is.Qwerty-273 schreef op donderdag 8 oktober 2026 @ 17:21:
[...]
Beleggen valt normaal in box 3. Maar na het lezen wat in het algemeen prop firm accounts zijn, na ook het stukje hierboven gelezen te hebben, zijn de meeste van dit type "beleggingen" slechts simulaties (er wordt dus niet daadwerkelijk belegd maar slechts een simulatie aangeboden waarmee het lijkt of je belegd). Dan valt het daarmee onder overig inkomen en dus box 1, omdat het niet voldoet om als belegging gezien te worden door de belastingdienst in NL.
Ook al stort je er 2000eu echt geld in, dan heb je nog 0eu aan echt geld over?
Death smiles at us all, all a man can do is smile back.
PSN
Jammer dat je dat verlies dan weer niet kan aftrekken in box 3 onder het kopje "dure levenslessen".YakuzA schreef op vrijdag 9 oktober 2026 @ 10:25:
[...]
Maar je echte saldo is daar altijd 0 als het een simulatie is.
Ook al stort je er 2000eu echt geld in, dan heb je nog 0eu aan echt geld over?

Panasonic WH-MDC09J3E5, Atlantic Explorer V4 270C, 57x PV 23115 Wp
Ik sluit mij bij @Qwerty-273 aan, volgens mij zijn het overige inkomsten box 1.
- ErikRo
- Registratie: Juni 2001
- Laatst online: 11-10 09:39
Moet ik me zorgen maken over koersdalingen, de laat tijd zakten die idd wat weg, na het lezen van dit artikel en gaan denken over verkoop deel van mn aandelen. Zou er mogelijke een flinke daling aankomen?
Wat is jullie idee hierover ?
Artikel was van abn of ing kan even niet vinden welke van de twee
De rentes op toonaangevende staatsobligaties hebben de hoogste niveaus in decennia aangetikt. Deze week steeg de rente op 10-jarige Amerikaanse staatsobligaties naar 5,35%, het hoogste niveau sinds 2002. De rente op 10-jarige Duitse staatsleningen liep op tot 3,51%, het hoogste niveau sinds 2008.
Een van de drijvende krachten hierachter is de vrees onder marktpartijen dat centrale banken de rente verder zullen verhogen. Dit beeld werd bevestigd door de notulen van de september-beleidsvergadering van de Amerikaanse Federal Reserve (Fed). Alle leden van het Fed-beleidscomité steunden de meest recente renteverhoging, tegen de achtergrond van de oplopende inflatie en de gestegen olieprijs. De overtuiging groeit dat de renteverhogingen nog niet voorbij zijn. Bovendien is het huidige beleid van centrale banken in de meeste landen niet bijzonder restrictief, oftewel de beleidsrentes zijn nog niet zó hoog dat de economische activiteit en de inflatie erdoor geremd worden. In veel landen ligt de inflatie boven het doelstellingsniveau en blijven de economische groei-indicatoren sterk.
De aandacht van de obligatiemarkten gaat de laatste tijd sterk uit naar de schuldenlast van de Franse overheid. Het probleem is niet zozeer het absolute renteniveau van 4,91%, maar vooral het verschil tussen de rente op Franse staatsobligaties en die op Duitse staatsobligaties (Bunds). Het renteverschil tussen 10-jarige Duitse Bunds en Franse staatsleningen bedraagt momenteel 140 basispunten. Dit is aanzienlijk meer dan de renteopslag van 116 basispunten op Italiaanse staatsobligaties boven de rente op Bunds. Na de Europese staatsschuldencrisis zijn alle landen in de Europese periferie erin geslaagd hun overheidsfinanciën beter op orde te brengen, met hulp van de EU. Frankrijk heeft deze hulp sindsdien afgewezen. Maar het land slaagt er vooralsnog niet in de eigen financiële huishouding op orde te krijgen en wordt nu geconfronteerd met de gevolgen.
Bij de laatste beoordeling van Frankrijk door Moody's (in april 2025) wees de kredietbeoordelaar op de politieke versplintering in het land, waardoor het lastig is voor de overheid om de begrotingssituatie te verbeteren. Moody’s wees toen ook op het risico dat financiële ratio’s sneller dan verwacht kunnen verslechteren. Met de Franse verkiezingen van begin 2027 in het vooruitzicht, is het mogelijk dat Moody’s op korte termijn de kredietwaardigheidsbeoordeling (rating) van de Franse overheid verlaagt tot ‘single A’. Moody's hanteert momenteel de hoogste rating van de grote kredietbeoordelaars.
Een verlaging van die rating kan ertoe leiden dat staatsinvesteringsfondsen en andere beleggers hun positionering in Europese staatsobligaties aanpassen. Een single-A-rating is namelijk niet de kredietkwaliteit waaraan doorgaans de voorkeur wordt gegeven. Ondertussen is het nog te vroeg om een ingreep van de Europese Centrale Bank (ECB) te verwachten. Maar het is goed om te weten dat de ECB verschillende mogelijkheden heeft om in te grijpen, mocht de financiële stabiliteit in het geding komen vanwege de situatie in Frankrijk.
Europa staat in bredere zin voor een uitdaging, aangezien er meer populistische regeringen aantreden die pleiten voor extra begrotingsstimulering. Dit leidt automatisch tot meer schulden, omdat er binnen de huidige begrotingsplannen slechts beperkte fiscale ruimte beschikbaar is. De huidige herfinancieringskosten lopen al op en in combinatie met een verdere toename van de schulden vormt dit een uitdagend vooruitzicht. We verwachten dat dit zal resulteren in steilere rentecurves, wat in dit geval betekent dat de lange rente sterker stijgt dan de korte rente.
Concluderend beweegt de rentecurve van staatsobligaties voorlopig over de gehele linie omhoog. Deze beweging verloopt in golven en zal ook andere markten beïnvloeden, zoals de valuta- en aandelenmarkten. Aan beleggers doen we de suggestie om in de obligatieportefeuille de nadruk te blijven leggen op kwaliteitsobligaties. We handhaven onze overweging in bedrijfsobligaties ten opzichte van staatsobligaties. Wat ons betreft is het nog te vroeg om forse aankopen te doen in langlopende obligaties. Maar hierin kunnen kansen ontstaan als de olieprijs daalt en er meer duidelijkheid komt op het geopolitieke vlak.
Wall Street bereikte deze week nieuwe recordniveaus, waarbij beleggers de stijgende rentes op staatsobligaties afwogen tegen veerkrachtige economische cijfers en een positief bedrijfsklimaat. Braziliaanse beleggingen stegen sterk na een marktvriendelijke uitslag van de eerste verkiezingsronde.
De AEX-index heeft een zeer bewegelijke week achter de rug, die desondanks met een duidelijke plus werd afgesloten. Beleggers moesten hoge rentes, een stijgende olieprijs, oorlogstaal van Trump en tegenvallend chip- en AI-nieuws verwerken, maar deden dat uiteindelijk naar behoren.
"I don't have any solution but I certainly admire the problem." -- Ashleigh Brilliant
Lange termijn stijgt koers altijd gelet op historische waardenErikRo schreef op zaterdag 10 oktober 2026 @ 18:05:
Moet ik me zorgen maken over koersdalingen, de laat tijd zakten die idd wat weg, na het lezen van dit artikel en gaan denken over verkoop deel van mn aandelen. Zou er mogelijke een flinke daling aankomen?
Wat is jullie idee hierover ?
Artikel was van abn of ing kan even niet vinden welke van de twee
De rentes op toonaangevende staatsobligaties hebben de hoogste niveaus in decennia aangetikt. Deze week steeg de rente op 10-jarige Amerikaanse staatsobligaties naar 5,35%, het hoogste niveau sinds 2002. De rente op 10-jarige Duitse staatsleningen liep op tot 3,51%, het hoogste niveau sinds 2008.
Een van de drijvende krachten hierachter is de vrees onder marktpartijen dat centrale banken de rente verder zullen verhogen. Dit beeld werd bevestigd door de notulen van de september-beleidsvergadering van de Amerikaanse Federal Reserve (Fed). Alle leden van het Fed-beleidscomité steunden de meest recente renteverhoging, tegen de achtergrond van de oplopende inflatie en de gestegen olieprijs. De overtuiging groeit dat de renteverhogingen nog niet voorbij zijn. Bovendien is het huidige beleid van centrale banken in de meeste landen niet bijzonder restrictief, oftewel de beleidsrentes zijn nog niet zó hoog dat de economische activiteit en de inflatie erdoor geremd worden. In veel landen ligt de inflatie boven het doelstellingsniveau en blijven de economische groei-indicatoren sterk.
De aandacht van de obligatiemarkten gaat de laatste tijd sterk uit naar de schuldenlast van de Franse overheid. Het probleem is niet zozeer het absolute renteniveau van 4,91%, maar vooral het verschil tussen de rente op Franse staatsobligaties en die op Duitse staatsobligaties (Bunds). Het renteverschil tussen 10-jarige Duitse Bunds en Franse staatsleningen bedraagt momenteel 140 basispunten. Dit is aanzienlijk meer dan de renteopslag van 116 basispunten op Italiaanse staatsobligaties boven de rente op Bunds. Na de Europese staatsschuldencrisis zijn alle landen in de Europese periferie erin geslaagd hun overheidsfinanciën beter op orde te brengen, met hulp van de EU. Frankrijk heeft deze hulp sindsdien afgewezen. Maar het land slaagt er vooralsnog niet in de eigen financiële huishouding op orde te krijgen en wordt nu geconfronteerd met de gevolgen.
Bij de laatste beoordeling van Frankrijk door Moody's (in april 2025) wees de kredietbeoordelaar op de politieke versplintering in het land, waardoor het lastig is voor de overheid om de begrotingssituatie te verbeteren. Moody’s wees toen ook op het risico dat financiële ratio’s sneller dan verwacht kunnen verslechteren. Met de Franse verkiezingen van begin 2027 in het vooruitzicht, is het mogelijk dat Moody’s op korte termijn de kredietwaardigheidsbeoordeling (rating) van de Franse overheid verlaagt tot ‘single A’. Moody's hanteert momenteel de hoogste rating van de grote kredietbeoordelaars.
Een verlaging van die rating kan ertoe leiden dat staatsinvesteringsfondsen en andere beleggers hun positionering in Europese staatsobligaties aanpassen. Een single-A-rating is namelijk niet de kredietkwaliteit waaraan doorgaans de voorkeur wordt gegeven. Ondertussen is het nog te vroeg om een ingreep van de Europese Centrale Bank (ECB) te verwachten. Maar het is goed om te weten dat de ECB verschillende mogelijkheden heeft om in te grijpen, mocht de financiële stabiliteit in het geding komen vanwege de situatie in Frankrijk.
Europa staat in bredere zin voor een uitdaging, aangezien er meer populistische regeringen aantreden die pleiten voor extra begrotingsstimulering. Dit leidt automatisch tot meer schulden, omdat er binnen de huidige begrotingsplannen slechts beperkte fiscale ruimte beschikbaar is. De huidige herfinancieringskosten lopen al op en in combinatie met een verdere toename van de schulden vormt dit een uitdagend vooruitzicht. We verwachten dat dit zal resulteren in steilere rentecurves, wat in dit geval betekent dat de lange rente sterker stijgt dan de korte rente.
Concluderend beweegt de rentecurve van staatsobligaties voorlopig over de gehele linie omhoog. Deze beweging verloopt in golven en zal ook andere markten beïnvloeden, zoals de valuta- en aandelenmarkten. Aan beleggers doen we de suggestie om in de obligatieportefeuille de nadruk te blijven leggen op kwaliteitsobligaties. We handhaven onze overweging in bedrijfsobligaties ten opzichte van staatsobligaties. Wat ons betreft is het nog te vroeg om forse aankopen te doen in langlopende obligaties. Maar hierin kunnen kansen ontstaan als de olieprijs daalt en er meer duidelijkheid komt op het geopolitieke vlak.
Wall Street bereikte deze week nieuwe recordniveaus, waarbij beleggers de stijgende rentes op staatsobligaties afwogen tegen veerkrachtige economische cijfers en een positief bedrijfsklimaat. Braziliaanse beleggingen stegen sterk na een marktvriendelijke uitslag van de eerste verkiezingsronde.
De AEX-index heeft een zeer bewegelijke week achter de rug, die desondanks met een duidelijke plus werd afgesloten. Beleggers moesten hoge rentes, een stijgende olieprijs, oorlogstaal van Trump en tegenvallend chip- en AI-nieuws verwerken, maar deden dat uiteindelijk naar behoren.
- ErikRo
- Registratie: Juni 2001
- Laatst online: 11-10 09:39
Iemand dit intressant vind? Waarom of niet?
ING
ING Reverse Convertible Note gekoppeld aan ASML
Wil je een vaste coupon van 12,5%? En accepteer je dat je mogelijk minder dan je inleg terugkrijgt als de koers van dit aandeel met meer dan 25% daalt? Dan is deze ING Reverse Convertible Note, gekoppeld aan ASML misschien iets voor jou.
Wat is de ING Reverse Convertible Note gekoppeld aan ASML?
In het kort:
Je krijgt altijd een coupon van 12,5% over je inleg aan het einde van de looptijd van één jaar.
Je ontvangt 100% van de nominale waarde terug wanneer de eindwaarde van het aandeel ten minste 75% van de startwaarde bedraagt.
Daalt het aandeel meer dan 25%? Dan ontvang je je inleg minus de procentuele daling van het aandeel.
Is de koers van ASML (sterk) gestegen tijdens de looptijd? Dan profiteer je niet mee van deze koersstijging. De aflossing is namelijk gemaximeerd op 100% van de nominale waarde plus de vooraf vastgestelde coupon. Hierdoor is je maximale rendement vooraf bekend.
"I don't have any solution but I certainly admire the problem." -- Ashleigh Brilliant
Een kans op 12,5% rente doe ik het niet voor. Ik heb gewoon aandelen ASML en snap niet waarom een dergelijk product hier in het actieve beleggingstopic gepromoot wordt. 2 dingen zijn duidelijk, je neemt risico en rijk wordt je er niet van.ErikRo schreef op zaterdag 10 oktober 2026 @ 18:15:
Iemand dit intressant vind? Waarom of niet?
ING
ING Reverse Convertible Note gekoppeld aan ASML
Wil je een vaste coupon van 12,5%? En accepteer je dat je mogelijk minder dan je inleg terugkrijgt als de koers van dit aandeel met meer dan 25% daalt? Dan is deze ING Reverse Convertible Note, gekoppeld aan ASML misschien iets voor jou.
Wat is de ING Reverse Convertible Note gekoppeld aan ASML?
In het kort:
Je krijgt altijd een coupon van 12,5% over je inleg aan het einde van de looptijd van één jaar.
Je ontvangt 100% van de nominale waarde terug wanneer de eindwaarde van het aandeel ten minste 75% van de startwaarde bedraagt.
Daalt het aandeel meer dan 25%? Dan ontvang je je inleg minus de procentuele daling van het aandeel.
Is de koers van ASML (sterk) gestegen tijdens de looptijd? Dan profiteer je niet mee van deze koersstijging. De aflossing is namelijk gemaximeerd op 100% van de nominale waarde plus de vooraf vastgestelde coupon. Hierdoor is je maximale rendement vooraf bekend.
- The Third Man
- Registratie: September 2001
- Laatst online: 12:37
The Third Jellyfish
@ErikRo : er is al eerder discussie over dit product voorbij gekomen, zie bijvoorbeeld The Third Man in "Beleggen op de beurs in de praktijk - Deel 11" voor hetzelfde maar dan voor Adyen.
Lang verhaal kort hangt het er van af of jij de koersverwachting binnen het winstbereik van de note inschat. Daar gok je in wezen op, net als bij alle andere vormen van opties, futures etc. Als we hard zouden kunnen maken dat ASML daadwerkelijk in dat bereik gaat vallen zou het beleggen met winst wel heel makkelijk zijn
Lang verhaal kort hangt het er van af of jij de koersverwachting binnen het winstbereik van de note inschat. Daar gok je in wezen op, net als bij alle andere vormen van opties, futures etc. Als we hard zouden kunnen maken dat ASML daadwerkelijk in dat bereik gaat vallen zou het beleggen met winst wel heel makkelijk zijn
- Honesty
- Registratie: Februari 2001
- Laatst online: 15:03
kattenneus!

Ik zal zeker eerst kijken wat de waarde is als je aandelen koopt en daarna opties verkoopt ofzo(4x per jaar). Ik denk persoonlijk dat je dan de zelfde winst hebt en minder risico. Of de maximalisatie moet echt 100%+100% zijn maar ik lees het als 100+12,5%ErikRo schreef op zaterdag 10 oktober 2026 @ 18:15:
Iemand dit intressant vind? Waarom of niet?
ING
ING Reverse Convertible Note gekoppeld aan ASML
Wil je een vaste coupon van 12,5%? En accepteer je dat je mogelijk minder dan je inleg terugkrijgt als de koers van dit aandeel met meer dan 25% daalt? Dan is deze ING Reverse Convertible Note, gekoppeld aan ASML misschien iets voor jou.
Wat is de ING Reverse Convertible Note gekoppeld aan ASML?
In het kort:
Je krijgt altijd een coupon van 12,5% over je inleg aan het einde van de looptijd van één jaar.
Je ontvangt 100% van de nominale waarde terug wanneer de eindwaarde van het aandeel ten minste 75% van de startwaarde bedraagt.
Daalt het aandeel meer dan 25%? Dan ontvang je je inleg minus de procentuele daling van het aandeel.
Is de koers van ASML (sterk) gestegen tijdens de looptijd? Dan profiteer je niet mee van deze koersstijging. De aflossing is namelijk gemaximeerd op 100% van de nominale waarde plus de vooraf vastgestelde coupon. Hierdoor is je maximale rendement vooraf bekend.
Festina lente
- ErikRo
- Registratie: Juni 2001
- Laatst online: 11-10 09:39
Excuus ik lees het nu. Omdat dit de 1e keer was dat ik hier een mail over kreeg van ing dacht ik zij een compleet nieuw product had verzonnen. Ik had er nog nooit van gehoord. Ik zal er nooit meer over beginnen :-)The Third Man schreef op zaterdag 10 oktober 2026 @ 19:15:
@ErikRo : er is al eerder discussie over dit product voorbij gekomen, zie bijvoorbeeld The Third Man in "Beleggen op de beurs in de praktijk - Deel 11" voor hetzelfde maar dan voor Adyen.
Lang verhaal kort hangt het af of jij de koersverwachting binnen het winstbereik van de note inschat. Daar gok je in wezen op, net als bij alle andere vormen van opties, futures etc. Als we hard zouden kunnen maken dat ASML daadwerkelijk in dat bereik gaat vallen zou het beleggen met winst wel heel makkelijk zijn
"I don't have any solution but I certainly admire the problem." -- Ashleigh Brilliant
- YakuzA
- Registratie: Maart 2001
- Niet online
Wat denk je nou zelluf hey :X
Het is ook een nieuw verzonnen complex financieel product.ErikRo schreef op zaterdag 10 oktober 2026 @ 20:44:
[...]
Excuus ik lees het nu. Omdat dit de 1e keer was dat ik hier een mail over kreeg van ing dacht ik zij een compleet nieuw product had verzonnen. Ik had er nog nooit van gehoord. Ik zal er nooit meer over beginnen :-)
(Die hier toevallig al eerder langs kwam
)
Death smiles at us all, all a man can do is smile back.
PSN
- The Third Man
- Registratie: September 2001
- Laatst online: 12:37
The Third Jellyfish
@YakuzA reverse convertibles bestaan al zo’n 30 jaar Alhoewel die ondergrens/knock-in/drempel (meen ik) pas in de vroege jaren 2000 werd geïntroduceerd.
Alhoewel die ondergrens/knock-in/drempel (meen ik) pas in de vroege jaren 2000 werd geïntroduceerd.
- Pistachenootje
- Registratie: Mei 2019
- Laatst online: 13:47
Als het zo makkelijk zou zijn om de toekomst te voorspellen zou iedereen het doen. Imo kun je beter passief gaan beleggen. Dan hoef je niets te voorspellen en profiteer je van het feit dat de beurs op de lange termijn omhoog gaat.ErikRo schreef op zaterdag 10 oktober 2026 @ 18:05:
Moet ik me zorgen maken over koersdalingen, de laat tijd zakten die idd wat weg, na het lezen van dit artikel en gaan denken over verkoop deel van mn aandelen. Zou er mogelijke een flinke daling aankomen?
Wat is jullie idee hierover ?
Qua convertible notes raad ik je aan deze video te bekijken: YouTube: Are Structured Products Good Investments?
Degene die daar beter van wordt is de ING.
[ Voor 14% gewijzigd door Pistachenootje op 11-10-2026 02:02 ]
- TutanRamon
- Registratie: Februari 2001
- Laatst online: 14:15

De kans op (flinke) dalingen is simpelweg 100%. Je moet proberen er niet van te schrikken. Kijk eens naar koersgrafieken van de afgelopen 20 jaar. De financiële crisis is amper terug te zien. Beleggen is iets van de lange termijn. Misschien knalt er volgende week 20% af, misschien niet. Als het wel zo is, en je gelooft in de onderneming (waarom zou je er anders aandelen van hebben gekocht), dan zou ik zelfs bijkopen. Je krijgt dan immers korting.ErikRo schreef op zaterdag 10 oktober 2026 @ 18:05:
Moet ik me zorgen maken over koersdalingen, de laat tijd zakten die idd wat weg, na het lezen van dit artikel en gaan denken over verkoop deel van mn aandelen. Zou er mogelijke een flinke daling aankomen?
Wat is jullie idee hierover ?
...
We see things as we are, not as they are
- Sport_Life
- Registratie: Mei 2002
- Laatst online: 18:38
Solvitur ambulando
Zo werkt het niet. Als een aandeel van een bedrijf daalt dan waardeert de markt het bedrijf simpelweg lager. Dat kan zijn bijvoorbeeld doordat men verwacht dat toekomstige winsten lager zullen zijn.TutanRamon schreef op zondag 11 oktober 2026 @ 07:48:
[...]
De kans op (flinke) dalingen is simpelweg 100%. Je moet proberen er niet van te schrikken. Kijk eens naar koersgrafieken van de afgelopen 20 jaar. De financiële crisis is amper terug te zien. Beleggen is iets van de lange termijn. Misschien knalt er volgende week 20% af, misschien niet. Als het wel zo is, en je gelooft in de onderneming (waarom zou je er anders aandelen van hebben gekocht), dan zou ik zelfs bijkopen. Je krijgt dan immers korting.
Je krijgt dus ook minder voor je geld (bijvoorbeeld minder winst).
PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25
- rube
- Registratie: Juni 2006
- Laatst online: 17:53
In aanvulling op @Sport_Life het gaat erom wat andere beleggers "geloven" (verwachten) van het bedrijf en wat het bedrijf (uiteindelijk) ook waarmaakt.TutanRamon schreef op zondag 11 oktober 2026 @ 07:48:
[...] Als het wel zo is, en je gelooft in de onderneming (waarom zou je er anders aandelen van hebben gekocht), dan zou ik zelfs bijkopen. Je krijgt dan immers korting.
Jij kan er wel heilig in "geloven" dat het een fantastisch bedrijf is, maar als het volgende maand failliet is, dan zijn de aandelen meestal ~0,00 waard en is de eerdere 20% daling geen korting gebleken.
Wat wel zo is, is dat de markt regelmatig grillig is en koersen op en neer gaan zonder echt relevant nieuws en dat markten overdrijven, zowel naar beneden als naar boven. Dan kan een koersdaling (achteraf) als "korting" gezien worden.
Dit soort logica gaat alleen op voor de brede index, en dan ook nog op zeer lange termijn, niet op individueel bedrijfsniveau en al helemaal niet op bedrijven die in een speculatieve markt opereren.TutanRamon schreef op zondag 11 oktober 2026 @ 07:48:
[...]
De kans op (flinke) dalingen is simpelweg 100%. Je moet proberen er niet van te schrikken. Kijk eens naar koersgrafieken van de afgelopen 20 jaar. De financiële crisis is amper terug te zien. Beleggen is iets van de lange termijn. Misschien knalt er volgende week 20% af, misschien niet. Als het wel zo is, en je gelooft in de onderneming (waarom zou je er anders aandelen van hebben gekocht), dan zou ik zelfs bijkopen. Je krijgt dan immers korting.
- TutanRamon
- Registratie: Februari 2001
- Laatst online: 14:15
Dat is onzin. Speculatieve markten begeef ik mij niet op. Sommigen maken er iets extreem complexs van. Je koopt op 30-40% onderwaardering en je verkoopt weer op 30-40% overwaardering (of je houdt ze aan als het een mooi bedrijf is).Morales79 schreef op zondag 11 oktober 2026 @ 09:59:
[...]
Dit soort logica gaat alleen op voor de brede index, en dan ook nog op zeer lange termijn, niet op individueel bedrijfsniveau en al helemaal niet op bedrijven die in een speculatieve markt opereren.
We see things as we are, not as they are

Vreemd he dat niet iedereen die strategie volgtTutanRamon schreef op zondag 11 oktober 2026 @ 19:38:
[...]
Je koopt op 30-40% onderwaardering en je verkoopt weer op 30-40% overwaardering (of je houdt ze aan als het een mooi bedrijf is).
Let op:
Ook hier: geen referrals!
Voor discussie over (de impact van) de huidige regering van de VS: niet hier, maar in Actualiteit, wetenschap en maatschappij
Ook hier: geen referrals!
Voor discussie over (de impact van) de huidige regering van de VS: niet hier, maar in Actualiteit, wetenschap en maatschappij