

Eens. De reden dat een financiële dienstverlener zich op Cyprus vestigt is meestal: het zwakste financieel toezicht van de EU.Seafarer schreef op maandag 21 september 2026 @ 23:17:
[...]
Cyprus is toch een ander woord voor "ellende"? Ik zou daar volledig van weg blijven.
- Malantur
- Registratie: Juni 2007
- Laatst online: 20:02

Nee, integendeel. Niets is zeker op de beurs, ik beschrijf enkel een chain of events die de komende jaren kan plaats vinden, of niet. Zie het eerder als een uitnodiging om kritisch te kijken naar portfolio allocatie. Tussen passief beleggen en daytraden zit nog een heel spectrum.aljooge schreef op maandag 21 september 2026 @ 19:56:
[...]
met deze mooie analyse, wil je hiermee zeggen dat we beter met zijn allen uit aandelen moeten stappen?
De historiek van de secular bull en bear markets projecteert een einde van de huidige bull market rond eind jaren 20 tot begin 30, dus het kan zeker zijn dat je door nu uit te stappen nog enkele mooie jaren misloopt.

Als ik daar dan nog eens het kaartje van de business cycle naast zet is een piek in de oliesector vaak een indicator dat de cyclus op zijn einde loopt.

De olieprijs van 60 dollar werd al in 2005 voor de eerste keer aangetikt. Als je uitzoomt op de kaart gaan commodities net als de aandelenmarkt óók naar boven en naar rechts, maar olie dus al 20 jaar niet. Toevallig of niet sinds de vorige secular bearmarket
 Tussen 1970 en 1980 ging de olie van $3,30 naar $32,5, ook secular bear market. Twee datapunten zijn statistisch gezien natuurlijk irrelevant om harde conclusies uit te trekken.

Kunnen we verwachten dat de olieprijs nog terug gaat naar de 60 dollar uit 2005 terwijl de wereld gepolariseerder is geworden met USA tegen Canada + EU en tegen de BRICS landen, en het midden oosten is aan het branden door Iran en de Houthi's met afgesloten zeestraten, strategische olie voorraden die leeg gehaald worden en niet oneindig zijn en terug aangevuld zullen moeten worden, en we weten dat de totale voorraad olie in de grond op lange termijn een eindig verhaal is (alsmaar kleiner aanbod over decennia). Deze crisis komt dan ook nog eens terwijl de inflatie in de USA al 6 jaar boven target zit, en duurdere olie maakt onder andere transport en landbouw duurder wat de consument rechtstreeks in zijn zak raakt, en het consumentenvertrouwen zakt al jaren en is ondertussen terug op covid niveau. Geld oppotten helpt de bedrijven en dus de economie ook niet verder.
Zelfs als Trump nu de midterms verliest blijft hij nog 2 jaar aan de macht en zelfs daarna zal er nog een lange tijd een vertrouwensbreuk zijn in de westerse wereld. De polarisatie en het verdwijnen van het vertrouwen van overheden en instellingen is exact wat er in de jaren 1970 ook gebeurd is plus de olie crisis. History does not repeat itself but it often rhymes.
Uitstappen uit de aandelen is wat ik niet bedoel want op je spaarboekje verlies je wellicht nog meer. Maar wat ik wel van overtuigd ben:
- Ik denk dat het gevaarlijk is om ervan uit te gaan dat de afgelopen 40 jaar representatief zijn voor de komende 10 jaar. Zeker de laatste 10 jaar is passief investeren groot geworden maar dat is nog niet in de andere richting getest in een echte secular bear market.
- Kijk naar Microsoft dat een periode van 2000-2015 nodig had om terug aan hun koers van 2000 te geraken ondanks verdrievoudiging van de omzet in die periode. De hoge valuations kunnen in crisistijd ondanks sterke fundamentals een hele tijd nemen om terug gecompenseerd te worden.
- Personen die de komende jaren hun job opzeggen en FIRE met de 4% regel geld opnemen kunnen door de sequence of returns wel eens voor verrassingen komen te staan.
- De vorige secular bear market was een prima tijd voor actief beheerde fondsen. De index ging -50% dus wie actief defensief gepositioneerd stond kon eenvoudig outperformen.

- Dit artikel beargumenteert dat factoren in elk regime werken met 2% extra winst. De factoren momentum, low volatility en quality zijn de beste factoren in een 2-4% inflatie regime en ook in het 4+% regime, zij het wel met minder (maar wel positieve) premie. Bijvoorbeeld XDEM, XDEB en XDEQ.
- Value wordt niet in het artikel vernoemd in de top 3 factors maar XDEV kan ook perfect onderdeel zijn van een defensieve portfolio.
- Ik denk ook aan dividend aandelen met stabiele cashflow, bedrijven zoals Coca Cola en Total Engies. Bijvoorbeeld TDIV of LDGA (900 holdings met equal weight) of FGBL.
- Onmisbare bedrijven met pricing power (monopoly-duopoly-sterke moat) doen het wellicht goed omdat ze hun winst kunnen beschermen door mensen te laten betalen terwijl alles duurder wordt. Bijvoorbeeld GOAT.
- Er is enorm veel energie nodig voor de elektrificatie van de wereld, wat bullish is voor koper, aluminium en de andere industriële metalen. Koper heeft net nog een nieuwe ATH prijs geprint. Zeldzame aardmetalen kunnen in een handelsoorlog met China uitgebuit worden. Sterke case voor ARAW met de natuurlijke hefboom van de ontginners.
- Om nog wel in de ETFs te blijven uiteraard goud voor het wantrouwen in de wereldmunt, net zoals de centrale banken doen. Persoonlijk kies ik voor PHPM inclusief zilver omdat er al jaren een tekort is van zilver, maar goud ontginners kan je ook kiezen voor de natuurlijke hefboom op de goudprijs, bijvoorbeeld GDX.
- De managed futures zoals DBMF is een alternatief dat rond de 6% CAGR geeft op lange termijn, maar vooral lage tot negatieve beta heeft dus potentieel omhoog gaat als de markt omlaag gaat. Jaarlijks herbalanceren tussen een passieve index en DBMF kan je veel performance opleveren in een 2008-stijl meltdown.
- Commodities zijn in het algemeen onbemind maar UIQK profiteert rechtstreeks van de hogere energieprijs, hogere voedselprijs (zowel meststoffen als diesel als el niño) en industriële metalen en edelmetalen. UIQK is afgerond 30% energie, 30% agricultuur, 27% industriële metalen, 9% edelmetalen en 5% dieren. UEQU schrapt de agricultuur en dieren en is zo wat geconcentreerder in de energie en metalen.

- 11,3% CAGR versus 8,5% S&P500
- Volatiliteit 10,7% versus 15,1%
- Sharpe 1.05 versus 0.62
- Max drawdown -18,2% versus -55,2%
- Dotcom -7,8% versus -47,5%
- GFC -9.3% versus -55,2%
- Covid -11,9% versus -33,7%
- Oekraïne oorlog 2022 -7,2% versus -24,5%
- Groen in 23 van de 26 jaren en een beter resultaat in elk rood jaar van de S&P500
'Let's eat Grandma!' or, 'Let's eat, Grandma!'. Punctuation saves lives.
Ik denk zelf dat we momenteel in een periode zitten waarin de fossiele sector stilaan zijn dominante positie verliest.
Waarmee ik niet wil zeggen dat er binnenkort geen olie en gas meer zal nodig zijn. Qua volume zal daar nog lang veel van nodig zijn.
Maar wel dat ze minder met onze voeten zullen kunnen rammelen en de prijzen sturen naargelang het hen zelf best uitkomt.
In die overgangsperiode, geen idee hoe lang die zal duren, verwacht ik gemiddeld hoge inflatie. Dus ik zou zeker niet uit aandelen stappen.
Als indexbelegger kijk ik dan stilaan wel eens naar mijn brede wereldindexen. En ben ik wat aan het opbouwen in bijvoorbeeld MSCI world climate paris aligned Amundi die wat minder in fossiel zit (wel wat hoger TER van 0,20%)
Informatie = Actor x Context x Substantie
- XanderDrake
- Registratie: November 2004
- Laatst online: 15:14

Build the future!
Ik vind het goed dat Joeri het onderwerp aanhaalt; een langdurige beurs stagnatie door verkopen van boomer pensionados. Ik vind dat je dit geen 'geloofsovertuiging' kan noemen, want er wordt wel serieus onderzoek naar gedaan, hij kijkt ook naar bewijzen. Hijzelf geeft aan dat economische theorieën maar beperkt getest kunnen worden, en bepaalde zaken zoals blind testen of economieën compleet isoleren al helemaal niet kunnen. Het gaat dus over hoe goed je je mening kan staven, gewoon zeggen dat het er niet mee eens bent is natuurlijk prima, maar daar kunnen wij minder mee.TheBrut3 schreef op zondag 20 september 2026 @ 17:59:
Die jongen heeft een bepaalde geloofsovertuiging en is deze aan het verdedigen. Zijn verhaal snap ik, met hem eens ben ik het niet. Ik ben ook van mening dat de markt dit vanzelf zal oplossen. Dat de stijging minder wordt, dat kan misschien wel. Vooralsnog verwacht men dat de globale populatie zal toenemen tot zo'n 10 miljard.
Hijzelf haalt al een paar punten aan die mogelijk als tegendruk, dus een opwaartse beurs druk, kunnen functioneren zoals bijvoorbeeld de productiviteitswinst van AI.
Ikzelf zie ook timing als een belangrijke factor; niet elk land vergrijst even snel op hetzelfde moment. En zelfs de beurzen van vergrijsde landen kunnen opleven, kijk maar naar de Nikkei van Japan, die is gewoon 50% gegroeid sinds 2022.
Ik heb eens een technische analyse gedaan van ABP samen met Claude. Blijkt dat op dit moment 60-70% van de uitgiften voor pensioenen door ABP al gedaan kan worden puur door de rente op staatschuldpapier en dividenden op aandelen. Dan hoef je dus een stuk minder te verkopen. Met de groeiende rente op DIT moment kan het mogelijk nog makkelijker te dekken zijn in de toekomst.
Dus ik maak mij eigenlijk ook minder bang dan Joeri Schasfoort.
Hephaestus: Xeon 2680 v2 - 64GB ECC Quad - WD Blue 3D 1TB
Virtualis: Ryzen 3700X - 16GB DDR4 - Gigabyte 1080 Ti OC - Sandisk 2TB - Valve Index
Agon:Valve Steam Deck 64GB
Non scholae sed vitae discimus Seneca
- R.van.M
- Registratie: December 2009
- Laatst online: 19:16

Een analyse is ook maar een mening.XanderDrake schreef op woensdag 23 september 2026 @ 12:16:
[...]
Ik vind het goed dat Joeri het onderwerp aanhaalt; een langdurige beurs stagnatie door verkopen van boomer pensionados. Ik vind dat je dit geen 'geloofsovertuiging' kan noemen, want er wordt wel serieus onderzoek naar gedaan, hij kijkt ook naar bewijzen. Hijzelf geeft aan dat economische theorieën maar beperkt getest kunnen worden, en bepaalde zaken zoals blind testen of economieën compleet isoleren al helemaal niet kunnen. Het gaat dus over hoe goed je je mening kan staven, gewoon zeggen dat het er niet mee eens bent is natuurlijk prima, maar daar kunnen wij minder mee.
Hijzelf haalt al een paar punten aan die mogelijk als tegendruk, dus een opwaartse beurs druk, kunnen functioneren zoals bijvoorbeeld de productiviteitswinst van AI.
Ikzelf zie ook timing als een belangrijke factor; niet elk land vergrijst even snel op hetzelfde moment. En zelfs de beurzen van vergrijsde landen kunnen opleven, kijk maar naar de Nikkei van Japan, die is gewoon 50% gegroeid sinds 2022.
Ik heb eens een technische analyse gedaan van ABP samen met Claude. Blijkt dat op dit moment 60-70% van de uitgiften voor pensioenen door ABP al gedaan kan worden puur door de rente op staatschuldpapier en dividenden op aandelen. Dan hoef je dus een stuk minder te verkopen. Met de groeiende rente op DIT moment kan het mogelijk nog makkelijker te dekken zijn in de toekomst.
Dus ik maak mij eigenlijk ook minder bang dan Joeri Schasfoort.
Als er voor mij 1 ding duidelijk is geworden na alle jaren is dat niemand ook maar iets met enige zekerheid kan voorspellen.
Aan de andere kant moet je ook niet alleen naar de beurs kijken. Als de 'boomers' allemaal geld uit de beurs zouden trekken via hun pensioenfonds, dan zouden de uitgaven ook moeten gaan stijgen. Eten, uitjes, de spreekwoordelijke caravans en campers.XanderDrake schreef op woensdag 23 september 2026 @ 12:16:
[...]
Ik vind het goed dat Joeri het onderwerp aanhaalt; een langdurige beurs stagnatie door verkopen van boomer pensionados. Ik vind dat je dit geen 'geloofsovertuiging' kan noemen, want er wordt wel serieus onderzoek naar gedaan, hij kijkt ook naar bewijzen. Hijzelf geeft aan dat economische theorieën maar beperkt getest kunnen worden, en bepaalde zaken zoals blind testen of economieën compleet isoleren al helemaal niet kunnen. Het gaat dus over hoe goed je je mening kan staven, gewoon zeggen dat het er niet mee eens bent is natuurlijk prima, maar daar kunnen wij minder mee.
Hijzelf haalt al een paar punten aan die mogelijk als tegendruk, dus een opwaartse beurs druk, kunnen functioneren zoals bijvoorbeeld de productiviteitswinst van AI.
Ikzelf zie ook timing als een belangrijke factor; niet elk land vergrijst even snel op hetzelfde moment. En zelfs de beurzen van vergrijsde landen kunnen opleven, kijk maar naar de Nikkei van Japan, die is gewoon 50% gegroeid sinds 2022.
Ik heb eens een technische analyse gedaan van ABP samen met Claude. Blijkt dat op dit moment 60-70% van de uitgiften voor pensioenen door ABP al gedaan kan worden puur door de rente op staatschuldpapier en dividenden op aandelen. Dan hoef je dus een stuk minder te verkopen. Met de groeiende rente op DIT moment kan het mogelijk nog makkelijker te dekken zijn in de toekomst.
Dus ik maak mij eigenlijk ook minder bang dan Joeri Schasfoort.
Stijgende uitgaven kan winstgroei van bedrijven aanjagen, bijvoorbeeld in pharma.
Jaren '30 woning | ZP: 16x 300Wp zuid, 8x 450Wp oost, 6x 450Wp west SolarEdge | Gasloos sinds 31 okt 2025 | WeHeat Blackbird P80 | EV: Corsa-E (2020) & ID.3 (2020)
Hier zijn genoeg tegenargumenten tegen in te brengen. Ten eerste is de macht van OPEC afgezwakt, en zijn er diverse landen die juist meer willen produceren. Reden is dat men nu de olievoorraad ten gelde wil maken, ook omdat men verwacht dat de vergroening doorzet waardoor afhankelijkheid van olie afneemt. Je ziet ook dat in andere delen van de wereld de productie juist wordt opgeschroefd. Het resultaat kan zijn dat als de straat van Hormuz weer opengaat, de prijs van olie juist weer inzakt. De vraag is dan hoeveel, maar ik sluit niet uit dat we weer teruggaan richting $60 per vat. Uiteindelijk beweegt olie toch redelijk conform bepaalde cycli.Malantur schreef op woensdag 23 september 2026 @ 11:22:
[...]
Kunnen we verwachten dat de olieprijs nog terug gaat naar de 60 dollar uit 2005 terwijl de wereld gepolariseerder is geworden met USA tegen Canada + EU en tegen de BRICS landen, en het midden oosten is aan het branden door Iran en de Houthi's met afgesloten zeestraten, strategische olie voorraden die leeg gehaald worden en niet oneindig zijn en terug aangevuld zullen moeten worden, en we weten dat de totale voorraad olie in de grond op lange termijn een eindig verhaal is (alsmaar kleiner aanbod over decennia). Deze crisis komt dan ook nog eens terwijl de inflatie in de USA al 6 jaar boven target zit, en duurdere olie maakt onder andere transport en landbouw duurder wat de consument rechtstreeks in zijn zak raakt, en het consumentenvertrouwen zakt al jaren en is ondertussen terug op covid niveau. Geld oppotten helpt de bedrijven en dus de economie ook niet verder.
Ik vind je theorie omtrent actief gestuurde portfolios interessant, maar ik heb zelf ook het e.e.a. aan "nieuwe" model portfolios bekeken die aangeprezen worden links en rechts. Het nadeel is dat zulke portfolios niet makkelijk te repliceren zijn voor individuele investeerders doordat men geen toegang heeft tot bepaalde asset classes (drempel te hoog) of doordat de kosten te hoog liggen. Diversificatie/protectie is in deze tijden lastig, want obligaties zijn geen hedge op het moment. Dan kom je dus uit bij assets zoals gold en commodities, maar ook dat zijn geen risk free assets (en dat vergeten mensen nog weleens). Onder aan de streep is de correlatie tussen diverse assets ook toegenomen
 . En private market assets hebben ook significante volatiliteit, maar die worden slechts eens per 3 maanden gewaardeerd dus dan haal je de scherpe kantjes eraf en presenteert men het als minder volatiel (ook al is dat niet zo).
- ocn
- Registratie: November 2004
- Laatst online: 19:26
Beste Tweaker 2025 ⭐⭐⭐⭐⭐

Je maakt 1 misrekening. Tegenwoordig is het percentage jonge mensen wat überhaupt geld belegt veel hoger dan de generatie 1970 deed. Het is ook veel makkelijker geworden om te beleggen via apps als DeGiro en TradeRepublic. Dat was vroeger allemaal niet zo makkelijk. 20 jaar geleden zaten we nog naar beurskoersen op teletext te kijken.Malantur schreef op maandag 21 september 2026 @ 12:36:
Het is niet zo benoemd in het filmpje maar wat je ook hebt is dat iemand die in 1970 geboren is, een heel ander idee heeft van de beurs dan iemand van 1950. Passage uit 'The Psychology of Money' van Morgan Housel.
[...]
[Afbeelding]
Personen die geboren zijn in 1970 zijn vandaag 56 jaar oud en hebben zeker in Amerika heel hun carrière op de beurs geïnvesteerd omdat ze tijdens hun tienerjaren al zagen wat het potentieel is. In 1978 is daar dan nog de 401(K) gelanceerd waarin je belasting efficiënt kan sparen (soms extra gesponseerd door de werkgever) en daar zit ondertussen 9,9 trillion dollar in (Q1 2026). De personen van 1970 gaan tussen nu en de komende 10 jaar op pensioen en in plaats van automatische spaaracties worden dit netto verkopers. De wet legt zelfs required minimum distributions op het jaar nadat iemand 72 jaar oud geworden is, hoewel dat pas 2042 is voor de personen van 1970.
Ik denk dat dit ook meer het punt is van wat het filmpje bedoelt met het probleem van de vergrijzing. Er komen meer ouderen die indexfondsen bezitten en in distributiefase zitten tijdens hun pensioen, en door laag geboortecijfer komen er in verhouding minder jongeren die in accumulatiefase zitten waardoor de komende 20 jaar er anders uit kunnen zien als de volgende 20 jaar. Er zit ook een hoop geld bij elkaar bij de baby boomers door de gouden jaren 80 etc, die via erfenissen tot de generatie eronder komt en die persoon kan FIRE stoppen met werken op hun 40ste (en dus ook wisselt van accumulatie naar distributie). Dit is uiteraard een minderheid maar is wel een voorbeeld van een 2e orde effect op de na wereldoorlogse demografie en de K shaped economy.
Samen met de hoge CAPE Shiller ratio in de USA en de oplopende inflatie en bijhorende rente is dit tegenwind voor het komende decennium van de S&P500. Dit plaatje heb ik eerder al gepost.
[Afbeelding]
Imho zijn er veel parallellen te trekken naar de jaren 1970 met een oliecrisis, oplopende inflatie en rente en een decennium waar de aandelen vlak bleven of slechts rustig naar boven grinden (blauwe lijn) maar de inflatie ondertussen de helft van de koopkracht opat (rode lijn).
[Afbeelding]
Het hoeft natuurlijk niet zo ver te komen als er op de oliemarkt de komende weken het een en ander verbeterd maar ik vrees ervoor. Als ik dan nog verder het doemscenario voor het komende decennium afwikkel zit de USA met een historisch hoge schuldgraad zonder een booming naoorlogse economie om die af te bouwen zoals vorige keer. Door de petrodollar zijn ze world reserve currency en kunnen ze hier kwistig mee omgaan, maar die stok is ook al enkele malen doorgegeven vaak na minder dan 100 jaar. De hoogmoed komt historisch gezien net voor de val.
[Afbeelding]
Olie en soyabonen zou nu al vaker in Yuan of Rupee afgerekend worden binnen de BRICS landen om de afhankelijkheid van de Dollar te verminderen. Centrale banken zijn al een tijdje Dollars aan het afbouwen ten voordele van de goudreserves en Nederland heeft bijvoorbeeld al goudvoorraad van de USA naar eigen land verplaatst voor het stijgende wantrouwen.
Om die gigantische berg schulden af te betalen bij hogere rentes kan men politiek weinig anders dan de geldprinter aanzetten (extra belasting of harde besparingen zijn politieke zelfmoord) en de munt af te waarderen. Dit is bullish voor goud, de andere commodity's en de ontginningsbedrijven, en hoge inflatie is bearish voor de reële opbrengst van (lang lopende) obligaties. Imho is dit een scenario waarvoor je goud in je portfolio steekt of een mandje precious metals PHPM, en bij uitbreiding van mijn volledige macro thesis voor de komende 10 jaar commodities UIQK of UEQU, of de ontginningsbedrijven ARAW voor de natuurlijke hefboom die deze bedrijven hebben op de commodity prijzen, en wellicht ook managed futures DBMF omdat ze short kunnen gaan op obligaties en dollar wisselkoersen en long op de commodities.
Het zou dus zomaar kunnen dat het geld dat uit de beurzen stroomt er nog harder in stroomt omdat er simpelweg veel meer belegt word dan vroeger. Ik ken onder mijn generatie (jaren 80-90) niemand die niet belegt. In de generaties daarna is het alleen maar meer mainstream.
Hoe kijk jij trouwens naar iets als iShares STOXX World Equity Multifactor UCITS ETF USD (Acc) ?
[ Voor 3% gewijzigd door ocn op 23-09-2026 14:59 ]
- XanderDrake
- Registratie: November 2004
- Laatst online: 15:14
Build the future!
Dit is inderdaad ook een fenomeen waar ik aan moest denken. Maar hoe deze feedback loop terug leidt naar groei en hogere aandelen is mij onduidelijk. Pharma is helder, maar de rest? Het lijkt erop dat Boomers op dezelfde manier door consumeren, dus daar verwacht ik niet veel grote shifts. Ik zie mijzelf geen aandelen in Kip caravans nemen...Pr088 schreef op woensdag 23 september 2026 @ 13:02:
[...]
Aan de andere kant moet je ook niet alleen naar de beurs kijken. Als de 'boomers' allemaal geld uit de beurs zouden trekken via hun pensioenfonds, dan zouden de uitgaven ook moeten gaan stijgen. Eten, uitjes, de spreekwoordelijke caravans en campers.
Stijgende uitgaven kan winstgroei van bedrijven aanjagen, bijvoorbeeld in pharma.
[Edit] Ik bedenk mij nu: toerisme. Ik was altijd verbaasd over de groei van toerisme ondanks de grote kosten stijgingen. Boomers zal het niet echt schelen, ze hebben alle tijd, dus gaan ze buiten het seizoen.
[ Voor 13% gewijzigd door XanderDrake op 23-09-2026 15:13 ]
Hephaestus: Xeon 2680 v2 - 64GB ECC Quad - WD Blue 3D 1TB
Virtualis: Ryzen 3700X - 16GB DDR4 - Gigabyte 1080 Ti OC - Sandisk 2TB - Valve Index
Agon:Valve Steam Deck 64GB
Non scholae sed vitae discimus Seneca
En als de boomers het geld niet uitgeven, dan stallen ze het op een spaarrekening. Waar de bank vervolgens weer leuke dingen mee gaat doen: investeren. Dus het geld verdwijnt niet zomaar uit de economie.XanderDrake schreef op woensdag 23 september 2026 @ 15:09:
[...]
Dit is inderdaad ook een fenomeen waar ik aan moest denken. Maar hoe deze feedback loop terug leidt naar groei en hogere aandelen is mij onduidelijk. Pharma is helder, maar de rest? Het lijkt erop dat Boomers op dezelfde manier door consumeren, dus daar verwacht ik niet veel grote shifts. Ik zie mijzelf geen aandelen in Kip caravans nemen...
[Edit] Ik bedenk mij nu: toerisme. Ik was altijd verbaasd over de groei van toerisme ondanks de grote kosten stijgingen. Boomers zal het niet echt schelen, ze hebben alle tijd, dus gaan ze buiten het seizoen.
Aandelen Kip Caravans zou ik wel willen hebben, zo op het oog. Die dingen zijn razend populair onder oud en jong(er).
Jaren '30 woning | ZP: 16x 300Wp zuid, 8x 450Wp oost, 6x 450Wp west SolarEdge | Gasloos sinds 31 okt 2025 | WeHeat Blackbird P80 | EV: Corsa-E (2020) & ID.3 (2020)
Ik denk dat je door je eigen 'bubbel' overschat hoeveel mensen beleggen.ocn schreef op woensdag 23 september 2026 @ 14:37:
[...]
Je maakt 1 misrekening.
Het zou dus zomaar kunnen dat het geld dat uit de beurzen stroomt er nog harder in stroomt omdat er simpelweg veel meer belegt word dan vroeger. Ik ken onder mijn generatie (jaren 80-90) niemand die niet belegt. In de generaties daarna is het alleen maar meer mainstream.
Jaren '30 woning | ZP: 16x 300Wp zuid, 8x 450Wp oost, 6x 450Wp west SolarEdge | Gasloos sinds 31 okt 2025 | WeHeat Blackbird P80 | EV: Corsa-E (2020) & ID.3 (2020)
- ocn
- Registratie: November 2004
- Laatst online: 19:26
Beste Tweaker 2025 ⭐⭐⭐⭐⭐
"Volgens cijfers van het CBS (2026) telt Nederland 8,4 miljoen particuliere huishoudens, waarvan volgens onderzoek van de AFM ongeveer een kwart belegt (2,2 miljoen)."Pr088 schreef op woensdag 23 september 2026 @ 16:52:
[...]
Ik denk dat je door je eigen 'bubbel' overschat hoeveel mensen beleggen.
https://www.bnr.nl/nieuws...houdens-naar-recordhoogte
"In juni 2015 belegde 13 procent van de Nederlandse huishoudens (dat zijn ongeveer 970.000
huishoudens) op de beurs."
https://www.afm.nl/~/prof...lfstandige-beleggers.ashx
We hebben het dus over meer dan een verdubbeling in 10 jaar tijd.
Zeker! Maar 25% is niet hetzelfde als "iedereen die ik ken".ocn schreef op woensdag 23 september 2026 @ 18:03:
[...]
"Volgens cijfers van het CBS (2026) telt Nederland 8,4 miljoen particuliere huishoudens, waarvan volgens onderzoek van de AFM ongeveer een kwart belegt (2,2 miljoen)."
https://www.bnr.nl/nieuws...houdens-naar-recordhoogte
"In juni 2015 belegde 13 procent van de Nederlandse huishoudens (dat zijn ongeveer 970.000
huishoudens) op de beurs."
https://www.afm.nl/~/prof...lfstandige-beleggers.ashx
We hebben het dus over meer dan een verdubbeling in 10 jaar tijd.
Beleggen is veel bereikbaarder en goedkoper geworden. Dat helpt (en spaargeld leverde niks meer op).
[ Voor 5% gewijzigd door Pr088 op 23-09-2026 18:34 ]
Jaren '30 woning | ZP: 16x 300Wp zuid, 8x 450Wp oost, 6x 450Wp west SolarEdge | Gasloos sinds 31 okt 2025 | WeHeat Blackbird P80 | EV: Corsa-E (2020) & ID.3 (2020)
- The_Woesh
- Registratie: Augustus 2001
- Laatst online: 16:37

Ik denk wel dat de groep die er bij is gekomen wel veel minder vermogend is. Dus van zeg 12,5% naar 25% is geen verdubbeling van het belegde vermogen. Misschien maar zeg +5%... dit omdat van de rijkste 1% al 99'9% beleggen.ocn schreef op woensdag 23 september 2026 @ 18:03:
[...]
"Volgens cijfers van het CBS (2026) telt Nederland 8,4 miljoen particuliere huishoudens, waarvan volgens onderzoek van de AFM ongeveer een kwart belegt (2,2 miljoen)."
https://www.bnr.nl/nieuws...houdens-naar-recordhoogte
"In juni 2015 belegde 13 procent van de Nederlandse huishoudens (dat zijn ongeveer 970.000
huishoudens) op de beurs."
https://www.afm.nl/~/prof...lfstandige-beleggers.ashx
We hebben het dus over meer dan een verdubbeling in 10 jaar tijd.
De opkomst van AI-agenten zou mogelijk ook deflationair kunnen werken.
https://www.businessinsider.com/meta-muse-ai-agent-reshuffles-stock-market-winners-losers-brokers-2026-9?op=1
'Klassieke' prijsvergelijkers krijgen klappen door muse.ai, AI-agenten die voor alles (reizen, verzekeringen, abonnementen,energie,...) in uw plaats onderhandelen over de prijs zou voor margedruk kunnen zorgen.
Inkomsten uit de 'luie consument' zouden kunnen verminderen.
Aan de andere kant zullen bedrijven zich daar ook wel weer op aanpassen. Maar de minst efficiënte zullen het mogelijk moeilijk krijgen.
Informatie = Actor x Context x Substantie
- ocn
- Registratie: November 2004
- Laatst online: 19:26
Beste Tweaker 2025 ⭐⭐⭐⭐⭐
Ok, maar wat is je punt dan precies?Pr088 schreef op woensdag 23 september 2026 @ 18:33:
[...]
Zeker! Maar 25% is niet hetzelfde als "iedereen die ik ken".
Beleggen is veel bereikbaarder en goedkoper geworden. Dat helpt (en spaargeld leverde niks meer op).
Ik stelde vooral dat de jongere generaties in grotere mate beleggen dan de generaties daarvoor, waardoor ik denk dat het effect wat die youtuber beschrijft mogelijk wel mee gaat vallen, omdat er niet alleen geld zal uistromen, maar er ook veel geld blijft instromen.
- Grouchy
- Registratie: Januari 2004
- Laatst online: 17:53
meep meep

In 2000 waren het er 1,9 miljoen op 7 miljoen huishoudens, procentueel nog steeds meer.ocn schreef op woensdag 23 september 2026 @ 18:03:
[...]
"Volgens cijfers van het CBS (2026) telt Nederland 8,4 miljoen particuliere huishoudens, waarvan volgens onderzoek van de AFM ongeveer een kwart belegt (2,2 miljoen)."
https://www.bnr.nl/nieuws...houdens-naar-recordhoogte
"In juni 2015 belegde 13 procent van de Nederlandse huishoudens (dat zijn ongeveer 970.000
huishoudens) op de beurs."
https://www.afm.nl/~/prof...lfstandige-beleggers.ashx
We hebben het dus over meer dan een verdubbeling in 10 jaar tijd.
Zowat elk partijtje/verjaardagfeest kwam de beurs toen voorbij. "Iedereen" was toen ook aan het beleggen.
Sinds 2008 is het nogal tam allemaal dus begrijp best dat er elke jaar nadien meer (jonge) huishoudens beleggen en er niet veel zijn die het bijltje er bij neergooien.
Ben echter zeer benieuwd hoe dat gaat zijn na een AEX die een -4% doet, het jaar erop een -19, en jaar daarop een -35% en een paar jaar later nog een keer iets van -52%
Allemaal idd veel makkelijker nu maar 20 jaar was er toch echt al een Binckbank, Alex enzovoort als teletekst alternatief.
A cavalry general should be a master of practical science, know the value of seconds, despise life and not trust to chance.
- The Third Man
- Registratie: September 2001
- Laatst online: 19:00
The Third Jellyfish

Alleen zou dat niet mogelijk zijn, allereerst moet een entiteit in de EU zitten om financiële dienstverlening aan particulieren te verlenen. Omgekeerd moesten ze die Britse entiteit oprichten omdat de Cypriotische entiteit niet meer inzetbaar was voor Britten na Brexit (omdat de klanten zelf uit de EU gingen dus). Een Turks-Cypriotische had daar sowieso geen noodzaak toe gehad want die had al nooit in de EU gezeten.alki schreef op dinsdag 22 september 2026 @ 09:49:
[...]
Ik zie ze voor alles in staat als t om veel geld gaat, dus ja
Maar er bestaat een grotere inkopper: Turks-Cyprus wordt niet eens als staat erkend, behalve door Turkije. Het is bezet gebied. Het is niet realistisch dat een bedrijf dat daar zit überhaupt actief gaat zijn voor internationale klanten laat staan een prijsstuntende neobroker.
- The Third Man
- Registratie: September 2001
- Laatst online: 19:00
The Third Jellyfish
Gemak en prijsstunten of zelfs leuke vergoedingen is precies hoe ze je verleiden. Niks is gratis, het is als bij TradeRepublic: het geld komt ergens vandaan, maar ze marketen en verkopen het met een image dat je goedkoper uit bent. Soort van het RyanAir model. Sec de praktische, reguliere kosten klopt dat, maar niemand die gaat beweren dat RyanAir all-round de beste airline is, zeker wanneer er dingen verkeerd gaan.crimby schreef op dinsdag 22 september 2026 @ 08:21:
[...]
Het fijne aan T212 is dat het commisievrij is en ik best wat aan/verkopen doe per maand. T212 verdient vooral aan CFD en share lending (wat je aan/uit kan zetten). Ook fractual shares vind ik een voordeel omdat je zo ook je kleingeld meteen kan investeren. Daarnaast heb ik een pie met autoinvest wat gewoon lekker werkt.
- Kalentum
- Registratie: Juni 2004
- Laatst online: 19:52

Even voor de duidelijkheid:The Third Man schreef op donderdag 24 september 2026 @ 05:50:
[...]
Alleen zou dat niet mogelijk zijn, allereerst moet een entiteit in de EU zitten om financiële dienstverlening aan particulieren te verlenen. Omgekeerd moesten ze die Britse entiteit oprichten omdat voor Britten de Cypriotische entiteit niet meer inzetbaar was voor Britten na Brexit (omdat de klanten zelf uit de EU gingen dus). Een Turks-Cypriotische had daar sowieso geen noodzaak toe gehad want die had al nooit in de EU gezeten.
Maar er bestaat een grotere inkopper: Turks-Cyprus wordt niet eens als staat erkend, behalve door Turkije. Het is bezet gebied. Het is niet realistisch dat een bedrijf dat daar zit überhaupt actief gaat zijn voor internationale klanten laat staan een prijsstuntende neobroker.
- Een niet-EU broker mag diensten aanbieden aan EU ingezetenen.
- De centrale bank van Turks-Cyprus (ze hebben een eigen) heeft regels voor KYC bij het openen van rekeningen bij lokale banken (en filialen van grote Turkse banken op Cyprus). Deze vereisen onder meer een lokaal adres en fysieke identificatie.
- The_Woesh
- Registratie: Augustus 2001
- Laatst online: 16:37
In de retail zijn grote marketingbudgetten heel gebruikelijk, en daar betaal je als klant uiteindelijk voor. Op mijn werk gaat bijvoorbeeld heel veel geld naar Google Shopping en andere prijsvergelijkers. We zijn nu ook begonnen met OpenAI Ads.Wozmro schreef op woensdag 23 september 2026 @ 18:52:
De opkomst van AI-agenten zou mogelijk ook deflationair kunnen werken.
https://www.businessinsider.com/meta-muse-ai-agent-reshuffles-stock-market-winners-losers-brokers-2026-9?op=1
'Klassieke' prijsvergelijkers krijgen klappen door muse.ai, AI-agenten die voor alles (reizen, verzekeringen, abonnementen,energie,...) in uw plaats onderhandelen over de prijs zou voor margedruk kunnen zorgen.
Inkomsten uit de 'luie consument' zouden kunnen verminderen.
Aan de andere kant zullen bedrijven zich daar ook wel weer op aanpassen. Maar de minst efficiënte zullen het mogelijk moeilijk krijgen.
Ik denk dat AI zeker voor een shift gaat zorgen, maar ik verwacht dat de marketingbudgetten grotendeels blijven bestaan en dat we er als consument dus nog steeds voor betalen. We hebben al meerdere keren geprobeerd onze prijzen te verlagen en minder aan marketing uit te geven, maar tot nu toe werkt hogere prijzen in combinatie met veel marketing gewoon beter voor de verkoop.
Ik denk overigens dat AI ook extreem gevoelig is voor marketing. Een product dat goedkoop is, maar nergens wordt aanbevolen of besproken, zal AI waarschijnlijk niet zo snel aanraden. Een product dat op alle prijsvergelijkers staat, honderden reviews heeft en door influencers wordt aangeprezen, zal AI waarschijnlijk ook gewoon vaker aanbevelen.
- ocn
- Registratie: November 2004
- Laatst online: 19:26
Beste Tweaker 2025 ⭐⭐⭐⭐⭐
En de ene consument is natuurlijk veel gevoeliger voor marketing dan de andere. Mogelijk dat de consument die nu al gevoelig is voor marketing op tv voor 'goedkope pakketreizen naar de zon' zich nu ook aangesproken voelt door 'goedkope reizen ontzorgd door Muse.ai', terwijl de slimme backpacker vandaag al zelf goedkoper zijn eigen reizen samenstelt met losse tickets en losse verblijven, en het voordeel van een Muse.ai niet zo ziet, en het vooral ziet als extra kostenpost.The_Woesh schreef op donderdag 24 september 2026 @ 09:53:
[...]
In de retail zijn grote marketingbudgetten heel gebruikelijk, en daar betaal je als klant uiteindelijk voor. Op mijn werk gaat bijvoorbeeld heel veel geld naar Google Shopping en andere prijsvergelijkers. We zijn nu ook begonnen met OpenAI Ads.
Ik denk dat AI zeker voor een shift gaat zorgen, maar ik verwacht dat de marketingbudgetten grotendeels blijven bestaan en dat we er als consument dus nog steeds voor betalen. We hebben al meerdere keren geprobeerd onze prijzen te verlagen en minder aan marketing uit te geven, maar tot nu toe werkt hogere prijzen in combinatie met veel marketing gewoon beter voor de verkoop.
Ik denk overigens dat AI ook extreem gevoelig is voor marketing. Een product dat goedkoop is, maar nergens wordt aanbevolen of besproken, zal AI waarschijnlijk niet zo snel aanraden. Een product dat op alle prijsvergelijkers staat, honderden reviews heeft en door influencers wordt aangeprezen, zal AI waarschijnlijk ook gewoon vaker aanbevelen.

Ja wat ik zeg; ze verdienen aan CFD en share lending. Naar mijn weten zitten er geen andere kosten aan.The Third Man schreef op donderdag 24 september 2026 @ 05:57:
[...]
Gemak en prijsstunten of zelfs leuke vergoedingen is precies hoe ze je verleiden. Niks is gratis, het is als bij TradeRepublic: het geld komt ergens vandaan, maar ze marketen en verkopen het met een image dat je goedkoper uit bent. Soort van het RyanAir model. Sec de praktische, reguliere kosten klopt dat, maar niemand die gaat beweren dat RyanAir all-round de beste airline is, zeker wanneer er dingen verkeerd gaan.
- testmanager
- Registratie: Augustus 2004
- Laatst online: 14:20


Is er ergens een beleggingswoordenboek te raadplegen?Malantur schreef op maandag 21 september 2026 @ 12:36:
Het is niet zo benoemd in het filmpje maar wat je ook hebt is dat iemand die in 1970 geboren is, een heel ander idee heeft van de beurs dan iemand van 1950. Passage uit 'The Psychology of Money' van Morgan Housel.
[...]
[Afbeelding]
Personen die geboren zijn in 1970 zijn vandaag 56 jaar oud en hebben zeker in Amerika heel hun carrière op de beurs geïnvesteerd omdat ze tijdens hun tienerjaren al zagen wat het potentieel is. In 1978 is daar dan nog de 401(K) gelanceerd waarin je belasting efficiënt kan sparen (soms extra gesponseerd door de werkgever) en daar zit ondertussen 9,9 trillion dollar in (Q1 2026). De personen van 1970 gaan tussen nu en de komende 10 jaar op pensioen en in plaats van automatische spaaracties worden dit netto verkopers. De wet legt zelfs required minimum distributions op het jaar nadat iemand 72 jaar oud geworden is, hoewel dat pas 2042 is voor de personen van 1970.
Ik denk dat dit ook meer het punt is van wat het filmpje bedoelt met het probleem van de vergrijzing. Er komen meer ouderen die indexfondsen bezitten en in distributiefase zitten tijdens hun pensioen, en door laag geboortecijfer komen er in verhouding minder jongeren die in accumulatiefase zitten waardoor de komende 20 jaar er anders uit kunnen zien als de volgende 20 jaar. Er zit ook een hoop geld bij elkaar bij de baby boomers door de gouden jaren 80 etc, die via erfenissen tot de generatie eronder komt en die persoon kan FIRE stoppen met werken op hun 40ste (en dus ook wisselt van accumulatie naar distributie). Dit is uiteraard een minderheid maar is wel een voorbeeld van een 2e orde effect op de na wereldoorlogse demografie en de K shaped economy.
Samen met de hoge CAPE Shiller ratio in de USA en de oplopende inflatie en bijhorende rente is dit tegenwind voor het komende decennium van de S&P500. Dit plaatje heb ik eerder al gepost.
[Afbeelding]
Imho zijn er veel parallellen te trekken naar de jaren 1970 met een oliecrisis, oplopende inflatie en rente en een decennium waar de aandelen vlak bleven of slechts rustig naar boven grinden (blauwe lijn) maar de inflatie ondertussen de helft van de koopkracht opat (rode lijn).
[Afbeelding]
Het hoeft natuurlijk niet zo ver te komen als er op de oliemarkt de komende weken het een en ander verbeterd maar ik vrees ervoor. Als ik dan nog verder het doemscenario voor het komende decennium afwikkel zit de USA met een historisch hoge schuldgraad zonder een booming naoorlogse economie om die af te bouwen zoals vorige keer. Door de petrodollar zijn ze world reserve currency en kunnen ze hier kwistig mee omgaan, maar die stok is ook al enkele malen doorgegeven vaak na minder dan 100 jaar. De hoogmoed komt historisch gezien net voor de val.
[Afbeelding]
Olie en soyabonen zou nu al vaker in Yuan of Rupee afgerekend worden binnen de BRICS landen om de afhankelijkheid van de Dollar te verminderen. Centrale banken zijn al een tijdje Dollars aan het afbouwen ten voordele van de goudreserves en Nederland heeft bijvoorbeeld al goudvoorraad van de USA naar eigen land verplaatst voor het stijgende wantrouwen.
Om die gigantische berg schulden af te betalen bij hogere rentes kan men politiek weinig anders dan de geldprinter aanzetten (extra belasting of harde besparingen zijn politieke zelfmoord) en de munt af te waarderen. Dit is bullish voor goud, de andere commodity's en de ontginningsbedrijven, en hoge inflatie is bearish voor de reële opbrengst van (lang lopende) obligaties. Imho is dit een scenario waarvoor je goud in je portfolio steekt of een mandje precious metals PHPM, en bij uitbreiding van mijn volledige macro thesis voor de komende 10 jaar commodities UIQK of UEQU, of de ontginningsbedrijven ARAW voor de natuurlijke hefboom die deze bedrijven hebben op de commodity prijzen, en wellicht ook managed futures DBMF omdat ze short kunnen gaan op obligaties en dollar wisselkoersen en long op de commodities.
Want dit stuk doorlezende had ik in no-time aan A4-tje vol met “ op te zoeken woorden en begrippen”…
(Dit is geen commentaar aan de schrijver hoor, die schijnbaar veel kennis heeft van deze markt en er misschien wel in werkzaam is.)
- ocn
- Registratie: November 2004
- Laatst online: 19:26
Beste Tweaker 2025 ⭐⭐⭐⭐⭐
Als je jezelf lang genoeg (paar jaar) in je vrije tijd af en toe verdiept in beleggen dan is dit geen heel bijzondere terminologie meer. En anders zijn Google of Chat je beleggingswoordenboek.testmanager schreef op donderdag 24 september 2026 @ 12:06:
[...]
Is er ergens een beleggingswoordenboek te raadplegen?
Want dit stuk doorlezende had ik in no-time aan A4-tje vol met “ op te zoeken woorden en begrippen”…
(Dit is geen commentaar aan de schrijver hoor, die schijnbaar veel kennis heeft van deze markt en er misschien wel in werkzaam is.)

Dat ben ik maar ten delen met je eens. Iets simpel uitleggen is namelijk ontzettend lastig. Juist daarvoor moet je specialist zijn. Vakjargon, en ingewikkelde terminologie, afkortingen worden zeker in de belevingswereld misbruikt om zaken te maskeren. En dat geldt ook voor die 100 verschillende soorten uitwerkingen om de winst te presenteren.ocn schreef op donderdag 24 september 2026 @ 12:46:
[...]
Als je jezelf lang genoeg (paar jaar) in je vrije tijd af en toe verdiept in beleggen dan is dit geen heel bijzondere terminologie meer. En anders zijn Google of Chat je beleggingswoordenboek.
[ Voor 7% gewijzigd door 49euro op 24-09-2026 21:44 ]
- XanderDrake
- Registratie: November 2004
- Laatst online: 15:14
Build the future!
Deflatie voor de consumenten, niet voor de bedrijven die de onderhandelde services en producten aanbieden. Die zien minder winst.Wozmro schreef op woensdag 23 september 2026 @ 18:52:
De opkomst van AI-agenten zou mogelijk ook deflationair kunnen werken.
https://www.businessinsider.com/meta-muse-ai-agent-reshuffles-stock-market-winners-losers-brokers-2026-9?op=1
'Klassieke' prijsvergelijkers krijgen klappen door muse.ai, AI-agenten die voor alles (reizen, verzekeringen, abonnementen,energie,...) in uw plaats onderhandelen over de prijs zou voor margedruk kunnen zorgen.
Inkomsten uit de 'luie consument' zouden kunnen verminderen.
Aan de andere kant zullen bedrijven zich daar ook wel weer op aanpassen. Maar de minst efficiënte zullen het mogelijk moeilijk krijgen.
Normaal spreek je over het deflationair effect van AI, wanneer je het hebt over grotere productiviteit van de bedrijven die het gebruiken. Maar ik vind dat ik daar weinig over lees, en het is ook lastig op het moment: door de Iran oorlog, instabiele overheidsuitgaven en tariffs zijn investeringen in bedrijven die geen AI shizzle aan het bouwen zijn een stuk lager, en schuld is een stuk duurder geworden. Dus het zou kunnen dat dit de productiviteitsgroei laat krimpen. Ik weet het nog niet.
Hephaestus: Xeon 2680 v2 - 64GB ECC Quad - WD Blue 3D 1TB
Virtualis: Ryzen 3700X - 16GB DDR4 - Gigabyte 1080 Ti OC - Sandisk 2TB - Valve Index
Agon:Valve Steam Deck 64GB
Non scholae sed vitae discimus Seneca
Ik weet het ook nog niet.
Maar ik heb wel het vermoeden dat AI vooral invloed zal hebben op wat er allemaal achter de schermen van de samenleving gebeurd. Daar zal AI de spreads 'opvreten'.
Financieel, logistiek, preventieve gezondheidszorg, nutsvoorzieningen,...
Maar ik heb wel het vermoeden dat AI vooral invloed zal hebben op wat er allemaal achter de schermen van de samenleving gebeurd. Daar zal AI de spreads 'opvreten'.
Financieel, logistiek, preventieve gezondheidszorg, nutsvoorzieningen,...
Informatie = Actor x Context x Substantie
- aawe mwan
- Registratie: December 2002
- Laatst online: 20:13
Wat ook leuk is:

Ik beleg intussen een paar jaar via ABN Amro en dat bevalt me goed. Nou zie ik al een tijdje in de bank-app dat je daar een BUX account kunt koppelen en ABN Amro geeft me nu zelfs een kortingcode voor 1 jaar BUX Prime zonder de maandelijkse kosten.
Bij BUX zijn de transactiekosten veel lager (vooral bij Amerikaanse aandelen) en daarnaast krijg je ook een veel hogere spaarrente op onbelegd geld.
Zitten hier addertjes onder het gras, of waarom zou de bank me dit aanbieden?
Bij BUX zijn de transactiekosten veel lager (vooral bij Amerikaanse aandelen) en daarnaast krijg je ook een veel hogere spaarrente op onbelegd geld.
Zitten hier addertjes onder het gras, of waarom zou de bank me dit aanbieden?
„Ik kan ook ICT, want heel moeilijk is dit niet”
- bert pit
- Registratie: Oktober 2012
- Laatst online: 16:19

Waarschijnlijk omdat er ergens een manager zit, die een target heeft voor het binnenhalen van nieuwe accounts.aawe mwan schreef op vrijdag 25 september 2026 @ 10:24:
Ik beleg intussen een paar jaar via ABN Amro en dat bevalt me goed. Nou zie ik al een tijdje in de bank-app dat je daar een BUX account kunt koppelen en ABN Amro geeft me nu zelfs een kortingcode voor 1 jaar BUX Prime zonder de maandelijkse kosten.
Bij BUX zijn de transactiekosten veel lager (vooral bij Amerikaanse aandelen) en daarnaast krijg je ook een veel hogere spaarrente op onbelegd geld.
Zitten hier addertjes onder het gras, of waarom zou de bank me dit aanbieden?
Aiaiai... zeker met AI gedaan
- GG85
- Registratie: Januari 2002
- Laatst online: 11-10 17:59
.......

Ah, 400 bedrijven en dan 7% Nvidia en 6% Apple en 70% USA...... Dat is en geen spreiding en "climate aligned" van lik mn vestje.Wozmro schreef op woensdag 23 september 2026 @ 12:05:
Ik denk zelf dat we momenteel in een periode zitten waarin de fossiele sector stilaan zijn dominante positie verliest.
Waarmee ik niet wil zeggen dat er binnenkort geen olie en gas meer zal nodig zijn. Qua volume zal daar nog lang veel van nodig zijn.
Maar wel dat ze minder met onze voeten zullen kunnen rammelen en de prijzen sturen naargelang het hen zelf best uitkomt.
In die overgangsperiode, geen idee hoe lang die zal duren, verwacht ik gemiddeld hoge inflatie. Dus ik zou zeker niet uit aandelen stappen.
Als indexbelegger kijk ik dan stilaan wel eens naar mijn brede wereldindexen. En ben ik wat aan het opbouwen in bijvoorbeeld MSCI world climate paris aligned Amundi die wat minder in fossiel zit (wel wat hoger TER van 0,20%)
YTD 12%, WEBN doet 3500 bedrijven, 60% USA en 17% YTD.
- The Third Man
- Registratie: September 2001
- Laatst online: 19:00
The Third Jellyfish
@GG85 je projecteert de momentopname van het fonds vandaag als vaste verdeling voor de toekomst. Dat staat helemaal niet vast. Als er meer en meer bedrijven van fossiel afgaan neemt de index dus ook automatisch die bedrijven mee. Je kan niet verwachten dat hoe het in september 2026 is ook de komende 5, 10 jaar of langer zal blijven. De fondsen zijn nu al significant anders dan 5 laat staan 10 jaar geleden.
En je zet er vervolgens een fonds naast wat 0 ESG uitsluitingen heeft, wat weer het andere uiterste is en niet een zinnig alternatief voor iemand die duurzamer wil beleggen. Neem dan een tracker die ook duurzaam is maar wel een grotere marktafdekking heeft, CARIW+CARIEM bijvoorbeeld.
En je zet er vervolgens een fonds naast wat 0 ESG uitsluitingen heeft, wat weer het andere uiterste is en niet een zinnig alternatief voor iemand die duurzamer wil beleggen. Neem dan een tracker die ook duurzaam is maar wel een grotere marktafdekking heeft, CARIW+CARIEM bijvoorbeeld.
- GG85
- Registratie: Januari 2002
- Laatst online: 11-10 17:59
.......
Mijn punt is dat bedrijven als Nvidia en Apple totaal niet "Climate Aligned" zijn en dit, m.i.i, totale greenwashing is.The Third Man schreef op zaterdag 26 september 2026 @ 14:15:
@GG85 je projecteert de momentopname van het fonds vandaag als vaste verdeling voor de toekomst. Dat staat helemaal niet vast. Als er meer en meer bedrijven van fossiel afgaan neemt de index dus ook automatisch die bedrijven mee. Je kan niet verwachten dat hoe het in september 2026 is ook de komende 5, 10 jaar of langer zal blijven. De fondsen zijn nu al significant anders dan 5 laat staan 10 jaar geleden.
En je zet er vervolgens een fonds naast wat 0 ESG uitsluitingen heeft, wat weer het andere uiterste is en niet een zinnig alternatief voor iemand die duurzamer wil beleggen. Neem dan een tracker die ook duurzaam is maar wel een grotere marktafdekking heeft, CARIW+CARIEM bijvoorbeeld.
Enige wat Nvidia doet is GPU's verkopen die voor 90% worden ingezet voor AI wat bakken en bakken aan energie vreet. Laat 25% van die AI voor wat nuttigs gebruikt worden dan blijft er van Nvidia weinig over wat je "Groen" kunt noemen.
Apple hetzelfde: doel van Apple is dat je elk jaar een nieuwe Iphone / Mac koopt, hoe groen is dat?
Allemaal prima maar m.i. is er weinig Climate Aligned aan dat hele fonds.
Dus waarom zou je dan een fonds met slechts 400 bedrijven kopen en een belabberd YTD heeft terwijl een WEBN of (ok, fair point dat WEBN totaal niet groen is) CARIW veel meer bedrijven heeft en een veel betere YTD.
[ Voor 3% gewijzigd door GG85 op 26-09-2026 17:03 ]
- The Third Man
- Registratie: September 2001
- Laatst online: 19:00
The Third Jellyfish
@GG85 je maakt een beetje dezelfde drogreden als iemand die bij een groen A-energielabel concludeert dat het apparaat "heel zuinig" is en dan verbouwereerd is dat het nog steeds veel energie verbruikt... Zo'n classificatie is niet op zichzelf staand; het is relatief. Nvidia en Apple zijn geen perfecte bedrijven die 0 of weinig klimaatinvloed hebben, ze zijn relatief groene bedrijven ten opzichte van de rest. De tracker filtert dus slechts op de ladder van fossiele afhankelijkheid en gebruik en pakt dan de bovenlaag. Het is totaal niet suggererend dat je dan alleen in "perfect groene" bedrijven belegt of iets dergelijks, het doel is de bedrijven voor te trekken die wel de moeite doen om relatief voorop te loppen. Dat is ook een beetje een stropop-argument: zelf een andere interpretatie van maken en die vervolgens als bedrog neerzetten (zoals "greenwashing"). Daarnaast is het ook nog een specifiekere index: het heet climate aligned. Oftewel op basis van de internationale klimaatakkoorden zoals dat van Parijs. Dus niet algemeen "groen" of "duurzaam" nog eens. Dus het slaat wel degelijk ergens op, ook als Big Tech erbij zit.
Nog even los dat Nvidia niemand verplicht om hun chips van stroom te voorzien die niet duurzaam wordt opgewekt, of koelt met duurzame koelinstallaties. Dat er ook talloze voorbeelden van energie verslindend en water verspillende datacentra zijn, die logischerwijs steeds in het nieuws komen als het in het algemeen over "datacentra" gaat, spreekt niet voor de enige manier van moderne technologie toepassen. Sterker nog, het zijn juist de excessen die het nieuws halen, want daar kan iedereen zich over opwinden.
Als je dan de koe bij de horens wil vatten, vergelijk het dan met waar het daadwerkelijk voor staat. Maar echt makkelijk gaat dat niet als je al in de rant-modus staat, begrijp ik zelf ook wel.
- GG85
- Registratie: Januari 2002
- Laatst online: 11-10 17:59
.......
Ok, ik hap: PABW vs WEBN vs CARIWThe Third Man schreef op zaterdag 26 september 2026 @ 17:17:
@GG85 je maakt een beetje dezelfde drogreden als iemand die bij een groen A-energielabel concludeert dat het apparaat "heel zuinig" is en dan verbouwereerd is dat het nog steeds veel energie verbruikt... Zo'n classificatie is niet op zichzelf staand; het is relatief. Nvidia en Apple zijn geen perfecte bedrijven die 0 of weinig klimaatinvloed hebben, ze zijn relatief groene bedrijven ten opzichte van de rest. De tracker filtert dus slechts op de ladder van fossiele afhankelijkheid en gebruik en pakt dan de bovenlaag. Het is totaal niet suggererend dat je dan alleen in "perfect groene" bedrijven belegt of iets dergelijks, het doel is de bedrijven voor te trekken die wel de moeite doen om relatief voorop te loppen. Dat is ook een beetje een stropop-argument: zelf een andere interpretatie van maken en die vervolgens als bedrog neerzetten (zoals "greenwashing"). Daarnaast is het ook nog een specifiekere index: het heet climate aligned. Oftewel op basis van de internationale klimaatakkoorden zoals dat van Parijs. Dus niet algemeen "groen" of "duurzaam" nog eens. Dus het slaat wel degelijk ergens op, ook als Big Tech erbij zit.
Nog even los dat Nvidia niemand verplicht om hun chips van stroom te voorzien die niet duurzaam wordt opgewekt, of koelt met duurzame koelinstallaties. Dat er ook talloze voorbeelden van energie verslindend en water verspillende datacentra zijn, die logischerwijs steeds in het nieuws komen als het in het algemeen over "datacentra" gaat, spreekt niet voor de enige manier van moderne technologie toepassen. Sterker nog, het zijn juist de excessen die het nieuws halen, want daar kan iedereen zich over opwinden.
Als je dan de koe bij de horens wil vatten, vergelijk het dan met waar het daadwerkelijk voor staat. Maar echt makkelijk gaat dat niet als je al in de rant-modus staat, begrijp ik zelf ook wel.
| Bedrijven | ~400 | ~3500 | ~1000 |
| YTD | 12,63% | 17,72% | 12,59% |
| Kosten | 0,2% | 0,07% | 0,2% |
| Top 10 | Nvidia, Apple, Microsoft, Alphabet, Amazon, Broadcom, AMD, Tesla, Meta, Equinix | Nvidia, Apple, Microsoft, Amazon, Alphabet, Broadcom, TSMC, Alphabet, Meta, Micron | Nvidia, Apple, Microsoft, Amazon, Alphabet C, Alphabet A, Broadcom, JP Morgan, Micron, Tesla |
| Top 10 % totaal | ~31% | ~24% | ? |
Ik zie het niet waarom ik dat zou kiezen?
- aawe mwan
- Registratie: December 2002
- Laatst online: 20:13
Wat ook leuk is:
@GG85 Is dan de INRG "iShares Global Clean Energy Trnstn UCITS" niet een mogelijkheid? Die zit ik in de gaten te houden als mogelijk groene energie alternatief. (Pluspunt is dat dit niet een Mag7 indexknuffelaar is.)
Momenteel heb ik als groene oplossing dat ik de winsten die ik maak op Shell en kopermijn aandelen dump in Vestas (windmolens) en Orsted (windmolenparken) aandelen.
Momenteel heb ik als groene oplossing dat ik de winsten die ik maak op Shell en kopermijn aandelen dump in Vestas (windmolens) en Orsted (windmolenparken) aandelen.
[ Voor 3% gewijzigd door aawe mwan op 26-09-2026 19:47 ]
„Ik kan ook ICT, want heel moeilijk is dit niet”
- The Third Man
- Registratie: September 2001
- Laatst online: 19:00
The Third Jellyfish
@GG85 omdat er een verschil is met de bedrijven die vooraanstaand zijn met de maatregelen die in de klimaatakkoorden zijn afgesproken (dat is waar climate aligned op slaat, aligned met die verdragen) en een ESG-screening op duurzaamheid in het algemeen. Waar de drempel juist lager voor is, niet hoger.
Logisch dat als je doel is om “gewoon” maximaal gediversificeerd te indexbeleggen met die ESG-criteria, een climate aligned niet de handigste optie is. Maar het is niet zo dat er maar 1 hokje van duurzaam beleggen bestaat; er bestaan juist gradaties en richtingen om dat verder te trekken. En daar richt dat fonds zich juist specifieker op.
Logisch dat als je doel is om “gewoon” maximaal gediversificeerd te indexbeleggen met die ESG-criteria, een climate aligned niet de handigste optie is. Maar het is niet zo dat er maar 1 hokje van duurzaam beleggen bestaat; er bestaan juist gradaties en richtingen om dat verder te trekken. En daar richt dat fonds zich juist specifieker op.
- aljooge
- Registratie: Januari 2016
- Laatst online: 19:12
Koper en veel andere mijnbouw is essentieel voor de verduurzaming en de energietransitie. Voor het klimaat moet je in mijnbouw investeren en niet afbouwen.aawe mwan schreef op zaterdag 26 september 2026 @ 19:37:
@GG85 Is dan de INRG "iShares Global Clean Energy Trnstn UCITS" niet een mogelijkheid? Die zit ik in de gaten te houden als mogelijk groene energie alternatief. (Pluspunt is dat dit niet een Mag7 indexknuffelaar is.)
Momenteel heb ik als groene oplossing dat ik de winsten die ik maak op Shell en kopermijn aandelen dump in Vestas (windmolens) en Orsted (windmolenparken) aandelen.
- Morales79
- Registratie: Oktober 2022
- Laatst online: 19:49
Interessante reactie, bedankt. Ik denk dat het uiteindelijk toch vooral filosoferen blijft, omdat er zoveel variabelen meespelen dat je er nauwelijks een betrouwbare voorspelling uit kunt destilleren. Een paar aanvullingen heb ik wel.Malantur schreef op maandag 21 september 2026 @ 12:36:
Het is niet zo benoemd in het filmpje maar wat je ook hebt is dat iemand die in 1970 geboren is, een heel ander idee heeft van de beurs dan iemand van 1950. Passage uit 'The Psychology of Money' van Morgan Housel.
[...]
[Afbeelding]
Personen die geboren zijn in 1970 zijn vandaag 56 jaar oud en hebben zeker in Amerika heel hun carrière op de beurs geïnvesteerd omdat ze tijdens hun tienerjaren al zagen wat het potentieel is. In 1978 is daar dan nog de 401(K) gelanceerd waarin je belasting efficiënt kan sparen (soms extra gesponseerd door de werkgever) en daar zit ondertussen 9,9 trillion dollar in (Q1 2026). De personen van 1970 gaan tussen nu en de komende 10 jaar op pensioen en in plaats van automatische spaaracties worden dit netto verkopers. De wet legt zelfs required minimum distributions op het jaar nadat iemand 72 jaar oud geworden is, hoewel dat pas 2042 is voor de personen van 1970.
Ik denk dat dit ook meer het punt is van wat het filmpje bedoelt met het probleem van de vergrijzing. Er komen meer ouderen die indexfondsen bezitten en in distributiefase zitten tijdens hun pensioen, en door laag geboortecijfer komen er in verhouding minder jongeren die in accumulatiefase zitten waardoor de komende 20 jaar er anders uit kunnen zien als de volgende 20 jaar. Er zit ook een hoop geld bij elkaar bij de baby boomers door de gouden jaren 80 etc, die via erfenissen tot de generatie eronder komt en die persoon kan FIRE stoppen met werken op hun 40ste (en dus ook wisselt van accumulatie naar distributie). Dit is uiteraard een minderheid maar is wel een voorbeeld van een 2e orde effect op de na wereldoorlogse demografie en de K shaped economy.
Samen met de hoge CAPE Shiller ratio in de USA en de oplopende inflatie en bijhorende rente is dit tegenwind voor het komende decennium van de S&P500. Dit plaatje heb ik eerder al gepost.
[Afbeelding]
Imho zijn er veel parallellen te trekken naar de jaren 1970 met een oliecrisis, oplopende inflatie en rente en een decennium waar de aandelen vlak bleven of slechts rustig naar boven grinden (blauwe lijn) maar de inflatie ondertussen de helft van de koopkracht opat (rode lijn).
[Afbeelding]
Het hoeft natuurlijk niet zo ver te komen als er op de oliemarkt de komende weken het een en ander verbeterd maar ik vrees ervoor. Als ik dan nog verder het doemscenario voor het komende decennium afwikkel zit de USA met een historisch hoge schuldgraad zonder een booming naoorlogse economie om die af te bouwen zoals vorige keer. Door de petrodollar zijn ze world reserve currency en kunnen ze hier kwistig mee omgaan, maar die stok is ook al enkele malen doorgegeven vaak na minder dan 100 jaar. De hoogmoed komt historisch gezien net voor de val.
[Afbeelding]
Olie en soyabonen zou nu al vaker in Yuan of Rupee afgerekend worden binnen de BRICS landen om de afhankelijkheid van de Dollar te verminderen. Centrale banken zijn al een tijdje Dollars aan het afbouwen ten voordele van de goudreserves en Nederland heeft bijvoorbeeld al goudvoorraad van de USA naar eigen land verplaatst voor het stijgende wantrouwen.
Om die gigantische berg schulden af te betalen bij hogere rentes kan men politiek weinig anders dan de geldprinter aanzetten (extra belasting of harde besparingen zijn politieke zelfmoord) en de munt af te waarderen. Dit is bullish voor goud, de andere commodity's en de ontginningsbedrijven, en hoge inflatie is bearish voor de reële opbrengst van (lang lopende) obligaties. Imho is dit een scenario waarvoor je goud in je portfolio steekt of een mandje precious metals PHPM, en bij uitbreiding van mijn volledige macro thesis voor de komende 10 jaar commodities UIQK of UEQU, of de ontginningsbedrijven ARAW voor de natuurlijke hefboom die deze bedrijven hebben op de commodity prijzen, en wellicht ook managed futures DBMF omdat ze short kunnen gaan op obligaties en dollar wisselkoersen en long op de commodities.
Demografie is een van de best voorspelbare variabelen, dus de markt weet dit ook al een tijdje. Het idee dat boomers straks massaal hun aandelen dumpen werd in de jaren 90 en 2000 ook al rondgebazuind, en toen kwam die crash niet. Veel gepensioneerden leven bovendien van dividend en rente en laten een flink deel na aan hun kinderen, dus het vermogen wisselt vooral van eigenaar in plaats van dat het wordt verkocht. En die 9,9 biljoen in 401(k)'s is op de totale Amerikaanse beurswaarde een fractie, waar bedrijven met buybacks en buitenlandse beleggers ook nog als kopers optreden. Verder een kleine correctie: sinds SECURE 2.0 is de RMD-leeftijd 75, dus voor de mensen van 1970 pas in 2045. En een hoge CAPE zegt iets over het rendement over tien jaar, maar niets over timing. Die staat al jaren hoog.
Wat ik wel deel is dat hoge waarderingen en hoge schulden echte tegenwind zijn, en dat een reëel verloren decennium zoals in de jaren 70 niet ondenkbaar is. Zeker niet voor wie op korte termijn moet gaan onttrekken.
Nog twee dingen ter aanvulling. Ten eerste deglobalisering: vrijhandel heeft de groei aantoonbaar gestimuleerd, en nu het onder druk staat stijgen kosten en inflatie, en worden afzetmarkten kleiner. S&P 500-bedrijven halen zo'n 40% van hun omzet buiten de VS. Aan de andere kant profiteren lokale spelers en reshoring-investeringen juist, dus per sector zal dat sterk verschillen. Ten tweede AI en robotisering. Dat kan de krimpende beroepsbevolking best compenseren, maar de vraag is waar die winsten terechtkomen en hoe de welvaart verdeeld wordt. Concurrentie kan marges drukken, en als arbeidsinkomen wegvalt, is er ook minder om te sparen en te consumeren. Dan is nog maar de vraag of mensen kunnen blijven beleggen zoals we nu gewend zijn.
Wat ik nog zou toevoegen is de houdbaarheid van het financiële stelsel zelf. Iemand als Willem Middelkoop gaat uit van een "big reset": een dollar die zijn status verliest en een euro die op termijn niet houdbaar blijkt. Ik kan dat scenario niet uitsluiten, maar het wordt al decennia voorspeld. De euro overleefde 2011 en 2012, en de dollar heeft nog steeds geen serieus alternatief, want de yuan is niet vrij converteerbaar en de Europese kapitaalmarkt is te versnipperd. Zo'n reset zou bovendien niet alleen aandelen raken, maar ook goud dat je via een bank of fonds bezit. Het toont vooral hoeveel scenario's en denkrichtingen er zijn, die bovendien tegelijk kunnen ontstaan en elkaar onderling kunnen versterken of juist afzwakken. Daardoor wordt de uitkomst uiteindelijk gewoon onvoorspelbaar
Je noemt zelf dat de uitkomst onzeker is, maar goud, commodities en managed futures zijn wel een inzet op één scenario. Verloren decennium, muddling through, een AI-boom met ongelijke verdeling, inflatie, fragmentatie met hogere kosten: ze zijn allemaal plausibel. Wat me daarnaast opvalt is dat er de afgelopen vijf tot tien jaar een hele generatie beleggers bij is gekomen die de sterke groei als vanzelfsprekend beschouwt en zijn financiële planning, inclusief het FIRE-denken, daarop inricht. Dat is deels begrijpelijk: met wereldwijd gespreide ETF's is het risico van één bedrijf grotendeels weg, en wie bleef zitten heeft zich na de dotcom en de kredietcrisis hersteld. Maar het marktrisico blijft, en juist wie stopt met werken en gaat onttrekken kan zo'n herstel niet uitzitten. Bovendien is "blijven zitten loont" gebaseerd op één historische uitkomst: Japan wachtte 34 jaar op herstel van de piek van 1989. Juist daarom lijkt me spreiding, met een horizon die past bij het moment dat je gaat onttrekken, verstandiger dan een gok op één van die scenario's.
[ Voor 9% gewijzigd door Morales79 op 28-09-2026 07:23 ]
- NiGeLaToR
- Registratie: Maart 2000
- Laatst online: 17:31
Luister Kophi Podcast!

@Malantur interessante analyse: voer om over na te denken in een tijd dat je aan je water voelt dat het niet oneindig lang zo kan doorgaan terwijl velen nog in een permanente staat van euforie lijken te verkeren - maar er geen gezonde macro-economische cijfers zijn om dat te onderbouwen.
En dat levert voor mij nog een laatste element op: vertrouwen.
Ik kan zelf nog niet echt een model bouwen rondom dat concept, maar zie wel dat retroperspectief de daadwerkelijke kentering intrad op het moment dat het vertrouwen plotseling verdampte. Er moet immers een trigger zijn voor mensen (en instituties) om in ene collectief hun assets te gaan dumpen.
IOTDomotica op YT. Podcast bij Kophi: ook op YT.
- MaStar
- Registratie: November 2003
- Laatst online: 19:01

In het kader van beleggen voor later , willen wij voor onze kids die nu 1 en 3 zijn dit jaar nog een beleggingsrekening openen. In ons eigen beheer . Opties zijn op dit moment:
iemand nog een advies ?
- ETF: 2x Een rekening voor een ieder bij de Giro. Waarmee zowel mijn vrouw en ik de inlog van hebben. Per kwartaal inleg;
- ING eenvoudig beleggen - keuzeprofiel - zeer offensief: het zelfde bedrag in een keuzeprofiel zeer offensief . Eventueel 1 rekening i.v.m. de beheerskosten.
iemand nog een advies ?
[ Voor 4% gewijzigd door MaStar op 28-09-2026 20:35 ]
- Rukapul
- Registratie: Februari 2000
- Laatst online: 18:17

DeGiro heeft geen kindrekeningen of en/of rekeningen.MaStar schreef op maandag 28 september 2026 @ 20:27:
In het kader van beleggen voor later , willen wij voor onze kids die nu 1 en 3 zijn dit jaar nog een beleggingsrekening openen. Opties zijn op dit moment:bzullen de komende minimaal 15 jaar vast staan zonder opname . Wat zijn nu belangrijke afwegingen om voor 1 of 2 te gaan ? Ik neem aan dat het rendement in 2 wat hoger kan liggen maar met 1 het meest gespreid .
- ETF: 2x Een rekening voor een ieder bij de Giro. Waarmee zowel mijn vrouw en ik de inlog van hebben. Per kwartaal inleg;
- ING eenvoudig beleggen - keuzeprofiel - zeer offensief: het zelfde bedrag in een keuzeprofiel zeer offensief . Eventueel 1 rekening i.v.m. de beheerskosten.
iemand nog een advies ?
- MaStar
- Registratie: November 2003
- Laatst online: 19:01
Het komt allebei op onze naam . Dus geen probleem . Wij beheren het .Rukapul schreef op maandag 28 september 2026 @ 20:34:
[...]
DeGiro heeft geen kindrekeningen of en/of rekeningen.
Over vertrouwen, ondertussen in Turkije:NiGeLaToR schreef op maandag 28 september 2026 @ 07:44:
@Malantur interessante analyse: voer om over na te denken in een tijd dat je aan je water voelt dat het niet oneindig lang zo kan doorgaan terwijl velen nog in een permanente staat van euforie lijken te verkeren - maar er geen gezonde macro-economische cijfers zijn om dat te onderbouwen.
En dat levert voor mij nog een laatste element op: vertrouwen.
Ik kan zelf nog niet echt een model bouwen rondom dat concept, maar zie wel dat retroperspectief de daadwerkelijke kentering intrad op het moment dat het vertrouwen plotseling verdampte. Er moet immers een trigger zijn voor mensen (en instituties) om in ene collectief hun assets te gaan dumpen.
https://www.hln.be/economie/beursschandaal-turkije-treft-honderdduizenden-beleggers-vooral-mensen-die-het-niet-breed-hebben-de-dupe~a24104e6/
'Honderdduizenden Turkse beleggers zagen afgelopen week hun aandelenkapitaal verdampen. Wat een succesvolle belegging leek, bleek gewoon oplichterij op een enorme schaal.'
Informatie = Actor x Context x Substantie

Waarom een beheerd product van ING? Gewoon Zelf op de Beurs van ING en dan 1 ETF of fonds selecteren om periodiek op in te leggen.MaStar schreef op maandag 28 september 2026 @ 20:27:
[...][...]
- ...
- ING eenvoudig beleggen - keuzeprofiel - zeer offensief: het zelfde bedrag in een keuzeprofiel zeer offensief . Eventueel 1 rekening i.v.m. de beheerskosten.
Panasonic WH-MDC09J3E5, Atlantic Explorer V4 270C, 57x PV 23115 Wp
- MaStar
- Registratie: November 2003
- Laatst online: 19:01
Dat is precies de afweging . ETF ten opzichte van een keuzeprofiel ING met “zeer offensief”. Hoger rendement ? En waarom ING ipv de Giro. ING is hogere beheerskosten per jaar voor 2 losse rekeningen .RichieB schreef op maandag 28 september 2026 @ 20:41:
[...]
Waarom een beheerd product van ING? Gewoon Zelf op de Beurs van ING en dan 1 ETF of fonds selecteren om periodiek op in te leggen.
- The Third Man
- Registratie: September 2001
- Laatst online: 19:00
The Third Jellyfish
Ik kan je antwoord niet helemaal volgen. Waarom is je afweging niet tussen ING zelf beleggen en De Giro?MaStar schreef op maandag 28 september 2026 @ 20:48:
[...]
Dat is precies de afweging . ETF ten opzichte van een keuzeprofiel ING met “zeer offensief”. Hoger rendement ? En waarom ING ipv de Giro. ING is hogere beheerskosten per jaar voor 2 losse rekeningen .
ING Zeer Offensief beheerd is zelfs met obligaties erbij, ze bieden niet eens 100% aandelen zoals BND wel doet (en je natuurlijk overal met eigen ETFs/beleggingsfonden kan aankopen). En waarom weeg je niet ook af tegenover BND en Meesman bijvoorbeeld?
[ Voor 7% gewijzigd door The Third Man op 28-09-2026 21:00 ]
- MaStar
- Registratie: November 2003
- Laatst online: 19:01
Keuze is dus vooral laten beleggen door ING - zeer offensief - of een ETF. Als beleggingshorizon 20,&//4 is l. Brand New Day ken ik niet en niet bekend met hun beleggingsprofiel. Meesman is indexbeleggen en pas vanaf 10kThe Third Man schreef op maandag 28 september 2026 @ 20:57:
[...]
Ik kan je antwoord niet helemaal volgen. Waarom is je afweging niet tussen ING zelf beleggen en De Giro?
ING Zeer Offensief beheerd is zelfs met obligaties erbij, ze bieden niet eens 100% aandelen zoals BND wel doet (en je natuurlijk overal met eigen ETFs/beleggingsfonden kan aankopen). En waarom weeg je niet ook af tegenover BND en Meesman bijvoorbeeld?
[ Voor 3% gewijzigd door MaStar op 28-09-2026 21:09 ]
- The Third Man
- Registratie: September 2001
- Laatst online: 19:00
The Third Jellyfish
@MaStar wat  het is allemaal indexbeleggen. Meesman is helemaal niet vanaf 10.000 euro, dat is net zo laagdrempelig als de rest.
Meesmans Aandelen Wereldwijd, BND’s Zeer Offensief, ING Zelf Beleggen en daar dan de bekende NT-porfolio nemen en bij DeGiro de ETF zoals bijvoorbeeld VALL kopen zijn allemaal effectief dezelfde belegging: de wereldindex tracken. Allemaal ruwweg dezelfde kosten, maar op deze rangschikking van een fractie duurder naar een fractie goedkoper (maar dan gaat het echt op een tiende tot enkele tienden van een procent per jaar).
Dus dan komt de vraag; hoe kom je er vervolgens bij om in plaats van die logische, voor de hand liggende opties, een veel duurder alternatief bij ING te kiezen om mee af te wegen, namelijk Eenvoudig Beleggen? Wat dus nog eens obligaties erbij heeft en dus nog eens je rendement kost naast de veel hogere jaarlijkse kosten?
Ik wil niet per se op mijn eigen toeter blazen maar is Passief beleggen met indexfondsen - Deel 3 en diens topicstart niet een goed beginpunt om even opnieuw je verkenning mee te maken? En dan vervolgens bij een bredere, wellicht beter geïnformeerde afweging te komen?
het is allemaal indexbeleggen. Meesman is helemaal niet vanaf 10.000 euro, dat is net zo laagdrempelig als de rest.Meesmans Aandelen Wereldwijd, BND’s Zeer Offensief, ING Zelf Beleggen en daar dan de bekende NT-porfolio nemen en bij DeGiro de ETF zoals bijvoorbeeld VALL kopen zijn allemaal effectief dezelfde belegging: de wereldindex tracken. Allemaal ruwweg dezelfde kosten, maar op deze rangschikking van een fractie duurder naar een fractie goedkoper (maar dan gaat het echt op een tiende tot enkele tienden van een procent per jaar).
Dus dan komt de vraag; hoe kom je er vervolgens bij om in plaats van die logische, voor de hand liggende opties, een veel duurder alternatief bij ING te kiezen om mee af te wegen, namelijk Eenvoudig Beleggen? Wat dus nog eens obligaties erbij heeft en dus nog eens je rendement kost naast de veel hogere jaarlijkse kosten?
Ik wil niet per se op mijn eigen toeter blazen maar is Passief beleggen met indexfondsen - Deel 3 en diens topicstart niet een goed beginpunt om even opnieuw je verkenning mee te maken? En dan vervolgens bij een bredere, wellicht beter geïnformeerde afweging te komen?
- Sparxy86
- Registratie: Januari 2010
- Laatst online: 15:30
Wij hebben ongeveer een half jaar geleden de keuze gemaakt om voor ons zoontje te gaan beleggen. Wij zitten ook bij ING en hebben gekozen voor Zelf op de Beurs met de bekende NT fondsen. Een periodieke order aangemaakt, die elk kwartaal na de kinderbijslag een bepaald bedrag inlegt. De beleggingsrekening staat gekoppeld aan de en/of en heeft de naam van onze zoon als naam in de ING app.MaStar schreef op maandag 28 september 2026 @ 20:27:
In het kader van beleggen voor later , willen wij voor onze kids die nu 1 en 3 zijn dit jaar nog een beleggingsrekening openen. In ons eigen beheer . Opties zijn op dit moment:bzullen de komende minimaal 15 jaar vast staan zonder opname . Wat zijn nu belangrijke afwegingen om voor 1 of 2 te gaan ? Ik neem aan dat het rendement in 2 wat hoger kan liggen maar met 1 het meest gespreid .
- ETF: 2x Een rekening voor een ieder bij de Giro. Waarmee zowel mijn vrouw en ik de inlog van hebben. Per kwartaal inleg;
- ING eenvoudig beleggen - keuzeprofiel - zeer offensief: het zelfde bedrag in een keuzeprofiel zeer offensief . Eventueel 1 rekening i.v.m. de beheerskosten.
iemand nog een advies ?
Zo geregeld, voor beide inzichtelijk en geen omkijken meer naar!
- MaStar
- Registratie: November 2003
- Laatst online: 19:01
Dit begrijp ik ; en vergelijk het dan dus ook met dit:The Third Man schreef op maandag 28 september 2026 @ 21:33:
@MaStar wat
Meesmans Aandelen Wereldwijd, BND’s Zeer Offensief, ING Zelf Beleggen en daar dan de bekende NT-porfolio nemen en bij DeGiro de ETF zoals bijvoorbeeld VALL kopen zijn allemaal effectief dezelfde belegging: de wereldindex tracken.
https://www.ing.nl/particulier/beleggen/beleggen-bij-ing/eenvoudig-beleggen
Met profielkeuze zeer offensief . Dat is wel degelijk anders dan indexbeleggen. Dit is mijn checkvraag. Is hiermee een verschil tussen dit en een indexfonds
[ Voor 5% gewijzigd door MaStar op 28-09-2026 22:00 ]
- MaStar
- Registratie: November 2003
- Laatst online: 19:01
En als je dat 2 keer doet voor 2 kinderen heb je 2 keer jaarlijkse kosten . Best een beetje zonde over 20 jaar gerekend .Sparxy86 schreef op maandag 28 september 2026 @ 21:53:
[...]
Wij hebben ongeveer een half jaar geleden de keuze gemaakt om voor ons zoontje te gaan beleggen. Wij zitten ook bij ING en hebben gekozen voor Zelf op de Beurs met de bekende NT fondsen. Een periodieke order aangemaakt, die elk kwartaal na de kinderbijslag een bepaald bedrag inlegt. De beleggingsrekening staat gekoppeld aan de en/of en heeft de naam van onze zoon als naam in de ING app.
Zo geregeld, voor beide inzichtelijk en geen omkijken meer naar!
- TheBrut3
- Registratie: Maart 2013
- Laatst online: 18:52
MaStar schreef op maandag 28 september 2026 @ 20:27:
iemand nog een advies ?
Rekening houden met schenkbelasting.MaStar schreef op maandag 28 september 2026 @ 20:35:
Het komt allebei op onze naam . Dus geen probleem . Wij beheren het .
- aljooge
- Registratie: Januari 2016
- Laatst online: 19:12
Obligaties hoef ik niet. Ivm box 3 is het rendement meestal negatief. Dus ook niet iets met 10% obligaties, wordt alvast ruim 10% van het rendement afgeroomd. Dan nog meestal 0,98-1,10% kosten, lekker vaag weer, kan dat ook incidenteel 5% beheerkosten zijn?MaStar schreef op maandag 28 september 2026 @ 21:58:
[...]
Dit begrijp ik ; en vergelijk het dan dus ook met dit:
https://www.ing.nl/particulier/beleggen/beleggen-bij-ing/eenvoudig-beleggen
Met profielkeuze zeer offensief . Dat is wel degelijk anders dan indexbeleggen. Dit is mijn checkvraag. Is hiermee een verschil tussen dit en een indexfonds
Om dit soort redenen beleg ik liever gewoon zelf actief en hoop ik dat dit draadje weer eens een keertje daar over gaat en dat de passieve discussies ergens anders gevoerd gaan worden.
- The Third Man
- Registratie: September 2001
- Laatst online: 19:00
The Third Jellyfish
Dan vrees ik dat je hebt gemist wat ING toch echt zelf zegt hierover: https://www.ing.nl/particulier/beleggen/ing-investment-office/ing-duurzaam-index-portefeuilles-profiel-zeer-offensiefMaStar schreef op maandag 28 september 2026 @ 21:58:
[...]
Dit begrijp ik ; en vergelijk het dan dus ook met dit:
https://www.ing.nl/particulier/beleggen/beleggen-bij-ing/eenvoudig-beleggen
Met profielkeuze zeer offensief . Dat is wel degelijk anders dan indexbeleggen. Dit is mijn checkvraag. Is hiermee een verschil tussen dit en een indexfonds
Dus het enige verschil is een poging markt verslaan zonder garantie (wat nog nooit enig actief fonds op de lange termijn is gelukt) met indexfondsen, maar met de garantie dat jij ING daarvoor meer gaat betalen, tegenover zelf met indexfondsen hetzelfde doen, wat tot nu toe beleggers wél het hoogste langetermijnrendement heeft opgeleverd met nog de garantie dat je er lágere kosten voor gaat betalen. Tel uit je winst.De experts van het ING Investment Office controleren de samenstelling van van het beleggingsfonds en passen die zo nodig aan hun beleggingsvisie aan. Dat doen zij door de selectie van duurzame indextrackers (‘ETF’s’ en indexfondsen) en de onderlinge verhoudingen daarvan te veranderen.
Daarom snapte ik die afweging steeds niet. Dat product is er niet voor ons om met met meer exposure op meer rendement te hopen, daarvoor moet je leverage gebruiken. Het is er om ING een hogere bron van inkomsten te verschaffen (schoorsteen moet ergens van roken) wat ze verkopen via termen als “eenvoudig” en met “experts”. Voor mensen die ook geloven dat de tuin binnenkort weer winterklaar moet worden gemaakt.


Dat zijn actief beheerde fondsen van ING. Het Zeer Offensief product volgt niet één enkele marktindex, maar belegt gespreid in een combinatie van verschillende wereldwijde aandelen-, vastgoed- en obligatie-indexen die zijn geselecteerd op basis van duurzaamheidscriteria (ESG).MaStar schreef op maandag 28 september 2026 @ 21:58:
[...]
Dit begrijp ik ; en vergelijk het dan dus ook met dit:
https://www.ing.nl/particulier/beleggen/beleggen-bij-ing/eenvoudig-beleggen
Met profielkeuze zeer offensief . Dat is wel degelijk anders dan indexbeleggen. Dit is mijn checkvraag. Is hiermee een verschil tussen dit en een indexfonds
De samenstelling kan door de loop der tijd ook wijzigen.
[ Voor 4% gewijzigd door XWB op 28-09-2026 22:32 ]
- MaStar
- Registratie: November 2003
- Laatst online: 19:01
Dank. Dus in feite hetzelfde principe als een ETF, alleen stellen ze dit dan zelf samen. En de vraag is dan welke op langer termijn en de meeste rendement geeft.XWB schreef op maandag 28 september 2026 @ 22:31:
[...]
Dat zijn actief beheerde fondsen van ING. Het Zeer Offensief product volgt niet één enkele marktindex, maar belegt gespreid in een combinatie van verschillende wereldwijde aandelen-, vastgoed- en obligatie-indexen die zijn geselecteerd op basis van duurzaamheidscriteria (ESG).
De samenstelling kan door de loop der tijd ook wijzigen.
@MaStar En voorval veel duurder dan zelf doen. Mbt het rendement: de verwachting is dat zo’n beheerd product het slechter doet dan een passief wereldfonds. Maar dat is een verwachting op basis van cijfers uit het verdelen. Wat je zeker weet is dat de kosten veel hoger zijn. Dat accumuleert lekker door over 15 jaar. Het zou gewoon geen optie moeten zijn waar je serieus naar kijkt.
Panasonic WH-MDC09J3E5, Atlantic Explorer V4 270C, 57x PV 23115 Wp
- Santee
- Registratie: Maart 2010
- Laatst online: 05-10 14:44
Beheer laten beleggen is vanuit angst. Er wordt ons overal in de maatschappij angst aangepraat waardoor wij ons veiliger voelen bij beheerd beleggen. Je neemt juist meer risico want ze nemen je rendement af (gegarandeerd in de vorm van kosten) terwijl ze wezelijks niks anders doen dan ETFs kopen met wellicht wat ander spul wat je niet eens wil hebben. Ga gewoon naar fob.nl en zoek op welke ETF/broker bij je past. Goedkoopste manier = minste risico.MaStar schreef op maandag 28 september 2026 @ 21:08:
[...]
Keuze is dus vooral laten beleggen door ING - zeer offensief - of een ETF. Als beleggingshorizon 20,&//4 is l. Brand New Day ken ik niet en niet bekend met hun beleggingsprofiel. Meesman is indexbeleggen en pas vanaf 10k
DMEGC 4,2kWp Zuid | Goodwe ESA 5kWh/5kW | Zaptec Go 2 | Daikin Sensira single split 2,5kW+multi split 2,5+3,5/5kW
Waarom niet op naam van het kind zelf? Wij hebben voor beide kinderen een Meesman rekening die ook op naam van het kind zelf staan. Dat scheelt later schenk/erf belasting.
Als je toch geen kindrekeningen maakt, waarom zou je het dan niet gewoon aan je 'gewone' beleggingsrekening toevoegen. Alles op één hoop is vaak voor de kosten het meest gunstig.Rukapul schreef op maandag 28 september 2026 @ 20:34:
[...]
DeGiro heeft geen kindrekeningen of en/of rekeningen.
Kosten zijn sowieso de grootste overweging met zo'n lange horizon.
Jaren '30 woning | ZP: 16x 300Wp zuid, 8x 450Wp oost, 6x 450Wp west SolarEdge | Gasloos sinds 31 okt 2025 | WeHeat Blackbird P80 | EV: Corsa-E (2020) & ID.3 (2020)
- aawe mwan
- Registratie: December 2002
- Laatst online: 20:13
Wat ook leuk is:
Dit speelt al een tijdje en de BIST30 merkt er tot nu toe nog niet zo veel van.Wozmro schreef op maandag 28 september 2026 @ 20:39:
[...]
'Honderdduizenden Turkse beleggers zagen afgelopen week hun aandelenkapitaal verdampen. Wat een succesvolle belegging leek, bleek gewoon oplichterij op een enorme schaal.'
Ben benieuwd of dat zo blijft...
[ Voor 5% gewijzigd door aawe mwan op 29-09-2026 10:56 ]
„Ik kan ook ICT, want heel moeilijk is dit niet”
- Black-Death
- Registratie: Februari 2003
- Laatst online: 16:15
...

Ik heb dat zelf bewust niet gedaan, omdat ik niet wil dat mijn kinderen op hun18e verjaardag opeens (tien)duizenden euro's tot hun beschikking hebben. Ik wil als ouder zelf betalen waar dat geld heen gaat, vooral studie en alle kosten die daaruit voortvloeien.ColeJ schreef op dinsdag 29 september 2026 @ 10:10:
Waarom niet op naam van het kind zelf? Wij hebben voor beide kinderen een Meesman rekening die ook op naam van het kind zelf staan. Dat scheelt later schenk/erf belasting.
Dat kun je wel enigszins rekken/beinvloeden met een bewindvoering.Black-Death schreef op dinsdag 29 september 2026 @ 10:49:
[...]
Ik heb dat zelf bewust niet gedaan, omdat ik niet wil dat mijn kinderen op hun18e verjaardag opeens (tien)duizenden euro's tot hun beschikking hebben. Ik wil als ouder zelf betalen waar dat geld heen gaat, vooral studie en alle kosten die daaruit voortvloeien.
Mijns inziens is de snelste manier om je van je kinderen te vervreemden ze geld te "geven" waarvan jij beslist wanneer en waaraan ze het mogen besteden. Hou het dan gewoon zelf en betaal af en toe iets belangrijks voor ze.
Panasonic WH-MDC09J3E5, Atlantic Explorer V4 270C, 57x PV 23115 Wp
Wat een onzin. Als je kinderen 'zich vervreemden' omdat ze niet voor een ton aan dropveters mogen kopen, heb je al veel eerder gefaald in de opvoeding.RichieB schreef op dinsdag 29 september 2026 @ 11:47:
Mijns inziens is de snelste manier om je van je kinderen te vervreemden ze geld te "geven" waarvan jij beslist wanneer en waaraan ze het mogen besteden.
- Sjoerd001
- Registratie: September 2004
- Laatst online: 15:26
Hier ook niet. Je weet nooit hoe het loopt. Dan betaal ik liever op hun 18e hun studie, materialen, huur van studentenruimte, of opstart bedrijfje, etc. Waarom zou ik me beperken door het in een potje met voorwaarden te stoppen?Black-Death schreef op dinsdag 29 september 2026 @ 10:49:
[...]
Ik heb dat zelf bewust niet gedaan, omdat ik niet wil dat mijn kinderen op hun18e verjaardag opeens (tien)duizenden euro's tot hun beschikking hebben. Ik wil als ouder zelf betalen waar dat geld heen gaat, vooral studie en alle kosten die daaruit voortvloeien.
Vroeg beleggen mogen ze zelf uitvogelen (uiteraard met mijn hulp).
Omdat je dan schenkbelasting moet gaan betalen.Sjoerd001 schreef op dinsdag 29 september 2026 @ 13:06:
[...]
Hier ook niet. Je weet nooit hoe het loopt. Dan betaal ik liever op hun 18e hun studie, materialen, huur van studentenruimte, of opstart bedrijfje, etc. Waarom zou ik me beperken door het in een potje met voorwaarden te stoppen?
Vroeg beleggen mogen ze zelf uitvogelen (uiteraard met mijn hulp).
- Sjoerd001
- Registratie: September 2004
- Laatst online: 15:26
Niet als je een studie betaalt, of andere momenten waarmee je je kind wilt opvoeden voor je rekening neemt.ColeJ schreef op dinsdag 29 september 2026 @ 13:42:
[...]
Omdat je dan schenkbelasting moet gaan betalen.
- Black-Death
- Registratie: Februari 2003
- Laatst online: 16:15
...
Waarom zou ik dat zo omslachtig oplossen?ColeJ schreef op dinsdag 29 september 2026 @ 11:37:
[...]
Dat kun je wel enigszins rekken/beinvloeden met een bewindvoering.
Nee hoor, ik koop dingen voor ze.ColeJ schreef op dinsdag 29 september 2026 @ 13:42:
[...]
Omdat je dan schenkbelasting moet gaan betalen.
Flauwekul. Zoals iemand al zei, dan heb je eerder in de opvoeding wat verkeerd gedaan.RichieB schreef op dinsdag 29 september 2026 @ 11:47:
Mijns inziens is de snelste manier om je van je kinderen te vervreemden ze geld te "geven" waarvan jij beslist wanneer en waaraan ze het mogen besteden. Hou het dan gewoon zelf en betaal af en toe iets belangrijks voor ze.
Zo omslachtig is het allemaal niet hoor.Black-Death schreef op dinsdag 29 september 2026 @ 14:04:
[...]
Waarom zou ik dat zo omslachtig oplossen?
[...]
Nee hoor, ik koop dingen voor ze.
[...]
Flauwekul. Zoals iemand al zei, dan heb je eerder in de opvoeding wat verkeerd gedaan.
Je kunt prima het levensonderhoud van je kinderen (studie, rijbewijs etc) betalen zonder schenkbelasting tot hun 21e. Daarna zul je in de meeste gevallen toch echt schenkbelasting moeten gaan betalen. De jubelton bestaat niet meer en gezien de maatschappelijke druk op erf/schenkbelasting zie ik dit in de toekomst ook nog wel beperkter worden.
Kinderen blijven tegenwoordig veel langer thuis wonen dus de leeftijd van 21 zal gepasseerd zijn als ze uit huis gaan. Mocht je dan een inrichting/keuken/badkamer willen kopen zul je te maken krijgen met schenkbelasting. Gezien het feit dat geldtransacties steeds meer worden gemonitord schat ik in dat pinnen en cash betalen tegen die tijd niet tot nauwelijks meer kan.
- Seafarer
- Registratie: November 2012
- Laatst online: 15:12
XXX
Er mag toch nog steeds tussen 18 en 40 jaar van het kind 33.129 euro geschonken worden zonder erfbelasting?ColeJ schreef op dinsdag 29 september 2026 @ 14:22:
[...]
Zo omslachtig is het allemaal niet hoor.
Je kunt prima het levensonderhoud van je kinderen (studie, rijbewijs etc) betalen zonder schenkbelasting tot hun 21e. Daarna zul je in de meeste gevallen toch echt schenkbelasting moeten gaan betalen. De jubelton bestaat niet meer en gezien de maatschappelijke druk op erf/schenkbelasting zie ik dit in de toekomst ook nog wel beperkter worden.
Kinderen blijven tegenwoordig veel langer thuis wonen dus de leeftijd van 21 zal gepasseerd zijn als ze uit huis gaan. Mocht je dan een inrichting/keuken/badkamer willen kopen zul je te maken krijgen met schenkbelasting. Gezien het feit dat geldtransacties steeds meer worden gemonitord schat ik in dat pinnen en cash betalen tegen die tijd niet tot nauwelijks meer kan.
Een CV-Ketel is een vlamkoeler en een radiator is een waterkoeler. :) Debiet is vermogen en niet de temperatuur.
- Qwerty-273
- Registratie: Oktober 2001
- Laatst online: 16:56

Er zit ook wel een behoorlijke druk om die eenmalige vrijstelling kwa belasting voor deze schenkingen er uit te halen (zoals ook gebeurde met de vrijstelling als de schenking voor een woning werd gebruikt).Seafarer schreef op dinsdag 29 september 2026 @ 15:13:
Er mag toch nog steeds tussen 18 en 40 jaar van het kind 33.129 euro geschonken worden zonder erfbelasting?
De éénmalige belasting vrijstelling voor een schenking is inderdaad op dit moment een bedrag van € 33.129 zonder voorwaarden, of met de voorwaarde dat de schenking puur voor een studie wordt gebruikt dan is dat € 69.009.
https://www.belastingdien...nd-belastingvrij-schenken
De bedragen indexeren mee in de loop van de tijd. Maar als je ziet wat sommigen in dit topic beleggen voor zichzelf en/of de kinderen dan kan het zijn dat het belegde bedrag ruim boven deze vrijstelling zit na 18 jaar in een opgaande markt.
Erzsébet Bathory | Strajk Kobiet | You can lose hope in leaders, but never lose hope in the future.
- Black-Death
- Registratie: Februari 2003
- Laatst online: 16:15
...
Als ik uiteindelijk teveel geld bij elkaar heb belegd voor mijn kinderen, zitten zowel zij als ik er warmpjes bij. Koop ik wel een nieuwe auto ofzoQwerty-273 schreef op dinsdag 29 september 2026 @ 15:28:
[...]
Er zit ook wel een behoorlijke druk om die eenmalige vrijstelling kwa belasting voor deze schenkingen er uit te halen (zoals ook gebeurde met de vrijstelling als de schenking voor een woning werd gebruikt).
De éénmalige belasting vrijstelling voor een schenking is inderdaad op dit moment een bedrag van € 33.129 zonder voorwaarden, of met de voorwaarde dat de schenking puur voor een studie wordt gebruikt dan is dat € 69.009.
https://www.belastingdien...nd-belastingvrij-schenken
De bedragen indexeren mee in de loop van de tijd. Maar als je ziet wat sommigen in dit topic beleggen voor zichzelf en/of de kinderen dan kan het zijn dat het belegde bedrag ruim boven deze vrijstelling zit na 18 jaar in een opgaande markt.

Nog los van de jaarlijkse belastingvrije schenking.
- MaStar
- Registratie: November 2003
- Laatst online: 19:01
Omdat we het niet het beheer direct vanaf 18 jaar over willen geven aan het kind. En gaat gaat ook niet om dusdanige bedragen (zeg boven de 50k) waardoor dit relevant is. Meesman is 10k per rekening (kind) en dat redden we nog niet eens.ColeJ schreef op dinsdag 29 september 2026 @ 10:10:
Waarom niet op naam van het kind zelf? Wij hebben voor beide kinderen een Meesman rekening die ook op naam van het kind zelf staan. Dat scheelt later schenk/erf belasting.
[ Voor 17% gewijzigd door MaStar op 29-09-2026 16:03 ]
- xiangpo
- Registratie: November 2021
- Laatst online: 12:25
Met dat geld zou je ook juist 3 jaar lang hun kamer kunnen betalen zodat ze wel uit huis kunnen. Met de huidige kamerprijzen in amsterdam/utrecht ben je dan snel door dat potje heen als je ook nog voor studie/boeken/levensonderhoud betaald.ColeJ schreef op dinsdag 29 september 2026 @ 14:22:
[...]
Kinderen blijven tegenwoordig veel langer thuis wonen dus de leeftijd van 21 zal gepasseerd zijn als ze uit huis gaan. Mocht je dan een inrichting/keuken/badkamer willen kopen zul je te maken krijgen met schenkbelasting.
- MaStar
- Registratie: November 2003
- Laatst online: 19:01
Daar heb je gelijk in: ik zie dit over een looptijd van 15 jaar. Met voorbeeld van 100 per maand ;Pr088 schreef op dinsdag 29 september 2026 @ 10:29:
[...]
Als je toch geen kindrekeningen maakt, waarom zou je het dan niet gewoon aan je 'gewone' beleggingsrekening toevoegen. Alles op één hoop is vaak voor de kosten het meest gunstig.
Kosten zijn sowieso de grootste overweging met zo'n lange horizon.
- Service en aansluitKosten 650 euro
Als we dat voor 2 of 3 kinderen moeten doen ? Dat is toch echt zonde geld. Dit is bij ING zelf beleggen in combinatie met ETF fonds. Dan alles op 1 rekening en als de 1e 18 wordt splitten .
[ Voor 14% gewijzigd door MaStar op 29-09-2026 19:40 ]
- MaStar
- Registratie: November 2003
- Laatst online: 19:01
Dank voor de hulp .
Maakt 1 of 2 rekeningen (gesplitst of samen) bijbijvoorbeeld een ING zelf beleggen op lange termijn nog veel uit qua service of aansluitkosten ? Mogelijk is dat te verwaarlozen . Dan hebben beide kids en wij zelf een eigen rekening . Dus 3 in totaal met eigen bedrag .
Maakt 1 of 2 rekeningen (gesplitst of samen) bijbijvoorbeeld een ING zelf beleggen op lange termijn nog veel uit qua service of aansluitkosten ? Mogelijk is dat te verwaarlozen . Dan hebben beide kids en wij zelf een eigen rekening . Dus 3 in totaal met eigen bedrag .
[ Voor 34% gewijzigd door MaStar op 29-09-2026 19:58 ]
- empowerfreedom
- Registratie: December 2024
- Laatst online: 29-09 20:25
Ik hoop dat deze vraag mag. Het is namelijk een vraag die gaat over referrals, maar ik vraag er niet om. Ook wil ik er niet indirect naar hinten en heb ik geen behoefte om een referral hier te vragen of te geven. Oke disclaimer afgelopen nu de vraag haha:
Welke banken of brokers hebben nu daadwerkelijke interesante doorverwijs (of nieuwe openings) acties lopen? Degiro en Saxo hebben het alleen met transactietegoed. IBKR geeft $1 stock per $300 gestort (en $200 aan de referrer). Maar zijn er ook nog andere leuke aanbiedingen? Mag ook voor nieuwe accounts zijn hoor qua bonussen, niet perse referrals.
Welke banken of brokers hebben nu daadwerkelijke interesante doorverwijs (of nieuwe openings) acties lopen? Degiro en Saxo hebben het alleen met transactietegoed. IBKR geeft $1 stock per $300 gestort (en $200 aan de referrer). Maar zijn er ook nog andere leuke aanbiedingen? Mag ook voor nieuwe accounts zijn hoor qua bonussen, niet perse referrals.
Waar komen die kosten vandaan? Ik zie ze bij de ING niet staan. Daar zijn alleen variabele kosten, dan maakt het niet uit hoeveel rekeningen je hebt.
Panasonic WH-MDC09J3E5, Atlantic Explorer V4 270C, 57x PV 23115 Wp
- MaStar
- Registratie: November 2003
- Laatst online: 19:01
Ik heb de berekeningen gedaan via: https://fob.nl/RichieB schreef op dinsdag 29 september 2026 @ 20:17:
[...]
Waar komen die kosten vandaan? Ik zie ze bij de ING niet staan. Daar zijn alleen variabele kosten, dan maakt het niet uit hoeveel rekeningen je hebt.
Als ik dan reken met hypothetisch:
- inleg 4000 - 15 jaar - maandelijkse inleg 75
resultaat- ING zelf beleggen: totale kosten:
| Onderdeel | Bedrag |
|---|---|
| Totale inleg | € 17.425 |
| Bruto rendement | € 13.211 |
| Transactiekosten | € 197 |
| Lopende fondskosten | € 156 |
| Dividendlekkage | € 532 |
| Service- & Aansluitkosten | € 568 |
| Totale kosten | € 1.453 |
| Netto resultaat | € 29.183 |
[ Voor 6% gewijzigd door MaStar op 29-09-2026 20:25 ]
@MaStar Dat is alleen zo als er ergens vaste kosten per rekening zijn. Maar die zie ik niet bij de ING. Jij wel? Alle kosten zijn een percentage van het geïnvesteerde vermogen. Het maakt dan niet uit over hoeveel rekeningen je dat splitst. Kanttekening: als je samen boven de €100.000 uit komt wordt het wel voordeliger alles op 1 rekening te hebben.
[ Voor 51% gewijzigd door RichieB op 29-09-2026 20:30 ]
Panasonic WH-MDC09J3E5, Atlantic Explorer V4 270C, 57x PV 23115 Wp
- MaStar
- Registratie: November 2003
- Laatst online: 19:01
Thanks. Ik duik er ook nog even in . Waar komen die kosten van de www.Fob.nl per aanbieder dan vandaanRichieB schreef op dinsdag 29 september 2026 @ 20:28:
@MaStar Dat is alleen zo als er ergens vaste kosten per rekening zijn. Maar die zie ik niet bij de ING. Jij wel? Alle kosten zijn een percentage van het geïnvesteerde vermogen. Het maakt dan niet uit over hoeveel rekeningen je dat splitst. Kanttekening: als je samen boven de €100.000 uit komt wordt het wel voordeliger alles op 1 rekening te hebben.
Dat staat toch wel degelijk bij de ING ook. Ze noemen het een simulatie. Als dat niet klopt is de berekening ook niet zoveel waard .Anders zou het verschil tussen de Giro en ing alleen 0,24% zijn aan jaarlijkse servicekosten .
Edit : ik denk omdat kosten in de FOB berekening een simulatie is. Klopt dus niet qua kosten , wel onhandig . Wel gek dat de kosten per aanbieder verschillen terwijl ze onjuist zijn
 Hoezo rekenen ze niet met de werkelijke kosten per aanbieder ?
[ Voor 28% gewijzigd door MaStar op 29-09-2026 20:41 ]
@MaStar Volgens mij doe je allemaal aannames op basis van de post "Service- & Aansluitkosten" op de FOB site. Er staat daar toch nergens dat dit vaste kosten zijn? Volgens mij zijn dat gewoon variabele kosten die alleen afhangen van het geïnvesteerde vermogen. Het lijkt me erg sterk dat de kosten die FOB uitrekent niet kloppen.
Edit: FOB vermeldt vaste kosten voor de ING betaalrekening van € 42,60 per jaar. Je kan dus prima 2 beleggingsrekeningen openen onder dezelfde betaalrekening zonder extra vaste kosten te maken.
Edit: FOB vermeldt vaste kosten voor de ING betaalrekening van € 42,60 per jaar. Je kan dus prima 2 beleggingsrekeningen openen onder dezelfde betaalrekening zonder extra vaste kosten te maken.
[ Voor 22% gewijzigd door RichieB op 29-09-2026 21:19 ]
Panasonic WH-MDC09J3E5, Atlantic Explorer V4 270C, 57x PV 23115 Wp
- YakuzA
- Registratie: Maart 2001
- Niet online
Wat denk je nou zelluf hey :X

Dat is x2 als je het op 2 rekeningen zet idd.MaStar schreef op dinsdag 29 september 2026 @ 20:24:
[...]
Ik heb de berekeningen gedaan via: https://fob.nl/
Als ik dan reken met hypothetisch:
- inleg 4000 - 15 jaar - maandelijkse inleg 75
resultaat- ING zelf beleggen: totale kosten:Dit zou dan x2 zijn als je 2 rekeningen opent. Als je een zelfde bedrag op 1 rekening zet zijn die kosten lager.
Onderdeel Bedrag Totale inleg € 17.425 Bruto rendement € 13.211 Transactiekosten € 197 Lopende fondskosten € 156 Dividendlekkage € 532 Service- & Aansluitkosten € 568 Totale kosten € 1.453 Netto resultaat € 29.183
En ook x2 als je het op 1 rekening zet idd.
Grote verschil zal de aansluitkosten van de op een paar vingers te tellen euro’s zijn.
Death smiles at us all, all a man can do is smile back.
PSN
- MaStar
- Registratie: November 2003
- Laatst online: 19:01
Dank voor de hulp allemaal!  Inmiddels bij ING 2 beleggingsrekeningen geopend via “zelf beleggen” (reden, we hebben daar alle rekeningen dus wel zo handig qua zichtbaarheid in de app).
En ga morgen mijn eerste en daarna maandelijkse inleg op beide rekeningen doen op: IE000VAHT5T0 - Vanguard FTSE Global All-Cap UCITS ETF (VALL)
Voor minimaal de komende 15 jaar horizon hopelijk.
Inmiddels bij ING 2 beleggingsrekeningen geopend via “zelf beleggen” (reden, we hebben daar alle rekeningen dus wel zo handig qua zichtbaarheid in de app). En ga morgen mijn eerste en daarna maandelijkse inleg op beide rekeningen doen op: IE000VAHT5T0 - Vanguard FTSE Global All-Cap UCITS ETF (VALL)
Voor minimaal de komende 15 jaar horizon hopelijk.
[ Voor 26% gewijzigd door MaStar op 29-09-2026 21:35 ]
Heeft zo'n Iers fonds niet dividend lekkage? Heeft ING niet NT world fondsen? Die zijn waarschijnlijk goedkoper (met NL ISIN).MaStar schreef op dinsdag 29 september 2026 @ 21:25:
Dank voor de hulp allemaal!
En ga morgen mijn eerste en daarna maandelijkse inleg op beide rekeningen doen op: IE000VAHT5T0 - Vanguard FTSE Global All-Cap UCITS ETF (VALL)
Voor minimaal de komende 15 jaar horizon hopelijk.
Jaren '30 woning | ZP: 16x 300Wp zuid, 8x 450Wp oost, 6x 450Wp west SolarEdge | Gasloos sinds 31 okt 2025 | WeHeat Blackbird P80 | EV: Corsa-E (2020) & ID.3 (2020)
- The Third Man
- Registratie: September 2001
- Laatst online: 19:00
The Third Jellyfish
@Pr088 zie Mr Fob’s Beste ETF artikel https://www.financieelonafhankelijkblog.nl/de-beste-etf/ wat het hele totaalplaatje meerekent, VALL ligt, door de lage TER, zelfs met die dividendlekkage alsnog zeer dichtbij een NT portfolio en die heeft wel als nadeel dat je dan zelf moet blijven balanceren. VALL heeft er geen omkijken naar.
[ Voor 5% gewijzigd door The Third Man op 30-09-2026 09:19 ]
- Adder28
- Registratie: September 2016
- Laatst online: 16:05

ETF's die deels overlappen, ok of niet ok? BV Amundi Stoxx EU 600 en Prime All country world.
- TheBrut3
- Registratie: Maart 2013
- Laatst online: 18:52
Wel oké als je meer vertrouwen in de EU hebt dan in de Mag7.
All World heeft 24% top 10 bedrijven, waaronder de Mag7 en is 60% US. Als je dus relatief wat meer Europa wil, dan is een Stoxx50/600 aanvulling zeker niet slecht.
All World heeft 24% top 10 bedrijven, waaronder de Mag7 en is 60% US. Als je dus relatief wat meer Europa wil, dan is een Stoxx50/600 aanvulling zeker niet slecht.
- Adder28
- Registratie: September 2016
- Laatst online: 16:05
Merci, de stoxx 600 is inderdaad om meer Europees gericht te zijn en de positie in de US wat af te bouwen. Al is het maar omdat ik echt geen fan ben van de SV bedrijven zoals google, meta en allerhande.
Ik zit nu vooral met die 2 en nog een oude voorraad VWCE.
Ik zit nu vooral met die 2 en nog een oude voorraad VWCE.
Snap niet dat daar zo moeilijk over gedaan wordt. Het is natuurlijk onzin om WEBN, VWRL en IWDA aan te gaan kopen, maar het is op zich logisch dat ETF's deels overlappen. Het zou knapper zijn als je een fatsoenlijke etf kan vinden die geen overlap heeft met WEBN.Adder28 schreef op woensdag 30 september 2026 @ 09:59:
ETF's die deels overlappen, ok of niet ok? BV Amundi Stoxx EU 600 en Prime All country world.
De overlap volgens ETF-overlap is trouwens ook maar 12,7%, dus dan zie je wel hoe groot de VS is in de WEBN.
[ Voor 15% gewijzigd door Marrtijn op 30-09-2026 10:50 ]
- Adder28
- Registratie: September 2016
- Laatst online: 16:05
Aha dat is een handige site. Bedoeling is gewoon spreiden, wat overlap kan geen kwaad. Zolang het maar geen 80%+ hetzelfde is.Marrtijn schreef op woensdag 30 september 2026 @ 10:47:
[...]
Snap niet dat daar zo moeilijk over gedaan wordt. Het is natuurlijk onzin om WEBN, VWRL en IWDA aan te gaan kopen, maar het is op zich logisch dat ETF's deels overlappen. Het zou knapper zijn als je een fatsoenlijke etf kan vinden die geen overlap heeft met WEBN.
De overlap volgens ETF-overlap is trouwens ook maar 12,7%, dus dan zie je wel hoe groot de VS is in de WEBN.
Om den duur met al die ETF's, zie je door de bomen het bos niet meer. Er is nog net geen ETF voor de planten in mijn tuin.
Je kunt een heleboel ETFs meteen afschieten vanwege de hoge kosten. 'Robotic ETFs' of 'Space' of 'Digital Security' of whatever niche met een TER van meer dan 0,5%. Zijn vaak duur en nauwelijks gespreid.Adder28 schreef op woensdag 30 september 2026 @ 10:55:
[...]
Aha dat is een handige site. Bedoeling is gewoon spreiden, wat overlap kan geen kwaad. Zolang het maar geen 80%+ hetzelfde is.
Om den duur met al die ETF's, zie je door de bomen het bos niet meer. Er is nog net geen ETF voor de planten in mijn tuin.
Jaren '30 woning | ZP: 16x 300Wp zuid, 8x 450Wp oost, 6x 450Wp west SolarEdge | Gasloos sinds 31 okt 2025 | WeHeat Blackbird P80 | EV: Corsa-E (2020) & ID.3 (2020)
- The Third Man
- Registratie: September 2001
- Laatst online: 19:00
The Third Jellyfish
Even outside the box gedacht, of eigenlijk juist inside the box omdat jouw gedachtengang wat outside the box lijkt: als je een all-world, all-cap fonds zoals VALL neemt, spreid je toch “gewoon” maximaal? Immers dat probeert zo breed te spreiden als praktisch haalbaar? Wat wil je dan nog meer?Adder28 schreef op woensdag 30 september 2026 @ 10:55:
[...]
Aha dat is een handige site. Bedoeling is gewoon spreiden, wat overlap kan geen kwaad. Zolang het maar geen 80%+ hetzelfde is.
Er is namelijk een belangrijk verschil tussen spreiden en tilting. Als je iets toevoegt aan VALL spreid je niet meer, want wat je ook kiest zal al door VALL bereikt worden. Wat je daarentegen effectief doet is iets tilten, overweighting, meer dan VALL al doet. Dan ga je in wezen toch meer risico lopen doordat je de spreiding tegenwerkt via harde segmentering in een bepaalde hoek/sector enzovoort?
- Adder28
- Registratie: September 2016
- Laatst online: 16:05
Ik doe liefst Europees momenteel, dus dan valt VALL al uit de boot. Historisch eerst begonnen met VWCE, dan dat stopgezet en Amundi EU Stoxx 600 begonnen en nu en die extra Amundi erbij genomen voor wat meer spreiding.The Third Man schreef op woensdag 30 september 2026 @ 16:33:
[...]
Even outside the box gedacht, of eigenlijk juist inside the box omdat jouw gedachtengang wat outside the box lijkt: als je een all-world, all-cap fonds zoals VALL neemt, spreid je toch “gewoon” maximaal? Immers dat probeert zo breed te spreiden als praktisch haalbaar? Wat wil je dan nog meer?
Er is namelijk een belangrijk verschil tussen spreiden en tilting. Als je iets toevoegt aan VALL spreid je niet meer, want wat je ook kiest zal al door VALL bereikt worden. Wat je daarentegen effectief doet is iets tilten, overweighting, meer dan VALL al doet. Dan ga je in wezen toch meer risico lopen doordat je de spreiding tegenwerkt via harde segmentering in een bepaalde hoek/sector enzovoort?
Ik zeg wel dat ik nog niet 100% goed mee ben met alles, ik probeer hier te volgen en leg al eens wat geld hier en daar om te zien wat het doet.
- Qwerty-273
- Registratie: Oktober 2001
- Laatst online: 16:56
Je kan een stuk home bias toevoegen aan je beleggingsstrategie ipv puur de wereldmarkt cap te volgen met je beleggingen. Voor een Europeaan is dan de STOXX Europe 600 index een goed gespreide keuze die je ook terugziet bij een aantal fondsen met lage kosten. Let er dan wel op dat binnen die index verschillende valuta zitten, zoals EUR, GBP, CHF, DKK, SEK. Je blijft dus altijd nog een stukje valutarisico behouden. Er is ook een sub-index EURO STOXX die dan alleen de Eurozone meepakt, maar dat verkleint ook je markt weer.
In de Rational Reminder podcast komt het onderwerp een aantal keren terug. Vaak dan wel genoemd vanuit een Canadees oogpunt versus het Amerikaanse oogpunt. Waarbij je ook moet opletten dan een home bias van puur richten op Nederland wellicht niet zo handig is in de gefragmenteerde Europese markt en je hier dus wellicht beter het Europees kan benaderen. Het wordt ook (deels) besproken in "Beyond the Status Quo: A Critical Assessment of Lifecycle Investment Advice" geschreven door onder andere Scott Cederburg (die ook in de podcast weer terugkomt).
Afhankelijk van waar je woont kan je er voor kiezen om een bepaalde home bias in te bouwen. Een recent onderzoek (ja terug kijken in de tijd is hier een stuk makkelijker)
Home Bias: The Hidden Cost of Staying Close to Home keek bijvoorbeeld naar de periode 2016-2026 voor een Braziliaanse belegger. Bij het aanhouden van alleen aandelen was je met 100% de wereldmarkt volgen de winnaar. Maar had je bijvoorbeeld een 60/40% (aandelen/obligaties) verdeling dan was een home bias van rond de 5% in Braziliaanse aandelen en obligaties de beste van de klas, met de overige 95% die de wereld volgt in een 60/40 verhouding.
Erzsébet Bathory | Strajk Kobiet | You can lose hope in leaders, but never lose hope in the future.
- Malantur
- Registratie: Juni 2007
- Laatst online: 20:02
Een market cap gewogen wereld index werkt perfect om de 4% van de aandelenmarkt te vangen die instaan voor de totale winst van de volledige markt. 96% van de markt verslaat op lange termijn niet eens de kortlopende T-bills dus dat is de reden waarom stock picking met een buy and hold strategie niet werkt.The Third Man schreef op woensdag 30 september 2026 @ 16:33:
[...]
Er is namelijk een belangrijk verschil tussen spreiden en tilting. Als je iets toevoegt aan VALL spreid je niet meer, want wat je ook kiest zal al door VALL bereikt worden. Wat je daarentegen effectief doet is iets tilten, overweighting, meer dan VALL al doet. Dan ga je in wezen toch meer risico lopen doordat je de spreiding tegenwerkt via harde segmentering in een bepaalde hoek/sector enzovoort?
https://papers.ssrn.com/sol3/papers.cfm?abstract_id=2900447
Maar aandelen zoals Nike koopt de passieve investeerder zowel op de weg naar boven als op de weg omlaag.
Hetzelfde voor de geografische spreiding. Leuk als je de USA op weg naar boven koopt, maar je hebt nu wel mooi 60% USA exposure met een CAPE Shiller waarvan de verwachte 10 jarige opbrengt rond de 0% uit komt. Brazilië, China en Duitsland hebben een CAPE van 10-20.
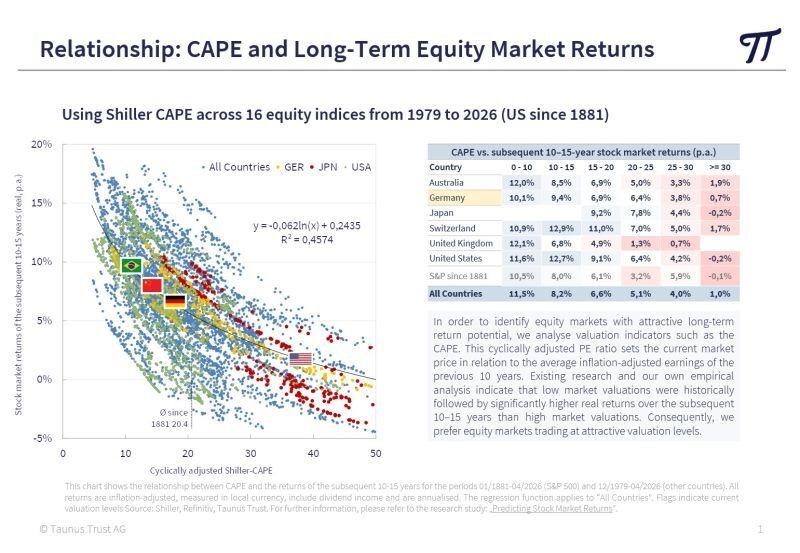
Het argument van de passieve investeerder is dat de geografische spreiding zichzelf aanpast aan de market cap maar dat betekend dat je dus ook de USA blijft bijkopen op de weg omlaag, en bijvoorbeeld Brazilië onderweg omhoog terwijl hij altijd maar duurder wordt. Imho is het even goed verdedigbaar om te werken met een core van een wereldETF in grootte orde 50-70% en aanvullen met tilts van 10-15% afhankelijk van geografische valuaties, macro economische rugwind, factoren waar je in geloofd, goud tegen het slechte monetaire beleid en managed futures om je beta te verlagen. Ieder zijn idee natuurlijk van wat een goede portfolio is.
'Let's eat Grandma!' or, 'Let's eat, Grandma!'. Punctuation saves lives.
Let op:
Ook hier: geen referrals!
Voor discussie over (de impact van) de huidige regering van de VS: niet hier, maar in Actualiteit, wetenschap en maatschappij
Ook hier: geen referrals!
Voor discussie over (de impact van) de huidige regering van de VS: niet hier, maar in Actualiteit, wetenschap en maatschappij