Death smiles at us all, all a man can do is smile back.
PSN
- YakuzA
- Registratie: Maart 2001
- Niet online
Wat denk je nou zelluf hey :X

- Hippe Lip
- Registratie: Februari 2011
- Laatst online: 23:45

Er valt altijd wat te leren

Het begint al met de opvallende situatie dat eerst geld teruggegeven wordt en dan pas om terugzending gevraagd wordt. Ik zou het omgekeerde verwachten.GeEkIe schreef op zondag 21 juni 2026 @ 14:32:
[...]
Interessante informatie.
Wat ik niet teruglees en ook niet kan beredeneren is de volgende situatie:
Iemand krijgt ongevraagd spullen toegezonden en dit is ook (onterecht) van zijn rekening afgeboekt. De persoon doet een chargeback en krijgt het geld ook terug, maar de winkel verlangt van hem dat hij de spullen terugzendt. Is hij hiertoe verplicht?
Verder meen ik dat iets dat ongevraagd toegezonden is, nooit door de afzender weer opgeëist kan worden. Maar omdat er hier kennelijk sprake is van betaalde goederen kun je waarschijnlijk niet spreken van ongevraagd toezenden.
Dit is een virtuele casus, neem ik aan?
Verdraagzaamheid is het hoogste gebod
en wie dat niet eert die schoppen we rot.
<John O`Mill>
- GeEkIe
- Registratie: December 2024
- Laatst online: 15-10 14:50
snip: feedback mag, mits fatsoenlijk, via dm aan @ZieMaar!
[ Voor 80% gewijzigd door We Are Borg op 24-06-2026 07:08 ]

De Belgische Beobank ondersteunt nu ook Wero.
Vandaag is een aparte betaalapp gelanceerd waarin Wero is geïntegreerd.
https://www.beobank.be/nl/betalen/diensten/beobank-pay.html
Vandaag is een aparte betaalapp gelanceerd waarin Wero is geïntegreerd.
https://www.beobank.be/nl/betalen/diensten/beobank-pay.html
[ Voor 3% gewijzigd door Fettel op 30-06-2026 21:08 ]
Yaha!
- davides
- Registratie: Augustus 2013
- Laatst online: 21:07
voor wie erin geïnteresseerd is:
de (not too technical) guide to Wero staat online.
Het document geeft een overzicht van de diverse e-commerce payment methods, die Wero nu ondersteunt:
* Single Immediate payment
* Event-dependent payment
* Subscriptions
* Handling unhappy flows ("Managing alternative scenarios across payment types")
* QR payment (Dynamic QR, Offline QR, Static QR)
* Refunds
* Buyer protections flows
Nb. P2P (Betaalverzoek) en P2Pro (Zakelijk betaalverzoek) bestaan ook nog, maar zitten hier niet.
- davides
- Registratie: Augustus 2013
- Laatst online: 21:07
EPI, banken en betaalproviders hebben een akkoord bereikt over de volgende fase in de overstap van iDEAL naar Wero:
https://epicompany.eu/med...-ideal-to-wero-migration/
https://epicompany.eu/med...-ideal-to-wero-migration/
Amsterdam, 16 July 2026 - the European Payments Initiative (EPI), Dutch banks and Dutch Payment Service Providers have jointly agreed on the roadmap for the next major phase of the transition to Wero.
In October 2026, all Dutch issuing banks will be connected to Wero and ready for the next phase of the migration. From that point onwards, iDEAL payments will gradually transition to the Wero infrastructure. For consumers, the online payment experience will remain largely unchanged, as they will continue to pay through their own bank.
Dutch banks and Payment Service Providers will collectively introduce Purchase Protection, with the objective of achieving full coverage by 1 January of 2028.
With this roadmap, the participating market parties reaffirm their shared objective to complete the migration from iDEAL to Wero by 31 December 2027.
To ensure commercial predictability throughout the transition, Wero scheme pricing will remain broadly aligned with the current iDEAL | Wero pricing level until 31 December 2028.
[ Voor 7% gewijzigd door davides op 19-07-2026 01:47 ]
- R_Zwart
- Registratie: Juli 2025
- Laatst online: 25-09 22:22
Los van of het verplicht is: het is wel gewoon netjes om het te doen. Zeker als het geld al snel is teruggeboekt. Bij dit soort kwesties denk ik altijd wat ik graag zou zien als de situatie ongekeerd zou zijn. Dan zou ik de transactie netjes willen terugdraaien. Dus geld terugboeken en product terug krijgen. Niet alles hoeft in het wetboek te staan.GeEkIe schreef op zondag 21 juni 2026 @ 14:32:
[...]
Interessante informatie.
Wat ik niet teruglees en ook niet kan beredeneren is de volgende situatie:
Iemand krijgt ongevraagd spullen toegezonden en dit is ook (onterecht) van zijn rekening afgeboekt. De persoon doet een chargeback en krijgt het geld ook terug, maar de winkel verlangt van hem dat hij de spullen terugzendt. Is hij hiertoe verplicht?
[ Voor 3% gewijzigd door R_Zwart op 18-07-2026 22:12 ]
https://wero-wallet.eu/be-nl
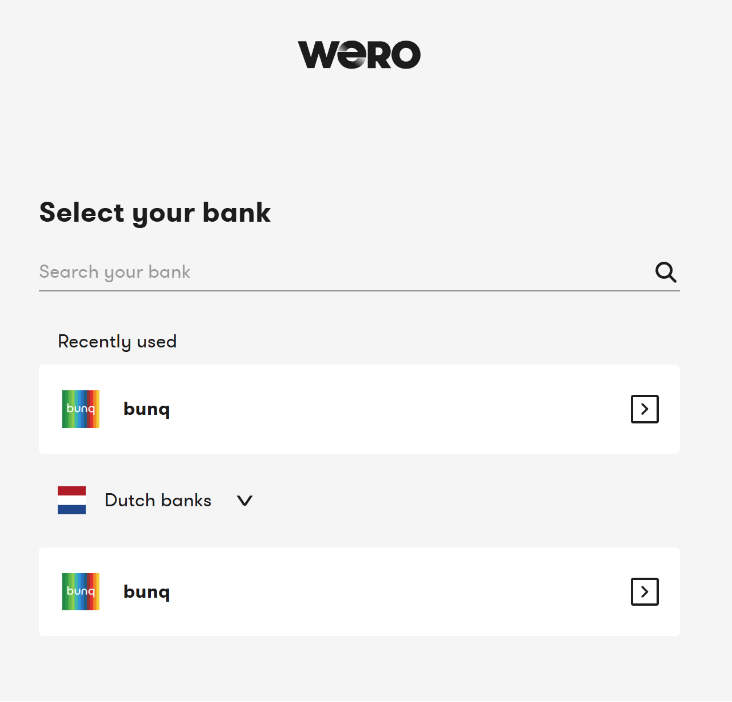
Als je op de Belgische Wero-pagina op 'Activeer Wero nu' klikt, staat er in het dropdownmenu nu ook een optie voor Nederlandse banken. Daaronder staat alleen Bunq.
Als je op de Belgische Wero-pagina op 'Activeer Wero nu' klikt, staat er in het dropdownmenu nu ook een optie voor Nederlandse banken. Daaronder staat alleen Bunq.
Yaha!
- davides
- Registratie: Augustus 2013
- Laatst online: 21:07
directe link is:
https://start.weropay.eu/?country=NL&lang=nl
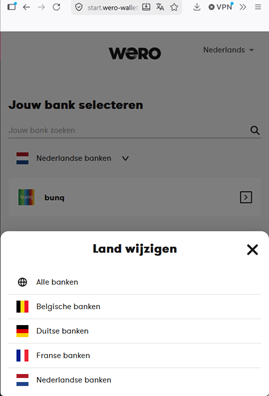
ik ben even verward met Neobanks x Wero:
Revolut staat in de lijst van "belgische banken", "Franse banken" en "Duitse banken"
Nickel staat in de lijst van "belgische banken", "Franse banken" en "Duitse banken"
N26 staat in de lijst van "Franse banken" en "Duitse banken"
En Bunq staat in de lijst van "Nederlandse banken"
terwijl ze toch allemaal in DE/BE/FR/NL zo'n beetje zaken doen.
Is de conclusie dat Bunq het alleen heeft vrijgeschakeld voor de rekeningen met een NL IBAN, en niet voor de rekeningen met een BE/DE/FR IBAN?
En N26, Revolut nog niet hebben aangezet voor rekeningen met een NL IBAN?
https://start.weropay.eu/?country=NL&lang=nl
ik ben even verward met Neobanks x Wero:
Revolut staat in de lijst van "belgische banken", "Franse banken" en "Duitse banken"
Nickel staat in de lijst van "belgische banken", "Franse banken" en "Duitse banken"
N26 staat in de lijst van "Franse banken" en "Duitse banken"
En Bunq staat in de lijst van "Nederlandse banken"
terwijl ze toch allemaal in DE/BE/FR/NL zo'n beetje zaken doen.
Is de conclusie dat Bunq het alleen heeft vrijgeschakeld voor de rekeningen met een NL IBAN, en niet voor de rekeningen met een BE/DE/FR IBAN?
En N26, Revolut nog niet hebben aangezet voor rekeningen met een NL IBAN?
[ Voor 108% gewijzigd door davides op 22-07-2026 14:28 ]
- Wally2002
- Registratie: Januari 2002
- Laatst online: 19:10
Of het alleen een kwestie van 'aanzetten' is durf ik niet te zeggen, maar volgens mij kun je er wel vanuit gaan dat met 'Banken' hier een rekening wordt bedoeld die in dat land is uitgegeven.davides schreef op maandag 20 juli 2026 @ 18:33:
directe link is:
https://start.weropay.eu/?country=NL&lang=nl
ik ben even verward met Neobanks x Wero:
Revolut staat in de lijst van "belgische banken", "Franse banken" en "Duitse banken"
Nickel staat in de lijst van "belgische banken", "Franse banken" en "Duitse banken"
N26 staat in de lijst van "Franse banken" en "Duitse banken"
En Bunq staat in de lijst van "Nederlandse banken"
terwijl ze toch allemaal in DE/BE/FR/NL zo'n beetje zaken doen.
Is de conclusie dat Bunq het alleen heeft vrijgeschakeld voor de rekeningen met een NL IBAN, en niet voor de rekeningen met een BE/DE/FR IBAN?
En N26, Revolut nog niet hebben aangezet voor rekeningen met een NL IBAN?
- davides
- Registratie: Augustus 2013
- Laatst online: 21:07
mag weg
[ Voor 96% gewijzigd door davides op 22-07-2026 14:29 ]
- GeEkIe
- Registratie: December 2024
- Laatst online: 15-10 14:50
Die QR is een linkje naar bunq NL maar daar krijg ik "pagina niet gevonden". Het lijkt er dus op dat dit te vroeg is geplaatst, maar er wel aan komt 
- GeEkIe
- Registratie: December 2024
- Laatst online: 15-10 14:50
Het zou wel eens kunnen dat bunq in oktober de eerste wordt die Wero gaat aanbieden. Volgens de helpdesk van Wero:
Dit gecombineerd met artikel EPI:Bunq-gebruikers in Nederland nog geen toegang hebben tot Wero. Dit komt binnenkort, zodra de Ideale Wero-migratie is voltooid. (vertaald)
In October 2026, all Dutch issuing banks will be connected to Wero and ready for the next phase of the migration.
- davides
- Registratie: Augustus 2013
- Laatst online: 21:07
inmiddels is er meer duidelijk. Bunq heeft vandaag Wero geïntroduceerd voor Belgische en Franse IBANs
https://press.bunq.com/268476-bunq-launches-belgian-ibans/
https://help.bunq.com/articles/use-wero-with-bunq
https://press.bunq.com/268476-bunq-launches-belgian-ibans/
https://help.bunq.com/articles/use-wero-with-bunq
- GeEkIe
- Registratie: December 2024
- Laatst online: 15-10 14:50
Echter, als ik met mijn NLe IBAN bij help intyp: "Wero" dan krijg ik de volgende tekst:inmiddels is er meer duidelijk. Bunq heeft vandaag Wero geïntroduceerd voor Belgische en Franse IBANs
Om Wero te activeren ga je naar Instellingen → Jouw Profiel → Wero. Kies een bankrekening en ga akkoord met de voorwaarden. Daarna kun je via het Home-tabblad op "Pay" of "Request" tikken om betalingen te doen of te ontvangen.
De Belgische bank Crelan ondersteunt nu ook Wero.
Maak uw eigen Wero QR-codes
Voorbeeld: op restaurant betaalt u de volledige rekening en uw tafelgenoten moeten elk apart met u afrekenen. Dat gaat makkelijk met Wero: maak voor iedereen een QR-code aan voor hun drankjes en het eten, laat die code scannen en het geld staat onmiddellijk op uw rekening.
Stuur een link met een betaalverzoek
Voorbeeld: u hebt op de valreep nog wat combitickets kunnen bemachtigen om met een paar vrienden of vriendinnen naar een festival te gaan - stuur ze een betaallink via Wero, zodat ze u snel en veilig hun ticket kunnen terugbetalen.
https://www.crelan.be/nl/particulieren/betalen/betalen-smartphone/product/weroVanaf dit najaar betaalt en ontvangt u met Wero ook geld via uw telefoonnummer. Het rekeningnummer hebt u dan zelfs niet meer nodig.
Yaha!
Vandaag viel het me op dat de iDEAL flow ineens anders was. Gezien ik systemen ontwikkel die nauw verwikkeld zijn met betalingen had ik al zo'n vermoeden: mijn eerst iDEAL | Wero betaling die over het Wero platform is verwerkt!
Wat interessante details:
Wat interessante details:
- Deze verliep via pay.wero.ideal.nl in plaats van pay.ideal.nl. Zo kun je het dus herkennen.
- De beschrijving van de betaling is ook een hoop anders. Als er RSM (Rail Selection Module) in staat weet je dat het via Wero is verwerkt.
- Ik kon deze route triggeren bij een Rabobank betaalverzoek, en bij een iDEAL betaling via Pay.nl waar de RSM opt-in aan staat
- De RSM route werd niet geactiveerd bij het starten van een iDEAL | Wero Snel Bestellen betaling
- Als je op de Wero route belandt op desktop en je scant de QR code met mobiel dan ga je weer over op de iDEAL route
- Wero werkt als het goed is met SICT, en dat is te zien. Bij Wero geeft Pay. eerst een authorize en dan pas capture, terwijl dat bij iDEAL direct paid is.
- Een Wero betaling verloopt binnen een aantal minuten terwijl iDEAL veel langer geldig is
[ Voor 4% gewijzigd door Jamie4242 op 24-07-2026 22:25 ]
Wero bij Crelan geactiveerd en op een nieuwe functionaliteit gestoten:
Bij het aanmaken van een Wero betaalverzoek (via een QR-code of betaallink) kan je aangeven van hoeveel personen je geld wilt ontvangen. Je kan een limiet instellen van maximaal 20 personen. Van zodra dat aantal betalingen is ontvangen, vervalt het betaalverzoek automatisch.
Crelan lijkt de eerste Belgische bank te zijn die Wero aanbiedt zonder dat je een mobiel nummer of e-mailadres hoeft te koppelen. Je moet de Crelan app ook geen toegang geven tot je contactenlijst, iets wat bij andere banken wel vereist is om Wero überhaupt te kunnen gebruiken.
Yaha!
- GeEkIe
- Registratie: December 2024
- Laatst online: 15-10 14:50
Oh ja, linkje: https://start.wero-wallet.eu/?country=NL

Scanner van ING kan nieuwe iDeal niet aan, online betalen alleen met app - https://nos.nl/l/2624737
Voor de mensen die geen gebruik willen maken van apps is dit toch wel een behoorlijke beperking.
Mijn eigen ouders bankieren danwel niet bij de ING, maar zij maken bij hun bank ook nog gebruik van een soortgelijk apparaat. Ik ben benieuwd of zij straks er toch ook niet aan gaan ontkomen om de app te gebruiken.
[ Voor 5% gewijzigd door EDIT op 28-07-2026 16:50 ]
- Wally2002
- Registratie: Januari 2002
- Laatst online: 19:10
Ik heb zelf geen ING, is de ING Scanner qua werking te vergelijken met de Rabo (random) Reader?EDIT schreef op dinsdag 28 juli 2026 @ 16:49:
Scanner van ING kan nieuwe iDeal niet aan, online betalen alleen met app - https://nos.nl/l/2624737
Voor de mensen die geen gebruik willen maken van apps is dit toch wel een behoorlijke beperking.
Mijn eigen ouders bankieren danwel niet bij de ING, maar zij maken bij hun bank ook nog gebruik van een soortgelijk apparaat. Ik ben benieuwd of zij straks er toch ook niet aan gaan ontkomen om de app te gebruiken.
Als ik op de info van ING moet afgaan wordt er een QR-achtige code (in kleur) getoond die je moet scannen met de Scanner. Dat lijkt wel heel erg op wat Rabobank heeft.
Ik neem aan dat de ING scanner straks niet overweg kan met de QR-code van Wero. Best kans dat dit voor Rabo ook geldt. En mogelijk andere.
- LongBowNL
- Registratie: Juni 2009
- Laatst online: 15-10 20:48

@Wally2002 In het artikel staat dat er voor klanten van de Rabobank niets veranderd. Dus die scanner blijft wel werken. Dat heeft Tweakers ook overgenomen in hun artikel: nieuws: ING-scanner ondersteunt iDEAL-opvolger Wero niet, betalen kan alleen ...
Een mogelijke reden: Rukapul in 'ING-scanner ondersteunt iDEAL-opvolger Wero niet, betalen kan alleen via app'
Een mogelijke reden: Rukapul in 'ING-scanner ondersteunt iDEAL-opvolger Wero niet, betalen kan alleen via app'
Er is wel een verschil in dat het kastje van ING de chip van de bankpas niet gebruikt en de Rabo en ABN wel.
Gecombineerd met jhellingman in 'ING-scanner ondersteunt iDEAL-opvolger Wero niet, betalen kan alleen via app' levert dat de andere mogelijk autorisatiesleutelmateriaal van de chip in de bankpas gebruiken.
De apparaatjes zelf bevatten typisch geen tamperproof module (HSM in de reactie hierboven).
- davides
- Registratie: Augustus 2013
- Laatst online: 21:07
De reden waarom ING de scanner afschaft voor goedkeuren van Wero betalingen is niet technisch maar commercieel.
Overal in de wereld is ING een neobank (oftewel een "direct bank" zoals het eerder ook wel genoemd werd) zoals ook N26, Revolut en Bunq zaken doen: alles digitaal en alleen met de app.
Behalve in Nederland en België dan, waar ze nog wel bankfilialen, scanners, papierenrekening afschriften, gratis contant geld opnames, etc. aanbieden.
Echter ze willen het business model in NL en BE, steeds meer gelijk trekken met het neobank business model dat ze voeren in de overige 7 landen waar ze consumenten-klanten hebben.
Zie bijvoorbeeld ook hun recente aankondiging: ING rolls out global subscription banking model. Ze gaan nu één geharmoniseerd pakketten-opzet uitrollen in alle 9 landen hetzelfde.
Een deel van de bestaande klanten zal zich (ook) thuisvoelen bij dit nieuwe neobank concept, en een ander deel van de bestaande klanten zal zich daar niet bij thuisvoelen en overstappen naar een andere bank.
Ik kan me voorstellen dat het voor ING waarschijnlijk ook belangrijk is dat ze een concept aanbieden zodanig dat jongeren / de volgende generatie nog steeds voor ING kiest en niet voor een andere neobank.
[ Voor 20% gewijzigd door davides op 29-07-2026 07:54 ]
- Hippe Lip
- Registratie: Februari 2011
- Laatst online: 23:45
Er valt altijd wat te leren
Ik meen dat er een tijd geleden een wet was die banken verplicht om -simpel gezegd- ook op de ‘oude’ manier te kunnen blijven bankieren. Weliswaar niet gratis, maar zo kunnen ouderen zonder smartphone bijvoorbeeld blijven bankieren.EDIT schreef op dinsdag 28 juli 2026 @ 16:49:
Scanner van ING kan nieuwe iDeal niet aan, online betalen alleen met app - https://nos.nl/l/2624737
Voor de mensen die geen gebruik willen maken van apps is dit toch wel een behoorlijke beperking.
Mijn eigen ouders bankieren danwel niet bij de ING, maar zij maken bij hun bank ook nog gebruik van een soortgelijk apparaat. Ik ben benieuwd of zij straks er toch ook niet aan gaan ontkomen om de app te gebruiken.
Is die verplichting er niet meer?
Verdraagzaamheid is het hoogste gebod
en wie dat niet eert die schoppen we rot.
<John O`Mill>

Ik denk dat betalen via Wero niet valt onder ‘oude manier van’ bankieren. De rest verandert niet.Hippe Lip schreef op woensdag 29 juli 2026 @ 00:21:
[...]
Ik meen dat er een tijd geleden een wet was die banken verplicht om -simpel gezegd- ook op de ‘oude’ manier te kunnen blijven bankieren. Weliswaar niet gratis, maar zo kunnen ouderen zonder smartphone bijvoorbeeld blijven bankieren.
Is die verplichting er niet meer?
- Hippe Lip
- Registratie: Februari 2011
- Laatst online: 23:45
Er valt altijd wat te leren
Dan sluit je de niet-smartphonegebruikers (ouderen of pricipiëlen) dus uit van Wero als dat alleen nog maar werkt met app.La1974 schreef op woensdag 29 juli 2026 @ 09:13:
[...]
Ik denk dat betalen via Wero niet valt onder ‘oude manier van’ bankieren. De rest verandert niet.
Verdraagzaamheid is het hoogste gebod
en wie dat niet eert die schoppen we rot.
<John O`Mill>
- Henry86
- Registratie: Januari 2004
- Laatst online: 16-10 14:54
Tsja, iemand die wel per se via Wero wil betalen maar tegelijkertijd principieel tegen smartphones is?
Ik denk dat Wero, of in dit geval ING, niet hierop mikken.
Voor de senioren was iDeal met scanner waarschijnlijk niet heel veel makkelijker dan iDeal met smartphone. Niet vanwege een verschil in scanner vs smartphone, maar omdat er vóór het betalen ook een webshop bezocht moet worden, of een betaalverzoek ontvangen, of iets vergelijkbaars waarbij al een heleboel online gebeurt.
Ik ben een groot voorstander van een vorm van bankieren waarbij je geen smartphone (of misschien zelfs geen computer) nodig hebt, voor senioren, digibeten, of simpelweg voor mensen die er geen zin in hebben. Maar Wero is daar natuurlijk niet voor bedoeld. En er zijn meer dan genoeg andere betaalmethoden.
- AnonymousGerbil
- Registratie: Mei 2025
- Niet online
Het zal persoonsafhankelijk zijn, maar mijn moeder (83 jaar) zit écht veel rustiger aan de pc dan dat ze met de smafo hannest, ondanks dat ze ondertussen wel véél meer dat laatste ding in de hand heeft. Het onderliggende platform van de telefoons is voor haar gewoon niet ideaal (heh) voor dit soort zaken en zal dat ook nooit worden.Henry86 schreef op woensdag 29 juli 2026 @ 12:04:
Tsja, iemand die wel per se via Wero wil betalen maar tegelijkertijd principieel tegen smartphones is?
Ik denk dat Wero, of in dit geval ING, niet hierop mikken.
Voor de senioren was iDeal met scanner waarschijnlijk niet heel veel makkelijker dan iDeal met smartphone. Niet vanwege een verschil in scanner vs smartphone, maar omdat er vóór het betalen ook een webshop bezocht moet worden, of een betaalverzoek ontvangen, of iets vergelijkbaars waarbij al een heleboel online gebeurt.
...
Indien ik geïnteresseerd was in de diarree van de duivel had ik mijn vraag wel direct aan een llm gesteld.
De Belgische Keytrade Bank heeft Wero toegevoegd aan haar mobiele apps:
https://www.keytradebank.be/nl/hulp/wero
Ook hier is er wel sprake van een gedeeltelijke implementatie, in dit geval van P2P-betalingen via een mobiel nummer of QR-code. De mogelijkheid om betaalverzoeken te versturen (betaallinks of via een app notificatie) en online aankopen te doen, ontbreekt voorlopig nog.
De activering van Wero kan, net zoals bij Crelan, ook zonder mobiel nummer bij Keytrade.Kan u Wero gebruiken voor online betalingen, winkelbetalingen of betaalverzoeken?
Nog niet. Voor online en in-store aankopen kunt u uiteraard wel nog steeds gebruikmaken van de mobiele Bancontact Pay-app (op voorwaarde dat uw bankkaart van Keytrade Bank hiervoor is geregistreerd).
Moet u uw gsm-nummer delen om Wero te gebruiken?
Nee, dit is optioneel. Zonder koppeling kan u nog steeds betalen en ontvangen via QR-codes, of geld sturen naar iemands gsm-nummer. Als u uw eigen gsm-nummer wel koppelt, kunnen anderen u rechtstreeks geld sturen zonder QR-code.
Yaha!
- YakuzA
- Registratie: Maart 2001
- Niet online
Wat denk je nou zelluf hey :X
Als je de website benaderd vanaf de foon, en je bank app op de foon staat, is het gewoon easy peasy.AnonymousGerbil schreef op dinsdag 4 augustus 2026 @ 04:46:
[...]
Het zal persoonsafhankelijk zijn, maar mijn moeder (83 jaar) zit écht veel rustiger aan de pc dan dat ze met de smafo hannest, ondanks dat ze ondertussen wel véél meer dat laatste ding in de hand heeft. Het onderliggende platform van de telefoons is voor haar gewoon niet ideaal (heh) voor dit soort zaken en zal dat ook nooit worden.
Maar als je dan je bank weer alleen via de website op de laptop wil benaderen dan maak je het inderdaad gecompliceerd.
Death smiles at us all, all a man can do is smile back.
PSN

Uiteraard is er zojuist een artikel gekomen: Opvolger van iDEAL wordt dure grap voor consument: 'stijging kosten onvermijdelijk'.
Ik snap daar werkelijk waar niets van: Een paar logo's vervangen zal vast *iets* kosten, maar het hele platform staat al...
Ik snap daar werkelijk waar niets van: Een paar logo's vervangen zal vast *iets* kosten, maar het hele platform staat al...
PV: Growatt MOD5000TL3-XH + 5720wp, WPB: Atlantic Explorer v4 270LC, L/L: MHI SCM 125ZM-S + SRK 50ZS-W + 2x SRK 25ZS-W + SRK 20ZS-W Modbus kWh meter nodig?
Geen idee of het zo is, maar door de vaagheid in deze berichten zou het zomaar eens niet alleen kosten-gedreven kunnen zijn, maar ook winst-gedreven. Ze zien wat de concurrentie vraagt, dus waarom niet meer vragen? Met het verschil dat iDeal natuurlijk zo ingeburgerd is, dat ze een enorme voorsprong hebben.
Het zou logisch zijn als voor alle betaalmethoden de kosten direct zichtbaar moeten worden doorgerekend aan de consument, dan ontstaat er vanzelf meer concurrentie. Ik hoef geen chargeback dienst bij mijn WERO-betalingen, dus waarom moet ik daar wel voor betalen? Het grote nadeel van doorrekenen van de kosten aan de consument, is dat er verborgen kosten bovenop de getoonde prijzen zullen ontstaan. Dat is natuurlijk ook erg onwenselijk.
Het zou logisch zijn als voor alle betaalmethoden de kosten direct zichtbaar moeten worden doorgerekend aan de consument, dan ontstaat er vanzelf meer concurrentie. Ik hoef geen chargeback dienst bij mijn WERO-betalingen, dus waarom moet ik daar wel voor betalen? Het grote nadeel van doorrekenen van de kosten aan de consument, is dat er verborgen kosten bovenop de getoonde prijzen zullen ontstaan. Dat is natuurlijk ook erg onwenselijk.
[ Voor 4% gewijzigd door Wasrek op 04-09-2026 09:06 ]
- Wally2002
- Registratie: Januari 2002
- Laatst online: 19:10
Ik kan het artikel niet lezen (paywall) maar Wero is meer dan alleen een nieuw logo'tje op het iDeal-systeem. Er zijn en komen ook vele andere manieren om te betalen en het gaat Europabreed werken met veel banken. Dat red je dus niet met het bestaande systeem van alleen in Nederland actieve banken.Tanuki schreef op vrijdag 4 september 2026 @ 08:56:
Uiteraard is er zojuist een artikel gekomen: Opvolger van iDEAL wordt dure grap voor consument: 'stijging kosten onvermijdelijk'.
Ik snap daar werkelijk waar niets van: Een paar logo's vervangen zal vast *iets* kosten, maar het hele platform staat al...
Neemt overigens niet weg dat er van de gelegenheid gebruik wordt gemaakt om tarieven op te krikken. Omdat het vele grote banken zijn die hierin samenwerken met veel klanten die vaak ook trouw zijn aan hun bank, komen ze hier tot op zekere hoogte ook gewoon mee weg.
- HallonRubus
- Registratie: Mei 2011
- Laatst online: 16:54
@Wally2002 Het zou gaan om circa 0.7% van het bedrag, waar bij iDeal nog een flat fee van 30 eurocent wordt gerekend. Dus vanaf 43 euro is iDeal goedkoper. Wel krijg je als consument bij aankopen met Wero aankoopbescherming voor problemen met de levering.
In de praktijk betaal ik aankopen van boven de ca €50 meestal al met credit card, ook als ik daar zelf voor moet bijbetalen, vanwege de verzekering en risico op niet leveren bij faillissement of zoekgeraakte pakketjes.
Voor de webwinkels kan ik me voorstellen dat het niet alleen maar voordelen heeft, er zijn genoeg aankopen van enkele honderden euros met iDeal worden betaald, en dan bedraagt het verschil al snel enkele euros.
https://www.thuiswinkel.o...e-europese-betaalsysteem/Voor Nederland geldt een tariefplafond tot eind 2028. (...)
Na 2028 kan het zijn dat je meer gaat betalen. iDEAL rekende meestal met lage vaste kosten per transactie. Wero werkt naar verwachting met een prijs als percentage van het transactiebedrag. Dat heet ad valorem. Hoe de kosten vanaf 2029 precies worden ingevuld, is nog niet duidelijk. Voor partijen met hogere orderwaardes kan het verschil groot zijn. In veel andere landen is een percentage-model al normaal. Nederland was hierin de uitzondering. Wero geeft aan een concurrerende betaalmethode te willen zijn, daar zal de tarifering dan ook op afgestemd zijn, wij blijven hierover met hen in gesprek.
- wiemelen
- Registratie: Januari 2011
- Laatst online: 23:50

Die chargeback procedure maakt het inderdaad duurder, maar ook complexer voor de winkels/aanbieders. Ik had me daar al in verdiept en hoe we dit in ons systeem moesten inregelen.
Bleek achteraf dat mijn werkgever in 1 van de uitzonderingscategorieën valt die dat niet moet aanbieden. En ook het chargeback proces zelf kost de aanbieder nogmaals geld.
Ben benieuwd hoe het gaat lopen en wat de uiteindelijke prijszetting gaat zijn ná 2028.
Wij hebben i.i.g. nu al een story op de backlog staan om de impact van de prijzen te analyseren om te zien of wij WERO ná 2028 nog willen aanbieden. Benieuwd wanneer de prijszetting bekend wordt en we dus die story gaan oppakken. Ik verwacht niet voor begin/mid 2028.
iDeal rekent per transactie een vast bedrag, terwijl Wero vanaf 2029 met een percentage van de transactie gaat rekenen. © ANPTanuki schreef op vrijdag 4 september 2026 @ 08:56:
Uiteraard is er zojuist een artikel gekomen: Opvolger van iDEAL wordt dure grap voor consument: 'stijging kosten onvermijdelijk'.
Ik snap daar werkelijk waar niets van: Een paar logo's vervangen zal vast *iets* kosten, maar het hele platform staat al...
Tekst onder plaatje geeft zoals al bekend was, eigenlijk al genoeg uitleg.
Hierdoor zal het iig niet goedkoper worden idd. Meeste verkopers als ze Wero blijven gebruiken, zullen ook merken dat hun transactiekosten zullen toenemen. Weliswaar volgens mij alsnog goedkoper dan accepteren van creditcards, maar ideal was altijd een populair en redelijk goedkoop betaalmiddel geweest in NL. Er zal tot die tijd hopelijk/waarschijnlijk een vergelijkbaar variant komen.

Ik las dat vandaag ook. Vraag: wie verdient er dan meer in de waardeketen (waar vallen de winsten)? Of is het platform op de een of andere manier operationeel veel duurder?xileS schreef op vrijdag 4 september 2026 @ 14:09:
[...]
iDeal rekent per transactie een vast bedrag, terwijl Wero vanaf 2029 met een percentage van de transactie gaat rekenen. © ANP
Tekst onder plaatje geeft zoals al bekend was, eigenlijk al genoeg uitleg.
Hierdoor zal het iig niet goedkoper worden idd. Meeste verkopers als ze Wero blijven gebruiken, zullen ook merken dat hun transactiekosten zullen toenemen. Weliswaar volgens mij alsnog goedkoper dan accepteren van creditcards, maar ideal was altijd een populair en redelijk goedkoop betaalmiddel geweest in NL. Er zal tot die tijd hopelijk/waarschijnlijk een vergelijkbaar variant komen.
Is volgens mij al vaker besproken, maar Wero wordt in 2029 iets anders dan iDEAL was (simpele transactie van A naar B, tegen lage fixed fee). Wordt dan volgens mij meer vergelijkbaar met PayPal en Creditcards en daar zitten hogere kosten aan vast.Biggg schreef op vrijdag 4 september 2026 @ 16:47:
[...]
Ik las dat vandaag ook. Vraag: wie verdient er dan meer in de waardeketen (waar vallen de winsten)? Of is het platform op de een of andere manier operationeel veel duurder?
Maar dan wel zonder de Amerikanen!xileS schreef op vrijdag 4 september 2026 @ 18:40:
[...]
Is volgens mij al vaker besproken, maar Wero wordt in 2029 iets anders dan iDEAL was (simpele transactie van A naar B, tegen lage fixed fee). Wordt dan volgens mij meer vergelijkbaar met PayPal en Creditcards en daar zitten hogere kosten aan vast.
- Wally2002
- Registratie: Januari 2002
- Laatst online: 19:10
Er zijn m.i. niet zo veel partijen in de keten, je hebt de banken en de payment service providers.Biggg schreef op vrijdag 4 september 2026 @ 16:47:
[...]
Ik las dat vandaag ook. Vraag: wie verdient er dan meer in de waardeketen (waar vallen de winsten)? Of is het platform op de een of andere manier operationeel veel duurder?
Operationeel zal het vermoedelijk wel iets duurder zijn doordat je straks ook bij fysieke POS met Wero kan betalen, niet alleen online betalingen.
En aankopen waarbij een geschillenprocedure mogelijk is (chargeback mogelijkheid) zal er ook ergens geld voor betaald moeten worden om dat te financieren.
- GeEkIe
- Registratie: December 2024
- Laatst online: 15-10 14:50
Het artikel was erbarmelijk slecht. Die econoom beweerde zelfs dat de techniek van iDEAL verouderd is en omdat Wero een andere techniek is dan iDEAL, andere prijzen worden berekend, terwijl Wero letterlijk op de techniek van iDEAL en Payconiq is gebouwd. Je zou zelfs kunnen zeggen dat iDEAL gewoon Europa-breed wordt uitgerold met ook wat nieuwe functionaliteit. Hij zwetste duidelijke marketingpraatjes van Wero (leugens) uit zijn nek en ging die vervolgens ook nog eens zelf verspreiden in een krant!
Als ik nu bij Buckaroo kijk dan zie ik dit:
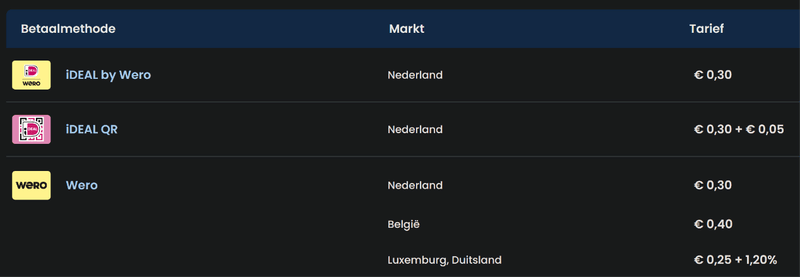
Deze prijzen gelden een paar jaar en mijn vermoeden is dat daarna SEPA-breed het tarief van Duitsland geldt. Ergens las ik een tijdje geleden wel dat er een bovengrens komt aan het totaalbedrag als er een percentage wordt berekend, maar of dat waar is, blijft onduidelijk.
Ook heb ik ergens een tijd geleden gelezen bij iets als Buckaroo of zo'n ander dat er alsnog een ander, hoger, tarief komt voor verzekerde aankopen, maar dat daar nog aan gesleuteld wordt (waarschijnlijk wordt gekeken welke hoogte van het tarief door de consument wordt geaccepteerd).
Die hele logica van percentage rekenen ontgaat mij en komt abject over, net zoals dat bij vermogensbeheer, makelaars, enz. word gedaan. In principe is het een vast aantal handelingen, dus tijd/moeite, dat moet worden gedaan, onafhankelijk van de grootte.
Als ik nu bij Buckaroo kijk dan zie ik dit:

Deze prijzen gelden een paar jaar en mijn vermoeden is dat daarna SEPA-breed het tarief van Duitsland geldt. Ergens las ik een tijdje geleden wel dat er een bovengrens komt aan het totaalbedrag als er een percentage wordt berekend, maar of dat waar is, blijft onduidelijk.
Ook heb ik ergens een tijd geleden gelezen bij iets als Buckaroo of zo'n ander dat er alsnog een ander, hoger, tarief komt voor verzekerde aankopen, maar dat daar nog aan gesleuteld wordt (waarschijnlijk wordt gekeken welke hoogte van het tarief door de consument wordt geaccepteerd).
Die hele logica van percentage rekenen ontgaat mij en komt abject over, net zoals dat bij vermogensbeheer, makelaars, enz. word gedaan. In principe is het een vast aantal handelingen, dus tijd/moeite, dat moet worden gedaan, onafhankelijk van de grootte.

Wij gebruiken Tikkie Zakelijk (is gewoon een iDEAL/Wero link) op werk, wat wij gebruiken als alternatief om klanten te laten overmaken. Kost ons 25 cent per transactie (ex andere bankkosten) en vanaf 500 transacties is dat 20 cent.
Wij kunnen per betaallink een bedrag t/m max €50.000 vragen. Dat is helemaal prima om voor deze dienst 25 cent per gelukte transactie te betalen. Voor de klant is dat vaak ook gemakkelijker dan zelf overmaken. Bij een percentage, gaan wij dit niet meer gebruiken.
Hoop dus dat Tikkie Zakelijk op termijn over gaat op iets anders, dat wel weer tegen een fixed fee kan. Tot nu toe hebben ze iig helemaal nog geen info hierover gegeven.
- GeEkIe
- Registratie: December 2024
- Laatst online: 15-10 14:50
Ik hoop dat Payment Initiation Services (PIS) snel werkelijkheid wordt: https://epc-qr.eu/?form
- LongBowNL
- Registratie: Juni 2009
- Laatst online: 15-10 20:48
Helaas slecht ondersteund in NederlandGeEkIe schreef op zaterdag 5 september 2026 @ 14:54:
Ik hoop dat Payment Initiation Services (PIS) snel werkelijkheid wordt: https://epc-qr.eu/?form

ABN, Rabobank en Triodos 0%
https://epc-qr.eu/bankreviews/?cc=NL
- GeEkIe
- Registratie: December 2024
- Laatst online: 15-10 14:50
Klopt. Maar in andere landen, zoals Duitsland en België ziet het er wat zonniger uitLongBowNL schreef op zaterdag 5 september 2026 @ 16:53:
[...]
Helaas slecht ondersteund in Nederland
ABN, Rabobank en Triodos 0%
https://epc-qr.eu/bankreviews/?cc=NL


- Hippe Lip
- Registratie: Februari 2011
- Laatst online: 23:45
Er valt altijd wat te leren
Nou willen we onafhankelijk zijn van de VS en de boel binnen de EU houden, maar als ik de verkiezingsuitslag in Duitsland zo hoor, dan mag je je afvragen of EU dan werkelijk veiliger is of dat die vermeende veiligheid ook hier heel snel tot een abrupt einde kan komen. 
Verdraagzaamheid is het hoogste gebod
en wie dat niet eert die schoppen we rot.
<John O`Mill>
- GeEkIe
- Registratie: December 2024
- Laatst online: 15-10 14:50
Dat wordt afgebouwd, maar gaat kennelijk niet ineen.
We mogen Trump wel dankbaar zijn dat hij als een olifant door de porceleinkast dendert, want van gezond verstand in Europa hebben we het de afgelopen decennia niet moeten hebben. Ik kan mij discussies in de jaren '90 herinneren waarbij ik aangaf dat de totale afhankelijkheid van Europa (van voornamelijk de VS) helemaal niet verstandig was. Ik zag spoken, werd mij verteld, en "was niet erg realistisch!" Natuurlijk zijn die lui dat nu geheel ""vergeten"".
- davides
- Registratie: Augustus 2013
- Laatst online: 21:07
Mijn ABN Amro app, maakt nu onderscheid tussen het scannen van een iDEAL | Wero QR code vs. het scannen van een Wero QR code  :

Na het scannen van de Wero QR code, krijg ik momenteel nog wel de foutmelding dat Wero nog niet werkt. Maar het kan niet meer lang duren, voordat de App de Wero QR codes gaat accepteren...
Volgens eerdere publicatie van EPI zijn alle banken in Nederland per oktober klaar voor Wero, en kan dan gestart worden met de volgende fase. Ben alleen benieuwd of ze daarmee "per 1 oktober" (a.s. donderdag) of "per 31 oktober" mee bedoeld hebben.
Het ging om deze zin:
:
Na het scannen van de Wero QR code, krijg ik momenteel nog wel de foutmelding dat Wero nog niet werkt. Maar het kan niet meer lang duren, voordat de App de Wero QR codes gaat accepteren...
Volgens eerdere publicatie van EPI zijn alle banken in Nederland per oktober klaar voor Wero, en kan dan gestart worden met de volgende fase. Ben alleen benieuwd of ze daarmee "per 1 oktober" (a.s. donderdag) of "per 31 oktober" mee bedoeld hebben.
Het ging om deze zin:
klopt mij aanname, dat NL consumenten dus vanaf ergens in oktober allemaal in staat zullen zijn om met Wero te betalen, en dat winkeliers vanaf dat moment in hun webshops de iDEAL | Wero betaalmethode kunnen gaan omzetten naar de Wero betaalmethode?In October 2026, all Dutch issuing banks will be connected to Wero and ready for the next phase of the migration.
source: EPI
Bunq heeft Wero reeds geïmplementeerd in Nederland. Bij hen beperkt het zich momenteel tot P2P-betalingen en het scannen van QR-codes (ook in winkels). E-commerce transacties zijn er dan weer wel voor Belgische, Duitse en Franse klanten:
https://help.bunq.com/articles/use-wero-with-bunq
https://help.bunq.com/articles/use-wero-with-bunq
Yaha!
Wero van bunq werkt ook voor ecom. Ik heb al een succesvolle Wero (full Wero, niet RSM/iDEAL) transactie gedaan met mijn bunq rekening via Pay.nl.Fettel schreef op woensdag 30 september 2026 @ 06:22:
Bunq heeft Wero reeds geïmplementeerd in Nederland. Bij hen beperkt het zich momenteel tot P2P-betalingen en het scannen van QR-codes (ook in winkels). E-commerce transacties zijn er dan weer wel voor Belgische, Duitse en Franse klanten:
https://help.bunq.com/articles/use-wero-with-bunq
https://epicompany.eu/media-insights/bunq-first-to-complete-wero-rollout-across-four-markets/
- davides
- Registratie: Augustus 2013
- Laatst online: 21:07
ASN Bank staat nu genoemd op de Wero betaalpagina. Ik ben geen ASN klant, maar het zou nu dus mogelijk mogelijk moeten zijn om met de ASN Bank app Wero betalingen te authoriseren.
Wero desktop betaalpagina vs. iDEAL | Wero desktop betaalpagina:

Wero desktop betaalpagina vs. iDEAL | Wero desktop betaalpagina:

Betaalbedrijf Mollie komt met alternatief voor iDEAL
Mollie bevestigt dat zijn service geen kopersbescherming biedt, in tegenstelling tot bijvoorbeeld Wero.
Wellicht weer een alternatief voor iDEAL tegen een fixed fee ipv een percentage, aangezien in 2029 Wero een heel ander product is.
Mollie bevestigt dat zijn service geen kopersbescherming biedt, in tegenstelling tot bijvoorbeeld Wero.
Wellicht weer een alternatief voor iDEAL tegen een fixed fee ipv een percentage, aangezien in 2029 Wero een heel ander product is.
- wiemelen
- Registratie: Januari 2011
- Laatst online: 23:50
https://www.mollie.com/be/pricing#psp-blockxileS schreef op woensdag 7 oktober 2026 @ 10:54:
Betaalbedrijf Mollie komt met alternatief voor iDEAL
Mollie bevestigt dat zijn service geen kopersbescherming biedt, in tegenstelling tot bijvoorbeeld Wero.
Wellicht weer een alternatief voor iDEAL tegen een fixed fee ipv een percentage, aangezien in 2029 Wero een heel ander product is.
Tenzij ik het verkeerd interpreteer, is het hier toch ook € 0,25 + 0,45%
- YakuzA
- Registratie: Maart 2001
- Niet online
Wat denk je nou zelluf hey :X
Het is dan ook een alternatief voor iDeal met de capabilities van iDealxileS schreef op woensdag 7 oktober 2026 @ 10:54:
Betaalbedrijf Mollie komt met alternatief voor iDEAL
Mollie bevestigt dat zijn service geen kopersbescherming biedt, in tegenstelling tot bijvoorbeeld Wero.
Wellicht weer een alternatief voor iDEAL tegen een fixed fee ipv een percentage, aangezien in 2029 Wero een heel ander product is.
Wero is inderdaad een ander product waar ze percentages willen afromen.
Death smiles at us all, all a man can do is smile back.
PSN
- KL643
- Registratie: April 2005
- Laatst online: 22:40
beeldaandemuur

Werkt helaas nog niet. Zit wel bij ASN maar zo gauw ik wordt door gelinkt naar de ASN app geeft hij een foutmelding. Denk dat het nog bij ASN geactiveerd moet worden.davides schreef op woensdag 7 oktober 2026 @ 08:54:
ASN Bank staat nu genoemd op de Wero betaalpagina. Ik ben geen ASN klant, maar het zou nu dus mogelijk mogelijk moeten zijn om met de ASN Bank app Wero betalingen te authoriseren.
Wero desktop betaalpagina vs. iDEAL | Wero desktop betaalpagina:
[Afbeelding]
Zo te zien verwijs je geloof ik naar "Betalen via je bank 0,45% + € 0,25"wiemelen schreef op woensdag 7 oktober 2026 @ 10:59:
[...]
https://www.mollie.com/be/pricing#psp-block
Tenzij ik het verkeerd interpreteer, is het hier toch ook € 0,25 + 0,45%
Artikel geeft aan dat mollie "komt" met een alternatief, dus wellicht komt het nog.
Buckaroo heeft ook een iDEAL alternatief, wellicht is het iets wat hierop lijkt.
Nu iDEAL langzaam verdwijnt, lijken er meerdere NL alternatieven te komen.
- Detmer
- Registratie: Juni 2011
- Laatst online: 23:43
Professioneel prutser

De Pay by Bank van Buckaroo is zelfs iets goedkoper dan iDeal nu kost. Volgens mij moet je het ook meer als algemeen alternatief zien. Net zoals iDeal niet van Mollie of Buckaroo is, is Pay by Bank dat ook niet.xileS schreef op woensdag 7 oktober 2026 @ 12:31:
[...]
Zo te zien verwijs je geloof ik naar "Betalen via je bank 0,45% + € 0,25"
Artikel geeft aan dat mollie "komt" met een alternatief, dus wellicht komt het nog.
Buckaroo heeft ook een iDEAL alternatief, wellicht is het iets wat hierop lijkt.
Nu iDEAL langzaam verdwijnt, lijken er meerdere NL alternatieven te komen.
Verkoopt gebruikte computers, laptops en meer: https://tweakers.net/aanbod/user/412392/ | https://www.ipsumcomputerservice.com
Kosten zijn volgens mij juist redelijk vergelijkbaar, ligt eraan waar je dienst afneemt en hoeveel betalingen je ermee doet. Bij Tikkie Zakelijk is het dus bv:Detmer schreef op woensdag 7 oktober 2026 @ 12:55:
[...]
De Pay by Bank van Buckaroo is zelfs iets goedkoper dan iDeal nu kost.
21-100 betaalde Tikkies per maand: € 0,25 per transactie
101-500 betaalde Tikkies per maand: € 0,20 per transactie
Meer dan 500 betaalde Tikkies per maand: € 0,15 per transactie
- Hippe Lip
- Registratie: Februari 2011
- Laatst online: 23:45
Er valt altijd wat te leren
Als dat zo doorgaat dan ben ik benieuwd of Wero nog de omzet krijgt die ze voor ogen hadden toen ze iDEAL over gingen nemen. Hebben ze zich rijk gerekend? Komen er straks zoveel alternatieven die qua constructie en kosten op iDEAL lijken dat Wero het aflegt?xileS schreef op woensdag 7 oktober 2026 @ 12:31:
[...]
Nu iDEAL langzaam verdwijnt, lijken er meerdere NL alternatieven te komen.
Verdraagzaamheid is het hoogste gebod
en wie dat niet eert die schoppen we rot.
<John O`Mill>
Dat ze iDEAL hebben overgenomen (dus is voor veel mensen al vertrouwd) en het straks gewoon voor de consument gewoon gebruiksvriendelijke werkt, zonder een extra account te hoeven aanmaken, zal wel helpen.Hippe Lip schreef op woensdag 7 oktober 2026 @ 22:40:
[...]
Als dat zo doorgaat dan ben ik benieuwd of Wero nog de omzet krijgt die ze voor ogen hadden toen ze iDEAL over gingen nemen. Hebben ze zich rijk gerekend? Komen er straks zoveel alternatieven die qua constructie en kosten op iDEAL lijken dat Wero het aflegt?
Alleen gezien vanuit de ondernemer zijn dit weer extra kosten. Als er alternatieven zijn, die gebruiksvriendelijk en goedkoop genoeg zijn, dan is de keus snel gemaakt als je voornamelijk Nederlandse klanten hebt.
- Wally2002
- Registratie: Januari 2002
- Laatst online: 19:10
Als ondernemer zal je neem ik aan via de payment service provider meerdere betaal opties kunnen aanbieden waaronder deze nieuwe alternatieven.xileS schreef op woensdag 7 oktober 2026 @ 23:16:
[...]
Alleen gezien vanuit de ondernemer zijn dit weer extra kosten. Als er alternatieven zijn, die gebruiksvriendelijk en goedkoop genoeg zijn, dan is de keus snel gemaakt als je voornamelijk Nederlandse klanten hebt.
Dan is er denk ik nog wel een business case voor te vinden, mits het minimaal net zo makkelijk is als via Wero en ook een korting aan de klant wordt doorgegeven.
De betrouwbare reputatie van betalen via je eigen bank en van iDEAL maakt het wel lastig denk ik om daarmee te concurreren.
Betalen voor zo'n dergelijke dienst is helemaal prima, maar om het normaal te maken om een percentage af te staan, lijkt mij in genoeg gevallen erg onnodig.
Dus ik ben alleen maar blij om alternatieven te zien. Varianten dat ik voorbij zag komen werkt ook geloof ik gewoon via je eigen bank, dus als het voor de consument net zo als ideal werkt, dan is dat een prima alternatief.
Dus ik ben alleen maar blij om alternatieven te zien. Varianten dat ik voorbij zag komen werkt ook geloof ik gewoon via je eigen bank, dus als het voor de consument net zo als ideal werkt, dan is dat een prima alternatief.
- Hippe Lip
- Registratie: Februari 2011
- Laatst online: 23:45
Er valt altijd wat te leren
Nou moet je het niet gaan omkeren: korting aan de klant geven omdat een betaalmethode minder kost dan Wero? Het is juist Wero die de kosten (voor de winkelier) opschroeft en dat wil je niet omdat je dan je producten of diensten duurder zou moeten maken.Wally2002 schreef op donderdag 8 oktober 2026 @ 01:00:
[...]
Dan is er denk ik nog wel een business case voor te vinden, mits het minimaal net zo makkelijk is als via Wero en ook een korting aan de klant wordt doorgegeven.
Verdraagzaamheid is het hoogste gebod
en wie dat niet eert die schoppen we rot.
<John O`Mill>
- YakuzA
- Registratie: Maart 2001
- Niet online
Wat denk je nou zelluf hey :X
Zolang de gemiddelde consument het niet door heeft, zal dat ze prima lukken.Hippe Lip schreef op woensdag 7 oktober 2026 @ 22:40:
[...]
Als dat zo doorgaat dan ben ik benieuwd of Wero nog de omzet krijgt die ze voor ogen hadden toen ze iDEAL over gingen nemen. Hebben ze zich rijk gerekend? Komen er straks zoveel alternatieven die qua constructie en kosten op iDEAL lijken dat Wero het aflegt?
voor de gemiddelde consument is ideal gewoon wero geworden en thats it, dat de verkoper meer moet betalen weet men pas als de consument dat zelf duidelijk in de portemonnee voelt doordat deze betaalmethode bijv 10 cent extra kost bij het afrekenen (wat waarschijnlijk niet gaat gebeuren)
Death smiles at us all, all a man can do is smile back.
PSN
- Hippe Lip
- Registratie: Februari 2011
- Laatst online: 23:45
Er valt altijd wat te leren
@YakuzA Had je door dat de kosten (voor de winkelier) voor Wero na de beginperiode niet in centen maar in procenten zitten? Dat is het essentiële verschil met iDEAL.
Die centen van iDEAL zijn het probleem niet, maar bij wat grotere bedragen gaan de kosten in procenten mee omhoog en dat kan een pijnlijk groot bedrag worden.
Die centen van iDEAL zijn het probleem niet, maar bij wat grotere bedragen gaan de kosten in procenten mee omhoog en dat kan een pijnlijk groot bedrag worden.
[ Voor 28% gewijzigd door Hippe Lip op 08-10-2026 10:15 ]
Verdraagzaamheid is het hoogste gebod
en wie dat niet eert die schoppen we rot.
<John O`Mill>
- YakuzA
- Registratie: Maart 2001
- Niet online
Wat denk je nou zelluf hey :X
dat weet ik, mijn punt was dat de consument betaalt 0 cent meer, dus die merkt er niks van.Hippe Lip schreef op donderdag 8 oktober 2026 @ 10:14:
@YakuzA Had je door dat de kosten (voor de winkelier) voor Wero na de beginperiode niet in centen maar in procenten zitten? Dat is het essentiële verschil met iDEAL.
Die centen van iDEAL zijn het probleem niet, maar bij wat grotere bedragen gaan de kosten in procenten mee omhoog en dat kan een pijnlijk groot bedrag worden.
Death smiles at us all, all a man can do is smile back.
PSN
- Hippe Lip
- Registratie: Februari 2011
- Laatst online: 23:45
Er valt altijd wat te leren
Natuurlijk betaalt de consument wél meer, want iemand zal die procenten van Wero toch moeten betalen. De winkelier wil z’n boterham ook blijven beleggen, dus moet die zijn prijs verhogen.YakuzA schreef op donderdag 8 oktober 2026 @ 10:18:
[...]
dat weet ik, mijn punt was dat de consument betaalt 0 cent meer, dus die merkt er niks van.
En dan is die duurder dan zijn concurrent die een goedkoper alternatief voor Wero gebruikt en de prijs niet hoeft te verhogen.
Verdraagzaamheid is het hoogste gebod
en wie dat niet eert die schoppen we rot.
<John O`Mill>
- YakuzA
- Registratie: Maart 2001
- Niet online
Wat denk je nou zelluf hey :X
dat een product 2 cent duurder wordt in de webwinkel zal een consument niet zien.Hippe Lip schreef op donderdag 8 oktober 2026 @ 10:23:
[...]
Natuurlijk betaalt de consument wél meer, want iemand zal die procenten van Wero toch moeten betalen. De winkelier wil z’n boterham ook blijven beleggen, dus moet die zijn prijs verhogen.
En dan is die duurder dan zijn concurrent die een goedkoper alternatief voor Wero gebruikt en de prijs niet hoeft te verhogen.
bij het afrekenen is wero gratis, net zoals ideal. dat ziet de consument.
Zolang de consument het niet ziet en voelt bij het afrekenen zal die geen gedrag wijzigen.
[ Voor 7% gewijzigd door YakuzA op 08-10-2026 10:29 ]
Death smiles at us all, all a man can do is smile back.
PSN
- Hippe Lip
- Registratie: Februari 2011
- Laatst online: 23:45
Er valt altijd wat te leren
Dat klopt als het 2 cent is.YakuzA schreef op donderdag 8 oktober 2026 @ 10:26:
dat een product 2 cent duurder wordt in de webwinkel zal een consument niet zien.
Maar waarom blijf je zo stug volhouden aan centen als het om procenten gaat? Als je iets online koopt van 150 euro, dan zijn de meerkosten bij Wero (na de beginperiode) toch echt meer dan een paar centen!
Verdraagzaamheid is het hoogste gebod
en wie dat niet eert die schoppen we rot.
<John O`Mill>
- YakuzA
- Registratie: Maart 2001
- Niet online
Wat denk je nou zelluf hey :X
prima, om jou tevreden te maken, de consument betaald 0% extra bij checkout.Hippe Lip schreef op donderdag 8 oktober 2026 @ 10:31:
[...]
Dat klopt als het 2 cent is.
Maar waarom blijf je zo stug volhouden aan centen als het om procenten gaat? Als je iets online koopt van 150 euro, dan zijn de meerkosten bij Wero (na de beginperiode) toch echt meer dan een paar centen!
dus die zal geen gedrag wijzigen en ideal is gelijk aan wero voor de consument.
Geen idee wat het nu toevoegd/veranderd aan het concept

Death smiles at us all, all a man can do is smile back.
PSN
- wiemelen
- Registratie: Januari 2011
- Laatst online: 23:50
Wij bieden Ideal/wero ook aan, maar dat wordt onmiddellijk afgeschaft als er met % wordt gerekend.Hippe Lip schreef op donderdag 8 oktober 2026 @ 10:14:
Die centen van iDEAL zijn het probleem niet, maar bij wat grotere bedragen gaan de kosten in procenten mee omhoog en dat kan een pijnlijk groot bedrag worden.
Ter illustratie : Maandelijks betalen enkele duizenden afnemers van onze dienst met Ideal, gemiddeld bedrag een paar duizend euro.
Dus dat zou ons enkele tienduizenden euro's per maand kosten, die wij niet mogen doorrekenen aan de klant. Dat gaat dus niet gebeuren. Dan moeten ze maar opnieuw met het handje een overschrijven gaan boeken OF automatische incasso gebruiken (wat onze voorkeur zou zijn).
Daarnaast heb ik nooit begrepen waarom je een % van het factuurbedrag zou moeten betalen.
Welke extra kosten heeft de PSP om een bedrag van 1.000 versus 5.000 euro te verwerken?
Niets dus, maar als je zoals Molly met 0,45% zou rekenen steekt de PSP 18 euro extra in hun zakken.
- Hippe Lip
- Registratie: Februari 2011
- Laatst online: 23:45
Er valt altijd wat te leren
Fijn dat je mij tevreden wil maken, maar daar gaat het natuurlijk niet om.YakuzA schreef op donderdag 8 oktober 2026 @ 10:34:
prima, om jou tevreden te maken, de consument betaald 0% extra bij checkout.
Wie gaat nu die procenten van de winkelier betalen? Ga je de verkoper nu uitkleden?
Ja juist, je bekijkt het plaatje eenzijdig, alleen van de kant van de consument. Das wel heel makkelijk bekeken.dus die zal geen gedrag wijzigen en ideal is gelijk aan wero voor de consument.
Maar de winkelier wordt de dupe van hogere kosten. Die wil zijn boterham blijven verdienen en zal zijn prijs moeten verhogen. Anders is het snel afgelopen voor hem.
Verdraagzaamheid is het hoogste gebod
en wie dat niet eert die schoppen we rot.
<John O`Mill>
- Hippe Lip
- Registratie: Februari 2011
- Laatst online: 23:45
Er valt altijd wat te leren
Oh, das heel eenvoudig: om de PSP meer te laten binnenharkenwiemelen schreef op donderdag 8 oktober 2026 @ 10:35:
[...]
Daarnaast heb ik nooit begrepen waarom je een % van het factuurbedrag zou moeten betalen.

Verdraagzaamheid is het hoogste gebod
en wie dat niet eert die schoppen we rot.
<John O`Mill>
- YakuzA
- Registratie: Maart 2001
- Niet online
Wat denk je nou zelluf hey :X
Ah, je snapt eindelijk het punt?Hippe Lip schreef op donderdag 8 oktober 2026 @ 10:43:
[...]
Fijn dat je mij tevreden wil maken, maar daar gaat het natuurlijk niet om.
Wie gaat nu die procenten van de winkelier betalen? Ga je de verkoper nu uitkleden?
[...]
Ja juist, je bekijkt het plaatje eenzijdig, alleen van de kant van de consument. Das wel heel makkelijk bekeken.
Maar de winkelier wordt de dupe van hogere kosten. Die wil zijn boterham blijven verdienen en zal zijn prijs moeten verhogen. Anders is het snel afgelopen voor hem.
Als de consument het niet merkt dat het de verkoper meer geld kost zal die consument zijn gedrag niet aanpassen.
Net zoals ik al in de 1e post hier aan gaf.
YakuzA schreef op donderdag 8 oktober 2026 @ 09:44:
[...]
Zolang de gemiddelde consument het niet door heeft, zal dat ze prima lukken.
voor de gemiddelde consument is ideal gewoon wero geworden en thats it, dat de verkoper meer moet betalen weet men pas als de consument dat zelf duidelijk in de portemonnee voelt doordat deze betaalmethode bijv 10 cent extra kost bij het afrekenen (wat waarschijnlijk niet gaat gebeuren)
[ Voor 25% gewijzigd door YakuzA op 08-10-2026 10:57 ]
Death smiles at us all, all a man can do is smile back.
PSN

Jullie zitten (al dan niet bewust) langs elkaar te praten.
Voor de consument gaat het duurder worden als de gemiddelde consument deze dure betaalmethodes gaat gebruiken. Maar voor de individuele consument maakt het niks uit als er toch geen kosten worden doorberekend voor het individu. En nu mogen ze denk ik bij Wero wel kosten doorberekenen, maar bij creditcards / debitcards is dat verboden. Dus dan moet je die al niet aanbieden, immers anders als je kosten voor Wero rekent, gaan mensen naar een nog duurder alternatief toe. En als jouw webshop enkel zo'n nieuwe betaalmethode heeft plus Wero waarbij je extra kosten erbij krijgt, dan vermoed ik dat dat ten koste gaat van je omzet.
Dus ja, we gaan het allemaal duurder krijgen. Maar gezien dat vanwege EU regelgeving enkel op alle consumenten mag worden gestopt, en niet op individuele consumenten (voor debit / credit kaarten, en als gevolg daarvan eigenlijk ook voor meeste andere methoden), is er voor het individu nul reden om niet een dure optie te gebruiken.
- Hippe Lip
- Registratie: Februari 2011
- Laatst online: 23:45
Er valt altijd wat te leren
Ik dacht dat het bij wet in NL verboden is om bij het afrekenen een toeslag te berekenen waarvan de hoogte afhankelijk is van de gekozen betaalmethode. Of is dat alweer verlaten?
Verdraagzaamheid is het hoogste gebod
en wie dat niet eert die schoppen we rot.
<John O`Mill>
- Detmer
- Registratie: Juni 2011
- Laatst online: 23:43
Professioneel prutser
Vanuit de PSD2 mag je voor sommige betaalmethodes inderdaad geen toeslag rekenen, zoals bepaalde creditcards. Voor iDeal, Wero, PayPal e.d. mag dit wel, maar mag je alleen de werkelijke kosten doorberekenen.Hippe Lip schreef op donderdag 8 oktober 2026 @ 11:27:
Ik dacht dat het bij wet in NL verboden is om bij het afrekenen een toeslag te berekenen waarvan de hoogte afhankelijk is van de gekozen betaalmethode. Of is dat alweer verlaten?
Verkoopt gebruikte computers, laptops en meer: https://tweakers.net/aanbod/user/412392/ | https://www.ipsumcomputerservice.com
Hippe Lip schreef op donderdag 8 oktober 2026 @ 11:27:
Ik dacht dat het bij wet in NL verboden is om bij het afrekenen een toeslag te berekenen waarvan de hoogte afhankelijk is van de gekozen betaalmethode. Of is dat alweer verlaten?
Geld zover ik het weet idd alleen voor Mastercard/Visa aan consumenten. Bij B2B mag dit weer wel, maar ik gen alleen geen terminal die dit makkelijk faciliteertDetmer schreef op donderdag 8 oktober 2026 @ 11:59:
[...]
Vanuit de PSD2 mag je voor sommige betaalmethodes inderdaad geen toeslag rekenen, zoals bepaalde creditcards. Voor iDeal, Wero, PayPal e.d. mag dit wel, maar mag je alleen de werkelijke kosten doorberekenen.
 .
Betreft iDEAL/Wero is hier geloof ik (nog) geen wetgeving voor en tot nu toe zie je eigenlijk bijna nooit een toeslag hiervoor. Enige wat ik ooit gezien heb, is 25 cent bij Thuisbezorgd dacht ik.
Maar als Wero in 2029 een percentage (wie weet hoeveel?) gaat rekenen en als de verkoper dit mag doorberekenen, dan zal zo'n NL iDEAL alternatief wellicht al een stuk interessanter zijn.
- thof
- Registratie: Oktober 2008
- Laatst online: 22:33
FP ProMod

Inhakend daarop, een NL iDEAL alternatief lijkt al onderweg: 'Pay by Bank' van Mollie.xileS schreef op donderdag 8 oktober 2026 @ 12:36:
(...)
Maar als Wero in 2029 een percentage (wie weet hoeveel?) gaat rekenen en als de verkoper dit mag doorberekenen, dan zal zo'n NL iDEAL alternatief wellicht al een stuk interessanter zijn.
Stond 3 dagen terug ook een artikel over op de front-page:
nieuws: Nederlands betaalbedrijf Mollie komt met iDEAL-concurrent Pay by Bank
Helemaal blij, een alternatief voor Wero. Om vervolgens teleurgesteld te worden dat ook daar er geen vaste tarieven zijn maar ook een percentage:

In Nederland kost Mollie Pay by Bank 0.45% plus €0,25 per transactie. De fixed fee is daarmee hetzelfde als bij een kaartbetaling, terwijl het tarief een kwart is van de gebruikelijke 1.80% voor betaalkaarten van consumenten.
Server 1: Intel N305 | 48GB RAM | 5*4TB NVME | 4x 2.5GbE
Server 2: Intel N5105 | 64GB RAM | 1TB NVME | 4x 2.5GbE
Server 3: Intel Xeon E5-2670 | 128GB RAM | 512+750GB SATA SSD | 6x10TB HDD | 6x 1GbE [Buiten gebruik]
- Detmer
- Registratie: Juni 2011
- Laatst online: 23:43
Professioneel prutser
Mollie wel inderdaad. Buckaroo (bijvoorbeeld) niet: https://www.buckaroo.nl/online-betalingen/betaalmethoden/pay-by-bankthof schreef op donderdag 8 oktober 2026 @ 12:49:
[...]
Inhakend daarop, een NL iDEAL alternatief lijkt al onderweg: 'Pay by Bank' van Mollie.
Stond 3 dagen terug ook een artikel over op de front-page:
nieuws: Nederlands betaalbedrijf Mollie komt met iDEAL-concurrent Pay by Bank
Helemaal blij, een alternatief voor Wero. Om vervolgens teleurgesteld te worden dat ook daar er geen vaste tarieven zijn maar ook een percentage:
[...]
Verkoopt gebruikte computers, laptops en meer: https://tweakers.net/aanbod/user/412392/ | https://www.ipsumcomputerservice.com
- Minimalist1
- Registratie: Juni 2026
- Laatst online: 22:03
Onzin natuurlijk, deze alternatieve betaalvormen mogen gewoon rekenen wat ze willen.Detmer schreef op donderdag 8 oktober 2026 @ 11:59:
[...]
Voor iDeal, Wero, PayPal e.d. mag dit wel, maar mag je alleen de werkelijke kosten doorberekenen.
Thanks. zag ongeveer hetzelfde artikel elders: xileS in "iDEAL wordt Wero"thof schreef op donderdag 8 oktober 2026 @ 12:49:
[...]
Inhakend daarop, een NL iDEAL alternatief lijkt al onderweg: 'Pay by Bank' van Mollie.
Stond 3 dagen terug ook een artikel over op de front-page:
nieuws: Nederlands betaalbedrijf Mollie komt met iDEAL-concurrent Pay by Bank
Helemaal blij, een alternatief voor Wero. Om vervolgens teleurgesteld te worden dat ook daar er geen vaste tarieven zijn maar ook een percentage:
[...]
Daar werden geen percentages vermeld. Een betaalmethode waarbij ze percentages berekenen, mogen ze wat mij betreft geen iDEAL alternatief noemen, aangezien iDEAL dat nooit gedaan heeft.
- Detmer
- Registratie: Juni 2011
- Laatst online: 23:43
Professioneel prutser
De aanbieder van deze betaalvormen mag naar de webshop/winkel vragen wat zij willen. De webshop/winkel die gebruik maakt van deze methode mag aan hun klanten echter alleen de daadwerkelijke kosten vragen. Bijvoorbeeld PayPal rekent 3,4%, dan mag je als webshop geen 3,5% rekenen aan jouw klant. Volgens mij is dit enkel zo richting particuliere klanten, maar dat weet ik niet 100% zeker.Minimalist1 schreef op donderdag 8 oktober 2026 @ 12:59:
[...]
Onzin natuurlijk, deze alternatieve betaalvormen mogen gewoon rekenen wat ze willen.
[ Voor 8% gewijzigd door Detmer op 08-10-2026 13:05 ]
Verkoopt gebruikte computers, laptops en meer: https://tweakers.net/aanbod/user/412392/ | https://www.ipsumcomputerservice.com
- Minimalist1
- Registratie: Juni 2026
- Laatst online: 22:03
Dus toch wat onzin…. Want de kosten van de betaling, welke vorm dan ook, wordt eigenlijk nooit (direct) doorbelast aan consumenten.
Blijft over de normale marktwerking, en dat is er nu aan de hand met de toekomstige tarieven van Wero.
Blijft over de normale marktwerking, en dat is er nu aan de hand met de toekomstige tarieven van Wero.
[ Voor 34% gewijzigd door Minimalist1 op 08-10-2026 13:44 ]
- Detmer
- Registratie: Juni 2011
- Laatst online: 23:43
Professioneel prutser
In kleinere winkels zie ik wel meer een verzoek om kleine bedragen contant af te rekenen. Een wat grotere winkelketen hier in de buurt rekent al kosten voor lagere pinbetalingen (echt in de vorm van minder dan een (paar) euro). Op dit moment is de noodzaak gemiddeld nog niet zo aanwezig omdat de kosten vanuit iDeal/ pin vrij laag zijn.Minimalist1 schreef op donderdag 8 oktober 2026 @ 13:08:
Dus onzin…. Want de kosten van de betaling, welke vorm dan ook, wordt eigenlijk nooit (direct) doorbelast aan consumenten.
Blijft over de normale marktwerking, en dat is er nu aan de hand met de toekomstige tarieven van Wero.
Ik las laatst een stuk dat een grote webshop nu iets van €35.000 per jaar betaalde en dat de verwachting was dat ze richting de €200.000 per jaar gingen betalen op basis van de huidige inschattingen. Linksom of rechtsom zullen ze dat toch gaan 'verhalen' op de consument. Misschien in de vorm van een extra toeslag, misschien in de vorm van duurdere producten of misschien ook wel door de betaalmethode niet meer aan te bieden.
Een voorbeeld wat ik zelf zie: PostNL rekent een kleine korting voor een pakket naar een pakketpunt i.p.v. aan huis. Voor dat verschil van nog geen €1,- kiest meerendeel van de klanten voor een pakketpunt i.p.v. aan huis. Hetzelfde zie ik zometeen gebeuren met Wero en Pay by Bank of alternatieven als de kosten zichtbaar voor de klant worden doorbelast. In het begin is het misschien even wennen, want nieuw, maar op termijn kiezen de meesten voor Pay by Bank omdat het even makkelijk is en goedkoper.
Verkoopt gebruikte computers, laptops en meer: https://tweakers.net/aanbod/user/412392/ | https://www.ipsumcomputerservice.com
Dus blijft er geen normale marktwerking over, want kosten worden niet en/of mogen niet worden doorbelast aan consumenten. En zolang je voor debit / creditkaarten dat niet mag, is het ook niet logisch het wel voor andere te doen.Minimalist1 schreef op donderdag 8 oktober 2026 @ 13:08:
Dus onzin…. Want de kosten van de betaling, welke vorm dan ook, wordt eigenlijk nooit (direct) doorbelast aan consumenten.
Blijft over de normale marktwerking, en dat is er nu aan de hand met de toekomstige tarieven van Wero.
- Minimalist1
- Registratie: Juni 2026
- Laatst online: 22:03
Het stond vroeger al jaren in de voorwaarden van de CC maatschappijen dat het niet mocht. PSD veranderd daar helemaal niets aan. Alleen winkeliers deden (en soms doen) het toch gewoon.
PSD verbood de CC maatschappijen boven bepaalde maxima te rekenen. Dat is ook waarom we nu nog amper zinvolle loyalty benefits hebben.
Zo’n statement dat het alleen de kosten mag dekken is gewoon onzin.
PSD verbood de CC maatschappijen boven bepaalde maxima te rekenen. Dat is ook waarom we nu nog amper zinvolle loyalty benefits hebben.
Zo’n statement dat het alleen de kosten mag dekken is gewoon onzin.
[ Voor 10% gewijzigd door Minimalist1 op 08-10-2026 13:48 ]
Ik maak hier op werk hetzelfde nu al mee sinds begin 2026 met pinbetalingen. Helaas als je met CCV ed contact hebt, snapt bijna geen 1 medewerker de gevolgen. Allemaal zeggen ze bij navraag bv doodleuk dat alle zakelijke passen 2,3% kost. Wij verkopen B2B, maw alle pinbetalingen zijn passen van zakelijke rekeningen.wiemelen schreef op donderdag 8 oktober 2026 @ 10:35:
[...]
Wij bieden Ideal/wero ook aan, maar dat wordt onmiddellijk afgeschaft als er met % wordt gerekend.
Ter illustratie : Maandelijks betalen enkele duizenden afnemers van onze dienst met Ideal, gemiddeld bedrag een paar duizend euro.
Dus dat zou ons enkele tienduizenden euro's per maand kosten, die wij niet mogen doorrekenen aan de klant. Dat gaat dus niet gebeuren. Dan moeten ze maar opnieuw met het handje een overschrijven gaan boeken OF automatische incasso gebruiken (wat onze voorkeur zou zijn).
Daarnaast heb ik nooit begrepen waarom je een % van het factuurbedrag zou moeten betalen.
Welke extra kosten heeft de PSP om een bedrag van 1.000 versus 5.000 euro te verwerken?
Niets dus, maar als je zoals Molly met 0,45% zou rekenen steekt de PSP 18 euro extra in hun zakken.
In praktijk geldt deze 2,3% meestal niet voor NL zakelijke passen (alleen weet klantenservice medewerkers dat blijkbaar vaak niet
), godzijdank. Anders konden wij helemaal geen pin betalingen meer accepteren (vaak ook hogere bedragen). In praktijk heb ik voor NL passen alleen met Revolut Business (officieel niet NL geloof ik) meegemaakt dat die 2,3% kost. Gelukkig gebeurd dit niet vaak, maar met de nieuwe regelgeving begin 2026 (Honor All Cards), mag er geen buiten EEA Mastercard/Visa Debit en Credit passen geweigerd worden. Voor EEA mag je wel Credit weigeren.Echter dit is alleen voor B2C en heeft CCV al toegegeven dat wij als B2B wel kaarten mogen "weigeren", alleen zij kunnen dit sinds 2026 niet meer faciliteren, dus al deze transacties gaan er vrolijk erdoorheen. Terwijl t/m eind 2025, deze passen automatisch geweigerd werden bij geen Creditcard acceptatie.
Elke maand is het dus een verassing, hoeveel passen tegen 2,3% en 0,9% zijn gegaan. Tot nu valt het gelukkig nog redelijk mee, maar in verhouding gezien staat 1 of 2 van zo'n percentage betaling gelijk aan 500 normale pin betalingen..
Helaas zijn er weinig alternatieven betreft goedkope pintransacties en heb je alsnog transacties die een percentage kosten, terwijl je een terminal hebt gekocht van €500/€1k per stuk om "goedkoop" betalingen te kunnen accepteren.
Meer ontopic, als Wero een percentage gaat rekenen, dan gaat deze betaalmethode er bij ons er ook uit. Desnoods wordt het weer ouderwets handmatig overmaken, maar ik denk dat er dan inmiddels alternatieven zijn.
- Wally2002
- Registratie: Januari 2002
- Laatst online: 19:10
Grappig om de discussie van de laatste dagen nog eens terug te lezen. Over het algemeen is iedereen hier wel behoorlijk goed geïnformeerd. Het is duidelijk dat Wero een flinke prijs gaat vragen voor hun betaaldiensten. Leuk om te zien dat de onlangs aangekondigde betaaldiensten van concurrenten wordt benoemd als oplossing, terwijl het nieuws daarover de start was van deze hele discussie.
Ook goed dat er een verwijzing is gemaakt naar PSD2. Als Wero de dominante betaalvorm wordt in de EU is de kans m.i. groot dat hier ook wetgeving voor uitgebreid moet worden. En ja, door de aanwezigheid van de banken in de markt en van iDEAL denk ik dat het voor veel ondernemers heel lastig zal zijn om Wero dan maar uit te zetten als betaalmogelijkheid, dat gaat klanten kosten.
Het doorberekenen van de betaal kosten zie ik niet gebeuren, dan wordt de keuze voor een debit- of creditcard betaling aantrekkelijker voor de klant want daar mogen die kosten (voor vierpartijenkaartschemas ) niet doorgerekend worden.
En ja, het lijkt me evident dat als de kosten niet doorgerekend worden, dit niet wil zeggen dat ze er niet zijn dus ergens zal de klant er uiteindelijk ook (indirect) voor betalen.
We gaan het zien.
Voor B2B is het verder wel een aparte discussie, daar zijn geen onwetende consumenten die beschermd moeten worden en zijn het twee partijen die daarover prima onderling afspraken kunnen maken.
Je bent niet verplicht een debit-creditcard betaling aan te bieden, maar bij B2C wel minstens 1 betaalmethode waarbij je minstens 50% achteraf betaald. Dit maakt het duur. Al deze aanbieders berekenen volgens mij een percentage. Echter mag je deze volgens mij wel doorberekenen, alleen bij Mastercard/Visa dus niet.Wally2002 schreef op vrijdag 9 oktober 2026 @ 03:22:
Het doorberekenen van de betaal kosten zie ik niet gebeuren, dan wordt de keuze voor een debit- of creditcard betaling aantrekkelijker voor de klant want daar mogen die kosten (voor vierpartijenkaartschemas ) niet doorgerekend worden.
Wat ook nog een optie is. Alles standaard duurder maken en bij betaling met een ideal alternatief, korting geven.
Alleen in praktijk zal je dit denk ik idd weinig zien, maar is een algehele prijsverhoging wel weer logisch.
Maw, leuk zo'n wetgeving om consumenten te beschermen. Maar de enige die hier echt baat bij hebben is Mastercard en Visa en af en toe een consument die zo'n aankoopbescherming gebruikt heeft. Rest van de tijd moet men altijd iets extra's betalen zodat de webshops daarvan de hoge transactiekosten kan betalen. Naar mijn idee is het duidelijker en logischer dat consument zelf zijn betaalmethode kiest en daarvan de meerprijs eventueel wilt betalen. Voor genoeg dingen kies je gewoon de goedkoopste optie en wellicht voor een aantal betaal je graag wat meer voor extra zekerheid.
[ Voor 24% gewijzigd door xileS op 09-10-2026 18:02 ]
- Hippe Lip
- Registratie: Februari 2011
- Laatst online: 23:45
Er valt altijd wat te leren
iPhoned artikel:
“iDeal krijgt naast Wero nóg een opvolger – en die heeft een groot nadeel”
Maar wat een onzin van dat nadeel, want iDEAL heeft toch dat zelfde ‘nadeel’?
En dat hebben we al.
“iDeal krijgt naast Wero nóg een opvolger – en die heeft een groot nadeel”
Maar wat een onzin van dat nadeel, want iDEAL heeft toch dat zelfde ‘nadeel’?
En dat hebben we al.
Verdraagzaamheid is het hoogste gebod
en wie dat niet eert die schoppen we rot.
<John O`Mill>
Ze bedoelen nadeel tegenover Wero denk ik, tenminste zo lees ik het. Met iDEAL is er idd geen verschil betreft koopbescherming, maar vanuit de webshop/ondernemer is nadeel juist, dat dit veel duurder is dan iDEAL.Hippe Lip schreef op vrijdag 9 oktober 2026 @ 19:14:
iPhoned artikel:
“iDeal krijgt naast Wero nóg een opvolger – en die heeft een groot nadeel”
Maar wat een onzin van dat nadeel, want iDEAL heeft toch dat zelfde ‘nadeel’?
Elke vorm van percentage, waarbij het alleen geld van A naar B, zonder koopbescherming is naar mijn idee gewoon onredelijk. Als je 10 euro of 1000 euro overmaakt, is er ook geen verschil in kosten.
Alle artikelen laten naar mijn idee vooral de kant van consument zien. Meeste consumenten denken waarschijnlijk ook nog dat het alleen om een naamswijziging gaat en er verder niks veranderd.
Ik ben eigenlijk wel benieuwd wat Tikkie (Zakelijk), wat zowat nu elk consument gebruikt, gaat doen. Wellicht ook weer een andere Pay by Bank variant? Dan hoeft er aan de kosten structuur voor de zakelijke gebruikers weinig veranderd te worden? Wero kan gelijk al veel duurder zijn straks..
- Omni
- Registratie: Mei 2005
- Niet online
Hoogsensitief autist, ofzo.

Inderdaad. Weer zo'n irritante clickbait titel.Hippe Lip schreef op vrijdag 9 oktober 2026 @ 19:14:
iPhoned artikel:
“iDeal krijgt naast Wero nóg een opvolger – en die heeft een groot nadeel”
Maar wat een onzin van dat nadeel, want iDEAL heeft toch dat zelfde ‘nadeel’?
Verder ook papa, ondernemer en met mijn vrouw Arenda mede-eigenaar van HardwareParadijs V.O.F.
- davides
- Registratie: Augustus 2013
- Laatst online: 21:07
De logo's van ASN zijn inmiddels ook weer verdwenen van de Wero desktop betaalpagina.KL643 schreef op woensdag 7 oktober 2026 @ 11:45:
Werkt helaas nog niet. Zit wel bij ASN maar zo gauw ik wordt door gelinkt naar de ASN app geeft hij een foutmelding. Denk dat het nog bij ASN geactiveerd moet worden.
Ik zou ook verwachten dat ze zullen orchestreren dat alle Nederlandse banken Wero op dezelfde dag inschakelen, en ze er dan een media-moment van kunnen maken. Althans zo'n lancering is er in DE, BE, FR en LU ook geweest.
- KL643
- Registratie: April 2005
- Laatst online: 22:40
beeldaandemuur
Had het ook al gezien. Misschien waren ze iets te voorbarig..
- davides
- Registratie: Augustus 2013
- Laatst online: 21:07
Op de Wero desktop betaalpagina, is nu de knop verschenen om naar de internetbankieren omgeving van de bank te gaan. Deze toevoeging was nodig, om straks het authoriseren met de bank-reader mogelijk te maken. Tot nu toe was authoriseren van betalingen alleen met een app mogeljk.
Authoriseren met een reader zal straks alleen mogelijk zijn met de readers Rabo en ABN, want zowel ING als ASN Bank hebben aangegeven dat ze het authoriseren van een Wero betaling met hun readers niet mogelijk zullen maken.

Authoriseren met een reader zal straks alleen mogelijk zijn met de readers Rabo en ABN, want zowel ING als ASN Bank hebben aangegeven dat ze het authoriseren van een Wero betaling met hun readers niet mogelijk zullen maken.
