Je moet een 'dat is het voor vandaag, maandag gaan we verder' instelling hebben. Als je te veel betrokken bent en rekening gaat houden met anderen (ik maak het nu af, dan hoeven ze maandag niet op mij te wachten) werkt minder werken niet. Al ben ik bang dat je met die instelling ook bij vijf of zes dagen per week nog een uurtje extra door gaat om iets af te maken.FreakNL schreef op donderdag 17 september 2026 @ 11:21:
Ik snap nooit zo goed dat mensen in de huidige arbeidsmarkt vrijwillig salaris gaan inleveren om contractueel 32 uur te gaan werken maar dan dezelfde verplichtingen hebben.
- FreakNL
- Registratie: Januari 2001
- Laatst online: 22:03
Well do ya punk?

Dat is wel echt een kwestie van definitie natuurlijk. Ik kan er ook wel in meegaan overigens hoor.Wailing_Banshee schreef op donderdag 17 september 2026 @ 11:23:
[...]
Nu hebben we 3 potjes: vakantie, onderhoud en leuke dingen.
Onderhoud is iets wat sommige zouden zeggen wat hun buffer is. Ik noem dat geen buffer omdat ik weet dat er regelmatig onderhoud moet plaats vinden. Die wordt zeker niet regelmatig leeggehaald (hij is nu voor het eerst leeg geweest en is nu weer aan het vullen omdat we hem helemaal gebruikt hebben voor aanpassingen aan het huis).
Vakantie gaat ook maar zelden helemaal leeg elk jaar, aan het eind van onze vakantie zat daar nog 1/3 in.
Eigenlijk is buffer alleen datgene wat geen doel dient, vind je?
Ik heb wat speelgeld (meer dan 40k maar ook niet zomaar een ton) wat ik met enige regelmaat heen-en-weer schuif van DHB/Nexent/Raisin, etc .. Dat is eigenlijk onze buffer. De rest staat allemaal in potjes of op rekening van kind of belegd of zelfs vast (lijfrente).. Dat is eigenlijk geld wat je moet beschouwen als "dat heb ik niet".. De enige waar ik een uitzondering voor zou kunnen maken is de "auto-afschrijvings-pot" (maar dan ook alleen als er ooit een lease-auto komt, en zelfs dan denk ik "misschien handig om te laten staan voor het geval de lease-auto weer wegvalt". Maar dat gaat dan weer wel heel ver... )...
[ Voor 23% gewijzigd door FreakNL op 17-09-2026 11:52 ]
- FreakNL
- Registratie: Januari 2001
- Laatst online: 22:03
Well do ya punk?
Ja maar ik heb een resultaatverplichting voor over bijvoorbeeld 3 jaar. Ik werk dus 3 jaar lang aan een project.. Dus ik ga niet minder verplichtingen krijgen.. Overigens pas ik met alle liefde mijn contract ook naar 60 uur aan, er verandert toch niksW1ck1e schreef op donderdag 17 september 2026 @ 11:25:
[...]
Ik denk dat weinig mensen daar in trappen. Ik in ieder geval niet.
Minder uren & minder salaris betekent voor mij dan ook automatisch minder verplichtingen.

Dat hele 40 uur is toch op heel veel vlakken achterhaald? En sowieso, wat is werk? Als ik in het weekend over iets nadenk helpt dat ook.
Daar heb ik geen enkele moeite mee. Maar het werk wat ik doe is sowieso langlopend.. En het is niet zo dat als ik 2 dagen niks doe er andere mensen niet doorkunnen (soms wel, maar dat zijn dan weer de hectische periodes. En daar zou 32 uur me dan ook weer niet mee helpen)....jadjong schreef op donderdag 17 september 2026 @ 11:44:
[...]
Je moet een 'dat is het voor vandaag, maandag gaan we verder' instelling hebben. Als je te veel betrokken bent en rekening gaat houden met anderen (ik maak het nu af, dan hoeven ze maandag niet op mij te wachten) werkt minder werken niet. Al ben ik bang dat je met die instelling ook bij vijf of zes dagen per week nog een uurtje extra door gaat om iets af te maken.
[ Voor 36% gewijzigd door FreakNL op 17-09-2026 11:49 ]

Dat noem ik mijn “ik slaap er goed door geld”. Iets teveel buffer dan eigenlijk rationeel noodzakelijk, maar het geeft me rust. Een soort mini potje fuck you money.FreakNL schreef op donderdag 17 september 2026 @ 11:45:
[...]
Dat is wel echt een kwestie van definitie natuurlijk. Ik kan er ook wel in meegaan overigens hoor.
Eigenlijk is buffer alleen datgene wat geen doel dient, vind je?
Ik heb wat speelgeld (meer dan 40k maar ook niet zomaar een ton) wat ik met enige regelmaat heen-en-weer schuif van DHB/Nexent/Raisin, etc .. Dat is eigenlijk onze buffer. De rest staat allemaal in potjes of op rekening van kind of belegd of zelfs vast (lijfrente).. Dat is eigenlijk geld wat je moet beschouwen als "dat heb ik niet".. De enige waar ik een uitzondering voor zou kunnen maken is de "auto-afschrijvings-pot" (maar dan ook alleen als er ooit een lease-auto komt, en zelfs dan denk ik "misschien handig om te laten staan voor het geval de lease-auto weer wegvalt. Maar dat gaat dan weer wel heel ver... )...

Eigenlijk heb je dan geen uurloon maar stukloon. Weliswaar met periodieke uitkering (aanwas) en niet alleen maar het eind (winst)FreakNL schreef op donderdag 17 september 2026 @ 11:48:
Ja maar ik heb een resultaatverplichting voor over bijvoorbeeld 3 jaar. Ik werk dus 3 jaar lang aan een project.. Dus ik ga niet minder verplichtingen krijgen.. Overigens pas ik met alle liefde mijn contract ook naar 60 uur aan, er verandert toch niks
...
- FreakNL
- Registratie: Januari 2001
- Laatst online: 22:03
Well do ya punk?
Nou ja dat is ook wel zo.
Als ik vrijdag gewoon naar huis ga krijg ik niet minder betaald. En vandaag werk ik thuis (vanwege die vaatwasser) maar ik heb eigenlijk niet zoveel te doen dus er gebeuren ook wat klusjes...
Daar staat tegenover; Ik weet nu al dat ik januari 2027 en maart 2027 twee hele heftige periodes ga krijgen van 60/uur per week (en dan ben ik ook niet thuis maar in het buitenland)...
[ Voor 4% gewijzigd door FreakNL op 17-09-2026 11:57 ]

Niet wanneer je voor jezelf kan bepalen aan wat je je geld wel en niet wil uitgeven en hoeveel je daar maximaal wil aan uitgeven. Dan is het resultaat tussen potjes en één hoop nl. net hetzelfde.FreakNL schreef op donderdag 17 september 2026 @ 11:37:
Ik zit ook wel in het kamp van Dropjeslover. Het is natuurlijk broekzak/vestzak maar "potjes" houden het bij mij wel overzichtelijk. Onze auto is uit 2018 (gekocht in 2020), toen hebben we meteen bedacht hoeveel we in 2028/2029 nodig zouden hebben om weer een andere te kopen. Aan de hand daarvan sparen we in een apart potje.. Het begint nu al een beetje te kriebelen maar ik zie gewoon dat dat potje nog niet afdoende is.
Als alles op de grote hoop zou liggen is het veel makkelijk om maar gewoon 10k extra uit te geven.
Wanneer er bv. 50K in mijn grote hoop zit en ik beslis dat er 10K naar de auto mag gaan dan blijft er 40K in de grote hoop.
Wanneer je potjes aanlegt en in het autopotje zit er 12K geef je dan 10K uit of 12K?
In het eerste geval zit je op hetzelfde resultaat dan één pot en in het tweede geef je 2K meer uit omdat er toevallig in dat potje meer zit (dat je later dan misschien in een ander potje tekort komt).
Maar idd ieder zijn methode.
Hier komt (ieders) het inkomen toe op ieders zichtrekening.
Daaruit gaat onmiddellijk een deel naar de eigen spaarrekeningen.
Het saldo op de zichtrekening dient om de lopende rekeningen te betalen en daar wordt geen onderscheid gemaakt tussen vaste lasten, boodschappen, enz.
Wij hebben trouwens ook geen gemeenschappelijke rekening binnen het gezin.
De facturen voor gemeenschappelijke kosten worden gewoon betaald door wie de rekening aankrijgt of toevallig de boodschappen doet (en daarna in een excel 50/50 verdeeld).
Een rekening/potje met "fungeld" heb ik sowieso niet.
Mijn ervaring is gewoon anders dus, wat mij betreft, niet mee eens.Ik denk als je de boodschappen van de lopende rekening betaald je echt stukken meer uitgeeft.
Inkomen komt toe op de lopende (zicht) rekening. Van hieruit wordt een deel overgeschreven naar spaar/bufferrekeningen. Wat rest is voor de boodschappen e.a. uitgaven.
Daar heb ik echt niet nog een extra rekening voor nodig om eigenlijk juist hetzelfde mee te bereiken.
Van het saldo dat maandelijks dan op die zichtrekening blijft staan (500 tot 1000 €) ga ik heus geen stukken meer uitgeven dan nodig en al zeker niet wat er op die rekening staat.
Maar ik heb dan ook niet de behoefte dat wanneer er na de noodzakelijke aankopen geld overblijft op die rekening dat dit telkens tot de laatste euro voor de fun op moet gemaakt worden. Zit daar dan al niet een verschil in uitgangspunt?
Ook nooit de behoefte gehad om een bepaald aan mezelf opgelegd percentage te sparen van het inkomen. Wat er overbleef werd gespaard. Bleef er niets over dan werd er niets gespaard. Was er een tekort dan wacht de factuur tot het volgende inkomen.
Maar dat laatste was eerder zelden omdat er niet de behoefte was dat wanneer er op het einde van de maand nog overschot was dat dit ook telkens op moest.
Wonend in Vlaanderen (BE)
Inderdaad, iedereen zijn eigen doelstellingen en daaraan gerelateerd de eigen buffers.FreakNL schreef op donderdag 17 september 2026 @ 11:40:
Ik ben wel van het sparen en nadenken of je iets echt nodig hebt. Maar een telefoon van 12 jaar oud en GEEN vaatwasser, dat gaat mij echt te ver..
Voor de goede orde, de GSM van 12 jaar oud gebruik ik al een jaar niet meer. Ik gebruik nu een (gekregen) smartphone van vier jaar oud.
Het punt was dat wanneer die smartphone het plots begeeft er niet ineens onverwacht geld uit de buffer moet komen om deze te vervangen omdat er nog een goed werkende "resere" voorhanden is zodat er tijd genoeg is om te wikken en wegen wat de beste opvolger wordt.
En geen vaatwasser geeft mij dan weer rust (en ik doe de vaat ook nog eens vlugger en goedkoper dan de modernste vaatwasser dit kan).
Waarschijnlijk ergens een printje in de vaatwas stuk dat eenvoudig kan hersteld worden maar niet onze wens.
Een droogkast hebben we overigens ook al jaren niet meer (en niet omdat ze stuk was, gewoon naar de kringloop gedaan zodat iemand die er meer behoefte aan heeft er nog iets aan heeft). Dat doet de zon en wind voor ons en die laten ons nooit onverwacht in de steek.

Voor de goede orde, ik geef alleen aan hoe ik het zelf doe wat iets anders is hoe een ander het wil doen. Het zijn allemaal eigen vrije keuzes. Je moet - buiten de basis levensbehoeften - nl. niet veel.
Maar het is wel al een aanwijzing waarom bij de een de buffer al wat groter is dan bij de ander want zoals je zelf al aangeeft, de wens van de ene is niet de wens van de ander en omgekeerd.
[ Voor 14% gewijzigd door IvoB2 op 17-09-2026 12:15 ]
Wonend in Vlaanderen (BE)


Dan leef je naar mijn normen toch nog behoorlijk luxe. Een wasmachine is tenslotte ook geen basisbehoefte. Wassen kan gewoon met de hand, eventueel met koud water en een beetje zeep. Dat scheelt de aanschaf, afschrijving, elektriciteit, reparaties en de buffer die nodig is wanneer het ding onverwacht stukgaat.IvoB2 schreef op donderdag 17 september 2026 @ 12:11:
[...]
Inderdaad, iedereen zijn eigen doelstellingen en daaraan gerelateerd de eigen buffers.
Voor de goede orde, de GSM van 12 jaar oud gebruik ik al een jaar niet meer. Ik gebruik nu een (gekregen) smartphone van vier jaar oud.
Het punt was dat wanneer die smartphone het plots begeeft er niet ineens onverwacht geld uit de buffer moet komen om deze te vervangen omdat er nog een goed werkende "resere" voorhanden is zodat er tijd genoeg is om te wikken en wegen wat de beste opvolger wordt.
En geen vaatwasser geeft mij dan weer rust (en ik doe de vaat ook nog eens vlugger en goedkoper dan de modernste vaatwasser dit kan).
Waarschijnlijk ergens een printje in de vaatwas stuk dat eenvoudig kan hersteld worden maar niet onze wens.
Een droogkast hebben we overigens ook al jaren niet meer (en niet omdat ze stuk was, gewoon naar de kringloop gedaan zodat iemand die er meer behoefte aan heeft er nog iets aan heeft). Dat doet de zon en wind voor ons en die laten ons nooit onverwacht in de steek.
Voor de goede orde, ik geef alleen aan hoe ik het zelf doe wat iets anders is hoe een ander het wil doen. Het zijn allemaal eigen vrije keuzes. Je moet - buiten de basis levensbehoeften - nl. niet veel.
Maar het is wel al een aanwijzing waarom bij de een de buffer al wat groter is dan bij de ander want zoals je zelf al aangeeft, de wens van de ene is niet de wens van de ander en omgekeerd.
De zon en de wind doen het drogen al gratis; het met de hand wassen kan daar dan ook nog wel bij.
Voor de goede orde: ik geef alleen aan hoe ik het zelf zou doen. Het zijn allemaal vrije keuzes. Buiten de basislevensbehoeften moet je nu eenmaal niet veel. Maar het verklaart wellicht wel waarom de buffer van iemand mét wasmachine groter moet zijn dan die van iemand die zijn was gewoon met de hand doet.
Ik heb daar geen moeite mee. Ik stel me daar vragen bij.ybos schreef op donderdag 17 september 2026 @ 11:44:
[...]
If it works it ain't stupid.
Je lijkt er redelijk moeite mee te hebben dat andere het anders doen dan jouw manier. Accepteer dat gewoon als het voor een ander werkt

Wie nooit vragen stelt over het hoe en waarom en gewoon alles maar accepteert omdat het vanzelfsprekend moet zijn leert zelden iets bij. Ook niet over zichzelf.
Wonend in Vlaanderen (BE)
- Wailing_Banshee
- Registratie: November 2002
- Laatst online: 14:33
You're Next

Een buffer voor mij is geld wat je opzij zet en hoopt nooit te hoeven gebruiken. Nu zou een deel van ons onderhoudspotje daar ook in kunnen vallen want ik hoop niet elk jaar 25K te moeten uitgeven aan m'n huisFreakNL schreef op donderdag 17 september 2026 @ 11:45:
[...]
Dat is wel echt een kwestie van definitie natuurlijk. Ik kan er ook wel in meegaan overigens hoor.
Eigenlijk is buffer alleen datgene wat geen doel dient, vind je?

Maar dat is wel het grootste probleem van de titel van dit topic, want niet voor iedereen is een buffer hetzelfde. Sommige zouden zeggen dat wij een buffer van 50K+ zouden hebben, terwijl ik zeg dat die maar 15K is. Al het overige geld op de spaar/deposito-rekeningen heeft een doel.
12K. Maar kan ook 8K zijn. Of zelfs 15K, als er genoeg in het "overig" deel van de spaarrekening staat. Een potje hoeft niet gelijk leeg. Het is meer een indicatie van een maximaal bedrag wat je ergens aan wilt uitgeven, niet een minimaal bedrag. Zo hebben wij een vakantiepotje van 10K. We gaan echt niet elk jaar 10K aan de vakantie uitgeven, maar sommige jaren is de vakantie net wat duurder en dan hebben we het geld wel liggen. Als er over is, hoef je daar daarna minder in te sparen om hem weer af te toppen en houd je mogelijk geld over voor andere dingen.IvoB2 schreef op donderdag 17 september 2026 @ 12:00:
[...]
Wanneer je potjes aanlegt en in het autopotje zit er 12K geef je dan 10K uit of 12K?
In het eerste geval zit je op hetzelfde resultaat dan één pot en in het tweede geef je 2K meer uit omdat er toevallig in dat potje meer zit (dat je later dan misschien in een ander potje tekort komt).
Wat wij niet doen is uit een ander potje halen omdat we perse iets willen hebben wat niet in dat potje valt (tenzij noodzaak). Dus als ons vakantiepotje niet vol is, maar we wel die hele dure vakantie willen doen, zullen we hard moeten gaan sparen, ook al zou er in bijv. het onderhoudspotje meer dan genoeg zitten.
Thousands of years ago, cats were worshipped as Gods. Cats have never forgotten this.
Ik ken jou normen niet maar ik vind idd dat ik behoorlijk luxe leef.orf schreef op donderdag 17 september 2026 @ 12:23:
Dan leef je naar mijn normen toch nog behoorlijk luxe.
Zeker in vergelijking met wat de rest van de wereld het moet stellen.
Een financiële buffer kunnen aanhouden is - mijn mening - sowieso al een grote luxe.
Volstrekt mee eens.Voor de goede orde: ik geef alleen aan hoe ik het zelf zou doen. Het zijn allemaal vrije keuzes. Buiten de basislevensbehoeften moet je nu eenmaal niet veel. Maar het verklaart wellicht wel waarom de buffer van iemand mét wasmachine groter moet zijn dan die van iemand die zijn was gewoon met de hand doet.
[ Voor 30% gewijzigd door IvoB2 op 17-09-2026 12:49 ]
Wonend in Vlaanderen (BE)
Dat is net zo'n valabel uitgangspunt dan dat van een ander.FreakNL schreef op donderdag 17 september 2026 @ 11:45:
Dat is eigenlijk geld wat je moet beschouwen als "dat heb ik niet".. De enige waar ik een uitzondering voor zou kunnen maken is de "auto-afschrijvings-pot" (maar dan ook alleen als er ooit een lease-auto komt, en zelfs dan denk ik "misschien handig om te laten staan voor het geval de lease-auto weer wegvalt". Maar dat gaat dan weer wel heel ver... )...
Gewoon doen waar jij je uiteindelijk het beste bij voelt.
Vanuit jouw uitgangspunt is mijn "buffer" dan waarschijnlijk gewoon hoger omdat ik gewoon geen geld aanhou dat echt vast staat. Alles is binnen de week inzetbaar.
Gewoon een ander vertrekpunt.
Een eigen auto heb ik trouwens ook niet. Daar moet ik dan ook geen rekening mee houden.
Verschillende situaties/wensen/doelstellingen leiden tot verschillende maatregelen en resultaten.
Ik vind het net leuk de situaties en maatregelen genomen door anderen te lezen en daar vragen over te stellen ipv gewoon het daarbij te laten (moest iedereen dat doen zou er niet veel meer gepost worden na kennis genomen te hebben van de openingspost van een topic
).
Wonend in Vlaanderen (BE)
- Vld1989
- Registratie: Oktober 2022
- Laatst online: 19:31
Ik had het eigenlijk meer over de dagelijkse financiën zoals afschrijvingen van vaste lasten, resterende boodschappenbudget etc. Sparen bekijk ik alleen op payday als ik mezelf uitbetaal (hiermee doel ik overigens op het storten van een bedrag op "de grote hoop", ik ben gewoon in loondienst) en beleggingen heb ik niet.W1ck1e schreef op donderdag 17 september 2026 @ 10:56:
[...]
Ik spaar bij verschillende banken. Ik ga niet onnodig informatie delen in/met een app. Dus ik heb wel excel nodig voor mijn overzicht. Maar niet om in de gaten waarvoor ik spaar, alleen waar. En hoe het groeit.
Overigens zie ik het probleem van het gebruik van een bankapp niet in, je bank weet die info toch al of je nou de app gebruikt, alleen op je pc inlogt of zelfs als je alles nog met overschrijfkaarten doet. Maar dat is een andere discussie.
[ Voor 6% gewijzigd door Vld1989 op 17-09-2026 12:48 ]
Een probleem zou ik het niet echt noemen maar wel een aanleiding om over zowat hetzelfde uiteenlopende zienswijzen en discussies te houden.Wailing_Banshee schreef op donderdag 17 september 2026 @ 12:27:
Maar dat is wel het grootste probleem van de titel van dit topic, want niet voor iedereen is een buffer hetzelfde.
Wonend in Vlaanderen (BE)
Een overzicht zou ik alleen hebben in een app waar al mijn rekeningen in voorkomen. Die informatie ga ik niet delen met die app van derden of een van de banken. Op dit moment weet bunq niet(s) van mijn saldo bij YapiKredi. En dat vind ik wel prettig.Vld1989 schreef op donderdag 17 september 2026 @ 12:46:
...
Overigens zie ik het probleem van het gebruik van een bankapp niet in, je bank weet die info toch al of je nou de app gebruikt, alleen op je pc inlogt of zelfs als je alles nog met overschrijfkaarten doet. Maar dat is een andere discussie.
Niemand hier weet of hij de gemiddelde tweaker, uit de titel van dit topic: "Hoeveel buffer heeft de gemiddelde GoT'er?", is.Wailing_Banshee schreef op donderdag 17 september 2026 @ 12:27:
...
Maar dat is wel het grootste probleem van de titel van dit topic, want niet voor iedereen is een buffer hetzelfde....
De gemiddelde Tweaker (of wat dan ook gemiddeld) bestaat gewoon niet.
Het "gemiddelde" is doorgaans een theoretisch getal en geen bestaand persoon.
Wil men (voor zichzelf) bepalen aan elke zijde van een curve men zich bevindt spreek je dan ook beter over de mediaan dan over een gemiddelde.
Het "gemiddelde" is doorgaans een theoretisch getal en geen bestaand persoon.
Wil men (voor zichzelf) bepalen aan elke zijde van een curve men zich bevindt spreek je dan ook beter over de mediaan dan over een gemiddelde.
[ Voor 32% gewijzigd door IvoB2 op 17-09-2026 13:05 ]
Wonend in Vlaanderen (BE)
- Rubbergrover1
- Registratie: Maart 2020
- Laatst online: 20:03
Daarom moet je ook zorgen dat je gelijk ook minder verplichtingen hebt. En dus 20% van je taken aan een ander geven. Ofwel een collega op het zelfde niveau, ofwel delegeren naar iemand 'onder' je. Als je het een beetje slim speelt, kun je dan er zelfs voor zorgen dat je de rotste klusjes aan een ander kan geven (die het misschien juist leuk vindt). En bij een project dat op een bepaald moment af moet zijn, is het vaak zo dat je niet de enige bent in dat project. En kun je de taken ook anders verdelen.FreakNL schreef op donderdag 17 september 2026 @ 11:21:
[...]
Minder werken gaat alleen lukken als je een functie hebt die urengericht is. Dus bijvoorbeeld achter de kassa of in een winkel. Of als vakman in loondienst..
Als het wat verder gaat dan dat werkt het niet. Ik zie het ook aan mezelf. Ik heb long-term doelen die niet in 9 tot 5 te vangen zijn. Als ik mijn contract zou laten aanpassen naar 32 uur zou dat effectief alleen maar betekenen dat ik voor minder geld mijn werk in die 32 uur moet passen. Dat heeft echt geen zin.
Ik snap nooit zo goed dat mensen in de huidige arbeidsmarkt vrijwillig salaris gaan inleveren om contractueel 32 uur te gaan werken maar dan dezelfde verplichtingen hebben.
- Vld1989
- Registratie: Oktober 2022
- Laatst online: 19:31
Ah, zo, dat snap ik wel idd.W1ck1e schreef op donderdag 17 september 2026 @ 12:51:
[...]
Een overzicht zou ik alleen hebben in een app waar al mijn rekeningen in voorkomen. Die informatie ga ik niet delen met die app van derden of een van de banken. Op dit moment weet bunq niet(s) van mijn saldo bij YapiKredi. En dat vind ik wel prettig.
Maar ik heb maar 1 bank, dus dat scheelt
[ Voor 5% gewijzigd door Vld1989 op 17-09-2026 14:19 ]

Betekent dat dan ook dat je dan bv een jaar maar niet op vakantie gaat om door te sparen tot de dure vakantie wel kan?Wailing_Banshee schreef op donderdag 17 september 2026 @ 12:27:
[...]
Wat wij niet doen is uit een ander potje halen omdat we perse iets willen hebben wat niet in dat potje valt (tenzij noodzaak). Dus als ons vakantiepotje niet vol is, maar we wel die hele dure vakantie willen doen, zullen we hard moeten gaan sparen, ook al zou er in bijv. het onderhoudspotje meer dan genoeg zitten.
Die discipline zou ik niet hebben. Dan maar even ander potje aanspreken en vervolgens dat potje versneld / met hogere prioriteit weer volsparen
- Wailing_Banshee
- Registratie: November 2002
- Laatst online: 14:33
You're Next
Er zit nog een categorie tussen niet op vakantie en dure vakantie. Je hebt ook nog betaalbare vakantie. En dat gaan we volgend jaar bijv. doen, lekker met de MX5 en de tent door Frankrijk en Spanje toeren. Dan zijn we, zeg maar, 100 euro per dag kwijt, en kom je niet in de buurt van een dure vakantie die snel 500 euro per dag kan zijn (dat is dan het totaalbedrag gedeeld door het aantal dagen, dus inclusief verblijf, reis, etc).jeroenkb schreef op donderdag 17 september 2026 @ 15:22:
[...]
Betekent dat dan ook dat je dan bv een jaar maar niet op vakantie gaat om door te sparen tot de dure vakantie wel kan?
Die discipline zou ik niet hebben. Dan maar even ander potje aanspreken en vervolgens dat potje versneld / met hogere prioriteit weer volsparen
Thousands of years ago, cats were worshipped as Gods. Cats have never forgotten this.
Eigenlijk heb je het dan niet meer over je buffer maar over je (vakantie)budget.
Je bepaalt hoeveel je in dat jaar max. aan vakantie (of een andere uitgave) wil uitgeven en that's it.
Of je dat nu telkens een "potje" noemt voor dit of dat of een beheerbaar budget voor dit of dat maakt in se weinig verschil.
Je bepaalt hoeveel je in dat jaar max. aan vakantie (of een andere uitgave) wil uitgeven en that's it.
Of je dat nu telkens een "potje" noemt voor dit of dat of een beheerbaar budget voor dit of dat maakt in se weinig verschil.
Wonend in Vlaanderen (BE)
Maar dat is een andere casus. Als je op dure vakantie wil, kun je natuurlijk niet op goedkope vakantie gaan. Want dan spaar je nooit genoeg voor een dure vakantie.Wailing_Banshee schreef op donderdag 17 september 2026 @ 16:09:
[...]
Er zit nog een categorie tussen niet op vakantie en dure vakantie. Je hebt ook nog betaalbare vakantie. En dat gaan we volgend jaar bijv. doen, lekker met de MX5 en de tent door Frankrijk en Spanje toeren. Dan zijn we, zeg maar, 100 euro per dag kwijt, en kom je niet in de buurt van een dure vakantie die snel 500 euro per dag kan zijn (dat is dan het totaalbedrag gedeeld door het aantal dagen, dus inclusief verblijf, reis, etc).
Dus als met normaal vakantiepotje sparen een dure vakantie niet uit kan, dan ga je of nooit op dure vakantie of je zult toch ander potje tijdelijk moeten aanspreken
- WargamingPlayer
- Registratie: Mei 2025
- Laatst online: 19:01
Ik weet het wel. De ene heeft spijt, omdat ze nu niet het huis kunnen kopen wat ze graag wilden nu de kleine er aan komt en haar uitspraak is eigenlijk best wel een eye opener. Van zo veel dingen ben ik alles vergeten en ik vraag mij af waarom ik dat in godsnaam gedaan heb. En als je dan zegt, je hebt zo veel leuke dingen gedaan, dan is haar antwoord, ja, maar eigenlijk had de helft of minder ook wel goed geweest.DropjesLover schreef op donderdag 17 september 2026 @ 09:14:
[...]
Ik weet wel welke van de twee een rijker leven heeft, een bredere levenservaring en meer mensen/achtergronden gezien heeft...
En welke van de twee waarschijnlijker (zeker geen absolute zekerheid!) in de rechts conservatieve hoek zal zitten/blijven, waar we als bevolking geheel niks mee opschieten...
Daarbij zijn het 2 uitersten, er zit een hele hoop tussenin.
Terwijl haar broertje stages heeft over de wereld. En bezig is met zijn hobby om geld te verdienen en niet het gevoel heeft dat hij iets mist of gemist heeft. Zijn woorden, mijn zus is soms niet zo slim. 🧐
☀️ 8 x 430wp op zuid | ☀️ Huawei SUN2000-3KTL-L1 | 🔋 2 x Marstek Venus-E (V2 en V3) | 📱 Home Assistant | 🚗 Kia EV6-LR 2024 |🔌 Delta 8/8
- WargamingPlayer
- Registratie: Mei 2025
- Laatst online: 19:01
Buffer is direct beschikbaar geld zonder spaartegoed aan te spreken. Mijn vrouw en ik houden ongeveer 3K per maand aan dat op de 15e van de maand altijd beschikbaar moet zijn zonder bij te storten uit spaargeld. Daarnaast is er ook een spaarpot en ander vermogen. Maar over het algemeen is de grote buffer genoeg om na liquidatie van beleggingen om ten minste 2 jaar werkeloosheid op te vangen van de meest verdienende. Dus om gewoon verder te leven zonder dat er wat aan eenhand is.Dikzak schreef op woensdag 16 september 2026 @ 15:23:
Het valt me vooral op dat er gepost wordt hoeveel ton spaargeld er is, en weinig discussie over de grootte van je buffer. Neem je bijvoorbeeld 2x je maandsalaris als buffer en spaar/beleg je de rest? Welke risico's dek je daarmee af? Ontslag + kapotte auto + kapotte wasmachine? Dat zijn de interessante overwegingen om te lezen.
[ Voor 3% gewijzigd door WargamingPlayer op 17-09-2026 18:12 ]
☀️ 8 x 430wp op zuid | ☀️ Huawei SUN2000-3KTL-L1 | 🔋 2 x Marstek Venus-E (V2 en V3) | 📱 Home Assistant | 🚗 Kia EV6-LR 2024 |🔌 Delta 8/8
- Cheezus
- Registratie: Februari 2001
- Laatst online: 20:00
Luiaard

Zij weet (heeft ervaren) wat ze eigenlijk best kan missen. Hij weet niet wat hij mist.
Ignorance is bliss.
Ignorance is bliss.
Ik heb liever wel rente op mijn buffer. Dus is het gewoon een deel van mijn vrij opneembaar tegoed.WargamingPlayer schreef op donderdag 17 september 2026 @ 18:11:
[...]
Buffer is direct beschikbaar geld zonder spaartegoed aan te spreken. ...

Dus zodra het op een spaarrekening staat is het geen buffer meer? Ik kan al m'n spaargeld instant overmaken naar de gewone rekening wanneer nodig, zonde om geen rente over te trekken. Ik zie ook niet echt waarom er onderscheid gemaakt moet worden, als er geld nodig is dan is het er ongeacht wat voor label je erop plakt toch?WargamingPlayer schreef op donderdag 17 september 2026 @ 18:11:
Buffer is direct beschikbaar geld zonder spaartegoed aan te spreken.
- WargamingPlayer
- Registratie: Mei 2025
- Laatst online: 19:01
Iedereen benaderd het anders. Als vrouw belt, wasmachine is kapot, dan moet ik zonder bankzaken te regelen gewoon bij de MM naar binnen kunnen lopen en direct een nieuwe kunnen kopen.Cartman! schreef op donderdag 17 september 2026 @ 18:22:
[...]
Dus zodra het op een spaarrekening staat is het geen buffer meer? Ik kan al m'n spaargeld instant overmaken naar de gewone rekening wanneer nodig, zonde om geen rente over te trekken. Ik zie ook niet echt waarom er onderscheid gemaakt moet worden, als er geld nodig is dan is het er ongeacht wat voor label je erop plakt toch?
☀️ 8 x 430wp op zuid | ☀️ Huawei SUN2000-3KTL-L1 | 🔋 2 x Marstek Venus-E (V2 en V3) | 📱 Home Assistant | 🚗 Kia EV6-LR 2024 |🔌 Delta 8/8
- Cyberpope
- Registratie: April 2000
- Niet online
When does the hurting stop??

1. Je moet doen waar je blij van wordt. Dat staat voorop.WargamingPlayer schreef op donderdag 17 september 2026 @ 18:24:
[...]
Iedereen benaderd het anders. Als vrouw belt, wasmachine is kapot, dan moet ik zonder bankzaken te regelen gewoon bij de MM naar binnen kunnen lopen en direct een nieuwe kunnen kopen.
2. Ik moet om een die wasmachine te kunnen afrekenen in elk geval mijn telefoon pakken en meestal ook even bevestigen om te betalen. Van mijn spaarrekening overzetten naar mijn telefoon is minder dan 1 minuut werk op diezelfde telefoon. Als jij dat bankzaken vind doen, heb ik weinig bezwaar tegen bankzaken doen in die 1x in de paar jaar dat ik instant geld nodig heb.
With so many things coming back in style, I can't wait till loyalty, intelligence and morals become a trend again.......
En al helemaal als je het vergelijkt met de tijd die het uitzoeken van een wasmachine kost.Cyberpope schreef op donderdag 17 september 2026 @ 18:42:
[...]
1. Je moet doen waar je blij van wordt. Dat staat voorop.
2. Ik moet om een die wasmachine te kunnen afrekenen in elk geval mijn telefoon pakken en meestal ook even bevestigen om te betalen. Van mijn spaarrekening overzetten naar mijn telefoon is minder dan 1 minuut werk op diezelfde telefoon. Als jij dat bankzaken vind doen, heb ik weinig bezwaar tegen bankzaken doen in die 1x in de paar jaar dat ik instant geld nodig heb.
Ik mag toch hopen dat je niet een buffer van 1500 euro of zo op je lopende rekening als minimum saldo aanhoudt. Dat is echt zonde. Overboeken vanaf de spaarrekening is geen minuut werk.
Bij mij staat op mijn persoonlijke lopende rekening zo min mogelijk. Grootste deel van de maand maar enkele tientjes. Op de gezamenlijke boodschappen- en vaste lastenrekening het grootste deel van de maand minder dan 400 euro.
Bij mij staat op mijn persoonlijke lopende rekening zo min mogelijk. Grootste deel van de maand maar enkele tientjes. Op de gezamenlijke boodschappen- en vaste lastenrekening het grootste deel van de maand minder dan 400 euro.
Want een overboeking is teveel werk voor jou danwel je vrouw? Maar dan is jouw definitie dus dat buffer je betaalrekening is en al het andere spaargeld, dat mag natuurlijk maar ik denk niet dat dit een definitie is ergens.WargamingPlayer schreef op donderdag 17 september 2026 @ 18:24:
[...]
Iedereen benaderd het anders. Als vrouw belt, wasmachine is kapot, dan moet ik zonder bankzaken te regelen gewoon bij de MM naar binnen kunnen lopen en direct een nieuwe kunnen kopen.
Stages over de hele wereld in nuchtere toestand?Cheezus schreef op donderdag 17 september 2026 @ 18:13:
Zij weet (heeft ervaren) wat ze eigenlijk best kan missen. Hij weet niet wat hij mist.
Ignorance is bliss.
Ook over "niet weten wat je mist" bestaan er blijkbaar verschillende meningen.
Wonend in Vlaanderen (BE)
Stages over de hele wereld in nuchtere toestand?Cheezus schreef op donderdag 17 september 2026 @ 18:13:
Zij weet (heeft ervaren) wat ze eigenlijk best kan missen. Hij weet niet wat hij mist.
Ignorance is bliss.
Ook over "niet weten wat je mist" bestaan er blijkbaar verschillende meningen.
Wanneer ik zou moeten kiezen tussen een paar jaar doorbijten en wat zaken missen om de rest van je leven met een comfortabele buffer niet veel meer te moeten laten of een paar jaar yolo tot de laatste cent en de rest van het leven uit noodzaak te moeten teren op die herinneringen en het besef dat het meeste de moeite niet echt waard was om niet te missen waardoor je nu wel belangrijkere zaken misloopt zou ik het ook wel weten.
Maar uiteraard ieder zijn eigen ding.
(Maar daarna ook gewoon de gevolgen kunnen dragen van je vroegere gedrag ipv weer afschuiven op "ikke altijd pech en zij heel veel geluk".
).
[ Voor 3% gewijzigd door IvoB2 op 17-09-2026 19:03 ]
Wonend in Vlaanderen (BE)
- Cheezus
- Registratie: Februari 2001
- Laatst online: 20:00
Luiaard
Het hoeft niet altijd het ene of het andere uiterste te zijn hè. Als je jong bent ervaringen opdoen (en daarbij leren dat sommigen zaken zonde van je geld zijn) vind ik gezonder dan alleen maar bezig zijn met geld verzamelen terwijl je bij je ouders woont.
En dat stage lopen in het buitenland is (voor sommigen) leuk en zeker leerzaam maar dat heeft toch niks te maken met wel of niet je geld uitgeven aan 'leuke dingen'?
En dat stage lopen in het buitenland is (voor sommigen) leuk en zeker leerzaam maar dat heeft toch niks te maken met wel of niet je geld uitgeven aan 'leuke dingen'?
Tja dat zal van persoon tot persoon afhangen.
Misschien vindt deze persoon een stage in het buitenland (en alles wat je daar dan ook buiten het werk meemaakt/kan beleven wel gewoon leuk waar je ook nog eens geld oor krijgt ipv van te moeten aan uitgeven?
Anderzijds betwijfel ik of je het zo leuk blijft vinden dat je tijdens de jonge jaren al je spaargeld hebt uitgegeven aan rondjes geven aan de vrienden vanuit FOMO waardoor je dat later alsnog moet bekopen.
En uiteraard bestaan er nog veel gradaties daar tussen in maar daar ging het hier nu even niet over.
Maar (steeds) je geld uitgeven aan leuke dingen beperkt in veel gevallen wel de opbouw van een buffer. Bij een deel van de bevolking, zelfs in de BeNeLux, is het inkomen uit arbeid (en beleggingen) nu eenmaal geen onbeperkte bron waarbij je geen keuzes moet maken.
Wonend in Vlaanderen (BE)
1500 is niet veel. Als je dat zou verlagen naar 500 levert dat maar 2 euro per maand aan rente op bij 2,5% rente. Dan moet je bij elke uitgave/incasso boven 500 euro nadenken over geld. Dat is mij die 2 euro/maand niet waard.marana schreef op donderdag 17 september 2026 @ 18:51:
Ik mag toch hopen dat je niet een buffer van 1500 euro of zo op je lopende rekening als minimum saldo aanhoudt. Dat is echt zonde. Overboeken vanaf de spaarrekening is geen minuut werk.
Bij mij staat op mijn persoonlijke lopende rekening zo min mogelijk. Grootste deel van de maand maar enkele tientjes. Op de gezamenlijke boodschappen- en vaste lastenrekening het grootste deel van de maand minder dan 400 euro.
Iedereen heeft blijkbaar ook niet dezelfde partner en niet dezelfde bankwerking.WargamingPlayer schreef op donderdag 17 september 2026 @ 18:24:
[...]
Iedereen benaderd het anders. Als vrouw belt, wasmachine is kapot, dan moet ik zonder bankzaken te regelen gewoon bij de MM naar binnen kunnen lopen en direct een nieuwe kunnen kopen.
Mijn partner zal me al nooit bellen dat de wasmachine stuk is (maar dat is een ander topic) doch bij mijn bank gebeurt de overschrijving van de buffer op de spaarrekening naar de betaalrekening in een paar kliks (zelfs van op afstand). Zo dringend zal de vervanging van een wasmachine doorgaans ook niet zijn dat die paar kliks/seconden er niet meer af kunnen toch?
(En wat is dat in dit topic toch met die wasmachines die steeds op de meest ongelegen ogenblikken blijven stuk gaan?)

Wonend in Vlaanderen (BE)
Dat moet ik sowieso want de beveiliging op de zicht staat bij mij bewust ingesteld op 500 € en wordt alleen bewust verhoogd wanneer ik hogere betalingen verwacht.Z___Z schreef op donderdag 17 september 2026 @ 19:40:
[...]
Dan moet je bij elke uitgave/incasso boven 500 euro nadenken over geld. Dat is mij die 2 euro/maand niet waard.
En negatief op de rekening gaan staat ook uitgeschakeld.
En aan automatische incasso's doe ik ook al niet mee.
Er gaat hier geen betaling door nadat ik eerst iedere factuur gelezen en na goedkeuring de betaling daarna zelf uitgevoerd heb. En ik ontvang ook geen facturen die een instant betaling vereisen. Dus alle tijd om de betalingen te spreiden in de tijd en indien nodig het saldo op de betaalrekening aan te zuiveren.
[ Voor 29% gewijzigd door IvoB2 op 17-09-2026 20:01 ]
Wonend in Vlaanderen (BE)
- Pablo.
- Registratie: December 2018
- Laatst online: 19-09 12:43
Members only:
Zo zie je maar dat het snel kan gaan. Ik had voor de aankoop van deze woning nog ca. 50k op de rekening. Nu vrijwel niks meer. Maar zonder dat was het niet mogelijk om deze woning te kopen. Nu proberen langzaam weer verder op te bouwen.
Alleen zichtbaar voor ingelogde gebruikers.
Inloggen
- Sport_Life
- Registratie: Mei 2002
- Nu online
Solvitur ambulando
Wat op de lopende rekening staat hangt ook af van de afschrijvingen, ik wil roodstand ten alle tijden voorkomen vanwege de hoge rente (ook uit principe) , dus er staat altijd wel genoeg op de rekening.
Als de zorgverzekering (350) + weekboodschappen (>100) + afschrijving muzieklessen van de kinderen op 1 dag vallen dan zitten we al op meer uitgaven dan een nieuwe wasmachine. Dan heb ik het nog niet eens over de hypotheek, kinderopvang, etc.
Nb gezin met 3 kinderen, als alleenstaande zal het anders zijn.
Dan kun je natuurlijk kiezen om de kinderen geen prive les te geven of die biertjes in de kroeg met vrienden over te slaan, maar sommige mensen waaronder ondergetekende kunnen prima genoeg sparen ondanks hoge uitgaven.
[ Voor 24% gewijzigd door Sport_Life op 17-09-2026 20:02 ]
PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25
Die bedragen zeggen toch vrij weinig? 1500 minimaal op de betaalrekening bij een netto salaris van 2000 is heel iets anders dan bij een salaris van 10000. Die laatste heeft meestal (dus niet altijd) ook de uitgaven van iemand die maandelijks 10000 te besteden heeft.
Er zit een bepaalde baseline in omdat we allemaal ongeveer hetzelfde betalen voor wortels, rijst en tandpasta maar daar buiten zijn er zoveel variabelen in uitgaven dat absolute bedragen onderling vergelijken vrij weinig zegt.
Er zit een bepaalde baseline in omdat we allemaal ongeveer hetzelfde betalen voor wortels, rijst en tandpasta maar daar buiten zijn er zoveel variabelen in uitgaven dat absolute bedragen onderling vergelijken vrij weinig zegt.
- Vld1989
- Registratie: Oktober 2022
- Laatst online: 19:31
Hoe vaak gebeurt dat dan bij jou? Bij mij is de huur de enige maandelijkse transactie die meer dan 500 euro is eigenlijk.Z___Z schreef op donderdag 17 september 2026 @ 19:40:
[...]
1500 is niet veel. Als je dat zou verlagen naar 500 levert dat maar 2 euro per maand aan rente op bij 2,5% rente. Dan moet je bij elke uitgave/incasso boven 500 euro nadenken over geld. Dat is mij die 2 euro/maand niet waard.
Hypotheek, kinderopvang, belastingen, GWE, credit card incasso, allemaal op een andere dag.Vld1989 schreef op donderdag 17 september 2026 @ 20:10:
[...]
Hoe vaak gebeurt dat dan bij jou? Bij mij is de huur de enige maandelijkse transactie die meer dan 500 euro is eigenlijk.
Heb wel slim overboeken ingesteld bij Rabobank, dus wordt automatisch aangevuld naar 1500 als het eronder duikt.
Voor winkel betalingen Trade Republic, rentegevende betaalrekening.
Ik spreek over het grootste deel van de maand, dus na afschrijving van de vaste lasten die vrijwel allemaal tussen de 23e en de 2e plaatsvinden. In de overige 3 weken heb ik maar zelden een uitgave of incasso van meer dan 500 euro. Voor mij is 500 euro in 1x uitgeven niet gewoon, ik wil daar toch wel iets meer over kunnen nadenken ipv het zomaar blind te doen.Z___Z schreef op donderdag 17 september 2026 @ 19:40:
[...]
1500 is niet veel. Als je dat zou verlagen naar 500 levert dat maar 2 euro per maand aan rente op bij 2,5% rente. Dan moet je bij elke uitgave/incasso boven 500 euro nadenken over geld. Dat is mij die 2 euro/maand niet waard.
Overigens over die eeuwig terugkerende wasmachine: dat soort dingen halen wij ook wel via Marktplaats e.d. of als tweedekansjes bij Coolblue. Zoveel hoeft vervanging dan niet te kosten.
Zo zie je maar dat rekeningen en vaste lasten en buffers die daaruit volgen nogal grondig van elkaar kunnen verschillen.
Als tegenvoorbeeld, mijn grootste maandelijkse vaste last bedraagt 34,50 € (de internetaansluiting).
En dat is dan eigenlijk nog een luxe uitgave.
Als tegenvoorbeeld, mijn grootste maandelijkse vaste last bedraagt 34,50 € (de internetaansluiting).
En dat is dan eigenlijk nog een luxe uitgave.
[ Voor 14% gewijzigd door IvoB2 op 17-09-2026 22:25 ]
Wonend in Vlaanderen (BE)
Ik geef ook vrijwel nooit zonder nadenken 500 euro uit, maar ik heb ook geen zin om met geld bezig te zijn als ik in de maand een dagje dierentuin/pretpark etc heb gedaan en daarna nog een keer uit eten wil. Dat moet wel als mijn nominale saldo na vaste lasten maar 500 euro zou zijn.marana schreef op donderdag 17 september 2026 @ 22:09:
[...]
Ik spreek over het grootste deel van de maand, dus na afschrijving van de vaste lasten die vrijwel allemaal tussen de 23e en de 2e plaatsvinden. In de overige 3 weken heb ik maar zelden een uitgave of incasso van meer dan 500 euro. Voor mij is 500 euro in 1x uitgeven niet gewoon, ik wil daar toch wel iets meer over kunnen nadenken ipv het zomaar blind te doen.
Overigens over die eeuwig terugkerende wasmachine: dat soort dingen halen wij ook wel via Marktplaats e.d. of als tweedekansjes bij Coolblue. Zoveel hoeft vervanging dan niet te kosten.
Maar met gezin is het ook anders dan als je single bent. 1x tanken kost tegenwoordig ook al snel 150 euro.
Wat heeft het tanken van een auto te maken met de gezinssamenstelling?
Een auto met vier personen verbruikt heus niet zoveel meer dan eentje met minder personen aan boord.
En dan nog, rij je elektrisch - waar de samenstelling van een gezin ook niets mee te maken heeft - moet je al helemaal niet tanken. Weer een aanzienlijke lopende rekening minder (en meer overschot die naar de buffer kan gaan).
En ik mag toch hopen dat een uitje naar de dierentuin/pretpark gevolgd door een etentje iets is dat je vooraf plant en je niet op het onverwachte overvalt? Op iets dat gepland staat kan je ook tijdig je betaalrekening voorzien.
Je mag best permanent heel veel geld op je betaalrekening hebben staan zonder daarom er allerlei redenen voor te verzinnen die er niet echt toe doen.
[ Voor 72% gewijzigd door IvoB2 op 17-09-2026 23:04 ]
Wonend in Vlaanderen (BE)
- Barrycade
- Registratie: November 2003
- Laatst online: 26-09 20:36
Through the...

Laten we wel even het eens zijn dat als je grootste maandelijkse vaste last 35 euro is voor je internet, dat je zelfs goedkoop uit bent tov een lage lonen land.
En in een regio van 99,8 percentiel valt.
Maar laten we hier maar niet op doorgaan. Want dit gaat niets meer over buffers. En zal alleen maar meer vragen genereren over je super abnormale situatie.
En in een regio van 99,8 percentiel valt.
Maar laten we hier maar niet op doorgaan. Want dit gaat niets meer over buffers. En zal alleen maar meer vragen genereren over je super abnormale situatie.
- Wailing_Banshee
- Registratie: November 2002
- Laatst online: 14:33
You're Next
Oh? Toch knap dan dat wij dat wel kunnen... Een goedkope vakantie kost minder dan dat we in een jaar kunnen sparen... Dus dat potje is dan in een paar maanden alweer gevuld. Als er 500 euro in de maand in komt, hebben we na een jaar een potje van 6.000 euro. Als we dan twee weken een goedkope vakantie nemen, is dat potje na 2 maanden weer vol...jeroenkb schreef op donderdag 17 september 2026 @ 17:43:
[...]
Maar dat is een andere casus. Als je op dure vakantie wil, kun je natuurlijk niet op goedkope vakantie gaan. Want dan spaar je nooit genoeg voor een dure vakantie.
Dus als met normaal vakantiepotje sparen een dure vakantie niet uit kan, dan ga je of nooit op dure vakantie of je zult toch ander potje tijdelijk moeten aanspreken
Thousands of years ago, cats were worshipped as Gods. Cats have never forgotten this.
@Wailing_Banshee Reken nog eens na
[ Voor 35% gewijzigd door W1ck1e op 18-09-2026 07:12 ]
- Wailing_Banshee
- Registratie: November 2002
- Laatst online: 14:33
You're Next
Whoops, het is nog vroeg
Maar het veranderd niets aan het feit dat een goedkope vakantie binnen een paar maanden sparen alweer bijgevuld is, dus je kunt best op een goedkope vakantie wanneer je tegelijkertijd voor een dure vakantie aan het sparen bent.
Thousands of years ago, cats were worshipped as Gods. Cats have never forgotten this.
Uiteraard gaat dit over buffers.Barrycade schreef op donderdag 17 september 2026 @ 23:08:
Laten we wel even het eens zijn dat als je grootste maandelijkse vaste last 35 euro is voor je internet, dat je zelfs goedkoop uit bent tov een lage lonen land.
En in een regio van 99,8 percentiel valt.
Maar laten we hier maar niet op doorgaan. Want dit gaat niets meer over buffers. En zal alleen maar meer vragen genereren over je super abnormale situatie.
Wanneer je vaste lasten laag zijn - en dat komt heus niet vanzelf - stijgt bij een gelijk inkomen je buffer sneller dan wanneer je maandelijks veel vaste lasten te verwerken krijgt.
En ik denk dat ze in lage lonen landen wel iets anders aan hun hoofd hebben dan de internetrekening.
Ik ken de kosten in NL niet maar in Vlaanderen is 35 € voor een maandelijkse vaste kost voor basis internet heel gewoon (en zelfs aan de dure kant).
En het is ook redelijk logisch dat wanneer je maandelijks hogere vaste kosten hebt dat je dan een hoger bedrag op de betaalrekening aanhoudt dan wanneer die kosten lager zijn.
Maar er is een verschil tussen maandelijks wederkerende vaste kosten en (die van je potentiële buffer afgaan) en kosten waar je zelf voor kiest (je kan er dan voor kiezen ze al dan niet uit te geven of er al dan niet een hogere buffer mee aan te leggen).
En men is op zoek naar de buffer an de gemiddelde GoT'er. Dan mag de buffer van iedere GoT'er meetellen. Al ben ik zelf de mening toegedaan dat je dan beter rekent naar de mediaanbuffer van de GoT'er gezien bij een gemiddelde de uitersten op het spectrum een totaal verkeerd beeld geeft over het percentiel.
[ Voor 28% gewijzigd door IvoB2 op 18-09-2026 07:47 ]
Wonend in Vlaanderen (BE)

En bij mij is alleen de hypotheek en kinderopvang al €3.5k/maand. Ik begin de maand met 10k met als doel aan het einde van de maand minimaal €1k over te hebben (virtuele nul). Voor onregelmatige uitgaven >€1k haal ik terug van de spaarrekening.Vld1989 schreef op donderdag 17 september 2026 @ 20:10:
Hoe vaak gebeurt dat dan bij jou? Bij mij is de huur de enige maandelijkse transactie die meer dan 500 euro is eigenlijk.
20 jaar geleden stond er bij mij ook nooit meer dan 2k op de lopende rekening. Dat verandert gewoon met de omstandigheden.
“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]

Members only:
Begin dit jaar besloten om mijn aandelen te verkopen en mijn huis af te lossen, ik had hiervoor al een flink deel afgelost. Mijn vrouw moest stoppen met haar werk omdat het lichamelijk te zwaar werd. Ik heb toen geprobeerd om onze lasten zoveel mogelijk te verkleinen, zodat we nog steeds goed kunnen rondkomen. Mijn vrouw krijgt 1/3 van mijn inkomen, om te sparen, beleggen en uit te geven. We zijn niet getrouwd in gemeenschap van goederen.
Alleen zichtbaar voor ingelogde gebruikers.
Inloggen
Nu ben ik aanbeland op een punt dat we de maandelijkse kosten eigenlijk bijna niet verder kunnen reduceren zonder dat daar zulke hoge investeringen tegenover staan die zich momenteel niet terug zouden verdienen zijn. Daarom ben ik nu weer langzaam mijn bank aan het aanvullen tot 20k en ondertussen ook weer aandelen aan het inkopen op maandelijkse basis.
- Rubbergrover1
- Registratie: Maart 2020
- Laatst online: 20:03
Volgens mij zijn de maandelijkse vaste lasten nou juist bij uitstek iets wat niet van je buffer afgaat, maar iets wat je gewoon van je maandelijkse inkomen betaalt. De buffer is juist voor incidentele uitgaven die niet vast ingepland zijn.IvoB2 schreef op vrijdag 18 september 2026 @ 07:36:
[...]
Maar er is een verschil tussen maandelijks wederkerende vaste kosten en (die van je potentiële buffer afgaan) en kosten waar je zelf voor kiest (je kan er dan voor kiezen ze al dan niet uit te geven of er al dan niet een hogere buffer mee aan te leggen).
- Rubbergrover1
- Registratie: Maart 2020
- Laatst online: 20:03
Waarom zou dat gepland moeten zijn? Als ik morgen denk: het is wel een mooie nazomerdag, laten we nog een keer naar de dierentuin gaan voordat het herfst wordt, dan laat ik me niet weerhouden door wat ik wel of niet gepland heb. En als vervolgens een vriend of familielid dat ik een tijd niet heb gezien, zegt: ik ben zondag in een stad in de buurt, zullen we daar wat afspreken? Dan laat ik met niet weerhouden doordat ik zaterdag al naar de dierentuin ben geweest.IvoB2 schreef op donderdag 17 september 2026 @ 22:58:
En ik mag toch hopen dat een uitje naar de dierentuin/pretpark gevolgd door een etentje iets is dat je vooraf plant en je niet op het onverwachte overvalt? Op iets dat gepland staat kan je ook tijdig je betaalrekening voorzien.
Prima als jij dat wel doet, maar ik zie niet waarom eenieder zou moeten 'hopen' dat dat allemaal vooraf gepland is.
Ja je kan het ook omdraaien natuurlijk en/of je eigen invulling eraan geven.Rubbergrover1 schreef op vrijdag 18 september 2026 @ 08:02:
Volgens mij zijn de maandelijkse vaste lasten nou juist bij uitstek iets wat niet van je buffer afgaat, maar iets wat je gewoon van je maandelijkse inkomen betaalt. De buffer is juist voor incidentele uitgaven die niet vast ingepland zijn.
Maandelijkse uitgaven (vast, gepland, onverwacht,....) afgezet tegenover de maandelijkse inkomsten bepalen wel degelijk de hoogte van je buffer.
Wat je daarna beslist met die buffer te doen (niet aankomen tot "later", alleen aankomen voor uitgaven in potje x, y , z, laten staan voor de erven, deels schenken aan (goede) doelen, onverwachte uitgaven,....... enz. beslist iedereen op basis van de eigen uitgangspunten).
Het is gewoon het (gecumuleerde) verschil dat er overblijft tussen de inkomsten en de uitgaven en dat is voor iedereen anders.
Wie een hoog maandelijks inkomen heeft maar eveneens hogere uitgaven kan in de situatie verkeren dat de buffer trager groeit dan wie lagere inkomsten heeft en lagere (vaste) kosten.
En daartussen zijn allerlei combinaties mogelijk.
Dat is toch hoe ik tegen een buffer aankijk.
Zoals eerder al opgemerkt is er niet echt een vaststaande definitie voor een buffer die op iedereen van toepassing is. Ieder vult dat zowat op zijn of haar eigen manier in.
[ Voor 30% gewijzigd door IvoB2 op 18-09-2026 08:21 ]
Wonend in Vlaanderen (BE)
Daar ging het dan ook helemaal niet over.Rubbergrover1 schreef op vrijdag 18 september 2026 @ 08:06:
[...]
Waarom zou dat gepland moeten zijn? Als ik morgen denk: het is wel een mooie nazomerdag, laten we nog een keer naar de dierentuin gaan voordat het herfst wordt, dan laat ik me niet weerhouden door wat ik wel of niet gepland heb. En als vervolgens een vriend of familielid dat ik een tijd niet heb gezien, zegt: ik ben zondag in een stad in de buurt, zullen we daar wat afspreken? Dan laat ik met niet weerhouden doordat ik zaterdag al naar de dierentuin ben geweest.
Prima als jij dat wel doet, maar ik zie niet waarom eenieder zou moeten 'hopen' dat dat allemaal vooraf gepland is.
Mijn punt is dat je voor zo'n uitgaven dan niet aanhoudend een bedrag op je betaalrekening dient te voorzien.
Wanneer ik morgen beslis uitgave x,y,z te doen die niet onder de maandelijks terugkerende uitgaven valt dan rest mij tijd genoeg om - wanneer de betaalrekening niet meer voldoende saldo bevat - dat tijdig van de ene naar de andere rekening over te hevelen.
Sterker nog, met de huidige bankapps kan je dat zelfs in een wip nog ter plekke doen.
Het ging helemaal niet over een al dan niet geplande uitstap maar over hoeveel saldo je daarvoor op je betaalrekening dient aan te houden.
Er is ook niets mis mee om een relatief hoog bedrag op de betaalrekening aan te houden omdat je niet met je bankrekeningen wil bezig zijn. Dat is dan gewoon een ander uitgangspunt.
[ Voor 3% gewijzigd door IvoB2 op 18-09-2026 08:16 ]
Wonend in Vlaanderen (BE)
- Rubbergrover1
- Registratie: Maart 2020
- Laatst online: 20:03
Dan gaat het meer over spaarquotum dan over buffer. Dat zijn twee verschillende dingen.IvoB2 schreef op vrijdag 18 september 2026 @ 08:08:
[...]
Ja je kan het ook omdraaien natuurlijk en/of je eigen invulling eraan geven.
Maandelijkse uitgaven (vast, gepland, onverwacht,....) afgezet tegenover de maandelijkse inkomsten bepalen wel degelijk de hoogte van je buffer.
Wat je daarna beslist met die buffer te doen (niet aankomen tot "later", alleen aankomen oor uitgaven in potje x, y , z,....... enz. beslist iedereen op basis van de eigen uitgangspunten).
Het is gewoon het verschil dat er overblijft tussen de inkomsten en de uitgaven en dat is voor iedereen anders.
Wie een hoog maandelijks inkomen heeft maar eveneens hogere uitgaven kan in de situatie verkeren dat de buffer trager groeit dan wie lagere inkomsten heeft en lagere (vaste) kosten.
En daartussen zijn allerlei combinaties mogelijk.
Dat is toch hoe ik tegen een buffer aankijk.
Zoals eerder al opgemerkt is er niet echt een vaststaande definitie voor een buffer die op iedereen van toepassing is. Ieder vult dat zowat op zijn of haar eigen manier in.
Voor jou duidelijk wel.Rubbergrover1 schreef op vrijdag 18 september 2026 @ 08:19:
[...]
Dan gaat het meer over spaarquotum dan over buffer. Dat zijn twee verschillende dingen.
Voor mij dan weer niet. Al mijn spaargeld/overschot is gelijktijdig mijn buffer voor wat dan ook.
Welk etiket je er voor jezelf ook opplakt, uiteindelijk blijft het een geldsom die niet onder de maandelijkse vaste uitgaven valt en waar ieder een ander doel mee op het oog heeft.
En dat doel is nogal afhankelijk van ieders eigen situatie en wensen.
[ Voor 27% gewijzigd door IvoB2 op 18-09-2026 08:25 ]
Wonend in Vlaanderen (BE)
- Rubbergrover1
- Registratie: Maart 2020
- Laatst online: 20:03
Dat is vaak juist een minder handige keus. Je hebt vaak veel meer aan meer vrij vermogen dan aan lagere maandlasten. Even simpel voorbeeld, als 10.000 aflossen op je hypotheek je 50 euro in maandlasten scheelt, dan kun je zeggen: mooi, dat scheelt weer 50 euro. Maar je kunt ook denken: als ik dat niet aflos, dan heb ik 10.000 euro extra, waarvan ik 200 maanden lang 50 euro kan onttrekken,. Nog zonder rekening te houden met rendement. Maar dan heb je ook nog de mogelijkheid om, als er problemen zouden zijn, tijdelijk van dat kapitaal bv 100 euro per maand te gebruiken. Die mogelijkheid heb je niet meer als je dat geld hebt gebruikt om je maandlasten te verlagen.REDSD schreef op vrijdag 18 september 2026 @ 08:01:
***members only***
Begin dit jaar besloten om mijn aandelen te verkopen en mijn huis af te lossen, ik had hiervoor al een flink deel afgelost. Mijn vrouw moest stoppen met haar werk omdat het lichamelijk te zwaar werd. Ik heb toen geprobeerd om onze lasten zoveel mogelijk te verkleinen, zodat we nog steeds goed kunnen rondkomen.
Die afweging heb ik wel meegenomen, ik heb nu alleen mijn eigen buffer genoemd, maar onze gezamelijke buffer is een stuk groter. Daarnaast heb ik vele jaren mogen genieten van een goed rendement op mijn aandelen. Ik ben goed verzekerd tegen arbeidsongeschiktheid en heb een betrouwbare werkgever.Rubbergrover1 schreef op vrijdag 18 september 2026 @ 08:24:
[...]
Dat is vaak juist een minder handige keus. Je hebt vaak veel meer aan meer vrij vermogen dan aan lagere maandlasten. Even simpel voorbeeld, als 10.000 aflossen op je hypotheek je 50 euro in maandlasten scheelt, dan kun je zeggen: mooi, dat scheelt weer 50 euro. Maar je kunt ook denken: als ik dat niet aflos, dan heb ik 10.000 euro extra, waarvan ik 200 maanden lang 50 euro kan onttrekken,. Nog zonder rekening te houden met rendement. Maar dan heb je ook nog de mogelijkheid om, als er problemen zouden zijn, tijdelijk van dat kapitaal bv 100 euro per maand te gebruiken. Die mogelijkheid heb je niet meer als je dat geld hebt gebruikt om je maandlasten te verlagen.
Met het aflossen van de hypotheek heb ik uiteindelijk netto zo 3,5% bespaard aan rente die ik anders kwijt was, dat was zo een 600 euro per maand aan vaste lasten, maar belangrijker voor mij was de mentale rust die het bracht. Ik was de jaren daarvoor vaak er mee bezig, omdat ik bang was dat de beurs zou crashen en ik daardoor de kans zou missen om iets meer financiële rust te creëren. Ik beleg al sinds mijn 15de en ik heb al aardig wat beurs crashes mee gemaakt... dus dit voelde als een goed moment om de winst te verzilveren.
- Rubbergrover1
- Registratie: Maart 2020
- Laatst online: 20:03
Mentale rust is zeker een belangrijk aspect. Goed om niet tegen je intuïtie in te gaan, los van of dat financieel wel of niet goed zou uitpakken.REDSD schreef op vrijdag 18 september 2026 @ 08:33:
[...]
Die afweging heb ik wel meegenomen, ik heb nu alleen mijn eigen buffer genoemd, maar onze gezammelijke buffer is een stuk groter. Daarnaast heb ik vele jaren mogen genieten van een goed rendement op mijn aandelen. Ik ben goed verzekerd tegen arbeidsongeschiktheid en heb een betrouwbare werkgever.
Met het aflossen van de hypotheek heb ik uiteindelijk netto zo 3,5% bespaard aan rente die ik anders kwijt was, dat was zo een 600 euro per maand aan vaste lasten, maar belangrijker voor mij was de mentale rust die het bracht. Ik was de jaren daarvoor vaak er mee bezig, omdat ik bang was dat de beurs zou crashen en ik daardoor de kans zou missen om iets meer financiële rust te creëren. Ik beleg al sinds mijn 15de en ik heb al aardig wat beurs crashes mee gemaakt... dus dit voelde als een goed moment om de winst te verzilveren.
Van het NIBUD
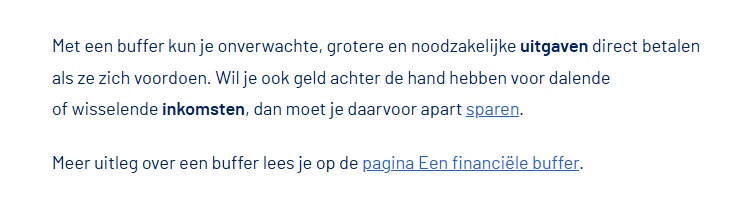
Als we nu bovenstaande uitleg hanteren bij de beantwoording van de vraag uit de topic titel dan wordt het topic wellicht wat meer waardevol.
edit (met dank aan @Z___Z ): Maar dit is niet de buffer zoals in de openings post is bedoeld.
Als we nu bovenstaande uitleg hanteren bij de beantwoording van de vraag uit de topic titel dan wordt het topic wellicht wat meer waardevol.
edit (met dank aan @Z___Z ): Maar dit is niet de buffer zoals in de openings post is bedoeld.
[ Voor 8% gewijzigd door W1ck1e op 18-09-2026 14:58 ]
Als dat het enige zou zijn zouden daar geen 198 pagina's over volgeschreven zijn en zou het topic ook weinig waarde hebben wat mij betreft. Wat dan ook zeggen over een buffer zonder de situatie te duiden is gewoon compleet nietszeggend.
Voor mij persoonlijk; een terugboeking van mijn beleggingsrekening duurt 3-5 werkdagen. De enige buffer die ik nodig heb volgens die definitie is om die 3-5 dagen te overbruggen. Vrijwel alle uitgaven >€1k hebben opties waarbij je niet persé direct hoeft te betalen. Ik heb persoonlijk dus geen noodzaak tot welke buffer dan ook want al dergelijke zaken kunnen gewoon uit lopende middelen / maandelijkse reserve.
In de praktijk hoe je natuurlijk wat reserve aan en balanceert voor mij in normale omstandigheden het saldo 0-10k op de lopende rekening en 0-20k op de spaarrekening. Wellicht zou ik volgens deze definitie kunnen stellen dat ik een buffer aanhoudt van gemiddeld 10k (iets meer dan 1 maand uitgaven).
[ Voor 67% gewijzigd door assje op 18-09-2026 09:29 ]
“The greatest threat to our planet is the belief that someone else will save it.” [quote by Robert Swan, OBE]
Ja, volgens die stelling zijn ook alle voorgaande tabellen (op basis an de OT) weer aan te passen.
Mijn "buffer" is dan blijkbaar nul (want het zijn buiten de betaalrekening dan allemaal "spaarquota") en op de betaalrekening bedraagt het lopende saldo dan 500-1000 € en op de direct overboekbare spaarrekeningen 0 tot 50K.
Een kapotte wasmachine kan dan gewoon van de betaalrekening betaald worden, onverwachte zorgkosten zijn er niet (daar is de verplichte zorgverzekering voor en een "onerwacht" bezoek aan de huisarts kost hier 4€, dat kan de betaalrekening ook nog wel trekken ) en onverwachte autokosten ook niet (want daar is de all risk autoverzekering voor).
[ Voor 60% gewijzigd door IvoB2 op 18-09-2026 09:51 ]
Wonend in Vlaanderen (BE)
en uit bovenstaand berichtIvoB2 schreef op donderdag 17 september 2026 @ 12:40:
... Een eigen auto heb ik trouwens ook niet. ...
De laatste 24 uur een auto gekocht ?en onverwachte autokosten ook niet (want daar is de all risk autoverzekering voor).
- Barrycade
- Registratie: November 2003
- Laatst online: 26-09 20:36
Through the...
Mwha als je 35 euro internet rekening is (en dat schaart onder luxe 🤔) je hoogste maandelijkse kostenpost is, dan woon je nog thuis zonder kostgeld of onder de locale brug.
Weet niet hoe dat werkt in België, maar bij ons betaal je verplicht minimaal 150 pppm aan de zorgverzekeraar. Meeste mensen hebben huur dat minimaal paar 100 is. En dan kan het zijn dat je verzekeringen jaarlijks betaald en dus niet ziet als maandelijkse kosten.
Maar we duiken nu toch in de wondere wereld van Ivo. En dat is wellicht een eigen topic waard, maar hier is het niet de plek.
[ Voor 7% gewijzigd door Barrycade op 18-09-2026 11:04 ]
Nee de laatste auto kocht ik in 2012/2013 en deed ik van de hand begin 2018.W1ck1e schreef op vrijdag 18 september 2026 @ 10:03:
[...]
en uit bovenstaand bericht
[...]
De laatste 24 uur een auto gekocht ?
Wanneer ik een auto nodig heb gebruik ik de lease van mijn partner. Gaat die stuk brengen ze een vervang tot aan de deur.
Het is niet allemaal zo "complotachtig" als je op het eerste zicht denkt
Meestal zit er een heel plausibele verklaring achter.
Wonend in Vlaanderen (BE)
Niets van dat alles.Barrycade schreef op vrijdag 18 september 2026 @ 11:02:
Mwha als je 35 euro internet rekening is (en dat schaart onder luxe 🤔) je hoogste maandelijkse kostenpost is, dan woon je nog thuis zonder kostgeld of onder de locale brug.
Weet niet hoe dat werkt in België, maar bij ons betaal je verplicht minimaal 150 pppm aan de zorgverzekeraar. Meeste mensen hebben huur dat minimaal paar 100 is. En dan kan het zijn dat je verzekeringen jaarlijks betaald en dus niet ziet als maandelijkse kosten.
Ik heb op mijn 18de het ouderlijke huis al verlaten om sindsdien op eigen benen te staan.
Onder een brug heb ik nooit gewoond.
En momenteel woon ik in een koophuis zonder hypotheeklast. En geen kinderlast dus ook geen kinderopvang te betalen.
Dat is zowat het andere uiterste van wat je vandaag kon lezen (maandelijks 3500 € kosten voor wonen en kinderopvang).
Om maar aan te geven dat de ene situatie nogal kan verschillen van de andere en omdat je jezelf niet kan herkennen in de situatie van een ander dit niet noodzakelijk iets "zeldzaam tot extreem" is.
In België worden de kosten voor de zorgverzekering rechtstreeks van je brutoloon afgehouden. Die betaal je dus daarna niet meer van je netto ontvangen loon noch vervanginkomen.
In België hebben de "meeste mensen" geen huurwoning maar zijn ze eigenaar van hun eigen woning. Er is hier ook geen HRA waardoor tig jaren blijven hangen in een hypotheek niet
altijd zo voordelig is (zeker niet bij de huidige stijgende intresten).
Wat betreft maandelijkse vaste kosten volgen nog de waterrekening (21€) en de rekening voor mobiele telefonie (61 cent). Dat zal het zowat zijn.
En nee, een maandelijkse energierekening is er ook niet want ik heb een jaarafrekening (een 140 -150 € op jaarbasis gerekend voor aftrek inkomsten uit lokaal energiebeheer. Tel je die mee dan hou ik er nog geld aan over).
En zoals uit het voorgaande blijkt ook geen autokosten want bedrijfsauto op de partner die zoveel mogelijk thuis geladen wordt zodat er ook geen tankrekening is maar ook daar netto nog geld op verdiend wordt.
Maandelijkse uitgaven pp liggen hier tussen de 500 tot 1000 € (x2 want we delen de huishoudkosten en de kosten van gezamenlijke vakanties en uitjes). De rest van de inkomsten gaan dus naar "de overschot" (voor mij persoonlijk begrensd op ongeveer 600K, de partner heeft een eigen buffer maar doet hier niet terzake).
En uiteraard komen er om de x maanden of jaar nog andere facturen binnen.
Maar dat zijn geen maandelijkse vaste lasten waar je een bedrag voor op de betaalrekening dient te reserveren. Die facturen komen meestal op vaste data (dus helemaal niet onverwacht)
Hopelijk kan je nu beter volgen en kan je je loskoppelen van eigen aannames over de financiële situatie van een ander?
En daar is niets wonderlijks aan want in mijn vriendenkring zijn we zowat diegenen met het laagste inkomen. Met één uitzondering. Die verdient ongeveer evenveel als mij maar enkele jaren voor pensioen nog steeds nul buffer wegens het spreekwoordelijke gat in de hand.
[ Voor 23% gewijzigd door IvoB2 op 18-09-2026 12:59 ]
Wonend in Vlaanderen (BE)
nvm. 
[ Voor 89% gewijzigd door W1ck1e op 18-09-2026 12:47 ]
- Cheezus
- Registratie: Februari 2001
- Laatst online: 20:00
Luiaard
Maar het staat een beetje raar om te zeggen dat je enige vaste lasten €35 voor internet zijn en vervolgensblijkt dat je partner dan de auto, (en het huis, de belastingen, verzekeringen, etc?) betaald. Dat is toch geen realistische blik om naar je inkomen/uitgaven te kijken?IvoB2 schreef op vrijdag 18 september 2026 @ 12:34:
[...]
Nee de laatste auto kocht ik in 2012/2013 en deed ik van de hand begin 2018.
Wanneer ik een auto nodig heb gebruik ik de lease van mijn partner. Gaat die stuk brengen ze een vervang tot aan de deur.
Het is niet allemaal zo "complotachtig" als je op het eerste zicht denkt
Meestal zit er een heel plausibele verklaring achter.
Mijn situatie is ongeveer als volgt:
Members only:
De risico's zijn vrij laag: we werken beide parttime, kunnen fulltime gaan werken als de ander werkloos wordt, woonlasten zijn relatief laag, 1 leaseauto (geen risico's) en de 2e auto zitten weinig eisen aan (kan voor een paar duizend vervangen worden). Andere zaken die de Nibud buffer aangeeft hecht ik ook allemaal niet zoveel waarde aan: niet alles hoeft vervangen te worden door iets nieuws/beters. Als er geen geld zou zijn dan is een 2e handsje van marktplaats ook prima. De huidige buffer voelt dus meer dan comfortabel
Alleen zichtbaar voor ingelogde gebruikers.
Inloggen
Niet helemaal correct, hij schrijft alleen dat het zijn grootste maandelijkse kosten zijn.Cheezus schreef op vrijdag 18 september 2026 @ 12:55:
[...]
Maar het staat een beetje raar om te zeggen dat je enige vaste lasten €35 voor internet zijn en vervolgensblijkt dat je partner dan de auto, (en het huis, de belastingen, verzekeringen, etc?) betaald. Dat is toch geen realistische blik om naar je inkomen/uitgaven te kijken?
...
Maar vergeleken met de andere berichten zie ik jouw omissie door de vingers
Uiteraard heb je inhoudelijk een punt.
Over jouw situatie: naar mijn mening heb je het goed voor elkaar. Chapeau.
[ Voor 6% gewijzigd door W1ck1e op 18-09-2026 13:18 ]
Ik schreef dan ook niet dat dit mijn enige vaste lasten zijn.Cheezus schreef op vrijdag 18 september 2026 @ 12:55:
[...]
Maar het staat een beetje raar om te zeggen dat je enige vaste lasten €35 voor internet zijn
Ik schreef dat het de hoogste maandelijkse vaste lasten zijn. Er zijn er nog maar die zijn lager.
Zoals ik eerder al aangaf heb ik een koophuis (volledig op eigen naam dus daar heeft mijn partner niets mee te maken) dus geen huur noch hypotheek af te betalen. En de belasting daarop is jaarlijks niet maandelijks en komt ook nooit onverwacht noch bij ontvangst onmiddellijk te betalen. En geen van die facturen is hoger dan mijn maandelijks inkomen (en worden dan grotendeels nog gedeeld over twee inkomens). Voor iets dat je gewoon van je maandelijks inkomen kan betalen moet je - mijn mening - geen extra buffer aanleggen.
De auto is een bedrijfsauto. Mijn partner betaalt die niet. Dat doet de werkgever en de klanten. En mijn partner rekent me daar geen kosten voor aan dus waarom zou ik daar dan kosten voor gaan meerekenen?
De inkomstenbelastingen worden voorafgaandelijk van mijn inkomen afgehouden (en bij de jaarafrekening trek ik ook nog eens terug wegens teveel afgehouden).
Wat betreft inkomsten reken ik met netto inkomsten, niet bruto (want dat is iets op papier, of tegenwoordig digitaal waar ik zelf nooit iets van zie).
Idem voor de rente op de spaarrekeningen en obligaties. Dat wordt in België - toch op mijn inkomsten - al aan de bron ingehouden. Daar betaal je daarna geen inkomstenbelastingen meer op (er bestaat hier niet zoiets als box 1-2-3).
Ik denk dat ik mijn persoonlijk inkomen, vaste kosten, uitgaven en de buffer die daarna overblijft (en grotendeels weer inkomen vrij van belastingen genereert) realistischer kan inschatten dan sommige anderen. Ik heb het bv. al niet nodig geld te "verstoppen" in potjes om het dan even te kunnen vergeten om me tegen mezelf te beschermen.
Een buffer tegen werkloosheid heb ik ook nooit nodig gehad want ik had een vast statutair contract bij de federale overheid (waar bij ziekte of ongeval je loon gewoon bleef doorlopen en de medische kosten gedragen werden door diezelfde overheid. En ook dat was geen uitzondering maar van toepassing op alle werknemers onder dat stelsel waarvan politici en een deel van hun kiezers al jaren beweren dat er dat veel te veel zijn ipv wonderlijke uitzonderingen
).En dat is zelfs een mooi ijkpunt. In die sector verdien je binnen hetzelfde kader ongeveer evenveel. En binnen datzelfde kader zijn er dan die nooit iets over hebben om wat voor buffer dan ook aan te leggen en met een gelijkaardig inkomen en carrièreverloop een buffer van hier tot ginder kunnen opbouwen. En alles daar tussen in.
Dus daar kan je het uitgangspunt van "jij had geluk en ik altijd pech" op de uitzonderingen na al achterwege laten.
[ Voor 19% gewijzigd door IvoB2 op 18-09-2026 13:30 ]
Wonend in Vlaanderen (BE)
Toch wel.
Een buffer is een redelijk individueel gegeven en afhankelijk van heel veel factoren en persoonlijke ingesteldheid. Als er iets blijkt uit de verschillende meningen, ervaringen en standpunten volgend op de OT is het dat wel.
Je gaat dus nooit een realistisch getal voor een gemiddelde buffer op wie dan ook kunnen plakken.
Je kan je uiteraard ook beperken tot het publiceren van de ingevulde OT-formatlijstjes en na x tijd die allemaal optellen en delen door het aantal lijstjes. Maar ik betwijfel of daar dan iemand veel wijzer van wordt?
Wonend in Vlaanderen (BE)

Het is ook geen toeval dat, net als het Financieel onafhankelijk topic , het elke keer ontspoort op zo'n manier wanneer 1 specifieke gebruiker continu loopt te drammen.B-Real schreef op vrijdag 18 september 2026 @ 13:26:
Het heeft inmiddels allemaal niet zoveel meer te maken met het onderwerp van dit topic eigenlijk...
Het enige wat ik doe is antwoorden op vragen die gesteld worden en/of eigen aannames op de situatie van een ander rechtzetten/verduidelijken.
Indien je de situatie van een ander niet continu in twijfel trekt moet er ook niet gereageerd worden.
Blijkbaar kunnen sommige mensen er maar moeilijk mee om dat anderen niet binnen de hun gestelde krijtlijnen passen en gaan ze er dan maar eigen aannames op projecteren.
Indien je de situatie van een ander niet continu in twijfel trekt moet er ook niet gereageerd worden.
Blijkbaar kunnen sommige mensen er maar moeilijk mee om dat anderen niet binnen de hun gestelde krijtlijnen passen en gaan ze er dan maar eigen aannames op projecteren.
[ Voor 25% gewijzigd door IvoB2 op 18-09-2026 13:42 ]
Wonend in Vlaanderen (BE)
Inderdaad, een bedrijfslease koop je niet en is ook niet je eigendom.
De buffer blijft dan van die kostenpost gevrijwaard.
[ Voor 12% gewijzigd door IvoB2 op 18-09-2026 13:44 ]
Wonend in Vlaanderen (BE)
- WargamingPlayer
- Registratie: Mei 2025
- Laatst online: 19:01
Andere bank 😆 met hogere rente.Cartman! schreef op donderdag 17 september 2026 @ 18:51:
[...]
Want een overboeking is teveel werk voor jou danwel je vrouw? Maar dan is jouw definitie dus dat buffer je betaalrekening is en al het andere spaargeld, dat mag natuurlijk maar ik denk niet dat dit een definitie is ergens.
☀️ 8 x 430wp op zuid | ☀️ Huawei SUN2000-3KTL-L1 | 🔋 2 x Marstek Venus-E (V2 en V3) | 📱 Home Assistant | 🚗 Kia EV6-LR 2024 |🔌 Delta 8/8
Ik heb m'n spaargeld ook niet bij mn bank staan met m'n betaalrekening maar dat geld is er gewoon altijd instant. Mocht je dat spannend vinden dan kun je vast bij je bank met betaalrekening ook een spaarrekening hebben waar je ieder geval iets aan rente krijgt ipv helemaal niks.
Helemaal correct. Het voordeel van een spaarrekening bij de betaalrekening bank is wel dat je dingen kan instellen als "automatisch aanvullen betaalrekening", of "automatisch afromen betaalrekening". En periodiek een dag voor een automatisch incasso dat bedrag overschrijven van die spaarrekening naar de betaalrekening. En de rest van je spaargeld stallen op een rekening elders met een hoge rente en instant pay. En vervolgens periodiek er voor zorgen dat op de verschillende rekeningen de goede bedragen staan, qua buffers. @WargamingPlayerCartman! schreef op vrijdag 18 september 2026 @ 13:55:
[...]
Ik heb m'n spaargeld ook niet bij mn bank staan met m'n betaalrekening maar dat geld is er gewoon altijd instant. Mocht je dat spannend vinden dan kun je vast bij je bank met betaalrekening ook een spaarrekening hebben waar je ieder geval iets aan rente krijgt ipv helemaal niks.
- Cyberpope
- Registratie: April 2000
- Niet online
When does the hurting stop??
Er zit een verschil tussen dat mensen lastig vinden om buiten kaders te denken en het bewust optrekken van rookgordijnen. Als ik zeg dat ik niets betaal aan maandelijkse ziektekosten in NL, zal dat vragen oproepen. Dan kan ik daar mistig over doen en mensen laten gokken. Of ik dan direct als ik het poneer neerzetten dat ik bij defensie werk, gewetensbezwaarde ben of per jaar betaal (alle 3 is mogelijk, maar helder is dat IK afwijk van de norm). Dat niet doen en bij mijn stelling blijven is alleen dan voor mijn eigen plezier om te zien hoe een discussie ontspoort. Maar draagt in elk geval weinig bij aan een inhoudelijke discussieIvoB2 schreef op vrijdag 18 september 2026 @ 13:40:
Het enige wat ik doe is antwoorden op vragen die gesteld worden en/of eigen aannames op de situatie van een ander rechtzetten/verduidelijken.
Indien je de situatie van een ander niet continu in twijfel trekt moet er ook niet gereageerd worden.
Blijkbaar kunnen sommige mensen er maar moeilijk mee om dat anderen niet binnen de hun gestelde krijtlijnen passen en gaan ze er dan maar eigen aannames op projecteren.
Tenzij er verlies is van baan om moverende redenen en er dan toch een auto moet komen. Iets om rekening mee te houden als je dat wenst. Dit zijn eigen risico inschatting waarop je je buffer moet baseren. En ja, dat is puur individueel.IvoB2 schreef op vrijdag 18 september 2026 @ 13:44:
[...]
Inderdaad, een bedrijfslease koop je niet en is ook niet je eigendom.
De buffer blijft dan van die kostenpost gevrijwaard.
With so many things coming back in style, I can't wait till loyalty, intelligence and morals become a trend again.......
Als je OP doorleest zou dit topic moeten gaan over lange termijn buffer en niet over korte termijn. Saldo op je betaalrekening is duidelijk korte termijn buffer. Hier zou je maximaal 1 maand uitgave op moeten hebben staan en minimaal 0 op de dag voordat je inkomen wordt gestort.
Spaarrekening zou je maximaal 1 jaar uitgave op moeten hebben staan. De rest kan je beter beleggen. Maar goed ik wijk zelf ook van deze norm af, dus adviezen aan anderen geven en zelf doen zijn weer 2 aparte dingen
Spaarrekening zou je maximaal 1 jaar uitgave op moeten hebben staan. De rest kan je beter beleggen. Maar goed ik wijk zelf ook van deze norm af, dus adviezen aan anderen geven en zelf doen zijn weer 2 aparte dingen
Correct in OP staatZ___Z schreef op vrijdag 18 september 2026 @ 14:34:
Als je OP doorleest zou dit topic moeten gaan over lange termijn buffer en niet over korte termijn. Saldo op je betaalrekening is duidelijk korte termijn buffer. Hier zou je maximaal 1 maand uitgave op moeten hebben staan en minimaal 0 op de dag voordat je inkomen wordt gestort.
Spaarrekening zou je maximaal 1 jaar uitgave op moeten hebben staan. De rest kan je beter beleggen. Maar goed ik wijk zelf ook van deze norm af, dus adviezen aan anderen geven en zelf doen zijn weer 2 aparte dingen
(dit heb ik zojuist voor het eerst gelezen)."Wat is de bedoeling van dit topic?
In dit topic kun je jouw buffer vergelijken met dat van andere Tweakers. Hoeveel heeft iemand na 40 jaar opgebouwd? En wat heeft een 20 jarige gemiddeld op zijn spaarrekening?
Vermeld ook of je een vriend/vriendin hebt (grote kostenpost, excuse me!
Over de verdeling spaargeld en beleggingen kunnen heel andere discussies gevoerd worden. Maar daar zijn andere topics voor.
- Cyberpope
- Registratie: April 2000
- Niet online
When does the hurting stop??
Mensen moeten vooral doen waar ze zich goed bij voelen en ze rust in hun hoofd geeft. Dat is uiteindelijk belangrijker dan de laatste tienden procent aan rederendement eruit persen.Z___Z schreef op vrijdag 18 september 2026 @ 14:34:
Als je OP doorleest zou dit topic moeten gaan over lange termijn buffer en niet over korte termijn. Saldo op je betaalrekening is duidelijk korte termijn buffer. Hier zou je maximaal 1 maand uitgave op moeten hebben staan en minimaal 0 op de dag voordat je inkomen wordt gestort.
Spaarrekening zou je maximaal 1 jaar uitgave op moeten hebben staan. De rest kan je beter beleggen. Maar goed ik wijk zelf ook van deze norm af, dus adviezen aan anderen geven en zelf doen zijn weer 2 aparte dingen
Ik zal best lang en fors in beleggingen. Maar heb nul behoefte om elke dag te checken wat ze gedaan hebben. Dat is langere termijn en dus vind ik niet zo boeiend. Sterker nog als ik het morgen allemaal kwijt ben is dat heel erg balen en zal ik moeten werken tot aan mijn pensioen (of langer). Echter schat die kans net zo groot is als dat we hier in een actieve oorlog komen. Niet onmogelijk maar klein.
Ik ken echter iemand die dagelijks de koersen checkt en daar dan ook slecht van slaapt. In dat geval zou mijn advies zijn; niet doen en je lekker je huis aflossen. Zelf doe ik dat niet want mijn rendement langjarig is fors hoger dan de rente die ik betaal op mijn hypotheek. Keuzes.
En zo zal een ieder van zich zijn eigen risico moeten inschatten. Van YOLO en elke euro in crypto tot een kleine voorraad aan gouden munten de kelder want wat als ........ (instorting van volledig fin. systeem is geen denkbeeldig gevaar). Volgens mij is het doel van FO ook vooral een stuk rust in je hoofd dat je je daarover geen zorgen meer hoeft te maken. Waarom dan wel tijdens de tocht naar FO methoden kiezen die je heel veen onrust geven??
En dat is een mix van ratio en gevoel. De mensen puur als homo economicus is een fictie waar we al lang afscheid van hebben genomen. En veel is gewoon niet te voorspellen. In je prive niet (relatie / gezondheid) en in wereldsituatie al helemaal niet. Van wat we als mensen doen tot natuurlijk/kosmisch ingrijpen. We zijn inherent kwetsbaar.
With so many things coming back in style, I can't wait till loyalty, intelligence and morals become a trend again.......
Excuseer maar wanneer er bijkomende vragen gesteld werden werd daar inhoudelijk en tot in detail op geantwoord.Cyberpope schreef op vrijdag 18 september 2026 @ 14:24:
[...] Dat niet doen en bij mijn stelling blijven is alleen dan voor mijn eigen plezier om te zien hoe een discussie ontspoort. Maar draagt in elk geval weinig bij aan een inhoudelijke discussie
(En mijn OT lijstje met direct antwoord op alle vragen volgens de OT-norm staat hier ook gewoon gepubliceerd, wat je niet van alle deelnemers aan deze discussie kan zeggen).
Wanneer er iets niet duidelijk is krijg je van mij meestal een antwoord en nog dezelfde dag.
Maar dat vinden anderen dan - zonder iets aan de inhoud van de discussie toe te voegen blijkbaar weer "drammen".
Het is een feit dat je nooit voor iedereen goed kan doen en daar kan ik best mee leven maar ik behoud me ook het recht voor verkeerde aannames te weerleggen met feiten. Het is niet omdat je blijkbaar nog een verouderd uitgangspunt huldigt (en ik dacht zelf typisch NL) dat je best comfortabel kan leven door spaarzaam te zijn en de tering naar de nering te zetten dat dit betekent dat je nog op kosten van mama en papa woont of ergens onder een brug verblijft. Blijkbaar leuk maar volstrekt naast de feiten.
Uiteraard blijf ik bij mijn eigen stelling, het zijn nl. de feiten. Ik ga mijn eigen uitgangspunten niet veranderen omdat dit toevallig beter in het straatje van de zelfverklaarde vertegenwoordigers van "de meesten" past.
En er ontspoort ook weinig aan een discussie zolang het om argument, contra argument en uiteenlopende (onderbouwde) meningen gaat.
Het ontspoort pas wanneer er uit het niets plots leden aan nameshaming gaan doen.
Volstrekt mee eens.Tenzij er verlies is van baan om moverende redenen en er dan toch een auto moet komen. Iets om rekening mee te houden als je dat wenst. Dit zijn eigen risico inschatting waarop je je buffer moet baseren. En ja, dat is puur individueel.
En je geeft ook al de juiste conclusie: "dat is puur individueel".
Daarom dat context en bijkomende uitleg bij individueel gegeven buffers wel een meerwaarde aan de discussie biedt. Wat voor de een geen issue is dat is voor de ander een noodzakelijk iets. En alles er tussen in.
[ Voor 46% gewijzigd door IvoB2 op 18-09-2026 15:21 ]
Wonend in Vlaanderen (BE)
- GG85
- Registratie: Januari 2002
- Laatst online: 19:55
.......

Ken een hoop mensen die niet met geld om kunnen gaan die dit zeggen.DennusB schreef op woensdag 16 september 2026 @ 15:47:
[...]
Leuk plan ja, tot je straks vroegtijd dood gaat of heel erg ziek wordt, heb je niets leuks gedaan met je leven en wel geld op de bank. Ik zou het niet zo zwart/wit zien.
Altijd ook die extremen, "niks leuks gedaan" ipv "1x in de maand uit eten ipv 2x per week". Wie ziet het nu zwart-wit )?
Dan nog, als je onder een bus loopt krijg je zelf niet meer mee dat je "niks leuks" gedaan hebt.
Daarnaast, als "leuke dingen doen" = materialisme/geld uitgeven dan vindt ik dat een behoorlijk inhoudsloos leven to be honest ).
[ Voor 10% gewijzigd door GG85 op 18-09-2026 15:16 ]
Kolere, wat een berg aannames in je post.GG85 schreef op vrijdag 18 september 2026 @ 15:15:
[...]
Ken een hoop mensen die niet met geld om kunnen gaan die dit zeggen.
Altijd ook die extremen, "niks leuks gedaan" ipv "1x in de maand uit eten ipv 2x per week". Wie ziet het nu zwart-wit )?
Dan nog, als je onder een bus loopt krijg je zelf niet meer mee dat je "niks leuks" gedaan hebt.
Daarnaast, als "leuke dingen doen" = materialisme/geld uitgeven dan vindt ik dat een behoorlijk inhoudsloos leven to be honest ).
Om er nog ff op in te gaan, ik zeg dit en kan meer dan goed met geld omgaan, maak je niet druk. Daarnaast, ik zeg toch nergens dat "leuke dingen doen" spullen zijn? Wat dacht je van onvergetelijke vakanties, weekendjes weg met vrienden, je partner/kids en dat soort dingen?
Ennuh : "Dan nog, als je onder een bus loopt krijg je zelf niet meer mee dat je "niks leuks" gedaan hebt." -> Ook dat is een aanname
[ Voor 26% gewijzigd door DennusB op 18-09-2026 16:01 ]
Owner of DBIT Consultancy | DJ BassBrewer
- WargamingPlayer
- Registratie: Mei 2025
- Laatst online: 19:01
Dit. Het gaat om rust in het hoofd. In mijn jonge jaren veel foute financiële fouten begaan. Want ons motto was altijd, we mogen blij zijn als we de 30 halen. En toen werden we 30 en 31. En opeens sta je bij de supermarkt, je pint en …. Niet geaccepteerd. Je komt thuis en durft de brievenbus niet open te doen vanwege de aanmaningen.Cyberpope schreef op vrijdag 18 september 2026 @ 14:50:
[...]
Mensen moeten vooral doen waar ze zich goed bij voelen en ze rust in hun hoofd geeft. Dat is uiteindelijk belangrijker dan de laatste tienden procent aan rederendement eruit persen.
En dan is opeens, al die concerten, weekeindjes weg, reizen door Europa, midden oosten, verre oosten opeens totaal onbelangrijk. Je dreigt je huis kwijt te raken. Dan gaat opeens je bedrijf ook nog failliet omdat je samen met een mede aandeelhouder een aantal cruciale fouten maakt. Je zit aan de grond en moet bij ouders bedelen. Mister succes is opeens mister Looser.
Maar je hebt een fantastische tijd gehad. Nou van al die dingen die ik heb gedaan, herinner ik mij nog maar 2 dingen:
De angst bij de pinautomaat, die angst heb ik nog steeds zelfs met een grote buffer duikt die 29 jaar na dato nog op. En de tweede herinnering is een brief van een aanmaning, niet eens het krijgen er van, maar de angst dat ik iets niet heb betaald en dat ik die dan misschien ga krijgen. Terwijl ik daar geen angst voor hoef te hebben.
Al die Jolo mensen zullen dat niet begrijpen.
☀️ 8 x 430wp op zuid | ☀️ Huawei SUN2000-3KTL-L1 | 🔋 2 x Marstek Venus-E (V2 en V3) | 📱 Home Assistant | 🚗 Kia EV6-LR 2024 |🔌 Delta 8/8
- Wozmro
- Registratie: December 2016
- Laatst online: 18:29
Voldoende rust in het hoofd is voor mij ook de belangrijkste parameter. Chronische stress door financiële moeilijkheden is volgens mij een zwaar onderschatte factor op gebied van algemene gezondheid.
Welk geldcijfer je op voldoende rust plakt, dat moet iedereen voor zichzelf bepalen. Maar 'heb ik voldoende rust in mijn hoofd?' met die vraag begint het, niet met 'hoeveel geld wil ik?'.
Welk geldcijfer je op voldoende rust plakt, dat moet iedereen voor zichzelf bepalen. Maar 'heb ik voldoende rust in mijn hoofd?' met die vraag begint het, niet met 'hoeveel geld wil ik?'.
Informatie = Actor x Context x Substantie
- Rubbergrover1
- Registratie: Maart 2020
- Laatst online: 20:03
Met een eigen bedrijf is het ook nog weer een heel ander verhaal. Dan zul je zeker een redelijke financiële buffer moeten hebben en is het inderdaad niet handig om van maand tot maand te leven.WargamingPlayer schreef op vrijdag 18 september 2026 @ 16:37:
[...]
Dit. Het gaat om rust in het hoofd. In mijn jonge jaren veel foute financiële fouten begaan. Want ons motto was altijd, we mogen blij zijn als we de 30 halen. En toen werden we 30 en 31. En opeens sta je bij de supermarkt, je pint en …. Niet geaccepteerd. Je komt thuis en durft de brievenbus niet open te doen vanwege de aanmaningen.
En dan is opeens, al die concerten, weekeindjes weg, reizen door Europa, midden oosten, verre oosten opeens totaal onbelangrijk. Je dreigt je huis kwijt te raken. Dan gaat opeens je bedrijf ook nog failliet omdat je samen met een mede aandeelhouder een aantal cruciale fouten maakt. Je zit aan de grond en moet bij ouders bedelen. Mister succes is opeens mister Looser.
Maar je hebt een fantastische tijd gehad. Nou van al die dingen die ik heb gedaan, herinner ik mij nog maar 2 dingen:
De angst bij de pinautomaat, die angst heb ik nog steeds zelfs met een grote buffer duikt die 29 jaar na dato nog op. En de tweede herinnering is een brief van een aanmaning, niet eens het krijgen er van, maar de angst dat ik iets niet heb betaald en dat ik die dan misschien ga krijgen. Terwijl ik daar geen angst voor hoef te hebben.
Al die Jolo mensen zullen dat niet begrijpen.
Maar op zich vind ik, in een normale baan-situatie, een beetje yolo-leven als je jong bent helemaal niet verkeerd. Zolang je niet meer uitgeeft dan er binnenkomt. Sterker nog, ik denk dat als je uitgaven voor een relatief groot deel bestaan uit 'leuke dingen' het veel makkelijker is om te bezuinigen dan als je tot over je nek in de hypotheekschulden zit en de rest van je geld opgaat aan de energierekening en andere vaste lasten.
Een beetje vergelijkbaar: vooruitlopend op een periode met minder inkomsten heb ik indertijd mijn "extra" geld gespaard of eventueel uitgegeven aan incidentele "luxe" zaken (1 tv is wel voldoende in een eenpersoonshuishouden), niet aan duurdere boodschappen. Het is volgens mij makkelijker om de aanschaf van incidentele luxe zaken achterwege te laten dan om af te leren om bij duurdere winkels a-merken te kopen. Ik doe mijn boodschappen ook jaren later nog voornamelijk bij de discount supermarkten.Rubbergrover1 schreef op zaterdag 19 september 2026 @ 08:41:
... Sterker nog, ik denk dat als je uitgaven voor een relatief groot deel bestaan uit 'leuke dingen' het veel makkelijker is om te bezuinigen dan als je tot over je nek in de hypotheekschulden zit en de rest van je geld opgaat aan de energierekening en andere vaste lasten.
[ Voor 3% gewijzigd door W1ck1e op 19-09-2026 08:59 ]
- Sport_Life
- Registratie: Mei 2002
- Nu online
Solvitur ambulando
Jouw voorbeeld is natuurlijk ook wel extreem, er is ook nog een tussenweg mogelijk. Wel leuke dingen doen en ondertussen een beetje sparen. Plus een eigen bedrijf waarbij je ook nog eens afhankelijk bent van een partner is ook risicovoller dan loondienst.WargamingPlayer schreef op vrijdag 18 september 2026 @ 16:37:
[...]
Dit. Het gaat om rust in het hoofd. In mijn jonge jaren veel foute financiële fouten begaan. Want ons motto was altijd, we mogen blij zijn als we de 30 halen. En toen werden we 30 en 31. En opeens sta je bij de supermarkt, je pint en …. Niet geaccepteerd. Je komt thuis en durft de brievenbus niet open te doen vanwege de aanmaningen.
En dan is opeens, al die concerten, weekeindjes weg, reizen door Europa, midden oosten, verre oosten opeens totaal onbelangrijk. Je dreigt je huis kwijt te raken. Dan gaat opeens je bedrijf ook nog failliet omdat je samen met een mede aandeelhouder een aantal cruciale fouten maakt. Je zit aan de grond en moet bij ouders bedelen. Mister succes is opeens mister Looser.
Maar je hebt een fantastische tijd gehad. Nou van al die dingen die ik heb gedaan, herinner ik mij nog maar 2 dingen:
De angst bij de pinautomaat, die angst heb ik nog steeds zelfs met een grote buffer duikt die 29 jaar na dato nog op. En de tweede herinnering is een brief van een aanmaning, niet eens het krijgen er van, maar de angst dat ik iets niet heb betaald en dat ik die dan misschien ga krijgen. Terwijl ik daar geen angst voor hoef te hebben.
Al die Jolo mensen zullen dat niet begrijpen.
Wij deden ook veel leuke /dure dingen tot ons 30e (toen kwamen de kinderen), maar wisten wel een beetje buffer aan te houden.
Ben achteraf ook heel blij dat we die dure vakanties toen hebben gedaan, omdat het nu 'onbetaalbaar' is. (4 weken hoogseizoen naar Amerika met gezin van 5).
Nu doen we nog steeds veel leuke dingen, alleen is de spaarquote veel hoger. Voornamelijk een gevolg van woonlasten die (ruim) onder inkomen zitten en veel loonstijgingen afgelopen jaren, zowel door CAO verhogingen als wisselen van werkgever (beide). En dat in combinatie met (toevallig) de juiste keuzes maken met een warmtepomp, zonnepanelen en 2 electrische auto's... Dat alleen al scheelt >500 euro per maand. Kosten zitten voornamelijk in de lage hypotheekrente en overwaarde en een huis kopen dat verbouwd moest worden (naar onze smaak en duurzaamheid).
[ Voor 18% gewijzigd door Sport_Life op 19-09-2026 09:39 ]
PV: 9360 WP WZW/ONO | Warmtepomp: Toshiba Estia 8kW 3fase | A+++ | 2x Zappi v2.1 | Stevens Super Flight '25
- Vld1989
- Registratie: Oktober 2022
- Laatst online: 19:31
Dat ben ik ook zeker met je eens, maar op zich is er ook een tussenweg. Er zijn bij mij in mijn jonge jaren ook tijden geweest dat ik echt nul spaargeld had omdat alles er doorheen ging aan vakanties, kroeg, festivals en dat soort dingen. Echter zijn zaken als de huur, energie en dat soort dingen nog nooit een dag te laat betaald geweest. Die belangrijke dingen waren altijd de hoogste prioriteit. Af en toe waren boodschappen aan het einde van de maand een beetje puzzelen, maar ik heb nooit stress gehad over mijn huis en kijk nog altijd met enorm veel plezier terug op die tijd.WargamingPlayer schreef op vrijdag 18 september 2026 @ 16:37:
[...]
Dit. Het gaat om rust in het hoofd. In mijn jonge jaren veel foute financiële fouten begaan. Want ons motto was altijd, we mogen blij zijn als we de 30 halen. En toen werden we 30 en 31. En opeens sta je bij de supermarkt, je pint en …. Niet geaccepteerd. Je komt thuis en durft de brievenbus niet open te doen vanwege de aanmaningen.
En dan is opeens, al die concerten, weekeindjes weg, reizen door Europa, midden oosten, verre oosten opeens totaal onbelangrijk. Je dreigt je huis kwijt te raken. Dan gaat opeens je bedrijf ook nog failliet omdat je samen met een mede aandeelhouder een aantal cruciale fouten maakt. Je zit aan de grond en moet bij ouders bedelen. Mister succes is opeens mister Looser.
Maar je hebt een fantastische tijd gehad. Nou van al die dingen die ik heb gedaan, herinner ik mij nog maar 2 dingen:
De angst bij de pinautomaat, die angst heb ik nog steeds zelfs met een grote buffer duikt die 29 jaar na dato nog op. En de tweede herinnering is een brief van een aanmaning, niet eens het krijgen er van, maar de angst dat ik iets niet heb betaald en dat ik die dan misschien ga krijgen. Terwijl ik daar geen angst voor hoef te hebben.
Al die Jolo mensen zullen dat niet begrijpen.
- WargamingPlayer
- Registratie: Mei 2025
- Laatst online: 19:01
Een beetje jolo is niks mis mee. Maar uit ervaring, traumatische ervaringen verdringen alle mooie zaken sneller dan je ze kan maken. En alles wat mooi is, is niks waard als je opeens zwetend wakker wordt.Rubbergrover1 schreef op zaterdag 19 september 2026 @ 08:41:
[...]
Met een eigen bedrijf is het ook nog weer een heel ander verhaal. Dan zul je zeker een redelijke financiële buffer moeten hebben en is het inderdaad niet handig om van maand tot maand te leven.
Maar op zich vind ik, in een normale baan-situatie, een beetje yolo-leven als je jong bent helemaal niet verkeerd. Zolang je niet meer uitgeeft dan er binnenkomt. Sterker nog, ik denk dat als je uitgaven voor een relatief groot deel bestaan uit 'leuke dingen' het veel makkelijker is om te bezuinigen dan als je tot over je nek in de hypotheekschulden zit en de rest van je geld opgaat aan de energierekening en andere vaste lasten.
☀️ 8 x 430wp op zuid | ☀️ Huawei SUN2000-3KTL-L1 | 🔋 2 x Marstek Venus-E (V2 en V3) | 📱 Home Assistant | 🚗 Kia EV6-LR 2024 |🔌 Delta 8/8