• Pieter.txt
  • Registratie: September 2002
  • Laatst online: 18-10 18:12
Ik heb altijd alleen via mijn werkgevers pensioen opgebouwd en me hier verder nooit in verdiept. Niet zo slim misschien, maar is niet anders. Ondertussen halverwege op de weg naar mijn pensioenleeftijd, dus gelukkig ook nog voldoende tijd om wat te veranderen. We hebben een ruime financiele buffer qua spaargeld, in verhouding nauwelijks beleggingen (alleen een klein bedrag in een aantal northern trust fondsen) en dus pensioenopbouw via werkgever.

Ik wil hier graag wat in veranderen, maar ben niet bepaald een financieel expert. Ik wil dus een aanbieder die ontzorgt. Zelf ben ik uitgekomen bij Brand New Day of Peaks als interessante oplossingen. Ze bieden lifecycle beleggen en de kosten zijn relatief laag. BND is voldoende over te vinden, ook op tweakers, maar Peaks ken ik niet. Is een app-only aanbieder, dus geen website. Meesman zie ik ook veel voorbijkomen, maar omdat die geen lifecycle oplossing hebben, heb ik die terzijde geschoven als optie.

Kent iemand Peaks? Is dat wat of toch beter voor BND kiezen?

O'Toole's Commentary on Murphy's Law: Murphy was an optimist.


  • naitsoezn
  • Registratie: December 2002
  • Niet online

naitsoezn

Nait Soez'n!

Wat mis je aan BND om toch nog andere opties te willen overwegen?

't Het nog nooit, nog nooit zo donker west, of 't wer altied wel weer licht


  • orf
  • Registratie: Augustus 2005
  • Nu online

orf

Misschien goed om als eerste je beleggingen + spaargeld in box3 te verhogen tot € 118.714. Dat is het heffingsvrije vermogen met fiscale partner. Dat geeft meer vrijheid dan een pensoioen dat vaststaat tot je pensioendatum.

  • Qwerty-273
  • Registratie: Oktober 2001
  • Laatst online: 09:46

Qwerty-273

Meukposter

***** ***

Wellicht klinkt "lifecycle beleggen" interessant maar het is maar de vraag of de aangeboden verhoudingen tussen aandelen en obligaties wel zo handig zijn. De meeste groei zit in aandelen. Veel lifecycle beleggen fondsen beginnen al met een 75% aandelen en 25% obligaties verdeling in de opbouwfase (of tenminste Bright doet dat). En bouwt dat afhankelijk van jouw leeftijd af richting het omgekeerde (25% aandelen en 75% obligaties) of zelfs nog meer obligaties en minder aandelen.

Je limiteert daardoor al in de opbouwfase behoorlijk wat groeipotentieel. Als je nu halverwege bent naar jouw pensioen, dan zit je waarschijnlijk bij de meesten al in een 50/50 verdeling tussen aandelen en obligaties. Je mist daardoor fors groeipotentieel.

Verder is er al behoorlijk wat te vinden in Het grote Pensioen topic en ook in Passief beleggen met indexfondsen - Deel 3 waar je vaak tegen lagere kosten zelf met een passief portfolio betere resultaten kan behalen dan wat een beheerd beleggen constructie zal opleveren.

--edit
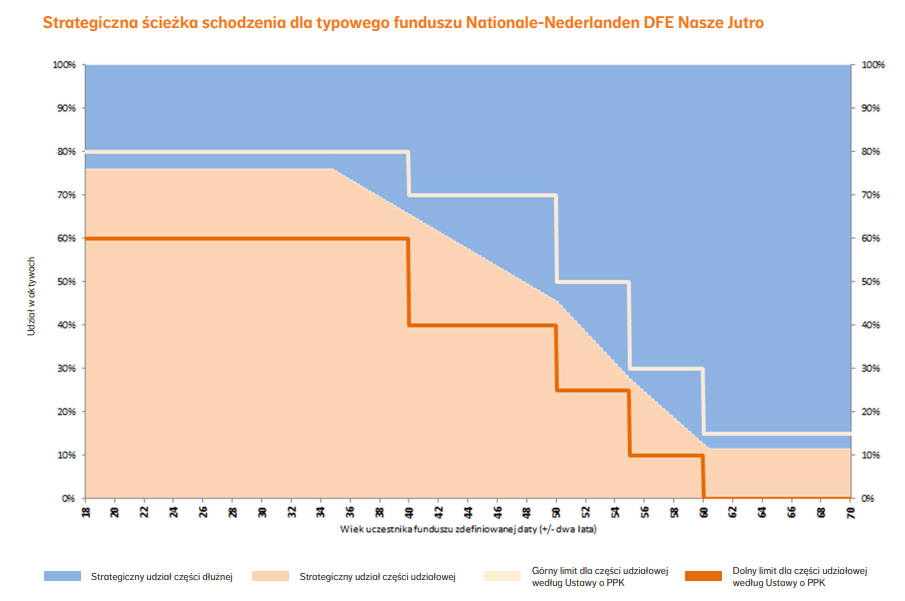
Een plaatje van de verhoudingen tussen aandelen en obligaties bij een van mijn pensioenpotjes:
Afbeeldingslocatie: https://tweakers.net/i/JxGEtocyD8OSbL2FpZmTqFvu-sE=/fit-in/4000x4000/filters:no_upscale():strip_exif()/f/image/eOGEyNkqdFcDTNe86WB4ButB.png?f=user_large
Daar zie je op 40-45 jarige leeftijd eigenlijk op het omslagpunt beland waar er minder aandelen (oranje) dan obligaties (blauw) in het fonds zullen zitten.

[ Voor 15% gewijzigd door Qwerty-273 op 17-09-2026 11:26 ]

Erzsébet Bathory | Strajk Kobiet | You can lose hope in leaders, but never lose hope in the future.


  • marshallq
  • Registratie: Augustus 2001
  • Niet online
orf schreef op donderdag 17 september 2026 @ 11:15:
Misschien goed om als eerste je beleggingen + spaargeld in box3 te verhogen tot € 118.714. Dat is het heffingsvrije vermogen met fiscale partner. Dat geeft meer vrijheid dan een pensoioen dat vaststaat tot je pensioendatum.
Maar dan mis je het belastingvoordeel op pensioenbeleggen, er van uitgaande dat er reserverings/jaarruimte beschikbaar is, anders ben ik het met je eens.

@Pieter.txt ik zou eens kijken naar het algemene topic hierover, daar staat al zoveel informatie in, of wellicht je vraag daar stellen.

[ Voor 3% gewijzigd door marshallq op 17-09-2026 13:27 ]


  • Pieter.txt
  • Registratie: September 2002
  • Laatst online: 18-10 18:12
Het algemene topic heb ik wel gevolgd. Wat ik vooral als verschil zag tussen BND en Peaks is de kostenstructuur, waarbij Peaks lagere kosten rekent, wat op de lange termijn nog best wat verschil maakt. Vandaar dat ik deze vraag heb uitgezet. In het algemene topic kom ik BND regelmatig tegen (naast Meesman), maar Peaks helemaal niet.

Persoonlijk ben ik wat risico-avers, dus ik verwacht niet dat ik zelf heel anders zou inzetten dan een pensioenbroker zou doen. Bovendien vind ik het fijn dat je daarin ontzorgt wordt.

[ Voor 21% gewijzigd door Pieter.txt op 17-09-2026 14:37 ]

O'Toole's Commentary on Murphy's Law: Murphy was an optimist.


  • bregweb
  • Registratie: Juni 2005
  • Laatst online: 07:56
Je zou ook eens kunnen kijken wat je huisbankier aanbiedt.

Hattrick: Thorgal Eagles


  • Sineplex
  • Registratie: Maart 2022
  • Laatst online: 08:31
Het overzetten van DeGiro lijkt mij ook niet heel lastig. Ja het kost je wat meer moeite richting uitkeringsfase omdat zij dat niet verzorgen, maar dan heb je een combinatie van een lage kostenstructuur met de vrijheid om zelf je beleggingen te structureren. Ik snap dat je eigenlijk op zoek bent naar een aanbieder die je ontzorgt en waar je dus verder niet naar hoeft om te kijken, maar uiteindelijk wil je er ook voor zorgen dat je een optimaal rendement behaalt. En de hoeveelheid tijd die dit kost valt ook nog wel mee. Maar het is aan jou, ik ken Peaks verder niet goed genoeg (gek genoeg waren er jaren geleden juist klachten over te hoge kosten) en BND is een vrij gemakkelijke - en bewezen - platform.

  • ColeJ
  • Registratie: Juni 2019
  • Laatst online: 09:28
bregweb schreef op donderdag 17 september 2026 @ 14:46:
Je zou ook eens kunnen kijken wat je huisbankier aanbiedt.
Die zou ik te allen tijden vermijden voor dit soort dingen - veel te veel kosten.

  • Zenix
  • Registratie: Maart 2004
  • Laatst online: 19-10 20:41

Zenix

BOE!

DEGIRO is het goedkoopste als je als ETF bijvoorbeeld VALL Of WEBN gaat kopen. Meesman is daarna volgens mij het goedkoopste en heb je geen omkijken naar. Daarna BND.

Ik heb even naar Peaks gekeken, zijn best goedkoop, maar je kan niet zelf kiezen waarin je gaat beleggen, terwijl dat bij BND en Meesman wel kan. https://www.peaks.com/nl/nl/beleggen-in-etfs/ Je zit zelfs met het meest agressieve profiel nog in obligaties ETF, die zou ik nooit willen hebben.

  • ybos
  • Registratie: Juni 2013
  • Laatst online: 07:41
Pieter.txt schreef op donderdag 17 september 2026 @ 14:36:
Het algemene topic heb ik wel gevolgd. Wat ik vooral als verschil zag tussen BND en Peaks is de kostenstructuur, waarbij Peaks lagere kosten rekent, wat op de lange termijn nog best wat verschil maakt. Vandaar dat ik deze vraag heb uitgezet. In het algemene topic kom ik BND regelmatig tegen (naast Meesman), maar Peaks helemaal niet.

Persoonlijk ben ik wat risico-avers, dus ik verwacht niet dat ik zelf heel anders zou inzetten dan een pensioenbroker zou doen. Bovendien vind ik het fijn dat je daarin ontzorgt wordt.
Meesman is ook een laagdrempelige optie.

  • s.craciun
  • Registratie: Maart 2009
  • Laatst online: 09-10 09:16
marshallq schreef op donderdag 17 september 2026 @ 13:27:
[...]

Maar dan mis je het belastingvoordeel op pensioenbeleggen, er van uitgaande dat er reserverings/jaarruimte beschikbaar is, anders ben ik het met je eens.

@Pieter.txt ik zou eens kijken naar het algemene topic hierover, daar staat al zoveel informatie in, of wellicht je vraag daar stellen.
Volgens mij weten we nu niet of er sprake is van belastingvoordeel. Als je lijfrente (pensioenbeleggingen) uitkeert ga je er weer belasting over betalen. Max Vandaag heeft een mooi artikel dat laat zien dat veel gepensioneerden in 2025 een belastingdruk hadden van 60,9% voor het inkomensdeel tussen 45.300 en 58.800 . Hoewel het ook voordelig uit kan pakken, is dit zeker geen gegeven.

Als je jezelf toegang wilt ontzeggen tot je pensioenvermogen kan dit alsnog een goede reden zijn. Maar zelf gebruik ik dit enkel om belastingvoordeel mee te behalen.

Je zit trouwens niet voor eeuwig aan de aanbieder van een lijfrente rekening vast. De meeste aanbieders faciliteren gewoon dat je jouw geld kunt overboeken naar een andere lijfrente aanbieder. Maar het blijft wel lijfrente, dus niet vrij opneembaar.

  • de Peer
  • Registratie: Juli 2002
  • Laatst online: 22:39

de Peer

under peer review

orf schreef op donderdag 17 september 2026 @ 11:15:
Misschien goed om als eerste je beleggingen + spaargeld in box3 te verhogen tot € 118.714.
Die grens wordt binnenkort afgeschaft, dus lijkt me geen goed advies.

  • orf
  • Registratie: Augustus 2005
  • Nu online

orf

de Peer schreef op woensdag 23 september 2026 @ 18:34:
[...]

Die grens wordt binnenkort afgeschaft, dus lijkt me geen goed advies.
Het is hoogst onduidelijk of dit in 2028 ingevoerd wordt. Ik durf wel te stellen dat 2028 zeker niet gehaald wordt.

En als de grens wordt afgeschaft geeft dat de mogelijkheid om opnieuw te evalueren.

  • remmstein
  • Registratie: Januari 2013
  • Laatst online: 06:45
Ik heb zelf ervaring met peaks en ben daar juist gestopt vanwege de kosten. Maar zat daar vooral voor gewoon beleggen. Je hebt vastgestelde pakketten maar ook de mogelijkheid om zelf potje met verschillende etf's samen te stellen. Dan zit je niet persee vast ana obligaties.
Pagina: 1