• smok84
  • Registratie: Oktober 2006
  • Laatst online: 15:11
Ik ben me aan het oriënteren op de mogelijkheden om jaarlijks belastingvrij geld aan mijn drie kinderen te schenken. Het idee is om dit op een spaar- of beleggingsrekening te zetten, zodat het vermogen op de lange termijn kan groeien en dat hun het voordeel genieten van het rendement.

Waar ik alleen tegenaan loop, is dat ik liever niet heb dat ze op hun 18e ineens volledig vrij over dat vermogen kunnen beschikken. Mijn voorkeur zou zijn dat ze er bijvoorbeeld tot hun 30e of 35e (die leeftijd vind ik lastig te bepalen, je moet het ook een keer loslaten) alleen in overleg over kunnen beschikken, en daarna volledig zelf beslissen.

Ik heb zelf al wat gelezen over schenkingen onder bewind, soort constructie vind de notaris en kwam daarnaast de constructie met een Kids BV en een STAK(stichting administratiekantoor) tegen. Dat laatste klinkt interessant, omdat je daarmee zeggenschap en het economische belang uit elkaar kunt trekken. Maar ik vraag me af hoe praktisch en kostenefficiënt zoiets is, zeker als het puur om het opbouwen van vermogen gaat. En waar liggen de haken en ogen.

Even een printscreen van de constructie schematisch weergegeven
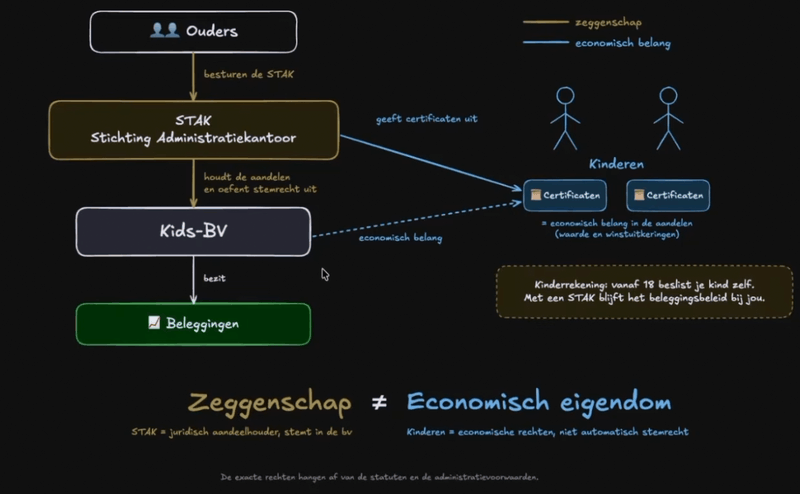
Afbeeldingslocatie: https://tweakers.net/i/qNbEd7dIP8uHgNf5l6_oQHzrv5Y=/800x/filters:strip_exif()/f/image/zBcOUlzoWsIQKyYqmi3yhWZD.png?f=fotoalbum_large
YouTube: Kids BV: slim belasting besparen of dure constructie?

Zijn er hier mensen die dit voor hun eigen kinderen hebben geregeld? Welke constructie gebruiken jullie, en wat zijn de voor- en nadelen in de praktijk? Ik ben vooral benieuwd naar een oplossing die juridisch goed geregeld is, fiscaal logisch in elkaar zit en niet onnodig ingewikkeld of duur wordt.

  • Tym
  • Registratie: December 2005
  • Niet online

Tym

Ik ben hier zelf ook naar op zoek en ben geneigd om voor de Rabobank SimpelBeleggen Schenken (https://www.rabobank.nl/p...o-simpelbeleggen-schenken) te gaan.
Redenen zijn dat het makkelijk is (alle rekeningen hebben we bij de Rabobank) en alles wordt voor je geregeld.
Het plaatje dat je toegevoegd hebt ziet er voor mij erg/onnodig complex uit. Wat zijn hier de voordelen van t.o.v. Rabobank SimpelBeleggen Schenken?

  • B-Real
  • Registratie: Juni 2009
  • Laatst online: 16:29
Denk dat ook van belang is om een inschatting te maken om wat voor bedragen het gaat. Gaat het om tonnen of nog meer, dan is een goede constructie optuigen verstandig. Dan zou ik ook zeggen, zoek iemand op die er voor geleerd heeft en betaal er voor (die kosten zouden dan te overzien moeten zijn).

Gaat om het duizenden of zelfs tienduizenden euro's (uiteindelijk). Houd het simpel.

Hier hebben beide kinderen een eigen bank/spaarrekening. Daar gaat maandelijks wat geld naar toe van mij en grootouders. Die rekeningen zijn, in principe, voor hun als ze 18 worden.
Daarnaast sparen we zelf ook. Gewoon bij onze eigen bank via een spaardoel.

We zijn inmiddels een paar jaar onderweg en het heeft inmiddels een omvang dat het qua waarde een beetje achteruit hobbelt (zeker nog geen tonnen). De rente bij de huisbank is marginaal. Ik wil dat eigenlijk gewoon wegzetten in ETF's voor de komende 15 á 20 jaar.
Echter wel gescheiden per kind en ook niet als onderdeel van mijn eigen beleggingen.
Ik wil dus nog uitzoeken hoe ik bij één partij in één account verschillende "potjes" kan bijhouden.

Hoe we dan in de toekomst er voor zorgen dat het (indirect) bij de kinderen komt zie ik dan wel. Eenvoudigste is dat wij dan bijv de studiefactuur betalen ipv dat ze dat zelf doen. Wordt het gebruikt voor een woning, dan betalen wij de factuur van bijv de meubels. Ik verwacht eigenlijk niet dat we jaarlijks (dik) boven de schenkingsvrije grens uit komen, dus fiscaal ook niet zo spannend.

Daarnaast is het ook maar afwachten hoe de spelregels tzt zijn. Doel voor nu is in elk geval om te zorgen dat het geld in elk geval niet minder waard wordt.

  • smok84
  • Registratie: Oktober 2006
  • Laatst online: 15:11
Tym schreef op maandag 26 oktober 2026 @ 11:53:
Ik ben hier zelf ook naar op zoek en ben geneigd om voor de Rabobank SimpelBeleggen Schenken (https://www.rabobank.nl/p...o-simpelbeleggen-schenken) te gaan.
Redenen zijn dat het makkelijk is (alle rekeningen hebben we bij de Rabobank) en alles wordt voor je geregeld.
Het plaatje dat je toegevoegd hebt ziet er voor mij erg/onnodig complex uit. Wat zijn hier de voordelen van t.o.v. Rabobank SimpelBeleggen Schenken?
Thnx voor de tip!
Daar ga ik even naar kijken en mij in verdiepen hoe hun dat aanpakken qua constructie en hoe dat juridisch in elkaar steekt.


Het nadeel van de Rabobank en de gevestigde orde is dat ze relatief duur zijn.
Het lijkt vaak maar weinig 1% handelingsfee, maar een Meesman heeft bijvoorbeeld 0.4% of 0.25% als je vermogen daarna reikt. Dan kan 30 jaar beleggen 500 euro per maand wel een verschil van ca 70k opleveren bij een gemiddeld rendement van 7%.

Maar voordeel is natuurlijk dat het wel makkelijker is. Zit net te kijken en ze rekenen 0.65% en tussen de 0.05 en 0.15% voor kosten beleggingsproducten.
Dus totaal tussen 0.7% en 0,8%

Voordeel van kids BV is denk ik wel dat je niet te maken hebt met Box 3 belasting , en dat je (vooralsnog) niet ieder jaar hoeft af te tikken over niet gerealiseerde winst, waardoor je compouding effect groter is.

  • dyrc
  • Registratie: Januari 2010
  • Niet online
Wat wil je oplossen? indien het 'ik bepaal hoe ze het uitgeven' is: de boel op eigen naam houden en de rekening oppakken op 't moment dat je kids 't zouden moeten.

Of dat nou een auto, boot, stucadoor, verbouwing of een koelkast is, dat gaat gewoon. Alleen aanschaf (1e) huis is wat onhandiger indien er een hypotheek bij komt kijken, want dan komen er een boel vragen over afkomst geld en gaat er iemand écht nadenken over schenkbelasting.

  • smok84
  • Registratie: Oktober 2006
  • Laatst online: 15:11
B-Real schreef op maandag 26 oktober 2026 @ 12:33:
Denk dat ook van belang is om een inschatting te maken om wat voor bedragen het gaat. Gaat het om tonnen of nog meer, dan is een goede constructie optuigen verstandig. Dan zou ik ook zeggen, zoek iemand op die er voor geleerd heeft en betaal er voor (die kosten zouden dan te overzien moeten zijn).

Gaat om het duizenden of zelfs tienduizenden euro's (uiteindelijk). Houd het simpel.

Hier hebben beide kinderen een eigen bank/spaarrekening. Daar gaat maandelijks wat geld naar toe van mij en grootouders. Die rekeningen zijn, in principe, voor hun als ze 18 worden.
Daarnaast sparen we zelf ook. Gewoon bij onze eigen bank via een spaardoel.

We zijn inmiddels een paar jaar onderweg en het heeft inmiddels een omvang dat het qua waarde een beetje achteruit hobbelt (zeker nog geen tonnen). De rente bij de huisbank is marginaal. Ik wil dat eigenlijk gewoon wegzetten in ETF's voor de komende 15 á 20 jaar.
Echter wel gescheiden per kind en ook niet als onderdeel van mijn eigen beleggingen.
Ik wil dus nog uitzoeken hoe ik bij één partij in één account verschillende "potjes" kan bijhouden.

Hoe we dan in de toekomst er voor zorgen dat het (indirect) bij de kinderen komt zie ik dan wel. Eenvoudigste is dat wij dan bijv de studiefactuur betalen ipv dat ze dat zelf doen. Wordt het gebruikt voor een woning, dan betalen wij de factuur van bijv de meubels. Ik verwacht eigenlijk niet dat we jaarlijks (dik) boven de schenkingsvrije grens uit komen, dus fiscaal ook niet zo spannend.

Daarnaast is het ook maar afwachten hoe de spelregels tzt zijn. Doel voor nu is in elk geval om te zorgen dat het geld in elk geval niet minder waard wordt.
Helemaal mee eens! Een professional erbij betrekken is denk ik ook verstandig, echter probeer ik op voorhand zelf al meer informatie te verzamelen en wissel graag van gedachten met anderen hierover, zodat je ook goed beslagen ten ijs komt.

Wij hebben 3 kinderen, in eerste instantie willen we ieder jaar gebruikmaken van de belastingvrije schenkingsruimte en eventueel in een later stadium van de eenmalige belastingvrije schenking.

Zelf orienteerde ik mij op Meesman, dan kun je alles bij elkaar onderbrengen, ook evt pensioenbeleggingsrekening en dan hoe groter de totale portefeuille is, hoe lager de handling fee is. Het grootste nadeel van Meesman is dat als de kids 18 zijn ze zelf zeggenschap hebben over het vermogen en dat zie ik niet echt als optie.

  • smok84
  • Registratie: Oktober 2006
  • Laatst online: 15:11
dyrc schreef op maandag 26 oktober 2026 @ 12:38:
Wat wil je oplossen? indien het 'ik bepaal hoe ze het uitgeven' is: de boel op eigen naam houden en de rekening oppakken op 't moment dat je kids 't zouden moeten.

Of dat nou een auto, boot, stucadoor, verbouwing of een koelkast is, dat gaat gewoon. Alleen aanschaf (1e) huis is wat onhandiger indien er een hypotheek bij komt kijken, want dan komen er een boel vragen over afkomst geld en gaat er iemand écht nadenken over schenkbelasting.
Dit is een stukje schenk en erfbelasting optimaliseren.
Nu verwacht ik het niet van mijn eigen kids, maar het zou zonde zijn als ze het geld verbrassen waar wij als ouders hard voor gespaard hebben.

in principe met alles , maar met auto en andere grote uitgaven helemaal, komt in principe de fiscus wel om de hoek kijken

  • dyrc
  • Registratie: Januari 2010
  • Niet online
smok84 schreef op maandag 26 oktober 2026 @ 12:43:
[...]

Dit is een stukje schenk en erfbelasting optimaliseren.
Nu verwacht ik het niet van mijn eigen kids, maar het zou zonde zijn als ze het geld verbrassen waar wij als ouders hard voor gespaard hebben.

in principe met alles , maar met auto en andere grote uitgaven helemaal, komt in principe de fiscus wel om de hoek kijken
Als je de schenkbelasting gaat optimaliseren verlies je vervolgens de flexibiliteit om nog keuzes te maken wát je er mee wilt doen, dat geld is niet meer van jou dan.
Ik blijf bij mijn advies dat je 't misschien niet te complex moet maken en een rekening links en rechts kan pakken voor ze, eventueel gecombineerd met de eenmalig hogere vrijstelling van ~33k :)

(ik heb ooit wat bierviltje lopen prutten en kwam tot de conclusie dat 't zonde tijd en moeite was als 't niet minimaal 3 ton in een bv was die nog wat decennia kan staan)

[ Voor 10% gewijzigd door dyrc op 26-10-2026 12:57 ]


  • Tulster
  • Registratie: Januari 2022
  • Nu online
Wij hebben het zelf bij de ABN Amro ondergebracht (schenken onder beheer). Rabobank bood het destijds nog niet aan, maar ik zie wel dat de ABN veel goedkoper is en vele malen flexibeler.

Je kan eenvoudig een advies gesprek met ze plannen en dan leggen ze alles uit inclusief de voor- en nadelen.

In ons geval gaat het maar om een paar ton en we wilden het zo simpel mogelijk regelen maar wel controle behouden. Je kan zelf de eindleeftijd bepalen tot maximaal 30 jaar.

Het is een paar korte afspraken om het op te zetten en daarna kan je via de beleggingsrekening aan de slag. Zit nu in northern trust fondsen en zouden we er geen omkijken meer aan hebben (behalve bijstorten :+ ).

  • smok84
  • Registratie: Oktober 2006
  • Laatst online: 15:11
Tulster schreef op maandag 26 oktober 2026 @ 12:57:
Wij hebben het zelf bij de ABN Amro ondergebracht (schenken onder beheer). Rabobank bood het destijds nog niet aan, maar ik zie wel dat de ABN veel goedkoper is en vele malen flexibeler.

Je kan eenvoudig een advies gesprek met ze plannen en dan leggen ze alles uit inclusief de voor- en nadelen.

In ons geval gaat het maar om een paar ton en we wilden het zo simpel mogelijk regelen maar wel controle behouden. Je kan zelf de eindleeftijd bepalen tot maximaal 30 jaar.

Het is een paar korte afspraken om het op te zetten en daarna kan je via de beleggingsrekening aan de slag. Zit nu in northern trust fondsen en zouden we er geen omkijken meer aan hebben (behalve bijstorten :+ ).
Thnx! Ik ga even kijken naar de verschillende banken en wat ze aanbieden.
Je ziet wel dat de banken tegenwoordig wat lagere tarieven hanteren om te kunnen concurreren met partijen zoals Meesman, brand new day etc

  • Marcel a
  • Registratie: November 2025
  • Laatst online: 16:17
@smok84

Als je niet wilt dat je kinderen iets met dat geld gaan doen voor ze 30 zijn, moet je het geld niet schenken.

  • Herman
  • Registratie: December 2009
  • Laatst online: 15:37

Herman

FP ProMod
Marcel a schreef op maandag 26 oktober 2026 @ 13:05:
@smok84

Als je niet wilt dat je kinderen iets met dat geld gaan doen voor ze 30 zijn, moet je het geld niet schenken.
Anders lees je de OP? TS wil dat kinderen tot een bepaalde leeftijd het geld in overleg kunnen uitgeven, en daarna vrij beschikbaar.

@smok84 Wellicht is het ook goed om na te denken over eventueel koude uitsluiting/uitsluitingsclausule. Wil je dat een ex-schoonkind aanspraak maakt op het geld?

Tweakers.net Moddereter Forum | Vragen over moderatie op de FrontPage? Het kleine-mismoderatietopic


  • smok84
  • Registratie: Oktober 2006
  • Laatst online: 15:11
Herman schreef op maandag 26 oktober 2026 @ 13:12:
[...]

Anders lees je de OP? TS wil dat kinderen tot een bepaalde leeftijd het geld in overleg kunnen uitgeven, en daarna vrij beschikbaar.

@smok84 Wellicht is het ook goed om na te denken over eventueel koude uitsluiting. Wil je dat een ex-schoonkind aanspraak maakt op het geld?
Ja idd, zoals jij aangeeft, mochten ze op hun 21 een woning willen kopen is het fijn als er een extratje is(in overleg gewoon beschikbaar) en als ze vermogen op kunnen bouwen om te laten renderen zou leuk zijn.

Op een gegeven moment moet je het loslaten natuurlijk, maar 18 voelt wel als vroeg.
Volgens de wet ben je volwassen als 18 jarige, maar als je net je rijbewijs hebt, lonkt die sportauto misschien ook wel een beetje naar je :P

Goede tip idd, wat je zegt over de koude kant, die nemen we zeker mee.

  • B-Real
  • Registratie: Juni 2009
  • Laatst online: 16:29
Met allerlei regels en voorwaarden die je wilt stellen kom je toch al snel uit bij iemand, of meerdere iemanden, die er voor geleerd hebben. Denk aan een fiscalist, jurist, estate plannernotaris.
Je zou ook bij je huisbank eens vrijblijvend kunnen informeren naar een adviseur private banking.

Als het om serieuze bedragen gaat dan is estate planning sowieso geen gek idee. Want wat als het allemaal niet loopt als gepland en je ziek wordt of vroegtijdig komt te overlijden, wat moet er dan gebeuren?

  • Marcel a
  • Registratie: November 2025
  • Laatst online: 16:17
Herman schreef op maandag 26 oktober 2026 @ 13:12:
[...]

Anders lees je de OP? TS wil dat kinderen tot een bepaalde leeftijd het geld in overleg kunnen uitgeven, en daarna vrij beschikbaar.

@smok84 Wellicht is het ook goed om na te denken over eventueel koude uitsluiting/uitsluitingsclausule. Wil je dat een ex-schoonkind aanspraak maakt op het geld?
Die had ik wel gelezen. En ik blijf erbij.... als je wilt bepalen wat je kinderen wel en niet mogen doen met het door jouw geschonken geld, moet je het niet geven. 'In overleg' betekent gewoon dat ze rekening moeten houden met de wensen van de schenker.

  • smok84
  • Registratie: Oktober 2006
  • Laatst online: 15:11
B-Real schreef op maandag 26 oktober 2026 @ 13:21:
Met allerlei regels en voorwaarden die je wilt stellen kom je toch al snel uit bij iemand, of meerdere iemanden, die er voor geleerd hebben. Denk aan een fiscalist, jurist, estate plannernotaris.
Je zou ook bij je huisbank eens vrijblijvend kunnen informeren naar een adviseur private banking.

Als het om serieuze bedragen gaat dan is estate planning sowieso geen gek idee. Want wat als het allemaal niet loopt als gepland en je ziek wordt of vroegtijdig komt te overlijden, wat moet er dan gebeuren?
Heel goed punt, dingen kunnen zeker anders lopen dan verwacht.
En we moeten/zullen dit ook zeker met de huisbank bespreken.
Maar ook zeker leuk en interessant om met gelijkgestemden hierover te prakiseren.

  • desmond
  • Registratie: Januari 2004
  • Niet online
My2cts
Waar ik alleen tegenaan loop, is dat ik liever niet heb dat ze op hun 18e ineens volledig vrij over dat vermogen kunnen beschikken. Mijn voorkeur zou zijn dat ze er bijvoorbeeld tot hun 30e of 35e (die leeftijd vind ik lastig te bepalen, je moet het ook een keer loslaten) alleen in overleg over kunnen beschikken, en daarna volledig zelf beslissen.
30-35 Jaar vind ik vrij laat. Wij hebben na afronding van studie een schenking gedaan; dat heeft ze geholpen op het moment dat zij voor belangrijke keuzes stonden v.w.b. woningaanschaf, carrière en kinderen.
Zijn er hier mensen die dit voor hun eigen kinderen hebben geregeld? Welke constructie gebruiken jullie, en wat zijn de voor- en nadelen in de praktijk? Ik ben vooral benieuwd naar een oplossing die juridisch goed geregeld is, fiscaal logisch in elkaar zit en niet onnodig ingewikkeld of duur wordt.
Met kinderen in diverse leeftijden vonden wij het handig van een bepaald potje in ieder geval alle collegegelden te betalen. Dat normeert in de zin dat de genoten benefit gelijk is, onafhankelijk van het moment van uitkeren.

In het algemeen denk ik dat je het niet te moeilijk moet maken, afhankelijk van de schaal. Een tijdje terug opende zich plotseling de optie om 100k te schenken voor een eigen huis, de zgn jubelton. Stel nu dat je alles in een constructie hebt vastzitten, dan ben je alle flexibiliteit om op opportuniteiten te reageren kwijt.

  • whatyoudoing
  • Registratie: Mei 2024
  • Nu online
Ik ben het eens met @Marcel a. Eigenlijk zeg je: dit geld is voor jou, behalve als ik faal in het opvoeden van jou. Als je niet wil dat ze er over beschikken, moet je het niet geven.

Een bv + STAK kost je 3-4k om op te richten plus grofweg 2k per jaar voor het opstellen van de jaarrekening.

Als dat uit kan, zit je doorgaans in de positie dat je al mensen hebt die je er advies over kunnen geven. Als je het op een techforum moet vragen, is de kans groot dat je niet in die positie zit ;)

  • TutanRamon
  • Registratie: Februari 2001
  • Laatst online: 15:49
whatyoudoing schreef op maandag 26 oktober 2026 @ 13:38:
Ik ben het eens met @Marcel a. Eigenlijk zeg je: dit geld is voor jou, behalve als ik faal in het opvoeden van jou. Als je niet wil dat ze er over beschikken, moet je het niet geven.

Een bv + STAK kost je 3-4k om op te richten plus grofweg 2k per jaar voor het opstellen van de jaarrekening.

Als dat uit kan, zit je doorgaans in de positie dat je al mensen hebt die je er advies over kunnen geven. Als je het op een techforum moet vragen, is de kans groot dat je niet in die positie zit ;)
Wij hebben een bv met de kids. De bv belegt het vermogen. Partner en ik hebben 52% stemrecht. Kids 48%. Een jaarrekening kost je zeker geen 2k per jaar. Er gebeurt bijzonder weinig in de bv. Jaarrekening doe ik dus zelf.

We see things as we are, not as they are


  • Kevf
  • Registratie: Januari 2010
  • Laatst online: 14:01
Hier ben ik ook wel eens ingedoken en mijn conclusie was dat het eigenlijk simpeler was om de schenkbelasting gewoon te nemen. Die is 10% tot 159k. Grofweg 1 jaar rendement als je belegt in een all world ETF.

  • smok84
  • Registratie: Oktober 2006
  • Laatst online: 15:11
desmond schreef op maandag 26 oktober 2026 @ 13:28:
My2cts


[...]


30-35 Jaar vind ik vrij laat. Wij hebben na afronding van studie een schenking gedaan; dat heeft ze geholpen op het moment dat zij voor belangrijke keuzes stonden v.w.b. woningaanschaf, carrière en kinderen.


[...]

Met kinderen in diverse leeftijden vonden wij het handig van een bepaald potje in ieder geval alle collegegelden te betalen. Dat normeert in de zin dat de genoten benefit gelijk is, onafhankelijk van het moment van uitkeren.

In het algemeen denk ik dat je het niet te moeilijk moet maken, afhankelijk van de schaal. Een tijdje terug opende zich plotseling de optie om 100k te schenken voor een eigen huis, de zgn jubelton. Stel nu dat je alles in een constructie hebt vastzitten, dan ben je alle flexibiliteit om op opportuniteiten te reageren kwijt.
Goed punt wat je aangeeft met bv collegegelden voor allen te betalen en dat het genot/voordeel eruit normeert.

Ook alles vastzetten is idd niet verstandig, spreiding lijkt hierbij verstandiger.
Is natuurlijk een aanname, maar verwacht niet dat de jubelton of variant daarop snel terugkomt, lijkt meer de andere kant op te gaan (mja assumption is the mother of all fuck ups he :9 )

  • smok84
  • Registratie: Oktober 2006
  • Laatst online: 15:11
TutanRamon schreef op maandag 26 oktober 2026 @ 13:51:
[...]

Wij hebben een bv met de kids. De bv belegt het vermogen. Partner en ik hebben 52% stemrecht. Kids 48%. Een jaarrekening kost je zeker geen 2k per jaar. Er gebeurt bijzonder weinig in de bv. Jaarrekening doe ik dus zelf.
Thnx voor je berichtje.
Hebben jullie 1 bv of wel een bepaalde structuur/holding.

De verdeling van stemrecht 52% en 48% komt voort uit gelijkwaardige verdeling van het eigendom 52 en 48 neem ik even aan?

  • TutanRamon
  • Registratie: Februari 2001
  • Laatst online: 15:49
smok84 schreef op maandag 26 oktober 2026 @ 13:57:
[...]

Thnx voor je berichtje.
Hebben jullie 1 bv of wel een bepaalde structuur/holding.

De verdeling van stemrecht 52% en 48% komt voort uit gelijkwaardige verdeling van het eigendom 52 en 48 neem ik even aan?
Financiele holding inderdaad (64210 sbi). Eigendom is zo verdeeld zoals jij schrijft.

[ Voor 5% gewijzigd door TutanRamon op 26-10-2026 14:01 ]

We see things as we are, not as they are


  • JPDeckers
  • Registratie: Oktober 2003
  • Laatst online: 16:30
Kijk ook eens naar een besloten fonds gemene rekening: geen BV nodig, de beheerder beslist over uitkeringen, en je kan dan nu al bij 150k tegen 10% schenken elk jaar. Alleen de box 3 blijft beetje boven hoofd hangen, maar dat geldt voor alle privé vermogens die worden overgedragen.

Een besloten fonds gemene rekening oprichten, een losse beleggersrekening van de bank daar aan toewijzen , en je kinderen participaties van dit fonds geven.
Pagina: 1